Wall Street topluca madencilik şirketlerinin hisse fiyatlarını düşürdü, yapay zeka altyapısı artık "elektrik var mı yok mu" temelinde katmanlı fiyatlandırılmaya başlandı

TL;DR
· Ara seçimler, veri merkezi onay sürecini eyalet düzeyinde bir mesele haline getirdi; Teksas, Ohio ve Georgia gibi yerlerde yeni projeleri kısıtlamayı savunan adaylar seçim yarışının odağı oldu.
· Piyasa, AI altyapısını iki ayrı işleme böldü: şebekeye bağlanmamış yeni inşaat hattı iskontolu fiyatlanırken, tamamlanmış kabinler ve onaylanmış elektrik kapasitesi kıt varlık olarak yeniden fiyatlandı.
· İlgili hisseler: IREN, CIFR, MARA, CORZ, CRWV; EQIX, DLR; Nvidia, Micron.
ABD ara seçimleri, veri merkezi onay yetkisini eyalet düzeyinde oylamaya taşıdı. Teksas, Ohio ve Georgia gibi veri merkezlerinin yoğun olduğu bölgelerde, yeni projeleri kısıtlamayı kampanyasının ana eksenine oturtan adaylar seçim yarışının odağı haline geldi. Teksas eyalet temsilcisi Gina Hinojosa, eyalet meclisi topluluk koruma mevzuatını kabul edene kadar yeni veri merkezi onaylarını askıya alma sözü verdi. Ohio vali adayı Amy Acton da veri merkezlerini kısıtlamayı kampanya vaatleri arasına yazdı.
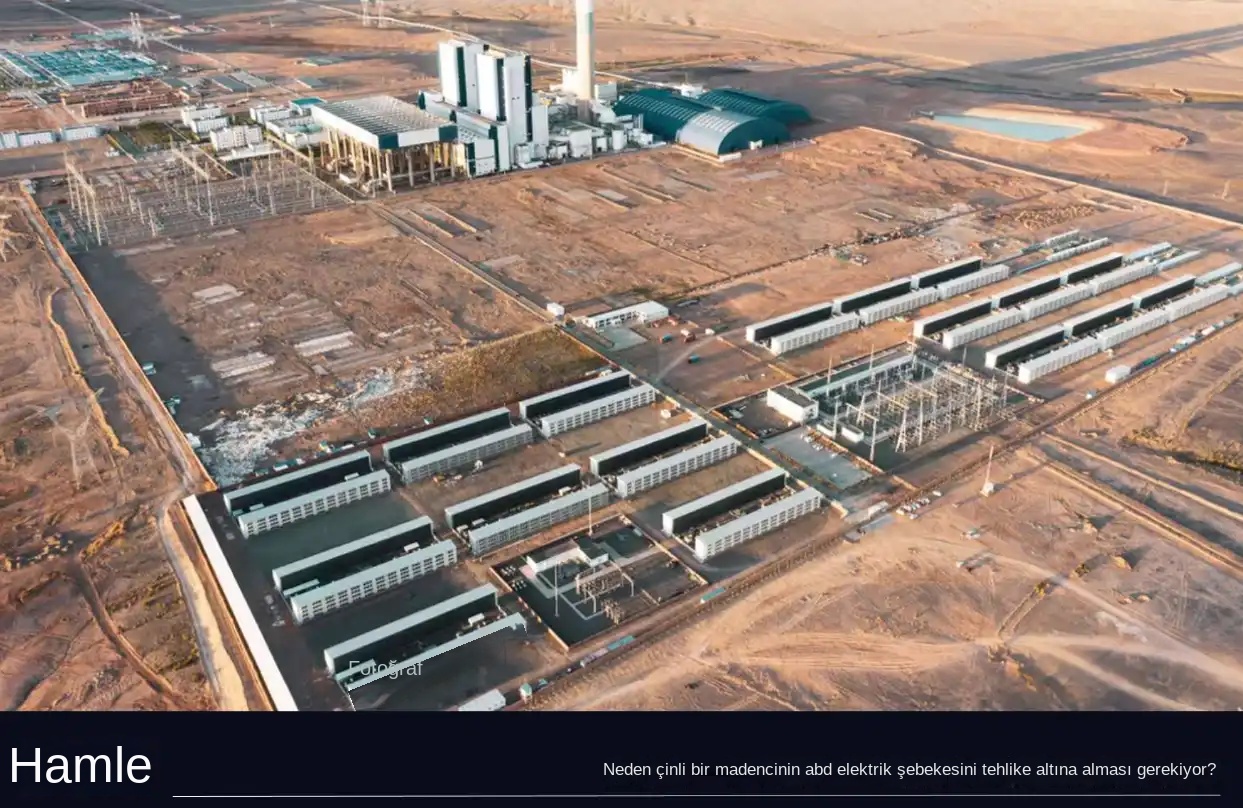
Oyların sayımı ve göreve başlama süreçleri henüz tamamlanmadı; kararnamenin nasıl yazılacağını öngörmek de mümkün değil. Piyasa beklemedi. 4-5 Kasım'da Bernstein yedi madencilik şirketi ve AI barındırma sağlayıcısının hedef fiyatını düşürdü; CoreWeave, IREN gibi neocloud'lar (çip satın alıp borçla hesaplama gücü kiralayan firmalar) düşmeye devam etti. Öte yandan, tamamlanmış kabinler ve onaylanmış elektrik kapasitesi satıcı tarafından defalarca "kıt" olarak dile getirildi. Aynı seçim, AI altyapısı işlemini ikiye böldü.
Elektrik faturası oy pusulasına dönüştü
Veri merkezinin kimliği değişti. Eskiden bir yatırım teşvik projesiydi; vergi ve istihdam getirirdi, yerel yönetimler kapışırdı. Şimdi ise yerel bir fatura: elektriği kim ödüyor, ne kadar su kullanılıyor, gürültü ne boyutta, gizlilik sözleşmesi imzalanmış mı?
Heatmap Pro'nun ekim anketine göre, Amerikalıların %71'i ikametgahlarının yakınında veri merkezi kurulmasına karşı. Bu oran nadir görülecek kadar yüksek.
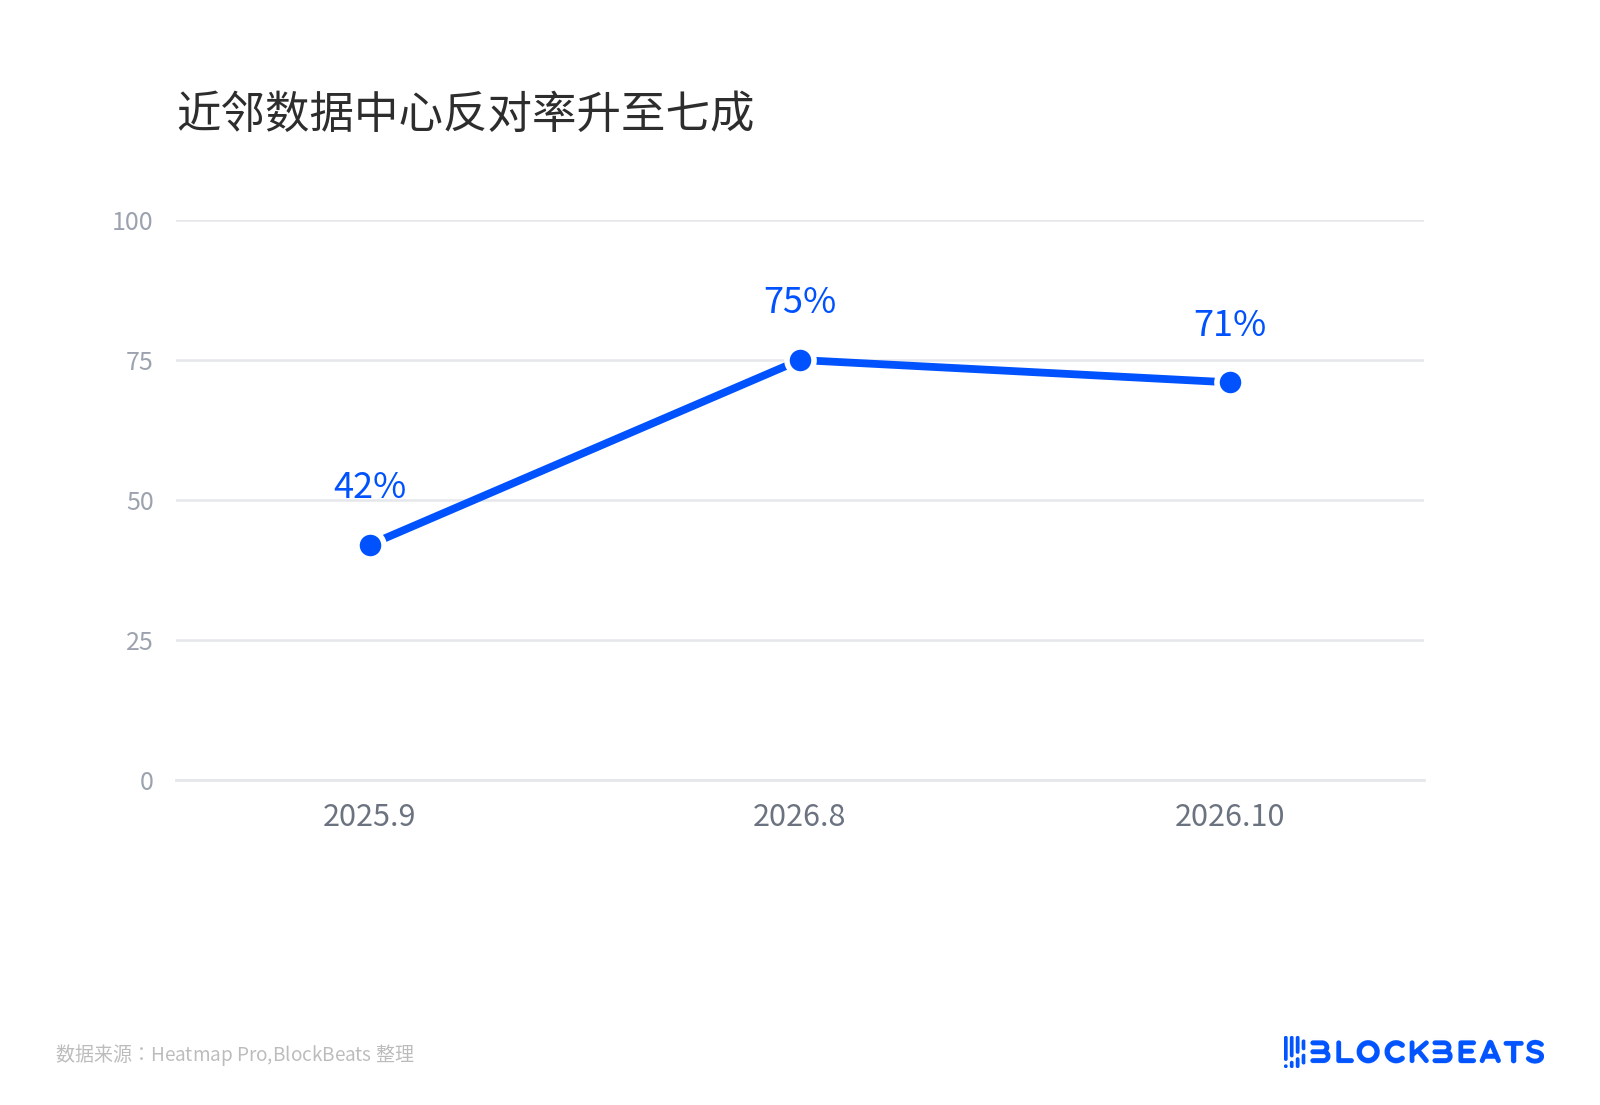
Yakın çevrede veri merkezine karşı çıkma oranı yüzde yetmişe yükseldi
Oylama sonuçları duyguyu kurala dönüştürdü. Kamuya açık istatistiklere göre, bu yıl 10 eyalette veri merkezleriyle ilgili toplam 41 yerel oylama yapıldı; Kuzey Dakota'daki bir istisna dışında neredeyse tamamı kısıtlamayı destekledi veya lehte teklifleri reddetti. Ohio tek başına 21 oylamaya ev sahipliği yaptı. Eskiden bir ilçe bir projeyi reddediyordu; şimdi vali adayları doğrudan "askıya alma"yı vaat olarak yazıyor.
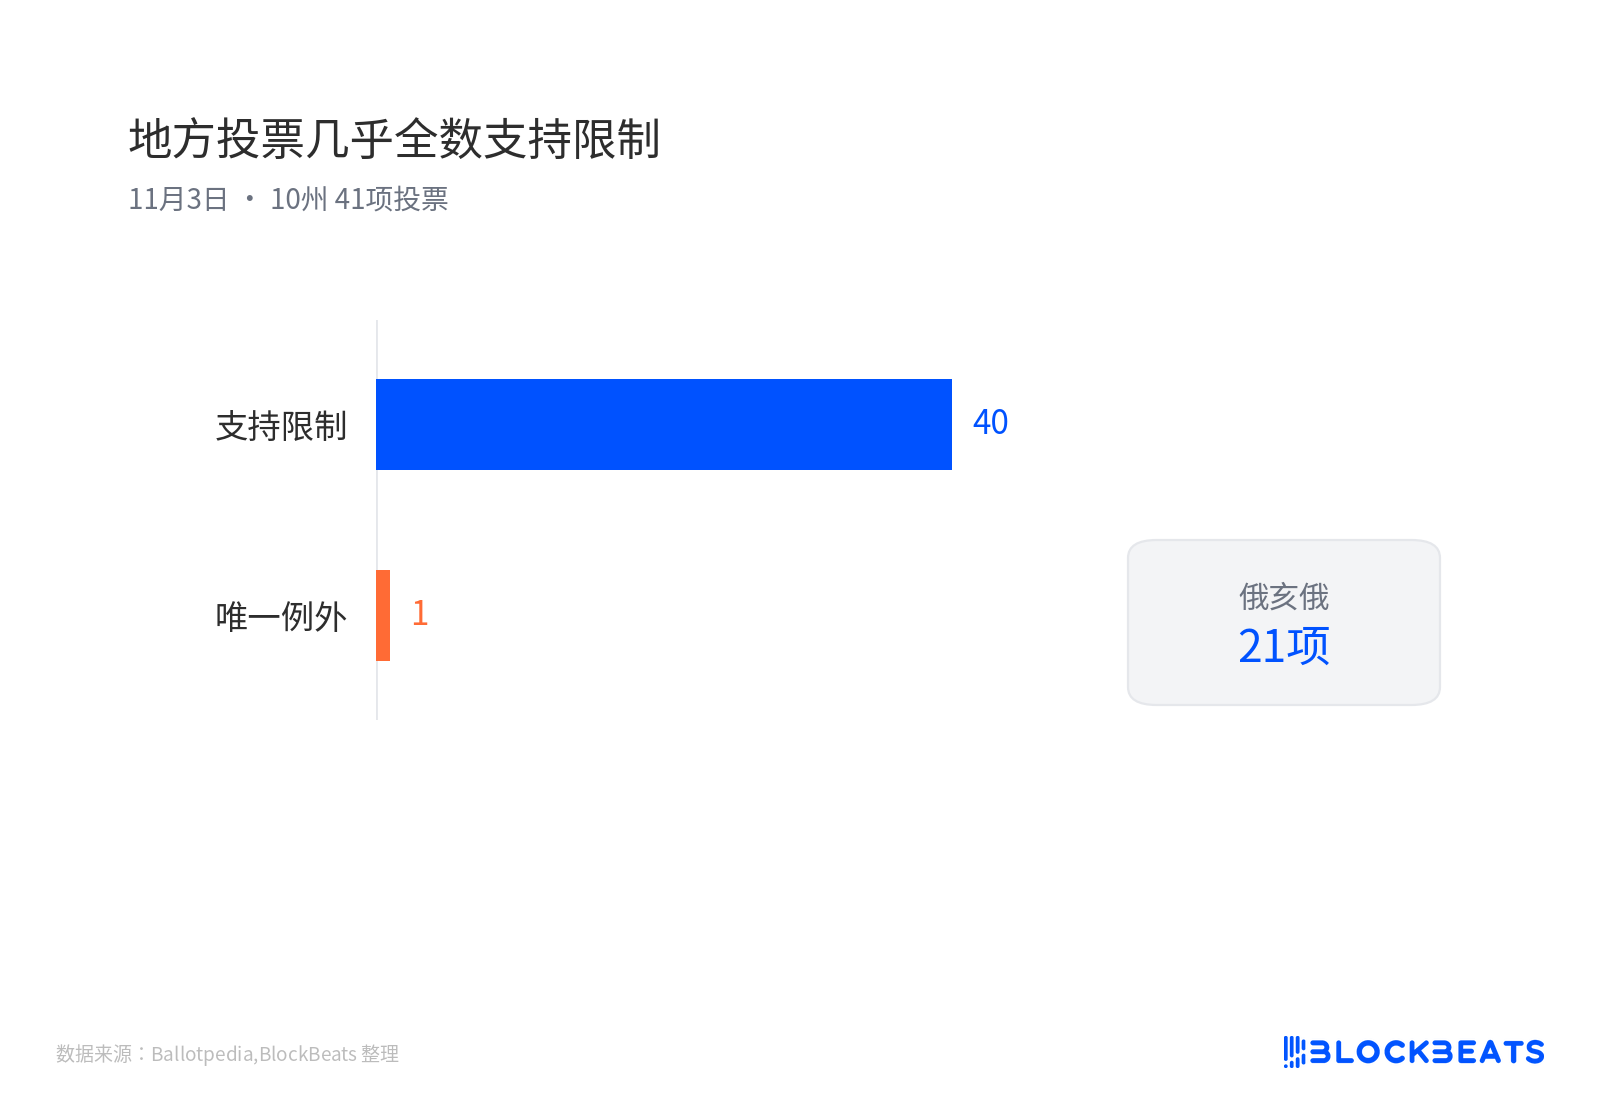
Yerel oylamalar neredeyse tamamen kısıtlamayı destekledi
Duraklatmanın anlamı, yeni projelerin elektrik maliyeti paylaşımı, su kullanımı ve açıklama kuralları çıkana kadar onaylanmamasıdır; mevcut veri merkezleri etkilenmez. Teksas, ABD'nin en büyük ikinci ve birinci olmaya hızla yaklaşan veri merkezi pazarıdır ve vali, kamu hizmetleri komisyonunun personel atamalarını ve lisans takvimini kontrol eder. Federal düzeyde tam bir inşaat yasağı olasılığı yüksek değildir; kısıtlamalar esas olarak eyalet lisansları, yerel imar ve şebeke bağlantısında ortaya çıkar.
Wall Street önce harekete geçti: şebekeye bağlanmamış hedef fiyatları düşürdü, onaylanmış kapasiteyi yükseltti
4 Kasım'da Bernstein analisti Gautam Chhugani, finansman sıkılaşması ve Teksas'taki belirsizlik gerekçesiyle yedi madencilik şirketi ve AI barındırma sağlayıcısının hedef fiyatlarını %35 ila %54 arasında düşürdü. IREN 100 dolardan 55 dolara, CORZ 32'den 19'a, CIFR 23'ten 15'e, MARA 17'den 10'a indirildi.
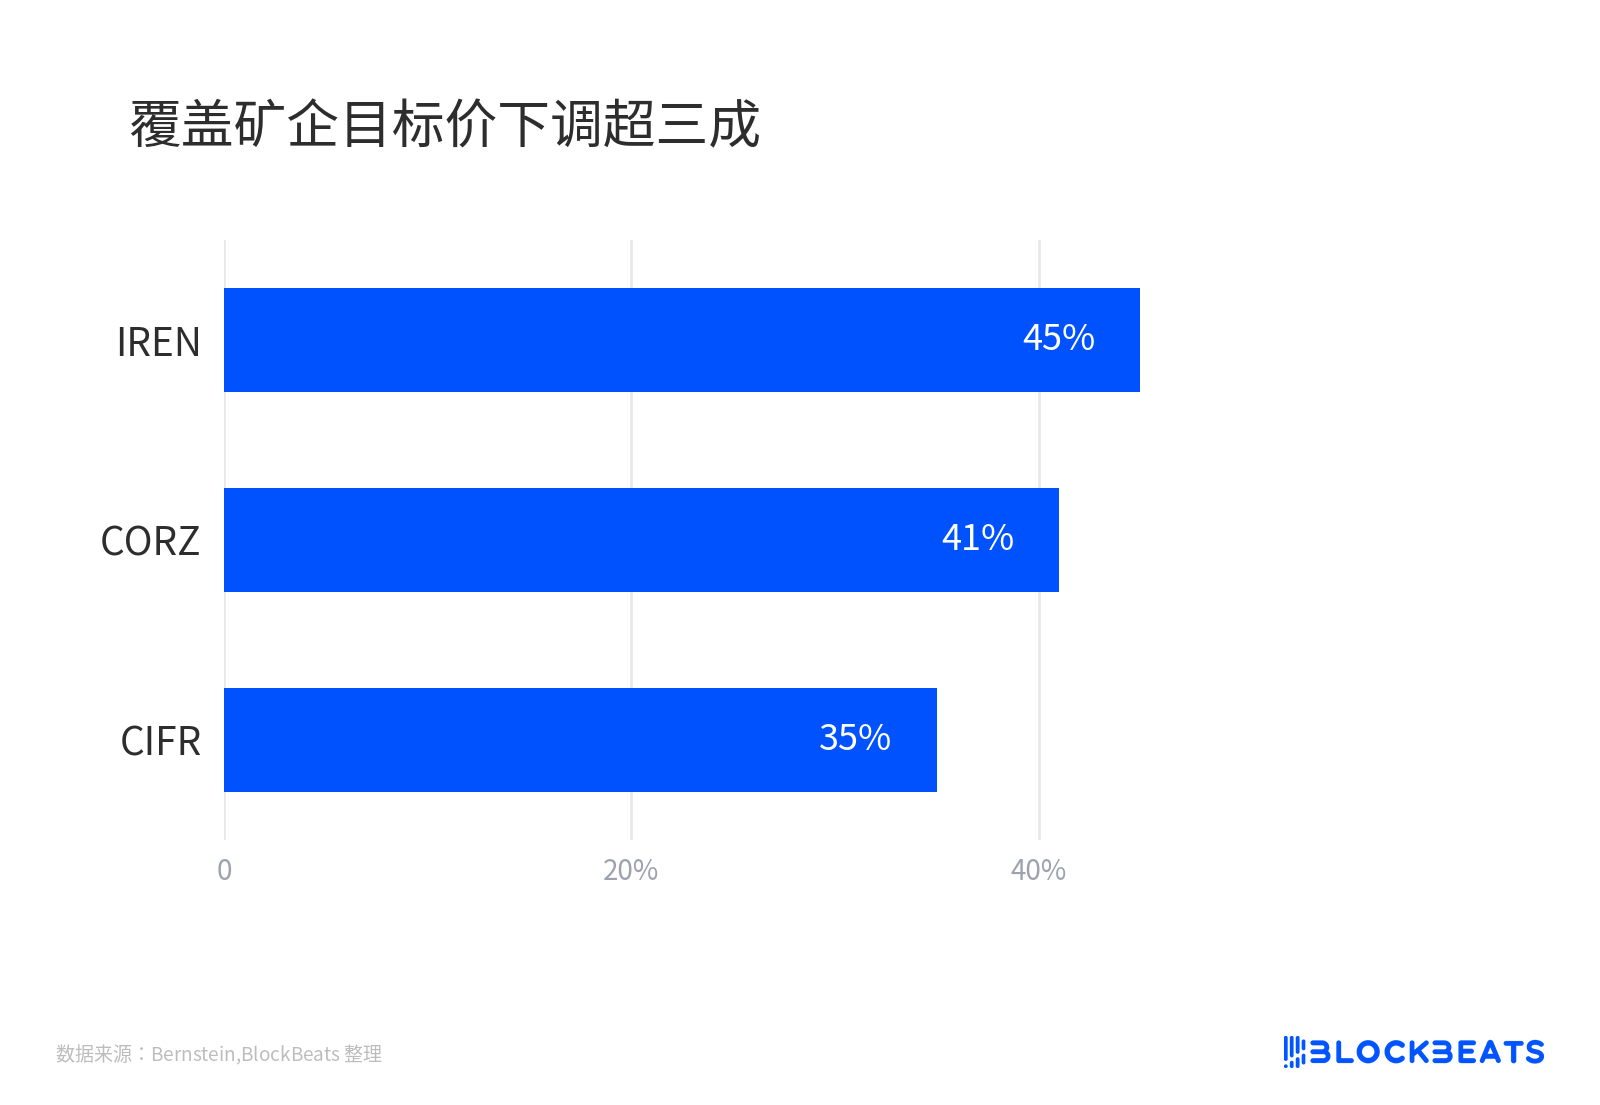
Kapsanan madencilik şirketlerinin hedef fiyatları %30'dan fazla düşürüldü
Aynı raporun ikinci yarısı, bu şirketlerin onaylanmış gigawatt düzeyindeki elektriğinin kıt hale gelebileceği ve daha değerli olabileceğidir. Hedef fiyatı düşürülenler henüz şebekeye bağlanmamış büyüme hikayeleri, yükseltilenler ise halihazırda lisans almış kapasitelerdir.
Diğer kurumlar aynı şeyin farklı ölçüm ölçütlerini sunuyor. Goldman Sachs Hatzius ekibi, kuralları sıkılaştırabilecek eyaletlerin ABD planlanan kapasitesinin yaklaşık %45'ini, Teksas'ın ise yaklaşık %25'ini oluşturduğunu tahmin ediyor; UBS, 2028'de eklenecek kapasitenin yaklaşık %30'unun etkilenebileceğini düşünüyor; BMI ise hiperscale pipeline büyümesinin yaklaşık %53'ünün bu tür eyaletlerde yoğunlaştığını, ancak 2027 inşaat takvimlerinin büyük ölçüde kilitlendiğini ve baskının 2028 ve sonrasında hissedileceğini değerlendiriyor.
Bu rakamlar planlanan kapasiteyi ve siyasi maruziyeti işaret ediyor; henüz iptal edilmiş üretim kapasitesine dönüşmüş değil. %45'i "kapasitenin %45'i iptal edildi" olarak okumak, bu işlem turundaki en yaygın yanlış anlamadır.
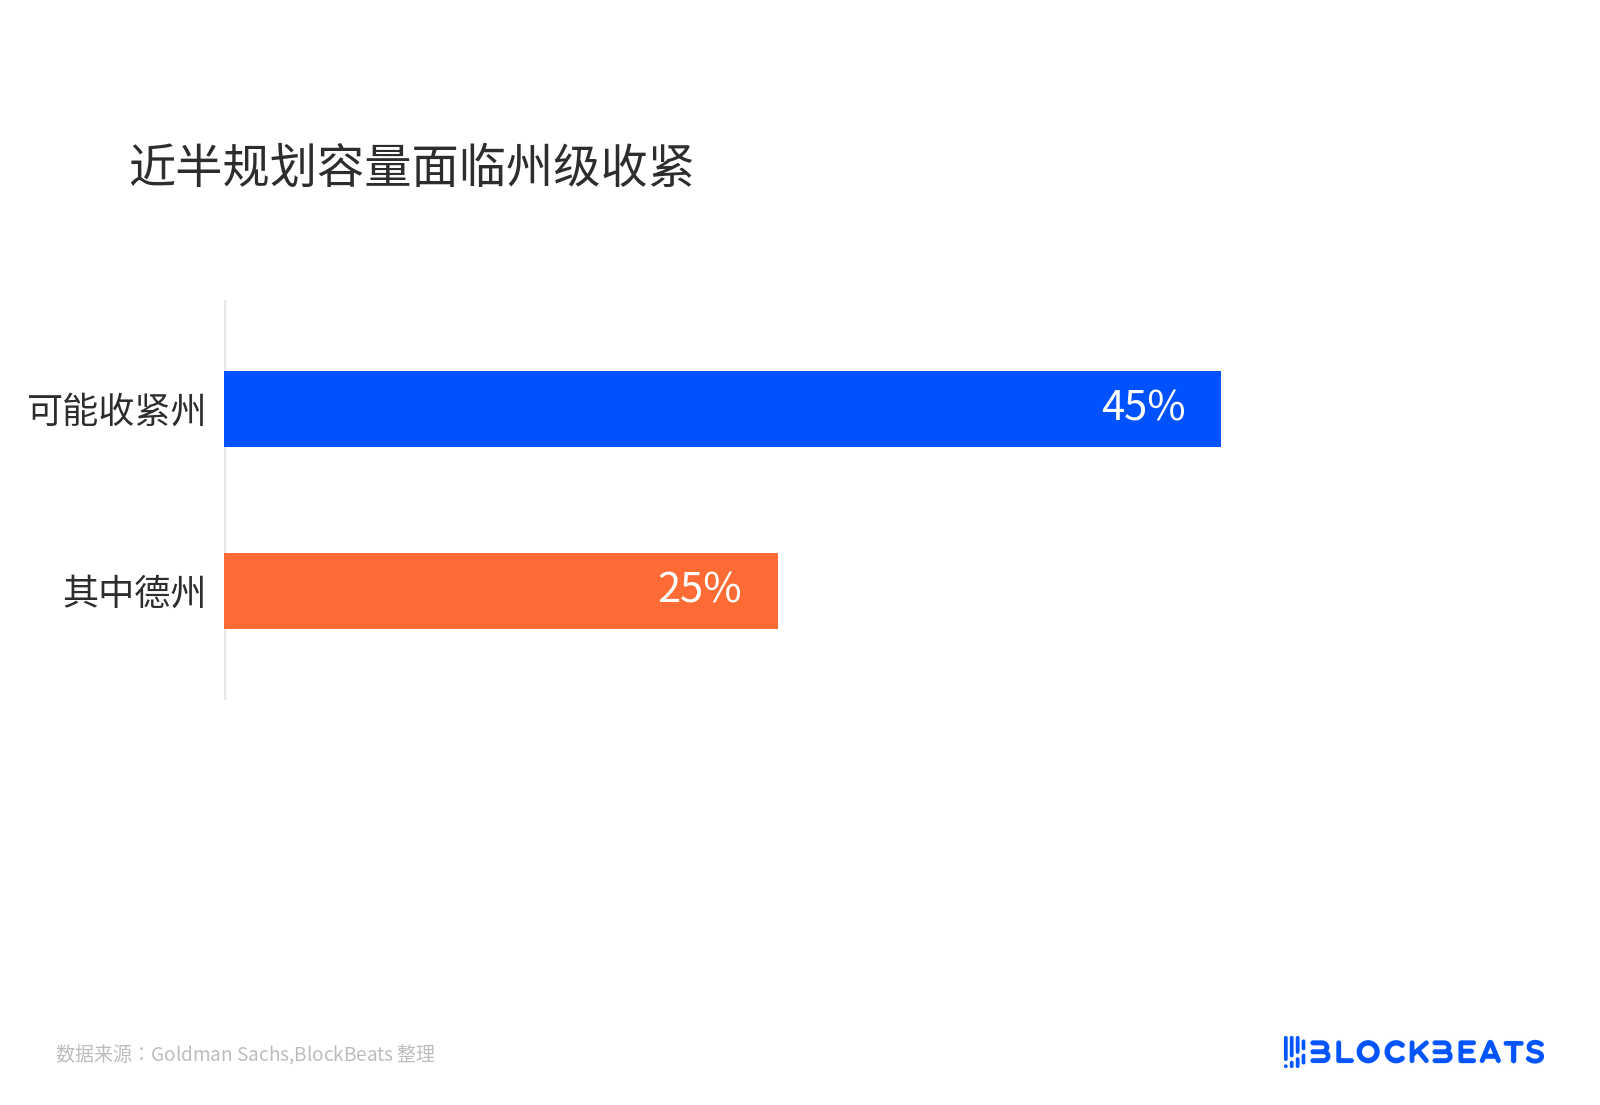
Planlanan kapasitenin yaklaşık yarısı eyalet düzeyinde sıkılaştırmayla karşı karşıya
Elektrik faturasını kendin ödemek lisansı geri getirir mi
En doğrudan zarar gören iki grup var: henüz elektrik alamamış madencilik şirketlerinin AI'ya geçişi ve borçla çip alıp kiralayan neocloud'lar. Değerlemeleri "önümüzdeki yıllarda elektriği gelire dönüştürme" varsayımına dayanıyor; onay süreci yavaşlarsa büyüme eğrisi de yavaşlar.
Diğer tarafta ise arz kısıtlı ortamda mevcut varlıklar olarak yeniden okunuyor. Meta yöneticisi Dina Powell McCormick, Wall Street Journal teknoloji konferansında seçimlerden sonra ABD'de yeni inşaat başlatmanın çok zor olacağını, mevcut kampüsleri genişletmenin görece kolay olduğunu ve neredeyse her hiperscale bulut sağlayıcısının kapasiteyi yurt dışına taşımayı tartıştığını söyledi.
Bu da sektörün kârından feragat etmeye başlamasının nedeni. OpenAI 5 Kasım'da bir topluluk sözleşmesi yayınlayarak kendi işlettiği kampüslerde elektrik faturasını ve destekleyici şebekeyi kendisinin karşılayacağını, proje iptal edildiğinde finansal garanti sağlayacağını, su, elektrik ve gürültü verilerini kamuya açıklayacağını taahhüt etti. Aynı hafta Google, Wyoming eyaletinin Laramie County bölgesindeki veri merkezi projesini doğruladı; uzun vadeli yatırım 17 milyar dolar ve elektriğin bir kısmı kendi kurduğu doğal gaz yakıt hücreleri ve karbon yakalamadan geliyor.
Sözleşmenin sınırları var. OpenAI'nin planı, iş ortaklarının inşa ettiği kapasiteyi açıkça kapsam dışı bırakıyor; Google'ın kendi ödediği elektrik faturası da yalnızca kendi kampüsünü kapsıyor. Daha erken sinyaller kamu hizmeti şirketlerinden geldi: Duke Energy'nin sözleşmeye bağladığı veri merkezi elektrik tedarik anlaşmaları yaklaşık 7,8 gigavat olup ikinci çeyrekten bu yana neredeyse durma noktasında; yönetim kalan hattı 2027'nin ilk yarısına erteledi.
İskontonun ne kadar süreceği, izinlerin mi yoksa siparişlerin mi önce yanıt vereceğine bağlı
Şu anki fiyatlama beklentiyi fiyatlıyor, politika henüz yürürlüğe girmedi. Vali Ocak'ta göreve başlayacak; kararnamenin derhal askıya alınması mı yoksa yatırımı elde tutmaya yönelik müzakerelere mi dönüleceği, eyalet meclisinin iki kanadının işbirliği yapıp yapmayacağı, kamu hizmeti komisyonunda görev değişikliği olup olmayacağı; bunlar birkaç aylık sürtüşme mi yoksa yıllarca süren kısıtlama mı olacağını belirliyor.
Talep tarafı yanıtı zaten veriyor. Duke'un hattının durması, geliştiricilerin kendilerinin de ertelediğini gösteriyor; eğer 2027'nin ilk yarısında sözleşmeler yeniden başlamazsa, arz kısıtı siyasi riskten gerçek sipariş aşağı yönlü revizyonuna dönüşecek.
Buna karşılık, eğer kendi elektrik faturasını ödeme ve topluluk sözleşmesi yerel yönetimlerin kabul etmeye razı olduğu yeni bir şablon haline gelirse, veri merkezleri daha pahalı ve daha yavaş hale gelecek, ancak talep ortadan kalkmayacak. Bu değerleme düşüşü de aslında büyüme eğiminin yeniden fiyatlanmasıdır; AI döngüsünün kendisi sona ermedi.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler