200 milyar dolarlık limiti tek seferde tüketen Oracle neden sert düştü?

TL;DR
· Piyasa söylentileri, Oracle'ın toplam 20 milyar dolarlık hisse senedi ve tahvil finansmanını ilerlettiğini ve Yatırımcı Günü'nde taahhüt edilen finansman üst limitini tamamen kullandığını gösteriyor.
· Yeni tahvil spreadleri ve kredi temerrüt takasları, yatırım yapılabilir not ile çöp tahvil seviyesine yakın fiyatlama arasında bir ayrışma olduğunu gösteriyor.
· İlgili enstrümanlar: ORCL ve yeni ihraç edilen tahvilleri ile CDS'leri, Microsoft/Meta/Google'ın tahvil ihraç penceresi, CoreWeave.
2 Kasım'da piyasa söylentileri, Oracle'ın toplam 20 milyar dolarlık hisse senedi ve tahvil finansmanını ilerlettiğini, 10 milyar dolarlık adi hisse senedi ve 10 milyar dolarlık kıdemli tahvil ihraç etmeyi planladığını ve beş gün önceki Yatırımcı Günü'nde taahhüt edilen 2027-2030 mali yılları finansman üst limitini tek seferde tamamen kullanacağını gösteriyor. Şirket hisseleri o gün %8,76 düşüşle kapandı ve Yatırımcı Günü'ndeki %10'u aşan artışın tamamını geri verdi.
Bu finansmanın kendisi sürpriz değil. Piyasayı geren şey fiyat.
Beş günde 20 milyar kullanıldı, hisse fiyatı başlangıca döndü
Her biri 100 milyar dolar olan iki ihraç planı aynı gün ilerletiliyor ve kullanım amacı oldukça geniş yazılmış: sermaye harcamaları, borç geri ödemesi, yatırımlar ve satın almalar, temettü ve geri alımlar listede. Bu, 20 milyar doların tamamının yapay zeka harcaması olarak sayılamayacağı anlamına geliyor, ancak veri merkezlerinin en çok nakit yakan kısmını gerçekten kapsıyor.
Hisse fiyatı tepkisi finansman yapısından daha doğrudan. Piyasa verileri, Cuma günü 130,67 dolardan kapandığını, Pazartesi 119,22 dolardan kapandığını, günlük %8,76 düşüşle 2 Kasım'a kadarki üç işlem gününde toplam yaklaşık %18 düştüğünü gösteriyor. Yatırımcı Günü'ndeki %10'u aşan yeşil mum, tek bir kırmızı mumla tamamen silindi ve yıl içi düşüş yaklaşık %33'e genişledi.
Baird analisti Rob Oliver, bu ihracın Yatırımcı Günü'nde açıklanan yapıyla tamamen tutarlı olduğunu ve piyasanın neden panik yaptığını anlamadığını düşünüyor. Bu söylem "yeni bilgi var mı" katmanında geçerli; tutar, tempo ve araçlar beş gün önce anlatılmıştı.
Ancak piyasa cevabı fiyata yazdı. Aynı yapı, farklı spreadler ve iskontolarla satıldığında finansman maliyeti tamamen farklı olur. Satış, bu sefer satışın ne kadar pahalıya geldiğini yansıtıyor.
Not hâlâ yatırım yapılabilir, fiyat çöp tahvil kapısında
Önce karıştırılması kolay bir şeyi ayırt edelim: Derecelendirme kuruluşları ile tahvil piyasası aynı şeyi söylemiyor. Moody's Oracle'a Baa2 ve negatif görünüm veriyor, S&P ve Fitch BBB veriyor; hepsi hâlâ yatırım yapılabilir aralıkta. Ancak tahvil alıcılarının talep ettiği telafi başka bir standartla belirleniyor.
Piyasa kotasyonlarına göre, yeni tahvillerin aynı vadeli ABD Hazine tahvillerine göre spreadi yaklaşık 240 ila 335 baz puan, en uzun vadenin kuponu %8,6'nın üzerine konuşuluyor. Beş yıllık kredi temerrüt takası, yani tahvil temerrüdüne karşı sigorta maliyeti, yaklaşık 292 baz puan ve bir yıl içinde yaklaşık %265 arttı.
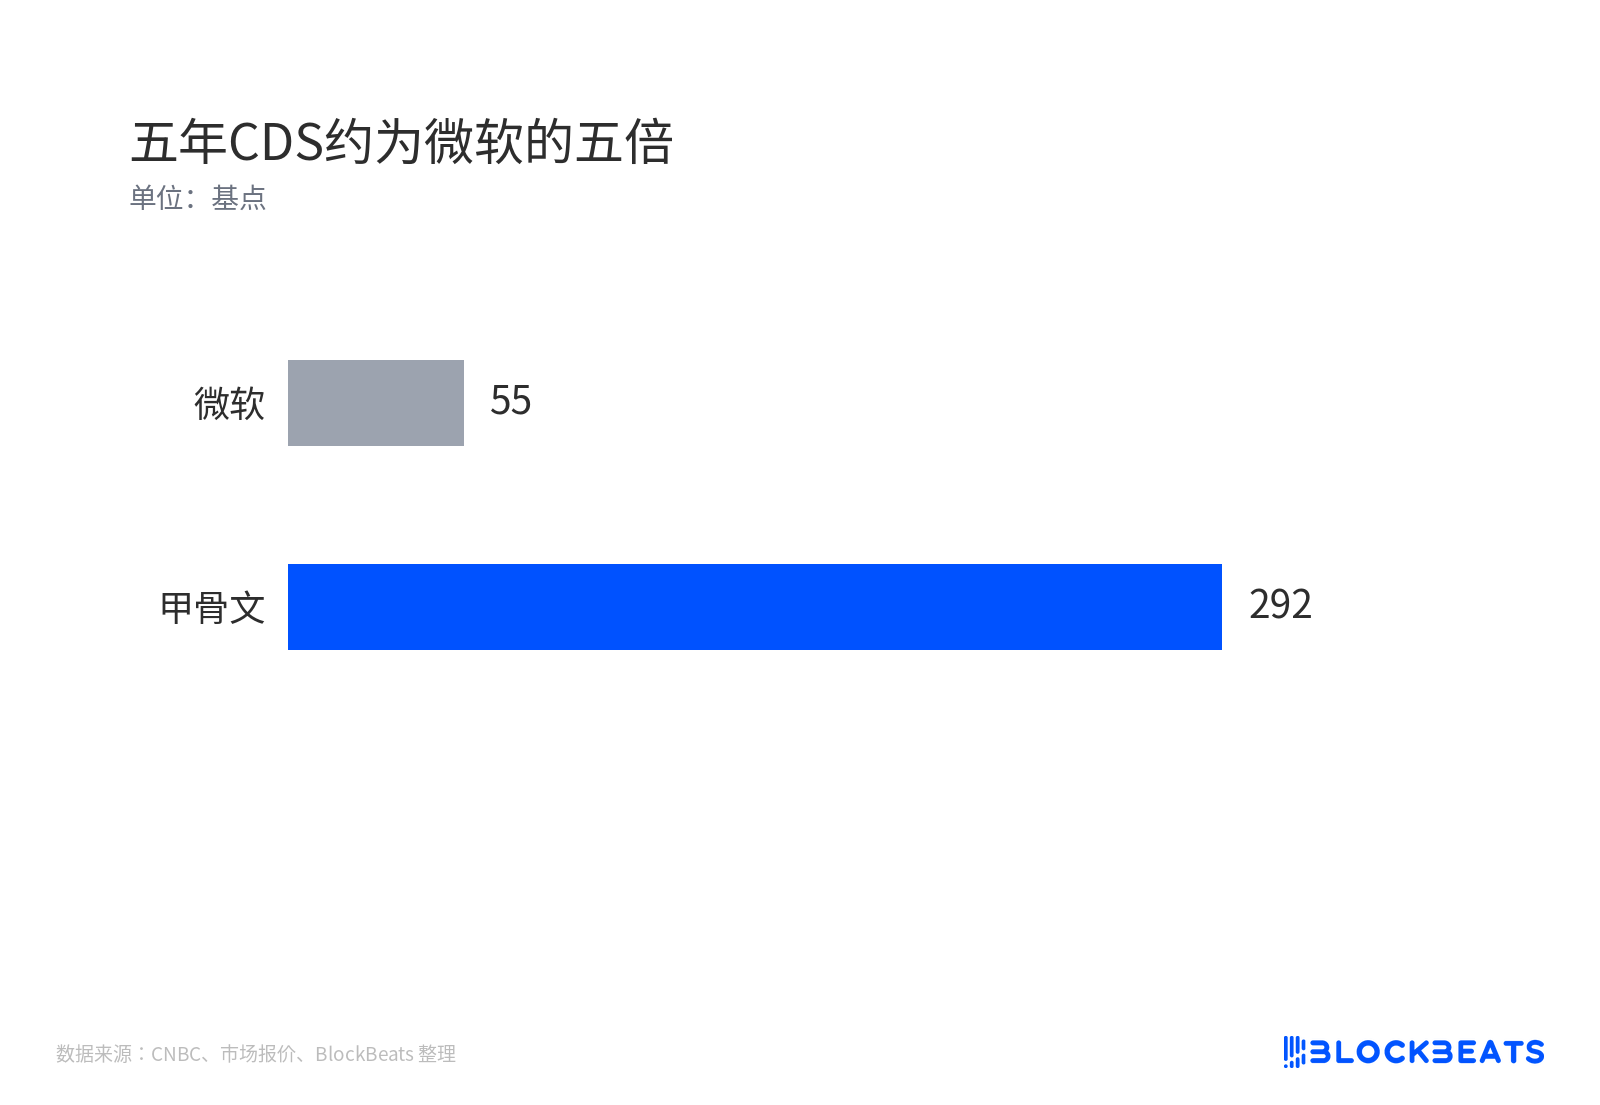
Beş yıllık CDS, Microsoft'un yaklaşık beş katı
Yatay karşılaştırma daha net gösteriyor. Oracle'ın 2066 vadeli mevcut tahvillerinin getirisi yaklaşık %8,4, Apple ve Microsoft'un benzer vadeli tahvilleri ise yaklaşık %6,1. Her ikisi de yatırım yapılabilir seviye olarak adlandırılsa da borçlanma maliyeti arasında iki puandan fazla fark var.
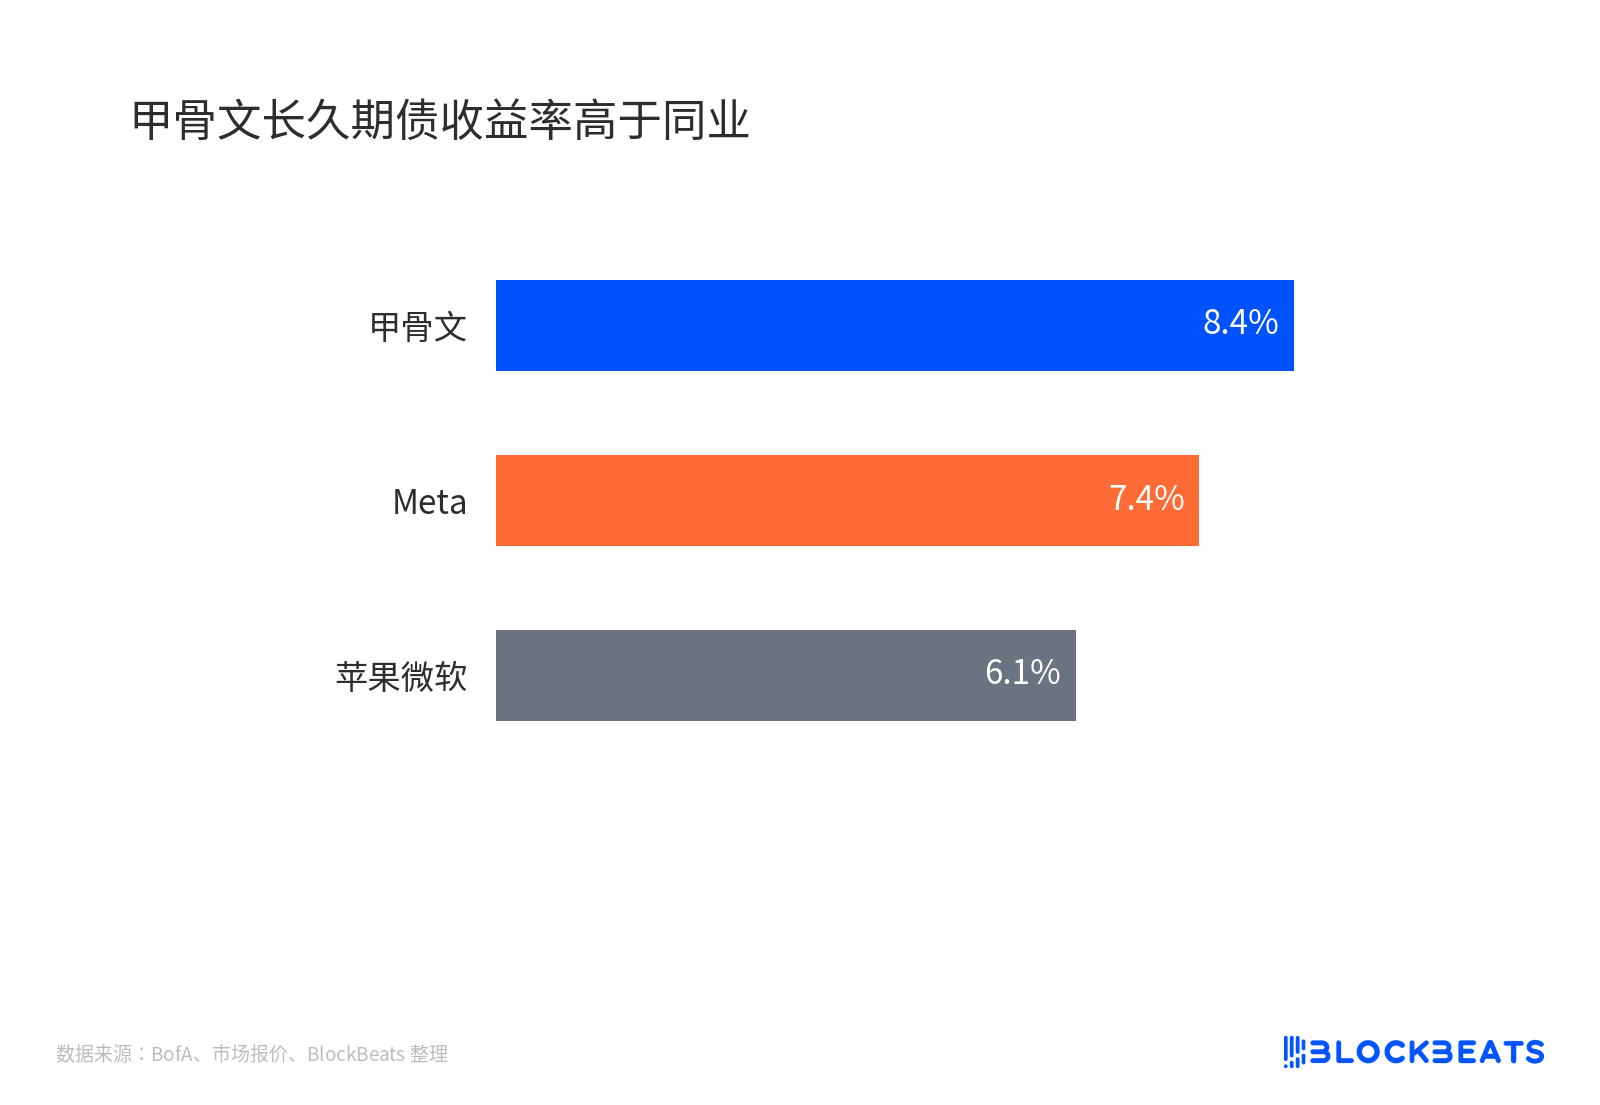
Oracle'ın uzun vadeli tahvil getirisi emsallerinin üzerinde
Kredi araştırma kuruluşu CreditSights daha doğrudan söylüyor: Oracle'ın yeni tahvilleri ikincil piyasada BB seviyesi gibi, yani çöp tahvillerin üst kademesinde işlem görüyor. Kuruluş aynı zamanda bunun önümüzdeki yıllardaki sermaye harcamaları için son halka arz tahvili olduğunu düşünüyor. İlk cümle bugünkü fiyatlamayı, ikinci cümle ise geleceğe dair tahmini yansıtıyor.
Üst sınır kamu piyasasını kilitledi, bilanço dışını kilitleyemedi
Yatırımcı gününde şirket, 200 milyar doları bu döngünün son kamu piyasası finansmanı olarak tanımladı. Şirketin planına göre, 2029 mali yılından itibaren büyüme öz kaynaklarla finanse edilecek ve net borç/düzeltilmiş FAVÖK oranı 3,5 katın altına düşecek.
Sorun bu taahhüdün sınırlarında. 200 milyar dolarlık üst sınır kamu piyasasındaki hisse senedi ve tahvilleri kapsıyor; mevcut borçların yeniden finansmanını içermiyor ve kiralama, tedarikçi finansmanı ile müşteri ön ödemelerini otomatik olarak kapsamıyor. Şirketin açıkladığı kapsam, ileride tedarikçi finansmanı türünde borçların olacağını gösteriyor; tahvil koşullarında finansal taahhüt bulunmuyor ve ek borçlanmayı da kısıtlamıyor.
Bu, iki farklı yorumun neden aynı anda var olduğunu açıklıyor. UBS analisti Karl Keirstead daha önce bu üst sınırı finansman kaygısının hafiflemesi olarak değerlendirmişti. Dynasty'den Pat Nerney ise bunu bir anlatı sınırı olarak görüyor. Eğer 2027 mali yılının ikinci yarısında şirket yeniden piyasaya dönerse, "son tahvil" söylemi tutunamaz.
"Son tahvil" 2028 mali yılı nakit akışıyla kendini kanıtlamalı
Henüz netleşmeyen iki rakam daha var. Hisse senedinin nihai ihraç fiyatı ve hisse sayısı belirlenmedi. Piyasada dolaşan yaklaşık %11 indirim ve 116 dolar civarına karşılık gelen bilgi, fiyatlama aşamasındaki söylentilerden ibaret. Geçen cuma 130,67 dolarlık kapanış fiyatına göre hesaplandığında, 100 milyar dolar yaklaşık 76,5 milyon hisseye ve yaklaşık %2,5 seyreltmeye karşılık geliyor. İndirim gerçekleşirse hisse sayısı ve seyreltme oranı daha da yüksek olacak.
Diğeri ise serbest nakit akışı, yani işletme gelirlerinden sermaye harcamaları düşüldükten sonra kalan para. Şirket, 2028 mali yılının ikinci yarısında pozitife dönmesini ve 2029 mali yılında en az 300 milyar dolar olmasını öngörüyor. Bu eğri gerçekleşene kadar Oracle'ın borç büyüklüğü hâlâ kendi verdiği takvime bağlı.
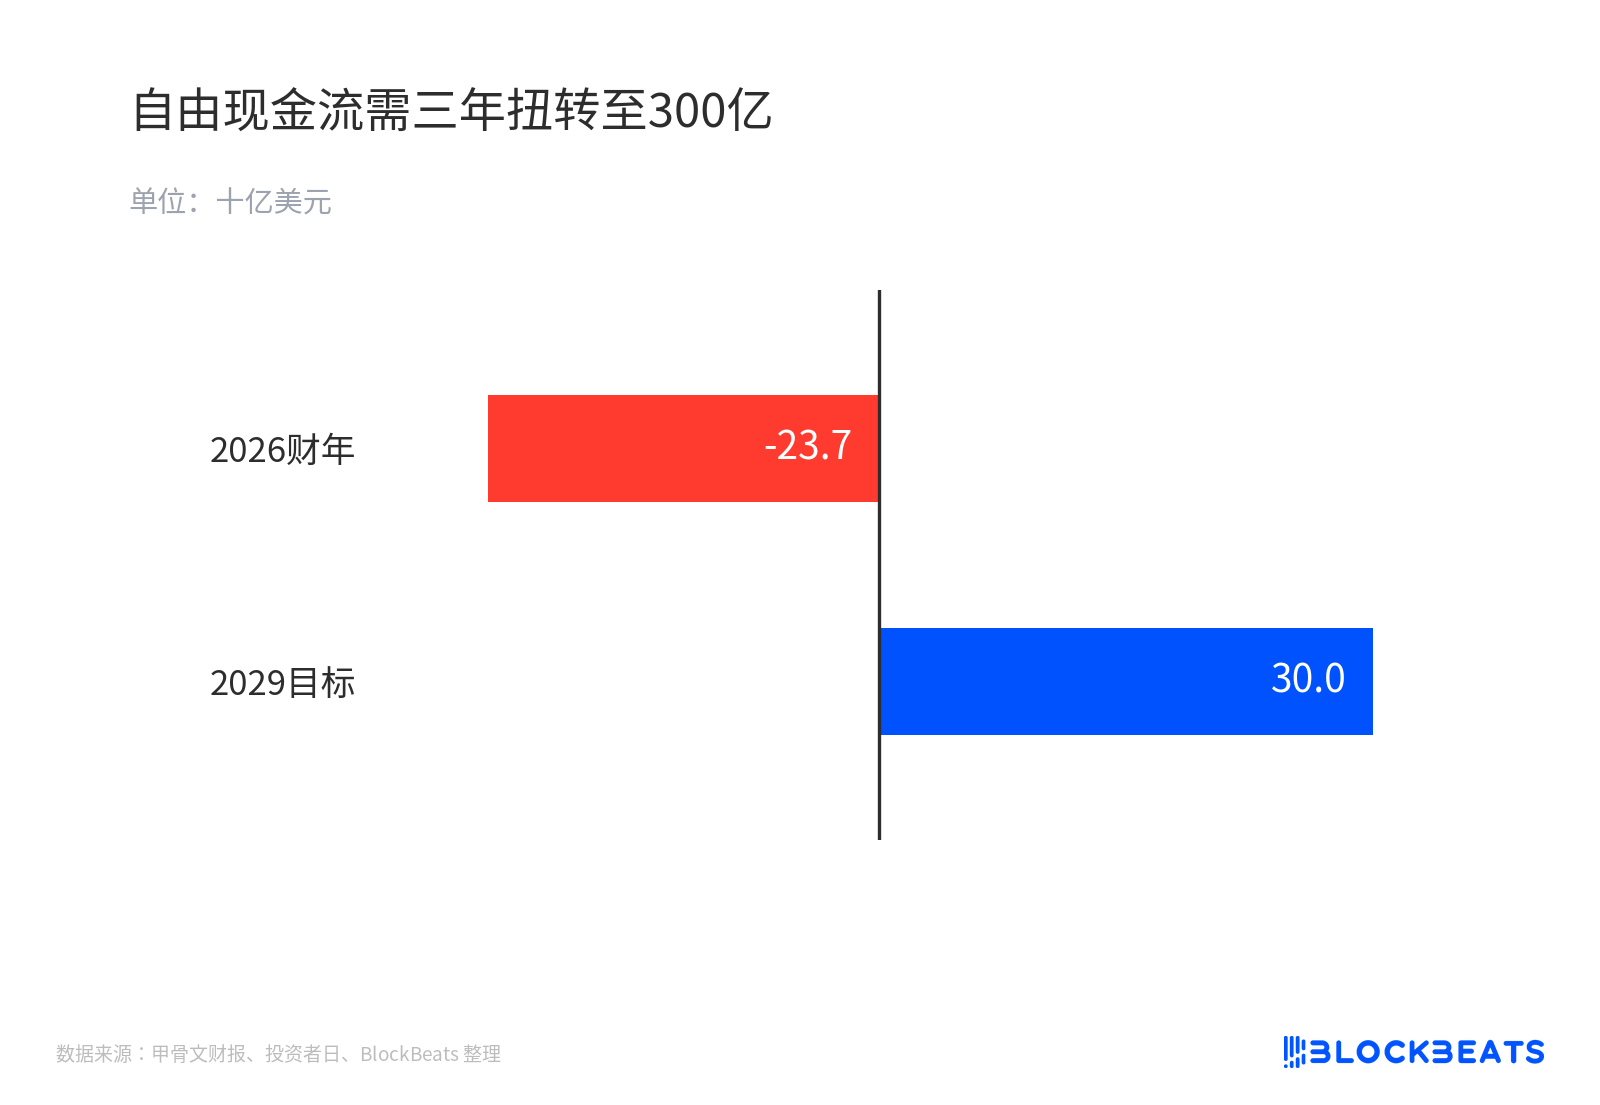
Serbest nakit akışının üç yıl içinde 30 milyara çevrilmesi gerekiyor
Borç ölçütüne de dikkat etmek gerekiyor. 20 milyar dolarlık üst sınırın ötesinde, kiralama, tedarikçi finansmanı ve müşteri ön ödemeleri kısıt kapsamında değil. Bu yükümlülüklerin ne kadar hızlı büyüyebileceği, "son hamle" söyleminin asıl stres testidir.
Sermaye maliyeti yeniden belirlendi. Yeni borcun fazladan faizi, hisse senedinin olası iskontosu ve bir yıl içinde yaklaşık %265 artan kredi temerrüt takasları, piyasanın Oracle'ın AI altyapısına biçtiği fiyatı birlikte oluşturuyor. Bu fiyatın yukarı yönlü hareket edip etmeyeceği, hisse senedinin nihai fiyatlamasına, 2028 mali yılı nakit akışına ve 20 milyar sınırının ötesinde daha ne kadar borcun büyüyebileceğine bağlı.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler