Goldman Sachs MSFT analizi: Azure %48 büyüdü, bulut brüt kâr marjı toparlandı, Microsoft'un yapay zeka yatırım getirisi dönüm noktasına ulaştı mı?
TL;DR
·Azure geliri sabit döviz kurları üzerinden yıllık bazda %48 arttı; %44 ila %45'lik rehberliği aşarak önceki çeyreğe göre daha da hızlandı.
·Bulut brüt kâr marjı %65'ten %66'ya yükseldi; büyüme ve kârlılık paralel olarak iyileşti.
·Finansal kiralama dahil sermaye harcaması 45,2 milyar dolar oldu; yıllık bazda %30 artışla piyasanın beklediği %48'lik artışın altında kaldı.
·M365 ticari bulut büyümesi, üst segment ürün yükseltmeleri ve GitHub Copilot tüketim tipi gelirleriyle desteklendi; AI ticarileşmesi birden fazla kanaldan gelir katkısı sağlıyor.
·Ticari siparişler ve kalan performans yükümlülüklerinin büyüme hızı bir miktar geriledi; ilerleyen dönemde yüksek baz etkisi ve teslimat temposuyla birlikte değerlendirilmesi gerekiyor.
Goldman Sachs, Al tavsiyesini ve 640 dolarlık hedef fiyatını koruyor; yeni kapasite, hesaplama gücü tahsisi ve yatırılan sermayenin getirisi hâlâ kilit değişkenler.
Microsoft, bulut işinde büyümenin hızlandığı, kâr marjının toparlandığı ve aynı zamanda sermaye harcamasının beklentilerin altında kaldığı bir finansal tablo açıkladı.
Goldman Sachs'ın 28 Ekim'de yayımladığı 2027 mali yılı birinci çeyrek ön değerlendirmesine göre, Microsoft'un bu çeyrekteki Azure geliri sabit döviz kurları üzerinden yıllık bazda %48 arttı; bu, önceki %44 ila %45'lik rehberliğin ve piyasanın %45'lik beklentisinin üzerinde gerçekleşti. Önceki çeyrekteki %42'lik büyümeye kıyasla artış daha da hızlandı. Goldman Sachs raporunun yayımlandığı sırada Microsoft hisseleri kapanış sonrası işlemlerde yaklaşık %4 yükseldi.
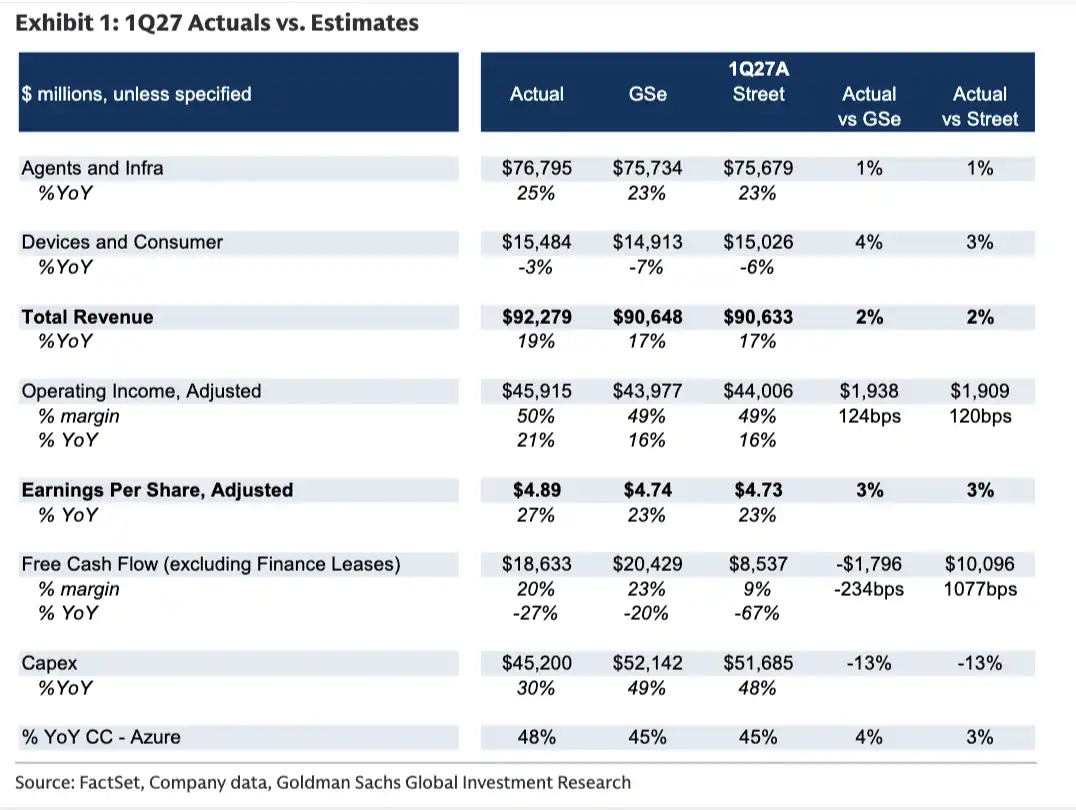
Çeyrekte toplam gelir yaklaşık 92,279 milyar dolar oldu; yıllık bazda %19 artışla piyasa beklentisini yaklaşık %2 aştı. Düzeltilmiş hisse başına kâr 4,89 dolar ile piyasanın 4,73 dolarlık beklentisinin yaklaşık %3 üzerinde gerçekleşti.
Bu veriler, Microsoft'un AI yatırımlarına gelir tarafında daha fazla destek sağlıyor. Ancak finansal tablo sonrası temel soru hâlâ şu: Yeni hesaplama kapasitesi devreye girdikçe bulut işi büyümeyi sürdürebilecek mi ve kâr marjı iyileşmesi ne kadar sürecek?
Azure büyümesi hızlandı, bulut brüt kâr marjı toparlandı
Azure, bu çeyreğin en öne çıkan büyüme kaynağı oldu. Sabit döviz kurları üzerinden %48'lik gelir artışı hem rehberliğin üzerinde hem de önceki çeyreğin hızlanma eğilimini sürdürüyor.
Aynı zamanda Microsoft'un bulut brüt kâr marjı önceki çeyrekteki %65'ten %66'ya yükseldi. AI altyapısını sürekli genişleten Microsoft için brüt kâr marjındaki değişim, gelir artışının kârlılığa dönüşüp dönüşmediğini izlemek açısından önemli bir gösterge. Çeyreklik toparlanma olumlu bir sinyal sunuyor; ancak bunun sürekli bir iyileşmeye dönüşüp dönüşmeyeceği, yeni kapasitenin kullanım durumu ve maliyet değişimlerinin izlenmesini gerektiriyor.
Goldman Sachs, 2027 mali yılında Azure büyümesinin ritmini ve boyutunu kazanç çağrısının ana odak noktaları arasında sıralıyor; özellikle Microsoft'un hesaplama gücünü kendi ürünleri ile üçüncü taraf müşteriler arasında nasıl dağıttığına ve 2027'de yeni veri merkezi kapasitesinin görünürlüğüne dikkat çekiyor.
Hesaplama gücü dağılımı, Microsoft'un farklı iş kollarının büyüme ritmiyle doğrudan ilişkili: kendi AI ürünleri altyapı desteğine ihtiyaç duyarken, dış müşterilerin bulut talebinin de kapasiteyle karşılanması gerekiyor. Yeni arzın ne zaman devreye gireceği ve hangi iş kollarına tahsis edileceği, talebin gelire dönüşme hızını etkileyecek.
Copilot yükseltmeleri tetikliyor, sermaye harcaması yapısı hâlâ izlenmeli
Azure'un yanı sıra, Microsoft 365 ticari bulutta da büyümenin hızlandığına dair işaretler görülüyor.
Rapor bazında, M365 ticari bulut geliri sabit döviz kuru üzerinden yıllık %18 artışla önceki çeyrekteki %15'in üzerine çıktı. Geçen yılın aynı dönemindeki gelir tanımlamasından kaynaklanan karşılaştırılabilir baz etkisi düzeltildiğinde büyüme %19 olurken, önceki çeyrekte bu oran %16'ydı.
Büyüme esas olarak müşterilerin Copilot, E5 ve E7 gibi üst düzey ürünlere yükseltme yapmasından kaynaklanıyor ve kullanıcı başına ortalama geliri (ARPU) artırıyor; GitHub Copilot'un kullanım bazlı faturalandırılan tüketim gelirindeki artış da itici bir faktör oluşturuyor. Bu, AI ticarileşmesinin hem kurumsal müşterilerin abonelik yükseltmeleriyle hem de gerçek kullanım hacminin artmasıyla gelire katkı sağlayabileceği anlamına geliyor.
Buna karşılık, M365 tüketici bulut büyümesi önceki çeyrekteki %22'den %16'ya yavaşladı; kurumsal ve tüketici tarafındaki performans farklılaşıyor.
Goldman Sachs, E7 yükseltmesine ilişkin erken geri bildirimleri ve bu yükseltme döngüsünün geçmiştekilerden nasıl farklılaştığını daha yakından anlamak istiyor. Aynı zamanda, kurumsal müşterilerin Foundry gibi ürünleri kullanarak farklı modellere nasıl eriştiği ve bunları nasıl yönettiği, ön saflarda konuşlandırılan mühendislerin müşterilerin AI projelerini hayata geçirmesine nasıl yardımcı olduğu da ilgilendiği konular arasında.
Sermaye harcaması tarafında, Microsoft çeyrek içinde finansal kiralamalar dahil 45,2 milyar dolar yatırım yaptı; bu, yıllık %30 artışa işaret ediyor ancak piyasa beklentisi olan yaklaşık 51,7 milyar dolar ve %48'lik yıllık artışın altında kaldı.
Ancak tek çeyrekteki yatırımın beklentinin altında kalması, yıllık yatırım patikasının değiştiğini göstermek için henüz yeterli değil. Goldman Sachs, yönetimin sermaye harcaması ve yatırılan sermaye getirisi görünümünü güncellemesini beklemeye devam ediyor.
Harcama yapısı da dikkat çekici: kısa vadeli varlıkların sermaye harcaması içindeki payı önceki yaklaşık üçte ikiden yaklaşık dörtte üçe yükseldi. Varlık yapısındaki değişimle birlikte, sonraki amortisman, kullanım oranı ve yatırım geri kazanım durumu, AI altyapısının ekonomik verimliliğini değerlendirmede önemli değişkenler haline gelecek.
640 dolarlık hedef fiyatın arkasında, arz ve getirinin hâlâ doğrulanması gerekiyor
Sipariş göstergeleri her alanda hızlanmış değil. Microsoft'un ticari siparişleri sabit döviz kuru bazında yıllık %11 düştü; Goldman Sachs bunu büyük ölçüde geçen yılın aynı dönemindeki %111'lik artışın yarattığı yüksek baz etkisine bağlıyor. Ticari kalan performans yükümlülüğü (RPO, yani sözleşmeye bağlanmış ancak henüz gelir olarak tanınmamış sözleşme tutarı) yıllık %73 arttı ve önceki çeyrekteki %84'ün altında kaldı.
Kalan performans yükümlülüğü hâlâ yüksek bir büyüme hızını koruyor, ancak bunun gelire dönüşme hızının sözleşme süresi, teslimat düzenlemeleri ve hesaplama gücü arzıyla birlikte değerlendirilmesi gerekiyor. Ticari siparişlerdeki yıllık düşüşün de geçen yılın yüksek baz etkisi bağlamında anlaşılması gerekiyor.
Goldman Sachs, Microsoft için "Al" notunu ve 640 dolarlık 12 aylık hedef fiyatını koruyor; değerlemesini önümüzdeki 12 aylık düzeltilmiş net kâra 28 kat fiyat-kazanç oranı uygulayarak yapıyor. Raporun kullandığı 27 Ekim kapanış fiyatı olan 531,33 dolara göre bu, yaklaşık %20,5'lik bir yukarı potansiyele işaret ediyor.
Bu değerlendirme hâlâ birkaç riskle karşı karşıya: kendi geliştirdiği çiplerin beklenenden yavaş devreye girmesi, pazar payı artışını ve brüt kâr marjı genişlemesini sınırlayabilir; Azure dışı kalemlere beklenmedik ek yatırımlar sermaye tahsisini etkileyebilir; kilit yönetim değişiklikleri ve müşterilerin daha geniş ölçekte özel yazılıma yönelmesi de iş üzerinde baskı yaratabilir.
Bu çeyrek özelinde Azure büyümesi, bulut brüt kâr marjı ve sermaye harcamaları birlikte olumlu sinyaller oluşturuyor. Bir sonraki adımda doğrulanması gerekenler: yeni veri merkezlerinin planlandığı gibi teslim edilip edilemeyeceği, kendi geliştirdiği çiplerin sorunsuz şekilde devreye girip giremeyeceği ve Copilot gibi ürünlerin müşterileri ücretli yükseltmelere sürdürülebilir şekilde yönlendirip yönlendiremeyeceği. Bu değişkenler, Microsoft'un AI talebini daha fazla gelire, kâra ve nakit akışına dönüştürüp dönüştüremeyeceğini belirleyecek.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler