Anthropic izahnamesi analizi: 807 milyar dolar zarar etti, neden işletme nakit akışı pozitif?

Claude'un geliştiricisi Anthropic nihayet defterlerini halka açık piyasanın önüne koydu. 26 Ekim'de şirket, ABD Menkul Kıymetler ve Borsa Komisyonu'na halka açık S-1 izahnamesini sundu ve "ANT" koduyla Nasdaq'ta halka arz başvurusunda bulundu; ihraç fiyatı ve hisse sayısı hâlâ boş bırakıldı.
Bu belgeyi açtığınızda insanı en çok durduran şey, kâr tablosu ile nakit akış tablosunun tamamen farklı izlenimler vermesidir. İlk yarıda net zarar yaklaşık 80,7 milyar dolar iken, işletme faaliyetleri yaklaşık 3,9 milyar dolar net nakit girişi sağladı. Aynı şirketin işi nasıl olur da bu iki rakamı aynı anda ortaya çıkarır?
Cevap zararın bileşiminde saklı. Ancak bu finansal araçları açmadan önce, Claude'un günlük işine daha yakın bir değişiklik daha var. İzahnamede açıklanan çeyreklik tablolara göre, ikinci çeyrek geliri o çeyreğin işletme giderlerini aşmış durumda.
Claude'un geliri, çeyrek giderlerini karşılayabiliyor mu?
Önce çeyreklik işletme performans tablosuna bakalım. İkinci çeyrekte işletme kârı 974 milyon dolara ulaştı ve işletme kâr marjı yaklaşık %8,4 oldu. Gelir oranına çevrildiğinde, o çeyrekte kaydedilen her satış, tabloda gösterilen işletme giderleri düşüldükten sonra az da olsa işletme kârı bırakabiliyor.
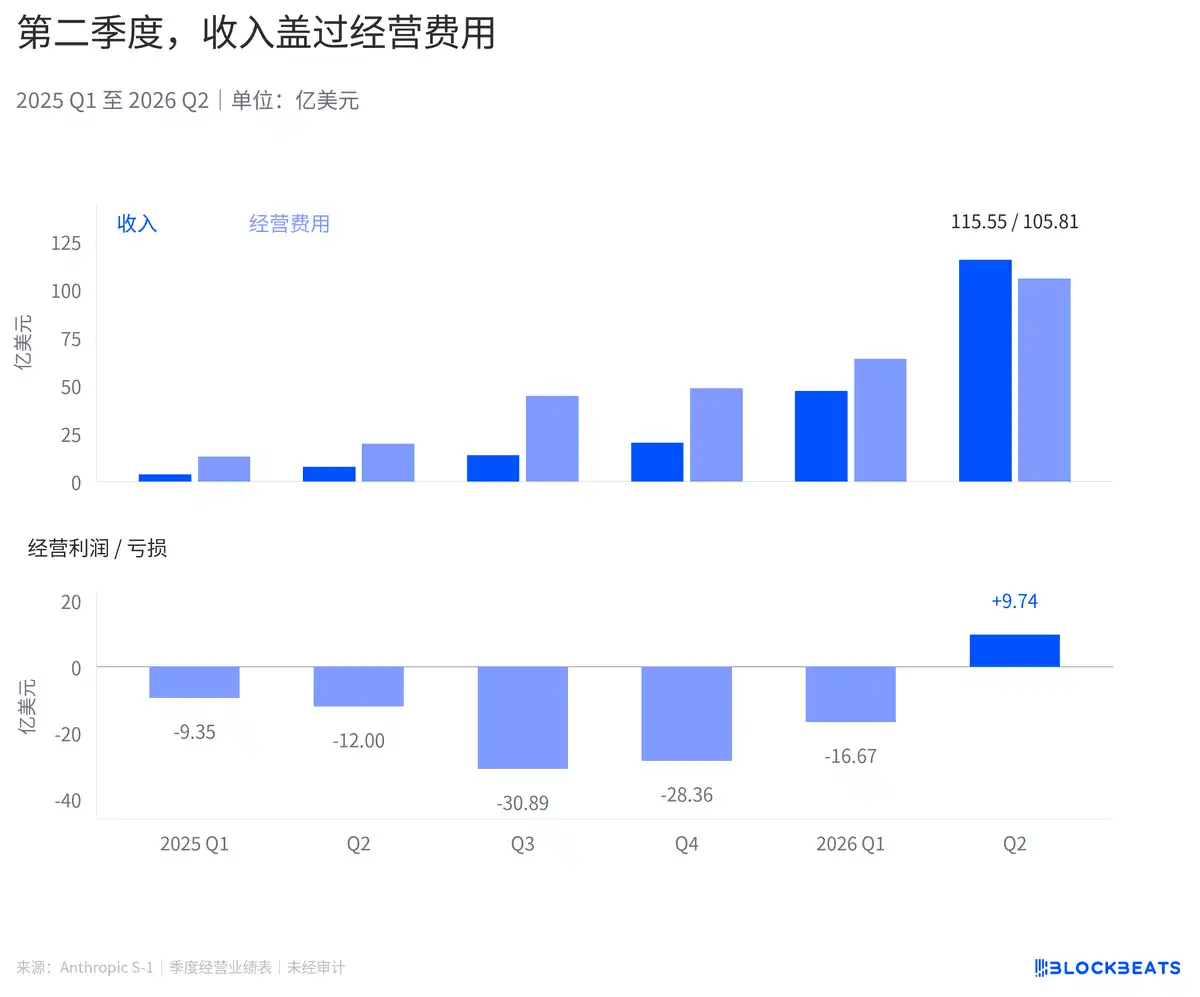
İkinci çeyrek geliri işletme giderlerini aştı, işletme kârı pozitife döndü
Yukarıdaki grafikten görülebileceği gibi, başabaş çizgisini aşmanın nedeni gelir artışının giderlerin önüne geçmesidir. Hesaplama gücü ve personel faturaları hâlâ artıyor, satış ve iş birliği giderleri de genişliyor; ancak gelir daha hızlı yükseliyor. Bu, yatırımları kısarak kâr sıkıştırmaktan farklı bir işletme değişimidir.
Ancak zamanı tüm ilk yarıya çevirdiğimizde, işletme faaliyetleri hâlâ yaklaşık 693 milyon dolar zarar kaydetti. İkinci çeyrekte kazanılan işletme kârı, ilk çeyreğin bıraktığı açığı henüz tamamen kapatamadı. Yalnızca en son çeyreğe bakmak ile yalnızca altı aylık toplama bakmak farklı sezgiler verecektir.
Şirket önceki yılda gider gösterim şeklini değiştirdi; başlangıçta işletme maliyeti, Ar-Ge gibi işlevlere göre sınıflandırılan kalemleri hesaplama gücü, personel gibi nitelik sınıflandırmasına çevirdi ve geçmiş dönemler de yeni şekle göre yeniden düzenlendi. Brüt kâr artık ayrıca gösterilmiyor.
Dolayısıyla, satılan her ek model hizmetinden ne kadar brüt kâr kalacağı sorusunun cevabı bilinmiyor.
İşletme başabaş çizgisine yaklaşmışken, devasa net zarar nereden geliyor?
Kâr tablosunda, işletme sonucundan sonra büyük bir finansal araç kâr-zarar kalemi daha var. Şirket daha önce dönüştürülebilir tahvil gibi yöntemlerle finansman sağlamıştı; bu araçların geçerli muhasebe kurallarına göre yeniden ölçülmesi gerekiyor. İzahname, dönüştürülebilir tahviller ve benzerlerinin gerçeğe uygun değer değişimlerinin esas olarak şirket değerlemesindeki artıştan kaynaklandığını açıklıyor.
Bunu aynı anda güncellenen iki defter olarak düşünebilirsiniz. Biri Claude'un hizmet satışlarını, hesaplama gücü kullanımını ve personel maliyetlerinin ödenmesinin sonuçlarını kaydeder; diğeri ise değerleme değişiklikleriyle birlikte finansman düzenlemelerinin onaylanması gereken kâr ve zararını kaydeder. İkinci defterdeki zararlar da nihai net zarara dahil olur.
Nakit akış tablosunda şirket, dönüştürülebilir tahviller, türev yükümlülükler ve gelecekteki özkaynak basit anlaşmalarıyla ilgili gerçeğe uygun değer değişikliklerini yaklaşık 724 milyar dolar tutarında geri ekler. Bu tür bir geri ekleme, gelir tablosundaki nakit dışı kalemlerin etkisini ortadan kaldırır ve bu nedenle banka hesabına aynı tutarda bir para girişi olmaz.
Net zarar, finansal araçlar, diğer nakit dışı kalemler ve işletme sermayesi düzeltmelerinden sonra net işletme nakit girişine dönüşür
Nakit akış tablosuna göre hesaplandığında, bu işletme sermayesi değişiklikleri ilk yarıda toplamda yaklaşık 1,168 milyar dolar net giriş katkısı sağladı. Şirket yönetim tartışmasında, nakit akışındaki iyileşmenin tedarikçi ödemeleri ve müşteri tahsilatlarının zamanlamasından da etkilendiğini belirtiyor. Peşin tahsilat, ödemelerin ertelenmesi veya geçmişte peşin ödenen hesaplama gücünün tüketilmesi, belirli bir dönemde nakit performansının kâr performansından daha iyi görünmesine yol açabilir.
Dolayısıyla işletme nakit akışının pozitife dönmesi pratik bir anlam taşır ve o dönemde işletme gelir-gider sonucunun değiştiğini gösterir. Yine de tahsilat ve ödeme ritmi içinde okunması gerekir; tek başına gelecek her çeyrekte aynı nakit yaratma kapasitesinin korunacağını kanıtlamaz.
Hesapta bu kadar nakit varsa, gelecekteki hesaplama gücü ödenebilir mi?
Şimdi paranın nereden geldiğine bakalım. İzahname nakit akış tablosuna göre, ilk yarıda finansman faaliyetlerinden net giriş yaklaşık 1.108 milyar dolar oldu. İşletme faaliyetlerinden sağlanan nakitle karşılaştırıldığında, bu dönemde fon takviyesinin ana kaynağı finansmandır.
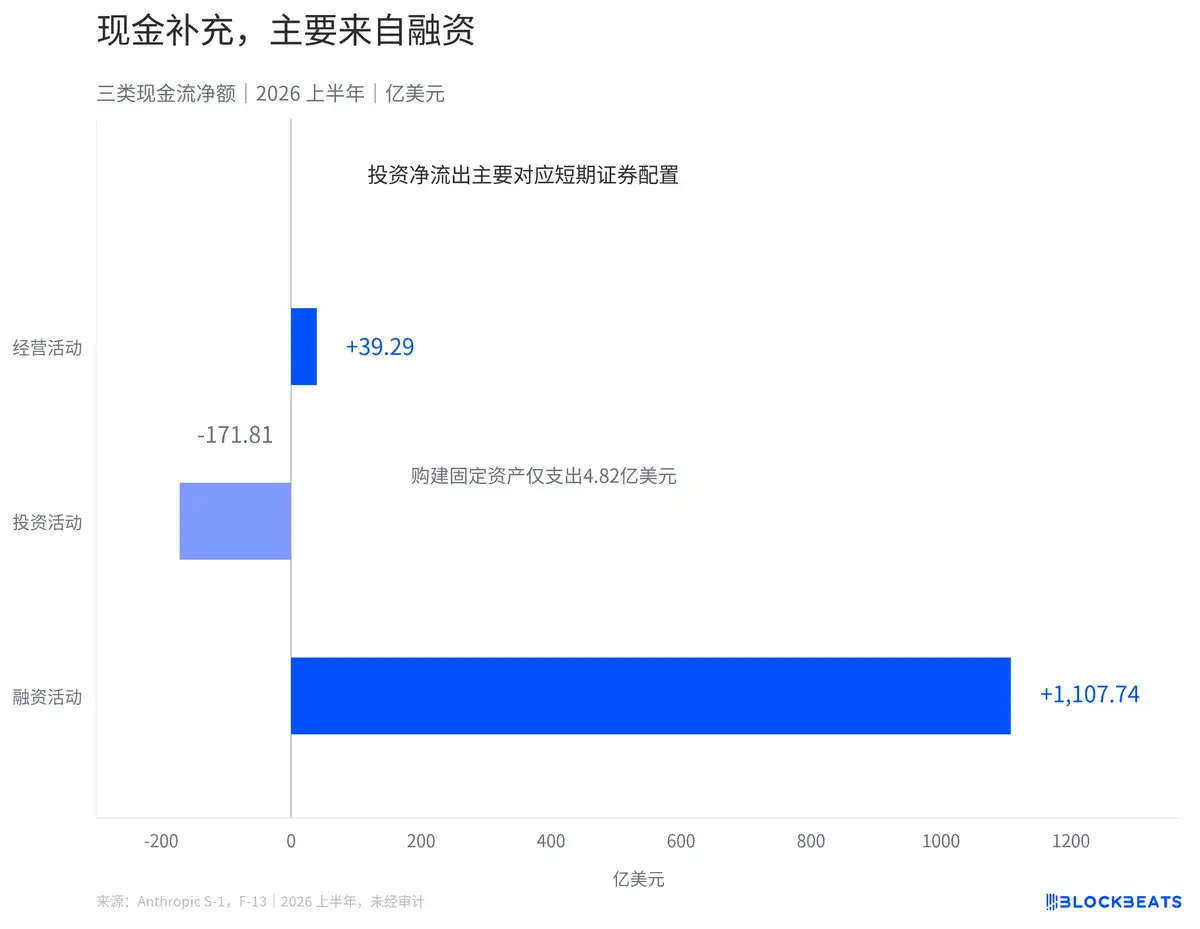
İlk yarıda finansman nakit akışı işletme nakit akışının çok üzerindeydi; net yatırım çıkışı esas olarak kısa vadeli menkul kıymet tahsisine karşılık geliyor
Yatırım faaliyetlerinden net nakit çıkışı, sunucu ve veri merkezi satın alınmasına değil, paranın önemli bir kısmının kısa vadeli menkul kıymet alımında kullanılmasına karşılık geliyor.
Aynı dönemde maddi duran varlık alımı ve inşası için nakit harcaması 482 milyon dolar olup, toplam net yatırım çıkışının çok altındadır. Kısa vadeli menkul kıymet alımı nakit akış tablosundaki yatırım harcamalarını artırır, ancak bu parayı hesaplama gücü inşaat maliyeti olarak tüketilmiş saymak doğru olmaz. Model eğitiminin hesaplama gücü maliyetleri de basitçe maddi duran varlık alım ve inşa harcamalarıyla eşitlenemez.
İzahnameye göre, yıl ortasında nakit, nakit benzerleri ve kısa vadeli yatırımlar toplamı yaklaşık 1.317 milyar dolar. Bu rezervi anlamak için hem kaynağını hem de kullanım amacını birlikte hatırlamak gerekir; finansman bugünkü fon havuzunu takviye etti, gelecekteki sözleşme düzenlemeleri ise bu paranın ne zaman ödenmesi gerekeceğini belirleyecek.
Eklerde açıklanan satın alma taahhütlerinde, kalan vadesi bir yılı aşan iptal edilemez anlaşmalar, altı ay sonra önceki yıl sonuna göre yaklaşık 4,9 katına yükseldi. Bu rakamlar, halihazırda kilitlenmiş tedarik yükümlülüklerini gözlemliyor; gelir kısa vadede yavaşlasa bile sözleşmelerin aynı şekilde küçülmesi gerekmiyor.
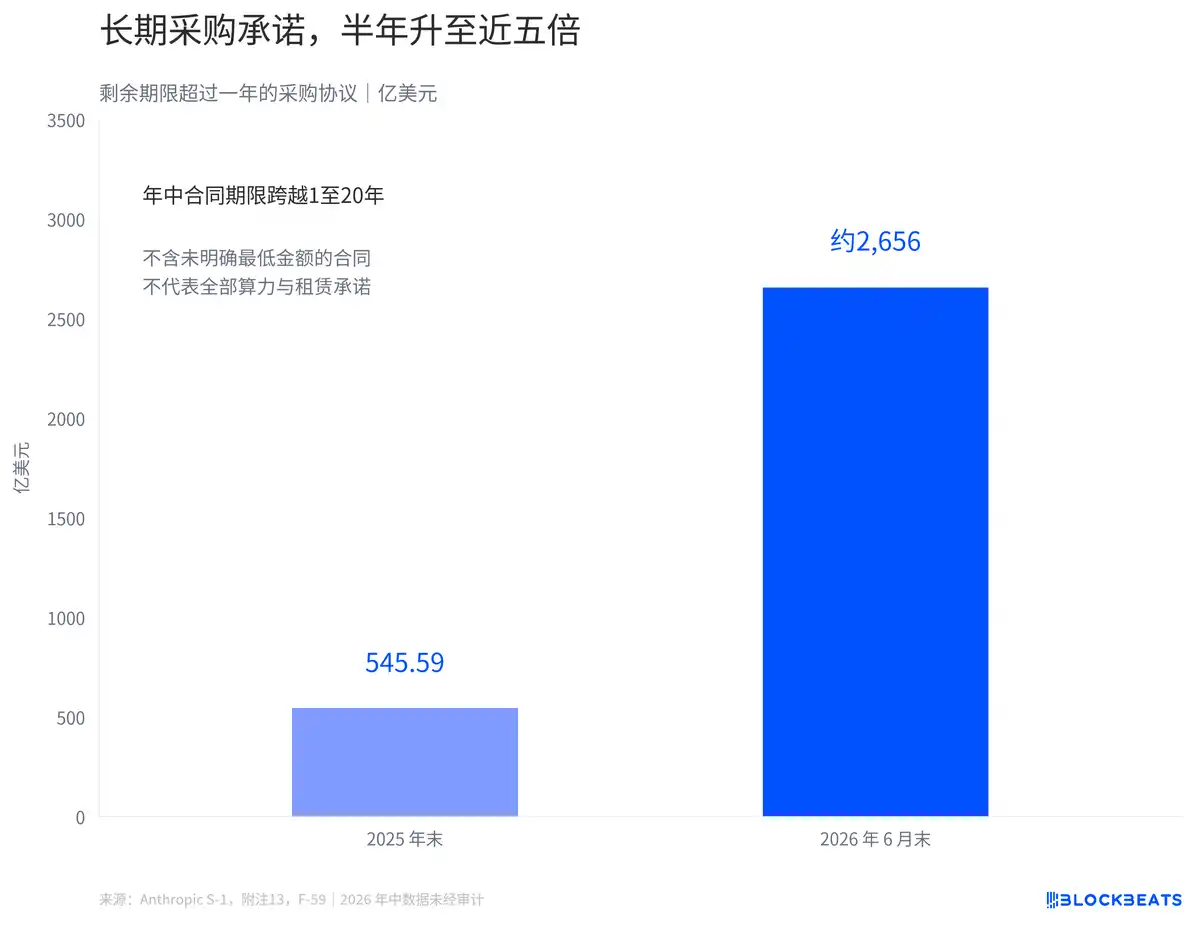
Yıl ortasında sabit veya asgari garantili satın alma taahhütleri yaklaşık 265,6 milyar dolara yükseldi
Yıl ortası itibarıyla bu tür anlaşmaların sabit veya asgari garantili taahhütleri yaklaşık 265,6 milyar dolar.
Bu rakam tüm hesaplama gücü harcamalarını da kapsamıyor. Ekler açıkça belirtiyor ki bazı anlaşmalarda sabit veya asgari dolar taahhüdü öngörülmemiş; fiili ödemeler teslim kapasitesine, zamanlamaya ve fiyatlandırmaya bağlı olduğundan yukarıdaki tutara dahil edilmemiş. Kiralama, satın alma ve asgari tutarı netleşmemiş düzenlemeler de doğrulanmadan tek bir toplamda birleştirilemez.
Şirket risk faktörlerinde, gelirinin büyük ölçüde kullanım hacmine bağlı olarak oluştuğunu, önemli bir kısmının uzun vadeli sözleşme güvencesi olmadığını, buna karşın hesaplama gücü yükümlülüklerinin genellikle yıllarca sürdüğünü belirtiyor. Müşteriler bugün çağrıları artırabilir veya azaltabilir; ancak tedarik tarafındaki asgari ödeme yükümlülüğü devam edebilir.
İkinci çeyrek faaliyet kârı, dönemin hizmet gelirinin faaliyet giderlerini karşılayıp karşılayamadığını yanıtladı; çok yıllı satın alma sözleşmelerindeki ödeme tarihleri ise ayrı bir hesap sayfası.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler