Kurumsal yorum: Altın fiyatı 4.000 dolar seviyesinde kalıcı destek buluyor, altın dibe vurdu mu?

TL;DR
· State Street, 2027 yılı başı için ons başına 5000 dolar altın hedefini koruyor, haziran ayında spot altının %11,7 düşmesine rağmen.
· Merkez bankalarının altın alımları, küresel borç baskısı ve Çin'deki fiziksel talep, raporun altına yönelik yükseliş görüşünü destekleyen ana faktörler.
· Fed faiz artırım beklentileri, reel getirilerdeki yükseliş ve ETF çıkışları, altın fiyatlarının önce 4000-4750 dolar aralığında dalgalanmasına neden olabilir.
State Street Investment Management, Temmuz ayı "Aylık Altın Monitörü" raporunda, spot altının haziran ayında %11,7 düşmesine ve 4000 dolar/ons seviyesindeki desteği birkaç kez test etmesine rağmen, 2027 yılı başı için ons başına 5000 dolar hedefini koruyor.
Bu değerlendirme, altının düzeltme riski olmadığı anlamına gelmiyor. Haziran ayında gümüş %22,2, Bitcoin %20,4 düşerken, ABD'de işlem gören altın ETF'lerinde o ay yaklaşık 5,3 milyar dolarlık net çıkış yaşandı. Faiz tarafı da altın için olumsuza dönüyor; ABD OIS eğrisi 2026'da yaklaşık 1,5 faiz artırımını fiyatlarken, şubat ayında piyasa 2-3 faiz indirimi bekliyordu.
Ancak kurumsal görüşe göre, sert düşüş altının son yıllardaki en önemli alım yapısını değiştirmedi: Merkez bankaları hala alım yapıyor, mali ve borç baskıları artmaya devam ediyor, Çin ve Asya-Pasifik talebi Batı'dan çıkan fonların bir kısmını emiyor. Temel senaryoda, önümüzdeki 6-9 ayda altın fiyatlarının 4750-5500 dolar aralığına yükselme olasılığı %70. Daha muhafazakar dalgalanma senaryosunun olasılığı ise %25'e yükseltildi ve bu senaryo 4000-4750 dolar aralığına karşılık geliyor.
4000 Dolar Mutlaka Dip Değil, Batılı Fonlar Hala Çekiliyor
4000 dolar artık sadece psikolojik bir seviye değil. Aynı anda teknik faktörler, ETF fon akışları ve faiz beklentileri olmak üzere üçlü bir sınavla karşı karşıya.
Haziran ayındaki büyük düşüşün ardından, ABD'de işlem gören altın ETF'lerinde yaklaşık 5,3 milyar dolarlık net çıkış yaşandı. Kuzey Amerikalı yatırımcılar, ocak-şubat aylarında rekor seviyede 11,5 milyar dolarlık mevsimsel girişin ardından, son dört ayda 18,7 milyar doları tasfiye ederek, yüksek seviyelerdeki altına olan sabırlarının azaldığını gösterdi.
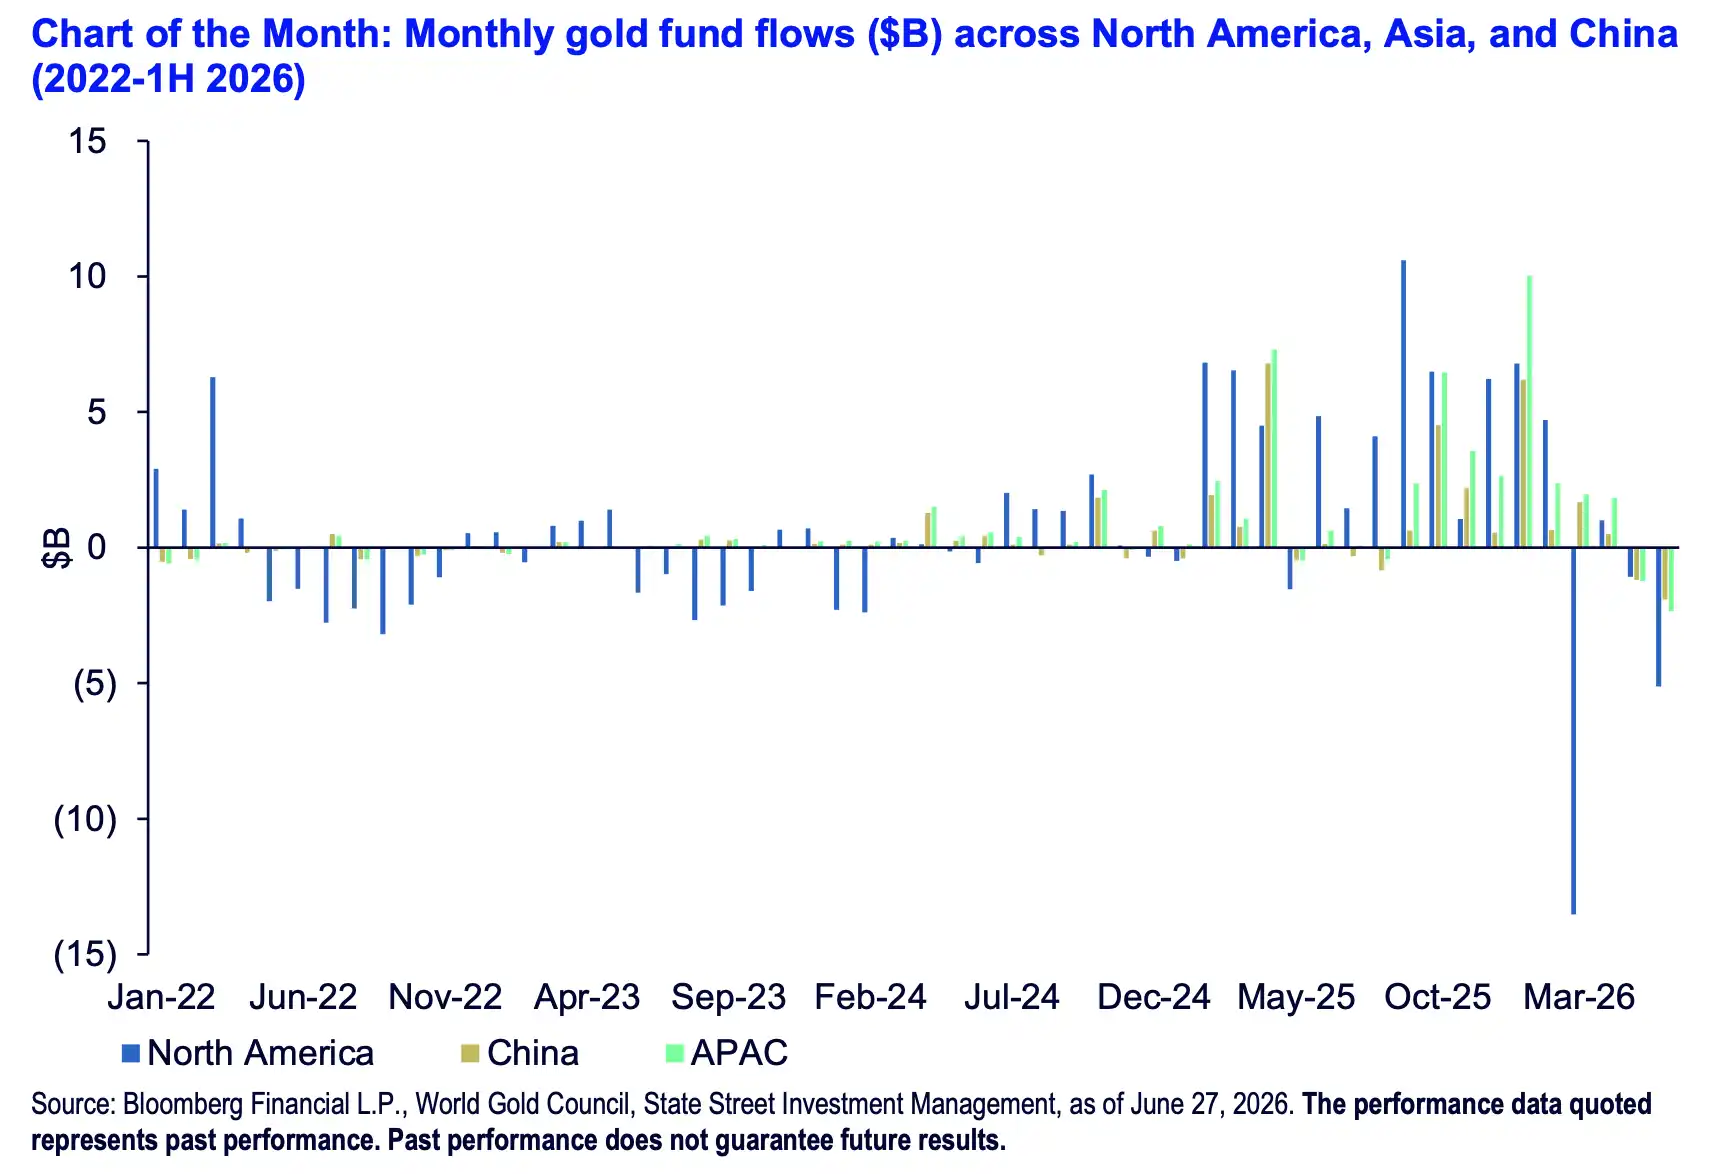
Kuzey Amerika, Asya ve Çin altın fonlarının aylık fon akışları; Kuzey Amerika son dört ayda 18,7 milyar dolar net çıkış, Çin yıl içinde 5,9 milyar dolar net giriş, Asya-Pasifik yılın ilk yarısında yaklaşık 12,6 milyar dolar net alım yaptı.
Faiz baskısı daha doğrudan. Reel getirilerin yükselmesi ve doların güçlenmesi, altın tutmanın fırsat maliyetini artırıyor. Raporda ayrıca para piyasası fonlarının varlık büyüklüğünün 7,9 trilyon dolara ulaştığı ve nakitin kendisinin daha cazip hale geldiği belirtiliyor.
State Street'in kısa vadeli düşüşten kaçınmamasının nedeni de bu. Şirket, altın için güçlü desteği 3750-4000 dolar aralığında görüyor ve 4000-4750 dolar aralığındaki dalgalanma senaryosunun olasılığını %25'e yükseltti. Amerikan Bankası teknik analisti Paul Ciana da yakın zamanda altın fiyatının hala yaklaşık 3600 dolar desteğini test edebileceğini, ancak düşüşlerin orta ve uzun vadeli yatırımcılara kademeli alım fırsatı sunabileceğini belirtti.
5000 doların gerçekleşip gerçekleşmeyeceği, merkez bankası alımlarına bağlı
Altın boğalarının en istikrarlı alım kaynağı hala merkez bankaları.
Dünya Altın Konseyi verilerine göre, 2026 yılının ilk çeyreğinde küresel merkez bankaları net 244 ton altın satın aldı. State Street, bu rakamın bir önceki çeyreğe göre %17, geçen yılın aynı dönemine göre %3 arttığını ve beş yıllık çeyreklik ortalamanın %8 üzerinde olduğunu belirtiyor. Şirket, 2026 yılı boyunca merkez bankalarının net alımının 680-820 ton arasında olacağını, baz senaryosunun ise 765 ton olduğunu tahmin ediyor. Bu gerçekleşirse, küresel finans krizinden bu yana üst üste 17. yıl net alım olacak.
Bu tür talep her gün altın fiyatını yükseltmeyebilir, ancak piyasaya daha istikrarlı bir taban alımı sağlar. Merkez bankalarının altın alımı genellikle kısa vadeli işlemler değil, rezerv varlık düzenlemeleridir. Amaçlar arasında dolar ve ABD tahvillerine olan tek taraflı bağımlılığı azaltmak ve ihraççı kredisine dayanmayan bir varlığı artırmak yer alır.
Dünya Altın Konseyi'nin 2026 Merkez Bankası Altın Rezervleri Anketi de bu durumu güçlendiriyor. Ankete katılan merkez bankalarının %89'u önümüzdeki 12 ayda küresel altın rezervlerinin artacağını, %45'i kendi kurumlarının alım yapacağını, %84'ü 5 yıl içinde altının toplam rezervler içindeki payının artacağını ve %74'ü dolar rezerv payının düşeceğini öngörüyor.

Merkez bankası altın rezerv beklenti anketi; %89'u küresel altın rezervlerinin artacağını, %45'i kendi kurumlarının alım yapacağını, %74'ü dolar rezerv payının düşeceğini öngörüyor.
Spesifik alıcılar hala harekete geçiyor. Rapora göre, Polonya Nisan ayında 14 ton, yıl içinde toplam 45 ton satın aldı. Çin Halk Bankası, Mayıs ayı itibarıyla 10 ton daha alarak toplamını 2332 tona çıkardı ve o zamana kadar 19 aydır kesintisiz altın alımı yapıyordu.
Makro arka plan da yumuşamadı. 2026'nın ilk yarısında küresel borç toplamı 353 trilyon dolara ulaştı ve devlet borçları bunun yaklaşık üçte birini oluşturdu. Mali açıklar, enflasyonist baskılar ve rezerv çeşitlendirme ihtiyacı aynı anda var olduğu sürece, altının parasal bir korunma aracı olarak talebinin tek bir düzeltme nedeniyle ortadan kalkması zordur.
Altın Rezervlerin Merkezine Yükseliyor, ABD Tahvillerinin Konumu Geriliyor
Daha uzun vadeli değişim, resmi rezerv varlıklarının içindeki yeniden yapılanmadan kaynaklanıyor.
State Street, Avrupa Merkez Bankası tahminlerine atıfta bulunarak, 2025 yılı sonu itibarıyla altının küresel resmi rezervler içindeki payının yaklaşık %27'ye yükseldiğini ve ilk kez ABD tahvillerinin %22'lik payını geçtiğini belirtti. 2026 yılına gelindiğinde bu oran %28'e yaklaşırken, dolar rezervlerinin payı yaklaşık %40'a geriledi.
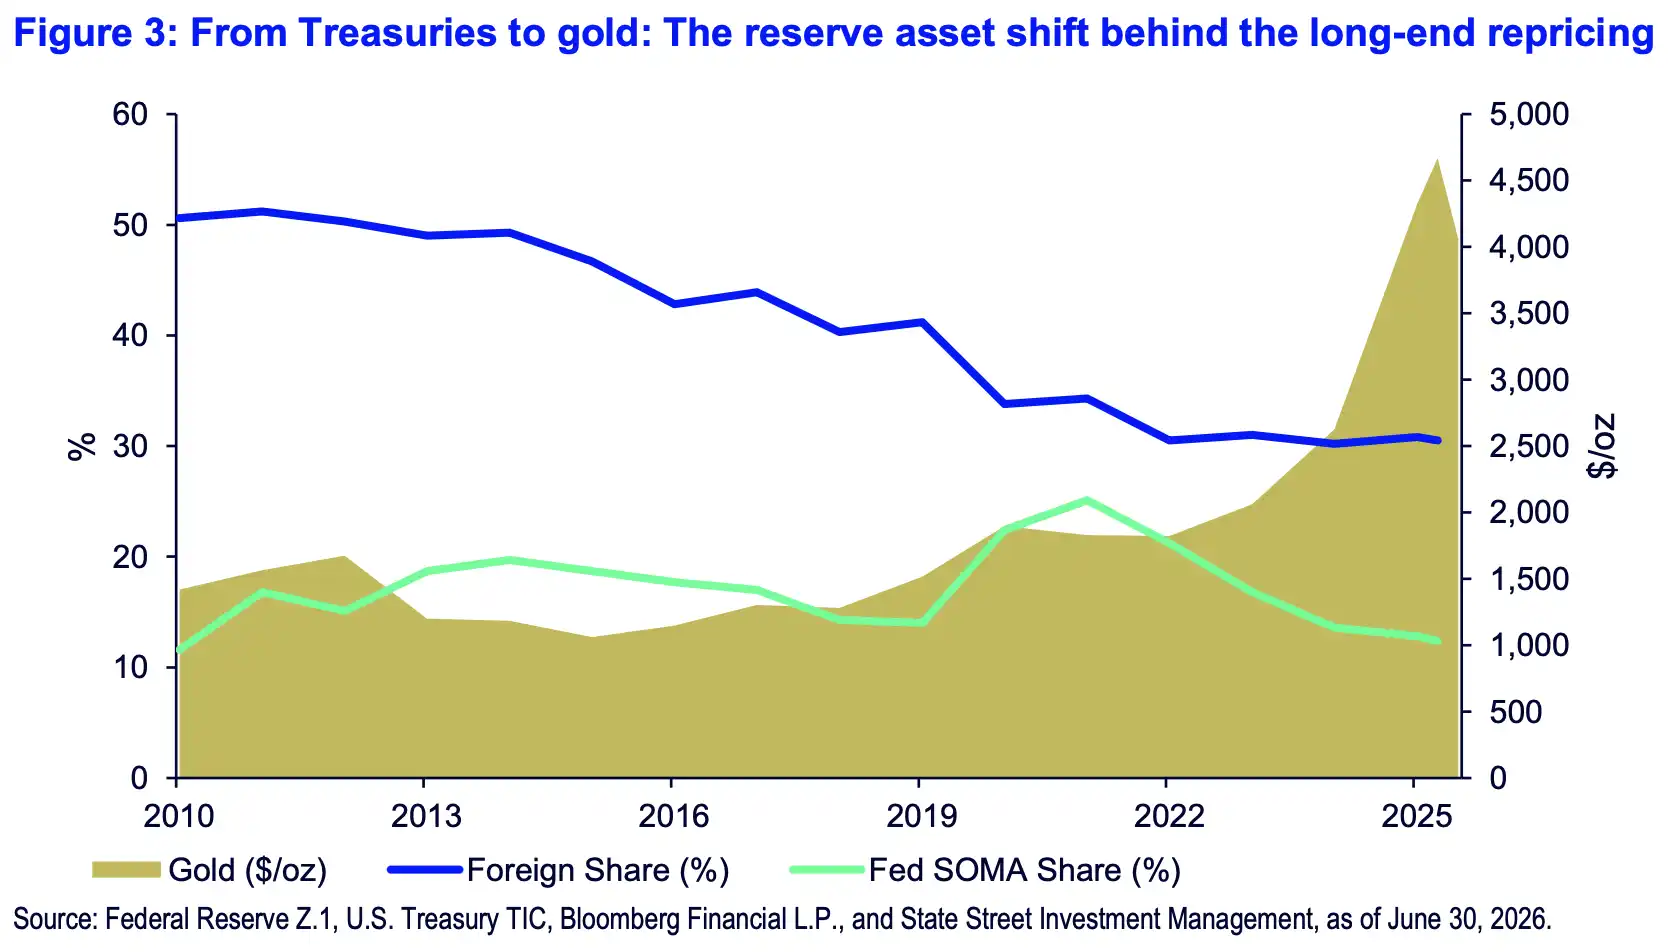
Rezerv varlıklarının ABD tahvillerinden altına kayması; 2010-2025 yılları arasında altın rezervlerinin payı %27'ye yükselerek ilk kez ABD tahvillerinin %22'sini geçti, yabancıların elindeki ABD tahvili oranı yaklaşık %50'den %31'e düştü.
Bu değişimin altın fiyatları üzerinde iki katmanlı etkisi var.
Birincisi, merkez bankalarının altın alımı, altın talebinin artık tamamen bireysel yatırımcılara ve ETF fonlarına bağımlı olmamasını sağlıyor. Batılı fonlar kısa vadeli çıkış yaptığında, resmi alımlar ve Asya'daki fiziksel talep düşüş hızını yavaşlatabiliyor.
İkincisi, ABD tahvili alıcı yapısı değişiyor. Yabancıların elindeki ABD tahvili oranı yaklaşık %50'den %31'e düşerken, Fed SOMA portföyünün payı da 2021'deki %25'lik zirveden %13'e geriledi. ABD borç hacmi genişlemeye devam ederken ve geleneksel dış alıcılar görece azalırken, rezerv yöneticileri varlıklarının bir kısmını altına yönlendirme konusunda daha motive oluyor.
Bu aynı zamanda 5000 dolar hedefinin ardındaki ana mantık. Altın fiyatı sadece riskten kaçınma duygusuyla yükselmiyor, aynı zamanda küresel rezerv yapısı, borç baskısı ve merkez bankası düzenlemeleri tarafından destekleniyor.
Çin Talebi Sadece Taban Oluşturabilir, Toparlanma İçin ETF Geri Dönüşü Bekleniyor
Merkez bankalarının yanı sıra, Çin'deki fiziksel talep ve bölgesel fon akışları bir diğer destekleyici unsur.
Rapora göre, Çin'in parasal olmayan altın ithalatı Nisan ayında 160 tona ulaşarak yıllık %25 arttı. Mayıs ayında 163 tona ulaşarak yıllık %63 artış gösterdi. Haziran ayında Çin yerel altın primi ortalaması %1,0 olarak gerçekleşti ve bu, Nisan 2025'ten bu yana en yüksek seviye oldu.
Bu, küresel altın fiyatları geri çekilse bile, Çin yerel piyasasının tamamen zayıflamadığını gösteriyor. Primlerin yükselmesi genellikle daha güçlü yerel alımlara işaret eder ve ithalat talebi hala destekleniyor.
Fon akışlarında da belirgin bir ayrışma var. Kuzey Amerika fonları altın fonlarından çıkış yaparken, Çin yıl içinde 5,9 milyar dolar net giriş gördü ve Asya-Pasifik bölgesi yılın ilk yarısında yaklaşık 12,6 milyar dolar net alım yaptı. Mayıs-Haziran aylarında Asya'da yaklaşık 3,6 milyar dolarlık satış yaşandı, ancak yerel primlerin yükselmesi, yılın ikinci yarısında fonların geri dönüşü için alan bırakıyor.
Burada hâlâ sınırlar var. Fiziksel talep güçlü olması, ETF fonlarının mutlaka geri döneceği anlamına gelmez. Yerel primlerin yükselmesi de uluslararası altın fiyatlarının hemen toparlanacağı anlamına gelmez. 5000 dolar hedefi için daha önemli olan, Çin'deki fiziksel talebin fon alımlarına dönüşmeye devam edip etmeyeceği ve Batı'daki ETF geri alımlarının genişlemeyi durdurup durdurmayacağıdır.
Uzun vadeli yükseliş mantığı değişmedi, yüksek faiz oranları önce yükseliş temposunu baskılıyor
Altın şu anda uzun vadeli alıcıların kaybolmadığı, ancak kısa vadeli elde tutma maliyetlerinin arttığı bir durumla karşı karşıya.
Fed'in faiz artırım beklentileri ısınmaya devam ederse, reel getiriler yükselmeye devam ederse ve dolar güçlü kalırsa, altının 4000 dolar civarındaki baskıdan kurtulması zor olacak. State Street'in 4000-4750 dolar aralığındaki dalgalanma senaryosunun olasılığını %25'e çıkarması, tam da bu direnci kabul etmek anlamına geliyor.
Temel senaryo hâlâ 4750-5500 dolar aralığı ve olasılık %70. Aşırı boğa senaryosu %5'e düşürüldü ve 5500-6250 dolar aralığına karşılık geliyor. 5000 dolar hedefi hâlâ geçerli, ancak yükseliş şeklinin tek taraflı bir sıçrama yerine dalgalı bir düzeltme olması daha olası.
Bu geri çekilmedeki en gerçekçi risk, Batı'daki altın ETF geri alımlarının genişlemeye devam etmesi ve aynı anda dolar ile reel getirilerin altın değerlemesini baskılamasıdır. Bu baskılar hafiflemezse, merkez bankaları ve Çin'deki alımlar destek sağlasa bile, altın fiyatı önce Haziran ayındaki keskin düşüşü daha geniş bir aralıkta sindirebilir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler