2500 milyar dolarlık teminatla Nvidia, müşterilerine kredi desteği sağlamaya başladı.

Bir GPU'nun işi genellikle sevkiyat aşamasında sona erer. Müşteri sipariş verir, tedarikçi teslim eder ve gelir bilançoya yansır. ABD merkezli yapay zeka şirketi OpenAI'nin Ohio veri merkeziyle ilgili en son haberler ise farklı bir ilişkiyi anlatıyor. Wall Street Journal ve Bloomberg'in haberine göre Nvidia, OpenAI'in bilgi işlem gücü kiralama finansmanı için garanti sağlamak üzere görüşmeler yürütüyor. Çipler satıldıktan sonra bile tedarikçi, müşterinin uzun vadeli kira ödemelerini yapıp yapamayacağına kefil olmak zorunda kalabilir.
Haberlerde yaklaşık 250 milyar dolarlık bir garanti tutarı ve 10 GW gibi proje ölçeklerinden bahsediliyor. Bu rakamlar henüz Nvidia, OpenAI veya proje finansmanı sağlayıcıları tarafından kamuya açık belgelerle çapraz doğrulamaya tabi tutulmadığı için kesinleşmiş koşullar olarak kabul edilemez. Ancak bu söylentinin en ilginç yanı, zaten belirli bir rakamın yeterince büyük olup olmaması değil. Garanti, çip üreticisinin "kürek satıcısı" konumundan çıkıp, müşterinin maden ocağı kurmak için para topladığı masaya oturması anlamına gelebilir.
Peki bu neden Nvidia'nın başına geliyor? Öncelikle şu anda hangi konumda olduğuna bakalım.
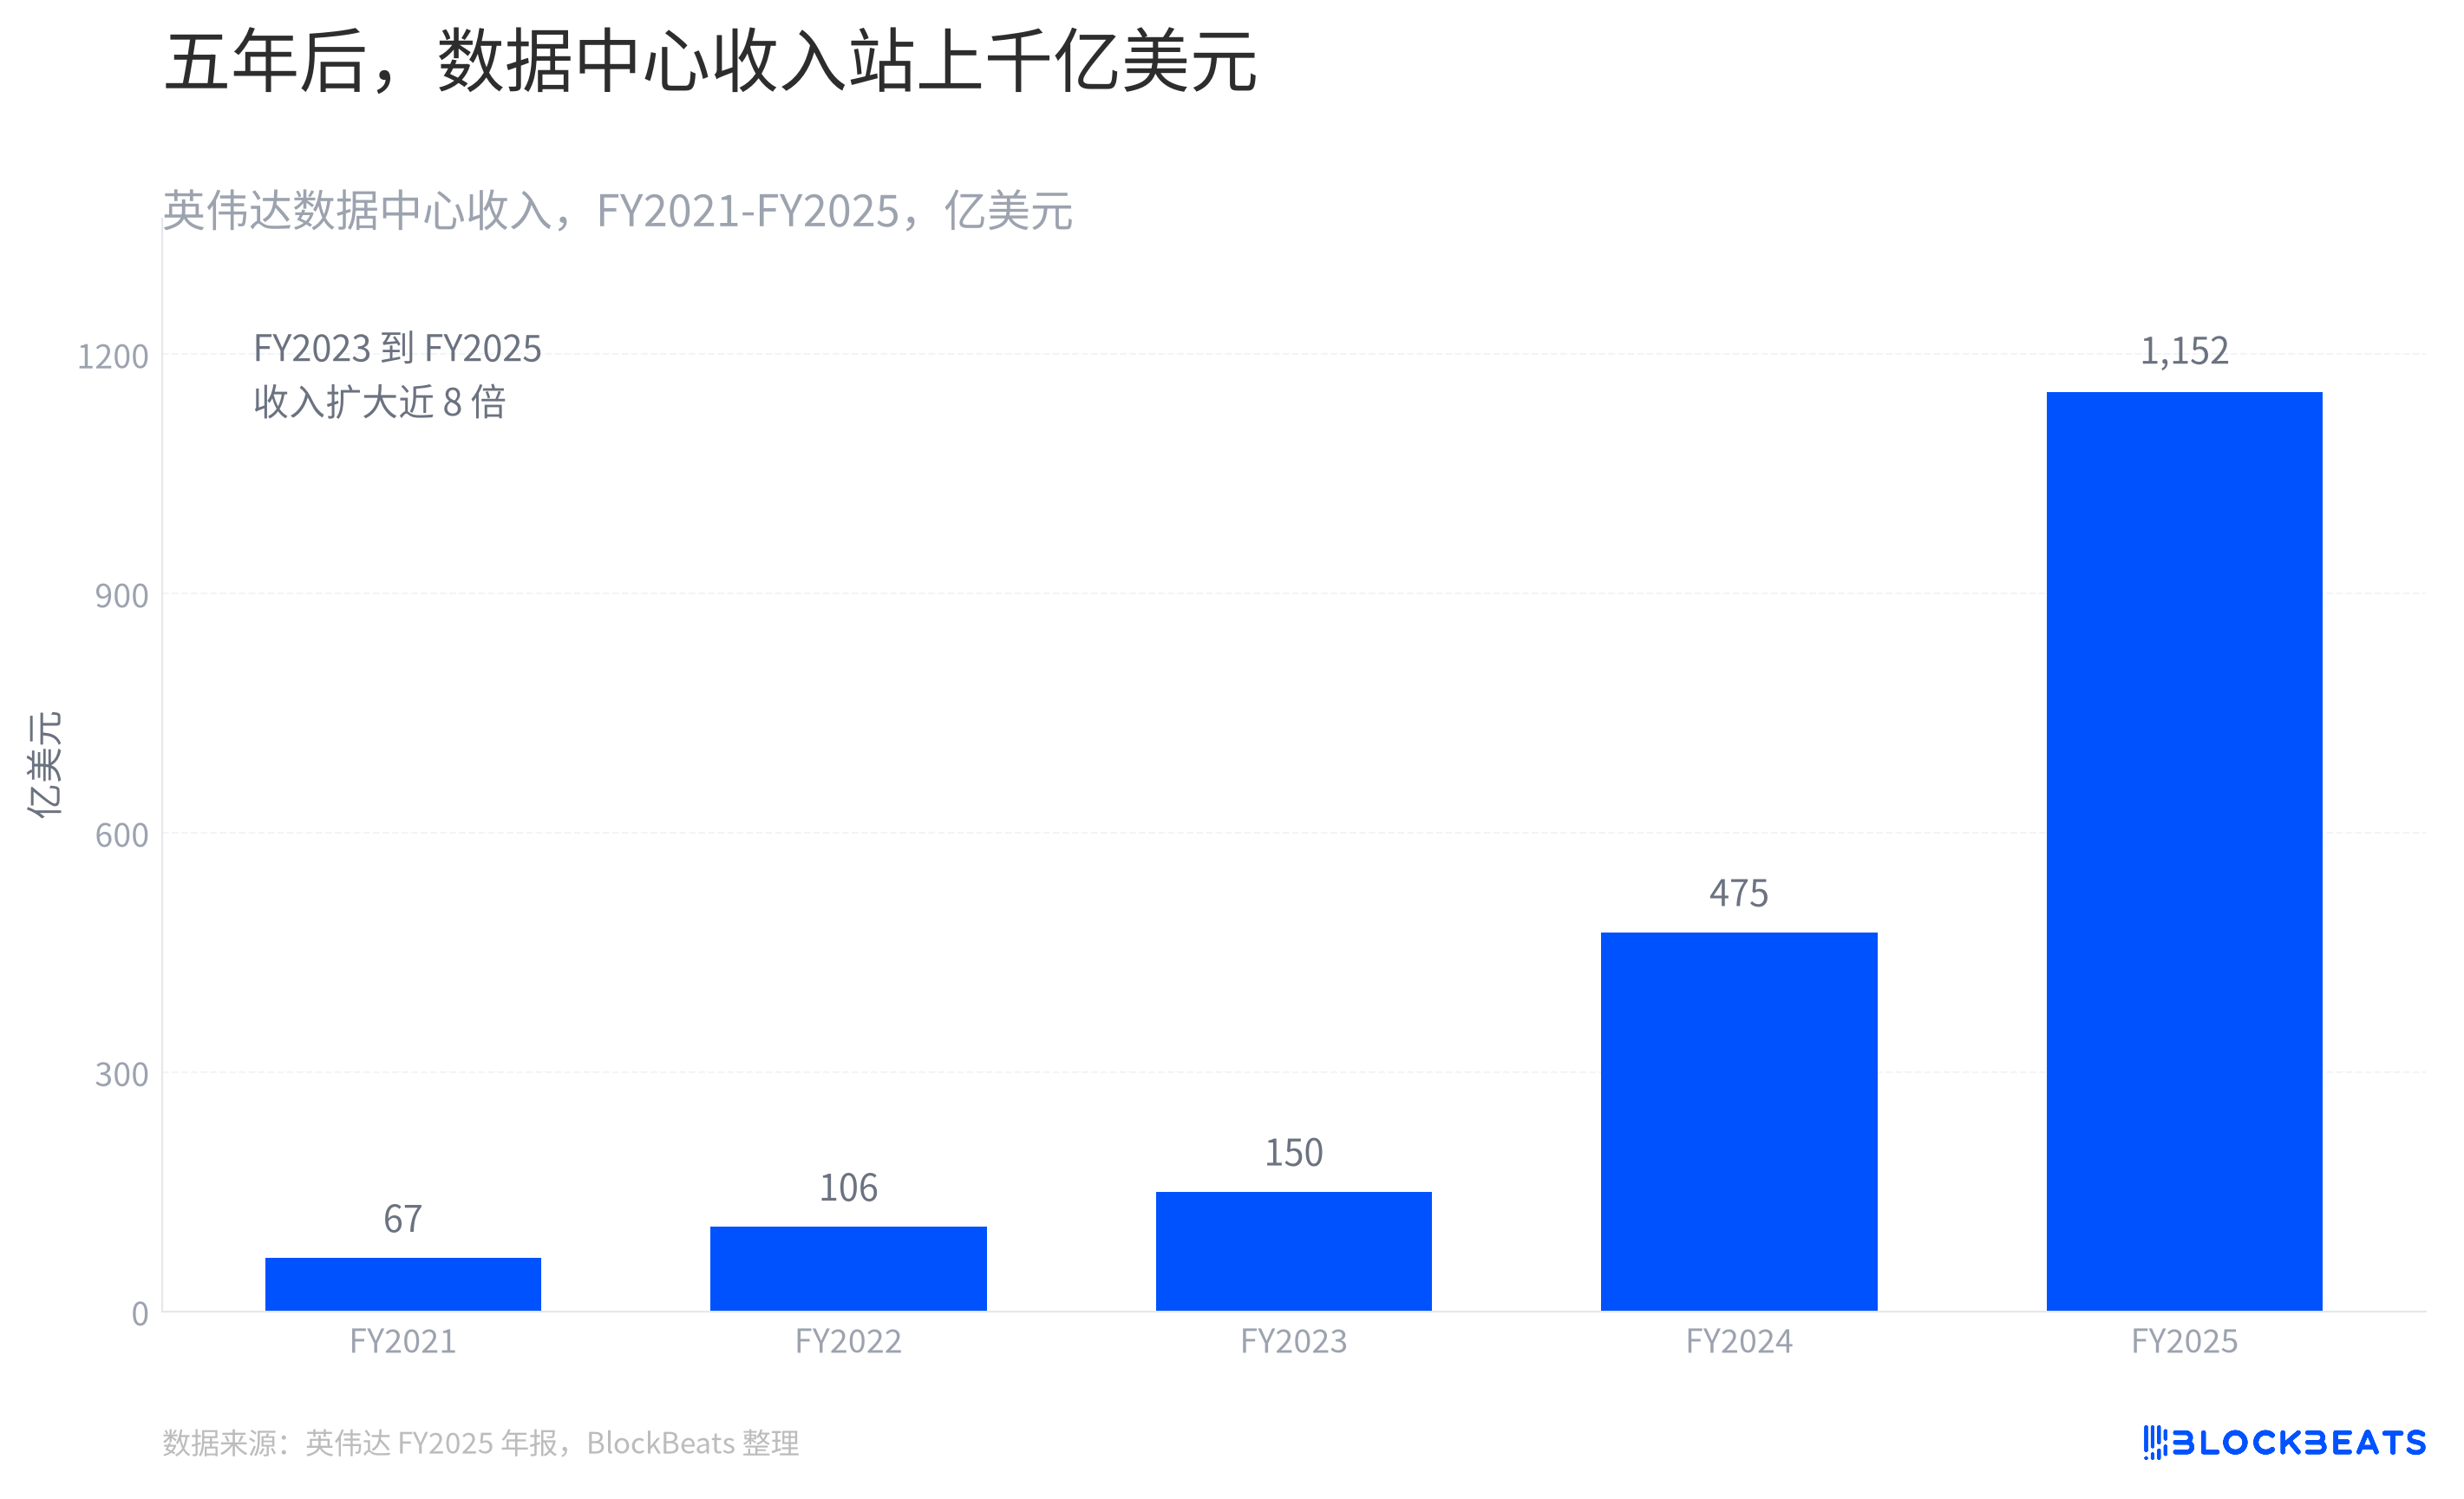
Nvidia'nın FY2025 yıllık raporuna göre, veri merkezi geliri beş mali yılda 6,7 milyar dolardan 115,2 milyar dolara yükseldi. Grafikteki eğim, sonuçtan daha ilginç. FY2023 hala nispeten yatay bir basamakken, sonraki iki yıl aniden neredeyse dik bir duvara dönüştü. Başlangıçta bilgi işlem donanımı satan bir şirket için bu, en önemli müşteri kitlesinin çok kısa bir sürede satın alma şeklini değiştirmesi anlamına geliyor.
Eskiden bulut sağlayıcıları sunucuları nesil bazında güncellerdi ve bütçeler çeyreklere bölünebilirdi. Şimdi model şirketleri, yıllarca kesintisiz çalışabilecek bütün bir bilgi işlem gücü istiyor. Veri merkezi, birkaç raf sunucu eklemekten çok, önce bir elektrik santrali inşa edip sonra içinde hangi uygulamaların çalışacağına karar vermeye benziyor. Ekipman satın alımı sadece ilk adım; arazi, elektrik, tesis ve borç kiralama gibi unsurların hepsi aynı projede hesaplanmalı.
Nvidia'nın bizzat veri merkezi inşa etmesine gerek yok, ancak bu zincir onu da yakına çekecektir. Müşteri finansman sağlayamazsa, GPU siparişleri sadece bir niyet mektubundan ibaret kalır. Müşteri finansman sağlarsa, gelecek yıllardaki sistem teslimatları ve hizmet gelirleri kesinlik kazanır. Garanti burada bir hayır işi değil, talebi "satın almak istiyorum"dan "satın alabilirim"e dönüştüren bir kredi aracıdır. Ancak araç kullanıldığında, risk de aynı kanal boyunca geri akar.
Peki bu, geçmişteki büyük ölçekli AI alımlarından ne kadar farklı? Fark, projenin anlatı biriminin değişmesidir.
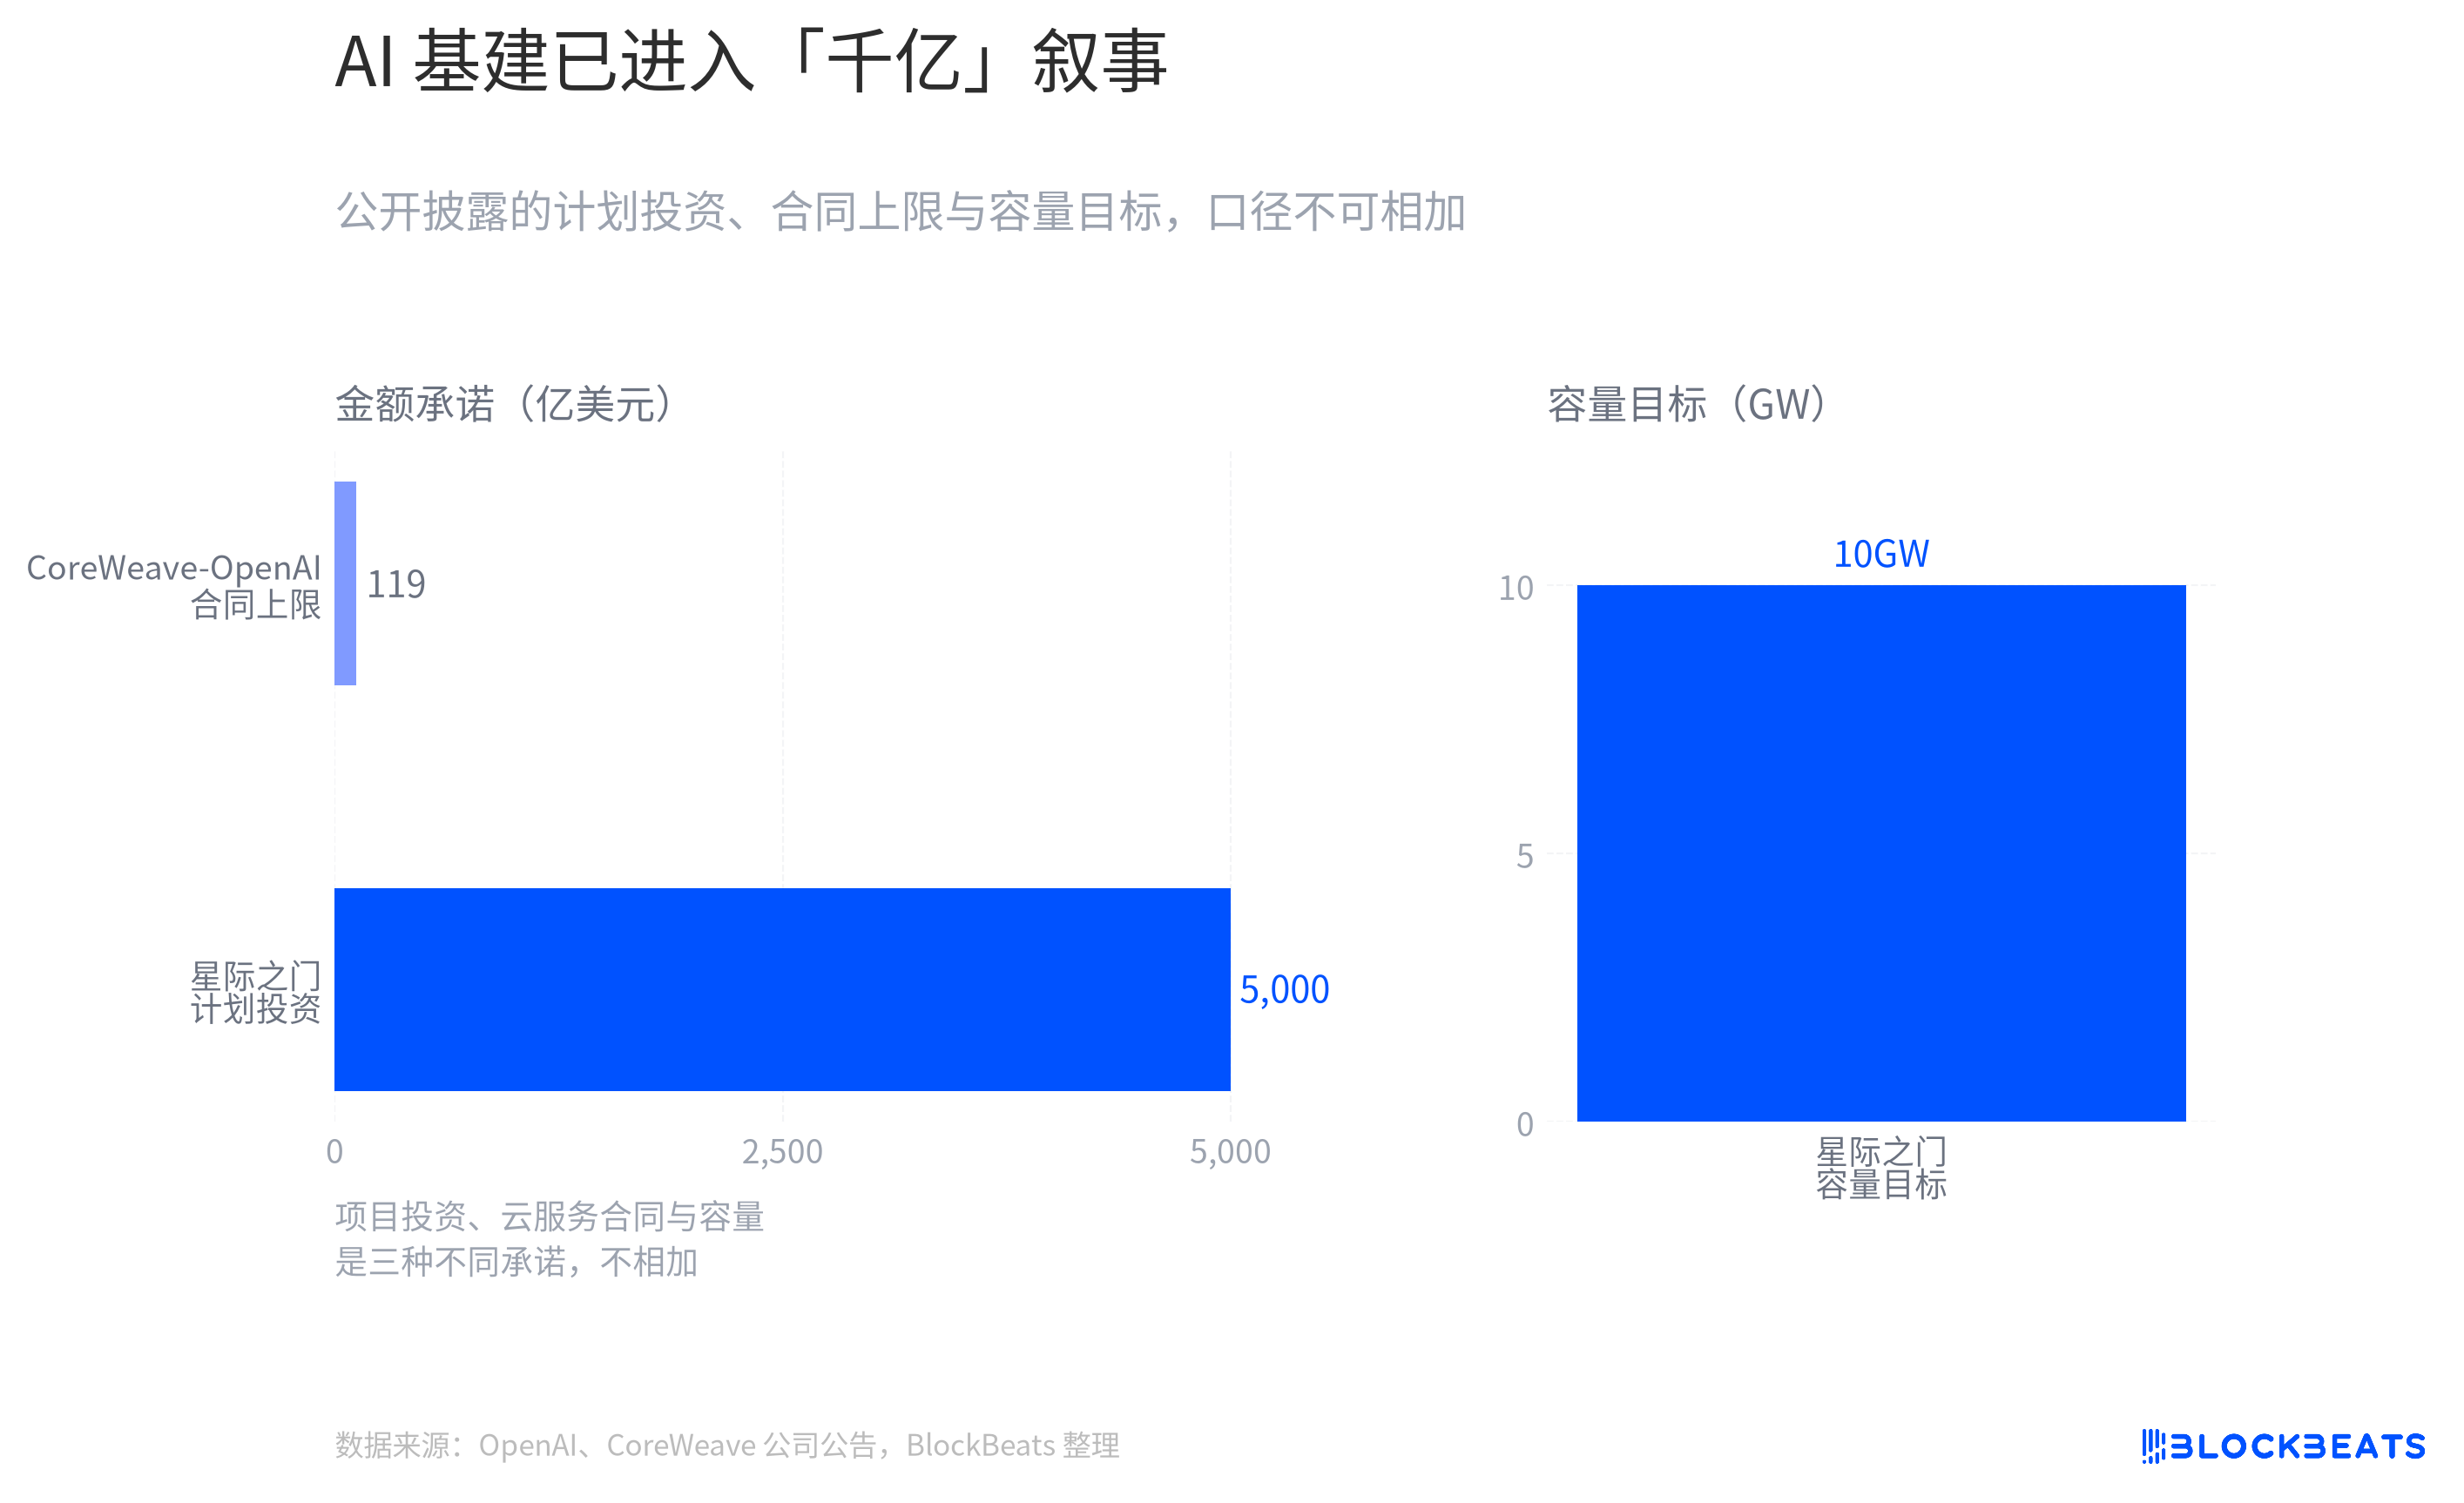
OpenAI, 2025 yılında "Stargate" projesini duyururken, dört yıl içinde en fazla 500 milyar dolar yatırım yapılacağını ve 10 GW kapasite hedefini belirtti. Öte yandan, GPU bulut hizmeti sağlayıcısı CoreWeave'in şirket açıklamasına göre, OpenAI ile olan bulut hizmet sözleşmesinin üst sınırı 11,9 milyar dolara kadar çıkabiliyor. Bu iki şey birbirine eklenemez; biri planlanan yatırım, diğeri hizmet sözleşmesinin üst sınırı, bir diğeri ise elektrik kapasitesidir. Bunları aynı grafikte bir araya getirmenin amacı toplam hesap yapmak değil, işlem dilinin tek bir sunucu ve tek yıllık satın almanın ötesine geçtiğini göstermektir.
Bu, bir demiryolu inşa etmeye benzer. Vagon siparişleri elbette önemlidir, ancak demiryolunun gerçekten işleyip işlemeyeceğini belirleyen şey, rayları döşemek için ilk kimin para ödediği, sürekli bilet almayı kimin taahhüt ettiği ve yolcu talebi yetersiz olduğunda açığı kimin üstlendiğidir. Bir AI veri merkezi için GPU'lar en göz alıcı vagonlardır, ancak elektrik ve finansman, trenin istasyondan ayrılıp ayrılamayacağını belirler.
Bu nedenle, haberlerde "garanti" kelimesi göründüğünde, piyasa bunu yalnızca NVIDIA'nın bir satış daha yapması olarak anlamamalıdır. Bu daha çok, tedarikçinin finansörlere, aşağı yönlü talebe ilişkin değerlendirmesini bir kredi ilişkisine yazmaya istekli olduğunu söylemesi gibidir. Hesaplama gücünü hızla artırmak isteyen model şirketleri için bu, finansman engelini azaltabilir. Ekipman kiralayan ve borç verenler için ise, riski paylaşmaya istekli ek bir taraf anlamına gelir.
Risk nereye düşecek? Birçok kişi, model şirketleri büyümeye devam ettiği sürece tüm zincirin sorunsuz işleyeceğini düşünebilir. Ancak büyük altyapı projelerinin en çok korktuğu şey, bir ayda biraz daha az hizmet satmak değil, uzun vadeli kiralamaların, amortisman döngülerinin ve borç vadelerinin başlamış olmasına rağmen talebin orijinal hızda gerçekleşmemesidir.
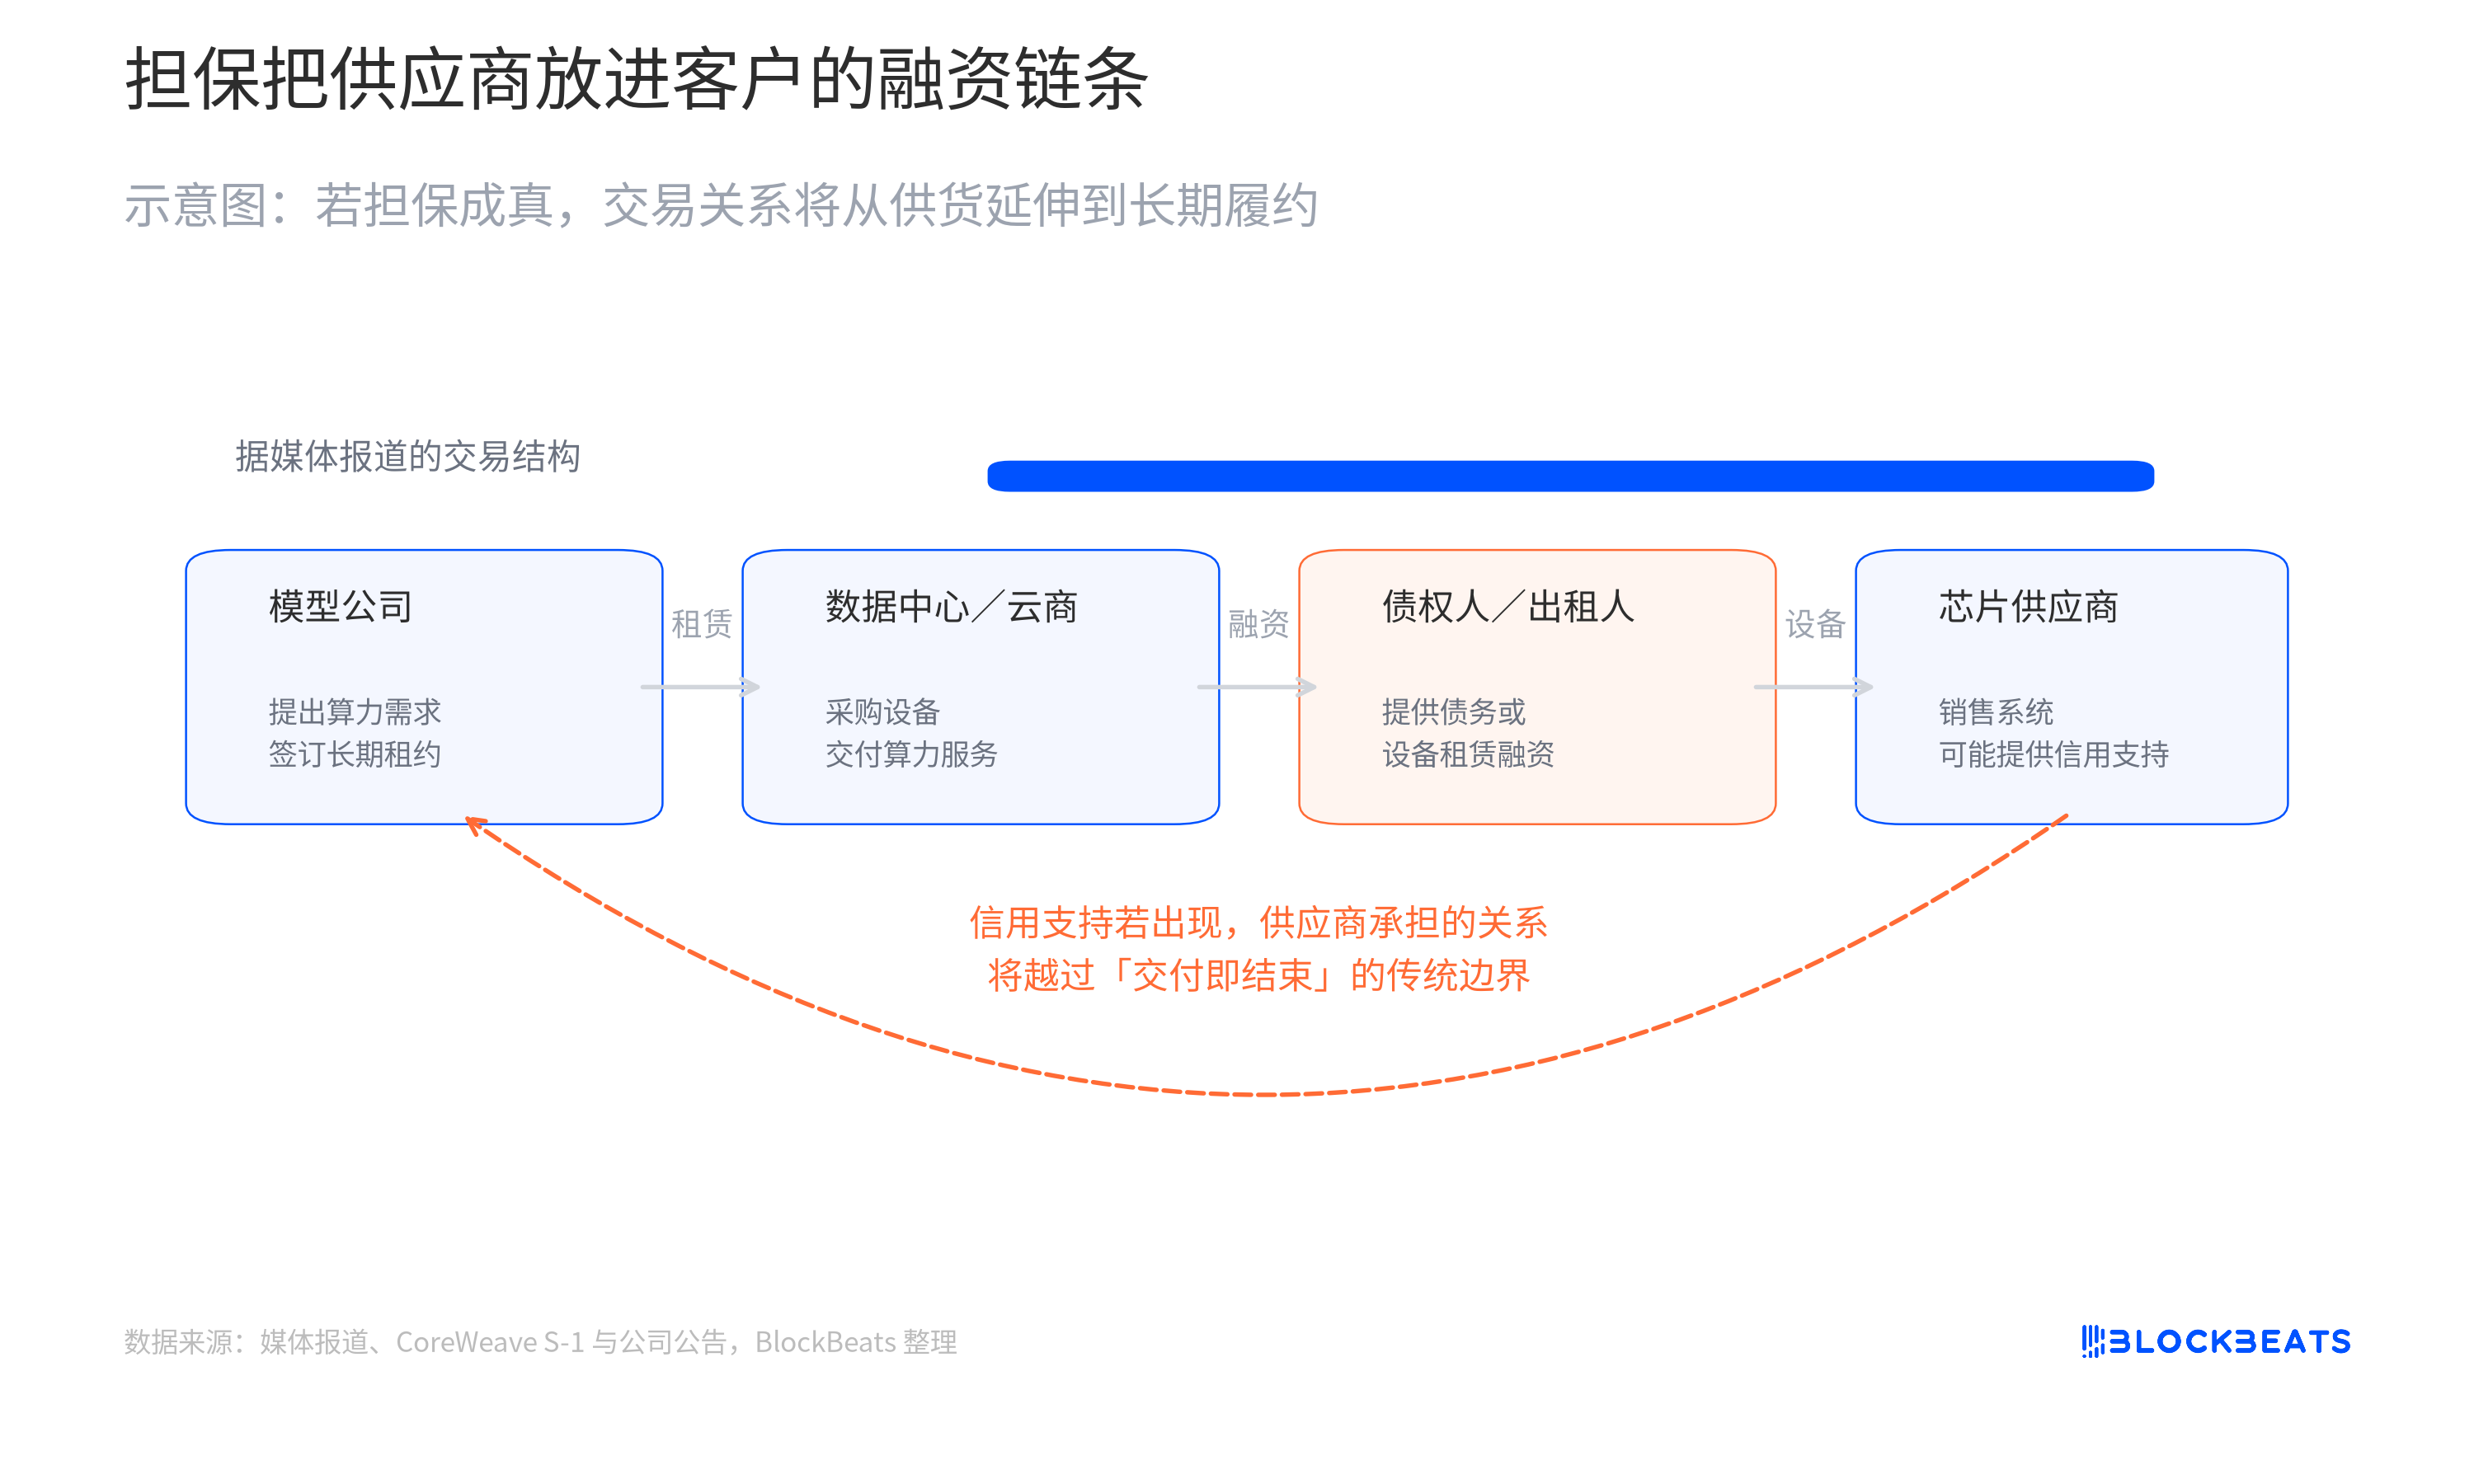
Bu grafik, bir hesaplama gücü işlemini dört konuma ayırıyor. Model şirketinin hesaplama gücüne ihtiyacı var, veri merkezi veya bulut hizmet sağlayıcısı ekipman satın alıp hizmet sunuyor, alacaklı veya kiralayan finansman sağlıyor ve çip tedarikçisi sistemi teslim ediyor. Geleneksel tedarik ilişkilerinde, tedarikçinin ana riski teslimat ve ödeme tahsilatına odaklanır. Kredi desteği sözleşmeye girerse, ilişki kira sözleşmesinin yerine getirilmesine, ekipmanın kalıntı değerine ve hatta projenin yeniden finansmanına kadar uzanır.
Bu soyut bir finans dersi değil. CoreWeave'in S-1 dosyası, Microsoft'un 2024'te gelirinin %62'sine katkıda bulunduğunu gösteriyor. Müşteri yoğunlaştığında, bulut hizmet sağlayıcısının finansman kabiliyeti, birkaç büyük müşterinin performansına bağlanır. Yukarı akış tedarikçileri için en çok istenen şey istikrarlı uzun vadeli taleptir. Ancak bu istikrar için kredi desteği sağladıklarında, başlangıçta aşağı akış tarafından emilen belirsizliğin bir kısmı tedarik zincirinin yukarısına geri getirilecektir.
Bu nedenle, bu söylentinin gerçekten değiştirdiği şey, kimin on binlerce GPU daha satın alacağı değil, AI altyapısının "siparişleri" ekipman, kiralama ve krediyi kapsayan uzun vadeli bir sözleşmeye dönüştürmesidir. Çip teslimatı sona erebilir, ancak kredi ilişkisi o anda mutlaka sona ermeyebilir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler