SemiAnalysis Yorumu: Nvidia GPU Finansmanına Kefil Oluyor, AI Hesaplama Gücü Kredi Dönemine Giriyor

TL;DR
· SemiAnalysis, 2029 yılına kadar ödenmemiş yapay zeka borcunun 7,1 trilyon dolara ulaşabileceğini ve yapay zeka inşasının kredi piyasalarına daha fazla bağımlı hale geleceğini öngörüyor.
· Nvidia, yapay zeka bulutları için gelir paylaşımı ve kredi destek modellerini duyurdu; Sharon AI ve Firmus ilk iş ortakları oldu.
· Garantiler bankaların endişelerini azaltabilir, ancak kira düşüşleri, veri merkezi kıtlığı ve koşullu taahhütler hâlâ ana riskler arasında.
SemiAnalysis'ın 6 Temmuz tarihli raporu, yapay zeka altyapısının finansman boyutunu gündeme taşıdı: 2024'ten 2029'a kadar küresel yapay zeka sermaye harcamaları toplamda yaklaşık 11,1 trilyon dolara ulaşabilir ve 2029 yılına kadar ödenmemiş yapay zeka ile ilgili borçlar 7 trilyon doları aşarak yaklaşık 7,1 trilyon dolar seviyesine gelebilir.
Bu sadece bir GPU satış tahmini değil. Raporun tartıştığı temel değişim, yapay zeka inşasının "teknoloji devlerinin nakit akışıyla GPU satın alması"ndan "bankaların ve tahvil piyasalarının GPU kümelerini finanse etmesi"ne doğru kaymasıdır. Bu hesaplama gerçekleşirse, yapay zeka ile ilgili borçlar, ABD ipotek destekli finansman piyasasından sonra en büyük varlık destekli finansman kategorisi haline gelebilir.
Nvidia'nın rolü de değişiyor. Nvidia, 1 Temmuz tarihli resmi blog yazısında, yapay zeka bulutları için "gelir paylaşımı ve kredi destek modeli"ni duyurdu ve sermaye ortakları, bulut hizmet sağlayıcıları ve veri merkezi projelerinin birleşimiyle yapay zeka işlem gücü inşasını teşvik ettiğini doğruladı. Sharon AI ve Firmus ilk iş ortakları oldu.
SemiAnalysis ayrıca, Nvidia'nın GPU gelir garantileri ve gelir paylaşımı gibi yapılarla Neocloud'un GPU'ları, müşteri siparişlerini ve veri merkezi kapasitesini finanse edilebilir varlıklara dönüştürmesine yardımcı olabileceğini belirtiyor. Kredi veren kurumlar için önemli olan, gelecekteki yapay zeka talebinin ne kadar sıcak olduğu değil, en kötü durumda projenin hâlâ borç ödemek için nakit akışına sahip olup olmadığıdır.
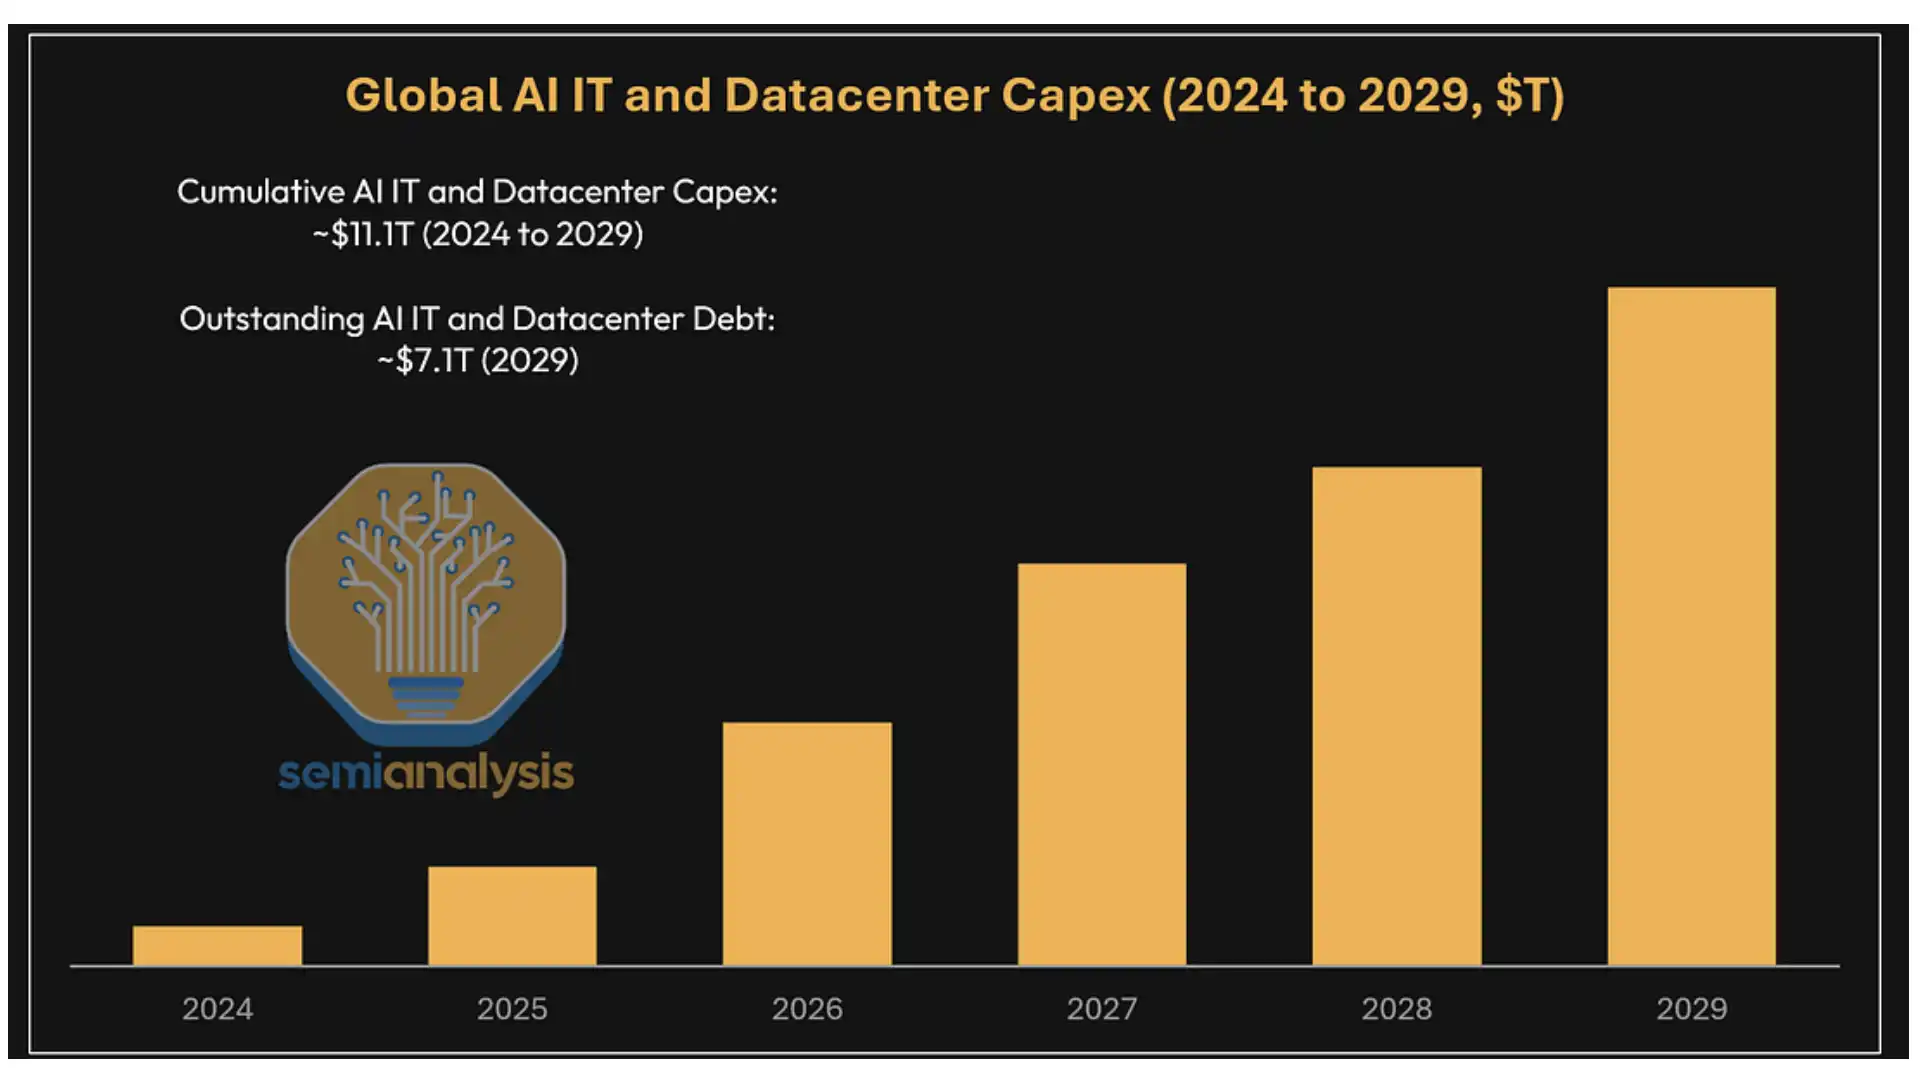
Küresel Yapay Zeka BT ve Veri Merkezi Sermaye Harcamaları ve Borç Tahmini: 2024-2029 yılları arasında toplam sermaye harcaması yaklaşık 11,1 trilyon dolar, 2029 yılında ödenmemiş borç yaklaşık 7,1 trilyon dolar.
Yapay Zeka İnşası Giderek Daha Pahalı Hale Geliyor, Bankalar Önce Kirayı Kimin Ödeyeceğini Görmek İstiyor
Son birkaç yılda, yapay zeka altyapısı esas olarak Google, Amazon, Meta, Microsoft, Oracle gibi büyük ölçekli bulut sağlayıcıları tarafından üstlenildi. Bu şirketler nakit akışına, bilançoya ve dahili yapay zeka talebine sahip olduğu için finansman zorluğu nispeten daha düşüktü.
Ancak yapay zeka eğitimi ve çıkarım talebi artmaya devam ettikçe, yalnızca birkaç büyük oyuncunun sermaye harcamaları tüm hesaplama gücü açığını kapatmaya yetmeyecek. SemiAnalysis, 2028 yılına kadar yıllık yapay zeka sermaye harcamalarının 2 trilyon doları çok aşacağını tahmin ediyor. GPU'lar, ağ altyapısı, depolama, uyumlu CPU'lar ve veri merkezi inşaatı büyük miktarda fon tüketecek ve kredi piyasası bu fonların kaynaklarından biri haline gelecek.
Neocloud'un finansman zorluğu da burada yatıyor.
Bu tür yeni nesil bulut hizmet sağlayıcıları genellikle aynı anda üç şeyi bir araya getirmek zorunda: GPU satın almak, veri merkezi kapasitesine erişmek ve gelecekteki müşterilerle sözleşme imzalamak. Bankaların en zor değerlendirdiği şey, önümüzdeki birkaç yıl içinde GPU kira gelirlerinin borç anapara ve faizini karşılayıp karşılayamayacağı. Yapay zeka hesaplama gücü kiralama fiyatları hızla değişiyor, müşteri kiralama süreleri standart değil ve GPU'ların kalıntı değeri ile kullanım oranını tahmin etmek geleneksel altyapıya göre daha zor.
NVIDIA'nın kredi destek modeli, kredi veren kurumlara daha net bir nakit akışı tabanı sağlamayı amaçlıyor. Resmi açıklama gelir paylaşımı ve kredi desteği olarak geçerken, SemiAnalysis bu yapıyı tipik olarak GPU gelir garantisi olarak tanımlıyor.
6 yıllık örnekte ortalama garanti fiyatı 2,36 dolar, kısa vadeli kiralama senaryosunda İç Verim Oranı %25'e ulaşabilir
SemiAnalysis'in verdiği örnek yapıda, NVIDIA belirli bir GPU kümesi için 6 yıllık minimum gelir desteği sağlıyor. Fiyat eğrisi yıllar içinde düşüyor ve 6 yıllık ortalama yaklaşık 2,36 dolar/saat/GPU seviyesinde. Projenin gerçek kira geliri garanti seviyesinin üzerinde olursa, Neocloud ve NVIDIA arasında yaklaşık %40 ila %60 oranında gelir paylaşımı yapılıyor.
Bu, NVIDIA'nın kamuya açıkladığı resmi muhasebe koşulları değil, SemiAnalysis modelindeki gösterge niteliğinde bir hesaplama. Kredi verenler için cazip olan yanı, yüksek belirsizlik taşıyan bir GPU kiralama projesini, kısmen minimum nakit akışı taahhüdü olan bir varlığa dönüştürebilmesi.
Bankaların gelecekte yapay zeka kiralama fiyatlarının sürekli yüksek kalacağına tamamen inanması gerekmiyor. Garanti tetikleme senaryosunda proje, borç servisi karşılama gereksinimlerini karşılayabildiği sürece kredi almak mümkün olabilir. SemiAnalysis hesaplamalarına göre, NVIDIA'nın AA/Aa2 derecelendirme desteğine sahip bir küme için kredi verenler, en az yaklaşık 1,3 kat borç servisi karşılama oranı talep ediyor; bu da %70 ila %80 arasında bir kredi-değer oranına denk geliyor. Başlangıçtaki finansman marjı, büyük ölçekli bulut sağlayıcıları tarafından desteklenen işlemlerden daha yüksek olabilir, ancak CoreWeave'in teminatsız tahvillerindeki yaklaşık %10 getiri seviyesinin altında kalır.
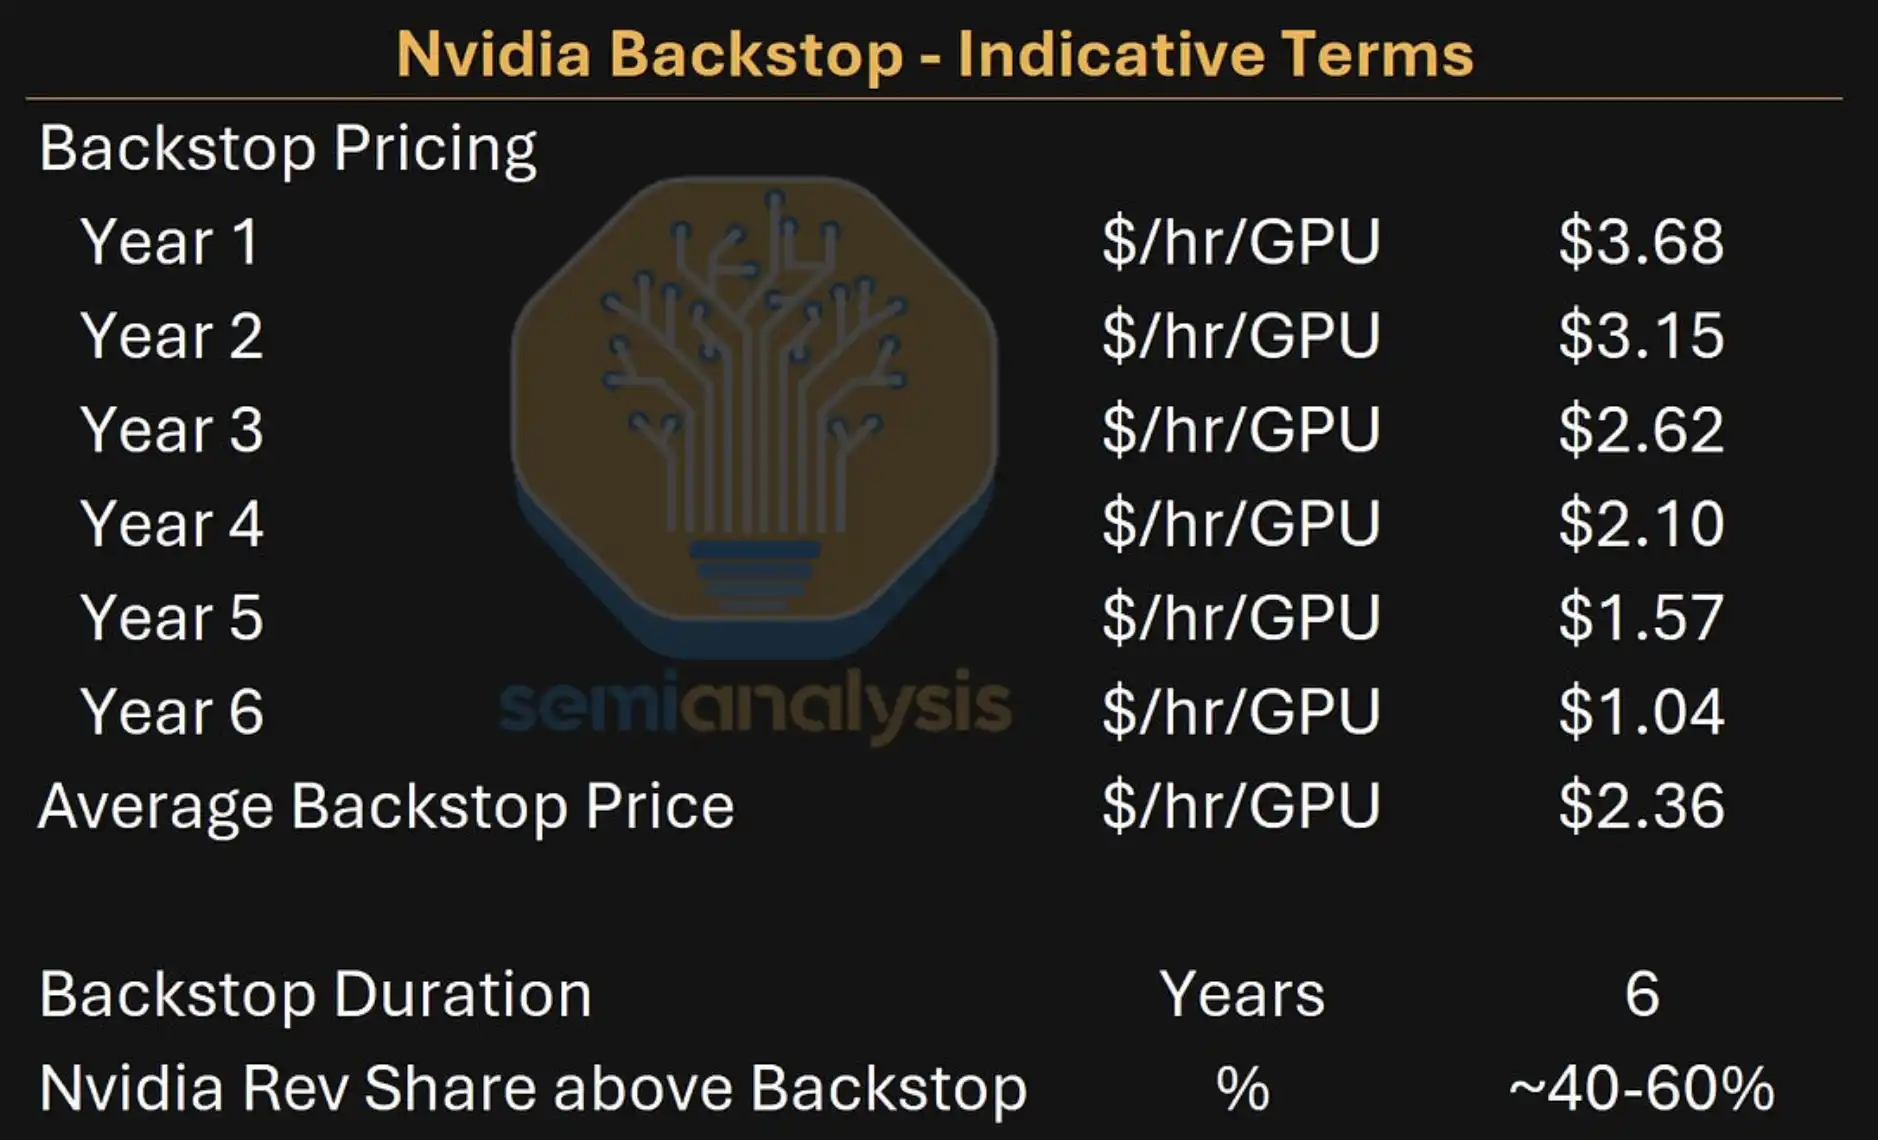
NVIDIA garanti gösterge koşulları: 6 yıllık ortalama yaklaşık 2,36 dolar/saat/GPU ve %40-%60 arası gelir paylaşımı.
Neocloud için, taban garanti yalnızca bir sigorta değil, aynı zamanda projenin borç finansmanı alıp alamayacağını belirleyen kritik bir koşuldur.
GB300 kısa vadeli bir yıllık kiralama örneğinde, ilk yıl kira bedelinin saatte 6,75 dolar ve NVIDIA'nın payının %40 olması durumunda, Neocloud'un 6 yıllık proje IRR'si yaklaşık %25,4, NVIDIA'nın ortalama komisyon oranı ise yaklaşık %18'dir. Pazar talebi yetersiz kalırsa ve proje tamamen taban garanti kiralamasına düşerse, Neocloud IRR'si sıfıra yakın veya hafif negatif olabilir.
Bu durum öz sermaye getirileri için pek dostane olmasa da, finansman için kritiktir: proje getirileri düşebilir, ancak borç servisini karşılama şansı hala vardır. Yani, taban garanti, "çok para kazandırabilecek" GPU kümelerini, "baskı senaryolarında bile borcunu ödeyebilecek" finansman varlıklarına dönüştürür.
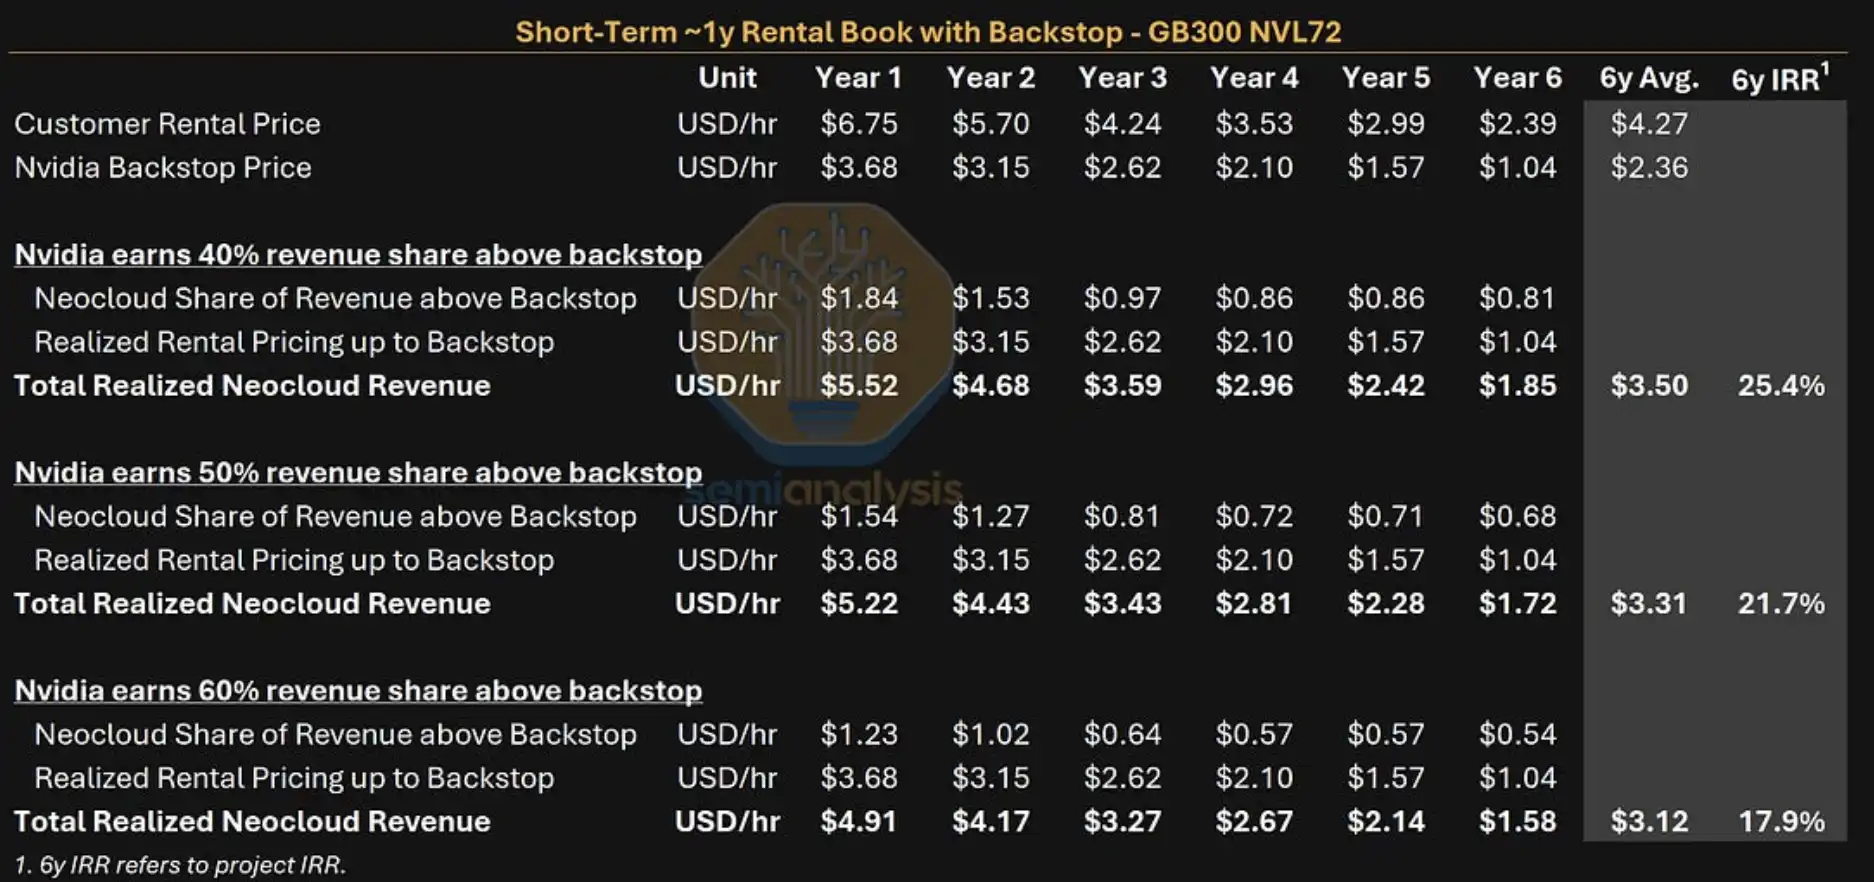
GB300 Neocloud getiri karşılaştırması: Kısa dönem %40 paylaşım altında 6 yıllık IRR yaklaşık %25,4; taban garanti tamamen tetiklendiğinde IRR sıfıra yakın veya hafif negatif.
Sharon AI ve Firmus Önce Hayata Geçiyor, Asya-Pasifik Projeleri Test Alanı Oluyor
NVIDIA resmi olarak, Sharon AI ve Firmus'un bu gelir paylaşımı ve kredi destek modelinin ilk ortakları olduğunu doğruladı.
Sharon AI'nın 12 Haziran tarihli duyurusuna göre, şirket NVIDIA ile 6 yıllık stratejik bir bilgi işlem gücü ortaklığı kurdu. Avustralya'daki 72MW AI fabrikasına en fazla 40.000 adet Grace Blackwell GB300 yerleştirilecek. Sharon AI'nın toplam AI fabrikası kapasitesi 132MW'a ulaşmayı hedefliyor; bunun 102MW'ı sözleşmeye bağlanmış durumda ve 2027 ortasına kadar 55.000'den fazla NVIDIA GPU'su devreye alınması planlanıyor.
Firmus'un Endonezya Batam projesi ise daha büyük ölçekli. NVIDIA'nın resmi blog yazısına göre, Firmus Batam projesi 360MW'a kadar genişletilebilir ve en fazla 170.000 adet NVIDIA GPU'su barındırabilir. SemiAnalysis, bu projeyi tartışmalarına dahil ederek, öncelikle AI yerli işletmelerine ve çıkarım hizmet sağlayıcılarına yönelik olduğunu ve çeşitli kiralama süreleri sunabileceğini belirtti.
Bu örnekler, NVIDIA'nın kredi destek modelinin artık yalnızca finansal model varsayımları olmadığını, erken aşama proje uygulama aşamasına geçtiğini gösteriyor. Ancak, şu anda kamuya açık örnekler çoğunlukla Asya-Pasifik bölgesinde yoğunlaşmış durumda; ABD pazarı hala veri merkezi kapasitesi, elektrik ve şebeke bağlantı hızı gibi kısıtlamalarla karşı karşıya.
Veri merkezleri hala en büyük darboğaz. GPU'lar satın alınabilir, müşteri talebi sözleşmeye bağlanabilir, ancak elektrik, arazi, raf, soğutma ve şebeke bağlantı süreçlerini hızlıca kopyalamak zordur. SemiAnalysis modelinde ayrıca, NVIDIA'nın Neocloud'un arz-talep açığını kapatmasına yardımcı olmak için doğrudan veri merkezi kapasitesi kiralaması gerekebileceği belirtiliyor. Bu kısımla ilgili spesifik kapasite ve ölçek hala rapor tahminlerine dayanmaktadır ve NVIDIA'nın resmi açıklamalarıyla eşdeğer tutulamaz.
Nvidia Pay Alabilir, Ancak Daha Büyük Uzun Vadeli Taahhütler Üstlenir
Nvidia için GPU finansmanını desteklemenin iki katmanlı bir getirisi var.
Birincisi, GPU satışlarını ve dağıtım kapsamını genişletebilir. Daha fazla Neocloud finansman sağladıkça, daha fazla kuruluş büyük ölçekli GPU kümeleri satın alıp işletebilir ve AI hesaplama gücü piyasası artık tamamen birkaç büyük ölçekli bulut sağlayıcısına bağımlı olmaz.
İkincisi, ek gelir payı elde edebilir. SemiAnalysis modeline göre, bu tür yapılar genişlemeye devam ederse, Nvidia'nın garantilerden ve gelir paylaşımından elde ettiği ek gelir önemli hale gelebilir ve kar marjları da yüksek olur.
Bunun bedeli de açık. Nvidia'nın bilanço dışı veya ilgili açıklamalarındaki uzun vadeli taahhütler hızla büyüyebilir. SemiAnalysis'in ücretli rapor bölümünde yaptığı tahmine göre, Nvidia'nın bulut hizmeti anlaşmaları veya koşullu garanti bakiyeleri önümüzdeki birkaç yıl içinde yüz milyarlarca dolar seviyesine ulaşabilir. Bu rakamlar Nvidia tarafından resmi olarak kalem kalem doğrulanmadığından, bunları kesin borçlar olarak değil, model stres testi olarak değerlendirmek daha uygun.
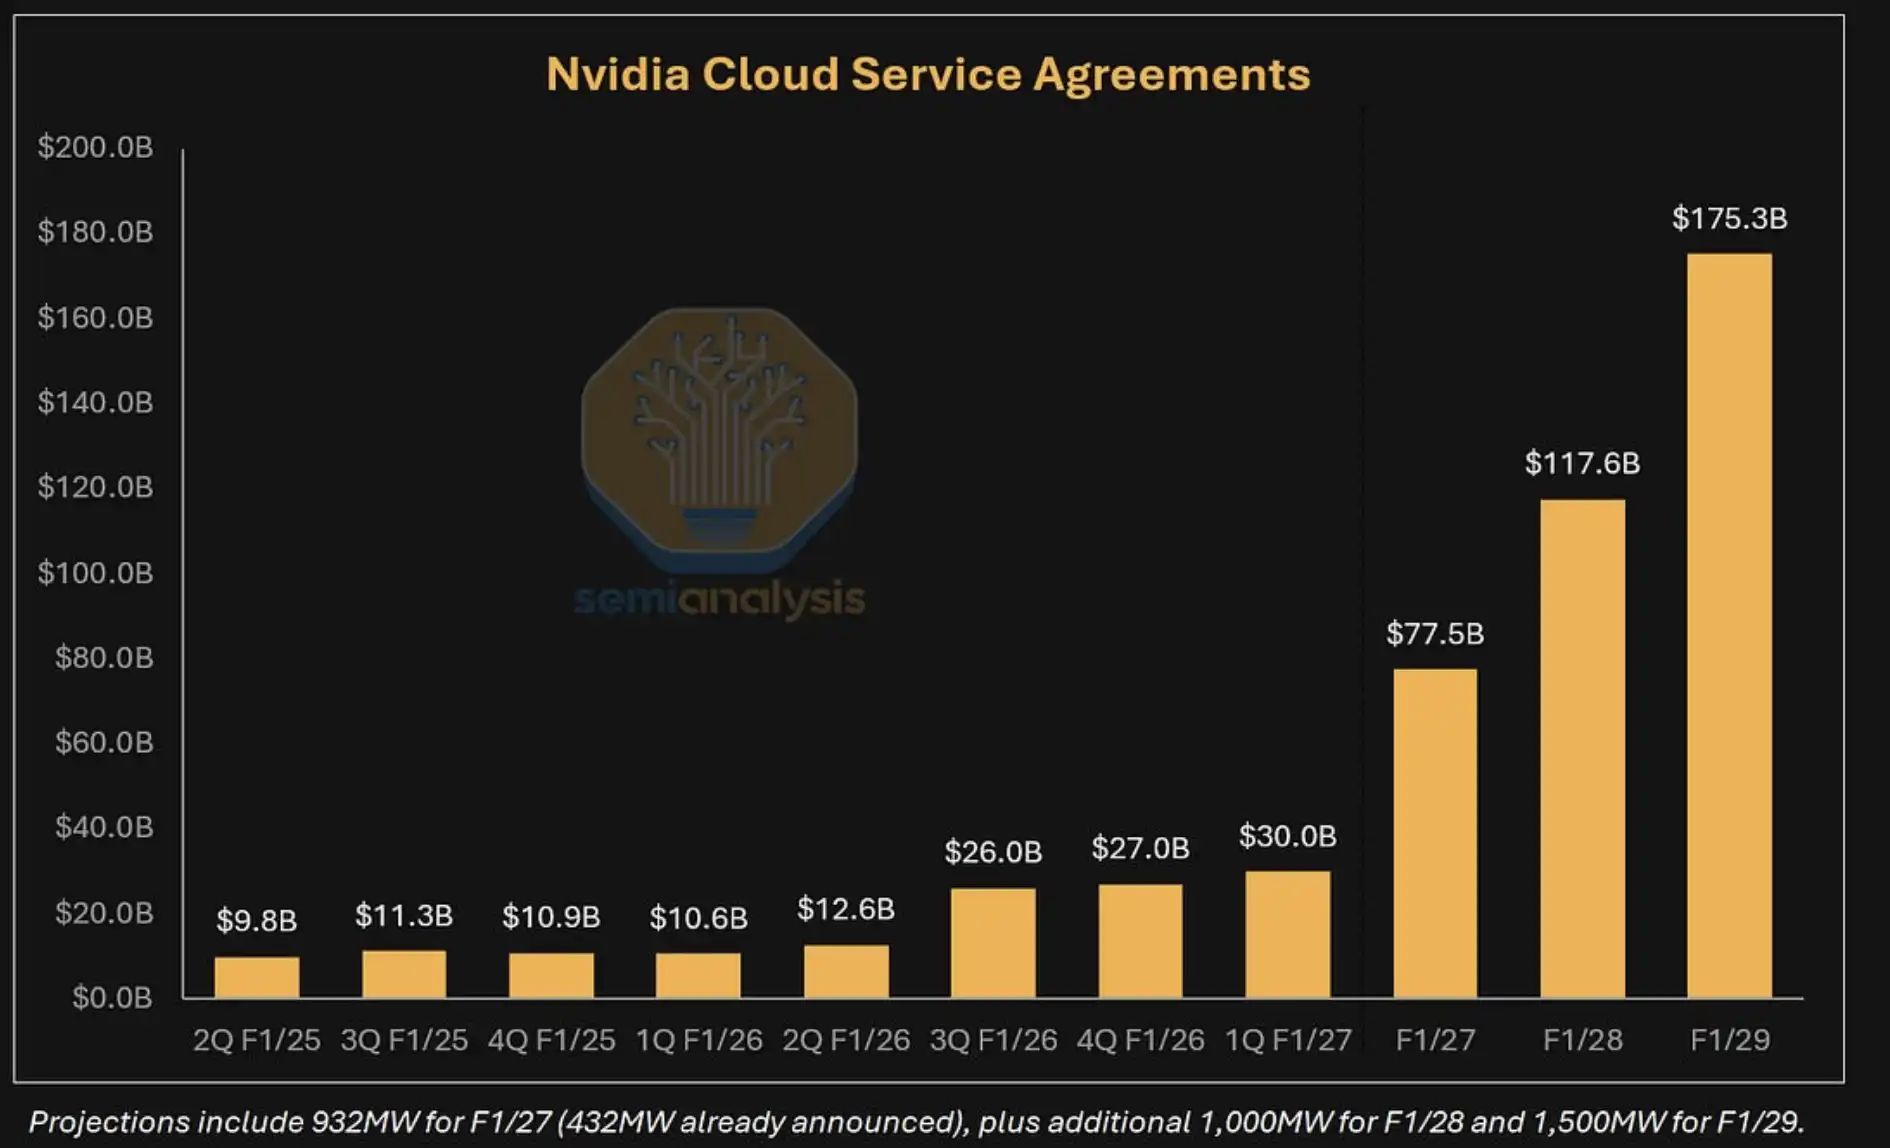
Nvidia Bulut Hizmeti Anlaşmaları Büyüme Tahmini: SemiAnalysis modeline göre, ilgili uzun vadeli taahhütler her 100 MW hesaplama gücü desteğiyle birikmeye devam edebilir.
Bu, geleneksel anlamda doğrudan bir borç değil. Ancak GPU kiralama piyasası zayıflar ve müşteri talebi yetersiz kalırsa, garantilerin tetiklenme olasılığı artar ve Nvidia daha fazla asgari gelir desteği sağlamak zorunda kalır. Piyasanın nihayetinde bakacağı şey, yalnızca Nvidia'nın bundan ne kadar pay alacağı değil, aynı zamanda bu taahhütlerin kendi sermaye tahsisi ve nakit akışı önceliklerini etkileyip etkilemeyeceğidir.
En Büyük Sınav Kiraların ve Veri Merkezlerinin Dayanıklılığı
Bu raporun en çarpıcı yanı, AI hesaplama gücü yatırımlarını kredi piyasasına taşımasıdır. Sermaye harcamaları trilyon dolar seviyesine ulaştığında, GPU kümeleri yalnızca teknoloji ürünleri olmaktan çıkar; bankalar, tahvil yatırımcıları ve bulut hizmeti sağlayıcıları tarafından birlikte değerlendirilen finansman varlıkları haline gelir.
Ancak 7,1 trilyon dolarlık AI borcu hâlâ uzun vadeli bir model tahminidir, gerçekleşmiş bir olgu değildir. Birkaç ön koşula dayanır: AI talebinin sürekli genişlemesi, GPU kullanım oranlarının yüksek kalması, kiralama fiyatlarının kontrol edilebilir bir hızda düşmesi, veri merkezi inşaatının zamanında tamamlanması ve kredi veren kuruluşların Nvidia'nın kredi desteği altındaki nakit akışı modelini kabul etmesi.
En sorunlu olabilecek noktalar fiyatlar ve uygulama hızıdır. GPU kiralama fiyatları beklenenden daha hızlı düşerse, Neocloud'ların yüksek gelir payı ve yüksek finansman maliyeti altındaki getirisi sıkışır. Garantiler yoğun şekilde tetiklenirse, projeler borçlarını ödemeye devam edebilir ancak Nvidia'nın üstlendiği taahhütler ağırlaşır. Veri merkezleri, elektrik altyapısı ve şebeke bağlantıları gecikirse, finansman modelindeki GPU dağıtım zamanlaması da bozulur.
NVIDIA'nın "GPU finansmanını garanti altına alma" hikayesi, yapay zeka altyapısının bir sonraki aşamasındaki fon kaynaklarına işaret ediyor. Bu, daha fazla bilgi işlem projesinin kredi almasını sağlayabilir ve NVIDIA'yı yapay zeka kredi piyasasının daha merkezi bir konumuna taşıyabilir. Ancak bu piyasanın 7 trilyon dolara ulaşıp ulaşamayacağı, nihayetinde kira, kullanım oranı ve veri merkezi teslimatına bağlı olacak.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler