Securitize halka arz edildi, gerçek "RWA ilk hissesi" geldi.
TL;DR
· Securitize, SECZ'i halka arzının ilk gününde tokenize edilmiş biçimde Solana ve Avalanche'a dağıttı.
· Tartışmanın odağı kavramda değil, aynı adi hisse senedinin, düzenlenmiş erişimin ve zincir üstü likiditenin işleyip işlemeyeceğinde.
· İlgili varlıklar: SECZ, SOL, AVAX, RWA altyapısı.
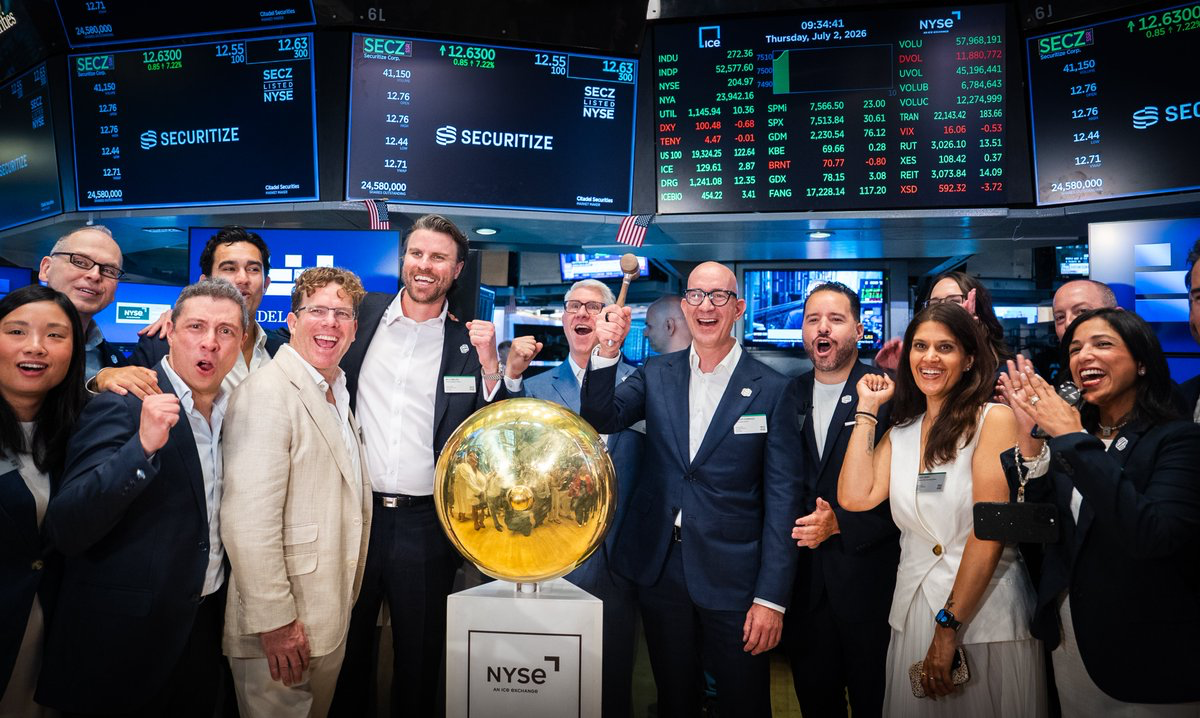
Securitize, 2 Temmuz'da SECZ ile NYSE'de işlem görmeye başladı ve halka arzın ilk gününde SECZ'i tokenize edilmiş biçimde Solana ve Avalanche'a dağıttı. CoinDesk'in RWA.xyz verilerine dayandırdığı habere göre, yatırımcılar yaklaşık 295 milyon dolar değerinde tokenize edilmiş hisse senedi tutuyor.
Bu durum kolayca "ABD hisse senetlerinin zincire taşınması" olarak yorumlanabilir. Ancak yatırımcılar için asıl önemli olan, anında 7/24 işlem gören zincir üstü hisse senetlerinin ortaya çıkması değil, halka açık hisse senetlerinin zincire taşınmasında ihraççının kendiliğinden bir örnek oluşturmasına daha yakın bir modelin görülmesidir.
Securitize'ın kurucu ortağı ve CEO'su Carlos Domingo, bunun kamu sermayesinin zincire taşınması inancını doğrulamak için güçlü bir sinyal olduğunu söylüyor. X topluluğunda @stackzz dahil bazı RWA gözlemcileri daha temkinli; kayıtlı mülkiyet, fiili takas, ikincil likidite ve kalabalık çıkış durumunda zincir üstü versiyonun sorunsuz çalışıp çalışmayacağını görmek gerektiğini belirtiyor.
SECZ'in temel sorunu da burada yatıyor. Hisse senedini izinsiz bir pazara taşımak değil, mevcut menkul kıymetler yasası çerçevesinde "ihraççının kendiliğinden, aynı adi hisse senedi, kısıtlı erişim" içeren bir zincir üstü yol test etmektir.
İhraççının bizzat devreye girmesi örneğin niteliğini değiştirdi
Hisse senetlerinin zincire taşınması, menkul kıymetler yasasını ortadan kaldırmak değil, hisse senedi mülkiyetinin temsil biçimini zincir üstü kayıtlara dönüştürmektir. Geleneksel hisse senetleri, sahipleri belirlemek için broker, takas ve kayıt sistemlerine güvenirken, zincir üstü versiyon transfer, mutabakat ve temettü dağıtımını daha otomatik hale getirmeyi amaçlar.
Geçmişteki birçok "tokenize edilmiş hisse senedi" sorunu, ihraççının katılmamasıydı. Yatırımcılar genellikle üçüncü taraf platformlar tarafından paketlenmiş, arkasında saklanan hisse senetleri olabileceği gibi sadece sentetik bir maruziyet de olabilen sertifikalar satın alıyordu. Bunlar fiyat maruziyeti sağlayabilir ancak halka açık şirketin bu hisse senedi altyapısını onayladığını kanıtlamakta zorlanırdı.
SECZ'in farkı, Securitize'ın tokenize edilmiş SECZ'in NYSE'de işlem gören aynı adi hisse senedini temsil etmeyi amaçladığını, ayrı bir hisse senedi kategorisi, sentetik token veya offshore paket olmadığını belirtmesidir. Bu ifade, şirketin kendi perspektifinden bir düzenleme olarak anlaşılmalıdır ve tüm yasal detayların piyasa tarafından doğrulandığı anlamına gelmez.
295 milyon dolarlık büyüklük, sermaye piyasalarını değiştirmeye henüz yetmez, ancak RWA anlatısını, hazine fonları ve özel kredi gibi daha kapalı varlıklardan, halka açık şirket hisseleri gibi daha hassas bir kategorize taşımaya yeter.
Uyumlu Erişim, Ürün Tasarımının Bir Parçası
Bu zincir üstü hisseler herkese açık değildir. Securitize resmi basın bültenine göre, tokenize edilmiş SECZ, uygun ABD'li yatırımcılara yöneliktir ve Securitize'ın düzenlenmiş platformu üzerinden erişilebilir. Yatırımcıların platform hesabı açma, KYC/AML, bölge uygunluğu ve menkul kıymetler yasası gerekliliklerini tamamlaması gerekir.
Burada basitçe "artık cüzdanda SECZ'i serbestçe alıp satabiliriz" şeklinde anlaşılmamalıdır. Resmi ifade "uygun ABD'li yatırımcılar"dır ve bu, doğrudan ABD menkul kıymetler yasalarındaki "akredite yatırımcı" ile eş tutulmamalı veya sadece varlık veya gelir eşiğine bakılarak açıklanmamalıdır.
Bu, aslında ürünün gerçek konumlandırmasını gösterir: uyumluluk, ürünün kendisinin bir parçasıdır. Securitize'ın bağlı kuruluşları arasında SEC'e kayıtlı broker-bayi, FINRA/SIPC üyesi, SEC tarafından düzenlenen ATS (Alternatif Ticaret Sistemi) ve SEC'e kayıtlı transfer acentesi bulunur.
Transfer acentesi, hisselerin gerçek sahibini kaydeden hisse senedi sicil dairesi olarak düşünülebilir. SECZ'in zincir üstü versiyonu, NYSE ve menkul kıymetler yasalarını atlatmak değil, düzenlenmiş hesaplar, kimlik doğrulama, yatırımcı uygunluk kontrolleri ve transfer kısıtlamaları dahilinde çalışır.
Hedeflediği şey, takas hızını, mülkiyet kaydı verimliliğini, potansiyel kesirli hale getirmeyi ve platformlar arası birleştirilebilirliği artırmaktır; ABD hisselerini herhangi bir adresin serbestçe transfer edebileceği tokenlara dönüştürmek değil.
Solana ve Avalanche, Yürütme Katmanı Rolünü Üstleniyor
Solana ve Avalanche'ın bu olaydaki rolü de doğru yere konulmalıdır. Bunlar, menkul kıymetler yasalarının yerine geçen veya nihai mülkiyet hakemi değil, token kayıtlarını ve transfer kurallarını taşıyan yürütme katmanıdır.
Kamuoyunda sıkça Solana'nın Token-2022'sinden bahsediliyor. Bu, uyumlu varlıklar için daha uygun bir token standardı olarak anlaşılabilir; transfer sırasında kural kontrolleri eklemeyi destekler; örneğin yalnızca kimlik doğrulamasından geçmiş adreslerin varlık alabilmesi veya belirli durumlarda transferin durdurulması gibi.
Ancak Token-2022'nin SECZ için kullanılıp kullanılmayacağı, beyaz liste, dondurma, durdurma gibi işlevlerin nasıl uygulanacağı, yine şirketin ilerideki teknik açıklamalarına bağlıdır. Genel blok zinciri yatırımcıları için bu tür tartışmaların değeri, kurumsal varlıkların zincire taşınmasının gerçek ihtiyaçlarını işaret etmesidir; belirli bir zincire önceden onay vermek değil.
Kurumsal varlıkların zincire taşınması yalnızca "ucuz ve hızlı" olmayı gerektirmez. Zincir; yetki yönetimi, uyumlu transfer, düşük maliyet ve yüksek işlem hacmini taşıyabilmelidir. En azından SECZ örneğinde, zincir üzerindeki kayıtlar hâlâ geleneksel kayıt, platform hesapları ve yatırımcı uygunluk denetimleriyle birlikte çalışmak zorundadır. Bu, tamamen zincir üzerinde bir piyasa yapısı değil, hibrit bir sistemdir.
RWA'nın Güven Çapası Halka Açık Hisse Senetlerine Yaklaşıyor
Securitize bu gösterimi boş yere yapmıyor. Resmi açıklamalara göre, Haziran 2026 itibarıyla Securitize platformu 4 milyar doların üzerinde yönetilen veya tokenize edilmiş varlığa sahip olup BlackRock, Apollo, BNY Mellon, Hamilton Lane, KKR ve VanEck gibi kurumlarla iş birliği yapmaktadır.
SECZ'nin ilk işlem gününde eş zamanlı tokenizasyonu, geçmişte dış müşterilere sunulan yeteneklerin kendi halka açık hisse senedi üzerinde bir kez daha sergilenmesi gibidir. Beyaz kağıtlar, kavram kanıtları veya üçüncü taraf paketlemelerine kıyasla, ihraççının kendi halka açık hisse senedini deneme amaçlı kullanması, sonraki katılımcılar için psikolojik eşiği daha da düşürebilir.
Bu, RWA piyasasına daha güçlü bir güven çapası sağlıyor. Diğer halka açık şirketler, kendi hisse senetlerini zincire taşımayı değerlendirmek istediklerinde en azından inceleyebilecekleri bir örneğe sahip oluyor. Bu, halka açık hisse senetlerinin hızla ve büyük ölçekte zincire taşınacağı anlamına gelmez, ancak tartışmayı "fiyat maruziyeti paketlenebilir mi" sorusundan "ihraççı altyapıya katılabilir mi" sorusuna taşır.
RWA altyapısı için bu, tek bir varlığın büyüklüğünden daha önemlidir. Halka açık hisse senetleri; işlem, kayıt, oy kullanma, açıklama ve yatırımcı korumasını içerir ve hata payı çok daha düşüktür.
Likidite ve Hakların Kullanımı Örnek Değerini Belirliyor
SECZ'nin yapısal bir dönüm noktasına ulaşması için birkaç değişkene daha ihtiyacı var. En doğrudan olanı ikincil piyasa likiditesidir: Zincir üzerindeki versiyonun sürekli işlem hacmi, makul fiyat farkları ve güvenilir piyasa yapıcılığı olup olmadığı; yalnızca duyuru gününde gösteri amaçlı bir büyüklük oluşturup oluşturmadığı.
Alım satım hâlâ büyük ölçüde kısıtlı hesaplar arasında gerçekleşiyorsa, piyasa verimliliğindeki artış sınırlı kalacaktır. RWA'nın uzun vadeli değeri, ihraç, kayıt, transfer ve takas sürtüşmelerini azaltmaktır, ancak menkul kıymet varlıkları halka açık piyasa hisse senetlerine ne kadar yaklaşırsa, tamamen izinsiz olma olasılığı o kadar azalır.
Bir diğer değişken ise hakların kullanımıdır. Şirket, tokenize edilmiş versiyonun aynı adi hisse senedini temsil ettiğini belirtiyor, ancak oy kullanma, temettü, saklama, anlaşmazlık çözümü ve zincir üzerindeki kayıtlarla geleneksel kayıt defteri arasındaki öncelik sırası, daha fazla gerçek dünya örneğiyle doğrulanmayı gerektiriyor. Yatırımcılar için zincir üzerinde sahiplik göstermek, tüm yasal anlaşmazlıkları otomatik olarak çözmez.
En kritik kopyalama sinyali, kripto tabanlı olmayan daha fazla halka açık şirketin bu yolu izleyip izlemeyeceğidir. Securitize zaten bir tokenizasyon platformudur ve kendi hissesini zincire taşıması doğal bir stratejik motivasyona sahiptir. Eğer sadece altyapı şirketleri kendi kendini örneklemeye devam ederse, bu yine de yüksek profilli bir pazarlama olarak görülebilir; ancak finans, teknoloji veya tüketim sektörlerinden ihraççılar benzer bir yol izlemeye başlarsa, SECZ bir örnek olmaktan çıkıp piyasa yapısındaki değişimin erken kanıtı haline gelir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler