Morgan Stanley Yorumu: TSMC'nin 2. Çeyrek Finansal Raporu Yaklaşıyor, %66 Brüt Kar Marjı Ne Kadar Daha Korunabilir?

TL;DR
· TSMC, 16 Temmuz'da Q2 kazanç görüşmesini gerçekleştirecek; AI/HPC talebi, 2nm ilerlemesi ve brüt kar marjı beklentileri ana odak noktaları.
· Şirketin Q1 dolar geliri 35,9 milyar dolar, brüt kar marjı %66,2; Q2 beklentisi 39 ila 40,2 milyar dolar gelir ve %65,5 ila %67,5 brüt kar marjı.
· HPC, Q1 gelirinin %61'ini oluştururken, 7nm ve altı ileri üretim süreçleri wafer gelirinin %74'ünü kapsıyor; yüksek performanslı hesaplama ve ileri düğümler büyümenin ana hattı olmaya devam ediyor.
· TSMC'nin 2026'da dolar gelirinde %30'un üzerinde büyüme bekleniyor; sermaye harcamalarının 52 ila 56 milyar dolar aralığının üst ucuna yaklaşması öngörülüyor.
· AI siparişleri hala güçlü, ancak 2nm rampası, artan amortisman, denizaşırı fabrika maliyetleri ve müşteri sipariş temposu, yüksek brüt kar marjının sürdürülebilirliğini etkileyecek.
TSMC, 2026 yılı 16 Temmuz'u saat 14:00 Tayvan saatiyle ikinci çeyrek kazanç görüşmesini gerçekleştirecek; 6 Temmuz'dan 15 Temmuz'a kadar sessiz döneme girilecek.
Bu kazanç görüşmesinin odak noktası artık sadece gelir artışı değil. Dünyanın en büyük wafer dökümhanesi olan TSMC, bir yandan Apple, Qualcomm gibi mobil çip müşterilerine bağlanırken, diğer yandan AI hızlandırıcıları, bulut tabanlı özel çipler ve yüksek performanslı hesaplama talebini karşılıyor. Q2 mali raporu doğrudan üç soruyu yanıtlayacak: AI siparişleri güçlü kalmaya devam edecek mi, 2nm rampası sorunsuz ilerliyor mu ve %66'ya yakın brüt kar marjı ne kadar daha sürdürülebilir?
Geçtiğimiz yıl boyunca AI talebi, TSMC'nin gelirini, kar marjlarını ve sermaye harcamalarını sürekli olarak yukarı çekti. Piyasa şimdi daha çok, AI/HPC'nin getirdiği yüksek büyümenin yüksek brüt kar marjına dönüşmeye devam edip edemeyeceğine odaklanmış durumda.
Q2 Mali Raporu: Önce Brüt Kar Marjının Yüksek Seviyede Kalıp Kalamayacağına Bakılacak
TSMC, Q1'de güçlü bir performans sergiledi. Şirketin ilk çeyrek dolar geliri 35,9 milyar dolar, brüt kar marjı %66,2 ve faaliyet kar marjı %58,1 oldu. Yeni Tayvan doları bazında, ilk çeyrek geliri 1,134103 trilyon, net karı 572,480 milyar ve hisse başına kar (EPS) 22,08 dolar olarak gerçekleşti; gelir yıllık %35,1, net kar ise yıllık %58,3 arttı.
Q2 beklentisi hala yüksek aralıkta. TSMC, ikinci çeyrek dolar gelirinin 39 ila 40,2 milyar dolar, brüt kar marjının ise %65,5 ila %67,5 arasında olmasını bekliyor.
Bu, 16 Temmuz'da piyasanın sadece gelirin beklenti aralığında olup olmadığına değil, aynı zamanda brüt kar marjının %65'in üzerinde kalmaya devam edip edemeyeceğine de bakacağı anlamına geliyor. TSMC'nin mevcut değerlemesi ve kar beklentileri, AI/HPC talebinin güçlü olduğu, ileri üretim süreçlerinde arzın sıkı olduğu ve kapasite kullanım oranlarının yüksek kaldığı varsayımlarına dayanıyor.
Aylık gelir, talebin hâlâ güçlü olduğuna dair sinyalleri önceden ortaya koydu. TSMC'nin Mayıs 2026 geliri 416,975 milyar Yeni Tayvan Doları olarak gerçekleşti ve yıllık bazda %30,1 arttı; Ocak-Mayıs dönemi kümülatif geliri ise 1,961804 trilyon Yeni Tayvan Dolarına ulaşarak yıllık %30,0 artış gösterdi.
Ancak, gelir artışı kâr artışıyla eş anlamlı değildir. İleri düzey üretim süreçlerinin ilk genişleme aşaması, ekipman yatırımları, amortisman artışı ve verim eğrisi maliyetlerini beraberinde getirir. Piyasa tepkisini nihai olarak belirleyecek olan, yine Q2 fiili brüt kâr marjı ve yönetimin yılın ikinci yarısına ilişkin kârlılık açıklamaları olacaktır.
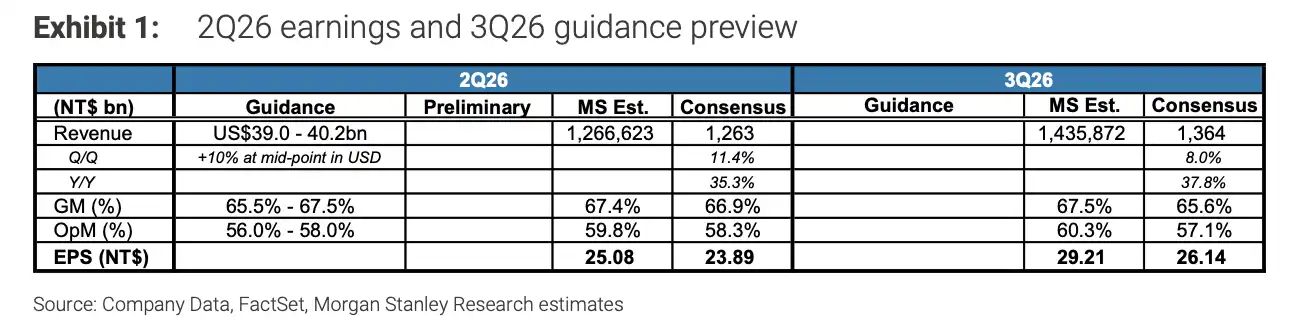
Morgan Stanley, TSMC'nin Q2 brüt kâr marjının %67,4 olacağını ve şirketin rehberlik aralığının üst sınırında yer alacağını tahmin ediyor
AI/HPC, TSMC'nin En Güçlü Desteği Olmaya Devam Ediyor
TSMC'nin mevcut en güçlü büyüme kaynağı hâlâ AI ve yüksek performanslı hesaplama (HPC). Yönetim, Q1 telekonferansında AI ile ilgili talebin "son derece güçlü" olduğunu belirtti ve 2026 yılı dolar bazlı gelir büyüme beklentisini %30'un üzerine çıkardı.
Gelir yapısı da bu değerlendirmeyi güçlendiriyor. 2026 yılının ilk çeyreğinde HPC, TSMC gelirinin %61'ini oluştururken; 7nm ve altı ileri düzey üretim süreçleri, wafer gelirinin %74'ünü oluşturdu. Bu, doğrudan AI gelir payına eşitlenemese de, yüksek performanslı hesaplama, ileri düğümler ve üst düzey müşteri talebinin TSMC'nin gelir yapısında ana hat haline geldiğini göstermek için yeterlidir.
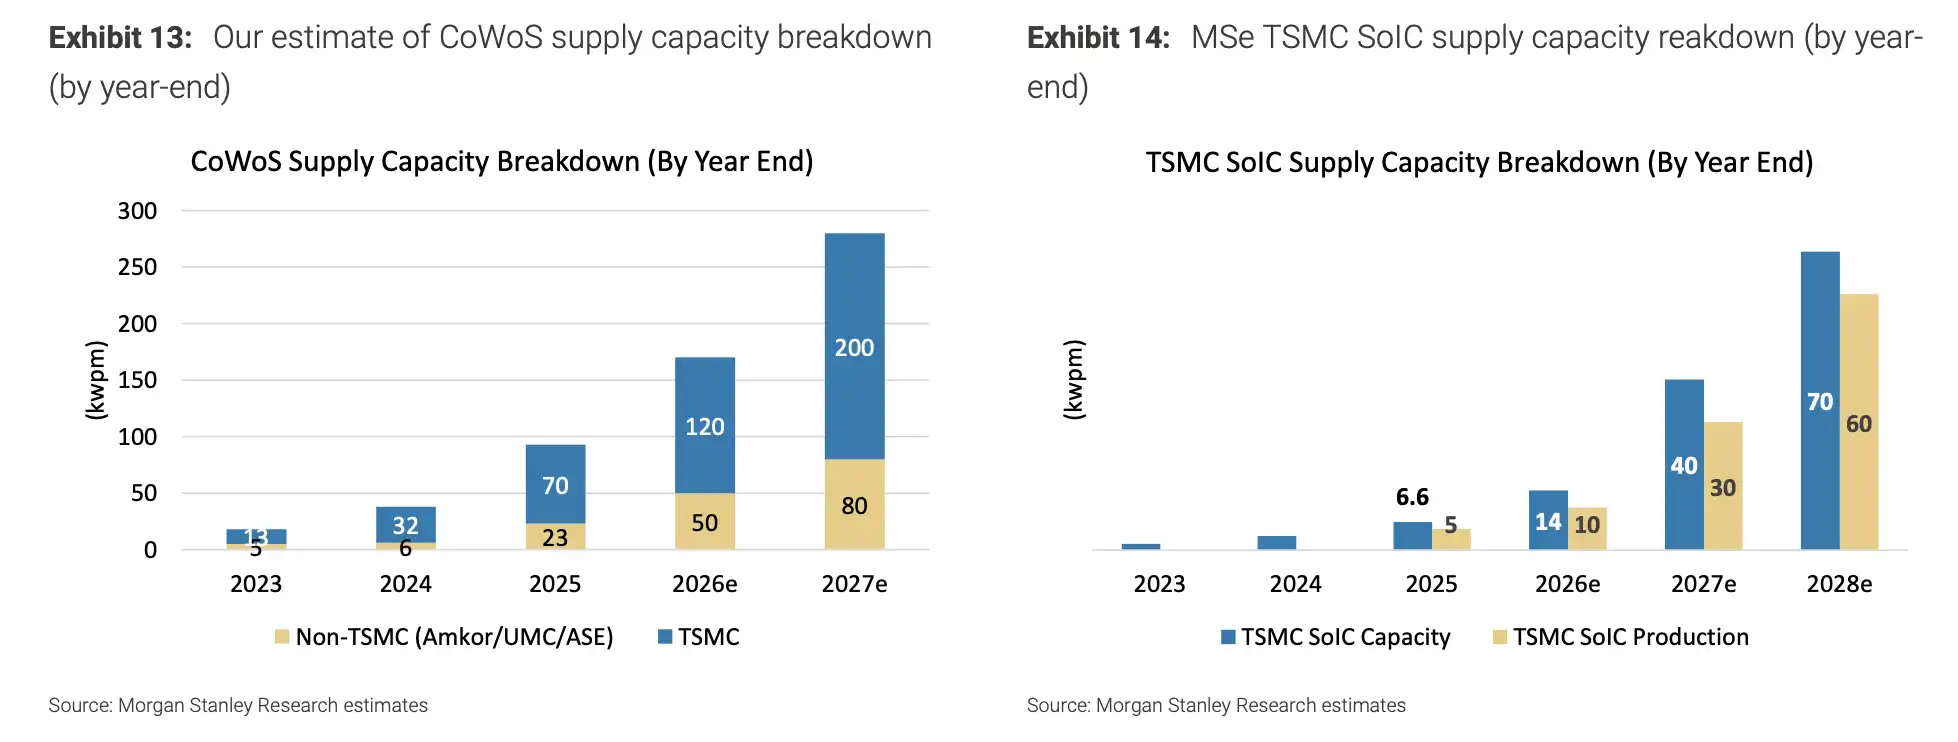
AI çip talebi, ileri düzey paketleme kapasitesini artırıyor; CoWoS ve SoIC, TSMC'nin genişleme odak noktaları olmaya devam ediyor
AI çiplerinin TSMC üzerindeki etkisi yalnızca sipariş miktarından değil, aynı zamanda tek bir çipin değerinden de kaynaklanıyor. AI hızlandırıcıları ve bulut tabanlı özel çipler genellikle daha büyük alana, daha yüksek üretim karmaşıklığına sahiptir ve ileri düzey üretim süreçleri ile ileri düzey paketlemeye daha fazla bağımlıdır. Bu, sipariş değerini artırır ve üst düzey kapasitenin sıkışık kalmasını kolaylaştırır.
AI sermaye harcamaları genişlemeye devam ettiği sürece, TSMC'nin kapasite kullanım oranını ve pazarlık gücünü koruması daha kolay olacaktır. Piyasanın TSMC'yi AI donanım zincirinde kilit bir performans doğrulama noktası olarak görmesinin nedeni de budur.
Ancak TSMC, finansal raporlarında genellikle Apple, NVIDIA, Qualcomm gibi belirli müşteri siparişlerini tek tek onaylamaz. Yatırımcılar, gerçek talep gücünü daha çok gelir yapısı, sermaye harcamaları, aylık gelir ve yönetimin ifadeleri aracılığıyla değerlendirmek zorundadır. Bu nedenle, Temmuz ayındaki telekonferansta AI/HPC talebi, müşteri stokları ve yılın ikinci yarısındaki sipariş temposu hakkında yapılacak açıklamalar, tek bir çeyreğin verilerinden daha önemli olacaktır.
Sermaye Harcamaları Üst Sınıra Yaklaşırken, Kâr Marjı Baskısı da Artıyor
TSMC, 2026 yılı tam yıl sermaye harcamalarını 520 milyar ila 560 milyar dolar aralığının üst ucuna yönlendirdi. Bu hamle, yönetimin kısa vadeli sipariş dalgalanmalarını değil, AI/HPC talebinin getirdiği uzun vadeli kapasite açığını gördüğünü gösteriyor.
Daha yüksek sermaye harcamaları, TSMC'nin gelecekteki siparişleri kilitlemesine yardımcı olurken, aynı zamanda daha yüksek maliyetler getirecek. Gelişmiş süreç üretim hatlarına yapılan büyük yatırımlar, ekipman ve fabrika amortismanları kademeli olarak gelir tablosuna yansıyacak. ABD, Japonya, Almanya gibi denizaşırı fabrikalar jeopolitik riskleri dağıtabilir, ancak aynı zamanda daha yüksek işletme maliyetleri, yönetim karmaşıklığı ve tedarik zinciri maliyetleri getirecek.
Bu nedenle, sermaye harcamalarının üst sınıra yaklaşması iki ucu keskin bir kılıçtır. Talep güçlü olduğunda, TSMC'nin liderlik avantajını genişletmeye devam ettiği anlamına gelir; talep yavaşladığında ise daha hızlı bir şekilde brüt kar marjı baskısına dönüşür.
Bu aynı zamanda piyasanın brüt kar marjını defalarca sorgulamasının nedenidir. TSMC şu anda talepten yoksun değil; asıl anlaşmazlık, bu siparişlerin yüksek kârlılıkla gerçekleştirilmeye devam edilip edilemeyeceğidir.
2nm Yükselişi, Bir Sonraki Aşamanın Kâr Esnekliğini Belirliyor
Q2 performansının yanı sıra, 2nm TSMC için önümüzdeki yıllarda daha önemli bir değişkendir. Yönetim daha önce N2'nin 2025'in dördüncü çeyreğinde yüksek hacimli üretime geçtiğini ve Hsinchu ile Kaohsiung'da çok aşamalı bir yükseliş içinde olduğunu, talebin akıllı telefonlar ve HPC/AI'den geldiğini belirtti.
Müşteriler için 2nm, bir sonraki nesil amiral gemisi telefon çiplerinin, AI hızlandırıcılarının ve yüksek performanslı bilgi işlem çiplerinin performans sınırlarını belirler. TSMC için 2nm, önümüzdeki yıllarda gelişmiş süreçlerin fiyatlandırmasını, kapasite dağılımını ve brüt kar marjı seviyelerini belirler.
Piyasa şu anda 2nm'nin seri üretime geçip geçmediğiyle değil, üretime geçtikten sonra arzın ne kadar hızlı genişleyebileceği, verimliliğin planlandığı gibi artıp artmayacağı ve ilk müşteri talebinin yüksek sermaye yatırımlarını karşılayıp karşılayamayacağıyla ilgileniyor.
2nm yükselişi sorunsuz giderse, TSMC AI talebinin zirvesinde gelişmiş süreç arzını kontrol etmeye devam edebilir ve üst düzey kapasitede pazarlık gücünü sürdürebilir. Verimlilik, ekipman teslimatı veya maliyet baskıları beklentileri aşarsa, gelir büyümeye devam etse bile brüt kar marjı olumsuz etkilenebilir.
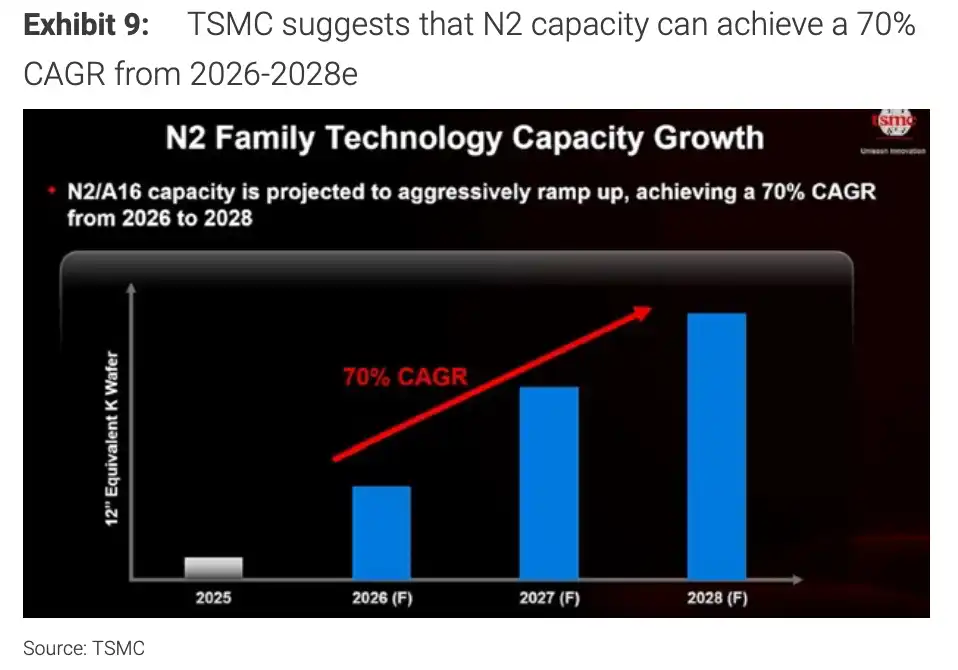
TSMC, N2/A16 kapasitesinin 2026'dan 2028'e hızla artmasını ve CAGR'ın yaklaşık %70 olmasını bekliyor.
16 Temmuz'da Gerçekten Ne Dinlenmeli
16 Temmuz'daki bu kazanç çağrısında, odak noktası sadece TSMC'nin Q2 hedeflerini tamamlayıp tamamlayamayacağı değil.
Daha da önemlisi, yönetim yılın ikinci yarısında AI/HPC talebini, ileri paketleme kapasitesini, 2nm üretim rampasını, sermaye harcama planlarını ve brüt kar marjı beklentilerini nasıl açıklayacak.
Eğer TSMC güçlü talep görüşünü sürdürür ve aynı zamanda brüt kar marjını %65,5 ile %67,5 arasındaki hedef aralığında tutarsa, piyasanın AI donanım zincirine olan güveni desteklenmeye devam edecek. Yönetim, müşteri siparişleri, stoklar veya maliyet baskıları konusunda daha temkinli sinyaller verirse, yatırımcılar AI tedarik zincirindeki yüksek büyümenin ne kadar süreceğini yeniden değerlendirecek.
TSMC'nin mevcut gücü, AI/HPC talebi, ileri üretim süreçlerindeki kıtlık ve yüksek sermaye harcamalarıyla kapasite artışından geliyor. Risk de aynı zincirde yatıyor: talep, fiyat, verim, amortisman ve yurtdışı operasyonlar; bu halkalardan herhangi biri beklentilerin altında kalırsa, yaklaşık %66'lık brüt kar marjı ilk olarak test edilecek.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler