SemiAnalysis, ChangXin Memory Technologies'in 50 milyar dolar gelir elde edeceğini ve süper döngüde halka arz (IPO) gerçekleştireceğini detaylandırıyor.
Orijinal Başlık: Çin'in CXMT'si DRAM Liderlerine Meydan Okumaya Hazırlanıyor
Orijinal Kaynak: SemiAnalysis
Orijinal Çeviri: Shenchao TechFlow
Shenchao Özeti: ChangXin Memory Technologies (CXMT), STAR Market'te halka arz edilmeye hazırlanıyor ve Çin tarihinin en büyük yarı iletken halka arzı olma potansiyeli taşıyor. 2016 yılında kurulan bu şirket, iflas eden Alman DRAM üreticisi Qimonda'nın patentlerini ve yeteneklerini satın alarak yola çıktı. Hefei hükümetinin neredeyse on yıl süren zarar toleranslı sermaye enjeksiyonu sayesinde 2025'te ilk kez kâra geçti ve 2026'nın ilk çeyreğinde tek çeyreklik geliri 7,3 milyar dolara ulaştı. SemiAnalysis'in bu 10.000 kelimelik raporu, CXMT'nin teknoloji yol haritasını, finansal verilerini, HBM zorluklarını ve halka arz yapısını detaylandırarak Çin'in bellek yongası endüstrisindeki konumunu anlamak için okunması gereken bir kaynak haline geliyor.
SemiAnalysis ekibi, 2024'ün sonlarında bültenlerinde AI çıkarımı ve ajan iş akışlarının bellek üzerindeki büyük talebini ilk kez tanımladı ve ardından birden fazla derinlemesine bellek raporu yayınlayarak CXMT ve Çin'in bilgi işlem ekosistemini takip etmeye devam etti. CXMT'nin önümüzdeki aylarda halka arz edilmesiyle birlikte, özel bir derinlemesine araştırma yapılması zorunlu hale geldi. CXMT, muhtemelen Çin'in en büyük yarı iletken halka arzı olacak ve bu Çinli önde gelen bellek üreticisi için bir dönüm noktası niteliği taşıyacak. Bu noktadan itibaren CXMT'nin Samsung, SK Hynix ve Micron ile rekabeti daha da kızışacak.
Silikon Vadisi'nden Dönenler
CXMT'nin kurucusu Zhu Yiming, 1994 yılında Tsinghua Üniversitesi'nden fizik lisansıyla mezun oldu ve ardından New York Eyalet Üniversitesi Stony Brook'ta elektrik mühendisliği okudu. Silikon Vadisi'nde yıllarca çalıştıktan sonra 2001 civarında MoSys'te (Monolithic System Technology) proje lideri oldu. 2005 yılında Zhu Yiming, bir dizi SRAM patenti ve 100.000 dolarlık tohum sermayesiyle Çin'e dönerek GigaDevice'ı kurdu ve daha sonra dünyanın önde gelen NOR Flash tedarikçilerinden biri haline geldi. Ancak küresel NOR Flash pazarı, DRAM veya NAND Flash'a kıyasla çok daha küçük bir hacme sahipti. Zhu Yiming'in hırsı daha büyüktü ve DRAM alanını seçti.
DRAM, Fabless şirketlerinin oynayabileceği bir oyun değildir. DRAM sermayeyi tüketir, patent engelleri katıdır ve üretim yeteneğine yüksek oranda bağımlıdır. 2016 yılına gelindiğinde, sektörde yalnızca üç hayatta kalan vardı: Samsung, SK Hynix ve Micron. Kırk yıllık patent ve sermaye birikimiyle oluşturulan hendekler, yeni oyuncuların geçmesine izin vermiyordu. Zhu Yiming'in SRAM patentleri ve GigaDevice'ın NOR Flash işi, ne DRAM bellek hücresi tasarımı ne de DRAM süreci sağlayabilir, ayrıca devlerin patent ablukasını aşamazdı. Bu nedenle, 2016 yılında Zhu Yiming ve Hefei hükümeti "506 Projesi" (daha sonra CXMT olarak anılacak) DRAM projesini başlattığında, temel teknolojinin dışarıdan temin edilmesi gerekiyordu.
Kaynak, artık faaliyette olmayan bir Alman şirketidir.
DRAM Temeli: Qimonda Mirası
Bu ölü şirket Qimonda'dır. Qimonda, Ocak 2009'da küresel finansal kriz ve ardından gelen bellek fiyatlarındaki çöküş nedeniyle iflas etti, ancak o dönemde Avrupa'nın önde gelen DRAM üreticisiydi. Infineon'un bir yan kuruluşu olarak ve kökleri Siemens'e dayanan Qimonda, nadir bir alternatif sunuyordu: Samsung-Hynix-Micron üçgeninin dışında kalan derin bir DRAM patent havuzu ve bir dizi bellek hücresi mimarisi.
Haziran 2015'te, Kanadalı patent işletme şirketi WiLAN'ın bir yan kuruluşu olan Polaris Innovations, Infineon'dan yaklaşık 30 milyon Euro karşılığında yaklaşık 7.000 Qimonda patentini ve başvurusunu satın aldı. Aralık 2019'da Polaris, ChangXin ile bir anlaşma imzalayarak geniş bir DRAM patent portföyünü lisansladı. ChangXin'in üst düzey yöneticileri, yaklaşık 2,8 TB Qimonda teknik dokümanına eriştiklerini ve bunun ChangXin'in DRAM işinin temelini oluşturduğunu kamuoyuyla paylaştı.
ChangXin'in Qimonda'dan devraldığı ve geliştirdiği kilit teknolojilerden biri, 46 nm seviyesindeki BWL (Gömülü Kelime Hattı) bellek hücresiydi ve bunu 10 nm seviyesine taşıdı. BWL, temel bir mimari yeniliktir. Geleneksel yaklaşım, erişim transistörlerinin kapılarını gofret yüzeyi boyunca konumlandırırken, BWL kapıları bit hattının altındaki bir oyuğa gömer. Bunun üç avantajı vardır: bellek hücresini 6F² düzenine (geleneksel 8F²'ye kıyasla) küçültmek, yüzey alanını kaplamadan kanal uzunluğunu uzatarak kısa kanal kaçak akımını (veri tutmayı etkiler) bastırmak ve kapı-bit hattı parazitik kapasitansını azaltmak. Gömülü kelime hattı artı yığın kapasitör, bugün üç büyük bellek devinin de kullandığı mimaridir. O dönemde hendek tabanlı çözümlere bağlı kalan Qimonda, tam da yığın/BWL teknik birikimini elinde tutuyordu ve ChangXin'in ele geçirdiği de buydu.
İnsan Kaynağı: Dondurulmuş Planlardan Canlı Ar-Ge Yeteneğine
Patentlerin yanı sıra, ChangXin'in Qimonda'nın çöküşünden elde ettiği daha kalıcı varlık mühendislerdi. Qimonda, Xi'an'da 400-500 mühendislik bir Ar-Ge merkezine sahipti ve bu, Qimonda'nın Almanya dışındaki en büyük Ar-Ge üslerinden biriydi. Qimonda iflas ettikten sonra, tüm Xi'an Ar-Ge merkezi Unigroup tarafından satın alınmış olsa da, yeteneklerin daha geniş bir alana yayılması ChangXin'e fayda sağladı.
ChangXin ayrıca, Qimonda'nın Almanya merkezinden kıdemli mühendis Karl-Heinz Kuesters'i başarıyla çekti. Kuesters, Siemens, Infineon ve Qimonda'da 24 yıl boyunca Teknoloji ve Ön Araştırma Başkan Yardımcısı olarak görev yaptı. Yönettiği ön araştırma üretim hattı, tam da ChangXin'in fiilen benimsediği mimari olan yığın kapasitör çözümüne odaklanmıştı. ChangXin'e teknik danışman olarak katıldı ve EE Times, Kuesters'i ChangXin'in "koz kartı" olarak nitelendirdi. Kuesters'in getirdiği şey, patentlerin ve 2,8 TB dokümanın taşıyamayacağı örtük bilgidir (tacit know-how): Yirmi yıllık DRAM geliştirme deneyimi, ChangXin mühendislerine Qimonda tasarımlarından hangilerinin korunması, hangilerinin atılması gerektiğini ve laboratuvarda çalışan bellek hücrelerinin seri üretime nasıl geçirileceğini söylemesini sağladı. Bu tür bir entegrasyon ve verim değerlendirmesi, hiçbir patent literatüründe yer almaz.
ABD tarafında da aynı model geçerli. ChangXin Memory Technologies'in (CXMT) gelecek teknoloji değerlendirmelerinden sorumlu Başkan Yardımcısı Ping Er-xuan ("46 nm'den 10 nm seviyesine" yol haritasının kamuoyuna açıklayan isim), Qimonda'dan değil, Micron, SanDisk ve Applied Materials'teki ABD kariyerinden geliyor ve bellek ile malzeme teknolojileri alanında derin bir birikime sahip.
CXMT ayrıca Güney Kore ve Tayvan'dan yoğun bir şekilde yetenek topluyor. Güney Kore savcılığı, eski Samsung çalışanlarını teknoloji sızdırmakla suçlamıştı ve bildirildiğine göre onlarca Güney Koreli mühendis CXMT'de çalıştı. Tayvan'da da benzer bir durum var; CXMT, yüksek maaşlarla en iyi ekipman ve süreç mühendislerini sürekli olarak kendine çekiyor.
CXMT'nin ilerleyişini anlamanın anahtarı işte bu. Qimonda'nın patentleri her zaman sınırlı ve son kullanma tarihi olan varlıklardı. CXMT'yi G4'ten G5'e ve ardından HBM'ye taşıyan şey, bir araya getirilen yetenek gücüydü – yerel olarak yetiştirilen yetenekler, yabancı şirketlerde çalıştıktan sonra ülkeye dönen Çinli mühendisler ve az sayıda yabancı uzman – belgeler değil. Miras sadece bir başlangıçtı; yetenek, bu dışarıdan gelen mirası bağımsız bir Ar-Ge motoruna dönüştürdü. Ancak bu motorun kâr etmesi neredeyse on yıl sürdü. Soru şu: Kim bu kadar süre boyunca sabırla kan sağlamaya devam edecek?
Devlet Sermayeli Girişim Sermayesinin Sabrı
CXMT'nin başarısını, Çin'in yerel ve merkezi hükümetlerinin güçlü desteğine bağlamamak zor. Hefei Belediye Hükümeti klasik bir örnek. Hefei, Çin'in teknoloji inovasyonunun kalesi olup, son yirmi yılda "sabırlı devlet sermayeli girişim sermayesi" modeliyle bir dizi başarılı şirket yetiştirdi: BOE (küresel lider ekran paneli üreticisi), NIO (lider elektrikli araç üreticisi) ve şimdi sıra CXMT'de.
Hefei Belediye Hükümeti, CXMT için iki kritik şey yaptı.
Birincisi, CXMT'nin fabrikasının etrafında yerel bir tedarik zinciri kurmasına yardımcı oldu. Hefei'nin stratejisi şuydu: Çekirdek "zincir lideri" şirketlere büyük hisseler almak ve ardından tedarik zincirinin geri kalanını çekmek. Ekran paneli alanında BOE için, elektrikli araç alanında NIO için yapıldı ve 2016'dan itibaren CXMT için aynı senaryo uygulandı. CXMT'nin Hefei Havaalanı Ekonomik Bölgesi'ndeki fabrikasının etrafında hükümet, yoğun bir yerel endüstri kümesi oluşturdu. Paketleme ve test fabrikaları Peidun ve Xinfeng, CXMT'nin fabrikasının hemen yanı başında; Xinfeng'in gelirinin %99'undan fazlası CXMT'den geliyor. Guanggang tarafından işletilen sahada büyük hacimli gaz tesisi, CXMT'nin ihtiyacının çoğunu karşılarken, Zhichun Technology'ye bağlı Zhiwei Semiconductor, Hefei Xinzhan Yüksek Teknoloji Bölgesi'nde gofret geri dönüşüm kapasitesi sağlıyor. Devlet sermayeli girişim sermayesi ayrıca, yonga kalıplama ekipmanı üreticisi Wenyi Technology'yi doğrudan kontrol ediyor.
İkincisi, Hefei devlet sermayesi uzun süre zarar etmeye razıydı. LP'lere (sınırlı ortaklara) belirli aralıklarla getiri sağlaması gereken özel sermaye fonlarının aksine, Hefei'nin devlet sermayeli girişim sermayesi nihayetinde belediye ve kalkınma bölgesi devlet kurumları tarafından destekleniyor ve bir çıkış zaman sınırlaması yok. 2025 yılına kadar ilk kez yıllık kâr elde etmeyen ve toplamda yaklaşık 36,65 milyar RMB zarar biriktiren bir şirkete neredeyse on yıl boyunca sürekli kan sağladılar. 2016'da başlatılan "506 Projesi"nin ilk aşamasının yaklaşık %80'i (144 milyar / 180 milyar RMB) Hefei devlet sermayesinden geldi. Sonraki turlarda Hefei devlet sermayesi seyreltilmiş olsa da, hiçbir zaman hisse satmadı veya çıkmadı. IPO zamanında, en büyük hissedar Hefei Qinghui Jidian %21,67 hisseye sahipti ve devlet sermayeli girişim sermayesi toplamda %30'un üzerinde hisseye sahipti. Gofret fabrikasını bir fon döngüsü getirisi yerine on yıllık bir bahis olarak ele alma isteği – işte teknoloji ve yeteneğin bağlı olduğu katalizör buydu.
Miras’tan Bağımsızlığa
Üç hat birleştiğinde, ChangXin’in ilk on yılı netleşiyor. Qimonda temeli sağladı: dev üçlünün dışından gelen lisanslı patent havuzu ve depolama hücresi mimarisi. Yetenek itici gücü oluşturdu: Kuesters ve Ping gibi kilit isimler, ABD devlerinden geri dönenler ve Güney Kore’den getirilen tartışmalı yetenekler, donmuş planları sürdürülebilir bir sürece dönüştürdü. Ardından Hefei hükümeti, ilk ikisinin ihtiyaç duyduğu ancak kendi başlarına üretemediği şeyi sağladı: sermaye, sabır ve yerelleştirilmiş tedarik zinciri. Üçü de olmazsa olmazdı.
Şimdi ChangXin’in finansal, teknolojik ve ekipman ekosistemini tartışalım.
On Yıl Sonraki Adım: Süper Döngüde Halka Arz
ChangXin’in son on yıllık hikayesi etkileyici olsa da, belki de daha uzun bir anlatının erken bölümüdür. Şirket, Çin’in son yıllardaki en büyük yarı iletken halka arzlarından birine ve muhtemelen bu yılın küresel çapta en çok izlenen yarı iletken halka arzına hazırlanıyor. Aralık 2025’te Şanghay Borsası, ChangXin’in STAR Market’teki halka arz başvurusunu resmen kabul etti. Öncesinde 2024 ve 2025 boyunca piyasada şirketin halka arza hazırlandığına dair sürekli söylentiler dolaşıyordu. En son gelişme ise ChangXin’in 27 Mayıs’ta CSRC’ye kayıt başvurusu yapması ve şu anda nihai inceleme aşamasında olması.
ChangXin’in halka arz izahnamesi, daha önce erişilemeyen birçok bilgiyi ortaya koydu. SemiAnalysis’in Memory Modeli ile birleştiğinde, ChangXin’in mevcut konumu ve gelecekteki yönü hakkında daha kesin çıkarımlar yapılabilir.
Üst düzeyde bakıldığında, ChangXin neredeyse tüm ölçütlerde küresel dördüncü büyük DRAM üreticisidir ve ikinci kademe depolama üreticilerine karşı liderliğini artırmaktadır. 2025 tam yılında ChangXin’in geliri, 2024’te yaklaşık 3,3 milyar dolar ve 2023’te yaklaşık 1,2 milyar dolardan, yıllık %156 artışla yaklaşık 8,6 milyar dolara ulaştı. Net kar da ilk kez pozitife dönerek 1 milyar dolar oldu. Buna rağmen, ChangXin’in 2025 geliri, Samsung (yaklaşık 72,3 milyar dolar), SK Hynix (yaklaşık 52,1 milyar dolar) ve Micron’un (yaklaşık 37,2 milyar dolar) DRAM gelirlerinin oldukça altında kaldı.
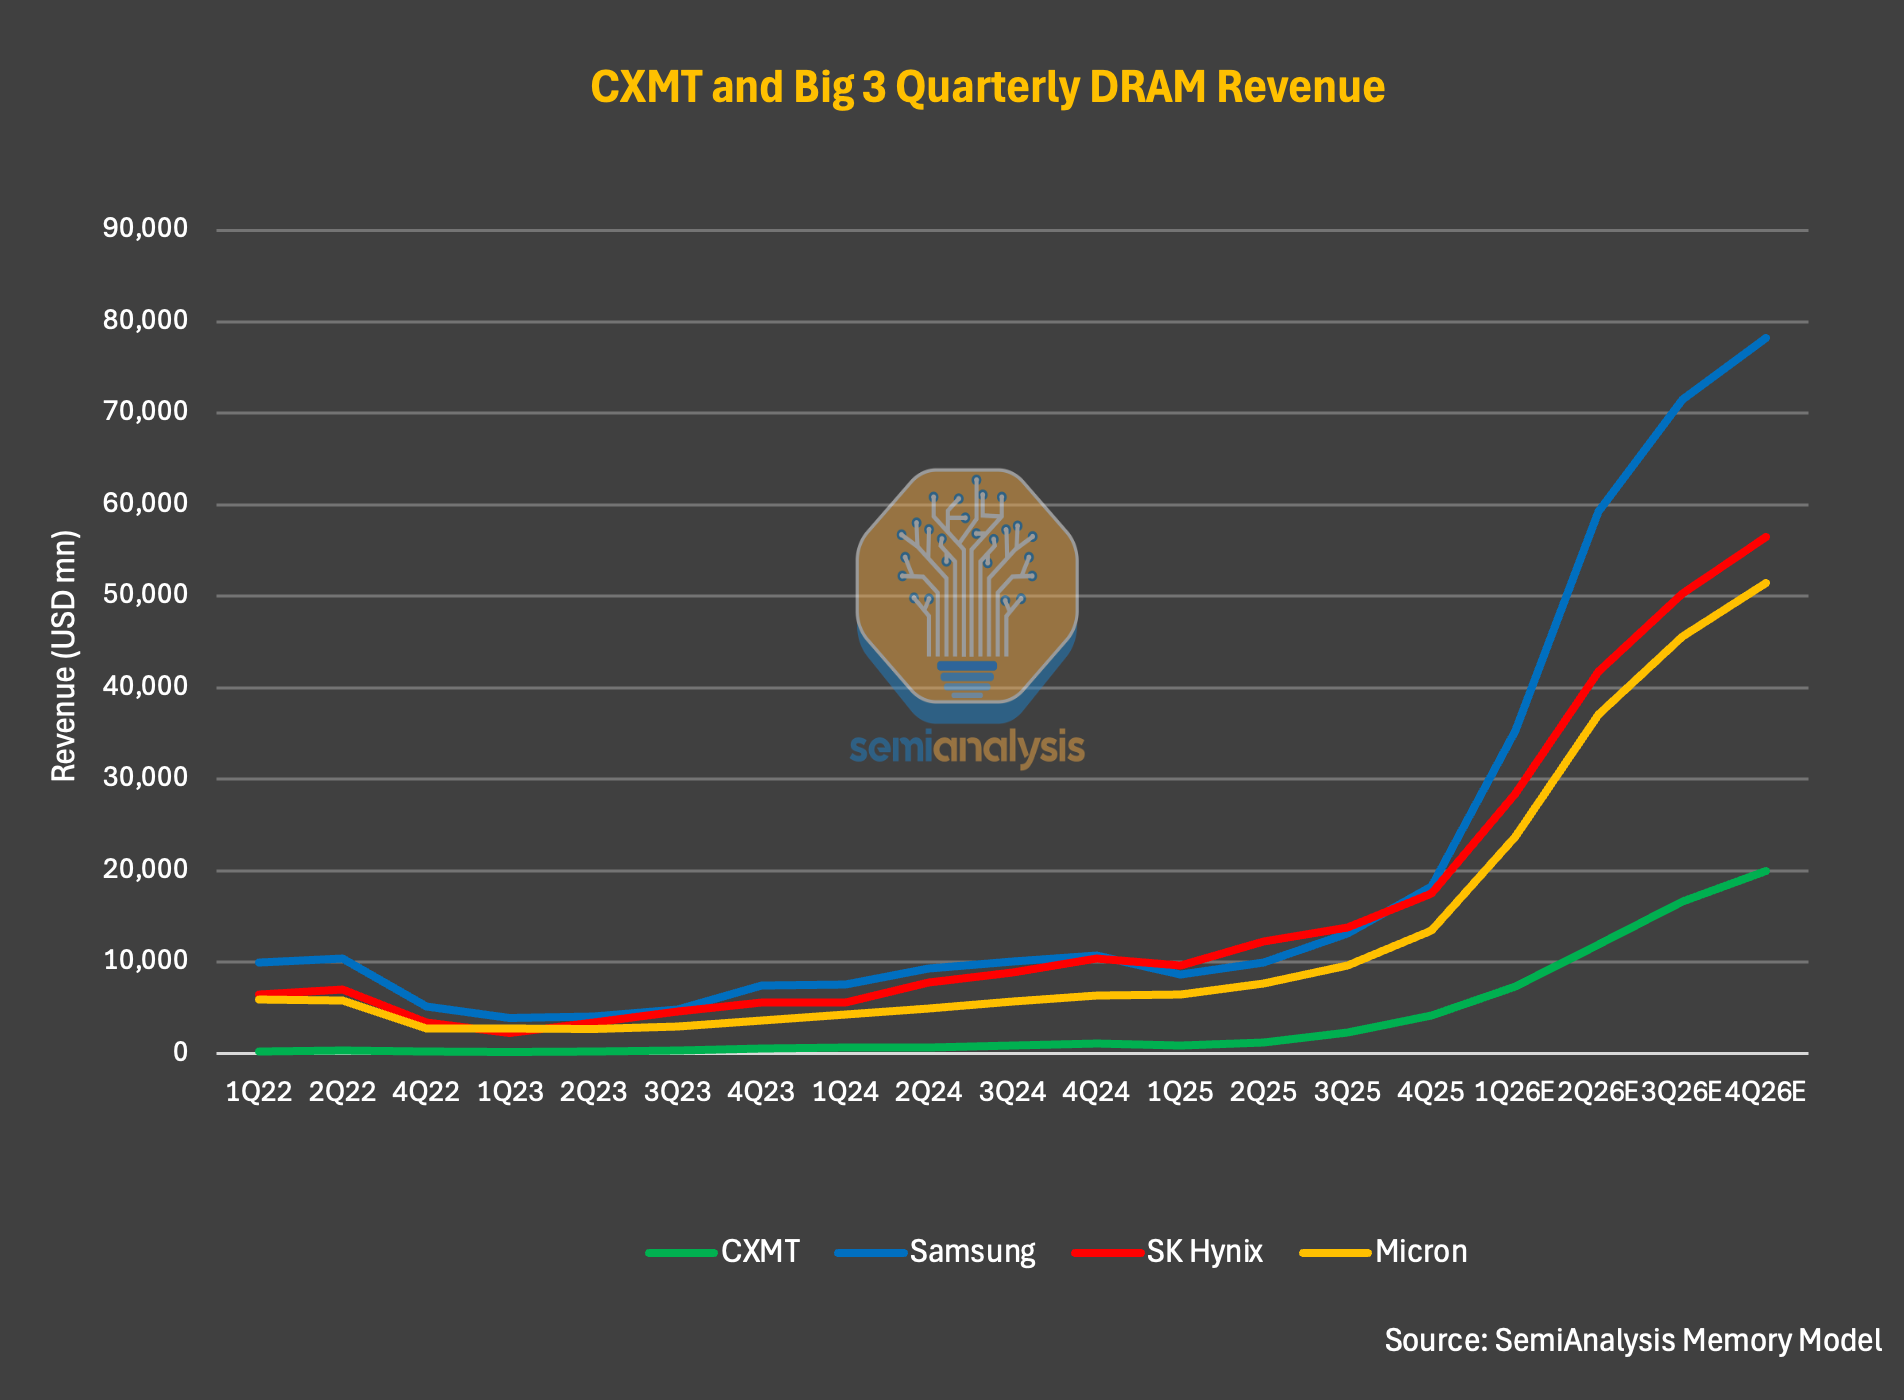
Şekil: Küresel DRAM Üreticileri Gelir Karşılaştırması (Kaynak: SemiAnalysis Memory Model)
2026’nın ilk çeyreğinde ChangXin, yaklaşık %700 yıllık artışla 7,3 milyar dolar gelir bildirdi ve tek çeyreklik gelir, 2025 tam yılı seviyesine yaklaştı. Faaliyet kar marjı da hızla genişleyerek yaklaşık %70’e ulaştı.
SemiAnalysis, bunun sadece bir başlangıç olduğunu düşünüyor. Sadece izahnameye göre, şirketin 2026 yılının ilk yarısındaki gelirinin yıllık bazda 7 kat artarak 16 milyar doları aşması bekleniyor. SemiAnalysis, 2026 yılının tamamında CXMT'nin gelirinin 50 milyar doları aşabileceğini tahmin ediyor. Bu gerçekleşirse, şirketin 2023'ten bu yana her yıl gelirini ikiye katladığı ve 2026'da yıllık bazda 6 kattan fazla artış gösterdiği anlamına geliyor.
Bu patlayıcı büyümenin itici gücü, teknoloji veya pazar payından ziyade döngünün kendisidir. Verilere yakından bakalım: 2026'nın ilk çeyreğinde CXMT'nin bit çıkışı yalnızca %11 artarken, ASP (ortalama satış fiyatı) yaklaşık %57 arttı. Daha önce 2025'in üçüncü ve dördüncü çeyreklerinde ASP çeyreklik bazda sırasıyla %63 ve %68 artmıştı. Performansı gerçekten yükselten şey, rakiplerden önemli ölçüde pazar payı almak değil, patlayıcı fiyat artışlarıydı. Bit çıkışına göre, SemiAnalysis modeli CXMT'nin pazar payının 2025'teki %9'dan 2027'de %12'ye çıkacağını gösteriyor. %3'lük bir pay artışı küçük görünebilir, ancak SemiAnalysis'in 2027'de neredeyse 1 trilyon dolara ulaşacağını tahmin ettiği bir pazarda bu çok büyük bir rakam.
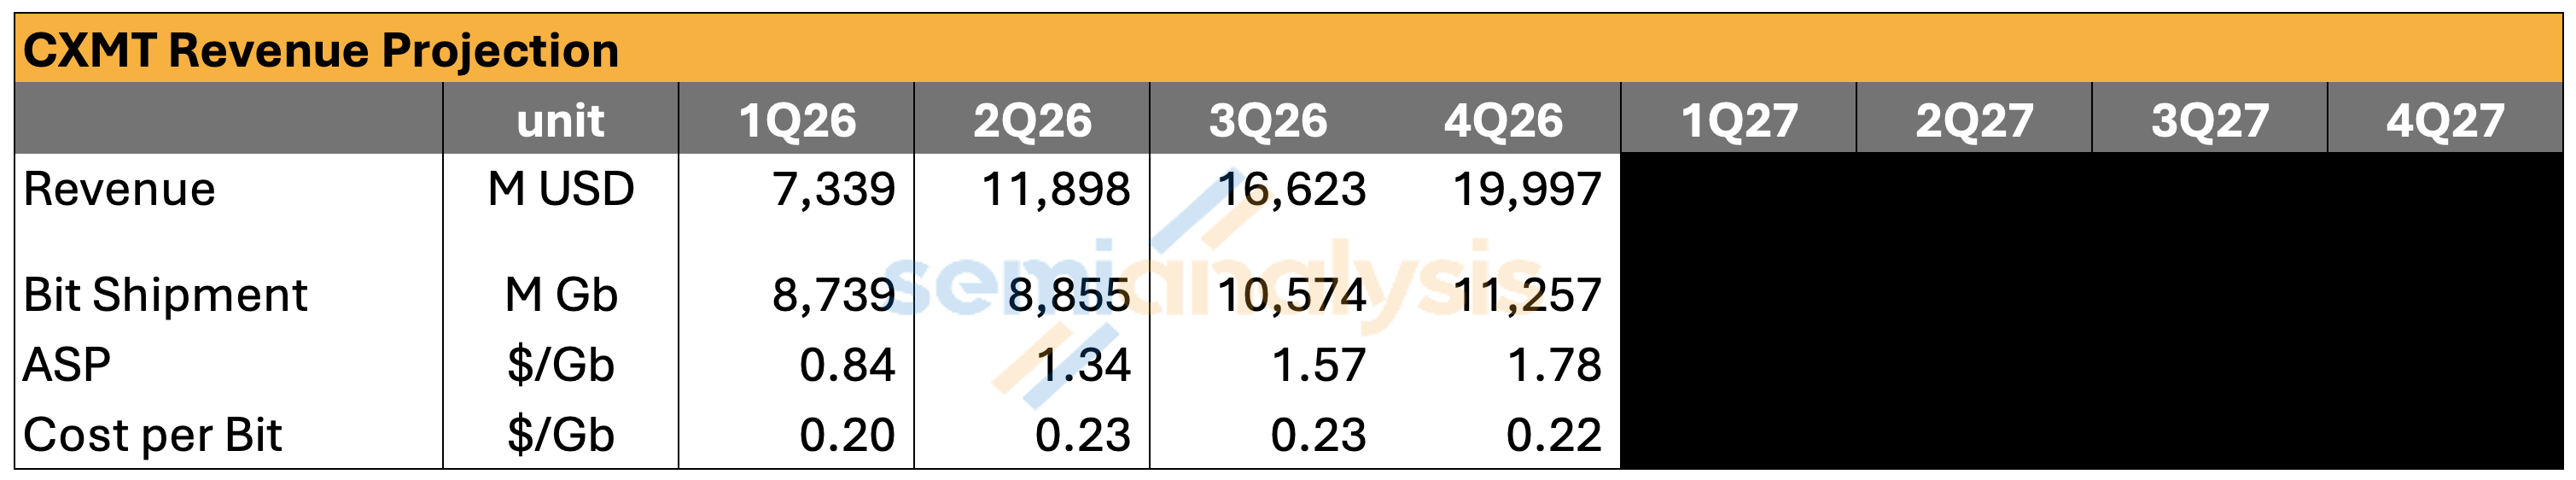
Şekil: CXMT'nin ASP ve bit çıkışı değişim trendi (Kaynak: SemiAnalysis Memory Model)
「Çin Bellek Pazarını Sarsıyor」Anlatısının Yanılgısı
CXMT'yi veya bellek pazarını yakından takip etmeyen okuyucular için daha ilginç bir bulgu, CXMT'nin fiyatlandırmasının sektör liderleriyle karşılaştırılmasıdır. Memory Model verilerine dayanarak, CXMT'nin DRAM ASP'si yaygın bir yanılgıya meydan okuyor: Çin belleğinin yapısal olarak daha ucuz olduğu, pazara girip küresel fiyatları düşürdüğü. Bu, geçmişte bazı durumlarda doğru olabilir, ancak bu döngüde geçerli değil.
Örneğin, 2026'nın ilk çeyreğinde CXMT'nin DRAM ASP'si Samsung, SK Hynix ve Micron'dan yalnızca yaklaşık %5-10 daha düşüktü. SemiAnalysis, 2026 yılı boyunca bu yönün değişmeyeceğini, ancak farkın kademeli olarak açılacağını tahmin ediyor. Açılmanın nedeni içsel fiyatlandırma farklılıkları değil, ürün yapısındaki değişikliklerdir. Önde gelen firmaların sunucu DRAM ve HBM çıkış oranı daha yüksektir ve sunucu DRAM'in fiyatlandırma görünümü tüketici DRAM'inden daha iyidir.
SemiAnalysis, 2027 yılı sonuna kadar sunucu DRAM ve HBM'nin, DRAM terminal pazar talebinin %50'sinden fazlasını oluşturacağını öngörüyor. Sunucu DRAM ve HBM'nin GB başına birim fiyatının daha yüksek olması nedeniyle, lider üreticiler ASP'de ChangXin ile aralarındaki farkı daha da açacak; özellikle 2027'de HBM fiyatlarının önemli ölçüde artması bekleniyor.
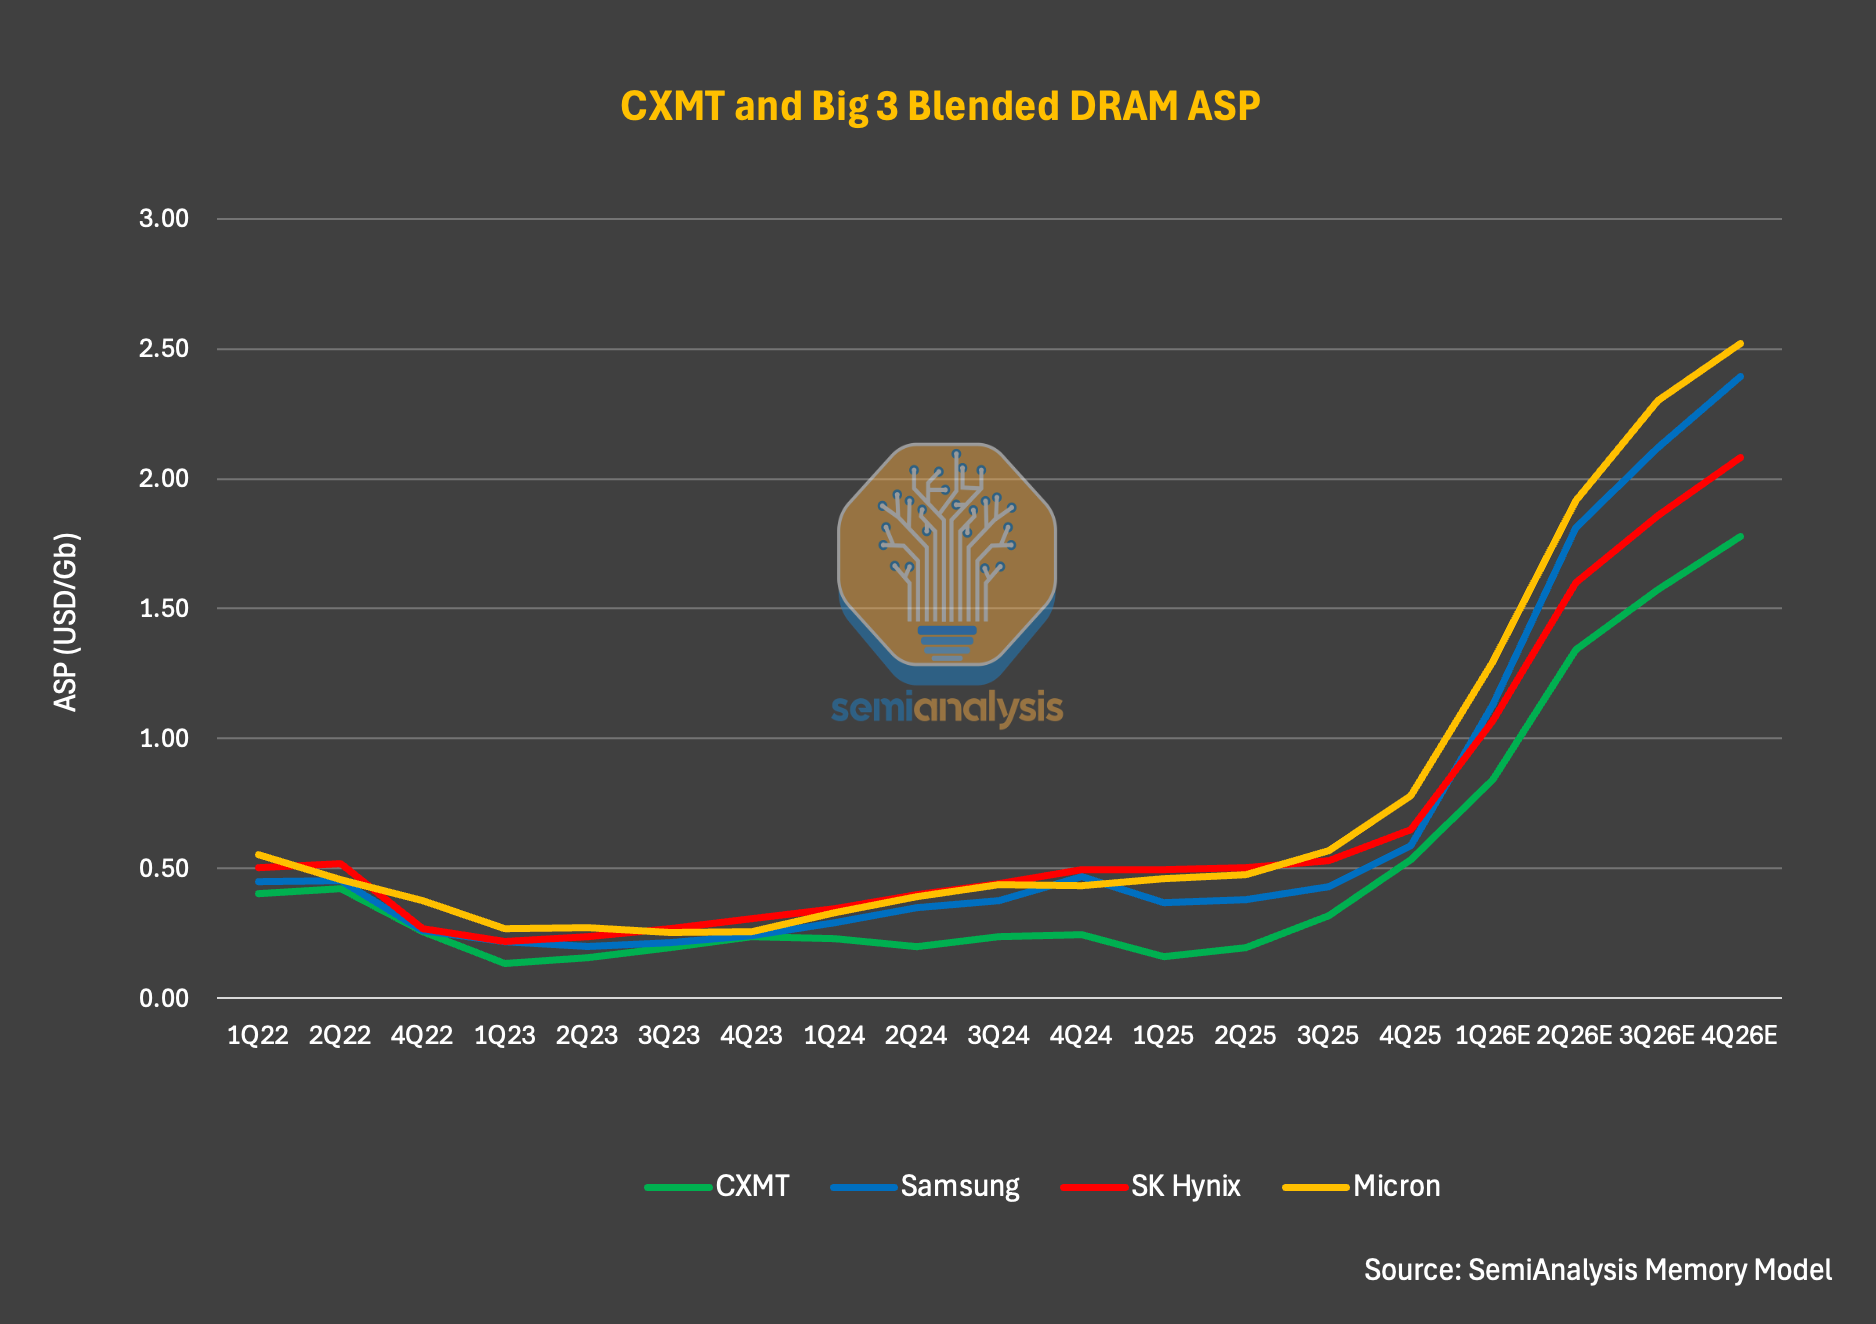
Şekil Notu: DRAM üreticileri ASP karşılaştırması (Kaynak: SemiAnalysis Memory Model)
Kârlılık: Döngünün Hediyesi
Güçlü ASP rüzgarı, ChangXin'in kârlılığını önemli ölçüde iyileştirdi. 2025 tam yıl brüt kâr marjı %37,8'e ulaşarak Samsung'un %39,4'üne ve Micron'un %39,8'ine yaklaştı, ancak SK Hynix'in %60,4'ünün (daha yüksek HBM sevkiyat oranından yararlanan) oldukça gerisinde kaldı. ChangXin'in yaklaşık %38'lik brüt kâr marjı, 2023'teki -%113 ve 2024'teki -%4,7'ye kıyasla büyük bir sıçrama. 2025, yalnızca ChangXin'in brüt kâr marjı için tarihi bir zirve değil, aynı zamanda şirketin ilk kez pozitif brüt kâr elde ettiği yıl oldu.
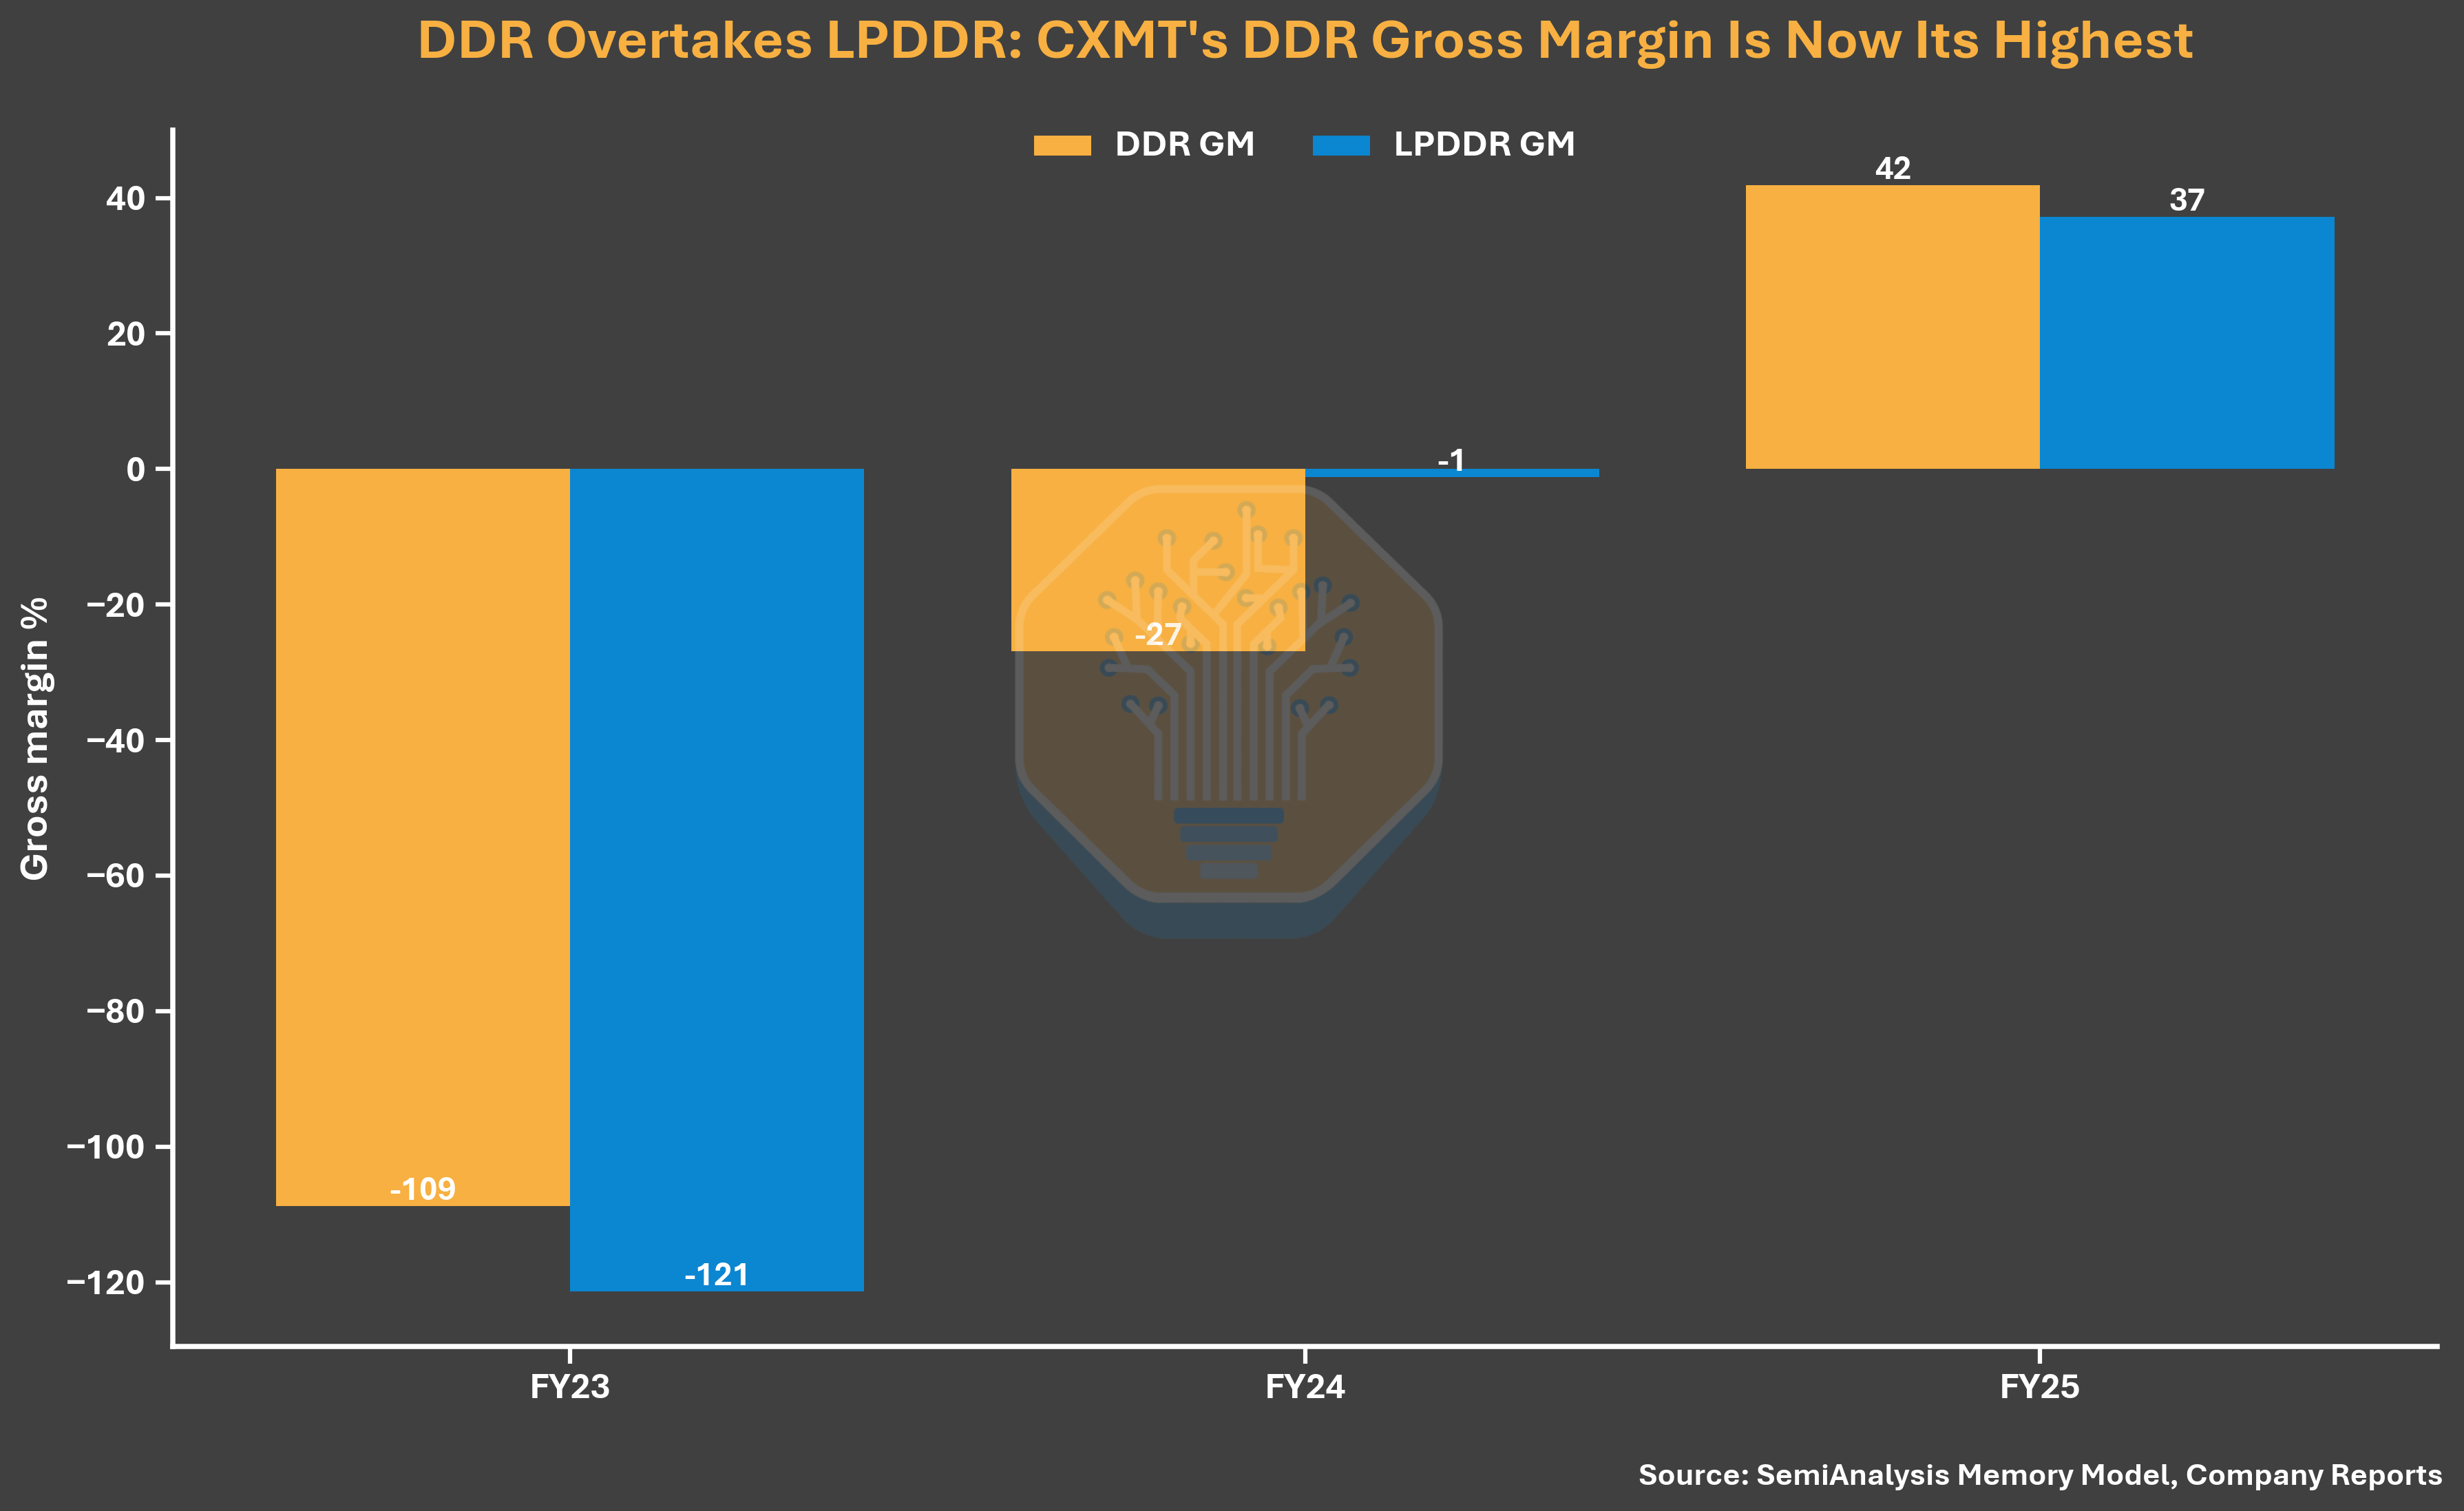
Şekil Notu: DRAM üreticileri brüt kâr marjı karşılaştırması (Kaynak: SemiAnalysis Memory Model, Şirket Raporları)
2026'ya girildiğinde kârlılık daha da iyileşti. İlk çeyrekte faaliyet kâr marjı %70'e ulaşırken, aynı dönemde SK Hynix %73, Samsung %81 ve Micron %84 seviyesindeydi. ASP artışının yanı sıra, ChangXin'in kârlılığındaki artış, neredeyse tamamen emtia DRAM'e (commodity DRAM) odaklanan ürün yapısından da kaynaklanıyor; mevcut ortamda emtia DRAM'in kârlılığı aslında HBM'den daha yüksek. İzahnameye göre, şirketin 2025'teki bit sevkiyatlarının yaklaşık %99'u geleneksel LPDDR ve DDR ürünlerinden oluşuyor ve HBM'in gelir ve kâra katkısı oldukça düşük.
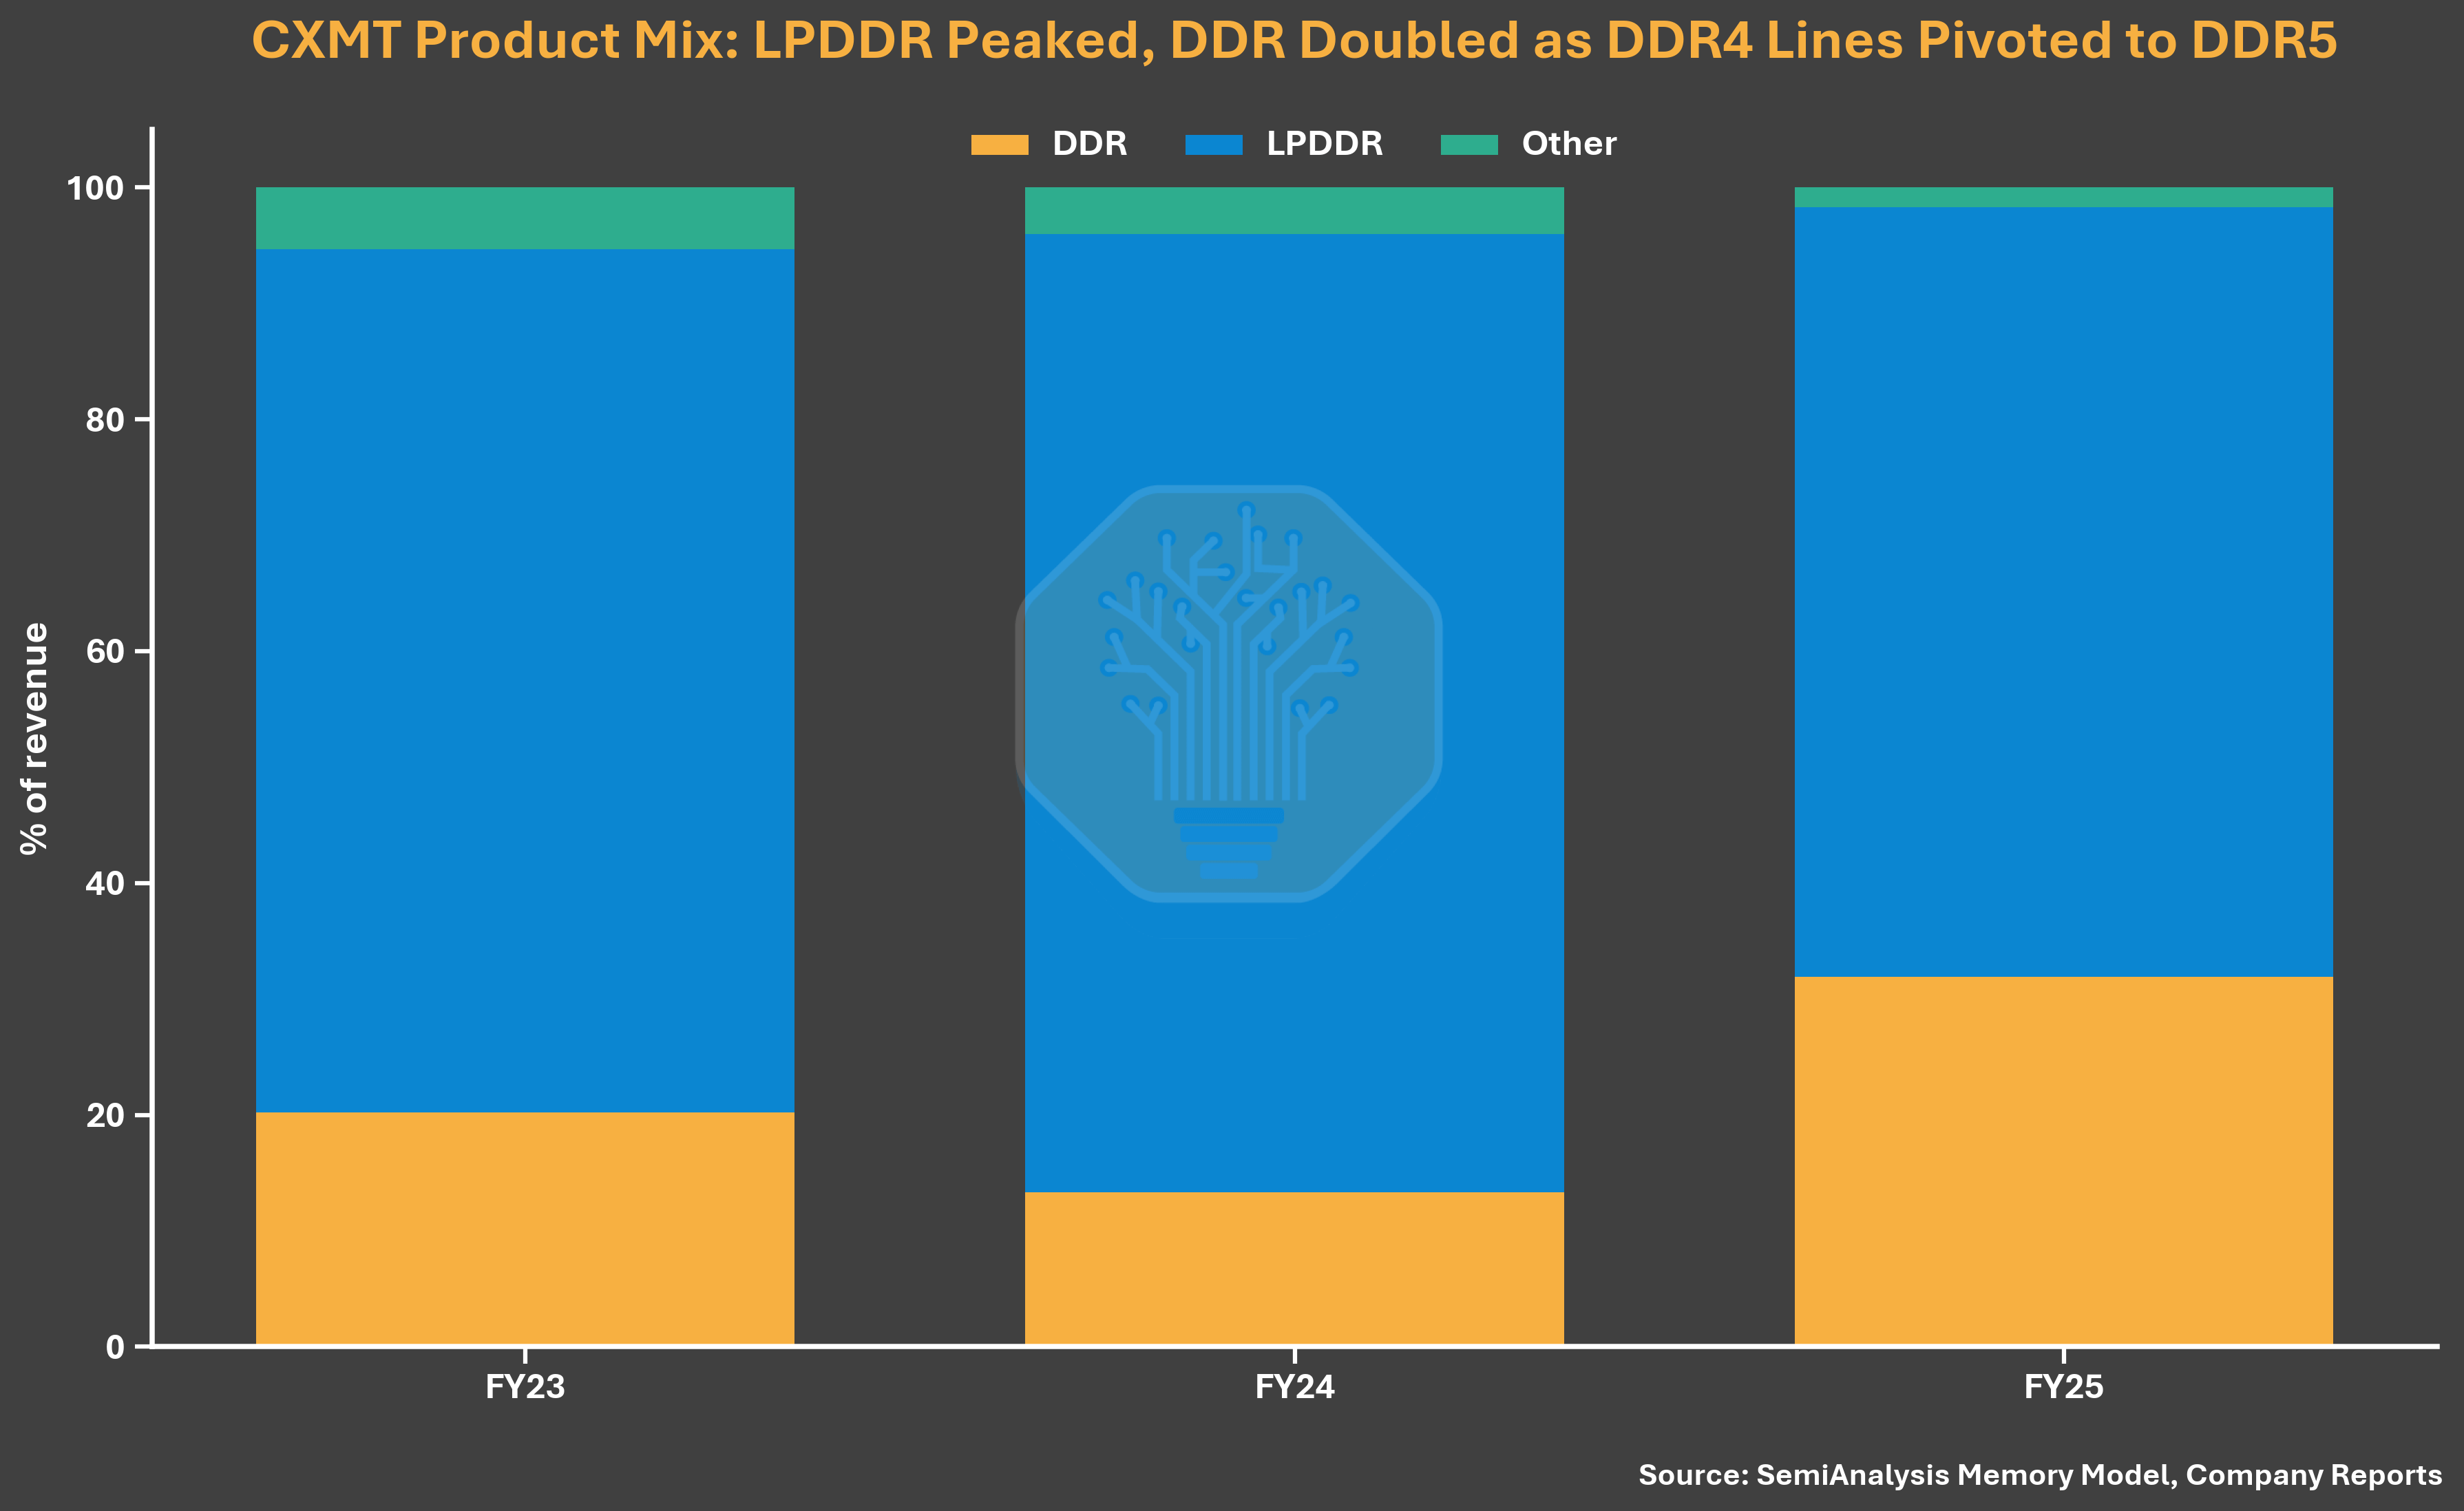
Şekil Notu: DRAM üreticileri faaliyet kâr marjı karşılaştırması (Kaynak: SemiAnalysis Memory Model, Şirket Raporları)
Basit bir DDR5 birim maliyet analizi tabloyu netleştiriyor. SemiAnalysis, CXMT'nin DDR5 bit başına maliyetinin hâlâ üç büyük oyuncudan %30'dan fazla yüksek olduğunu tespit etti. Ancak 2026'nın ilk çeyreğinde DDR5 fiyatlandırmasının oldukça güçlü olması nedeniyle CXMT'nin brüt marjı yine de %70'in üzerine çıktı. Bu, CXMT'nin kârlılığındaki iyileşmenin esas olarak fiyatlandırmadan kaynaklandığı, ürün rekabetçiliğinden veya maliyet yapısındaki önemli iyileşmelerden kaynaklanmadığı anlamına geliyor.
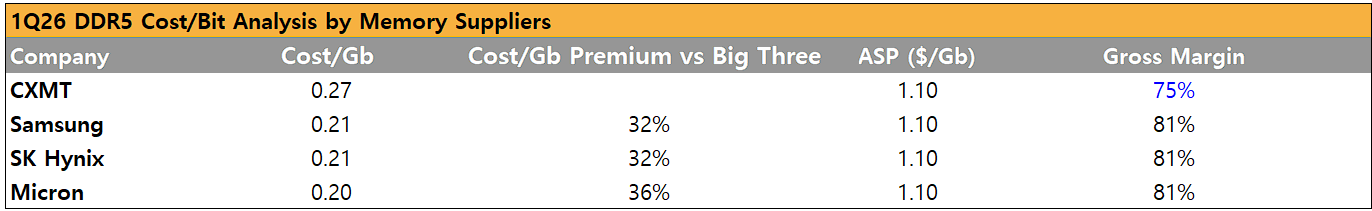
Şekil Notu: DDR5 Bit Başına Maliyet Karşılaştırması (Kaynak: SemiAnalysis Memory Model)
Kapasite Genişlemesi: Micron'a Yaklaşıyor
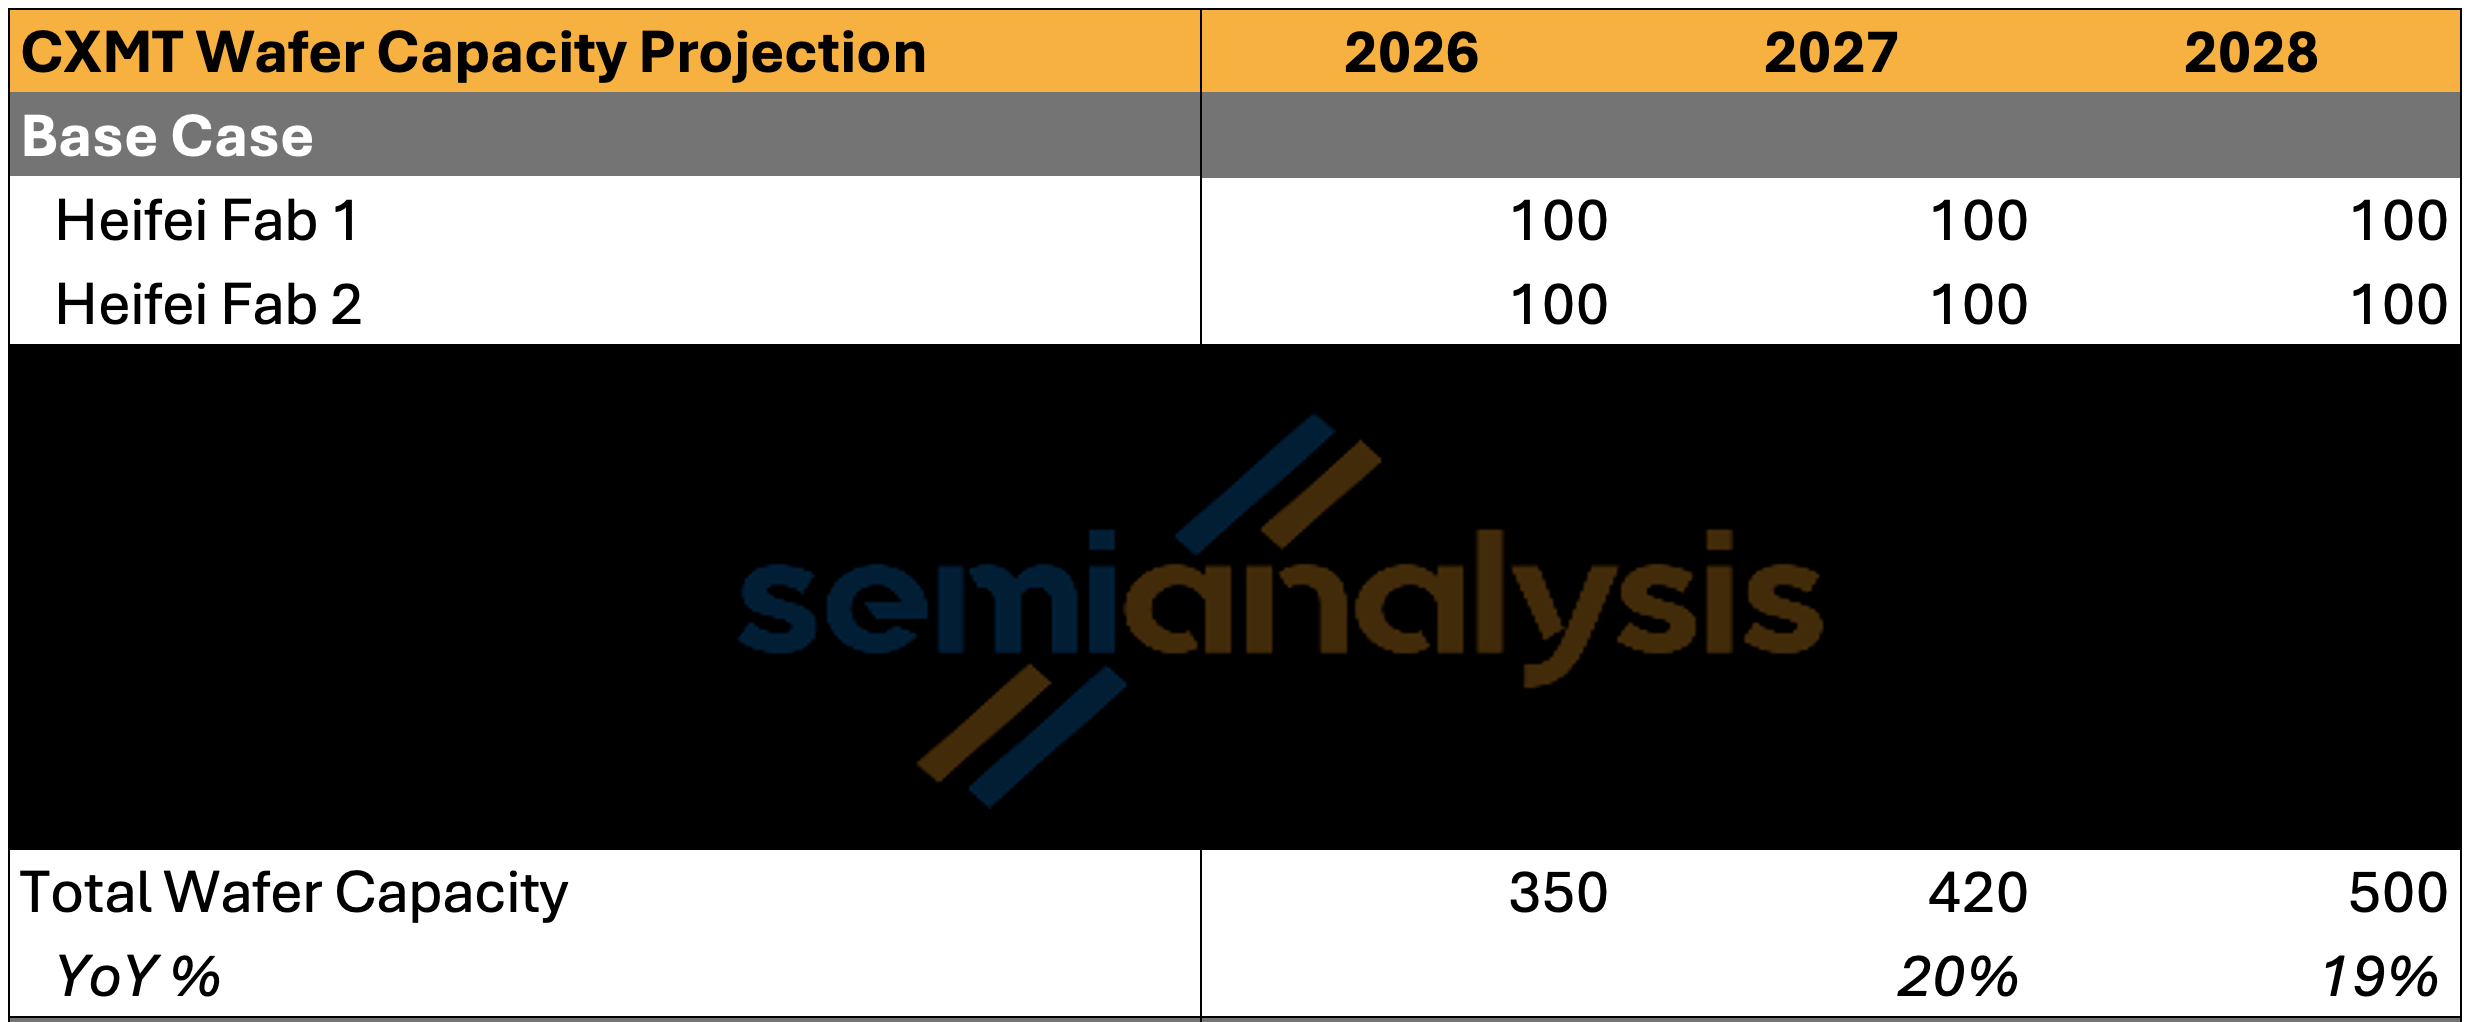
Rekor kârlara ek olarak CXMT, kapasite açısından da yetişiyor. SemiAnalysis, 2026'nın sonuna kadar CXMT'nin aylık yaklaşık 350.000 plaka kapasiteye ulaşmasını bekliyor; bu, Micron'un aylık yaklaşık 385.000 plaka kapasitesinin sadece biraz altında. Plaka kapasitesi sıralamasında CXMT'nin sektörün üçüncü büyük bellek üreticisi olması bekleniyor.
Şekil Notu: Küresel DRAM Üreticilerinin Aylık Plaka Kapasitesi Karşılaştırması (Kaynak: SemiAnalysis Memory Model)
Ancak CXMT'nin iki büyük oyuncuyla arasında hâlâ belirgin bir fark var: Samsung yaklaşık 720.000 plaka/ay, SK Hynix ise yaklaşık 595.000 plaka/ay. 2027'ye gelindiğinde, Şanghay 1. Aşama'nın ilk rampası ve Hefei ile Pekin'in tam kapasiteye ulaşmasıyla CXMT'nin kapasitesi aylık yaklaşık 420.000 plakaya ulaşabilir ve bu, küresel DRAM kapasitesinin yaklaşık %17'sini oluşturur; 2025'teki yaklaşık %13'ten daha yüksek. Bit çıkışı bazında pazar payı 2025'teki %9'dan 2027'de %12'ye yükseliyor.
2028'e gelindiğinde, Hefei'nin tam kapasiteye ulaşması ve Şanghay'ın iki aşamasının kademeli olarak rampa yapmasıyla SemiAnalysis, CXMT'nin aylık 500.000 plakaya ulaşmasını ve küresel DRAM arzının yaklaşık %17'sini oluşturmasını bekliyor.
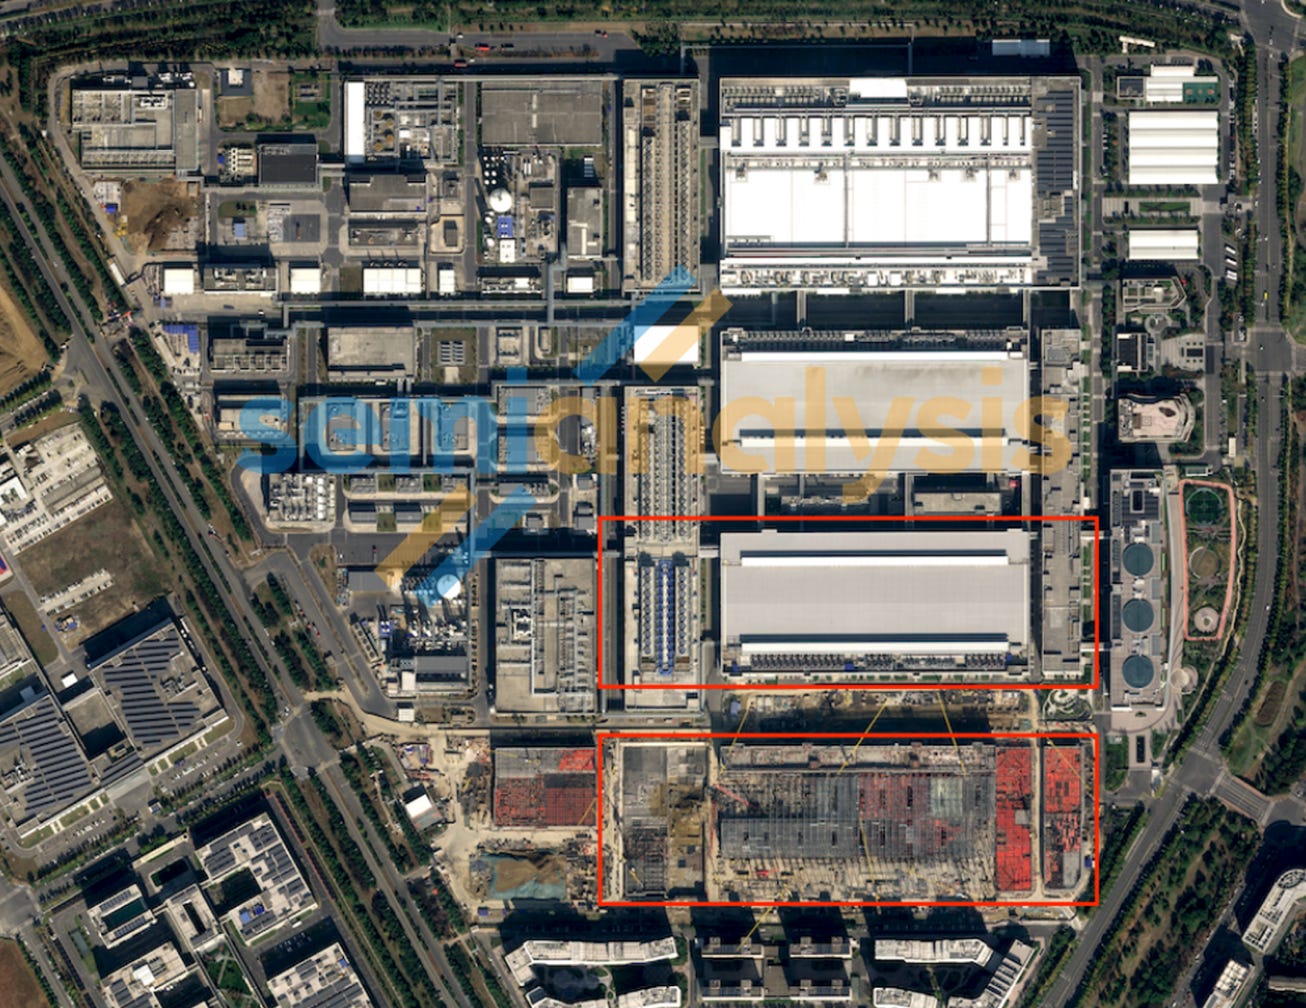
Şekil Açıklaması: CXMT Hefei Fabrikası Kapasitesi (Kaynak: SemiAnalysis Memory Model)
Arz Fazlası Endişesi: En Az İki Yıl Korkmanıza Gerek Yok
ChangXin'in küresel DRAM kapasitesinde giderek daha önemli bir rol oynamasıyla, geçmiş her döngüde olduğu gibi yatırımcılar Çinli üreticilerin arz-talep dengesini bozabileceğinden endişe ediyor. SemiAnalysis, bu endişenin en azından önümüzdeki iki yıl boyunca aşırı abartıldığını düşünüyor. ChangXin ve diğer bellek üreticilerinin ek kapasite ve bit çıktıları dahil edildiğinde, kullanım oranının %90'ın üzerinde olduğu varsayıldığında, DRAM arzı hala son derece sıkı.
Şekil Açıklaması: DRAM Arz-Talep Dengesi (Kaynak: SemiAnalysis Memory Model)
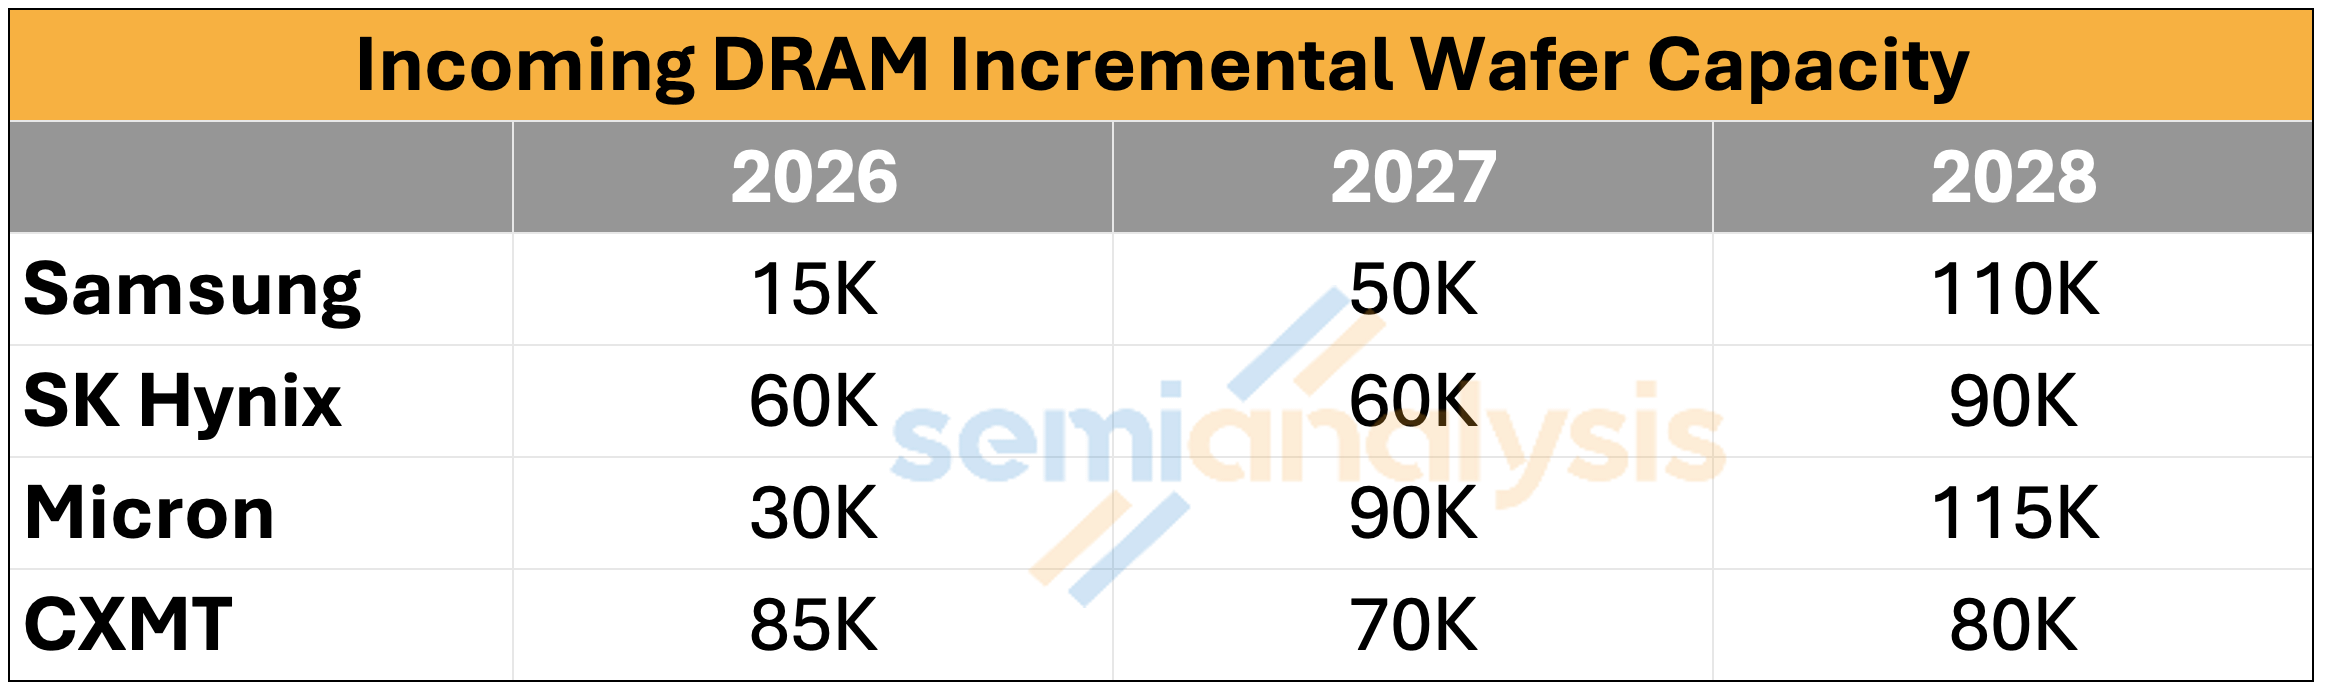
Sadece ChangXin'in kapasite genişleme hızına bakıldığında: 2026-2028 yılları arasında sırasıyla aylık yaklaşık 85.000, 70.000 ve 80.000 plaka eklenirken, Samsung için 15.000/50.000/110.000, SK Hynix için 60.000/60.000/90.000 ve Micron için 30.000/90.000/115.000. Bu ek kapasiteler hesaba katıldığında bile, DRAM 2026'da hala yüksek tek haneli yüzde oranında açık verecek ve 2027'de bu açık düşük ila orta çift haneli yüzde oranına genişleyecek. SemiAnalysis daha önce DRAM'in neden 2028'e kadar arz sıkıntısı çekmeye devam edebileceğini detaylı bir şekilde açıklamıştı.
ChangXin, mevcut hızının ötesinde mantıksız bir şekilde kapasite genişlemesini hızlandırarak piyasayı bozma yeteneğine sahip değil, çünkü fabrika inşaat döngüleri çok uzun. Mevcut son derece elverişli fiyatlandırma ortamı, tam da ChangXin'in performans patlamasının ana itici gücü - ChangXin elbette bu ortamın devam etmesini istiyor. SemiAnalysis'in takip ettiği fabrika inşaat ilerlemesi de böyle bir olasılığa işaret etmiyor, ancak Şanghay fabrikasının tam kapasitede toplam aylık 400.000 plakayı aşabileceği vurgulanmalıdır.
HBM: ChangXin'in Zorluğu
HBM tarafında, ChangXin'in gofret tahsisi oldukça sınırlı. 2025 sonu itibarıyla, ChangXin'in aylık yaklaşık 2,65 milyon plaka kapasitesinin yalnızca yaklaşık 5.000'i HBM'ye ayrılmış durumda. SemiAnalysis, bu rakamın 2026 sonuna kadar yaklaşık 30.000'e, 2027 sonuna kadar ise yaklaşık 55.000'e çıkmasını bekliyor. Bu, izahnamede açıklanan 2025 yılı gelirinin yaklaşık %99'unun DDR ve LPDDR'den geldiği verisiyle tutarlı.
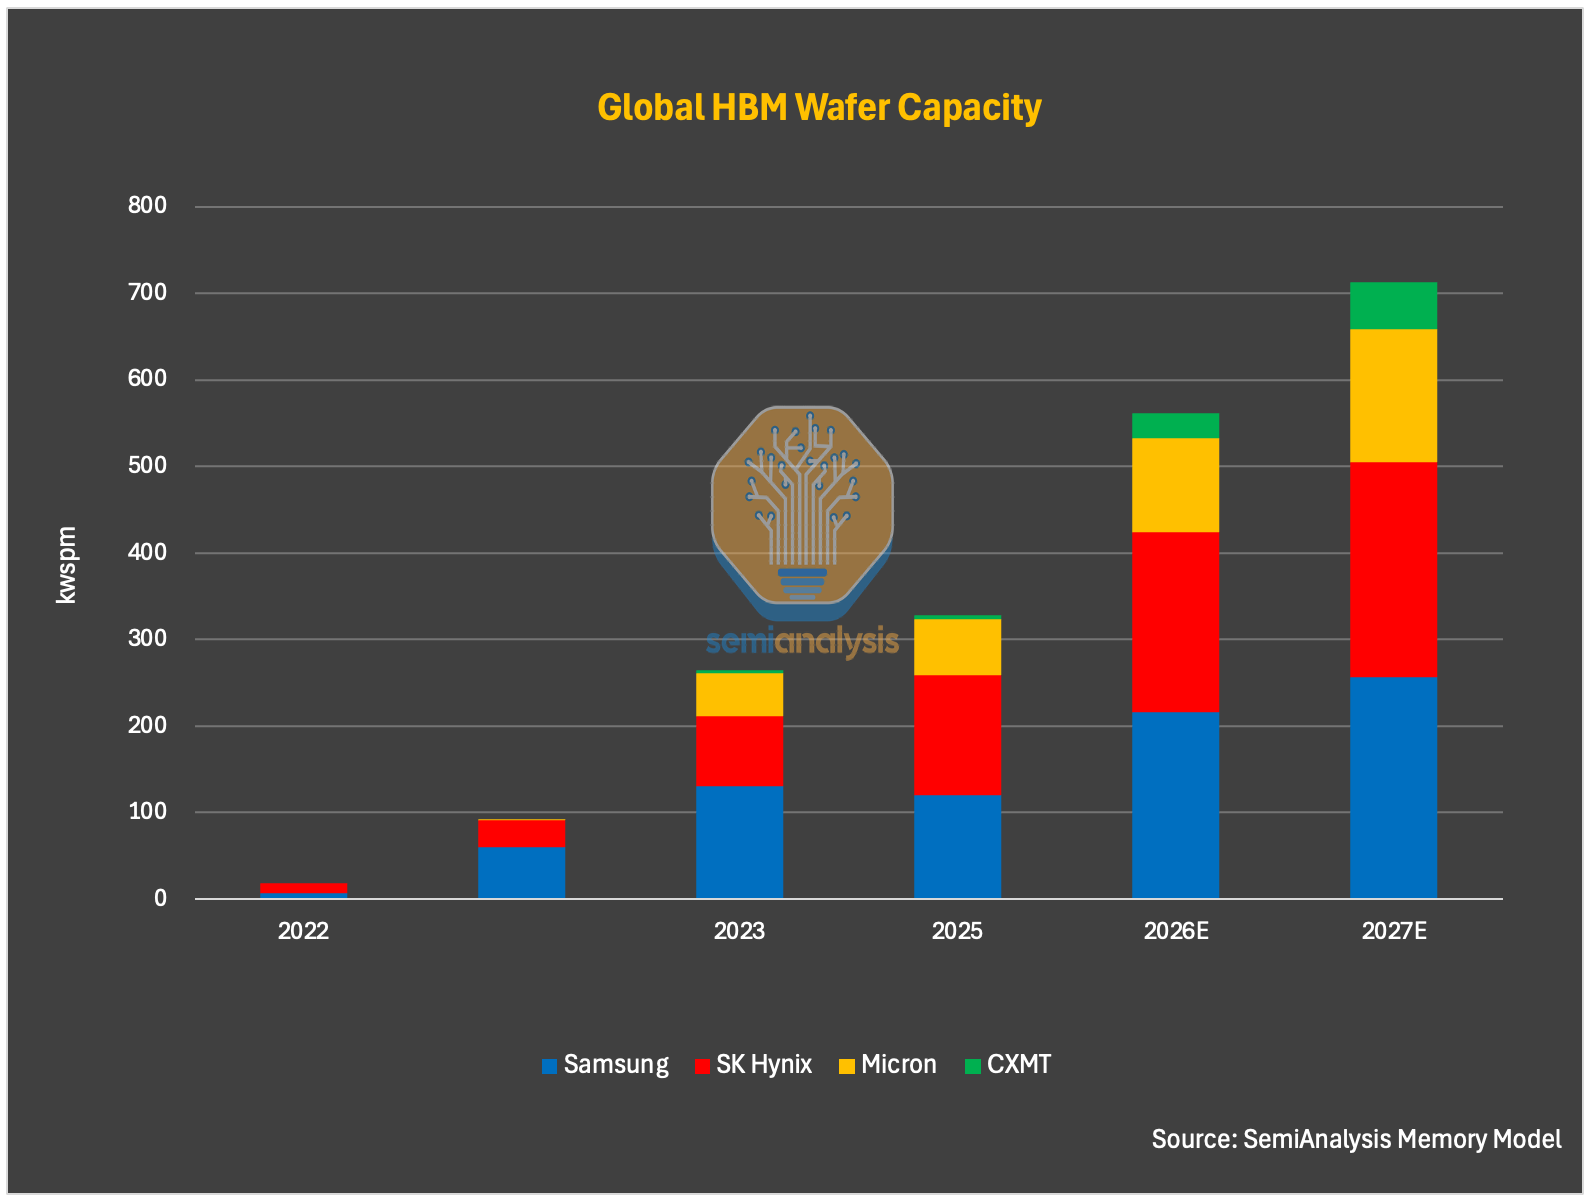
Şekil Açıklaması: CXMT HBM Wafer Kapasite Dağılımı (Kaynak: SemiAnalysis Hafıza Modeli)
Ancak bu dağılım düzeni değişebilir. Çin'in yapay zeka hesaplama gücünde kendi kendine yeterlilik hedefi, şirketin ticari öncelikleriyle çatışabilir ve bu baskının zamanla artması bekleniyor. SemiAnalysis, tahminlerinde hükümetin CXMT'yi HBM'ye kapasite yönlendirmesini de dahil ederek, 2027 ve 2028'de HBM kapasitesinin hızlanarak artacağını öngörüyor. CXMT'nin HBM kapasitesinin 2027'de aylık 55.000 wafere, 2028'de ise aylık 100.000 wafere ulaşması ve küresel HBM wafer arzındaki payının 2025'teki %1'den 2028'de %12'ye çıkması bekleniyor.
Unutulmamalıdır ki CXMT, diğer bellek üreticilerinden farklıdır; sadece ekonomik ve teknolojik açıdan önemli bir şirket değil, aynı zamanda devletin öncelikli politika hedeflerini ilerletmek için kullanabileceği stratejik bir varlıktır.
Kısa vadeli ticari mantık açısından, CXMT'nin kapasiteyi HBM yerine emtia DRAM'e önceliklendirmesi mantıklıdır. Emtia DRAM'in mevcut kar marjları, CXMT'nin HBM ürünlerinden belirgin şekilde daha yüksektir ve aynı wafer alanında bit çıktısı HBM'in 3 katından fazladır. HBM teknolojisi henüz olgunlaşmamışken, HBM kapasitesine büyük yatırım yapmak, daha yüksek kar marjı ve daha büyük sevkiyat hacmi sunan emtia DRAM için kullanılabilecek kıt wafer kapasitesini tüketecektir. Ancak Çin, HBM yatırımını ilerletmek zorundadır çünkü HBM'in Çin'e satışı ABD ihracat kontrolleriyle sıkı bir şekilde kısıtlanmakta ve Güney Koreli üreticilerin Çin'e sevkiyatı yalnızca bazı boşluklar sayesinde devam etmektedir.
HBM Teknoloji Farkı
Teknoloji hazırlık seviyesi açısından SemiAnalysis, CXMT'nin hâlâ HBM3 8-hi seri üretim istikrarı için mücadele ettiğini, 12-hi için ise daha büyük zorluklarla karşılaştığını düşünüyor.
Ön uçta, CXMT G4 (1z düğümüne eşdeğer) üretim istikrarında ilerleme kaydetmiş olup, 2026'da DRAM çıktısının çoğu G4 sürecine dayanacaktır. Ancak HBM için kullanılan DRAM çekirdek yongaları, daha büyük kalıp alanı ve daha sıkı performans gereksinimleri nedeniyle, ön uç wafer ayırma verimi (wafer-sort yield) emtia DRAM'den belirgin şekilde düşük olmalıdır. SemiAnalysis, ön uç veriminin hâlâ CXMT için büyük bir zorluk olduğunu ve rakiplerle arasındaki farkın hâlâ büyük olduğunu düşünüyor. G4 verimi artsa da, 2024 ve 2025'teki düşük kar marjlarından yola çıkarak, 1z düğümü endüstri standardı olan %85-90 olgun verim seviyesinin altında olabileceği tahmin ediliyor. Bu, ekipman kısıtlamaları ve üretim deneyiminin CXMT'nin aşması gereken sürekli engeller olduğunu gösteriyor.
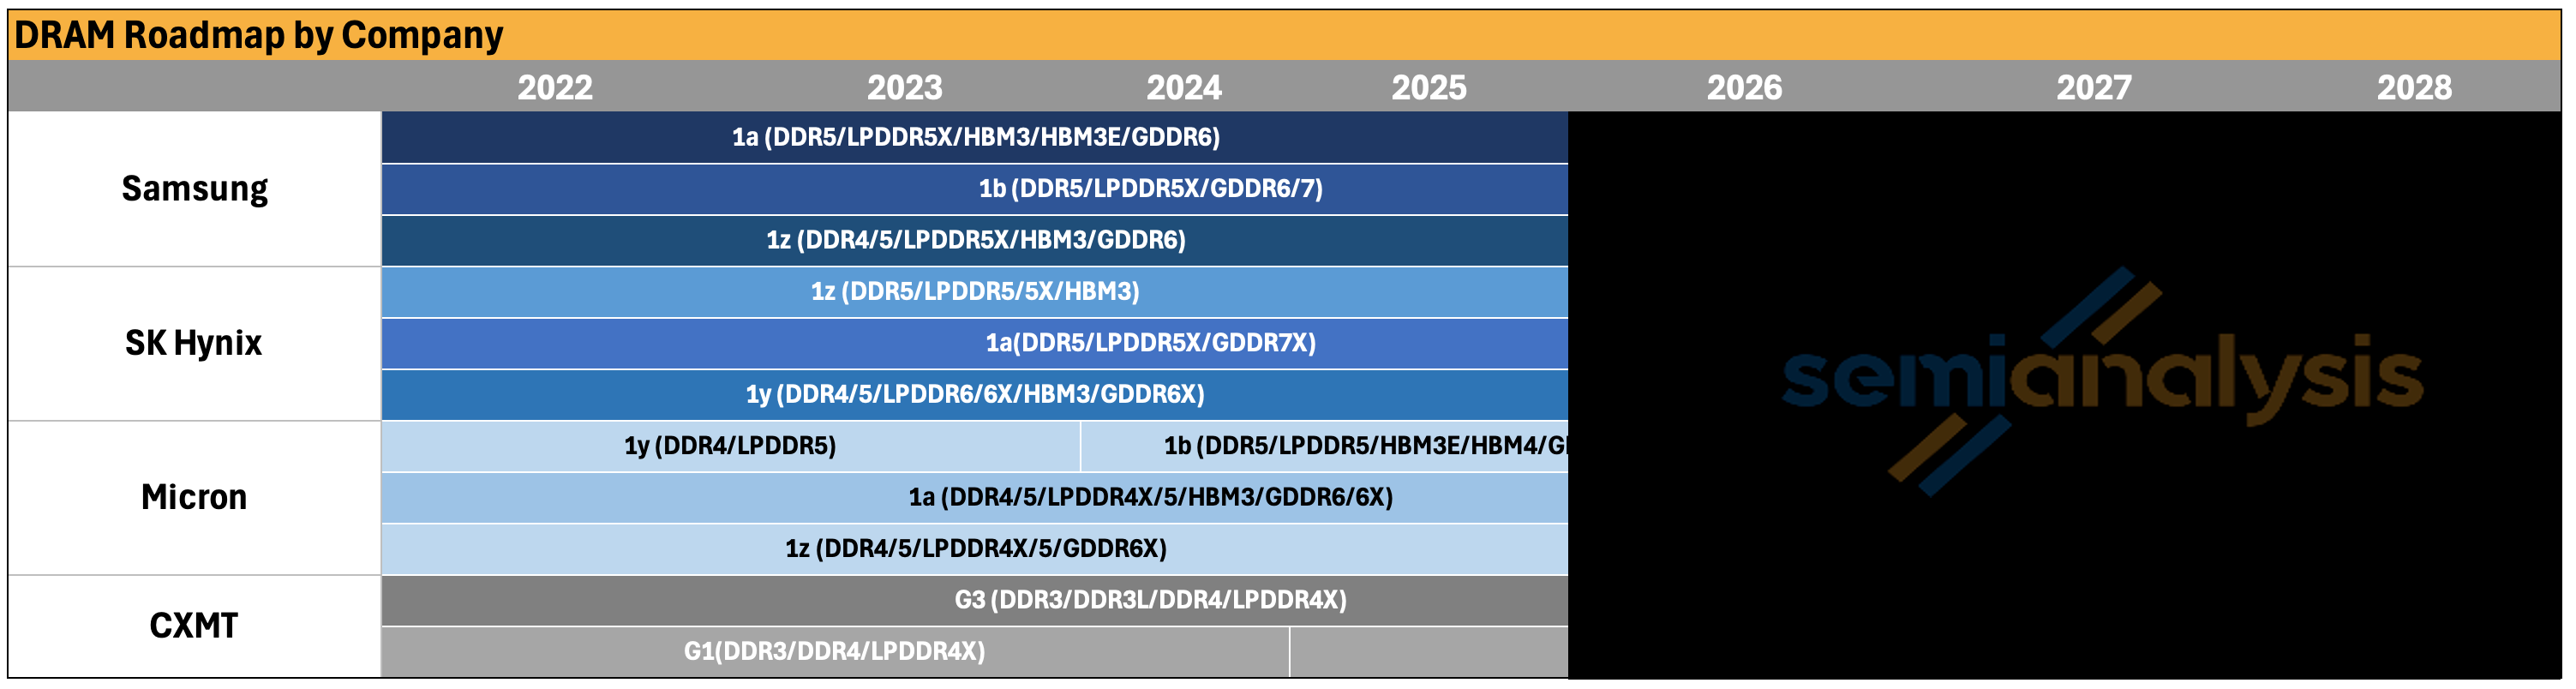
Şekil Açıklaması: CXMT DRAM Üretim Süreci Düğüm Yol Haritası ve Verim Oranı (Kaynak: SemiAnalysis Memory Model)
Bir sonraki nesil üretim düğümü G5 (eşdeğer 1a düğümü), teorik olarak Micron'un 1a'sı gibi EUV litografi makinelerine ihtiyaç duymadan ilerleyebilir, ancak giderek artan üretim ve tasarım zorluklarıyla karşı karşıya kalacaktır. Bu zorluklar, söz konusu düğüm HBM için DRAM yongalarına uygulandığında daha da artacaktır.
Die istifleme (die stacking), ChangXin'in HBM'deki en büyük engelidir. HBM istifleme genellikle ciddi teknik sorunları beraberinde getirir: termal stres, die çatlaması, eğilme, bağlantı kusurları ve çok katmanlı istiflemede verim kaybı. HBM3 8-hi'den HBM3 12-hi'ye ve hatta HBM3E'ye geçişte bu sorunlar daha da şiddetlenir, çünkü ChangXin'in 12-hi ve üzeri HBM üretiminde deneyimi hala yetersizdir.
İstifleme zorluğu yalnızca ChangXin'e özgü değildir. Önde gelen üreticiler de 12-hi HBM4'te die çatlaması, termal yönetim ve verim kaybı gibi sorunlarla karşı karşıyadır. 16-hi ve hatta 20-hi daha da zordur; Rubin Ultra'nın 16-hi yerine 12-hi HBM4E kullanmasının nedenlerinden biri tedariktir: 16-hi daha fazla DRAM gofreti gerektirir, üretimi daha zordur, gofret kaybı daha fazladır ve etkin bit arzı daha azdır.
SemiAnalysis, ChangXin'in HBM3'ü atlayıp doğrudan HBM3E 8-hi ve 12-hi'ye odaklanma olasılığının giderek arttığını düşünüyor. Bunun iki nedeni var: Birincisi, müşterilerin 2027 zaman diliminde daha rekabetçi HBM ürünlerine ihtiyaç duyması; ikincisi, ana akım hızlandırıcıların o zamana kadar HBM3E, HBM4 ve HBM4E ile donatılmış olması.
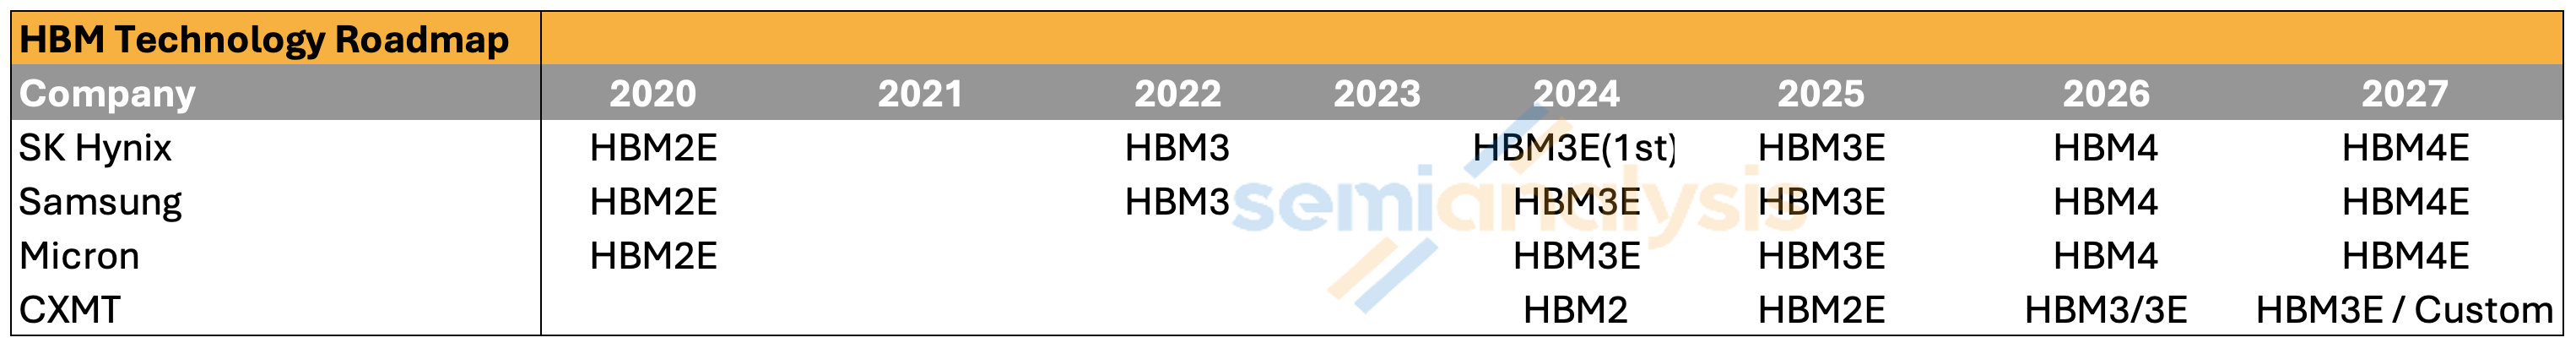
Şekil Açıklaması: Küresel HBM Yol Haritası Karşılaştırması (Kaynak: SemiAnalysis Memory Model)
Arka uç paketleme açısından, ChangXin'in MR-MUF mi yoksa TC-NCF mi kullandığı hala tartışmalı olsa da, paketleme zorlukları nispeten daha kontrol edilebilir durumdadır, çünkü şirket ve paketleme test ortakları ihracat kontrolleri altında daha az kısıtlamaya maruz kalmaktadır. ChangXin, Tongfu Microelectronics gibi önde gelen OSAT'larla yakın iş birliği içinde çalışmaktadır; arka uç yetenekleri kademeli olarak iyileşiyor olsa da, önde gelen bellek üreticileriyle hala bir fark bulunmaktadır.
Mevcut üretim zorluklarına dayanarak SemiAnalysis, ChangXin'in HBM3 8-hi ön uç ve arka uç verimini sırasıyla yaklaşık %35 ve %70 olarak modelliyor ve toplam verim yalnızca yaklaşık %25 seviyesinde. HBM3 12-hi veya HBM3E 12-hi için istifleme ve bağlama zorlukları daha yüksek olduğundan toplam verimin daha da düşük olması bekleniyor. Bu verim seviyesinde, aynı gofret kapasitesiyle ChangXin'in HBM üretimi, önde gelen üreticilerin oldukça gerisinde kalıyor. Daha da kritik olanı, üretilen HBM'in kâr marjlarının son derece düşük olması, özellikle de mevcut fiyatlandırma ortamındaki emtia DRAM ile karşılaştırıldığında.
ChangXin'in HBM'deki zorlukları, ürün penetrasyonuna da yansıyor. SemiAnalysis, yalnızca Huawei, Cambricon ve birkaç yeni Çinli AI çip girişiminin ChangXin'in HBM'ini benimseyebileceğini, ancak benimseme oranının oldukça yüksek olabileceğini düşünüyor. Yerli AI hızlandırıcı üreticileri, mümkün olduğunda, ister mevcut herhangi bir kanal aracılığıyla ister Aralık 2024 ihracat kontrolleri öncesindeki stoklardan olsun, yabancı HBM3 ve hatta HBM3E kullanmayı tercih ediyor. Çinli bulut sağlayıcılarının sermaye harcamaları ve bilgi işlem altyapısı inşası hızla büyüdükçe, yerli HBM talebi de hızla artıyor.
Dikkate değer bir istisna: Huawei ve ChangXin, JEDEC standardına ve PHY'ye dayanmayan özel HBM geliştirecek ve bu, bant genişliği açığını kapatmaya yardımcı olacak.
Çin'in karşı karşıya olduğu HBM arz kısıtlamaları, yerli HBM gelişiminin yavaşlığının ima ettiğinden daha ciddi olabilir. Üç büyük HBM tedarikçisinin arzı zaten sıkışık ve Aralık 2024 ABD ihracat kontrollerine göre, Çin'e HBM2E ve daha gelişmiş HBM ürünlerinin satışı kısıtlandı. Sıkı arz ortamında, bu üreticilerin Çin'e yasa dışı satış yapma riskini alma isteği daha düşük.
Ancak HBM'nin yeniden ihracatı ve kaçakçılığı durumu daha da karmaşık hale getiriyor. Bazı Çinli şirketler hala çeşitli kanallar aracılığıyla HBM3 temin ediyor. Denizaşırı ofisler veya üçüncü ülke ortakları aracılığıyla yeniden ihracat hala bir yol; bazı üçüncü ülkelerdeki OSAT'ler veya aracılar da bu akışı kolaylaştırıyor. Bazı kuruluşlar, tamamen monte edilmemiş sistemler veya modüller olarak ihracat yapıyor (bitmiş GPU veya ASIC olarak kabul edilmediğinden Çin'e ihracatına hala izin veriliyor) ve HBM daha sonra sökülüp yerli GPU veya ASIC'lere yeniden paketleniyor.
IPO Yapısı Ne Gösteriyor
ChangXin, Çin'in en büyük yarı iletken IPO'larından biri olabilir ve hisse senedi yapısı, bilanço verilerinden daha dikkat çekici. ChangXin, 2025 yılı için 71,4 milyar RMB konsolide net kâr bildirdi, ancak ana şirket hissedarlarına atfedilebilen net kâr yalnızca 18,7 milyar RMB ve %74'ü azınlık hissedarlarına ait.
Bunun nedeni hisse yapısıdır. ChangXin, ChangXin Xinqiao'da yalnızca %30,68 ve ChangXin Jidian Pekin'de %31,72 ekonomik hakka sahiptir, ancak uzun vadeli birlikte hareket etme düzenlemeleriyle sırasıyla %73,01 ve %75,32 oy hakkını kontrol etmektedir. Bu, şirketin aslında çoğunlukla sahip olmadığı wafer fabrikalarını konsolide etmesine olanak tanır, bu nedenle konsolide veriler, halka açık hissedarların fiilen elde edebileceği kârı yaklaşık dört kat fazla göstermektedir.
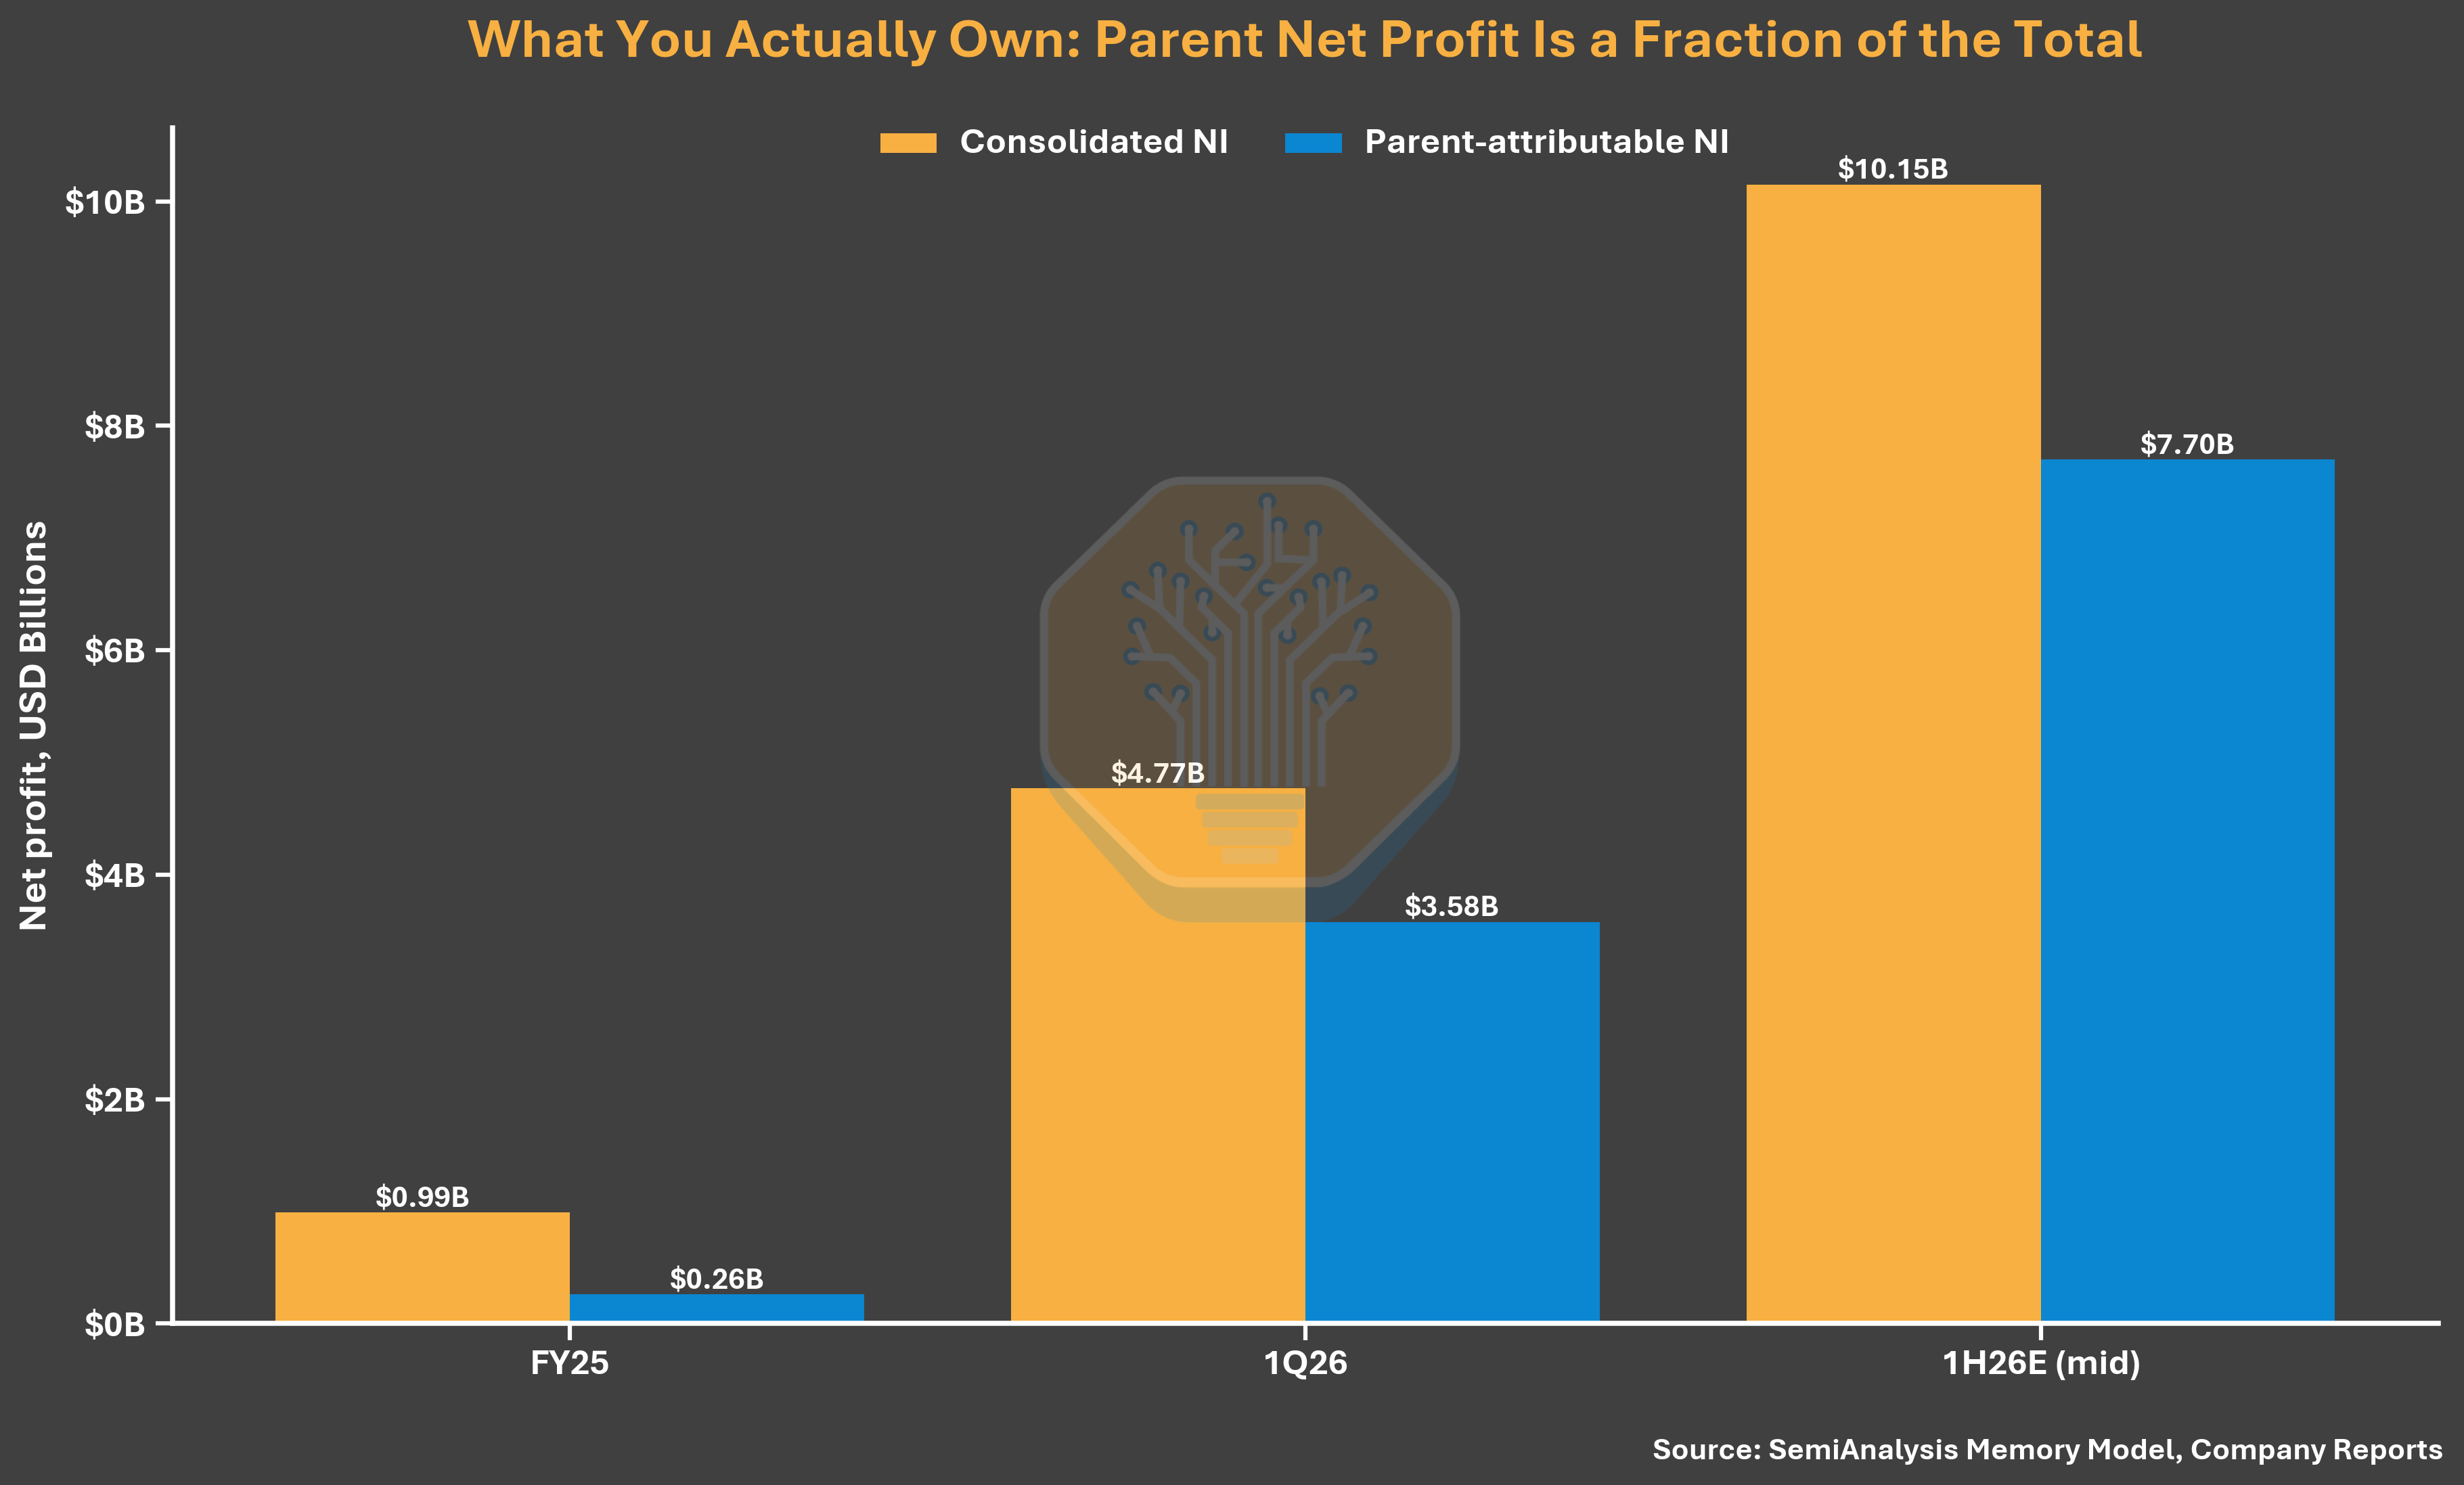
Şekil Notu: CXMT konsolide kârı vs ana şirket hissedarlarına ait kâr (Kaynak: SemiAnalysis Memory Model, Şirket Raporları)
Aynı oy yapısı, şirketin "kontrol eden hissedar veya fiili kontrolör yok" beyanını da inandırıcılıktan uzak kılmaktadır (izahname bunu resmi bir yönetişim riski olarak listelemiştir). ChangXin, birlikte hareket etme anlaşmalarıyla wafer fabrikaları üzerinde çoğunluk oy kontrolü uygulamakta; Ulusal Entegre Devre Endüstri Yatırım Fonu İkinci Aşaması, Hefei ve Anhui'nin devlet sermayeli kuruluşları, halka arz sonrası toplamda %30'un üzerinde hisseye sahip olacaktır. Bu düzenleme, ihracat kontrolleri ve yabancı yatırımcı algısını yönetmeyi amaçlıyor gibi görünmektedir; özellikle ChangXin'in Çin hükümetiyle ilişkisinin en çok sorgulandığı bu dönemde.
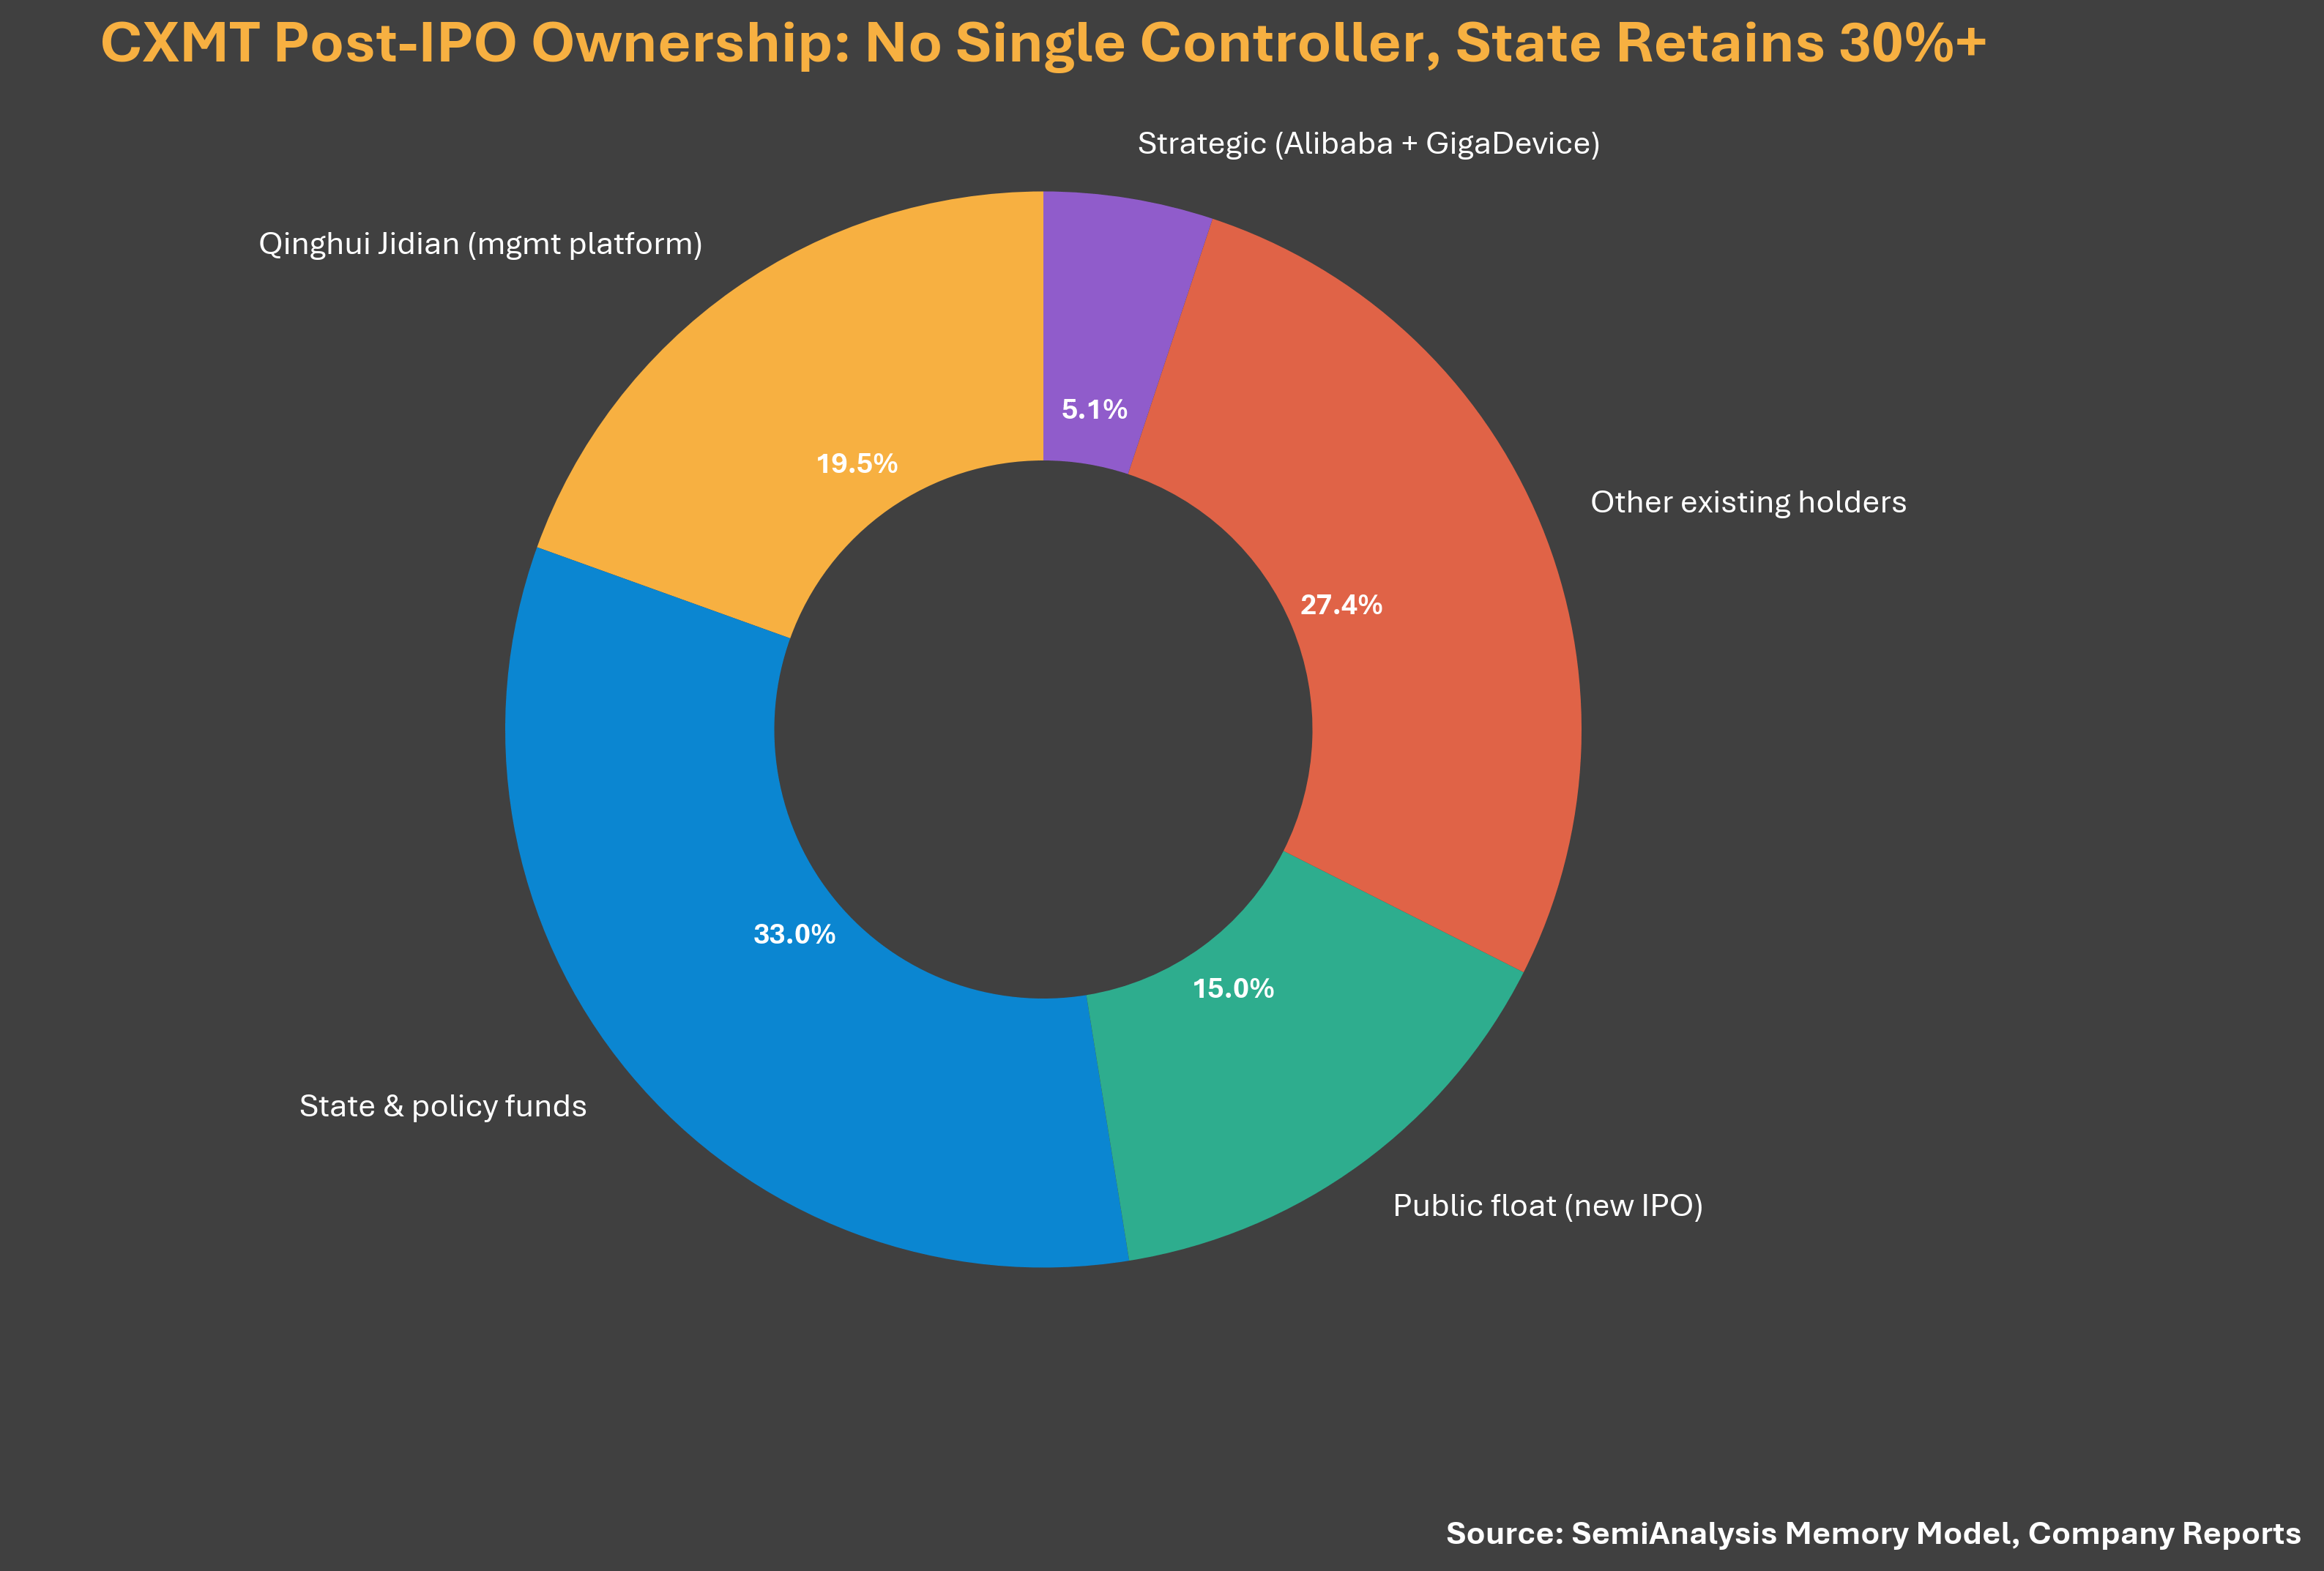
Şekil Notu: CXMT hisse yapısı şeması (Kaynak: SemiAnalysis Memory Model, Şirket Raporları)
Değerleme: Düşük Fiyatlandırılmış Taban Fiyat
ChangXin, 29,5 milyar RMB (yaklaşık 4,1 milyar USD) toplamayı planlamakta ve halka arz sonrası toplam hisselerin %10-15'ini ihraç edecektir. Tamamen IPO yoluyla finansman şu anlama gelir: %10 seyreltmede hisse başına yaklaşık 4,41 RMB, %15 seyreltmede ise yaklaşık 2,78 RMB (Haziran 2025 finansman fiyatı 2,63 RMB). Düşük fiyat, bir önceki tura kıyasla neredeyse hiç prim içermemektedir; oysa 2026'nın ilk çeyreğinde 7,3 milyar USD gelir ve 4,8 milyar USD net kâr elde edilmiştir. 2,78 RMB, yaklaşık 197 milyar RMB (yaklaşık 27 milyar USD) değerlemeye karşılık gelir; bu da 2026 ilk yarı ana şirket hissedarlarına ait kârın yıllıklandırılmış değerinin yalnızca 1,8 katıdır. SemiAnalysis, bu taban fiyatın çok düşük olduğunu ve gerçek fiyatlandırmanın çok daha yüksek olması gerektiğini düşünmektedir.
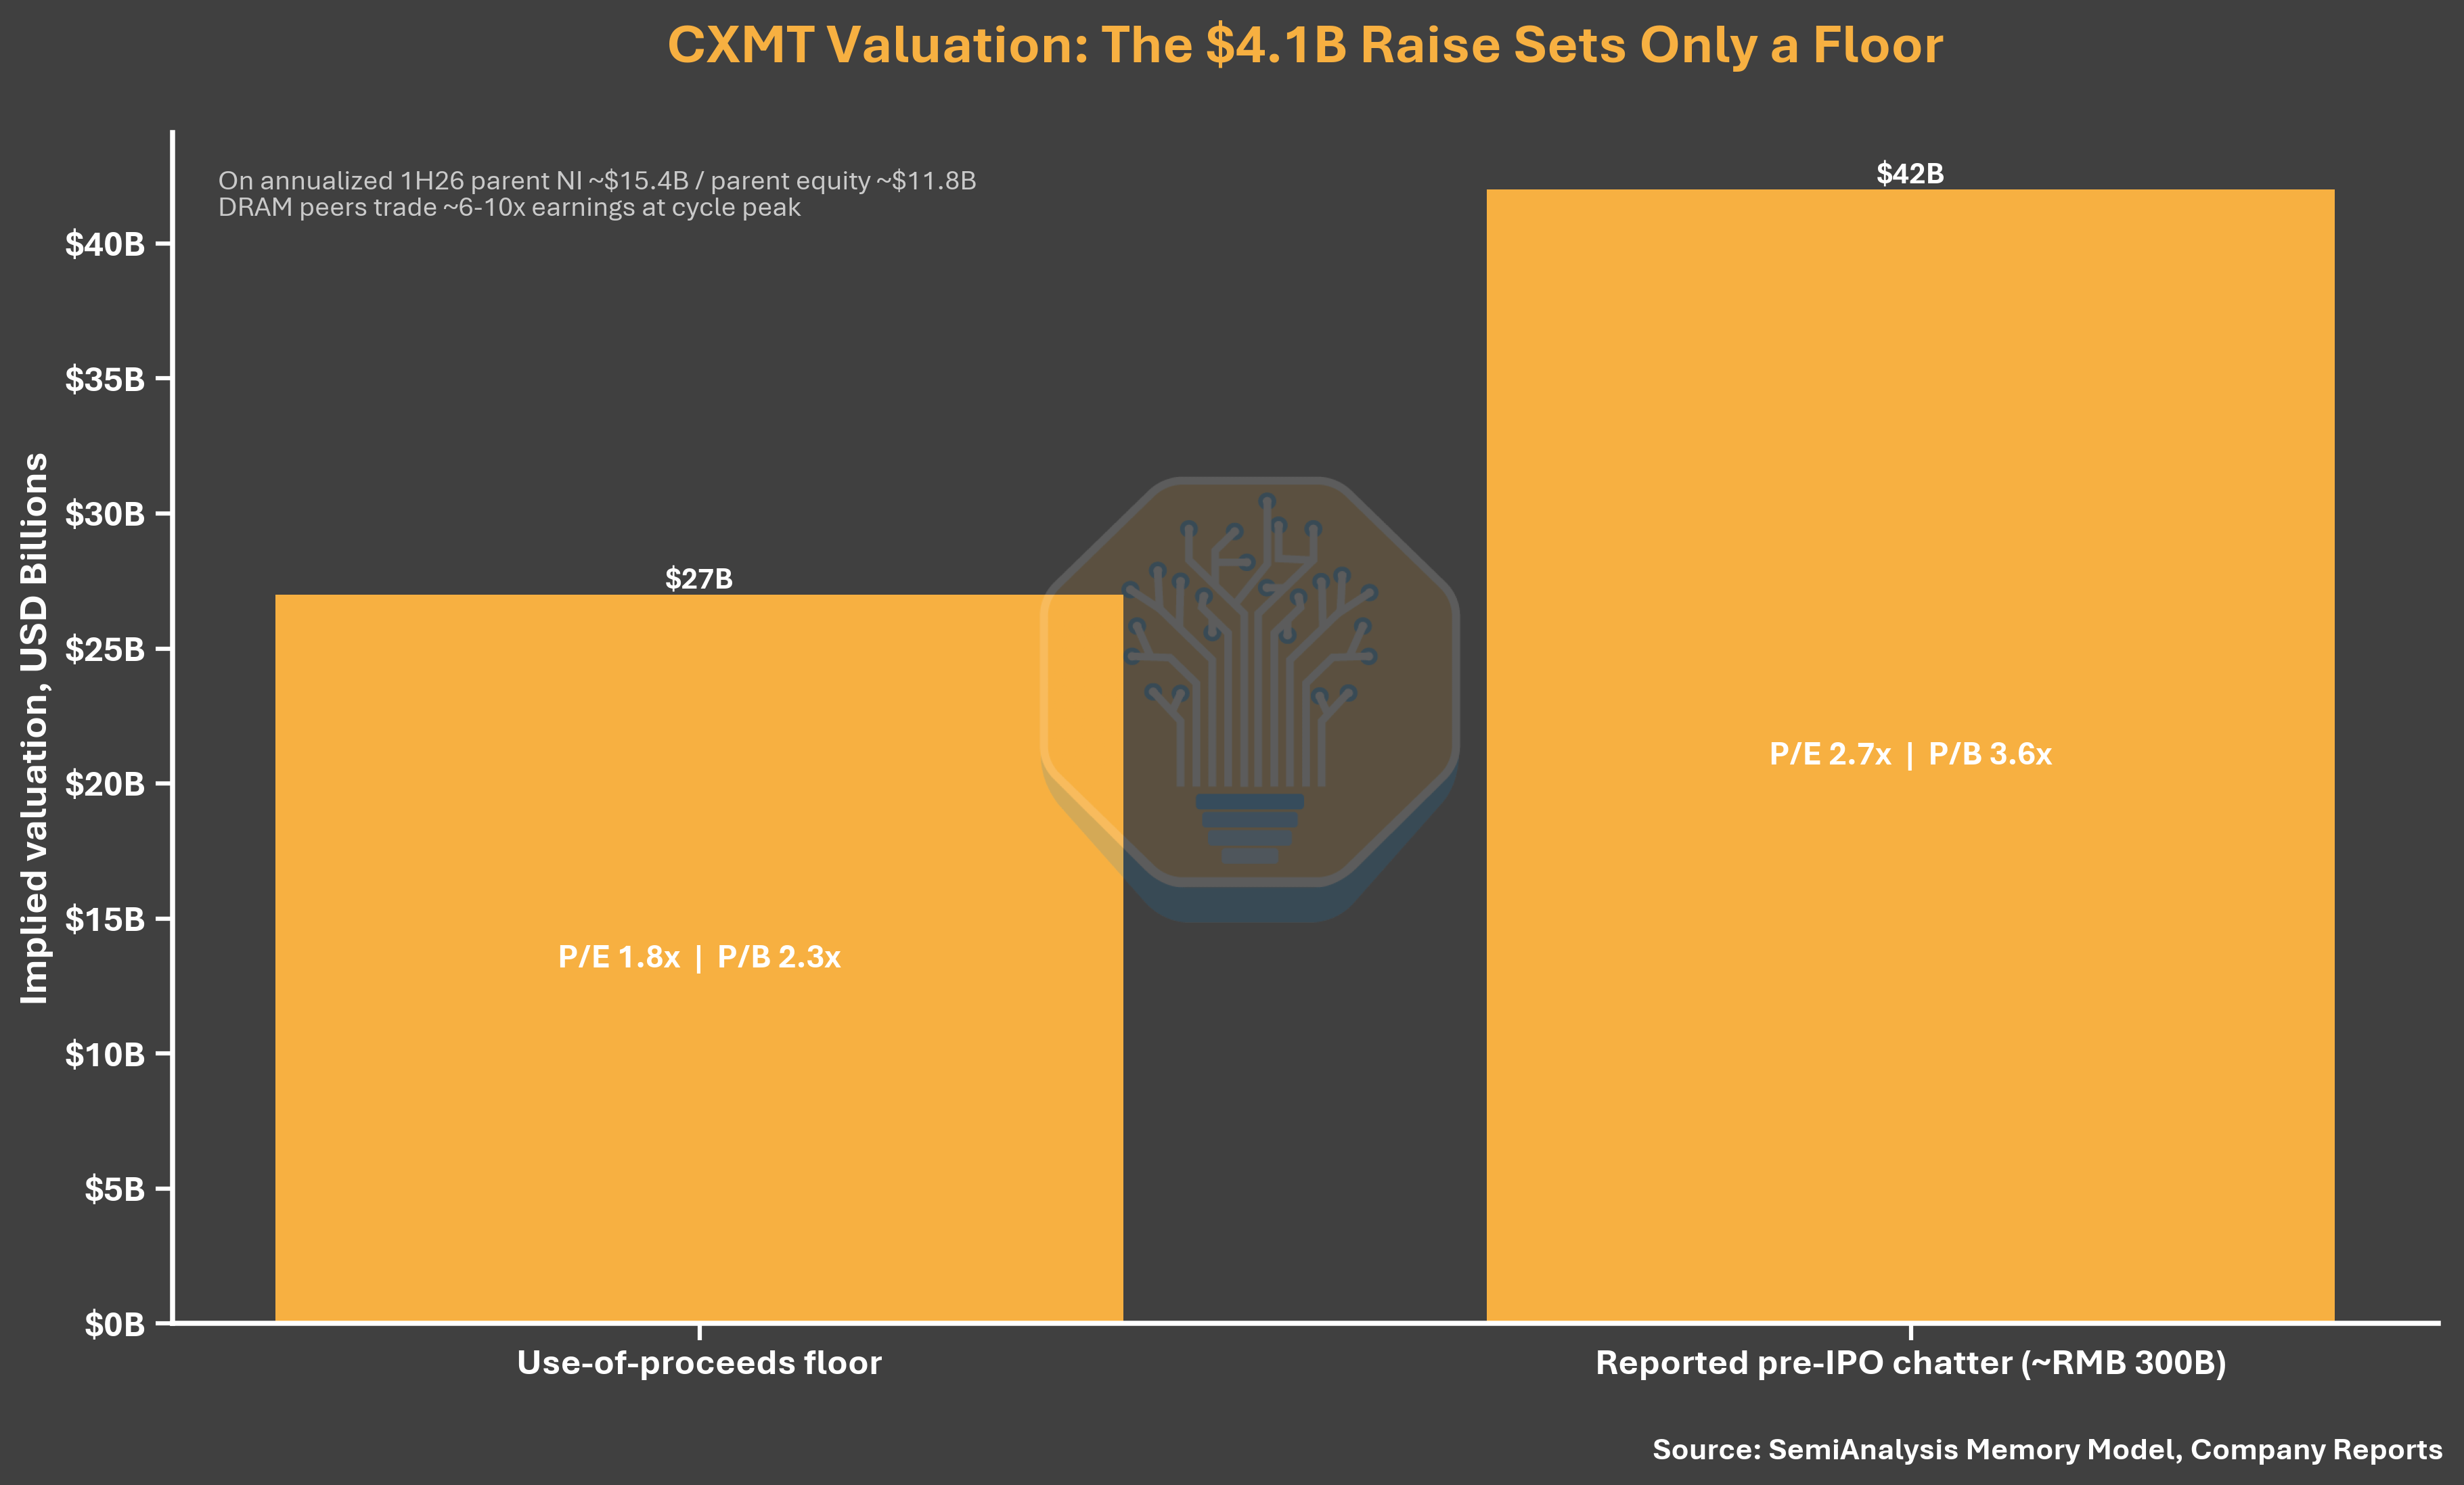
Şekil Notu: CXMT IPO değerleme analizi (Kaynak: SemiAnalysis Memory Model, Şirket Raporları)
Fon Kullanım Amacı: Toplu DRAM'e Odaklanma, HBM Yok
295 milyar yuanlık fon kullanımı, ChangXin'in mevcut önceliklerini güçlendiriyor. Bunun 205 milyar yuanı (%69,5) gofret üretim hatları ve DRAM teknolojisi yükseltmelerine, 90 milyar yuanı (%30,5) ise ileriye dönük DRAM araştırmalarına ayrıldı. İzahname, özel bir HBM projesinden bahsetmiyor, hatta HBM'i anmıyor bile. Proje tanımı, daha yeni süreç platformlarına, ürün yenilemelerine ve mevcut üretim hatlarının orta-üst segment DRAM'e kaydırılmasına odaklanıyor. Halka arzın temel rolü, ChangXin'in DRAM üretim ve teknoloji altyapısını güçlendirmek; yakın vadeli HBM genişlemesi için kamuya açık bir fon taahhüdü bulunmuyor.
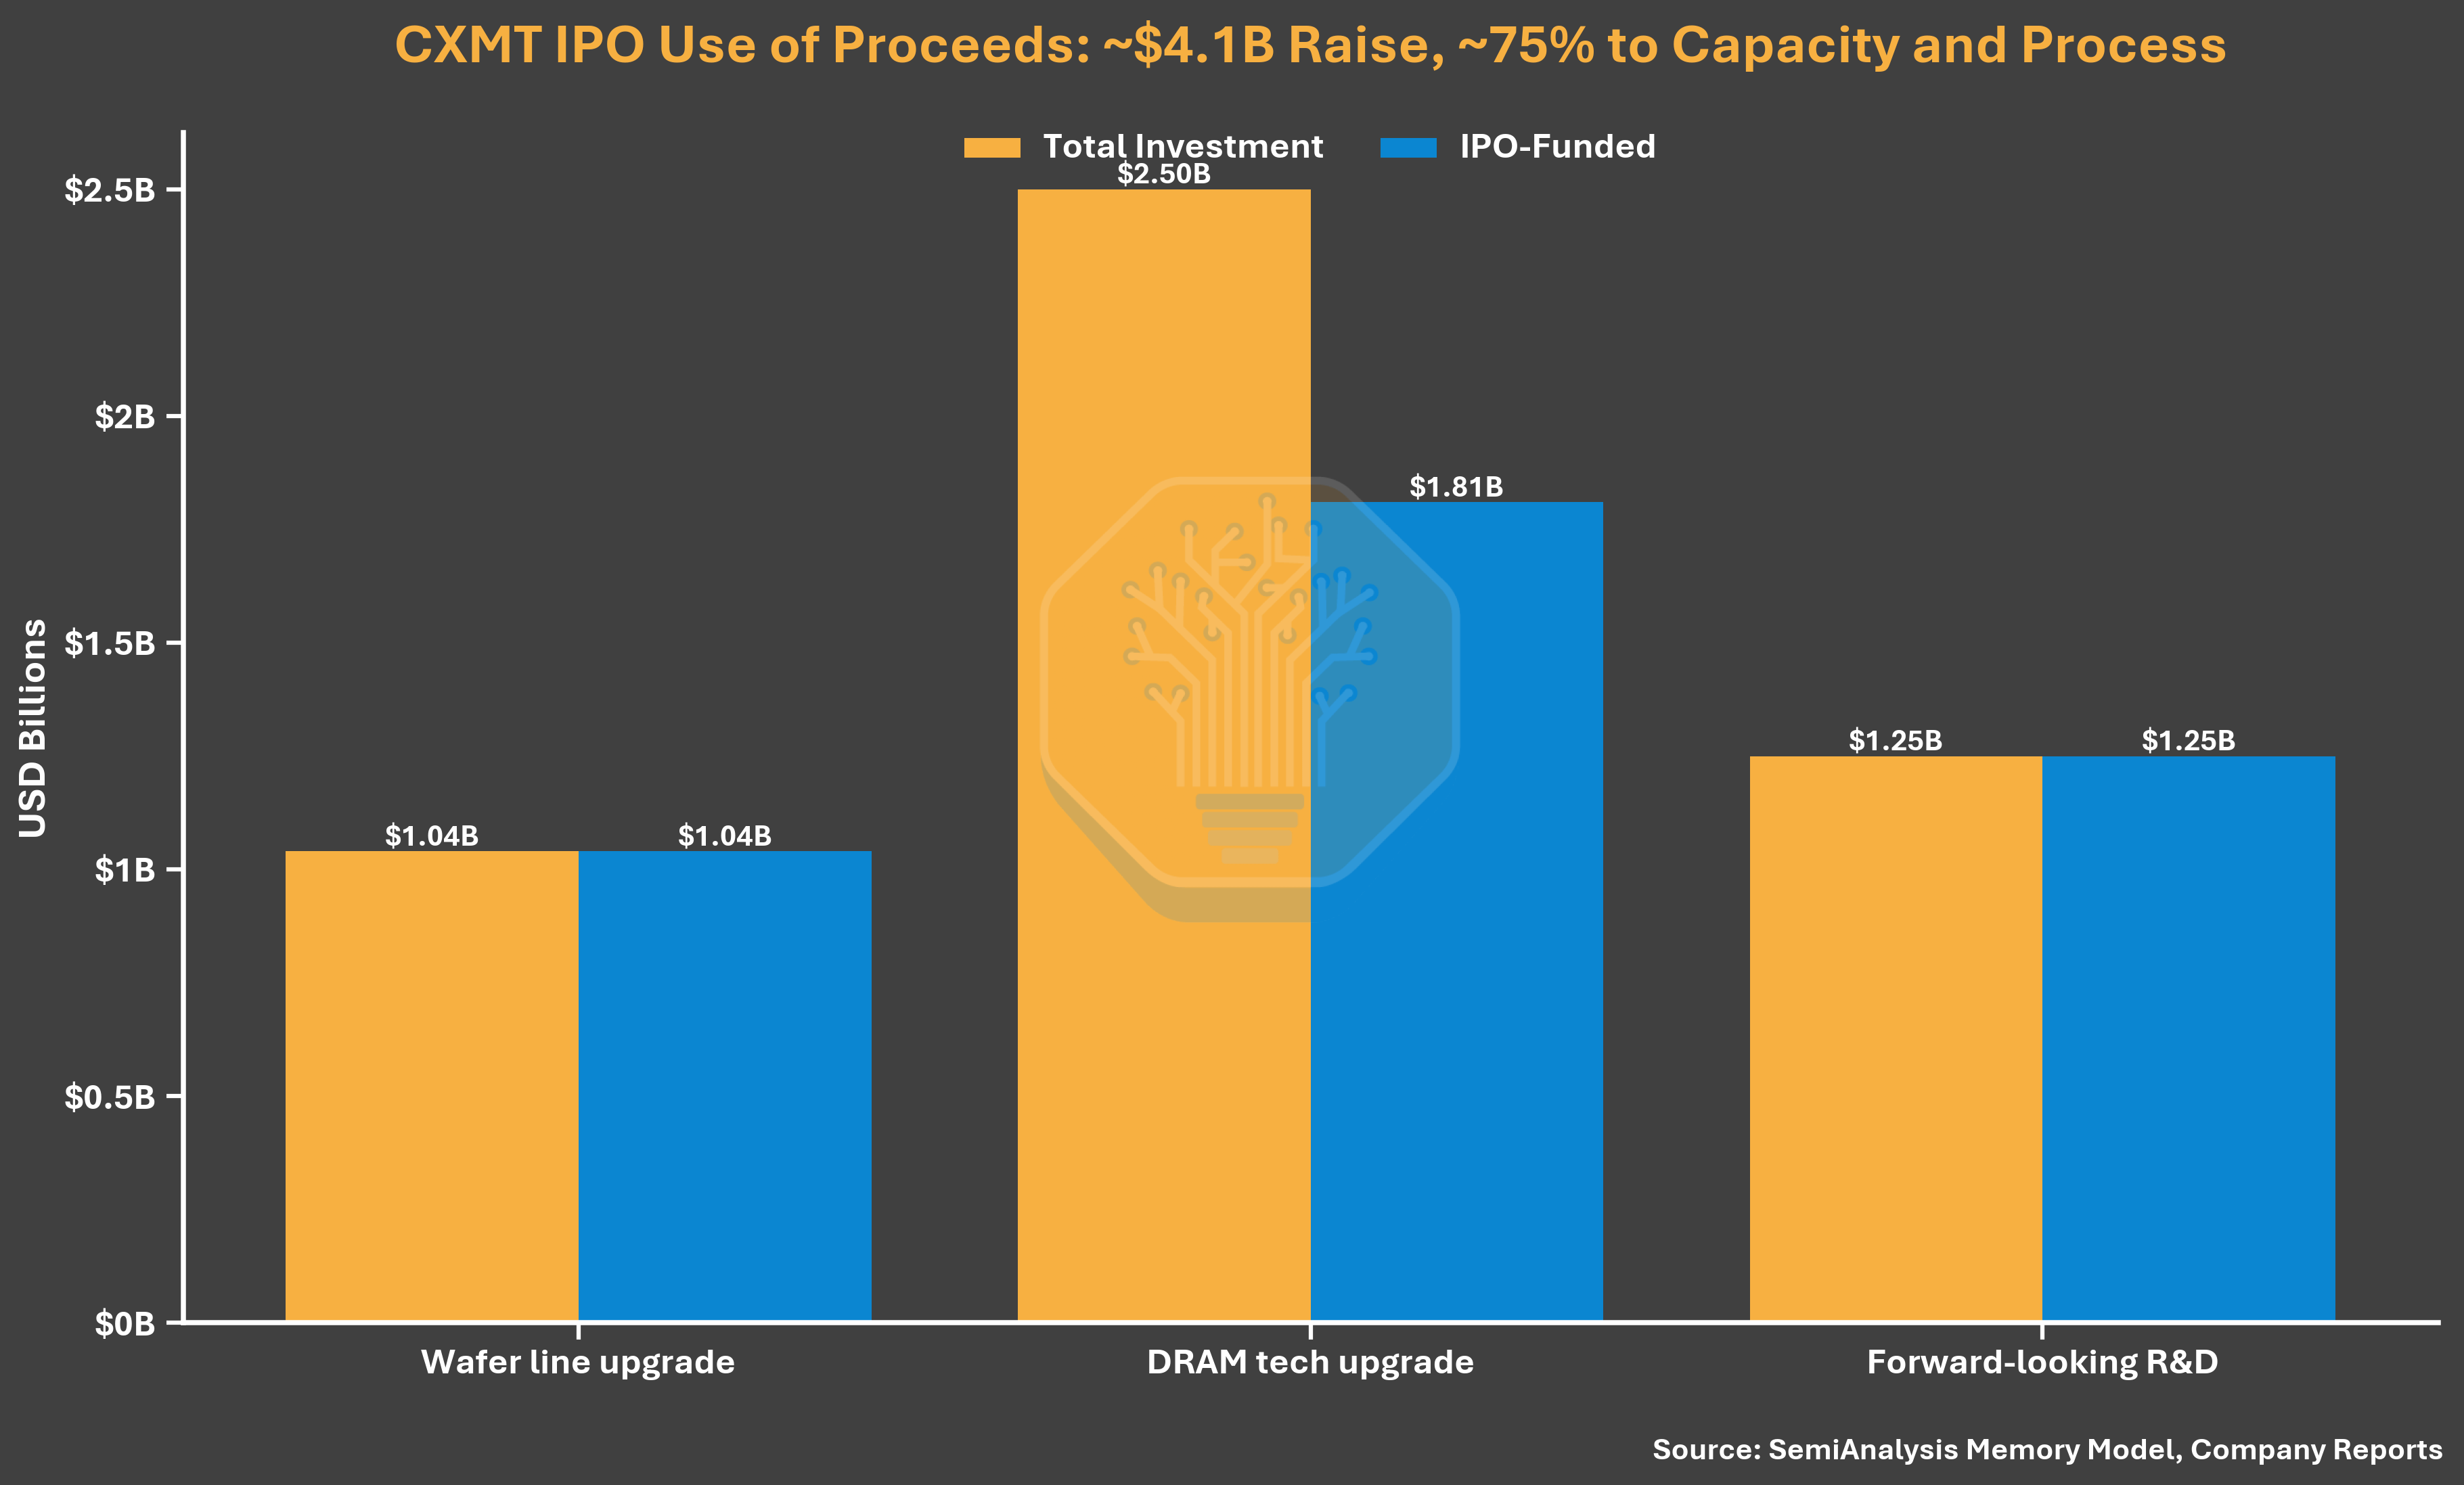
Şekil Notu: CXMT Halka Arz Fon Kullanım Dağılımı (Kaynak: SemiAnalysis Memory Model, Şirket Raporu)
Döngü Zamanlamasına Dair Uyarı
Kâr değişimlerinin büyüklüğü, döngü zamanlamasıyla ilgili bir uyarı gerektiriyor. ChangXin, Aralık 2025 tarihli izahnamesinde 2025 tam yılı için 600 milyon ila 1,6 milyar yuan arasında ana ortaklık zararı bekliyordu. Beş ay sonra güncellenen izahname, 1,87 milyar yuan kâr bildirdi ve birleşik kâr, önceki en yüksek tahminin iki katını aştı. Bu aynı zamanda DRAM tepe fiyatlandırmasının değerleme paydasını ne kadar hızlı değiştirebileceğini gösteriyor—her iki yönde de.
Alibaba'nın Çifte Rolü
Son bir detay: Alibaba'nın ChangXin hissedar listesindeki varlığı, ChangXin'in talep tarafı yorumunu değiştiriyor. Alibaba Cloud, hem çekirdek bir hiper ölçekli müşteri hem de yaklaşık %4 hisseye sahip bir hissedar ve onaylayıcı olarak, Zhu Yiming'in GigaDevice'ı (yaklaşık %1,8 hisse) ile yan yana duruyor. Yurt içi talep büyüklüğü bir ölçüde garanti altına alınmış durumda; bu, Güney Koreli devlerin kendi ülkelerinde sahip olmadığı bir avantaj. Yüzdeler küçük olsa da anlamı çok daha büyük.
Not: Bu yazının ikinci yarısı, CXMT ekipman ekosistemi, ihracat kontrolü etkileri, Çin'in depolama ve bilgi işlem hedefleri hakkındaki derinlemesine analiz SemiAnalysis'in ücretli içeriğidir ve bu çeviriye dahil edilmemiştir.
Orijinal Bağlantı
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler