Changxin, A hisse senedi piyasasının yeni kralı oldu. Bu şirketi nasıl makul bir şekilde değerlendirebiliriz?
Orijinal Başlık: "Changxin Nasıl Değerlenir?"
Orijinal Yazar: Long Yue, Wall Street Görüşleri
Changxin Technology (688825) bugün borsaya kote olacak ve Sci-Tech Innovation Board'un en büyük halka arzı olacak. Halka arz fiyatı 8,66 yuan, halka arz sonrası toplam hisse sayısı 66,881 milyar (aşırı tahsis opsiyonu kullanılmadan önce), toplam piyasa değeri 579,188 milyar yuan. Ancak piyasa açıkça bu fiyatta kalmayı planlamıyor.
Northeast Securities analisti Li Jiu, araştırma raporunda Changxin'i üç bağımsız perspektiften değerledi ve sonuç 3,2 ila 5,7 trilyon yuan aralığında birleşti. Aynı gün, Nomura Securities ilk kez kapsama alarak "Al" notu verdi, hedef fiyat 116 yuan, bu da %1239'luk bir artış anlamına geliyor ve yaklaşık 7,76 trilyon yuan piyasa değerine denk geliyor - bu, Northeast Securities'in üst sınırının 1,4 katı. İki kurum arasındaki anlaşmazlığın temelinde, Changxin'in uzun vadeli pazar payı tavanına ilişkin değerlendirmeler yatıyor - Northeast Securities %17 baz varsayımı kullanırken, Nomura daha büyük bir pazar payı alanı ve daha yüksek büyüme primi üzerine bahis oynuyor.
Yukarıdaki değerleme abartılı olmayabilir. Changxin, A hisselerinde benzersiz bir konumda: saf DRAM IDM lideri, tasarım ve üretim zincirinin tamamına sahip ve "döngü tersine dönüşü + pazar payı artışı" ile performans patlaması döneminde. Şirketin ürünleri DDR4/5 ve LPDDR4X/5/5X'i kapsıyor ve Alibaba, Tencent, ByteDance ile büyük akıllı telefon tedarik zincirlerine girmiş durumda. Omdia verilerine göre, 2025'in dördüncü çeyreğinde şirketin küresel pazar payı %7,67 ile Çin'de birinci, dünyada dördüncü sırada. Bellek fiyat artışları ve üst düzey ürünlerin hacim kazanması sayesinde şirketin performans esnekliği hızla artıyor.
DRAM arz-talep açığı devam ediyor ve Changxin, "miktar ve fiyat artışı + yerli ikame" çifte avantajına sahip. Asıl sorun, değerli olup olmadığı değil, hangi ölçütle ölçülmesi gerektiğidir.
Perspektif 1: Pazar Payına Göre Göreceli Değerleme - Hedef Piyasa Değeri Yaklaşık 3,49 Trilyon Yuan
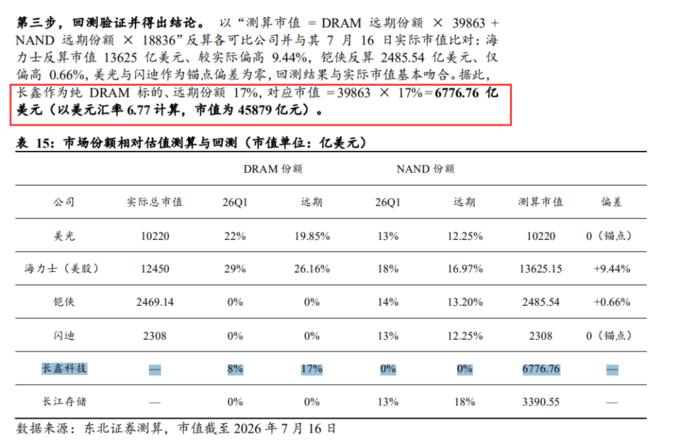
Mantık: DRAM küresel bir pazar olduğundan, yurtdışında işlem gören bellek şirketlerinin piyasa değerleri, piyasanın "her bir yüzde puanına" verdiği fiyatı zaten içerir. ABD'deki karşılaştırılabilir şirketlerin piyasa değerlerini kullanarak, "her %1'lik uzun vadeli küresel pazar payının kaç piyasa değerine denk geldiğini" tersine çözümleyin ve ardından Changxin'in uzun vadeli pazar payı ile çarpın.
İşlem: Micron ve SanDisk'in NAND pazar payları eşit (%13). Bu nedenle, Micron'un (DRAM ve NAND şirketi) piyasa değerinden SanDisk'in (saf NAND şirketi) piyasa değerini çıkarmak, Micron'un DRAM işine karşılık gelen piyasa değerini verir: 1.022 milyar dolar - 230,8 milyar dolar = 791,2 milyar dolar. Bunu Micron'un %19,85'lik DRAM uzun vadeli pazar payına bölerek, DRAM'de her %1'lik uzun vadeli pazar payının yaklaşık 39,86 milyar dolar değerinde olduğu bulunur.
Sonuç: ChangXin, saf bir DRAM hedefi olarak, uzun vadeli %17 pazar payı (şu anda yaklaşık %8) ile yaklaşık 677,676 milyar dolar piyasa değerine, yani yaklaşık 4,58 trilyon RMB'ye (6,77 kuru üzerinden) karşılık gelmektedir. Azınlık hissedar kâr payı yaklaşık %24 çıkarıldıktan sonra, ana şirkete ait değer yaklaşık 3,49 trilyon'dur.
Geriye dönük doğrulama: SK Hynix'in ters hesaplanan piyasa değeri gerçek değerden %9,44 daha yüksek, Kioxia ise yalnızca %0,66 daha yüksek; sonuçlar gerçek piyasa değeriyle büyük ölçüde uyumludur.
Bakış Açısı 2: Kâr Ayrıştırması ile F/K Değerlemesi – Hedef Piyasa Değeri 2,85 Trilyon ila 4,27 Trilyon RMB
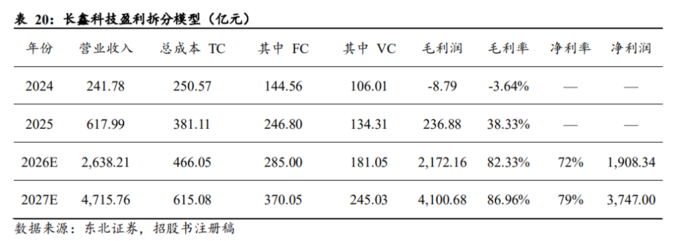
İkinci yöntem daha temel seviyededir: harici referans noktalarına dayanmadan, doğrudan ChangXin'in kendi kârını tahmin eder. Depolama üreticilerinin maliyet yapısı oldukça standarttır; sabit maliyetler ağırlıklı olarak amortismandan oluşur ve sermaye harcamalarının büyüklüğüne göre belirlenir; değişken maliyetler ise sevkiyat hacmiyle doğrusal olarak değişir. İzahname gerçek gofret kapasite verilerini açıklamadığından, hesaplamalar sabit varlıkların orijinal değerini vekil kapasite olarak kullanır, çalışma oranı ve üretim-satış oranı ile çarpılarak satış hacmi tahmin edilir ve ardından ASP ile birleştirilerek gelir elde edilir.
Mantık: Gelir (kapasite × çalışma oranı × üretim-satış oranı × ASP) ve maliyetler (sabit maliyet amortismanı + değişken maliyetler) ayrıştırılır, net kâr tahmin edilir ve ardından F/K katı uygulanır.
Temel Tahminler:
· 2027 yılı geliri 471,6 milyar RMB, brüt kâr marjı %86,96, net kâr 374,7 milyar RMB (toplam bazda)
· Azınlık hissedar kâr payı çıkarıldıktan sonra (%24 payın değişmediği varsayılarak), ana şirkete ait net kâr yaklaşık 284,8 milyar RMB
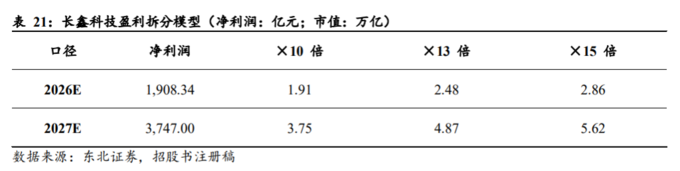
Değerleme: Northeast Securities, Micron ve SK Hynix'in 2027 yılı F/K oranlarının sırasıyla 7,51 ve 7,94 olduğunu, ancak ChangXin'in hızlı pazar payı artışı aşamasında olduğunu (uzun vadeli payın yaklaşık %30'a ulaşması bekleniyor) belirterek, büyüme primi uygulanması gerektiğini düşünüyor. 10-15 kat F/K ile, azınlık hissedar kâr payı çıkarıldıktan sonra, ana şirkete ait net kâr bazında piyasa değeri yaklaşık 2,85 trilyon ila 4,27 trilyon RMB aralığındadır.
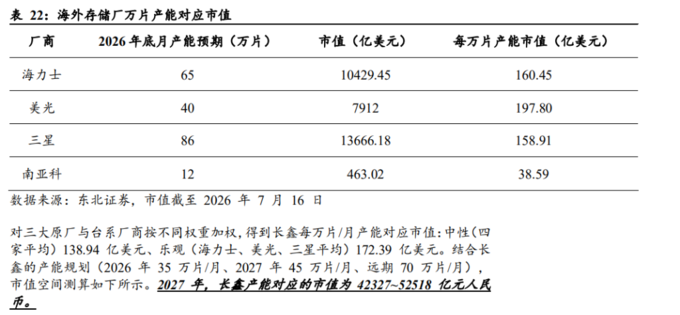
Bakış Açısı 3: Birim Kapasite Göreceli Değerlemesi – Hedef Piyasa Değeri 3,22 Trilyon ila 3,99 Trilyon RMB
Mantık: Denizaşırı depolama üreticilerinin piyasa değerini aylık üretim kapasitesine bölerek "her 10.000 adet/aylık üretim kapasitesine karşılık gelen piyasa değeri" elde edilir ve ardından ChangXin'in üretim kapasite planı ile çarpılır.
Referans Çerçevesi: Üç büyük üreticinin her 10.000 adet/aylık üretim kapasitesine karşılık gelen piyasa değeri 158-198 milyar dolar aralığında yoğunlaşmıştır — SK Hynix 160,45 milyar dolar, Micron 197,80 milyar dolar, Samsung 158,91 milyar dolar.
Sonuç: 2027 yılında ChangXin'in üretim kapasitesi 450.000 adet/ay olup, karşılık gelen piyasa değeri:
· İyimser senaryo (üç büyük üreticinin ortalaması 17,2 milyar dolar/10.000 adet): 5,2518 trilyon yuan
· Nötr senaryo (Tayvanlı üreticiler dahil ortalama 13,9 milyar dolar/10.000 adet): 4,2327 trilyon yuan
Azınlık hissedar kâr payları çıkarıldıktan sonra, yaklaşık 3,22 trilyon ila 3,99 trilyon yuan aralığına denk gelir.
Üç Yöntemin Özeti: 3,2 Trilyon ila 5,7 Trilyon Yuan Aralığında Birleşiyor
Northeast Securities, ChangXin'in 2025 yılı azınlık hissedar kâr payı oranının %73,76'ya kadar yüksek olduğunu, bunun Samsung, SK Hynix ve Micron'dan (hepsi %1'in altında) çok daha fazla olduğunu ve değerlemede bu etkinin çıkarılması gerektiğini belirtiyor.
2026 ve 2027 yıllarında azınlık hissedar kâr payı oranının %24'te sabit kaldığı varsayıldığında, üç yöntemin sonucu şöyledir: Azınlık hissedar kâr payı etkisi çıkarıldıktan sonra makul değerleme 3,2~5,7 trilyon.
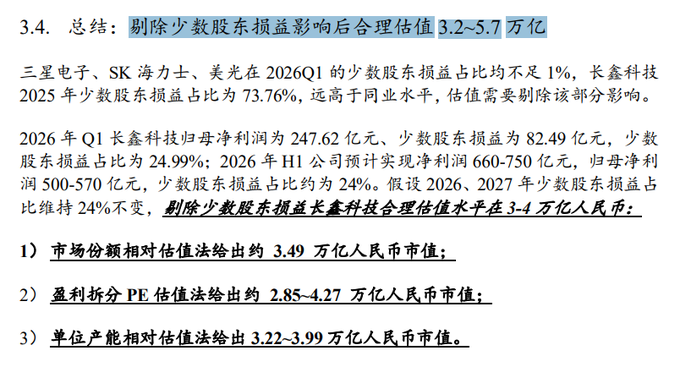
Üç perspektif farklı veriler ve farklı mantık zincirleri kullanıyor, ancak nihai ana şirket bazındaki aralık 3~4,3 trilyon civarında birleşiyor. Bu birleşme, mevcut pazar payı ve üretim kapasitesi varsayımları altında, bu büyüklükteki fiyatlandırmanın güçlü bir iç tutarlılığa sahip olduğuna dair bir işarettir.
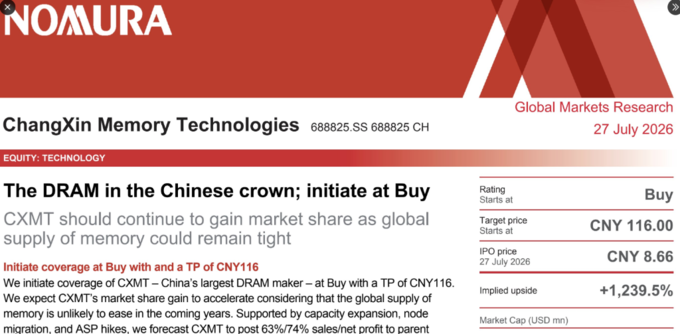
Nomura: Hedef Fiyat 116 Yuan, Gizli Artış %1239
27 Temmuz'da Nomura da ChangXin Technology'yi ilk kez kapsamına alarak daha agresif bir değerlendirme yaptı.
Kurum, "Al" notu ile kapsam başlattı ve hedef fiyatı 116 yuan RMB olarak belirledi; bu, yaklaşık 20 kat F/K oranına — Micron'un mevcut değerlemesinin (yaklaşık 10 kat) tam iki katı ve SK Hynix'in mevcut değerlemesinin de iki katından fazlasına — denk geliyor.
IPO fiyatı 8,66 yuan olarak hesaplandığında, 116 yuan hedef fiyatı %1239,5'lik bir artış potansiyeli anlamına geliyor ve bu da yaklaşık 7,76 trilyon yuan piyasa değerine denk geliyor.
Bu rakam, Northeast Securities'in 5,7 trilyonluk değerleme aralığının üst sınırını fazlasıyla aşıyor. Aralarındaki yaklaşık 2 trilyonluk fark, temelde iki temel değişkene yönelik farklı bahislerden kaynaklanıyor: ChangXin'in pazar payının tavanı nerede ve piyasa bu şirkete ne kadar büyüme primi vermeli.
2026 Sadece Bir Başlangıç! Yerli İkame ve AI Talebiyle Nomura, ChangXin'e Çifte Büyüme Primi Veriyor
Nomura'nın 20 kat F/K primi vermesinin altında yatan mantık, üç temel öngörüye dayanıyor.
Birincisi, arz tarafındaki yapısal daralma birkaç yıl daha sürecek. Bankanın temel tezi: "Küresel bellek arzının önümüzdeki birkaç yıl içinde gevşek olması pek olası değil." Samsung, SK Hynix ve Micron'un sermaye harcamaları büyük ölçüde HBM ve ileri üretim süreçlerine yöneldiğinden, genel DRAM'deki yeni arz yapısal olarak baskılanıyor. Bu, ChangXin'in faaliyet gösterdiği genel DRAM pazarının, geleneksel bellek döngülerindeki "iki yıl yükseliş, iki yıl düşüş" döngüsünün aksine, oldukça uzun bir süre arzın talebi karşılayamadığı bir durumda kalacağı anlamına geliyor.
İkincisi, ChangXin'in pazar payı artış mantığı "doğrusal" değil, "hızlanan" bir seyir izliyor. Banka, ChangXin'in üretim kapasitesinin sürekli genişlemesi ve üretim sürecinin dördüncü nesilden beşinci nesle geçişiyle birlikte, küresel genel DRAM pazarındaki pazar payı artış hızının piyasa beklentilerini aşacağını öngörüyor. Mevcut yaklaşık %8'lik pay, Nomura'nın modelinde, Northeast Securities'in varsaydığı %17'lik tavanın çok ötesinde bir uzun vadeli alana işaret ediyor. Nomura'nın örtük uzun vadeli pazar payı varsayımı, 7,76 trilyonluk hedef piyasa değerinden geriye doğru hesaplandığında, %25 ila %30 aralığında, hatta daha yüksek bir pay alanına denk geliyor.
Üçüncüsü, yerli ikame ve AI talebinin birleşimi, çifte büyüme primi sağlıyor. Banka, ChangXin'in yalnızca bir bellek döngüsü hissesi değil, aynı zamanda bir "yerli ikame" teması hissesi olduğunu düşünüyor. Çinli bulut ve telefon üreticilerinin yerli DRAM'e yönelik satın alma isteği artıyor ve bu, ChangXin'e küresel döngüden bağımsız ek bir büyüme katkısı sağlıyor. Aynı zamanda, AI sunucularının DRAM talebi katlanarak artıyor; sunucu başına düşen DRAM miktarı akıllı telefonların yaklaşık 80 katı. Bu talep yapısındaki değişim, uzun vadede ortalama satış fiyatı (ASP) seviyesini yukarı çekecek. Bu iki mantığın birleşimiyle Nomura, ChangXin'in yabancı benzer şirketlerine kıyasla daha düşük değil, daha yüksek bir değerleme primi alması gerektiğini düşünüyor.
Yani Nomura, 2026'yı zirve olarak görmüyor, sadece bir başlangıç olarak değerlendiriyor.
Spesifik finansal tahminlerde, Nomura, ChangXin'in satış gelirlerinin ve ana şirkete ait net kârının sırasıyla %63 ve %74 artacağını öngörüyor. Bu büyümenin itici güçleri arasında; üretim kapasitesinin 2025'teki aylık 270.000 levhadan 2027'de aylık 450.000 levhaya çıkması, süreç geçişiyle birlikte levha başına değer artışı ve arz daralması ortamında DRAM ortalama fiyatlarının sürekli yükselmesi yer alıyor. Nomura'nın kâr tahminleri mutlak rakamlar açısından Northeast Securities'e kıyasla daha agresifken, 20 kat F/K çarpanı varsayımı nihai değerleme sonucunu daha da büyütüyor.
Bu daha agresif varsayımı destekleyen şey, arz-talep verileri: Küresel genel DRAM üretim kapasitesi hesaplamaları, 2027'de hala bir açık olacağını gösteriyor; 2026'nın ilk çeyreğinde DRAM kontrat fiyatları çeyreklik bazda %93 ila %98 oranında sert bir yükseliş göstererek önceki beklentileri büyük ölçüde aştı; ChangXin'in 2026'nın ilk çeyreğindeki brüt kâr marjı %79,16'ya yükseldi ve çeyreklik ana şirkete ait net kârı 24,762 milyar yuan oldu.
Fiyat artış döngüsünün yüksekliği, tüm modellerin girdi varsayımlarını gerçek zamanlı olarak revize ediyor.
Sıfırdan Dünyada Dördüncü Sıraya: ChangXin'in Yedi Yılı
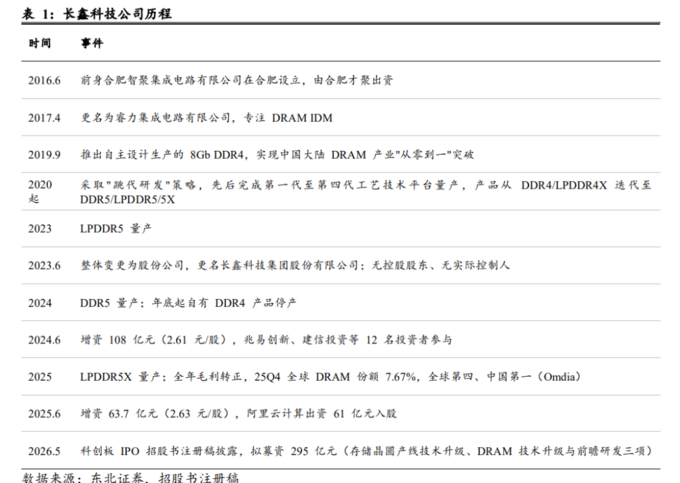
2019 yılında, ChangXin Technology (eski adıyla Ruili Integrated) Çin anakarasının ilk seri üretilen 8Gb DDR4'ünü piyasaya sürerek yerli DRAM'de sıfırdan bir atılım gerçekleştirdi.
Yedi yıl sonra, bu şirket Çin'in birincisi, dünyanın dördüncü büyük DRAM üreticisi haline geldi. Omdia verilerine göre, 2025'in dördüncü çeyreğinde ChangXin'in küresel pazar payı %7,67'ye ulaştı.
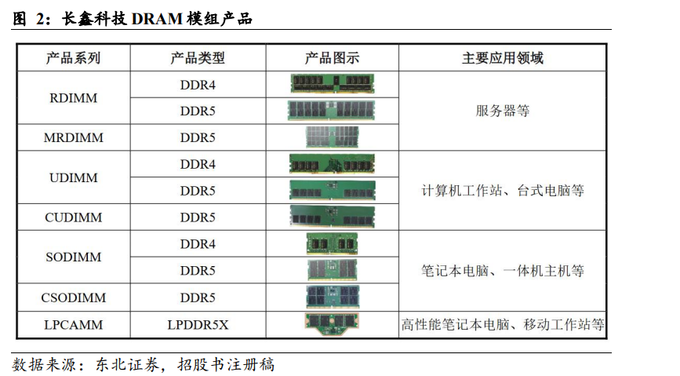
Ürün hattında, ChangXin DDR4/5 ve LPDDR4X/5/5X'in tüm nesillerini kapsıyor ve 2024 sonunda kendi DDR4 üretimini durdurarak kapasitesini tamamen DDR5 ile LPDDR5/5X gibi yüksek değerli ürünlere yönlendirdi. Müşterileri arasında Alibaba, Tencent, ByteDance ve ana akım telefon tedarik zinciri yer alıyor.
Üretim kapasitesi açısından, şirket Hefei'de iki, Pekin'de bir olmak üzere toplam üç adet 12 inçlik gofret fabrikasına sahip. Northeast Securities, üretim kapasitesinin 2025'teki aylık 270.000 levhadan 2027'de aylık 450.000 levhaya çıkmasını ve küresel payının %14'ten %17'ye yükselmesini bekliyor.
Finansal Dönüm Noktası: Fiyat Artış Döngüsünde Kâr Esnekliği Şaşırtıcı
ChangXin'in finansal yolu, ağır varlıklı bellek üreticileri için tipik bir senaryodur - düşüş döngüsünde sabit maliyetler öne çekilerek zarar oluşur, yükseliş döngüsünde ise kâr hızla serbest kalır.
Kritik dönüm noktaları şunlardır:
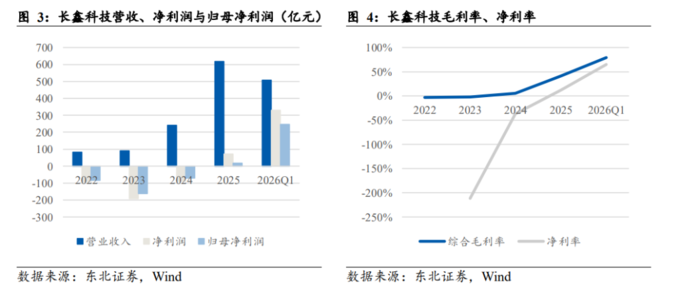
· 2025: Ana ortaklık net kârı, 16.340 milyar yuan zarardan 1.875 milyar yuan kâra dönüştü; brüt kâr marjı %40,99'a yükselerek Samsung (%39,38) ile neredeyse eşitlendi.
· 2026 Q1: Tek çeyreklik gelir 50,8 milyar yuan (yıllık %719 artış), brüt kâr marjı %79,16, ana ortaklık net kârı 24,762 milyar yuan.
· 2026 ilk yarısı: Yönetim, gelirin 110-120 milyar yuan, ana ortaklık net kârının ise 50-57 milyar yuan olmasını bekliyor.
Kâr patlamasının temel itici gücü fiyatlardır. TrendForce'un Haziran 2026'daki en son araştırmasına göre, 2026 Q1'de genel tip DRAM sözleşme fiyatları çeyreklik bazda yaklaşık %93-%98 oranında fırlayarak, önceki çift haneli tahmin aralığının çok üzerine çıktı.
Northeast Securities ayrıca dört ana riski sıraladı:
1. Beklentilerin altında talep: AI sunucu yatırımlarının yavaşlaması veya tüketici elektroniğinde toparlanmanın zayıf kalması.
2. Döngüsel fiyat düşüşü: 2022-2023'te fiyatların döngü öncesine göre %50'ye varan oranlarda düştüğü derin bir gerileme yaşandı.
3. Üretim kapasitesi ve teknoloji yeniliğinin beklentilerin altında kalması: Beşinci nesil süreç platformunun geliştirilmesinde gecikme olması, hacim ve fiyat gerçekleşmelerini olumsuz etkileyebilir.
4. Uluslararası ticaret anlaşmazlıkları ve tedarik zinciri kısıtlamaları: Jeopolitik gerilimlerin artması, endüstri zincirindeki istikrarsızlığı şiddetlendirebilir.
Orijinal bağlantı
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler