Opsiyonlar DeFi'de işe yaramaz mı? Vitalik muhtemelen öyle düşünmüyor.
Orijinal Başlık: Vitalik'in Stablecoin'i Temelde Bir Covered Call'dır
Orijinal Yazar: Dan Rysk
Çeviri: Peggy, BlockBeats
Editör Notu: Uzun süredir DeFi opsiyonları ana akım bir işlem kategorisi haline gelmedi. Sürekli sözleşmelerle karşılaştırıldığında, daha karmaşık, likidite daha dağınık ve istikrarlı bir doğal talep oluşturmak daha zor.
Ancak Vitalik'in yakın zamanda önerdiği algoritmik stablecoin tasarımı, opsiyonlar için başka bir olasılık açıyor: Artık bağımsız bir işlem ürünü olarak görülmek yerine, stablecoin'lerin, getiri ürünlerinin ve yapılandırılmış varlıkların arkasındaki temel finansal modül haline geliyor.
Bu makalenin yazarı, bu planı opsiyon perspektifinden yorumluyor. Ona göre, Vitalik'in tasarımındaki istikrarlı taraf varlığı, esasen sentetik bir covered call opsiyonuna benziyor: Kullanıcı 1 ETH'yi iki parçaya ayırıyor, bir kısmı belirli bir kullanım fiyatının altında "istikrarlı değer" elde ederken, diğer kısmı kullanım fiyatının üzerindeki yükseliş getirisini alıyor. İki parçanın toplamı her zaman 1 ETH'ye eşit olduğu için, sistem borç, teminat veya tasfiye mekanizması getirmeye gerek duymuyor ve böylece geleneksel CDP stablecoin'lerinin en temel tasfiye riskinden kaçınıyor.
Ancak bu tasarımın zorlukları da aynı derecede belirgin. İstikrarlı taraf varlığının stablecoin'e yaklaşması için, sürekli olarak derin iç para opsiyonlarını yenilemesi gerekiyor, bu da yenileme kayması, sabit işlem yollarının önden koşulması ve likidite eksikliği gibi sorunlara yol açıyor. Daha da önemlisi, her bir istikrarlı varlığın arkasında, sürekli olarak karşılık gelen yükseliş tarafı varlığını elinde tutan biri olmalı, yani bir tür fonlama oranı olmayan, tasfiye riski olmayan kaldıraçlı ETH uzun pozisyonu. Bu talebin uzun vadede var olup olmayacağı, sistemin gerçekten genişleyip genişleyemeyeceğini belirliyor.
Yazar son olarak Rysk deneyiminden yola çıkarak, DeFi opsiyonlarının geçmişte ölçeklenmesinin zor olmasının nedeninin, doğrudan bir işlem ürünü olarak çok karmaşık olması ve kullanıcı talebinin yeterince doğal olmaması olduğunu belirtiyor. Ancak opsiyonları farklı bir konuma, yani stablecoin'ler, yapılandırılmış getiriler, endeks ürünleri gibi daha karmaşık varlıkların alt katmanına yerleştirirsek, DeFi'nin altyapısı olarak daha uygun olabilir. Başka bir deyişle, opsiyonların DeFi'deki fırsatı, bir sonraki sürekli sözleşme olmak değil, bir sonraki nesil zincir üstü finansal ürünlerin arkasındaki fiyatlandırma ve risk dağıtım motoru olmaktır.
İşte orijinal metin:
Yıllardır aynı cümleyi duyuyorum: "Opsiyonlar DeFi'de işe yaramaz."
Rysk'i yaptıktan sonra, bu cümlede gerçekten de bir doğruluk payı olduğunu kabul ediyorum. Çoğu DeFi opsiyon ürününün büyümesi zordur. Likidite dağınıktır, doğal işlem akışını çekmek zordur ve yatırımcılar sürekli olarak daha basit ürünleri tercih eder. Sürekli sözleşmeler, yönlü görüşleri ifade etmek için varsayılan araç haline gelirken, tahmin piyasaları olay sonuçlarını işlemek için daha basit bir yol haline gelmiştir.
Bu nedenle Vitalik'in son teklifi dikkatimi çekti. Opsiyon benzeri bir hisse senedi yapısı kullanarak, tasfiye mekanizması olmayan bir algoritmik stablecoin oluşturmayı öneriyor.
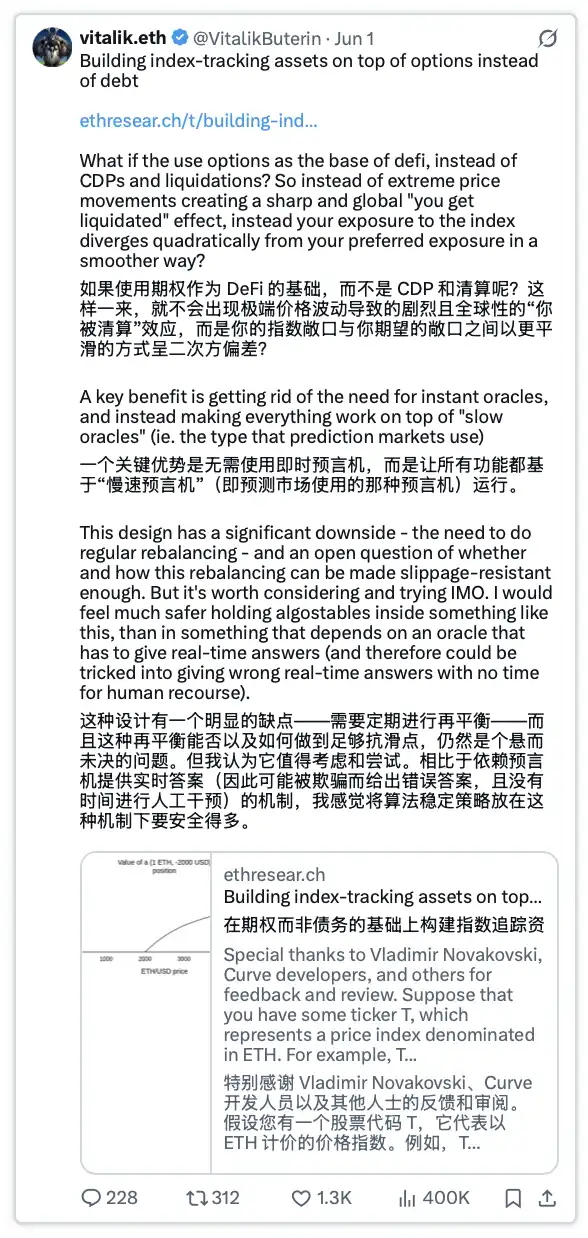
Beni gerçekten cezbeden şey, opsiyonların bir ticaret ürünü olarak değil, ürünün temel altyapısı olarak kullanılması fikriydi.
Bu, son birkaç yıldır savunduğum ve Rysk V12'yi inşa ederken kullandığımız temel yaklaşım. Bizim için ürün getiridir; Vitalik için ürün istikrardır. Ne kadar düşündüysem, bu tasarım bana o kadar tanıdık geldi.
Tanımladığı istikrarlı taraf, özünde bir covered call opsiyonudur.
Neden Covered Call Opsiyonu
Tasarımı, bir birim ETH'yi iki tür hisse senedine ayırıyor. Bir uç P, belirli bir kullanım fiyatına kadar olan değeri elinde tutuyor; diğer uç N ise bu kullanım fiyatının üzerindeki artışı alıyor. İkisi birlikte her zaman bir birim ETH'ye eşit olduğu için borç, teminat veya tasfiye edilmesi gereken hiçbir şey yok.
ETH'nin mevcut fiyatının 2.500 dolar ve kullanım fiyatının 1.500 dolar olduğunu varsayalım. ETH fiyatı 1.500 doların üzerinde kaldığı sürece P, değeri 1.500 dolarda sabitlenmiş bir hisse senedi gibi davranır; yalnızca ETH 1.500 doların altına düştüğünde P düşüş riskini üstlenmeye başlar. N ise 1.500 doların üzerindeki tüm yükseliş getirisini alır.
Bu tam olarak bir covered call opsiyonunun getiri yapısıdır.
Varlığın kendisini elinde tutan, belirli bir kullanım fiyatının üzerindeki yükseliş potansiyelini satar ve opsiyon primi alır. P, bu covered call getiri yapısını kopyalar. N ise alıcının elinde tuttuğu call opsiyonuna eşdeğerdir.
Daha doğrusu, bu sentetik bir covered call opsiyonudur. Hiç kimse dışarıdan gerçek bir opsiyon satmaz; bunun yerine hisse senetlerini bölerek aynı getiri yapısını yeniden oluşturur.
Bu aynı zamanda Rysk V12'nin arkasındaki aynı argümandır. Kullanıcılar ETH, BTC veya HYPE tutar ve covered call opsiyonları satarak ön getiri elde eder. Vitalik ise aynı temel modülü istikrara yönlendiriyor.
Aynı motor, farklı ürünler.
Sorun şu: Derin içsel değerli bir opsiyon ve sürekli yenilenmesi gerekiyor
Günümüzde, çoğu Rysk kullanıcısı paranın dışında (out-of-the-money) kapsamlı alım opsiyonları (covered call) satmaktadır. Sahip, ETH'ye sahiptir ve ardından mevcut fiyatın üzerinde bir kullanım fiyatı seçer: ya fiyatın o seviyeye ulaşmayacağına bahse girer ya da ulaşsa bile daha yüksek bir fiyattan satıp kâr elde etmeye razı olur ve her durumda opsiyon primini elinde tutar.
Ancak Vitalik'in tasarladığı istikrarlı taraf (stable end) farklı bir yapı gerektirir. Sabit bir miktar gibi davranabilmesi için, kullanım fiyatının spot fiyatın oldukça altında olması gerekir; bu nedenle bu alım opsiyonu derin içsel değerli (deep in-the-money) olur ve değerinin büyük kısmı içsel değerden oluşur.
Spot fiyatın 2.500 dolar ve kullanım fiyatının 1.500 dolar olduğu bir durumda, alıcının peşin ödemesi gereken 1.000 dolarlık bir içsel değer bulunur. Bu, işlemi çok daha sermaye yoğun hale getirir.
Ancak bir alım opsiyonu yalnızca belirli bir anda istikrarlı kalabilir. ETH, kullanım fiyatına doğru düştüğünde, ETH'nin aşağı yönlü riskini üstlenmeye başlar; bu nedenle sürekli olarak daha düşük bir kullanım fiyatına ayarlanması ve tekrar tekrar vadeye taşınması (roll-over) gerekir.
Dolayısıyla, bu istikrarlı varlık (stable asset) aslında sürekli olarak yenilenen bir kapsamlı alım opsiyonu (covered call) programıdır.
Vitalik'in kendisi de bu riski belirtmiştir. Tekrarlanan vade taşıma işlemlerinden kaynaklanan kayma (slippage), tüm tasarımın karşılaştığı en büyük tehdittir ve vade taşımanın nasıl yürütüleceği asıl zor kısımdır.
Sabit ve açık bir zaman çizelgesine göre işlem yapan herhangi bir mekanizma, kolayca önden koşmaya (front-running) maruz kalabilir. DeFi opsiyon kasalarının (DOV) karşılaştığı sorun tam olarak buydu: Her hafta aynı anda, aynı vade ve aynı kullanım fiyatına sahip opsiyonlar satıyorlardı; bu nedenle piyasa, ne olacağını tam olarak biliyor ve önceden pozisyon alarak bu işlem akışından değer çekiyordu.
Her ne olursa olsun, her vade taşıma işlemi için bir alıcıya ihtiyaç vardır. Soru şu: Kim alacak? Hangi fiyattan alacak?
En zor kısım, bunu kimin finanse edeceği
Vitalik'in modelinde, birinin tam bir birim ETH yatırması, onu bölmesi, istikrarlı tarafı satması ve yükseliş tarafını (upside end) elinde tutması gerekir. Bu yatırımcı, tüm sistemin çalışmasının bağlı olduğu kişidir.
En bariz aday piyasa yapıcılardır (market maker).
Ancak ellerinde tuttukları pozisyon aslında kaldıraçlı bir ETH uzun pozisyonudur (leveraged long ETH). ETH'de kaldıraçlı uzun pozisyon almak isteyen herkes, doğrudan alım opsiyonu satın alabilir veya sürekli sözleşmelerde (perpetual contract) uzun pozisyon açabilir. Bu daha basit, daha verimli ve daha tanıdıktır. Bu yatırımcı, başka bir yerde daha kolay elde edilebilecek bir pozisyonu almak için daha zor bir yol kullanmış olur.
Yükseliş tarafının gerçek bir avantajı var: fonlama oranı olmadan ve tasfiye riski taşımadan gerçek kaldıraç sunuyor. Bu, sürekli vadeli işlem sözleşmelerinin sağlayamadığı bir şey.
Ancak yine de bir alıcı bulması gerekiyor ve bu sadece bir kez olmuyor. Her bir birim istikrarlı varlık için, birinin diğer tarafta karşılık gelen yükseliş pozisyonunu tutması gerekiyor.
Ölçeklenebilmesi için bu modelin, her piyasa koşulunda, belirli bir formda sürekli olarak ETH kaldıraçlı uzun pozisyonu tutmaya istekli bir grup insanın varlığını sürdürmesi gerekiyor.
Piyasa yapıcılar ise özünde kaynak optimize edicilerdir. Belirgin bir neden olmadan, yüksek sermaye gereksinimi ve ağır entegrasyon maliyeti olan yeni bir şeyi kolayca kabul etmezler. "Spekülatörler ve piyasa yapıcılar likidite sağlayacak" varsayımı, tüm tasarımın dayandığı temeldir. Ancak bu davranış kendiliğinden oluşmaz.
Rysk'te Öğrendiklerimiz
Rysk'te bunu zor yoldan öğrendik. Protokolün erken sürümleri genişlemekte zorlandı, doğal talep eksikliği yaşadı ve hiçbir zaman ürün-pazar uyumunu bulamadı.
Mevcut protokol Rysk V12'de ise, işlemin her iki tarafının da katılmak için güçlü nedenleri var. Bu nedenle Rysk, zaten katılmak isteyen iki tür insandan yola çıkıyor. Sahipler, ellerinde tuttukları varlıklardan getiri elde etmek istiyor ve bu varlıklar zaten teminat niteliğinde.
Piyasa yapıcılar ise RFQ (teklif talebi) mekanizmasında bu işlem akışını satın almak için rekabet ediyor. Sadece opsiyon primini ödüyorlar, teminat sağlamaları gerekmiyor ve sonuçta gerçekten istedikleri opsiyon riskine maruz kalıyorlar; bunu kendi defterlerinde fiyatlayıp hedge edebiliyorlar. Bu, işlemin sermaye açısından daha verimli olan tarafı ve bu nedenle işlem ekipleri kendiliğinden bağlanıyor.
Hiçbir taraftan, başka bir yerde daha kolay elde edebilecekleri bir pozisyonu tutmaları istenmiyor.
Bu sistem ayrıca teşviklere veya token emisyonlarına bağımlı değil.
İnşa Etmeye Değer
Bu tasarımın ciddi şekilde araştırıldığını görmekten memnuniyet duyuyorum. Zorluklar gerçek, ancak bunlar ilginç türden zorluklar. DeFi'nin keşfetmesi gereken tasarım alanı tam olarak bu.
Beni doğrulandığını hissettiren şey, bu teklifin Rysk'te yaptığımız aynı seçimleri daha da güçlendirmesi: tam teminatlandırma, tasfiye yok, karşı taraf riski yok ve sadece vade sonunda oracle gerektiren fiziksel teslimat.
Kullanım durumu farklı, ancak temel aynı. Bu temel, HyperEVM'de yayına alındı ve doğrulandı; piyasa yapıcılar işlem akışı için rekabet ediyor. Ayrıca Ethereum ana ağına da dağıtım yaptık ve yakında halka açılacak.
Stabilcoinler, yapılandırılmış ürünler, endeks ürünleri veya altında opsiyon özelliği bulunan herhangi bir ürünü keşfediyorsanız, benimle iletişime geçmekten çekinmeyin.
Opsiyonlar temel yapı taşıdır. Asıl ilginç olan, bunun üzerine inşa edilen şeylerdir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler