Nvidia'nın parası eksik değil, neden hâlâ 20 milyar dolar borç alıyor?

TL;DR
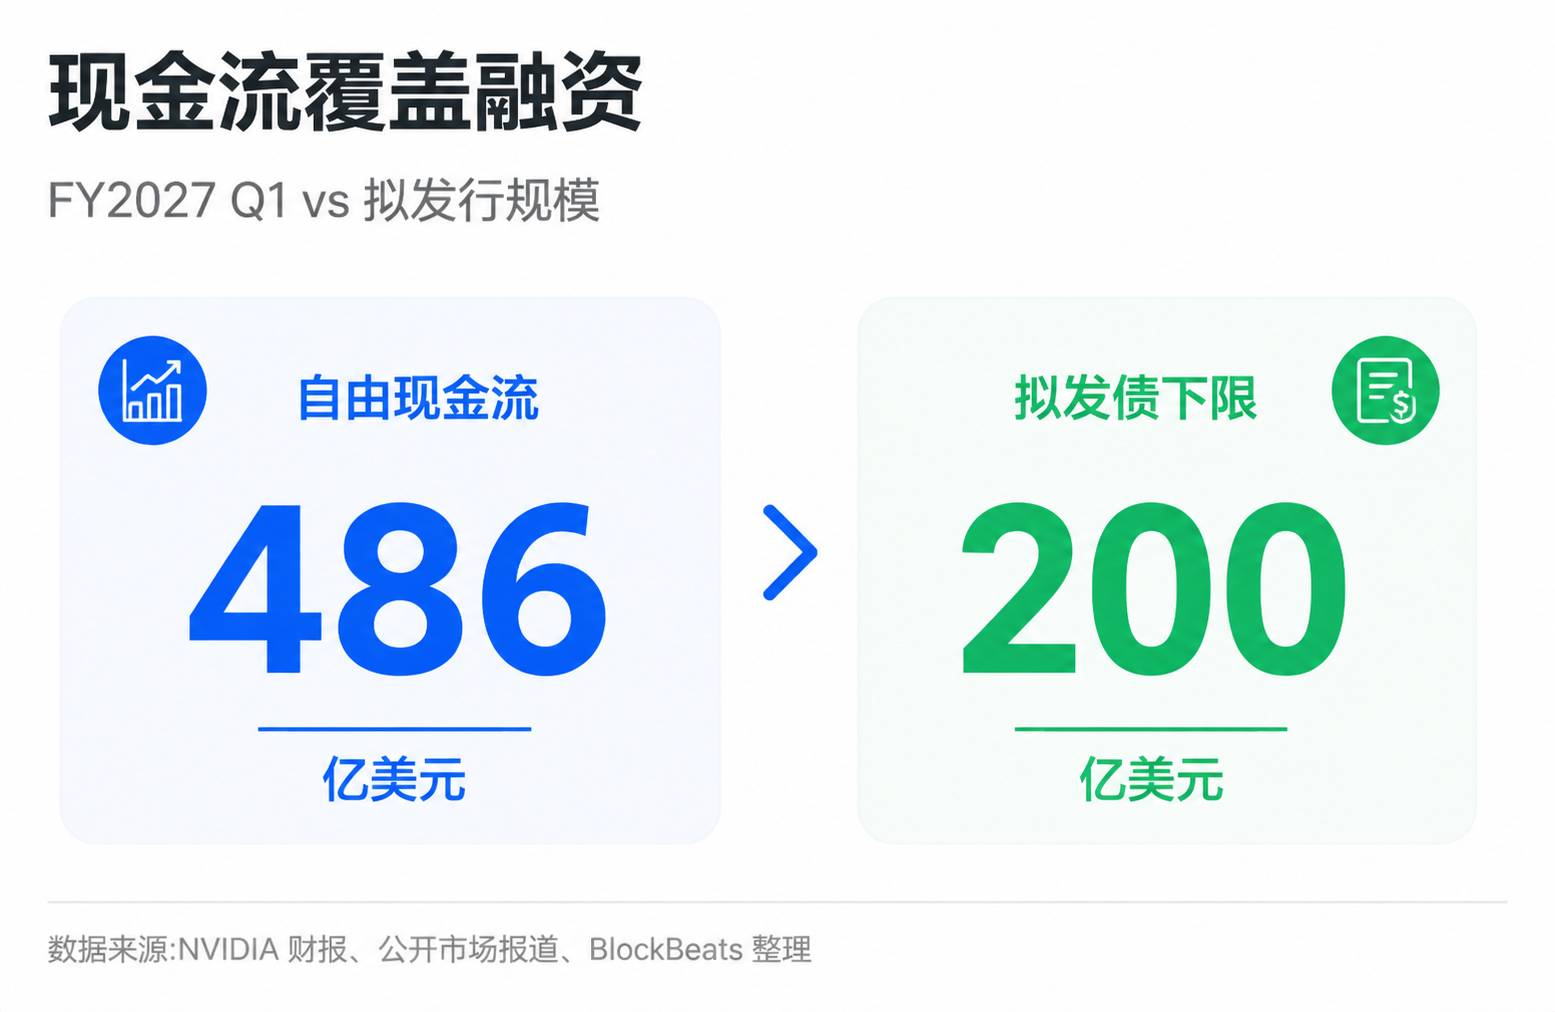
· Nvidia, en az 200 milyar dolar değerinde tahvil ihraç etmeyi planlıyor, ancak bu paraya ihtiyacı olduğu anlamına gelmiyor: Son mali çeyrekte serbest nakit akışı yaklaşık 48,6 milyar dolardı.
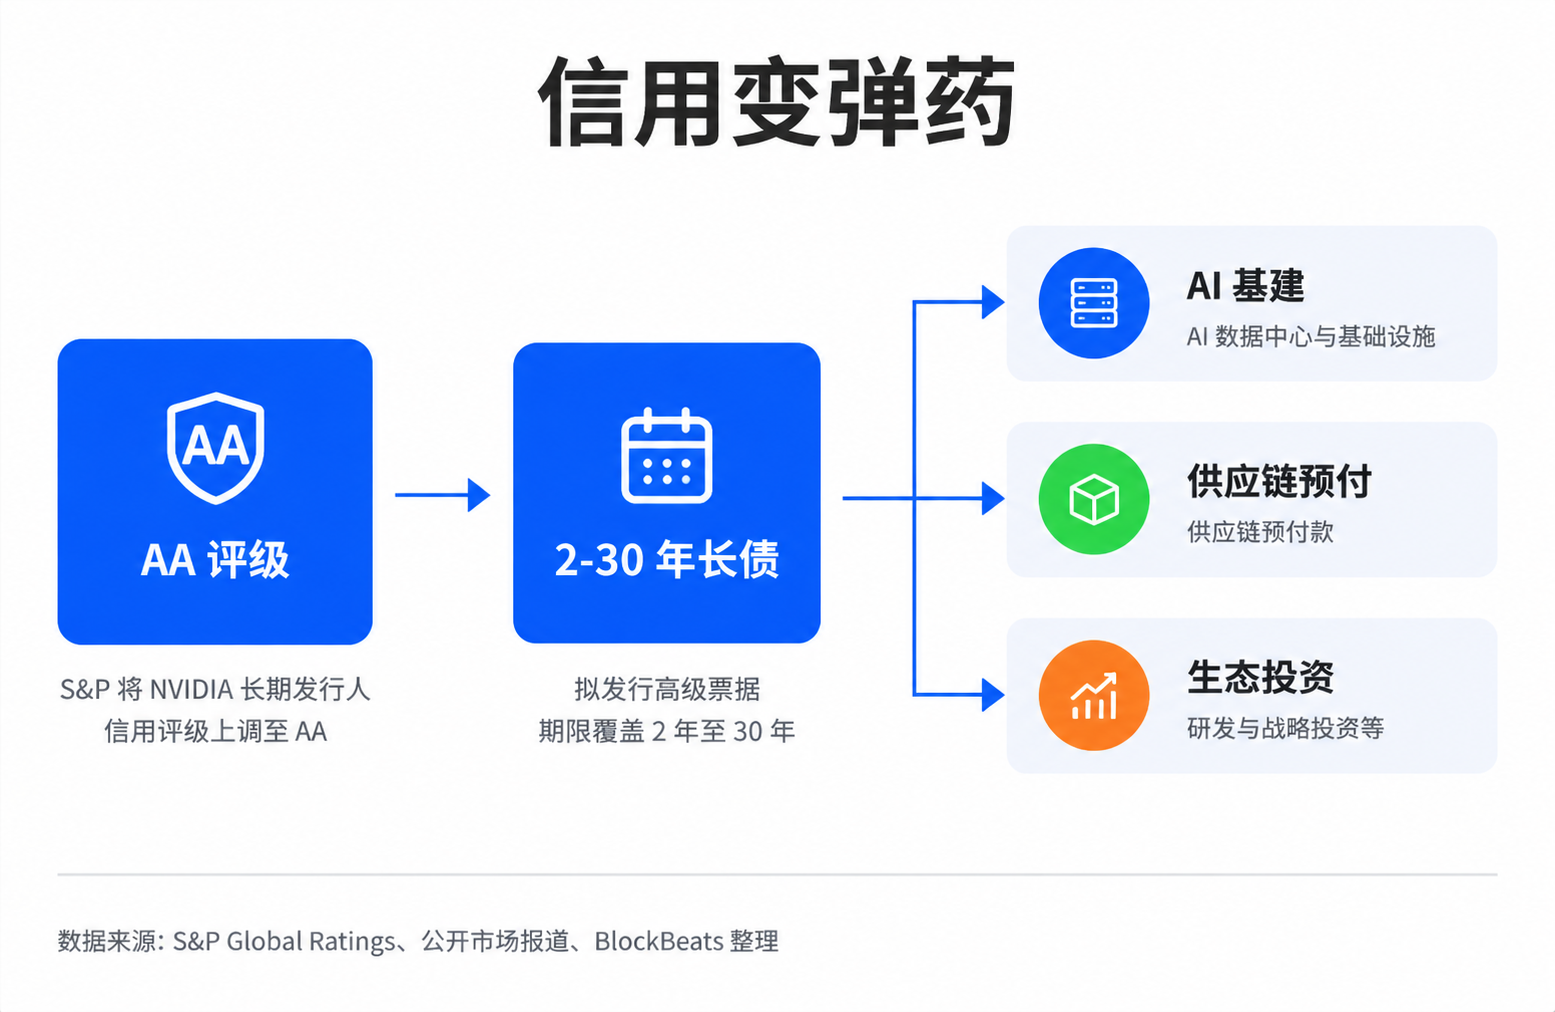
· Kilit nokta, AA kredi notunun, AI altyapısı, tedarik zinciri ve ekosistem yatırımları için önceden mühimmat biriktirmek amacıyla uzun vadeli düşük maliyetli borçlanma imkanı sağlaması.
· İlgili varlıklar: NVDA, GOOGL, META, AMZN, AI veri merkezleri, elektrik, optik iletişim, uzun vadeli yatırım yapılabilir tahviller.
Nvidia'nın bu tahvil ihracı, en kolay şekilde basit bir soru olarak yanlış anlaşılabilir: Kasada bu kadar nakit varken neden borçlanıyor?
Şirketin son mali çeyrek verilerine göre, 26 Nisan 2026'da sona eren FY2027 Q1 döneminde Nvidia'nın geliri 81,6 milyar dolara, serbest nakit akışı ise yaklaşık 48,6 milyar dolara ulaştı. Aynı zamanda şirket, 80 milyar dolarlık hisse geri alım yetkisi ekledi ve üç aylık temettüyü 0,01 dolardan 0,25 dolara çıkardı. Başka bir deyişle, bu, nakit akışı sıkıntısı çeken ve tahvil piyasasına muhtaç bir şirket değil.
Ancak tam da bu nedenle piyasa, en az 200 milyar dolar değerinde kıdemli senet ihraç etme planına karşı özellikle hassas. Tahvillerin vadesi 2 yıldan 30 yıla kadar uzanıyor ve fonların kullanım amacı genel kurumsal amaçlar, yeniden finansman, AI veri merkezleri ve altyapısı, Ar-Ge, tedarik zinciri ödemeleri ve stratejik yatırımları içeriyor. Yatırımcılar için gerçekten sorulması gereken soru "Nvidia'nın parası var mı?" değil, şu: AI'nın en büyük nakit ineği sistematik olarak uzun vadeli borç kullanmaya başladığında, AI'nın bu sermaye harcama anlatısı yeni bir aşamaya mı giriyor?
Bu olayın özü, Nvidia'nın aniden paraya ihtiyaç duyması değil, nakit akışını ve kredi notunu başka bir genişleme kapasitesine dönüştürmesidir.
Nakit ne kadar güçlüyse, uzun vadeli borçlanmaya o kadar hak kazanılır
Sıradan yatırımcılar "tahvil ihracı"nı duyduklarında ilk tepkileri genellikle şirketin parası bittiği olur. Ancak olgun büyük şirketler için borçlanmak çoğu zaman pasif bir yardım çağrısı değil, daha ucuz ve hissedarlara daha az zarar veren bir finansman yöntemini aktif olarak seçmektir.
Nvidia'nın ihraç etmeyi planladığı kıdemli senetler (şirket senetleri), esasen tahvil yatırımcılarından borç para almak, düzenli faiz ödemek ve vade sonunda anaparayı geri ödemektir. Hisse senedi ihracından en büyük farkı, tahvil ihracının şirketin mülkiyetini bir parça halinde devretmemesidir. Şirketin gelecekte yarattığı getiri, borç maliyetinin üzerinde olduğu sürece, mevcut hissedarlar daha fazla kazancı elinde tutabilir.
İşte bu işlemin ironisi de tam burada yatıyor. Nvidia'nın son mali çeyrekteki serbest nakit akışı yaklaşık 48,6 milyar dolar seviyesindeydi ve tek bir çeyrekteki nakit yaratma kapasitesi, planlanan bu finansman büyüklüğünün açıkça üzerinde. Şirket aynı zamanda büyük ölçekli hisse geri alımlarına devam ediyor ve temettüleri artırıyor; bu da tahvil ihracının en azından basitçe "nakit sıkıntısı" olarak yorumlanamayacağını gösteriyor.
Daha makul bir açıklama ise, Nvidia'nın kredi notunun en güçlü olduğu ve piyasanın ona borç vermeye en istekli olduğu bir dönemde, uzun vadeli fonları önceden kilitlemesidir. Yapay zeka altyapısının genişleme döngüsünde olan bir şirket için veri merkezleri, tedarik zinciri avans ödemeleri, ekosistem yatırımları ve Ar-Ge harcamaları kısa vadeli projeler değildir. Bunların getiri döngüleri yıllar, hatta on yıldan fazla sürebilir. 30 yıllık borçlanma ile uzun vadeli varlıkları eşleştirmek, tamamen kısa vadeli işletme nakit akışına güvenmekten daha olgun bir sermaye yönetimi yaklaşımıdır.
"Sermaye yapısı optimizasyonu"nun sade bir dille ifadesi de budur: Şirket sadece kasasındaki nakdi kullanmakla kalmaz, aynı zamanda düşük maliyetli borcu da ölçülü bir şekilde birleştirir. Borç alınan paranın yarattığı uzun vadeli getiri, faiz maliyetini aştığı sürece, borç sadece bir yük değil, aynı zamanda sermaye verimliliğini artıran bir araç da olabilir.
AA Notu Tahvilleri Yapay Zeka Mühimmatına Dönüştürüyor
Nvidia'nın bunu yapabilmesinin ön koşulu, tahvil piyasasının ona yeterince düşük bir maliyetle borç vermeye istekli olmasıdır. Bunun arkasındaki en önemli değişken ise kredi notudur.
S&P Global Ratings yakın zamanda Nvidia'nın notunu AA'ya yükseltti. Gerekçeler arasında yapay zeka talebinden kaynaklanan rekabet avantajı, güçlü nakit akışı yaratma kapasitesi ve sağlam bilanço yer alıyor. AA notu, tahvil piyasasında yüksek kredi güvenilirliği etiketi olarak anlaşılabilir: Yatırımcılar şirketin temerrüt riskinin son derece düşük olduğunu düşünür, bu nedenle daha düşük spread'leri ve daha uzun vadeleri kabul etmeye isteklidirler.
Bu nokta çok kritik. Tahvil ihracının sadece "borç para bulmak" anlamı yoktur; işlemin gerçek değerini belirleyen şey "hangi maliyetle, ne kadar süreyle ve hangi piyasa penceresinde borçlanıldığıdır." Bir şirket kredi notunun yükseldiği, nakit akışının hızla arttığı ve yapay zeka temasının hala kurumsal fonlar tarafından rağbet gördüğü bir aşamadayken, uzun vadeli fonlar için pazarlık gücü belirgin şekilde artar.
Bu aynı zamanda Nvidia'nın neden bu zaman diliminde harekete geçtiğini de açıklıyor. Nakit akışı zayıfladığında veya genişleme baskısı arttığında finansman aramak yerine, piyasanın kredi kalitesini en çok takdir ettiği anda gelecekteki finansman belirsizliğini önceden düşürüyor. Hissedarlar için bu, gelecekte daha kötü koşullarda zorunlu finansman aramaktan çok daha caziptir.
Tahvil fonlarının kullanım amaçlarındaki birkaç yönü de birlikte değerlendirmekte fayda var: Yeniden finansman, yapay zeka veri merkezleri ve altyapısı, Ar-Ge, tedarik zinciri avans ödemeleri ve stratejik yatırımlar. Yeniden finansman daha çok finansal yönetimle ilgiliyken, altyapı ve tedarik zinciri genişleme garantisiyle, stratejik yatırımlar ise ekosistem konumlandırmasıyla ilgilidir. Bunların hepsi ortak bir gerçeğe işaret ediyor: Nvidia'nın sermaye ihtiyacı artık sadece "daha fazla çip üretmek"ten ibaret değil; tüm yapay zeka ekosistemindeki konumunu korumakla ilgilidir.
NVIDIA, yapay zeka çağının en temel hesaplama gücü aracını satıyor, ancak müşterilerinin, tedarik zincirinin, altyapının ve ekosistem ortaklarının bu hıza ayak uydurabilmesini de sağlaması gerekiyor. Bu rol ne kadar önemliyse, sermaye tahsisi de o kadar bir platform şirketine benzer hale geliyor, sadece bir donanım şirketine değil.
Borçlanma, Hissedar Çıkarlarına Hisse Satışından Daha Uygun
NVDA hissedarları için bu tahvil ihracının doğrudan bir anlamı daha var: Şirket, hissedar getirisini korurken uzun vadeli genişleme için cephane ayırıyor.
NVIDIA, son mali çeyreğinde sadece güçlü nakit akışı sağlamakla kalmadı, aynı zamanda 800 milyar dolarlık hisse geri alım yetkisi ekledi ve temettüyü artırdı. Geri alım ve temettü, şirketin nakdi doğrudan hissedarlara iade etmesi anlamına gelir; borçlanma ise şirketin gelecekteki yatırımlarını desteklemek için harici uzun vadeli fon kullanması demektir. İkisini bir arada görmek, "ya o ya bu" mesajı değil, şirketin aynı anda iki cepheyi birden yürütmeye çalıştığını gösterir: Bir yandan mevcut hissedarları ödüllendirmek, diğer yandan yapay zeka genişlemesini yavaşlatmamak.
Eğer NVIDIA hisse senedi ihraç ederek fon toplamayı seçseydi, mevcut hissedarlar sulanırdı. Şirket gelecekte büyümeye devam etse bile, hisse başına öz sermaye azalırdı. Buna karşılık, borçlanmanın maliyeti daha nettir: Faiz ve anapara. Serbest nakit akışı çok güçlü ve kredi notu yüksek bir şirket için bu maliyetin yönetilmesi daha kolaydır.
Elbette bu, borçlanmanın her zaman olumlu olduğu anlamına gelmez. Borç, sabit giderleri artırır ve piyasanın sermaye tahsisi verimliliğine yönelik beklentilerini yükseltir. NVIDIA'nın bugün yatırımcıların bu borcu kabul etmesini sağlamasının nedeni, piyasanın şirketin gelecekteki nakit akışlarının faizi karşılamaya yeterli olduğuna ve yapay zeka altyapı yatırımlarının sonuçta gelir ve kara dönüşeceğine inanmasıdır. Bu iki ön koşul değişirse, borç bir verimlilik aracı olmaktan çıkıp değerleme baskısına dönüşür.
Bu nedenle, bu tahvil ihracının gerçekten değiştirdiği şey, yatırımcıların NVIDIA'ya bakış açısıdır. Geçmişte piyasa daha çok GPU talebine, brüt kar marjına ve gelir büyümesine odaklanıyordu; şimdi ise nakit akışının nasıl dağıtıldığına da bakmak gerekiyor: Ne kadarı geri alım ve temettüye, ne kadarı tedarik zinciri ve altyapıya, ne kadarı ekosistem yatırımlarına ve ne kadarı borçla önceden sabitleniyor.
Bu, NVDA'nın değerleme çıpasını daha karmaşık hale getirecektir. Artık sadece bir "kâr büyüme hikayesi" değil, aynı zamanda "kredi varlığı" ve "uzun vadeli sermaye tahsis platformu" özellikleri de taşımaya başlıyor.
Büyük Teknoloji Şirketleri İçin Yapay Zeka Finansman Modeli Şekilleniyor
NVIDIA bunu yapan tek şirket değil. Alphabet, Şubat 2026'da yine birden fazla vadeyi kapsayan 20 milyar dolarlık bir tahvil ihracı gerçekleştirdi ve bildirildiğine göre siparişler bir noktada 100 milyar doları aştı. Meta, Amazon ve diğer büyük teknoloji şirketleri de yapay zeka yatırım döngüsünde, altyapı harcamalarını desteklemenin bir aracı olarak borç finansmanını kullanıyor.
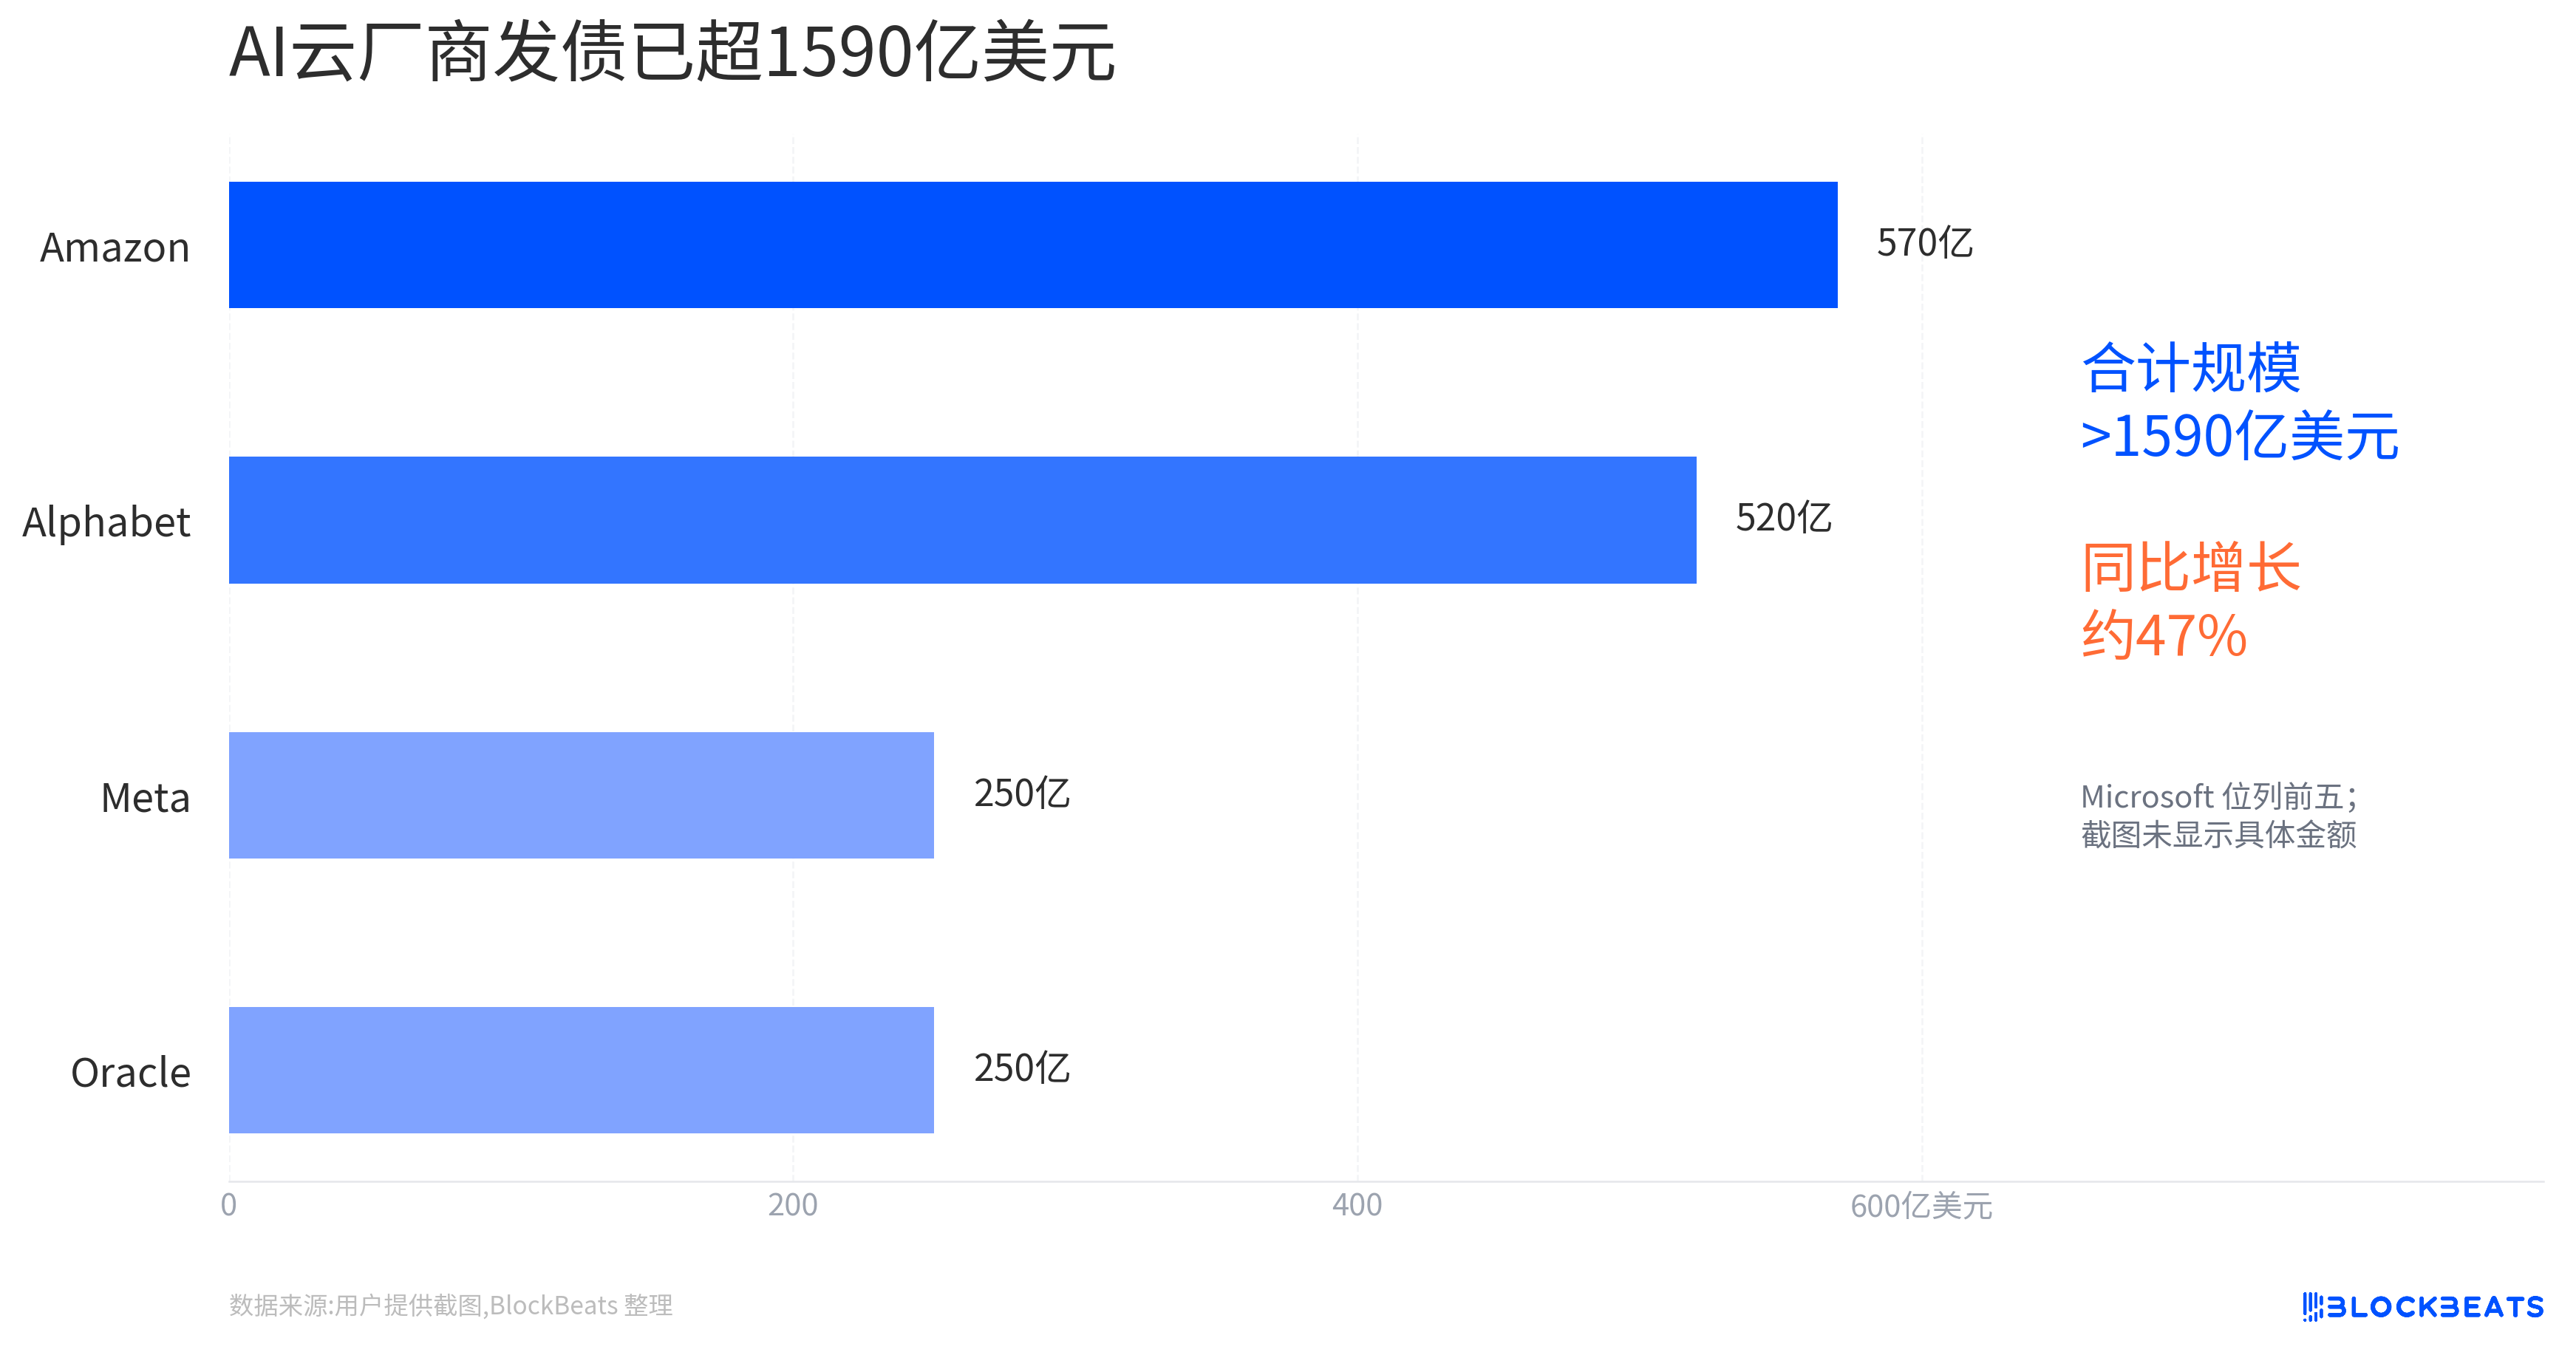
Bu vakalar basitçe "teknoloji devlerinin parası bitti" şeklinde yazılamaz. Daha doğru bir ifade şöyle olurdu: Yapay zeka altyapısı, hafif varlıklı bir yazılım büyüme hikayesinden, veri merkezleri, elektrik, çipler, ağlar ve tedarik zincirinin birlikte yer aldığı ağır varlıklı bir döngüye dönüştü. Hangi şirket daha düşük maliyetle ve daha uzun vadede fon bulabilirse, bu genişlemede daha fazla manevra alanına sahip olacak.
Bunun piyasa fiyatlaması üzerinde iki katmanlı etkisi var.
Birincisi, borç finansmanı yapay zeka sermaye harcamalarının (capex) dayanıklılığını uzatıyor. Tahvil piyasası ödemeye razı olduğu sürece, büyük teknoloji şirketleri uzun vadeli inşaatları finanse etmek için tamamen mevcut nakit akışlarına bağımlı olmak zorunda kalmayacak. Bu, veri merkezleri, elektrik, optik iletişim, yarı iletken tedarik zinciri gibi alanlardaki talep beklentilerini destekleyecek.
İkincisi, borç finansmanı yatırımcıların getiri döngüsüne daha fazla dikkat etmesine neden olacak. Geçmişte piyasa, yapay zeka yatırımlarına yüksek değerlemeler vermeye istekliydi çünkü büyüme hızı yeterince yüksekti. Ancak yatırımlar ağırlaştıkça ve finansman vadeleri uzadıkça soru şu hale geliyor: Bu altyapılar ne zaman yeterli getiri sağlayacak? Yapay zeka uygulama tarafındaki gelirler beklenenden daha yavaş gerçekleşirse veya birim hesaplama gücünün ticari getirisi düşerse, piyasa bu borç destekli genişlemenin çok agresif olup olmadığını yeniden değerlendirecektir.
NVIDIA'nın özel durumu, yapay zeka sermaye harcama zincirinin üst kısmında yer almasıdır. Müşteriler ne kadar çok harcarsa, o kadar çok kazanır; ancak tüm sektörün yatırım getirisi sorgulanırsa, tamamen dışarıda kalması da zordur. Bu nedenle, bu tahvil ihracı hem piyasanın kredi ve nakit akışına olan güvenini güçlendiriyor hem de NVIDIA'yı yapay zekanın uzun vadeli sermaye harcama anlatısına daha derin bir şekilde yerleştiriyor.
Test edilmesi gereken, fiyatlama ve getirinin aynı anda geçerli olup olamayacağı
Şu anda korunması gereken en önemli sınırlama şu: Bu hala "en az 20 milyar dolar ihraç edilmesi planlanıyor" ve nihai ihraç büyüklüğü, kupon oranı, spread ve emir defteri yoğunluğu henüz teyit edilmedi. İşlem tamamlandıktan sonra piyasa, tahvil yatırımcılarının NVIDIA'ya ne kadar düşük maliyetle ve ne kadar uzun vadeli fon sağlamaya istekli olduğunu daha doğru bir şekilde değerlendirebilecek.
Nihai fiyatlama güçlü talep gösterir ve uzun vadeli spreadler düşük kalırsa, bu NVIDIA'nın AA kredi notunu bir genişleme aracına dönüştürdüğünü daha da kanıtlayacaktır. Sadece müşterilerinin yapay zeka harcamalarından para kazanmakla kalmayacak, aynı zamanda sermaye piyasalarında daha düşük maliyetle kendi uzun vadeli yapılanmasını finanse edebilecektir.
Ancak daha sonraki daha önemli doğrulama, tahvilin kendisinde değil, bir sonraki çeyrek finansal raporlarında ve sermaye harcama verilerinde olacak. Yatırımcıların, NVIDIA'nın güçlü serbest nakit akışını sürdürürken aynı anda yapay zeka altyapısı, tedarik zinciri ödemeleri, ekosistem yatırımları ve hissedar getirilerini ilerletip ilerletemeyeceğini görmesi gerekiyor. Bu değişkenler bir arada yürütülebilirse, tahvil ihracı sermaye verimliliğinin bir amplifikatörü haline gelecektir.
Tersine, eğer gelecekte yapay zeka altyapısının getiri döngüsü uzar veya şirket genişlemeyi sürdürmek için dış finansmana olan bağımlılığını artırırsa, piyasanın bu tür borçlara bakışı değişecektir. O zaman sorun artık "NVIDIA'nın parası var mı yok mu" değil, "Yapay zekanın uzun vadeli yatırım getirisi, bugün düşük maliyetli fonlarla önceden nakde çevrilen beklentileri karşılamaya yeterli mi" olacaktır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler