Bakır, 2026'nın altını
Yazar: Jia Liu
Bakır, bu çağın bir başka altını haline gelebilir mi?
Son iki yıldır piyasa, yapay zeka altyapısını bir çip hikayesi olarak algılıyordu. NVIDIA'nın GPU'ları, TSMC'nin üretim kapasitesi, HBM verimliliği, CoWoS paketleme darboğazları; neredeyse tüm tartışmalar silikon levhalar etrafında dönüyordu. Ancak bir yapay zeka veri merkezini çalıştırmak, sadece GPU'ları satın alıp takmakla olmuyor. Aynı zamanda şebeke bağlantısı, transformatörler, bara kanalları, kablolar, sıvı soğutma sistemleri, fiber optik bağlantılar ve büyük miktarda metal gerekiyor.
Bir önceki yazımızda "Yapay Zeka Çağında Fiber Optik ve Bakırın 'Büyük Kıtlık' Anı" başlığıyla, yapay zeka talebinin çiplerden fiber optik ve bakıra doğru kaydığından kısaca bahsetmiştik.
Bu yazıda ise bakırın bu yılki anlatı değişimini daha derinlemesine inceleyeceğiz. Piyasa neden bakırın giderek altına benzediğini düşünüyor? Makro fonlar neden bakır almaya başladı? Madencilik şirketleri ve emtia tüccarları neden "bakır yetmiyor" diyor? Bakır neden artık sadece ekonomik döngüleri ölçmek için kullanılan endüstriyel bir metal değil?
Dr. Copper artık sadece imalat döngüsünün bir yansıması değil
İngilizce finans piyasalarında Dr. Copper diye eski bir deyim vardır. Çin finans medyası bazen bunu "Bakır Doktor" olarak çevirir. Bu deyimin anlamı, bakır fiyatlarının bir ekonomi doktoru gibi davranarak küresel ekonominin sıcak-soğuk durumunu erken teşhis edebilmesidir.
Çünkü bakır fiyatları imalat sektöründen ayrı düşünülemez. Çin'de gayrimenkul inşaatları arttığında, imalat stokları yenilendiğinde, beyaz eşya, otomobil, kablo ve boru talebi yükseldiğinde bakır fiyatları da yükselir. Döngü tersine döndüğünde bakır da düşer. Bakır fiyatı, özünde Çin gayrimenkulü, küresel imalat ve ticaret döngüsünün bir yansımasıdır.
Ancak bugün bakır talebinde yeni etkenler var: yapay zeka veri merkezleri, şebeke genişletmeleri, elektrikli araçlar, enerji depolama, savunma sanayii ve yeniden sanayileşme, bakıra yönelik yapısal talebi artırıyor.
Elektrik kullanılan her yerde bakıra ihtiyaç vardır.
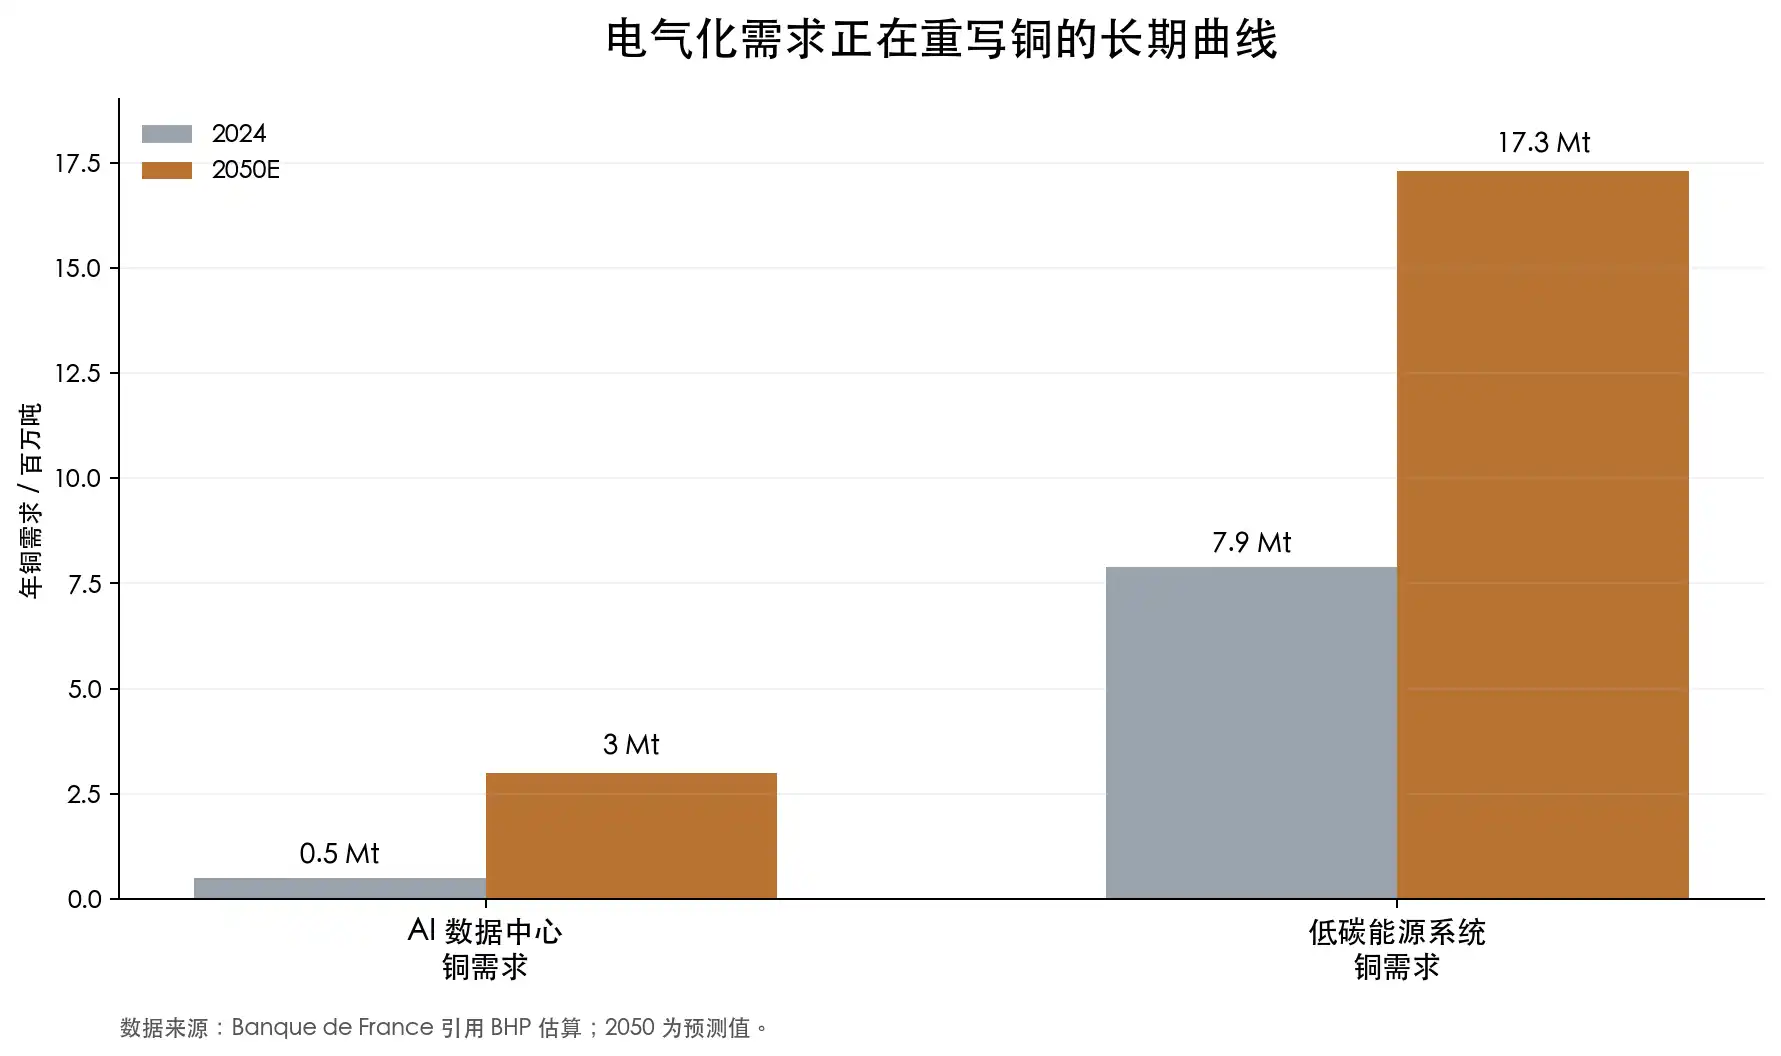
Fransa Merkez Bankası Banque de France, yapay zeka veri merkezleri ve bakır piyasası üzerine bir analizinde BHP tahminlerine atıfta bulunuyor: Yapay zeka veri merkezlerinin bakır talebi, 2024'te yaklaşık 500 bin tondan 2050'de yaklaşık 3 milyon tona çıkabilir. Aynı dönemde düşük karbonlu enerji sistemlerinin bakır talebi ise 7,9 milyon tondan 17,3 milyon tona yükselebilir. Makale ayrıca somut bir örnek veriyor: Microsoft'un Chicago veri merkezinin inşasında 2.177 ton bakır kullanıldı.
Bu rakam tek başına küresel bakır piyasasında çok büyük değil. Ancak asıl önemli olan, bir veri merkezinin ne kadar bakır kullandığı değil, AI veri merkezlerinin arkasında tek bir noktasal talep değil, bütün bir elektrik altyapı talebinin olmasıdır. GPU'lar ne kadar yoğunsa, kabin gücü o kadar yüksek olur ve veri merkezi giderek yüksek enerji tüketen bir fabrikaya benzer. Fabrikanın elektrik kullanması için şebeke, transformatör, kablo, bara, anahtarlama ekipmanı ve soğutma sistemleri gerekir.
Elbette, bakırla ilgili tüm hikayeleri basitçe AI'ya bağlamamak gerekir.
Küresel emtia ticaret devi Trafigura'nın CEO'su Richard Holtum, 2025 LME Week'te veri merkezleri ve savunmanın gerçekten çok sıcak olduğunu, ancak önümüzdeki on yılda bakır talebinin büyük kısmının hala geleneksel altyapı, inşaat, kentleşme ve tüketim mallarından geleceğini hatırlattı. Ayrıca, klimaların hala veri merkezlerinden daha fazla bakır kullandığını belirtti.
Bu bakış açısı bize yeni bir perspektif sunuyor: Bakır talebindeki artış yalnızca AI'ya dayanmıyor; talebin büyüklüğü, neredeyse tüm elektrik kullanım alanlarının aynı anda genişlemesinden kaynaklanıyor.
Bakırın en büyük boğa piyasası mantığı, yeterince hızlı çıkarılamamasıdır
Birçok kişinin bakır hakkındaki ilk izlenimi "endüstriyel metal"dir ve fiyat yükseldiğinde madenlerin daha fazla kazıp arzın otomatik olarak artacağını düşünür. Ancak gerçek durum böyle değildir.
Büyük bir bakır madeninin keşfinden, araştırmasına, kaynak doğrulamasına, fizibilite çalışmasına, finansmanına, iznine, inşasına ve üretime geçmesine kadar genellikle on yıldan fazla zaman geçer. IEA raporuna göre, yeni bir bakır projesinin keşfinden üretime geçmesi ortalama yaklaşık 17 yıl sürer. Bu, piyasanın 2026'da aniden bakırın yetersiz olduğunu fark etmesi durumunda, gerçek anlamda büyük ölçekli yeni arzın 2028 veya 2029'da ortaya çıkmayabileceği, birçok arzın 2030'lara kadar beklemesi gerektiği anlamına gelir.
Kanadalı madencilik şirketi Ivanhoe Mines'in kurucusu ve icra kurulu eş başkanı Robert Friedland bu konuyu sürekli vurguluyor. Küresel madencilik çevrelerinin en ünlü bakır boğalarından biri olan Friedland, Demokratik Kongo Cumhuriyeti'nde dünya standartlarında bir bakır madeni projesi olan Kamoa-Kakula'ya sahip. Söylemleri her zaman agresif olmuştur: Dünya, ne kadar bakıra ihtiyacı olduğunun henüz farkında değil. Son on yılda, dünya elektrifikasyon çağı için yeterli sayıda yeni bakır madeni hazırlamadı.
Bu sadece onun görüşü değil. IEA verileri de bu yönü destekliyor.
Küresel bakır madeni ortalama tenörü 1991'den bu yana yaklaşık %40 düştü. Tenör düşüşü, geçmişte bir ton cevherden daha fazla bakır elde edilirken, şimdi aynı ton bakırı elde etmek için daha fazla cevher kazmak, daha fazla elektrik harcamak, daha fazla su kullanmak ve daha fazla atık kaya işlemek gerektiği anlamına gelir. IEA ayrıca, son 35 yılda keşfedilen bakır yataklarının yalnızca %5'inin son on yılda bulunduğunu belirtiyor. Yeni keşifler azalırken, eski madenlerin tenörü düşüyor, proje inşa süreleri uzuyor ve sermaye harcamaları artıyor. IEA, mevcut proje portföyüne dayanarak, 2035 yılına kadar bakır piyasasının %30'luk bir arz açığıyla karşı karşıya kalabileceğini tahmin ediyor.
Yani bakır, sıradan emtia döngülerinde olduğu gibi "fiyat yükselince hemen arzın geldiği" bir varlık değil. Bakır maden projeleri giderek büyük altyapı projelerine benziyor: maden arama, izin alma, topluluk ilişkilerini yönetme, su kaynaklarını çözme, çevresel incelemelerle başa çıkma ve kaynak ülkelerin vergi politikalarındaki değişikliklere katlanma gerekiyor.
Şili, Peru, Demokratik Kongo Cumhuriyeti, Zambiya, Endonezya, Moğolistan gibi ülkeler önemli bakır kaynaklarına sahip, ancak her birinde farklı biçimlerde siyasi, vergisel, toplumsal veya operasyonel riskler bulunuyor. Bakır ne kadar stratejik hale gelirse, kaynak ülkelerin payını artırma motivasyonu da o kadar yükseliyor; bakır fiyatı ne kadar yükselirse, madencilik şirketleri o kadar fazla vergi artışı ve yeniden müzakereyle karşı karşıya kalıyor.
İzabe tarafı da gerginliğini ortaya koyuyor.
Bakır konsantresi, izabe tesisine girdikten sonra rafine bakıra dönüştürülüyor. İzabe tesislerinin madenlerden aldığı işleme ve rafine ücretlerine sektörde TC/RC deniyor, yani treatment charge ve refining charge. Normal şartlarda, konsantre arzı bol olduğunda izabe tesislerinin pazarlık gücü yüksek olur ve TC/RC yüksek seyreder; konsantre daraldığında, izabe tesisleri hammadde için rekabet eder ve TC/RC düşer.
2026 yılı için alışılmadık olan nokta, bakır fiyatlarının rekor kırmasına rağmen izabe işleme ücretlerinin tarihi düşük seviyelere gerilemesi. IEA'ya göre, 2026 yılı yıllık TC/RC taban fiyatı ton başına 0 dolara düştü ve spot TC/RC, 2024'ten bu yana negatif seyrediyor.
Bu durum, sadece borsa stoklarına bakmaktan daha kritik. Çünkü bakırın darboğazı sadece rafine bakır ürünlerinde değil, aynı zamanda madenlerde ve konsantrede de. Üst tarafta hammadde daraldığında, ne kadar izabe tesisi olursa olsun faydasız. Çin, son yirmi yılda bakır izabe kapasitesini büyük ölçüde genişletti; IEA, Çin'in 2005'ten bu yana küresel bakır izabe üretim artışının %90'ından fazlasını oluşturduğunu ve 2025 itibarıyla küresel bakır izabe üretiminin yaklaşık yarısını karşılayacağını belirtiyor. Orta taraftaki kapasite çok güçlü, üst taraftaki madenler ise dar; bu da tedarik zincirinin kırılganlığını artırıyor.
Altının kıtlığı, rezervler, çıkarma maliyetleri ve parasal özelliklerinden gelir. Bakır elbette altın değil, ancak yeni arzı giderek yavaşladıkça, kaynaklar daha da yoğunlaştıkça ve stratejik özelliği güçlendikçe, altına benzer bir kıtlık hissi kazanmaya başlıyor.
Makro fonlar neden bakıra ilgi duymaya başladı
Bakır eskiden esas olarak emtia trader'ları ve madencilik analistlerine aitti. Şimdi ise giderek makro fonların da ilgisini çekiyor.
Örneğin Stanley Druckenmiller, ABD'nin en tanınmış makro yatırımcılarından biri; daha önce Soros ile birlikte Quantum Fund'ı yönetti, ardından Duquesne Family Office'i kurdu. Onun tarzı, büyük döngüleri yakalamak ve yüksek güvenle ağır pozisyon almak üzerine; bu yüzden piyasa, onun AI, dolar, tahvil ve emtialar hakkında ne düşündüğünü yakından takip ediyor.
Morgan Stanley'deki son röportajında, portföyünün son birkaç yıldır ağırlıklı olarak yapay zeka odaklı olduğunu, ancak artık daha makro ve jeopolitik bir konumlanmaya geçtiğini belirtti. Bakır tuttuğunu, doların düşüşüne yönelik pozisyon aldığını ve jeopolitik bir hedge olarak altın bulundurduğunu söyledi.
Mantığı şu: Dolar zayıflarsa, dolar cinsinden fiyatlanan emtialar bundan faydalanır. Mali açık genişliyor, hükümet para basmaya devam ediyor, jeopolitik riskler artıyor; altın alım görüyor. Aynı ortamda, elektrik şebekeleri, savunma sanayii, yapay zeka veri merkezleri, enerji sistemleri ve üretimin geri dönüşü de fiziksel varlık talebini artırıyor. Bakır, tüm bu trendlerin kesişim noktasında yer alıyor.
Druckenmiller, makro fon perspektifini temsil ediyor. Emtia ticaret çevrelerinde ise daha agresif ifadeler var.
Bunların en tipik örneği Pierre Andurand. Avrupa'nın tanınmış emtia hedge fon yöneticilerinden biri olan Andurand, kariyerine enerji ticaretiyle başladı, BlueGold Capital'in kurucu ortaklarından biriydi ve daha sonra Andurand Capital'i kurdu. Financial Times'a verdiği bir röportajda oldukça agresif bir tahminde bulundu: Bakır fiyatlarının önümüzdeki yıllarda ton başına 40.000 dolara kadar çıkabileceğini söyledi.
Jeff Currie'nin görüşlerinden de bahsetmek gerek. Currie, uzun süre Goldman Sachs'ın emtia araştırma biriminin başkanlığını yaptı, daha sonra Carlyle'a katıldı ve Wall Street'teki emtia araştırmalarının en etkili isimlerinden biri oldu. Daha önce "bakır yeni petroldür" ifadesini ortaya atmıştı; yani enerji dönüşümü çağında bakır, eski enerji çağında petrolün oynadığı temel kaynak rolünü üstlenebilir. 2024'te ise bakırı en yüksek güven seviyesine sahip işlemlerinden biri olarak nitelendirdi.
Veriler de paranın giriş yaptığını gösteriyor.
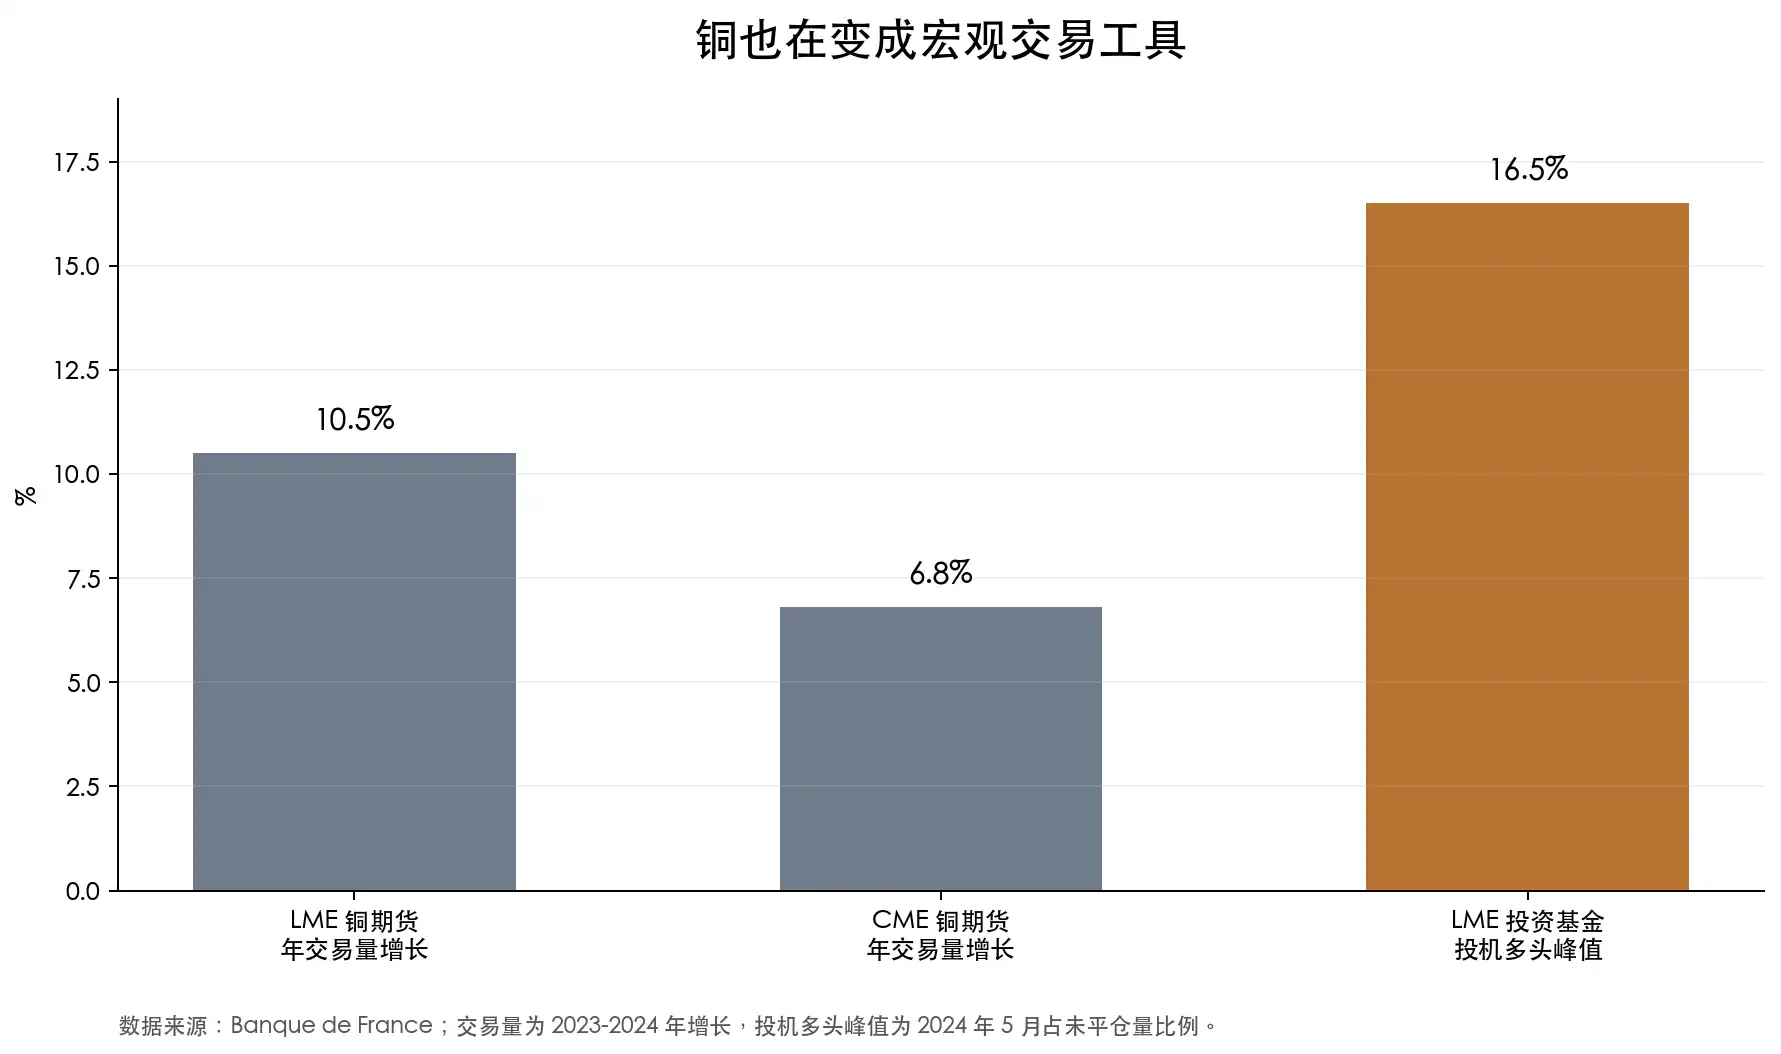
Fransa Merkez Bankası'na göre, 2023-2024 döneminde LME bakır vadeli işlemlerinin yıllık işlem hacmi %10,5, CME bakır vadeli işlemlerinin yıllık işlem hacmi ise %6,8 arttı. LME bakır vadeli işlemlerinde, yatırım fonlarının spekülatif uzun pozisyonları Mayıs 2024'te açık pozisyonların %16,5'ine ulaştı. Bu basit bir fiziksel stoklama değil; finansal sermaye bakırı makro bir işlem aracı olarak kullanıyor.
Bakır Madenciliği Hisseleri: Bakırın Kaldıracı
Altın boğa piyasasında, altın hisseleri genellikle altın fiyat hareketlerini büyütür. Bakır boğa piyasasında da bakır madenciliği hisseleri benzer bir amplifikatör özelliğine sahiptir.
Bakır fiyatlarındaki artış, son kullanıcılar için maliyet baskısı yaratırken, halihazırda üretim kapasitesine sahip madencilik şirketleri için kâr marjlarının genişlemesi anlamına gelebilir. Örneğin, bakır fiyatı ton başına 9.000 dolardan 12.000 dolara yükselirse ve madencilik şirketinin nakit maliyeti aynı oranda artmazsa, eklenen 3.000 doların büyük bir kısmı doğrudan kâr tablosuna yansır. Bu nedenle, bakır madenciliği hisseleri doğal olarak faaliyet kaldıracına sahiptir. Bakır fiyatı bir miktar yükseldiğinde, madencilik şirketlerinin kârı çok daha fazla artabilir; bakır fiyatı düştüğünde ise kârlar daha hızlı daralır.
Son iki yılda piyasa bu kaldıraçlı işlemi zaten gerçekleştirdi.
Örnek olarak A hisselerini ele alalım. Haziran 2024'ten Haziran 2026'ya kadar, Luoyang Molibden en tipik yüksek esneklik örneğidir. Temel odak noktası, Demokratik Kongo Cumhuriyeti'ndeki bakır ve kobalt varlıkları, özellikle Tenke Fungurume ve KFM'dir. Geriye dönük düzeltilmiş kapanış fiyatına göre kabaca hesaplandığında, Luoyang Molibden'in bu iki yıllık dönemdeki aralık artışı yaklaşık %129, en yüksek noktada ise %260'a yakındır. Bu, sıradan bir döngüsel hisse senedinin performansı değil, piyasanın denizaşırı bakır madeni kaynaklarını yeniden fiyatlandırmasıdır.
Jiangxi Bakır, Tongling Demir Dışı Metaller ve Yunnan Bakır gibi şirketler, bakır fiyatı ve izabe özelliklerinin birleşiminden kaynaklanan dalgalanmayı daha iyi yansıtır. Jiangxi Bakır'ın aralık artışı yaklaşık %82, en yüksek noktada %200'ün üzerindedir; Tongling Demir Dışı Metaller'in aralık artışı yaklaşık %77, en yüksek noktada yaklaşık %159'dur; Yunnan Bakır'ın aralık artışı yalnızca yaklaşık %29'dur, ancak en yüksek noktada %130'un üzerine çıkmıştır.
Bu tür hisse senetleri, bakır madeni hisselerinin diğer yönünü ortaya koyar: piyasa yükseldiğinde esneklikleri yüksektir; piyasa düştüğünde ise geri çekilmeleri de şiddetli olur.
Zirve noktasından geri çekilmeye bakıldığında, dalgalanma daha belirgindir. Yunnan Bakır, aralık zirvesinden yaklaşık %45, Jiangxi Bakır yaklaşık %41, Luoyang Molibden, Kuzey Bakır ve Zijin Madencilik de %30'un üzerinde geri çekilme yaşamıştır. Bakır madeni hisseleri, bakır fiyatının kendisi değildir; bakır fiyatı, maliyet, stok, TC/RC, proje ilerlemesi, kaynak ülke riski ve hisse senedi piyasası duyarlılığının ortak sonucudur.
ABD hisselerinde, en tipik bakır madeni hissesi temsilcisi Freeport-McMoRan'dır, kodu FCX. ABD'nin en önemli bakır üreticilerinden biridir ve varlıkları arasında ABD'deki Morenci, Peru'daki Cerro Verde ve Endonezya'daki Grasberg bulunur. Küresel sermaye için FCX, bakır fiyatına maruz kalmak için en yaygın kullanılan ABD hisse senedi araçlarından biridir. MarketWatch verilerine göre, FCX 2 Haziran 2026'da 52 haftalık zirve olan 72,09 dolara ulaştı, ancak 5 Haziran'da tek bir günde %9,07 düşerek birkaç gün içinde zirveden %12'den fazla geri çekildi.
Southern Copper, kodu SCCO, bir diğer yüksek kaliteli bakır madeni hissesi temsilcisidir. Varlıkları esas olarak Peru ve Meksika'dadır, bakıra maruz kalma oranı yüksektir ve karlılığı güçlüdür. IBD bu yılın başlarında, SCCO'nun yıl içinde %55'e kadar yükseldiğini ve tarihi bir zirve yaptığını belirtti. FCX ile karşılaştırıldığında, SCCO daha yüksek saflıkta ve daha iyi karlılık kalitesine sahip bir bakır madeni varlığı gibidir, ancak yine de bakır fiyatı ve kaynak ülke riskinden kaçamaz.
Yatırımcılar tek bir şirkete bahis yapmak istemezlerse, bakır madeni ETF'lerine de bakabilirler. Örneğin, Global X Copper Miners ETF, küresel bakır madeni şirketlerini takip eden bir ETF'dir.
Ancak bakır madenciliği hisseleri, bakırın kendisinden çok daha karmaşıktır.
Bir madencilik şirketinin değeri yalnızca bakır fiyatına değil, aynı zamanda maden tenörüne, nakit maliyetine, rezerv ömrüne, sermaye harcamalarına, bulunduğu ülkeye, vergi politikalarına, işçi ilişkilerine, çevre izinlerine, nakliye koşullarına ve yönetim ekibinin icra kabiliyetine de bağlıdır. Bakır fiyatı tüm sektörün değerlemesini yükseltebilir, ancak sonuçta şirketler arasında büyük farklılaşmalar ortaya çıkar.
Kaynak ülke riski özellikle önemlidir. Birçok kaliteli bakır madeni Şili, Peru, Demokratik Kongo Cumhuriyeti, Zambiya, Moğolistan ve Endonezya'da bulunur. Kaynak zenginliği, istikrarlı hissedar getirisi anlamına gelmez. Bakır ne kadar değerliyse, hükümetler kâr paylaşımını o kadar sık yeniden hesaplar; proje ne kadar büyükse, topluluk, çevre, su kullanımı ve altyapı sorunları o kadar zorlu hale gelir.
Maliyet enflasyonu da kârları eritebilir. Bakır fiyatları yükseldiğinde, enerji, ekipman, işgücü, çelik ve finansman maliyetleri genellikle birlikte artar. Kağıt üzerinde harika görünen bir geliştirme projesi, sermaye harcamalarının bütçeyi aşması, üretime geçişte gecikmeler, izin engelleri nedeniyle hissedarlara çok az getiri bırakabilir.
Erken aşama bakır madenciliği şirketleri daha yüksek risk taşır. Gelecekteki rezervler ve üretim vaat ederler, ancak kaynaktan çıkarılabilir rezerve, fizibilite çalışmasından finansmana, izinlerden inşaata kadar her adımda başarısızlık olasılığı vardır. Bakırın uzun vadeli mantığı geçerli olsa da, bu her bakır madenciliği hissesinin vaatlerini yerine getireceği anlamına gelmez.
Bu nedenle, bakır madenciliği hisseleri, bakır fiyatının basit bir alternatifi olmaktan ziyade, bakır fiyatı mantığının kaldıraçlı bir ifadesi olarak anlaşılmalıdır. Daha yüksek esneklik sağlayabilirler, ancak aynı zamanda daha büyük düşüşler de getirebilirler. Gerçekten araştırmaya değer olanlar, düşük maliyetli, uzun ömürlü, net genişleme yolları olan, güçlü bilançolara sahip ve politik riskleri yönetilebilir şirketlerdir.
Bu aynı zamanda bakırın "altınlaşmasının" bir parçasıdır: Bakırın kıtlık mantığı artık sadece spot ve vadeli işlem piyasalarında kalmıyor; hisse senedi piyasaları, ETF'ler ve spekülatif sermaye tarafından yeniden paketleniyor. Bakır fiyatındaki artış bir işlem katmanıyken, bakır madenciliği hisselerindeki artış başka bir işlem katmanıdır. Birincisi emtianın kendisini yansıtırken, ikincisi piyasanın bu uzun vadeli kıtlık için ne kadar hayal gücü harcamaya istekli olduğunu gösterir.
Bakırın "Altınlaşması" Daha Yeni Başlıyor
Dünyanın daha fazla elektriğe ihtiyacı var ve daha fazla elektrik, daha fazla bakır anlamına geliyor.
Elbette bakır gerçekten altına dönüşmeyecek. Altının saf parasal özelliklerine sahip değil ve ekonomik döngülerden kurtulamayacak. Küresel ekonomik yavaşlama, imalat sektöründeki zayıflık ve riskli varlıklardaki soğuma bakır fiyatını baskılayacaktır. Bakır hala dalgalanacak, hatta şiddetli dalgalanmalar yaşayabilir.
Ancak değişen şey, bakırın altında yatan mantığın artık eskisi gibi olmamasıdır.
Geçmişte bakır fiyatlarındaki büyük düşüşler genellikle zayıf talep ve aşırı arzın birleştiği dönemlerde meydana gelirdi. Bugün arz tarafı o kadar da esnek değil. Madenlerin yaşlanması, tenör düşüşü, izin süreçlerinin uzaması, izabe tesislerinin hammadde rekabeti ve kaynak ülkelerin kâr paylaşımını yeniden düzenlemesi gibi faktörler, bakırın basit bir döngüsel emtia olarak görülmesini giderek zorlaştırıyor.
Hâlâ bir endüstriyel metal olabilir, ancak artık sadece endüstriyel döngünün bir yansıması değil.
Bakırın "altınlaşması" daha yeni başlıyor.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler