AI piyasasının zayıflamasının bir diğer yönü: OpenAI de fiyat indirmek zorunda kaldı

TL;DR
· Uber üst düzey yöneticisi, token tüketimi ile gerçek ürün iyileştirmeleri arasındaki bağlantının "henüz var olmadığını" söyledi; OpenAI de kurumsal AI maliyetlerinin giderek daha gerçek bir sorun haline geldiğini kabul etti.
· AI talebi ortadan kalkmadı, ancak şirketler deneme aşamasından ROI denetimine geçiyor; model sağlayıcıları fiyat indirimlerini tartışmaya başladı ve bulut, GPU ile veri merkezlerinin büyüme esnekliğinin yeniden doğrulanması gerekiyor.
· İlgili hisseler: NVDA, MSFT, AMZN, GOOG, MU, AVGO, AMD, TSM, ARM, ORCL.
İki aydır yükselen AI hisse senedi piyasası son zamanlarda zayıflamaya ve geri çekilmeye başladı ve piyasa da açıkça neden aramaya koyuldu.
Faiz oranları, değerleme yoğunluğu ve bilanço dalgalanmaları bu geri çekilmeyi açıklayabilir, ancak piyasa daha temel bir varsayımı denetliyor: Şirketlerin daha fazla token tüketmesi, mutlaka daha fazla gelir, verimlilik ve kâr getirir mi?
Son iki yılda AI ticareti oldukça düzgün bir zincire sahipti. Şirketler AI'yı yoğun bir şekilde kullanıyor, token (modelin metin işleme birimi) tüketimi artıyor, model sağlayıcılarının gelirleri büyüyor, bulut sağlayıcıları daha fazla işlem gücü satıyor ve GPU, HBM (yüksek bant genişlikli bellek), sunucu, veri merkezi ile elektrik talebi genişlemeye devam ediyor. Token kullanımı büyümeye devam ettiği sürece, piyasa bunu AI benimsenmesinin hızlandığı şeklinde yorumlayabilir ve yukarı akış donanım ile sermaye harcamalarına daha yüksek değerlemeler verebilir.
Ancak son zamanlarda ortaya çıkan bir değişiklik, model tedarikçilerinin bile maliyet konusunu tartışmaya başlamasıdır.
Wall Street Journal'ın haberine göre OpenAI, kurumsal bütçe baskıları ve Anthropic gibi rakiplerden gelen zorluklarla başa çıkmak için model çağrı fiyatlarını daha da düşürmeyi araştırıyor. Aynı zamanda OpenAI CEO'su Sam Altman, yakın zamanda yaptığı açıklamada, giderek daha fazla şirketin AI maliyetlerini önemli bir sorun olarak görmeye başladığını ve bazı müşterilerin yıl için planlanan AI bütçesini ilk çeyrekte tükettiğini belirtti.
Bu durum tek başına sektörün yapısını değiştirmeye yetmeyebilir, ancak dikkate değer bir sinyal veriyor: Piyasa artık sadece model yeteneklerini değil, maliyet, fiyatlandırma ve yatırım getirisini de tartışıyor.
Şimdi gevşeyen şey "şirketler AI kullanmaya devam edecek mi" değil, "şirketler yüksek fiyatlı tokenlar için koşulsuz ödeme yapmaya istekli mi" sorusudur.
Uber Başkanı ve COO'su Andrew Macdonald bir podcast'te, token tüketimindeki büyüme ile "kullanışlı tüketici özellikleri" arasındaki bağlantının "henüz var olmadığını" söyledi. Bu söz, satıcı, yatırım bankası veya model girişiminden değil, ödeme yapan taraftan geliyor.
Daha önce piyasa "kullanım başarıdır" inancına sahipken, şimdi ikinci aşamaya giriyoruz: Token sonunda gelir artışına, işçilik maliyetlerinin düşmesine veya kâr marjlarının iyileşmesine dönüşebilecek mi? Bu soru bir kez finans departmanı tarafından sistematik olarak gündeme getirildiğinde, AI endüstrisinin değerleme dili "sınırsız talep"ten "getiri doğrulaması"na dönecektir.
Uber'in Yüksek Benimseme Oranı Bütçe Baskısını Ortaya Çıkarıyor
Uber örneği incelemeye değer, çünkü AI'ı anlamadığı veya kullanmak istemediği için değil. Tam tersine, Uber'in AI kodlama araçlarını benimseme oranı oldukça yüksek. Birden fazla medya kuruluşunun haberine göre, şirketin yaklaşık 5.000 mühendisi arasında aylık kullanım oranı bir dönem %84 ile %95 arasına ulaştı ve tek bir mühendisin aylık faturası birkaç yüz dolardan 2.000 dolara kadar değişiyordu.
Sorun tam da burada yatıyor. Kullanım oranı yeterince yüksek olduğunda, faturalar artık inovasyon departmanının küçük ölçekli deneme maliyetleri olmaktan çıkıp, operasyonel seviyede açıklanması gereken gerçek maliyetlere dönüşüyor. Şirketin CTO'sunun daha önce açıkladığı gibi, Uber'in yıllık Claude Code bütçesi 4 ay içinde tükendi. Macdonald bunu "aklı baştan götüren" bir an olarak tanımlıyor.
Kurumsal içinde, AI araçları genellikle ilk olarak "verimliliği artırma" adı altında bütçeye giriyor. Mühendislerin daha hızlı kod yazması, müşteri hizmetlerinin daha hızlı yanıt vermesi, operasyon ekiplerinin daha hızlı rapor hazırlaması gibi değişiklikler kolayca fark ediliyor.
Ancak kullanım ölçeği büyüdüğünde, finans departmanı daha sert sorulara yönelecek: Daha fazla gelir getirdi mi? Gerçek işçilik maliyetlerini azalttı mı? Kâr marjlarını iyileştirdi mi?
Macdonald'ın bahsettiği "tokenmaxxing" olgusu da yüksek kullanımın yüksek değerle bağlantısız olabileceğini gösteriyor. Tokenmaxxing, bir ekibin veya bireyin AI araçlarını maksimum düzeyde kullanmak için büyük miktarda Token tüketmesi anlamına geliyor. Kullanım verileri iyi görünse de, mutlaka daha iyi ürün sonuçlarına karşılık gelmiyor. AI hizmet sağlayıcıları için bu gelir; şirketler içinse sadece kontrolden çıkmış başka bir bulut faturası olabilir.
Uber'in sinyali, sıradan bir "AI araçları çok pahalı" uyarısından daha fazla dikkate değer.
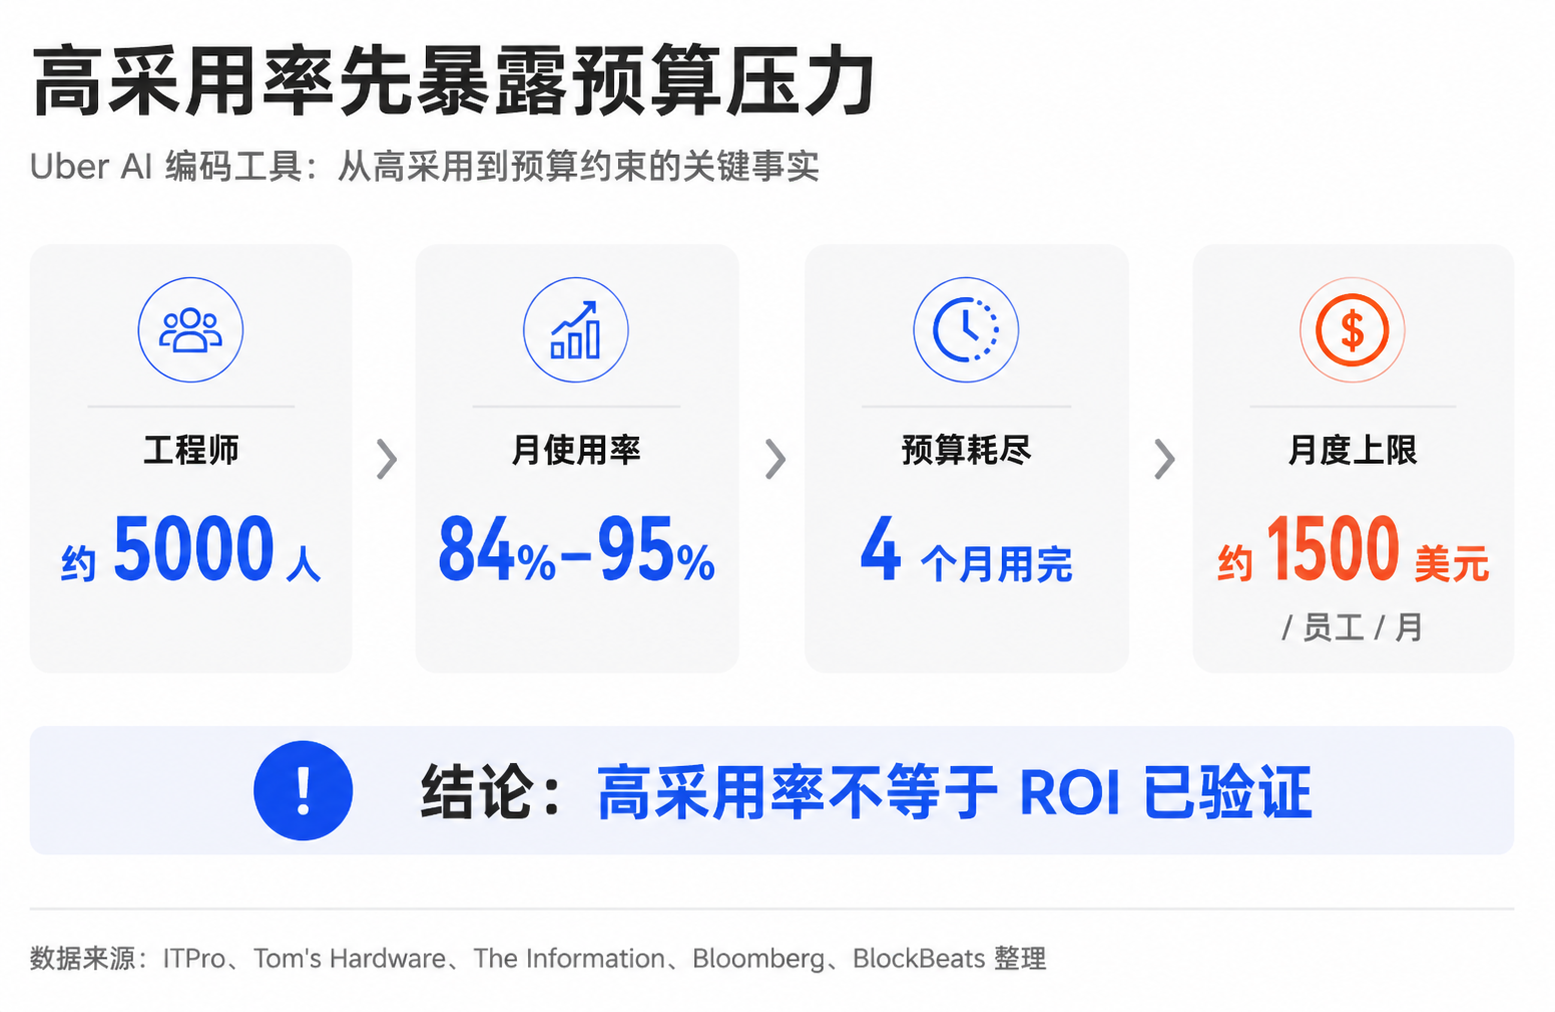
Bu, AI'ın işe yaramadığını söylemiyor; aksine, AI deneme bütçesinden operasyon bütçesine geçtiğinde, şirketlerin her bir dolar Token harcamasının ölçülebilir bir iş sonucu getirdiğini kanıtlaması gerektiğini söylüyor. Yüksek benimseme oranı artık otomatik olarak başarı anlamına gelmiyor, aksine ilk olarak maliyet yapısını ortaya çıkarıyor.
Maliyet Baskısı Endüstri Zincirinde Yayılmaya Başlıyor
Kurumsal alıcılar hesapları yapmaya başlarken, platformlar da ücretlendirme yöntemlerini değiştiriyor.
GitHub, 1 Haziran 2026 itibarıyla Copilot'un kullanım bazlı ücretlendirme modeline geçeceğini ve aylık AI Kredisi (AI kullanım kotası) uygulamasını başlatacağını duyurdu. Hafif kullanıcılar için bu sadece fatura yapısında bir değişiklik olabilir; ancak akıllı ajan özelliklerini sık kullanan geliştiriciler için, bazı yoğun kullanıcılar tek bir oturumun maliyetinin onlarca dolara ulaşabileceğini belirtiyor ve toplulukta tartışmalar alevleniyor.
Bunun anlamı, platformların artık sınırsız kullanım için Token maliyetini tamamen sabit abonelik ücretine dahil etmeye istekli olmamasıdır.
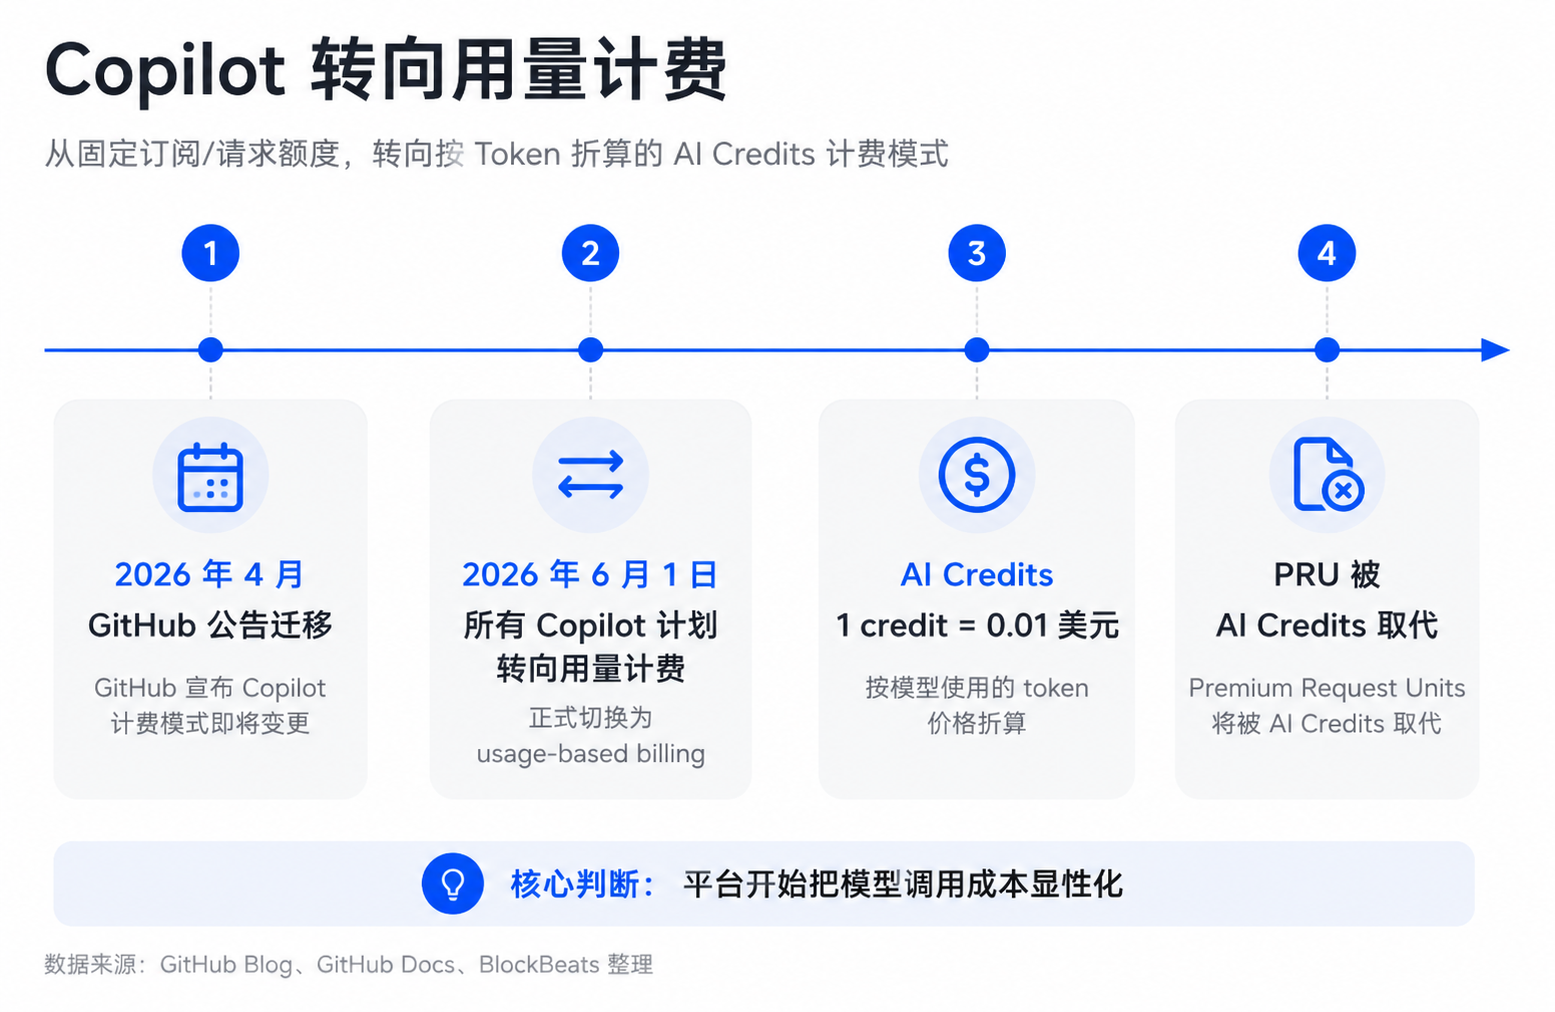
Geçmişte, kullanıcı aylık bir ücret öder, platform ise arka plandaki model çağrı maliyetini üstlenirdi. Şimdi ise akıllı ajan çağrı sayısı, bağlam uzunluğu ve çok adımlı görevler arttıkça, maliyet baskısı belirginleşmeye başladı. Ne kadar çok kullanırsan, o kadar çok ödersin; bu, "sınırsız AI" anlatısında bir düzeltmedir.
Daha da dikkat çekici olan, bu baskının uygulama katmanından model katmanına doğru iletilmesidir.
Son iki yıldır, büyük dil modelleri sektöründeki ana akım anlatı, maliyet düşürme, verimlilik artırma ve ölçek büyütme üzerineydi. Ancak kurumsal satın alma departmanları ROI denetimi yapmaya başladıkça, model sağlayıcıları da yeni bir sorunla karşı karşıya: Müşteriler yüksek fiyatlı Token'lar için sürekli ödeme yapmaya istekli değilse, büyüme neye dayanarak sürdürülecek?
OpenAI'den son zamanlarda gelen sinyaller oldukça tipik. Bir yanda Sam Altman, kurumsal bütçelerin baskı altında olduğunu kabul ederken, diğer yanda piyasada OpenAI'in daha fazla fiyat indirimi seçenekleri üzerinde çalıştığına dair haberler çıkıyor. Bu, sektörün odağının "model yeteneği lider mi?" sorusundan "birim akıllı maliyet yeterince düşük mü?" sorusuna kaydığı anlamına geliyor.
Kurumsal müşteriler için en önemli soru artık hangi modelin en güçlü olduğu değil, hangi modelin aynı bütçeyle daha fazla iş sonucu üretebildiğidir.
Microsoft'un dahili olarak Claude Code lisanslarını azaltması da aynı yönde bir adım. The Verge, Axios, TechRadar gibi medya kuruluşlarının haberlerine göre, Microsoft'un Experiences & Devices departmanı, dahili Claude Code lisanslarının çoğunu iptal etti ve kendi Copilot aracına yöneldi. Kesin ölçek ve nedenler hakkında daha fazla bilgi açıklanmayı bekliyor; doğrudan Microsoft'un maliyet nedeniyle harici araç alımını kestiği şeklinde yazılamaz.
Ancak bu hareket en azından, büyük teknoloji şirketlerinin kendilerinin de harici model çağrı maliyetlerini yeniden dağıttığını gösteriyor.
Bunun AI değer zinciri üzerindeki etkisi, belirli bir aracın gelirinin ne kadar azaldığı değil, alıcı disiplininin yukarı doğru iletilmeye başlamasıdır. Şirketler kotaları sınırlayabilir, daha ucuz modelleri seçebilir, bazı görevleri açık kaynak veya kendi geliştirdikleri çözümlere yönlendirebilir veya tedarikçilerden indirim talep edebilir. Model sağlayıcıları ve uygulama katmanı şirketleri hala talebe sahip olacak, ancak fiyatlandırma gücü artık yalnızca "model daha güçlü" tarafından değil, aynı zamanda "müşteri hesabı yapıp yapamayacağı" tarafından da belirlenecek.
Bulut sağlayıcıları da etkilenecek. Geçmişte, bulut gelirlerinde yapay zekanın payına dair güçlü bir anlatı vardı: Model eğitimi, çıkarım ve kurumsal uygulamaların tümü hesaplama gücüne ihtiyaç duyar; Token kullanımı arttıkça bulut talebi de daha belirgin hale gelir. Ancak şirketler birim Token maliyetini düşürmeye başlarsa veya yüksek frekanslı, düşük değerli görevleri daha ucuz çıkarım yollarına yönlendirirse, bulut sağlayıcılarının gelir esnekliği piyasanın önceki beklentilerinin altında kalabilir.
Yüksek Kullanım, Yüksek Değeri Kanıtlamalı
Şirketlerin bu dönemde denetim yapmaya başlamasının bir nedeni, yapay zeka kullanımının artık yeterince büyük bir örneklem aşamasına girmiş olması ve verimsiz kısımların artık göz ardı edilememesidir.
Entelligence.AI'nin Mayıs 2026'da yayınladığı bir araştırma, 2.444 kuruluşu ve 1 milyondan fazla Pull Request'i analiz etti. Hesaplamalarına göre, her 1 dolarlık AI Token maliyetinde yalnızca 0,18 dolar, kullanıcıya ulaşan gerçek değeri üretirken; 0,44 dolar AI'nın getirdiği hataları düzeltmeye, 0,27 dolar yeniden işleme ve 0,11 dolar inceleme sürtüşmelerine harcanıyor.
Bu veri tüm sektör için bir sonuç olarak yazılamaz. Sağlayıcının kendi araştırma sayfasından gelmektedir ve esas olarak yazılım mühendisliği senaryolarını yansıtır; bağımsız bir denetim veya akademik makale değildir. Ancak şu sorunu açıklamaya yeter: Kurumsal tarafta, özellikle AI tarafından üretilen içeriğin insan tarafından gözden geçirilmesi, düzeltilmesi ve entegre edilmesi gereken senaryolarda, gerçekten bir ROI denetim baskısı vardır.
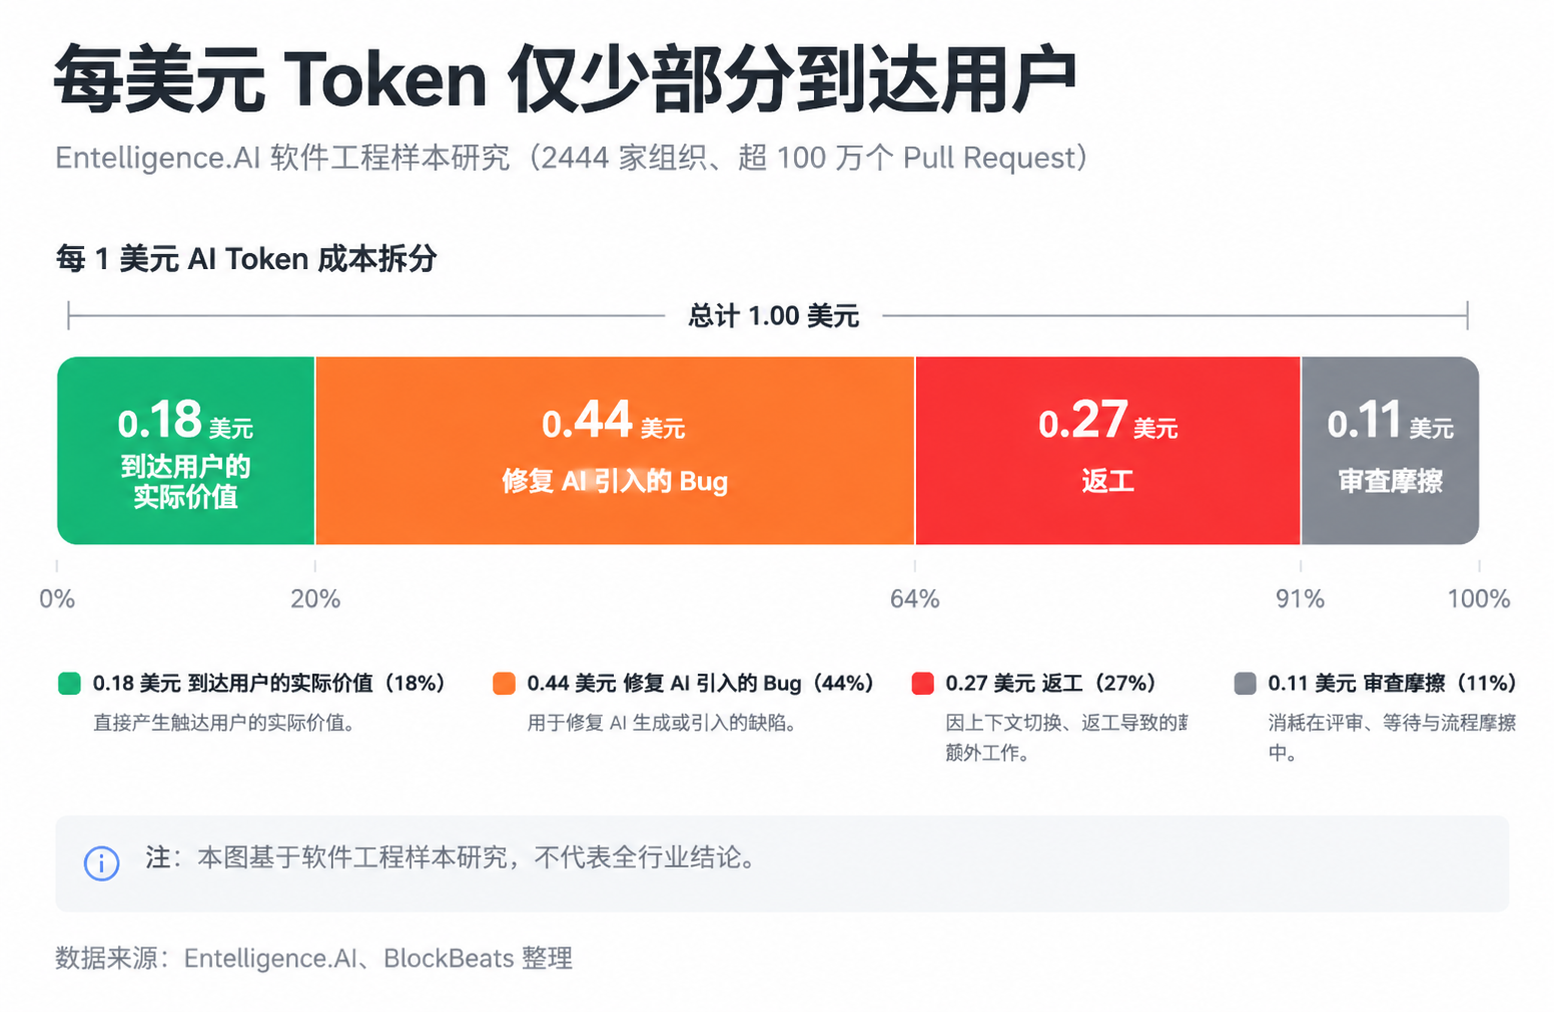
AI araçlarının en kolay gösterdiği şey üretim hızıdır, ancak şirketlerin gerçekten para ödediği şey teslim edilebilir sonuçlardır. AI tarafından üretilen kod daha fazla hata getiriyorsa ve ardından daha fazla inceleme, yeniden işleme ve test gerekiyorsa, ön uçta kazanılan zaman arka uçta yeniden ortaya çıkacaktır. Bireysel kullanıcılar için bu sadece bir deneyim sorunu olabilir; büyük şirketler için bu, finansal ve organizasyonel yönetim sorununa dönüşür.
Bu aynı zamanda Token kullanımındaki artışın neden artık basitçe AI başarısıyla eşitlenemeyeceğini de açıklıyor.
Token, hem gelir faturalama birimi hem de maliyet ölçüm birimidir. Model sağlayıcıları için daha fazla Token, daha fazla gelir anlamına gelir; şirketler için ise daha fazla Token, yalnızca daha fazla gelir, daha düşük maliyet veya daha yüksek kar marjı getirdiğinde sürdürülebilir şekilde genişletilecek bir bütçe kalemidir.
Piyasa daha önce Token büyümesini donanım talebinin öncü göstergesi olarak görüyorsa, şimdi diğer yarıyı da eklemesi gerekiyor: Token'ın değer dönüşüm oranı. Token tüketimi ancak istikrarlı bir şekilde iş sonuçlarına dönüştüğünde, bulut sağlayıcılarının AI gelirleri, GPU siparişleri, HBM kapasite artışı ve veri merkezi inşaatı daha sağlam bir uç destek bulacaktır.
Ödeme İsteği Tedarik Zinciri Boyunca Yukarı Yönlü İletilir
Makro stratejist Andreas Steno Larsen, yakın zamanda Silicon Data ile ilgili LLM Token Harcama Endeksi'nin (Büyük Model Token Harcama Göstergesi) piyasada takip edilmeye değer grafiklerden biri olduğunu belirtti. İlgili raporlara göre, bu endeks işletmelerin milyon token başına ödediği harcama veya fiyat seviyesini izliyor. 2026 başında belirgin bir yükselişin ardından, Mayıs sonu civarında bir gerileme işareti gösterdi.
Burada sınırları korumak gerekiyor. Silicon Data'nın açık sayfası daha çok bir ürün tanıtımı niteliğinde; endeks yöntemi ve tam geçmiş veriler yeterince açıklanmamıştır. Bu, kesin bir sonuç olarak kullanılamaz, ancak işletmelerin ödeme isteğindeki değişimi gözlemlemek için bir sinyal olarak değerlendirilebilir.
Token harcama göstergesindeki düşüş, AI kullanımında bir azalma anlamına gelmez.
Aslında, mevcut piyasa daha çok AI sektörünün "hesaplama gücü rekabetinden" "birim zeka maliyeti rekabetine" geçişine tanıklık ediyor. İşletmeler hâlâ AI'ya ihtiyaç duyuyor, ancak geçmişteki fiyatlandırma sistemi üzerinden AI satın almaya istekli olmayabilirler.
OpenAI nihayetinde yeni bir fiyat ayarlaması başlatırsa, işletme tarafındaki bütçe baskısı hafiflerken, aynı zamanda model sektörünün resmen fiyat rekabeti aşamasına girdiği anlamına gelir. O zaman piyasanın yeniden değerlendirmesi gerekecek: Gelecekteki büyüme yeni talepten mi, yoksa fiyat düşüşü sonrası kullanım hacminin genişlemesinden mi gelecek?
AI talebi hâlâ artabilir, ancak büyüyen gelirin değeri ve yukarı yönlü iletim esnekliği değişebilir.
Bu, farklı aşamaları farklı şekilde etkiler. Uygulama katmanı ve model katmanı ilk olarak fiyat baskısıyla karşı karşıya kalır: İşletmeler daha net bir ROI talep edecek, düşük değerli çağrıları azaltacak veya farklı modeller arasında maliyet geçişi yapacaktır.
Bulut sağlayıcıları, gelir esnekliği sorunuyla karşı karşıyadır: Aynı kullanım hacminde, birim fiyat düşerse, önbellekleme ve toplu işleme artarsa ve kendi kendine inşa çözümleri çoğalırsa, bulut AI gelir büyümesi, token toplam hacmindeki artış kadar iyi görünmeyebilir.
Daha yukarıda, GPU, HBM, ileri paketleme, sunucular ve veri merkezi inşası, gelecekteki sermaye harcamalarını işlem görür. İşletme tarafındaki ödeme disiplini, model sağlayıcılarının ve bulut sağlayıcılarının gelecekteki gelir konusunda daha temkinli olmasına neden olursa, donanım siparişleri ve veri merkezi inşa temposu yeniden değerlendirilecektir.
Larsen'in uyarısı, donanım talebinin hemen ortadan kalkacağı anlamına gelmez; aksine, token fiyatlandırması zayıflamaya devam ederse, piyasanın bu AI altyapı yatırım döngüsünün eğimini sorgulamaya başlayacağı anlamına gelir.
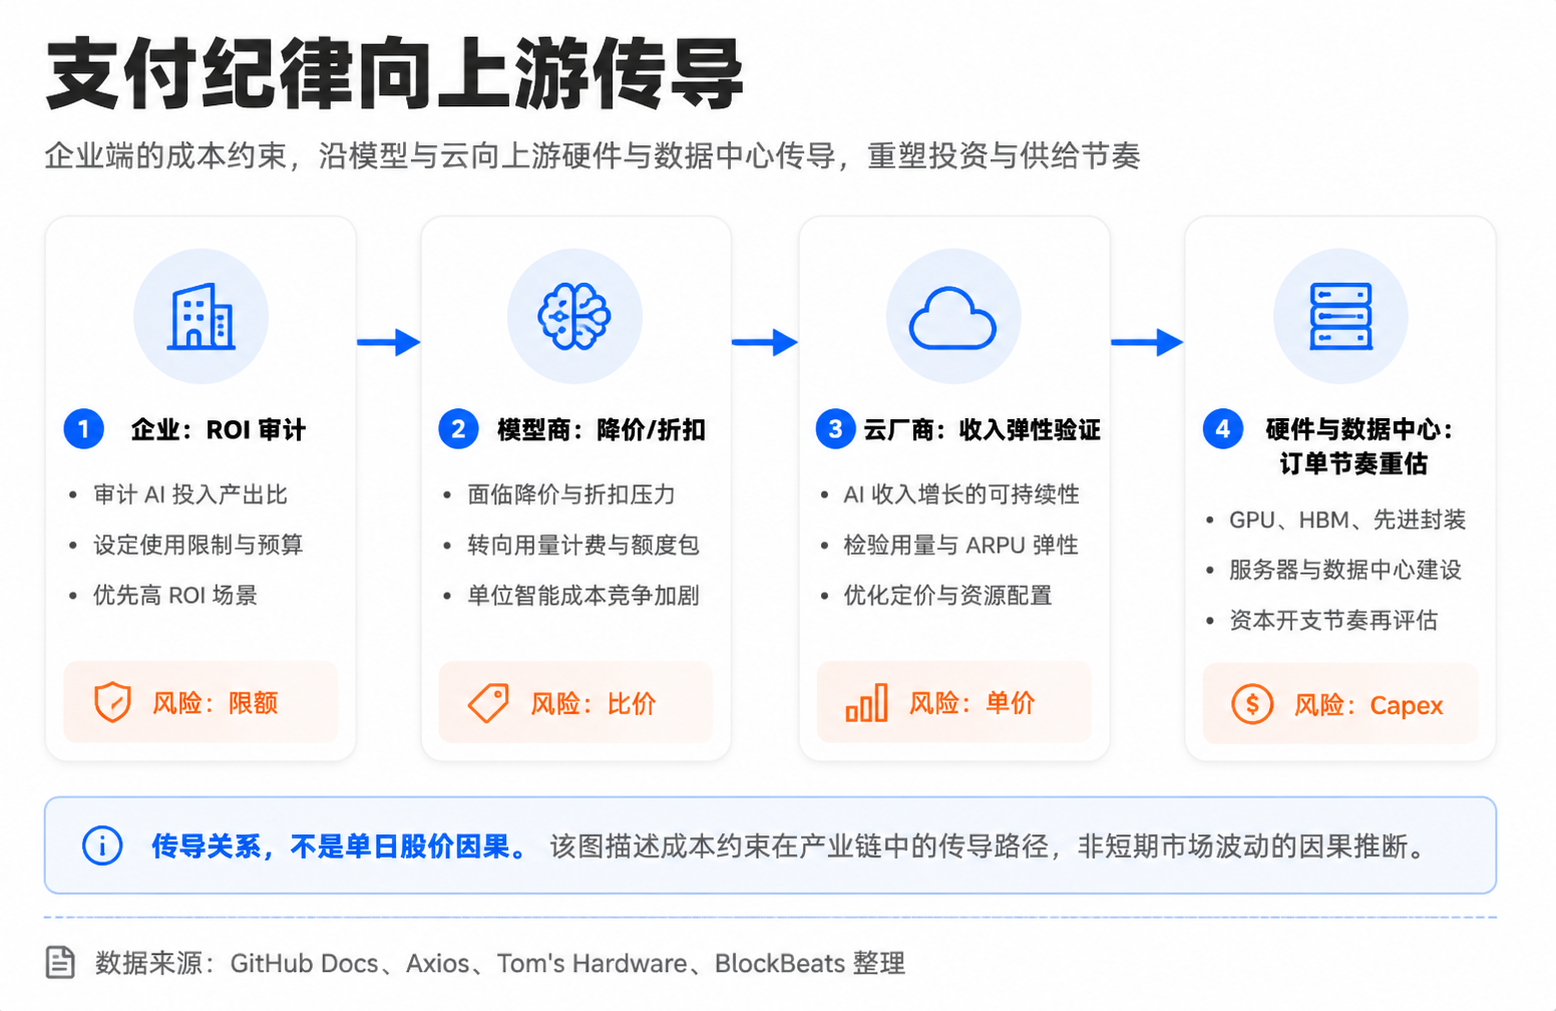
Yapay zeka hisselerindeki düzeltme ile token faturalarının denetlenmesi arasında basit bir neden-sonuç ilişkisi yoktur. Çip hisselerinin düşmesinin nedeni Uber'in bütçesini tüketmesi değildir, ancak aynı zincir üzerinde yer alırlar: Değerlemeler zaten uzun vadeli yüksek büyümeyi yansıttığında, son kullanıcıların ödeme isteği ve yatırım getirisi (ROI) ile ilgili herhangi bir sinyal, yukarı yönlü sermaye harcamalarının yeniden değerlendirilmesi olarak büyütülür.
Bir sonraki adım, finansal raporlardaki gelir esnekliği ve sipariş temposuna bakmak
Mevcut kanıtlar henüz "yapay zeka balonunun patladığı" tezini desteklemiyor. Şirketler yapay zekayı kullanmayı bırakmadı ve geliştiriciler Copilot, Claude veya diğer akıllı araçlar olmadan eski haline dönmeyecek. Daha makul bir değerlendirme, yapay zeka benimsenmesinin erken dönem coşkusundan bütçe disiplini aşamasına geçtiği ve piyasanın hangi kullanım senaryolarının getiri sağladığını, hangilerinin sadece fatura oluşturduğunu ayırt etmeye başladığı yönündedir.
Bir sonraki en önemli doğrulama, bir şirketin yapay zekanın çok pahalı olduğunu söylemesi değil, bulut sağlayıcıları ve yazılım şirketlerinin finansal rapor dilinin değişip değişmediğini görmek olacaktır. Microsoft, Amazon ve Google'ın yapay zeka bulut gelir büyümesi yüksek esnekliğini koruyabilecek mi? Copilot, Claude Code gibi kurumsal araçların kullanım bazlı faturalandırmaya geçmesiyle yenileme, düşürme ve şikayetler nasıl değişecek? Tüm bunlar, alıcı disiplininin sistematik olarak artıp artmadığını tek bir günlük hisse fiyatından daha iyi gösterecektir.
Donanım tarafında ise GPU, HBM ve veri merkezi siparişlerinde aşağı yönlü revizyon belirtileri olup olmadığına bakılmalıdır. Bulut sağlayıcılarının sermaye harcamaları artmaya devam ettiği ve gelişmiş çip siparişleri hala sıkı olduğu sürece, token ödeme isteğindeki düşüş daha çok sağlıklı bir düzeltme gibi görünecektir. Bulut yapay zeka gelir esnekliği zayıflar ve aynı anda yukarı yönlü siparişler ile veri merkezi inşaat temposu yavaşlamaya başlarsa, piyasa bunu daha derin bir döngüsel dönüm noktası olarak fiyatlandıracaktır.
Yapay zeka ticareti bitmedi, ancak fiyatlandırma dili değişiyor. Eskiden piyasa "kaç token kullanıldı?" diye sorardı, şimdi ise "bu tokenlar sonunda ne kadar kâra dönüştü?" sorusu soruluyor. Bu fark, yapay zeka endüstri zincirindeki değerleme ayrışmasının yönünü belirleyecektir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler