Kapsamlı Analiz: 10 Dolardan 290 Dolara, MRVL 'GPU Yapmamayı' Seçerek Tüm AI Çağını Kazandı
Orijinal Başlık: 《10.000 Kelimelik Analiz: 10 Dolardan 290 Dolara, MRVL "GPU Yapmayarak" Tüm AI Çağını Kazandı》
Orijinal Yazar: Musolsol, Kripto Analisti
3 Haziran 2026'da Marvell Technology $MRVL hisse senedi fiyatı 290 dolara ulaşarak tüm zamanların en yüksek seviyesine çıktı.
Son 12 ayda %254 artış gösterdi; üç yıl önce henüz 40 doların altındaydı.
Matt Murphy'nin 2016'da CEO olmasından bu yana hesaplarsak—o zamanlar hisse senedi fiyatı 10 doların altındaydı ve piyasa değeri 2 milyar doları bile bulmuyordu—bu 30 katlık bir artış.
Ama bu artışın kendisi kesinlikle bu yazının konusu değil.
Bu yazının gerçekten anlamak istediği şey: Piyasa Marvell'a tam olarak hangi fiyatı biçiyor? Bu fiyatın arkasında, herkes hâlâ bu şirketi anlamak için modası geçmiş bir çerçeve mi kullanıyor?
Birçok kişi Marvell'a "Küçük Broadcom" diyor—özel AI çiplerinde ikinci sırada, Broadcom'un ardından hyperscaler'ların artıklarını topluyor. Bu söylem tamamen yanlış sayılmaz, ama ölümcül bir kör noktası var: Marvell'ı Broadcom'un küçültülmüş bir versiyonu olarak varsayıyor. Oysa Marvell'ın gerçek değeri, tam da Broadcom'dan tamamen farklı olmasında yatıyor.
Marvell benzersiz bir ekolojik niş işgal ediyor. AI altyapısı "GPU yığmaktan" "sistem kurmaya" dönüşüyor ve bu konum giderek daha değerli hale gelecek.
Bu yazı bunu açıklamaya çalışacak.
Yaklaşık 15.000 kelime, hocalarım lütfen yavaşça okuyun~
Bir: Marvell Tam Olarak Ne Satıyor?
Marvell'ı anlamak için ilk adım, "çip şirketi" etiketini atmak. GPU yapmıyor, CPU üretmiyor, bellek satmıyor. Sattığı şey "bağlantı"—verilerin AI çipleri arasında, sunucular arasında, veri merkezleri arasında ışık hızında akmasını sağlamak.
Parçalara ayırırsak, üç iş kolu var:
Birinci Blok: Optik Bağlantılar – Hendek
Marvell, yüksek hızlı optik DSP'lerin tartışmasız lideridir. Küresel olarak 400G ve üzeri veri merkezi optik modüllerinde kullanılan DSP çiplerinin yaklaşık %70'i Marvell tarafından üretilmektedir.
"AI veri merkezi optik modül sevkiyatlarında patlama" haberlerini her gördüğünüzde, Marvell arka planda sessizce para kazanıyor.
%70'lik pazar payı neden zor sarsılır? Yüksek hızlı optik DSP sıradan bir çip değildir. Aynı anda sinyal modülasyonu, demodülasyon, hata düzeltme ve saat kurtarma işlemlerini halletmesi gerekir. 800G, 1.6T gibi hızlarda, fiziksel katmandaki sinyal bozulması ve gürültü yönetimi akıl almaz derecede karmaşıktır.
2021'de Inphi'yi yaklaşık 10 milyar dolara satın aldıktan sonra Marvell, bu alanda 5 yılı aşkın seri üretim deneyimi biriktirdi ve 5nm'den 3nm'ye kadar nesiller boyunca ilerledi. Broadcom da peşinde, ancak bu öncü avantajı sadece para harcayarak kapatılamaz.
Mart 2026'da Marvell, dört adet 1.6T DSP ürününü birden piyasaya sürdü: Ara T, Ara X, Petra ve Aquila M – kısa mesafeden uzun mesafeye, Ethernet'ten InfiniBand'e kadar her şeyi kapsıyor. Murphy, FY2027 Q1 kazanç görüşmesinde çok açık bir şey söyledi: Optik bağlantı işinin FY2027 büyüme beklentisi %50'den %70+'a yükseltildi.
Pazar değişmedi; talebin ne kadar güçlü olduğunu kendileri hafife aldılar.
İkinci Blok: Özel AI Çipleri – Büyüme
Bu, piyasanın en yakından takip ettiği alan. Mantık basit: Amazon, her GPU için Nvidia'ya vergi ödemek istemiyor ve kendi AI eğitim çipi olan Trainium'u tasarladı. Ancak Amazon çip üretmiyor – tasarım ve üretim için birine ihtiyacı var. Bu kişi Marvell.
Marvell'in şu anda 18 özel XPU tasarım projesi bulunuyor ve bu projeler üç hyperscaler'ı kapsıyor: Amazon, Microsoft ve Google. Ömür boyu gelir hunisi 75 milyar dolara ulaşıyor. FY2026 tam yıl özel çip geliri yaklaşık 1,5 milyar dolar iken, FY2028'de bunun iki katından fazla olması bekleniyor.
Ancak bu işin rahatsız edici bir yanı var: brüt kar marjı standart ürünlere göre daha düşük. FY2027 Q1 non-GAAP brüt kar marjı %58,9 iken, Broadcom'da bu oran %77,5. Mantık çok basit – Amazon için çalışıyorsunuz, kendi standart ürününüzü satmıyorsunuz; Ar-Ge yatırımı ağır, müşterinin pazarlık gücü yüksek.
Bunu daha sonra detaylandıracağım.
Üçüncü Bölüm: Anahtar Çipleri ve Kurumsal Depolama – Nakit İneği
Ethernet anahtar çiplerinde FY2027 beklentisi 600 milyon doların üzerinde (yıllık bazda iki katına çıkma), AI kümelerinin birkaç yüz GPU'dan 100 binin üzerine çıkmasıyla yüksek hızlı anahtarlamaya olan katı talep sayesinde. Kurumsal SSD ve HDD denetleyicileri eski ana iş alanı olup istikrarlı nakit akışı sağlıyor, ancak AI işinin baskısı altında payı yıldan yıla küçülüyor.
Üç parça bir araya geldiğinde tablo netleşiyor: Marvell, "her şeyi yapan bir çip şirketi" değil, "AI veri akışı" etrafında tam yığın bağlantı yeteneği inşa etmiş bir şirket. Çip içindeki SerDes'ten, çipler arası PCIe/CXL anahtarlamaya, raflar arası optik DSP'den, veri merkezleri arası koherent optik modüllere kadar – her aşamada bir parmağı var.
Bunu anlayınca, NVIDIA'nın neden 2 milyar dolar yatırım yaptığı da mantıklı geliyor. Ayrıca Marvell'e "küçük Broadcom" demenin neden yanlış bir yorum olduğu da yavaş yavaş anlaşılıyor.
İkinci Bölüm: AI Çağında "Bağlantı" Başrol Oldu
Son iki yıldır spot ışıklar tamamen GPU'ların üzerindeydi. Hesaplama gücü kastır, ne kadar kalın olursa o kadar iyi. Ancak AI kümeleri birkaç bin GPU'dan 100 bin, 500 bine çıktığında, fizik yasaları seviyesinde bir sorun ortaya çıkıyor: Bakır kablo yalnızca 3 metre taşıyabilir, bu mesafenin ötesinde sinyal bozulur ve kullanılamaz hale gelir.
GPU dünyanın en güçlü beyni olabilir, ancak nöronlar arasındaki sinyal iletimi yetişemezse, ne kadar yüksek IQ olursa olsun işe yaramaz. 100 bin GPU'lu bir kümede, her GPU'nun "veri bekleme" süresi toplam çalışma süresinin %30-%50'sini oluşturabilir.
İşte bu yüzden optik bağlantı başrol haline geliyor. Işık, neredeyse hiç bozulmadan yüzlerce metre hatta kilometrelerce taşınabilir. Küme ne kadar büyük, GPU sayısı ne kadar fazla olursa, optik bağlantının payı da o kadar artar – doğrusal değil, üstün doğrusal bir şekilde.
Barclays, 2026 yılında optik bağlantı noktası sevkiyatlarının iki katına çıkacağını, 2027'de ise tekrar iki katına çıkacağını hesaplıyor. Marvell'ın optik ara bağlantı işinin bu yıl ve gelecek yıl yıllık yaklaşık %90 büyümesi bekleniyordu—bir dakika, şimdi bu oran %70+'a yükseltildi, ancak gerçekleşen rakamlara bakılırsa %90 bile yetersiz kalabilir.
Önemli olan, bu eğilimin bir iki yıllık bir mesele olmaması. Yapay zeka modellerinin parametre sayısı artmaya devam ettikçe ve eğitim ile çıkarım kümeleri büyüdükçe, optik ara bağlantıya olan talep eğrisi düzleşmeyecek.
Bu bir konjonktür döngüsü sorunu değil; fizik yasalarının belirlediği uzun vadeli yapısal bir eğilimdir.
Bir benzetme yapmak gerekirse: Yapay zeka altyapısı, çılgınca genişleyen bir şehir; GPU'lar binaların kendisi, Marvell ise su borularını, elektrik kablolarını ve otoyolları satıyor. Evler farklı mimarlar tarafından inşa edilebilir, ancak altyapı döşendikten sonra onu değiştirmek, ev inşa etmekten çok daha zordur.
3. 10 Dolardan 290 Dolara: Hafife Alınan Bir CEO
2016 yılında Marvell, piyasa tarafından terk edilmiş bir hisse senediydi.
Kurucular Sehat Sutardja ve Weili Dai, muhasebe soruşturması ve yönetim krizi nedeniyle görevden alındı ve SEC devreye girdi. İş kolları çok genişti—mobil iletişim, yazıcılar, tüketici elektroniği—ancak hiçbiri sektörde ilk üçe giremedi. Hisse senedi fiyatı 10 doların altındaydı ve müşteriler şirketin hayatta kalıp kalamayacağından endişe etmeye başladı.
O yıl agresif hedge fonu Starboard Value devreye girdi ve ders kitabı niteliğinde bir yönetim yeniden yapılanması başlattı. Maxim Integrated'dan Matt Murphy CEO olarak getirildi.
Ancak bence Murphy hakkında biraz daha konuşmak gerek: Maxim'de 22 yıl çalıştı, saha satış görevlisinden icra kurulu başkan yardımcılığına yükseldi ve şirketin ürün geliştirme, satış ve kar-zararından sorumlu oldu. O, "dahi mühendis" tipi bir yarı iletken CEO'su değil; son derece pragmatik ve son derece odaklı bir iş insanı.
Bir sözünü çok iyi hatırlıyorum: "Babam Apple'ın ilk satış ekibinde çalıştı; küçük yaşta anladım ki—ne kadar iyi bir teknoloji olursa olsun, satılamazsa sıfırdır."
Murphy göreve başladıktan sonra üç şey yaptı; kulağa basit geliyor ama uygulaması son derece zordu:
Birincisi, kesmek.
Mobil iletişim kesildi. Yazıcı çipleri kesildi. Tüketici elektroniği kesildi. Wi-Fi/Bluetooth işi 1,76 milyar dolara NXP'ye satıldı (2019). Araç içi Ethernet işi 2,5 milyar dolara Infineon'a satıldı (2025).
Tüm kaynaklar tek bir yöne odaklanmış durumda: Veri merkezi altyapısı.
İkinci olarak, satın al.
2018'de Cavium'u (yani ARM sunucu CPU'su, DPU) 6 milyar dolara satın aldı. 2021'de Inphi'yi (optik DSP) 10 milyar dolara satın aldı; bu anlaşma Marvell'in kaderini değiştirdi. 2025 sonunda Celestial AI'yi (silikon fotonik/fotonik ağ ile ilgili) 3,25 milyar dolara satın aldı. 2026 başında XConn'u (PCIe/CXL anahtarlama çipi ile ilgili) 540 milyon dolara satın aldı.
Dört satın alma, her biri 'AI bağlantısı' yapbozunun bir parçasını tamamlıyor.
Üçüncü olarak, bağla.
Murphy, 'uzun vadeli görünürlük' dediği bir şeyin peşinde: yıllar boyunca öngörülebilir gelir kesinliği. AWS ile beş yılı aşkın bir çoklu nesil anlaşması imzaladı; bu anlaşma özel AI çipleri, optik DSP, AEC DSP, PCIe retimer, DCI optik modüller ve ethernet anahtarlama çiplerini kapsıyor; tek seferlik bir satış değil, tam bir sistem düzeyinde iş birliği.
10-K'da, bazı kapasite rezervasyon anlaşmalarının süresinin 4 ila 10 yıl arasında olduğu açıklandı.
Sonuç? Devralındığında FY2016 geliri yaklaşık 2,65 milyar dolar (2017 yıllık raporunda 2,32 milyar dolar), kâr marjı düşüktü. FY2026 geliri 8,2 milyar dolar (yıllık %42 artış), non-GAAP EPS 2,84 dolar (yıllık %81 artış).
On yıl içinde, yönetim krizinden çıkan ikinci sınıf bir çip üreticisi, AI altyapısının temel tedarikçisi haline geldi.
Yatırım yaparken defalarca doğruladığım bir kural var: 'CEO değişimi → stratejik odaklanma → büyük satın almalar → büyük müşterilere bağlanma' zinciri tamamlandığında ve her adım finansal rakamlarda kanıtlandığında, bu tür şirketler üzerinde ciddi zaman harcamaya değer.
Dört, NVIDIA'nın 2 Milyar Doları: Onay mı, Yoksa Devralma mı?
31 Mart 2026'da NVIDIA, Marvell'a 2 milyar dolarlık stratejik bir yatırım yaptığını duyurdu – 2 milyon adet imtiyazlı dönüştürülebilir hisse senedi satın alarak, başlangıç dönüşüm fiyatı yaklaşık 91,84 dolar ve tam dönüşüm sonrası yaklaşık %2,4 hisse oranına denk geliyor.
Haberin olduğu gün Marvell %13 yükseldi. Ancak piyasanın o anki heyecanı, benim sonradan defalarca üzerinde düşündüğüm noktadan biraz farklıydı.
Piyasanın gördüğü şuydu: NVIDIA, gerçek parayla bir mühür basıyor – "Bu adam benim onayladığım iş ortağı." Mantık doğru. 2 milyar dolar bir halkla ilişkiler bütçesi değil, stratejik bir yatırım. NVIDIA, 2026'da bir dizi optik bağlantı şirketine yoğun yatırım yaptı – Coherent (2 milyar dolar), Lumentum (2 milyar dolar), Marvell (2 milyar dolar) – aynı alana 6 milyar dolar akıtarak, bu sinyal herhangi bir analist raporundan daha güçlü.
Ama asıl odaklanmamız gereken şey iş birliği çerçevesi – NVLink Fusion.
NVLink Fusion, NVIDIA'nın sunduğu bir "yarı özel AI altyapısı" platformu. Üçüncü taraf firmalar (Marvell gibi) özel XPU hızlandırıcıları sağlayarak doğrudan NVIDIA'nın yüksek hızlı bağlantı ağına bağlanabiliyor. NVIDIA ise kendi Vera CPU'sunu, ConnectX ağ kartlarını, BlueField DPU'sunu, NVLink bağlantısını ve Spectrum-X anahtarlarını sağlıyor.
Basit bir dille ifade etmek gerekirse: "Siz hyperscaler'lar, kendi tasarladığınız özel çipleri GPU'ların yerine mi kullanmak istiyorsunuz? Sorun değil, NVLink Fusion ile sizin çiplerinizi de benim ekosistemime bağlıyorum. Çipleri kendiniz yaptırın, ama bağlantı katmanı hâlâ benim."
Sadece son derece zekice. "Düşmanı" "müşteriye" dönüştürüyor – hyperscaler'lar NVIDIA'nın GPU'larından ne kadar kurtulmak isterse, NVIDIA'nın ağına o kadar ihtiyaç duyuyor. Marvell ise tam olarak hyperscaler'lar için özel çip üreten kişi ve aynı zamanda NVIDIA'nın bağlantı ekosistemini kuran kişi.
İki balık kavga ederken, balıkçı kazanır.
The Next Web'deki bir analiz başlığı acımasız ama isabetliydi: "NVIDIA'nın Marvell'a 2 milyar dolarlık yatırımı bir yatırım değil, bir gişe."
NVIDIA bu yatırımla ekosistemin her girişine bir bariyer koydu. Ama diğer açıdan bakıldığında – Marvell'in kendisi de gişenin bir parçası. Bir eliyle bulut sağlayıcılarına çip üretirken, diğer eliyle NVIDIA'ya ağ kuruyor.
Her iki taraf da onsuz yapamıyor, her iki taraf da ona para gönderiyor.
Elbette bu, asla çözülemeyecek bir gerilimi de beraberinde getiriyor: Nvidia $NVDA hem ortak hem de rakip. Kendi ağ çiplerini üretiyor, aynı zamanda silikon fotonik alanında da çalışıyor; iş birliği ve rekabet arasındaki sınır her zaman bulanık kaldı.
Ancak kişisel tahminim şu: Yapay zeka altyapısının "sistem kurma" aşamasında, Nvidia'nın Marvell'a ihtiyacı, Marvell'ın Nvidia'ya olan ihtiyacından daha büyük. Çünkü hyperscaler'ların özel çip talebi yapısal ve geri döndürülemez; Nvidia iş birliğini reddederse, pastanın tamamını Broadcom'a kaptırmış olur.
Beşincisi, Broadcom ile karşılaştırıldığında, fark tam olarak nerede?
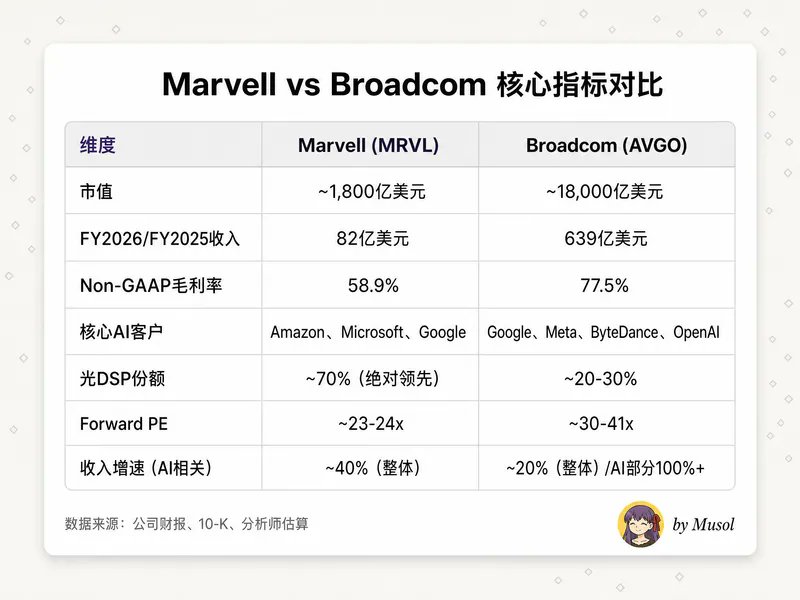
Birçok kişi bu tabloyu gördükten sonra hızlıca şu sonuca varacaktır: "Broadcom daha iyi – on kat daha büyük, marjı yirmi puan daha yüksek ve değerlemesi de çok daha pahalı değil."
Tamamen yanlış denemez, ancak en kritik iki şey gözden kaçırılıyor.
Birincisi, brüt kar marjı farkının yapısal bir nedeni var; bu "Marvell para kazanamıyor" anlamına gelmiyor.
Broadcom'un %77,5'i saf yarı iletken rakamı değil: VMware'in yazılım gelirini içeriyor, EBITDA marjı %67, bu da birleşik brüt kar marjını ciddi şekilde yukarı çekiyor.
Sadece yarı iletken kısmına bakarsak, yaklaşık %60-%65. Marvell'ın %58,9'u gerçekten düşük, ancak fark göründüğü kadar abartılı değil. Ayrıca, Custom ASIC üretim ölçeği büyüdükçe ve Ar-Ge giderleri amorti edildikçe, brüt kar marjında net bir iyileşme yolu var – şirketin orta vadeli hedefi non-GAAP faaliyet kar marjı %38.
İkincisi, Marvell optik DSP'de "ikinci" değil, "birinci".
%70 pazar payıyla, bu alanda Broadcom aslında kovalayan taraf. Optik DSP ise tam da yapay zeka altyapısının "ağırlıklı olarak eğitim"den "ağırlıklı olarak çıkarım" dönemine geçtiği çağda en çok fayda sağlayan bileşen – çıkarım kümelerinin dağıtılmışlık derecesi, eğitim kümelerinden çok daha yüksek ve optik ara bağlantı talebi yoğunluğu daha fazla.
Duan Yongping'in her zaman kullanışlı bulduğum bir sınıflandırma çerçevesi var: "B tipi iş", başkalarından daha iyi yaptığın ama başkalarının da yaptığı iştir; "A tipi iş" ise başkalarının hiç yapamadığı ya da yapsa bile yetişemediği iştir. Marvell'ın optik DSP'si A tipine daha yakın; özel ASIC ise B tipine daha yakın, ancak müşteri bağlılığı derinliği ve switching cost'u son derece yüksek, bu da B tipinin kalitesini aslında düşük kılmıyor.
Piyasa, Marvell'i "küçük Broadcom" çerçevesiyle değerlendirince, doğal olarak "180 milyar etmez" sonucuna varıyor. Ancak "optik bağlantı lideri + özel çip ikincisi + Nvidia ekosistem ortağı" şeklindeki üç boyutlu çerçeveye geçtiğinizde değerleme mantığı tamamen değişiyor.
Altı: Rakamlar Yalan Söylemez
Finansal veriler, tüm anlatıların "tek gerçek ölçütüdür". Marvell'in son karnesine ve yönlendirmesine bakalım:
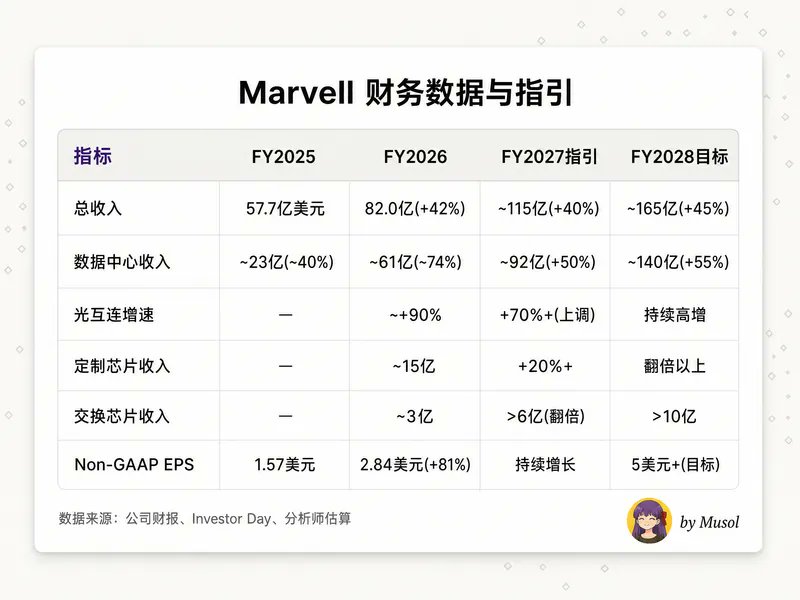
FY2027 Q1'in birkaç kritik rakamı:
· Çeyreklik gelir 2,418 milyar dolar, yıllık %28, çeyreklik %9 artışla tüm zamanların en yüksek seviyesi. Yönlendirme ortalamasını 18 milyon dolar aştı.
· Veri merkezi geliri 1,833 milyar dolar, toplamın %76'sı, yıllık %27, çeyreklik %11 artış.
· Non-GAAP hisse başına kazanç 0,80 dolar, beklentilere uygun. İşletme nakit akışı 639 milyon dolar – bu da tüm zamanların en yüksek seviyesi.
· Q2 yönlendirmesi: Gelir yaklaşık 2,7 milyar dolar (ortalama), çeyreklik %12 / yıllık %35 artış. Veri merkezinde çeyreklik çift haneli orta-yüksek büyüme bekleniyor.
Dikkat edilmesi gereken birkaç eğilim:
Büyüme hızlanıyor.
FY2026 tam yıl %42, FY2027 yönlendirmesi %40, FY2028 hedefi %45. 8 milyar dolarlık bazda hızlanma, bunun stok tamamlama veya döngüsel toparlanma olmadığını gösteriyor – bu yapısal bir talep artışı.
Faaliyet kaldıracı devreye girdi.
Hisse başına kazanç büyümesi (%81), gelir büyümesinden (%42) çok daha hızlı. Özel çiplerin ölçek ekonomisi, optik DSP üretim verimliliğindeki artış ve Murphy'nin giderler üzerindeki sıkı kontrolü bir araya geliyor.
Özel çiplerde "gizli bir altın madeni" var – ek ürünler (attach). 2025 Custom AI Investor Event'te şirket, kolayca gözden kaçan bir veri paylaştı: 2028'e kadar custom XPU'nun toplam adreslenebilir pazarı (TAM) yaklaşık 40,8 milyar dolar. XPU'ya bağlı ek ürünlerin (ağ kartları, ölçek büyütme fabric'i, güvenlik yardımcı işlemcileri, bellek havuzlama gibi tamamlayıcı çipler) TAM'ı ise yaklaşık 14,6 milyar dolar – ikincisinin bileşik büyüme oranı %90'a ulaşıyor. Birçok kişi sadece "en pahalı AI çipini kim tasarladı" diye bakar, ama gerçek kâr yardımcı oyuncularda gizlidir.
PEG kabaca hesaplandığında: Forward PE yaklaşık 23-24 kat, gelir büyüme oranı yaklaşık %40, PEG ise yaklaşık 0,6.
Karşılaştırma yapacak olursak, Broadcom'un Forward PE'si yaklaşık 30-41 kat, gelir büyüme oranı yaklaşık %20 ve PEG oranı yaklaşık 1,5-2,0. En basit mercek olan PEG ile bakıldığında, Marvell'in mevcut fiyatlandırması pahalı değil. Elbette PEG sadece kaba bir başlangıç noktasıdır; asıl değişkenler büyüme oranının sürdürülebilirliği, brüt kar marjının iyileşip iyileşmeyeceği ve rekabet ortamının kötüleşip kötüleşmeyeceğidir.
Yedinci Bölüm: Işık Hikayesi: Celestial AI ve Bir Sonraki Aşama
Optik DSP, Marvell'in bugünü; Celestial AI ise geleceğidir.
Aralık 2025'te Marvell, "fotonik ağ" teknolojisi geliştiren bir girişim olan Celestial AI'yı 3,25 milyar dolara satın aldığını duyurdu. 3,25 milyar dolar peşinat; Celestial AI, FY2029'a kadar toplam 2 milyar dolar gelir elde ederse toplam bedel 5,5 milyar dolara ulaşabilir.
Fiyat ucuz değil. Murphy neden ödemeye razı oldu?
Çünkü Celestial AI, AI çipleri arasındaki bağlantının bir sonraki fiziksel darboğazını çözüyor: Bakır kablo sınırına ulaştı.
Mevcut AI sunucularında GPU'lar arasında NVLink kullanılıyor; hızlı ancak mesafe kısa. Bir hızlandırıcı kartta 8 GPU, bir rafta 4 kart ve bir kümede yüzlerce raf bulunuyor; bakır kabloların fiziksel sınırı, tüm sistemin darboğazı haline geliyor.
Celestial AI'nın Photonic Fabric'i, elektriğin yerine ışığı kullanarak çipten çipe doğrudan optik bağlantı sağlıyor; her bir chiplet 16 Tbps bant genişliği sunuyor, güç tüketimi yarıya iniyor ve gecikme nanosaniye seviyesinde.
Basitçe söylemek gerekirse: Optik DSP, veri merkezindeki otoyolu iki şeritten sekiz şeride çıkarırken, Celestial AI her bina arasına doğrudan bir portal yerleştiriyor.
Bu satın almanın bir detayı daha var: Amazon bu anlaşmayı destekledi.
Marvell, Amazon'a Photonic Fabric ürünlerinin satın alma miktarına bağlı olarak en fazla 90 milyon dolar değerinde Marvell hissesi satın alma hakkı veren bir varant düzenledi. Amazon, bir tedarikçisinin satın almasını rastgele onaylamaz; bunu yapmasının nedeni bu teknolojiye gerçekten ihtiyaç duymasıdır.
Marvell, Celestial AI'nin FY2028'in ikinci yarısında anlamlı gelir elde etmeye başlamasını bekliyor. FY2028'in dördüncü çeyreğinde yıllık gelirin 500 milyon, FY2029'un dördüncü çeyreğinde ise 1 milyar olması öngörülüyor.Yol haritası gerçekleşirse, optik ara bağlantı işi "ilk iş" olmaktan çıkıp "süper iş" haline gelecek; DSP, silikon fotonik ve fotonik ağları kapsayan tam yığın bir optik bağlantı platformu.
2026 başında 540 milyon dolara satın alınan XConn ile birlikte, Marvell'in elinde artık eksiksiz bir "elektrik + optik" ara bağlantı yapbozu var: Çip içi SerDes → Çipler arası PCIe/CXL anahtarlama → Raf içi optik ara bağlantı → Raflar arası optik DSP → Veri merkezleri arası koherent optik modüller.
AI ara bağlantı yarışında, bu kadar kapsamlı bir düzene sahip başka bir şirket yok.
Sekiz: %254 Yükselişten Sonra, Riskleri Unutmamak Gerek
Yatırım araştırmasında en önemli şey "neden yükseleceğini" bulmak değildir; boğa piyasasında her şey bir sebep olabilir. Önemli olan "neyin düşüşe neden olacağını" bulmak ve buna katlanıp katlanamayacağınıza karar vermektir. Bence @aleabitoreddit'in risk yönetimi felsefesi herkesin dikkatle incelemesi gereken bir konu.
Risk 1: Trainium3'ü Kaybetmek, Müşteri Yoğunlaşması Düşündüğünüzden Yüksek
Marvell, Amazon'un bir sonraki nesil Trainium3'ün ana tasarım hakkını kaybetti; bu hak Tayvan merkezli Alchip'e gitti. Şirket, Trainium2.5'in Marvell tarafından yapılmaya devam edeceğini ve "gelirde bir boşluk oluşmayacağını" vurguluyor.
Ancak piyasa bunun diğer yüzünü görüyor: En büyük özel çip müşterisi, bir sonraki nesil üründe eski ortağını tercih etmedi. Bu iyi bir işaret değil.
FY2026'da ilk on müşteri gelirin %82'sini oluştururken, iki müşterinin payı %10'un üzerindeydi. 10-K raporunda açıkça belirtildiği gibi: "AI altyapısındaki mevcut sermaye harcama seviyeleri uzun vadede sürdürülebilir olmayabilir."
Amazon veya Microsoft'tan herhangi biri özel çip planlarını kısarsa, Marvell'in geliri doğrudan darbe alır.
Risk 2: Brüt Kar Marjı Tavanı
Non-GAAP brüt kar marjı %58,9; bu, Broadcom'dan neredeyse 20 puan daha düşük. Bu geçici bir durum değil, yapısal bir sorun. Özel ASIC'ler özünde bir hizmet işidir; müşteriye özel çipler tasarlarsınız, müşteri nihai ürüne sahip olur ve sizin pazarlık gücünüz doğal olarak sınırlıdır.
Ölçek ekonomisi iyileştirme sağlayabilir ancak temel sorunu çözemez.
Gelecekte gelir artışı esas olarak özel ASIC'ler (düşük brüt kar marjı) yerine optik DSP'ler (yüksek brüt kar marjı) tarafından yönlendirilmezse, gelir artışı ile kârlılık artışı arasında bir denge sorunu ortaya çıkar. Piyasanın verdiği değerleme katları, boğaların beklediği kadar cömert olmayabilir.
Risk 3: NVIDIA'nın "gişesi", "gişe + rakip" haline gelebilir
NVIDIA 2 milyar dolar yatırım yaptı ancak aynı zamanda kendi ağ çipi ekibini de kuruyor. Spectrum-X anahtarları, BlueField DPU'lar, NVLink ara bağlantıları — Marvell'in anahtar çipleri ve özel ASIC'leri ile doğrudan veya potansiyel rekabet içinde. %2,4 hisse sahipliği kontrol değil, ekosistem bağlılığıdır.
NVIDIA gelecekte NVLink Fusion'ın daha fazla değer zincirini içselleştirmeye karar verirse — örneğin daha fazla optik ara bağlantı çipini kendi yaparsa — Marvell'in konumu hassaslaşabilir.
Risk 4: İçeriden kişiler satıyor
2026'dan bu yana CEO Murphy toplamda yaklaşık 5,3 milyon dolar (üç satış, fiyatlar 98,70 ila 177,26 dolar arasında), CFO Willem Meintjes yaklaşık 4,7 milyon dolar, COO Chris Koopmans yaklaşık 2,73 milyon dolar ve CDO Sandeep Bharathi yaklaşık 13,14 milyon dolar değerinde hisse sattı.
Hiçbir içeriden alım yapılmadı.
Mutlak tutarlar hisse oranlarına göre büyük değil (Murphy satış sonrası hâlâ yaklaşık 131 milyon dolar değerinde hisseye sahip) ve tüm işlemler 10b5-1 önceden planlanmış programlar aracılığıyla gerçekleştirildi.
Ama sinyal net: Hisse senedi tarihi zirvesine ulaştığında, bu şirketi en iyi tanıyan kişiler satıyor ve kimse almıyor.
En azından kendinize bir kez daha sormalısınız: Bu hisseyi değerini anladığım için mi alıyorum, yoksa %254 yükseldiğini gördüğüm için mi?
Risk 5: Tedarik zinciri
10-K raporuna göre, kapasiteyi 26-52 hafta önceden kilitlemek gerekiyor ve bazı anlaşmalar 4 ila 10 yıl sürüyor.
TSMC'nin 5nm/3nm kapasitesi, GPU üreticileri (Nvidia ve AMD gibi) ile yoğun rekabet halinde ve optik DSP teslimat süreleri 6 aya kadar uzadı.
Marvell, talep tahmininde sapma yaptı—ya taahhüt ettiği kapasite fazlayken talep düştü ya da talep beklentileri aşarken kapasite yetersiz kaldı—ceza doğrudan bilançoya yansıyor.
Bu yapay zeka altyapısı süper döngüsü, yalnızca "teknolojik olarak doğru olanları" değil, aynı zamanda "tedarik zincirinde aksamayanları" da ödüllendiriyor.
Bu kadar riskten bahsettikten sonra benim sonucum ne?
Tüm bu riskler gerçek.
Trainium3'ü kaybetmek küçük bir mesele değil, brüt kar marjındaki yapısal sorun bir gecede çözülemez ve içeriden satışlar dikkate alınmalı. Ancak yine de Marvell için ayı tarafında yer almıyorum, üç nedenden dolayı:
Birincisi, Trainium3'ü kaybetmenin kötü haberi, FY2028 özel çip gelirinin ikiye katlanacağı yönündeki yönlendirme ile dengelendi.
En büyük müşterinin bir sonraki neslini kaybettikten sonra bile ikiye katlama yönlendirmesi yapabilmek, diğer müşterilerin (Microsoft Maia, Google Axion ve "açıklanmayan yeni hyperscaler") pipeline'ının piyasanın düşündüğünden daha güçlü olduğunu gösteriyor.
İkincisi, optik ara bağlantıdaki bu hendek gerçek ve genişliyor.
%70 DSP pazar payı + Celestial AI silikon fotonik + XConn'un PCIe/CXL anahtarlaması = başkalarının kısa vadede kopyalayamayacağı bir tam yığın yetenek.
Rakipler bir iki özel çip siparişini kapabilir, ancak hiçbiri üç ila beş yıl içinde Marvell'in optik ara bağlantıdaki birikimine yetişemez.
Üçüncüsü, PEG 0,6 belirli bir güvenlik marjı sağlıyor.
%40 gelir büyüme hızına karşılık 23 kat ileri F/K—bu fiyatlandırma "piyasanın onu bir sonraki Broadcom olarak işlem gördüğü" anlamına gelmiyor, aksine "piyasa hala Broadcom'dan daha ucuz olmayı hak edip etmediği konusunda tereddüt ediyor."
Dokuz: Dönemle İlgili Bazı Düşünceler
Peter Thiel, "0'dan 1'e" kitabında birçok girişimciyi rahatsız eden bir argüman ortaya attı: Rekabet kaybedenler içindir, gerçekten iyi şirketler tekel yaratır.
"Tüm başarısız şirketler aynıdır; rekabetten kaçamazlar."
Yatırım açısından bakıldığında, bu çerçeve size keskin bir soru sormaya zorlar: Araştırdığınız bu şirket, rekabet dolu bir pazarda zor mu mücadele ediyor, yoksa kendi tanımladığı bir pazarda tekel konumunda mı?
Marvell'in ilginç yanı, aynı anda iki şeyi birden yapmasıdır.
Özel AI çip alanında, Broadcom'u takip eden bir "katılımcı"dır.
Optik ara bağlantı ve yüksek hızlı DSP alanında ise mutlak pazar lideri, yani bir "tekelci"dir.
Nvidia'nın 2 milyar dolarlık yatırımı, özünde Marvell'in "bağlantı" boyutundaki tekel değerini somut parayla onaylamıştır.
Thiel, tekelci şirketlerin özelliklerinden birinin pazarın göründüğünden daha küçük olması olduğunu söyler: "Tekelci şirketler genellikle tekel konumlarını gizler, böylece düzenleyici ilgiyi üzerlerine çekmezler."
Marvell tam tersidir: Tekel konumu piyasa tarafından göz ardı edilmiştir, çünkü herkes onun Broadcom ile özel çiplerdeki farkına odaklanmıştır.
Bir düşünce deneyi yapalım: Marvell'in şu anki piyasa değeri yaklaşık 250 milyar dolar, FY2027 için yaklaşık 11,5 milyar dolar gelire karşılık geliyor, bu da yaklaşık 21,7 kat fiyat/satış oranı demek. Ancak 11,5 milyar doların içinde veri merkezi kısmı yaklaşık 9,2 milyar dolar ve %50'nin üzerinde bir hızla büyüyor.
Broadcom'un değerleme katlarına (yaklaşık 25-30 kat fiyat/satış oranı) göre ayrı ayrı değerlendirildiğinde, sadece bu bölüm 230-276 milyar dolar değerindedir.
Piyasanın verdiği 250 milyar dolar, veri merkezi işinin iskontolu olduğu ve diğer işlerin bedava verildiği anlamına geliyor.
Elbette bu "bölüm bazında değerleme" fazla kabadır; Marvell'in veri merkezi işi gerçekten Broadcom'un katlarına ulaşamaz, brüt kar marjı yapısı farklıdır, müşteri yoğunlaşması daha yüksektir ve özel çip konumu Broadcom'dan daha zayıftır.
Ancak en azından bir düşünce başlangıcı sunuyor: Piyasanın Marvell’e biçtiği değer, büyük olasılıkla hâlâ "Trainium3’ü kaybeden şirket" gibi eski bir anlatıya dayanıyor; oysa gerçek şu ki, Marvell, optik DSP, silikon fotonik ve özel yapay zeka çipleri olmak üzere üç cephede de ölçeklenebilir gelir elde eden dünyadaki tek şirket.
Benim değerlendirmem de yanlış olabilir. Özel çip rekabeti düşündüğümden daha kızışmış olabilir, optik bağlantı talebinin büyüme hızı model tahminlerinin öngördüğü kadar iyimser olmayabilir, Celestial AI’nin 1 milyar dolarlık yıllık gelir hedefi tutmayabilir.
Ama şu an, "yapay zeka bağlantısı" yönünde bir bahis oynamaya hazırım. Marvell en iyi şirket olduğu için değil, en doğru konumda olduğu için.
Onuncu Bölüm: Son Söz: Işık ve Medeniyet
Buraya kadar yazdıktan sonra, yatırım çerçevesinin dışına çıkıp biraz daha büyük sözler söylemek istiyorum.
İnsan medeniyetindeki her sıçrama, geriye dönüp bakıldığında, tek bir noktadaki atılımdan değil, "bağlantının" yükseltilmesinden kaynaklanmıştır.
Yazı, düşüncelerin zaman içinde aktarılmasını sağladı; matbaa, bilginin sınıflar arasında akmasını sağladı; telgraf, bilginin okyanusları aşmasını sağladı; internet, tüm insanlığın beyinlerini ilk kez tek bir ağa bağladı.
Her seferinde, dünyayı gerçekten değiştiren "içerik" değil, içeriğin akış hızı ve genişliği oldu.
Yapay zeka çağı da aynı hikayeyi yeniden canlandırıyor.
Dikkatimizin çoğunu "beyne" odakladık – daha büyük modeller, daha güçlü hesaplama, daha akıllı akıl yürütme. Ama beyin hiçbir zaman tek başına var olmadı.
Bir insanın zekası ne kadar yüksek olursa olsun, başkalarıyla iletişim kuramıyorsa, sadece yalnız bir adadır. 100 bin GPU’dan oluşan bir küme de aynıdır – veriler aralarında özgürce akamıyorsa, en güçlü hesaplama gücü bile sadece sessiz silikon parçalarıdır.
Işık, bu çağın habercisidir.
Fizik açısından bakıldığında, ışık evrende bilgi aktarımının hız sınırıdır. Onu kontrol etmeyi öğrenmemiz binlerce yıl aldı – duman sinyallerinden fiber optiğe, Mors kodundan 1.6T DSP sinyal işlemeye. Şimdi, insanlık ilk kez gerçek bir "silikon tabanlı beyin" inşa etmeye çalışırken, aynı kadim soruya geri dönüyoruz: Düşüncelerin, ister karbon tabanlı ister silikon tabanlı olsun, ışık hızında akmasını nasıl sağlarız?
Marvell'in hikayesi, yüzeyde bir çip şirketinin on yıllık toparlanma mücadelesidir. Ancak derinlemesine bakıldığında, daha temel bir konuya dokunur: Herhangi bir karmaşık sistemde, "bağlantının" değeri sonunda "düğümün" değerini aşar.
İnternet çağında, yönlendiricilerin ve fiber optik kabloların toplam değeri, sonunda herhangi bir sunucunun değerini geçti.
Sosyal ağ çağında, platformun değeri herhangi bir içerik üreticisinin değerini aştı.
Yapay zeka çağında da aynı mantık tekrarlanıyor – herkes "en güçlü beyin" tacını kapmaya çalışırken, gerçek kazanan sessizce sinir ağını ören kişi olabilir.
Çok ilginç ve hassas bir tarihsel dönüm noktasında duruyoruz. İnsanlık ilk kez kendinden daha zeki bir şey inşa etme yeteneğine sahip ve bu şeyin gerçekten "zeki" olup olmayacağı, sıradan görünen bir mühendislik sorununu çözüp çözemeyeceğimize bağlı: Işığın çipler arasında özgürce dolaşmasını sağlamak.
Bu olayın kendisi, bir tür şiirsellik taşıyor.
Orijinal Bağlantı
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler