



ABD Yatırımcılarının Kripto ETF'leri Tutma Stratejilerinin Farklılaşması: Kim Satıyor, Kim Dayanıyor, Kim Devam Ediyor Almaya?
Orjinal Başlık: "Kim Satıyor, Kim Taşıyor, Kim Devam Ediyor Alış Kademeli? Amerikan Eski Paranın Kripto ETF Yatırımları Farklılaşıyor"
İlk çeyrekte en dikkat çekici olan, fiyatın ne kadar düştüğü değil, kurumların bu geri çekilmeyi nasıl aştığıydı.
Eğer sadece piyasaya bakarsanız, 2026 yılının ilk çeyreğindeki kripto ETF'leri kolay bir dönem geçirmediler. Bitcoin ve Ethereum çeyrek boyunca baskı altındaydı, spot ETF'lerin piyasa değeri genel olarak geriledi, birçok pozisyon satılmadıysa bile, çeyrek sonuna kadar durum pek parlak görünmüyordu. Ama bir düşüşün gerçekten ilginç olduğu yer, net varlık değeri grafiği kendisi değil, farklı türdeki kurumların aynı geri çekilme grafiği üzerinde ne tür hamleler yaptığıdır.
2026 yılı 5 Mayıs ortalarında açıklanan en son 13F'ye kadar, piyasa artık 31 Mart 2026 tarihindeki çeyrek sonu pozisyonlarını görebiliyordu. Üniversite fonları, büyük yatırım bankaları, egemen varlık fonları, piyasa yapıcılar ve servet yönetimi kuruluşları, tamamen farklı cevaplar verdi.
Bazıları pozisyon azalttı: Önce Riski Kısma
Azaltanları görelim.
Harvard Bağış Fonu ve İlgili Mali Varlıkları Yöneten Harvard Management, bu dönemdeki en tipik örneğinden biridir. Verdiği 13F raporuna göre, IBIT (iShares Bitcoin Trust ETF) pozisyonu, 2025 Q4 sonundaki 5.353.612 hisseden 2026 Q1 sonundaki 3.044.612 hisseye, yaklaşık %43'lük bir azalma ile düştü ve buna karşılık gelen değer yaklaşık olarak 2.66 milyar ABD Dolarından 1.17 milyar ABD Dolarına geriledi.
Aynı zamanda, önceki çeyrekte hala sahip olduğu ETHA (iShares Ethereum Trust) bu çeyrekte tamamen çıktı. Bu, Harvard'ın fiyat geri çekilmesiyle sadece başa çıkmadığını, aynı zamanda Bitcoin ve Ethereum spot ETF'inin açık pozisyonunu aktif olarak daralttığını göstermektedir.
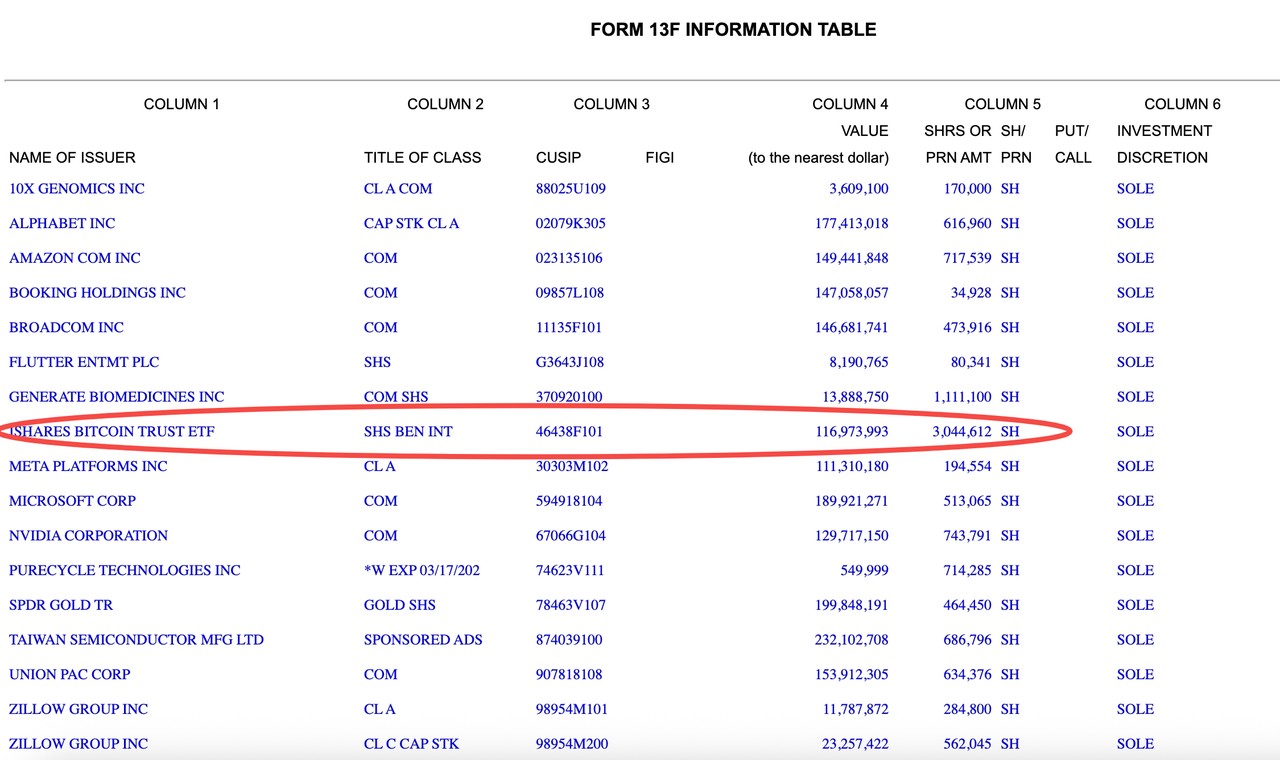
Bu pozisyon değişikliğinin başka bir anlamı da var. Harvard, genel olarak savunmaya yönelmemiş, bir kısmını tekrar AI ve hash gücü zinciri ile ilgili varlıklara yeniden dağıtmış, NVIDIA, Broadcom ve TSMC gibi varlıkları artırmıştır. Bu hamleleri bir arada göz önüne aldığınızda, bu daha çok bir "kripto azaltma, AI artırma" yapısal yeniden dengelemeye yaklaşmaktadır, genel risk azaltmadan ziyade.
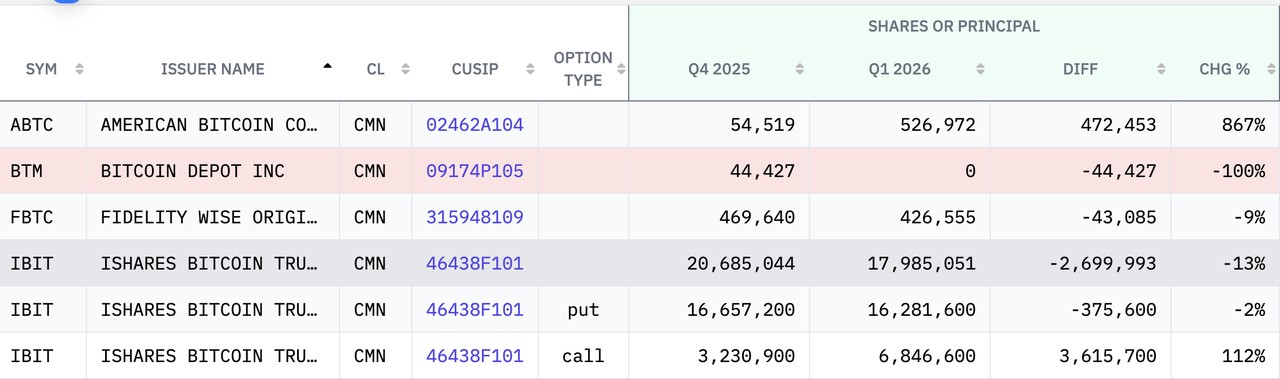
Goldman Sachs'ın stratejisi de genel olarak benzer, ancak oyun daha karmaşıktır. Son iki 13F karşılaştırmasına göre, Goldman Sachs, 2026 Q1 sonunda hala yaklaşık 690 milyon ABD Doları değerinde IBIT ve yaklaşık 25.18 milyon ABD Doları değerinde FBTC (Fidelity Wise Origin Bitcoin Fund) tutmaktadır, her ikisinde de bir miktar azalma görülmektedir. Sadece pozisyon azaltmadan ziyade, daha dikkate değer olan pozisyon yapısıdır: Goldman Sachs, IBIT'te aynı anda spot, alım opsiyonu ve satım opsiyonu tutmaktadır, bu yalnızca bir yönelimsel bahis değil, aynı zamanda açıkça bir ticaret ve korunma özelliği de taşımaktadır.
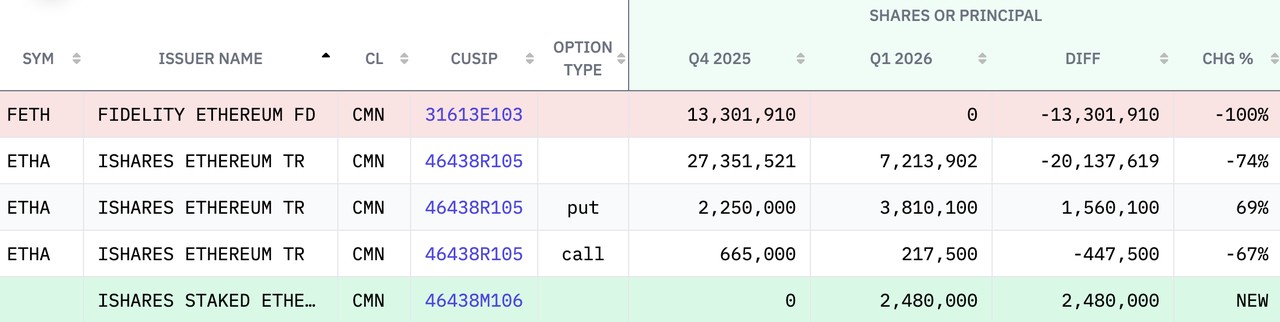
Goldman Sachs, Ethereum konusunda daha agresif bir tutum sergiliyor ve yalnızca Fidelity Ethereum Fonu'na olan pozisyonunu boşaltmakla kalmayıp (2025 yılının Q4'ünde fonun değeri 3.94 milyar ABD Doları), aynı zamanda iShares Ethereum Trust (ETHA) spot pozisyonunu büyük ölçüde azaltarak yaklaşık %74 oranında azalışla kalan pozisyonunu yaklaşık 1.14 milyar ABD Doları seviyesine düşürdü ve ayrıca 6688.5 milyon ABD Doları değerindeki iShares Staked Ethereum Trust ETF pozisyonu ekledi.
Aynı zamanda, Goldman Sachs XRP ve Solana ile ilgili tüm ETF'leri elden çıkardı. 2025 yılının Q4'ünde Bitwise, Franklin Templeton, Grayscale ve 21shares'ten gelen toplam yaklaşık 152 milyon ABD Doları değerindeki XRP ETF'lerini tutarken, aynı zamanda Grayscale, Bitwise ve Fidelity'den gelen tüm Solana ETF'lerini/Trust'ları (2025 yılının Q4'ünde değeri 1.09 milyar ABD Doları) boşalttı.
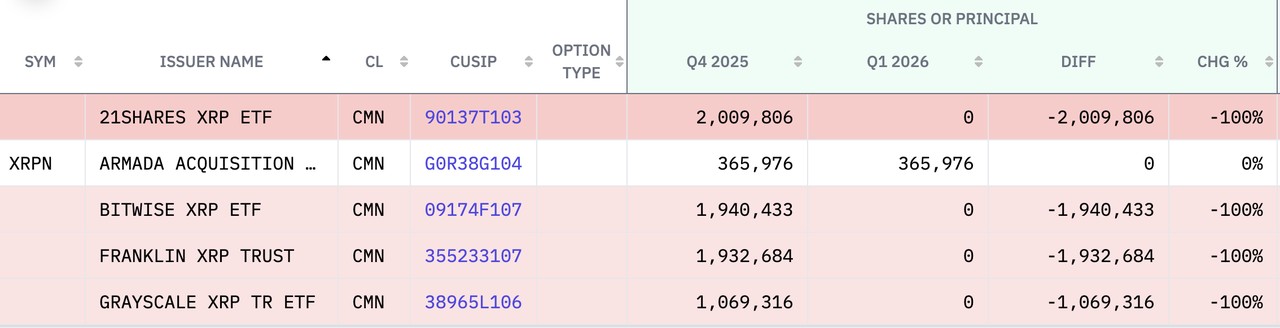
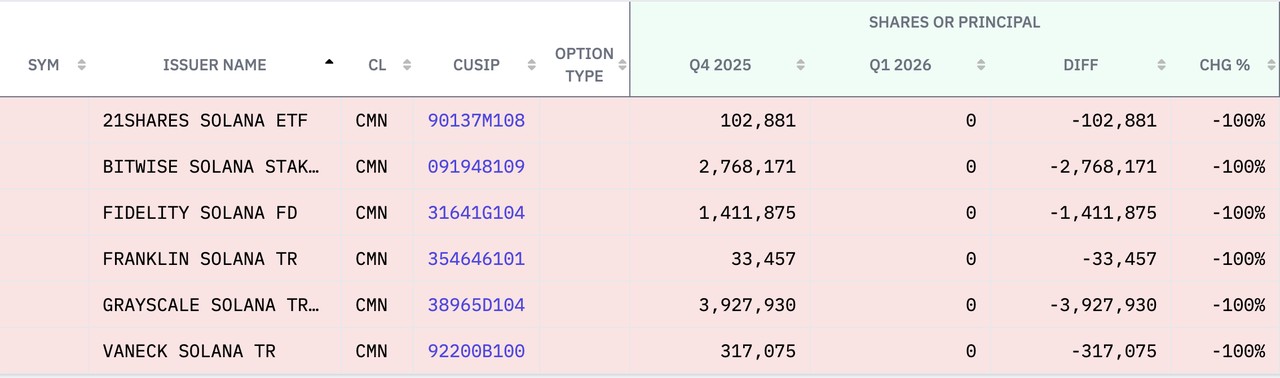
Şifreli hisse senedi tarafında, Goldman Sachs'ın Circle'daki pozisyonu %249 artarak yaklaşık 140 milyon ABD Doları seviyesine yükseldi, Galaxy Digital'deki pozisyon artışı da %205'e ulaştı (41.48 milyon ABD Doları'na). Coinbase (+65%), Robinhood (+35%) ve PayPal'daki pozisyonlar artarken; aynı dönemde Strategy ve Riot Platforms'daki pozisyonları azalttı. Genel olarak, bu daha çok "ETF riskini azaltma, seçilen hisselere yönelme" şeklinde içsel bir dönüşüm gibi görünüyor.
Hedge fonlar arasında, Millennium Management benzer sinyaller verdi. Kamuya açık verilere göre, IBIT pozisyonu 34.34 milyon hisse senedinden 19.28 milyon hisse senedine düşürülerek yaklaşık %43.8 azaldı; aynı zamanda ETHA pozisyonu da aynı oranda azaldı (%34.3 azalma), bu da Bitcoin ve Ethereum spot ETF'lerine net bir şekilde azaltma yaptığını gösteriyor.
Londra merkezli hedge fon yönetim şirketi Capula Management Ltd (Capula Investment Management Ltd) ise daha ileri gitti, 30 Aralık 2025 tarihine kadar sahip olduğu 470 milyon ABD Doları değerindeki IBIT, 160 milyon ABD Doları değerindeki FBTC, 207 milyon ABD Doları değerindeki ETHA ve 61.43 milyon ABD Doları değerindeki FETH'i gösteren, ancak en son 13F bildirimine göre bu ETF'leri tamamen boşalttığını gösteren bir rapor yayınladı. Aynı zamanda, Capula Management Ltd, Coinbase'i tamamen boşalttı (küçük bir opsiyon pozisyonu hariç).
Hold Your Horses: A Standing By Strategy
The second type is the stander-by.
Brown University's IBIT position remains at 212,500 shares with no changes. Based on disclosed market value, this position decreased from around $10.55 million at the end of 2025 to around $8.16 million at the end of the first quarter of 2026. These types of university funds do not directly convert a quarter's price fluctuation into trading instructions but instead emphasize portfolio discipline and long-term allocation rhythm.
Dartmouth College's handling of crypto assets in the first quarter of 2026 was more like a mild scaling up rather than a radical reshuffle. Based on its comparison with the previous quarter's 13F, the college continued to hold its existing Bitcoin ETF base position, with the IBIT shareholding quantity remaining almost unchanged. However, due to the first-quarter price pullback, the book value dropped from over $10 million to around $7.7 million;
The Ethereum exposure underwent a product switch, replacing the original Grayscale Ethereum Mini Trust with the staking attribute-containing Grayscale Ethereum Staking ETF, holding around 178,100 shares; at the same time, a new Bitwise Solana Staking ETF position was established, holding around 304,803 shares, with a book value of approximately $3.3 million.
Another Playbook: Buying the Dip
The third type is the contrarian buyer.
Abu Dhabi Sovereign Fund Mubadala is one of the most prominent names. Its IBIT holdings increased from 12,702,323 shares to 14,721,917 shares, a growth of around 15.9%. However, even with the increase in the number of shares, the end-of-quarter holding value still dropped from around $631 million to about $566 million. These numbers vividly illustrate the issue. Adding positions does not automatically lead to profits, especially when the market is still in a downturn channel. Addition first brings a larger exposure, and potential future higher elasticity comes second.
JPMorgan's actions can also be understood in this logic. The latest 13F data shows that JPMorgan increased its IBIT position from around 3.028 million shares to about 8.3 million shares, a 174% increase, while also increasing exposure to some FBTC, BITB, and Ethereum ETFs.
Hisse senedi değişikliğinden bakıldığında, açıkça daha olumlu hale geldi; ancak bu, bu dalgalanma döneminde aşırı getiriyi kilitlemiş olduğu anlamına gelmez. Büyük bankalar için, ETF pozisyonunu artırmak genellikle ürün yelpazesini genişletme, müşteri konfigürasyonunu karşılama, likiditeyi dengeleme ve defter riskini yönetme amacına hizmet eder, yalnızca tek yönlü bir uzun pozisyon değildir.
Wells Fargo bankasının pozisyon değişiklikleri de ayrı bir incelemeye değer. Önce ve sonra karşılaştırıldığında, bu banka IBIT ana pozisyonunu korurken aynı zamanda BITB ve Grayscale Bitcoin Mini Trust gibi ürünlerin konfigürasyonunu artırmıştır.
Daha da dikkat çekici olanı, Ethereum ETF'sine belirgin şekilde yatırım yapmış olmalarıdır, ETHA pozisyonu yaklaşık 672.600 hisseyken 1.100.000 hisseye kadar yükselmiştir ve ETHW pozisyonu da aynı şekilde artmıştır. Yani, Wells Fargo'nun uyguladığı strateji, "Bitcoin ana pozisyonunu koru, Ethereum ağırlığını yükselt" şeklindedir.
Liquidity Provider Jane Street ise başka bir tipik tarz sergilemektedir. İki dönemlik 13F karşılaştırmasına göre, birinci çeyrekte Bitcoin spot ETF maruziyetini önemli ölçüde azaltmış, IBIT pozisyonu yaklaşık 20.300.000'den 5.900.000 hisseye düşmüş, FBTC de belirgin biçimde azalmıştır; ancak aynı zamanda, Ethereum ETF maruziyetini yaklaşık 82.000.000 dolar artırmıştır.
Kripto hisseler açısından, Jane Street Galaxy Digital (%8746), Circle (%1162) ve Coinbase (%14), BitMine (%47) gibi varlıklara yatırım yapmıştır. Bu tür bir kombinasyon, daha çok tipik bir işlem tipi yeniden dengeleme gibi görünmektedir: Bitcoin ETF'yi azalt, Ethereum ETF'yi artır, aynı anda hisse senedine yönelerek daha yüksek esneklik ara.
Bitcoin, Ethereum ve Solana, kurumlar daha ince risk sıralaması yapıyor
Bu 13F dönemi ayrıca ayrı bir şekilde ele alınmaya değer bir sinyal daha sunmaktadır: Kurumların BTC ETF'leri, ETH ETF'leri ve hatta Solana ETF'lerine olan tutumları artık birbirinden farklılaşmıştır. Şimdi daha dikkate değer olan soru şudur: Kurumlar hangi kripto varlığını ana pozisyonda tutmaya karar verdi, hangisini esneklik pozisyonuna koydu ve hangisini tamamen çıkardı.
Harvard Management örneğinde olduğu gibi, IBIT'yi azaltırken aynı anda ETHA'dan tamamen çıkması, daha çok bir risk sıralamasına benzmektedir. Bitcoin ETF hala daha çekirdek bir konumu sürdürürken, Ethereum ETF kombinasyon yeniden dengelemede öncelikle kesilmiştir.
Goldman Sachs' approach also illustrates that large financial institutions are taking this sorting system to the next level. It maintained a significant Bitcoin ETF exposure in the first quarter but significantly reduced its exposure to Ethereum-related products, while virtually clearing out XRP and Solana-related ETFs.
Put together, Goldman Sachs is re-concentrating its positions on the layer of assets it considers to be the most liquid, easily hedged, and most easily incorporated into institutional risk models. Bitcoin here is more like a "core position," Ethereum belongs to a compressible position, and products like Solana and XRP are closer to the experimental edge position, which tends to be the first to be cut off when market volatility increases.
On the other hand, UBS and Dartmouth College have shown completely different answers. UBS actively increased the weight of its Ethereum ETF, indicating that within its framework, Ethereum is more of a secondary position worth increasing allocation during pullbacks to seek resilience.
Dartmouth College's strategy is more representative: it did not touch its Bitcoin ETF base position but added elasticity to Solana-related ETFs, especially those with staking attributes.
13F Provided a Snapshot to the Market, but It Also Left Blank Spaces
This is also the most critical point to exercise restraint when looking at institutional holdings.
13F allows outsiders to see how mainstream institutions are allocating to crypto ETFs in a consistent manner. However, it also has very clear boundaries. Firstly, it has a time lag. What investors see in May is just a snapshot of institutions on March 31st at the end of the quarter. If there have been significant reallocations in the second quarter, the form will not show this in advance.
Secondly, 13F only displays holdings, not the actual purchase cost. If the value of an institution's holdings decreases in one quarter, it does not necessarily mean it is at a loss overall because it may have bought in at an earlier position or may have sold off and reacquired during the quarter.
Furthermore, for institutions like Goldman Sachs, there may often be additional positions beyond spot ETFs, such as options, hedges, and market-making related positions. Just looking at the table can easily misinterpret trading behavior as a long-term position.
But precisely because it is incomplete, 13F is more like a window to observe institutional sentiment rather than a conclusive table.
By watching Abu Dhabi's sovereign wealth fund Mubadala increase holdings and see a drop in book value, we can see the patience of sovereign funds; seeing Brown University stay put and withstand pullbacks shows long-term allocation discipline; watching Harvard University reduce Bitcoin exposure and exit Ethereum ETF, we can see the real sensitivity of university endowments to volatility; observing JPMorgan Chase, UBS, and Jane Street continue to adjust exposure in some products, we can see that Wall Street still considers crypto ETFs as a category that needs to be continuously shelved and repriced.
Orijinal Makale Bağlantısı
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia






