Wall Street'ın en sonki NACHO işlemi nedir?

Wall Street'de, "TACO İşlemi" modası geçmiş durumda, şimdi herkes yeni bir işlem modeli olan "NACHO"yu tartışmaya başladı.
28 Şubat'tan bu yana İran'a yapılan hava saldırısından bu yana, Hürmüz Boğazı hala kapalı. Şu anda, petrol fiyatları savaş öncesi seviyenin %50 üzerine çıktı, Fed'in 2026 yılı faiz indirimi beklentisi savaş öncesi 2 kezden şu anki 0 kez seviyesine geriledi. Ancak aynı zamanda, S&P 500 tarihi zirvelerine ulaştı, 2024 yılından bu yana devam eden en uzun 6 haftalık artış serisini yaşadı.
Wall Street, bu görünüşte çelişkili piyasa durumuna "NACHO" adını verdi, tam adı "Not A Chance Hormuz Opens" yani Hürmüz Boğazı'nın hiçbir şekilde açılmayacağına dair bir ifade. Bu, TACO'nun (Trump Always Chickens Out, yani Trump her zaman kaçar) zıttı versiyonudur. TACO, "insanların kaçacağına" ve Trump'ın kritik anlarda geri adım atacağına bahse girer. NACHO ise, "olayların duracağına" ve bu sefer Hürmüz Boğazı'nın bir Truth Social gönderisi ile tekrar açılamayacağına bahse girer.
eToro Piyasa Analisti Zavier Wong, bu geçiş sürecini şu şekilde açıklıyor: "Krize yönelik çoğu zaman, her ateşkes haberi petrol fiyatlarının sert düşüşüne neden olur, tüccarlar sürekli olarak asla gerçekleşmeyecek bir çözüm için bahse girer. NACHO, yüksek petrol fiyatının geçici bir şok olmadığını, ancak mevcut piyasa koşullarının bir yansıması olduğunu kabul etmek anlamına gelir."
Nisan'ın İlk Haftasındaki İki Keskin Artış
23 Mart, TACO modelinin boşa çıktığı kritik bir noktaydı. Trump o sabah Truth Social'da İran ile "çok iyi ve yapıcı görüşmeler" yaptığını duyurarak, Pentagon'a İran'ın enerji tesislerine saldırıları 5 gün askıya almasını emretti. S&P 500 vadeli işlemleri, birkaç dakika içinde dip noktadan yaklaşık %4 yükselerek anlık olarak 1.7 trilyon dolarlık bir piyasa değeri kazandırdı. Brent petrol, 109 dolardan 92 dolara geriledi.
Sonra İran resmi olarak görüşmenin varlığını reddetti. İran devlet medyasına göre, bir "yüksek güvenlik yetkilisi" bu manipülasyonun pazarı etkilemek için bir taktik olduğunu ve görüşmenin hiç yaşanmadığını iddia etti. Bu artış, iki saat içinde yarı yarıya azaldı, S&P 500 kapanışta yalnızca +1.15%, Brent ise 99.94 dolara yükseldi.
Bu, son 14 ay içinde ilk kez, Trump'ın "geri adım"ının artık piyasayı etkilemediği bir durumdu. Nedeni karmaşık değil, TACO modeline göre geri adım tek taraflıydı, bir gönderi her şeyi değiştirebilirdi. 23 Mart'taki geri adım İran'ın işbirliğini gerektiriyordu. Rakip uygun şekilde yanıtlamadığında, geri adım bir yalana dönüşüyordu.
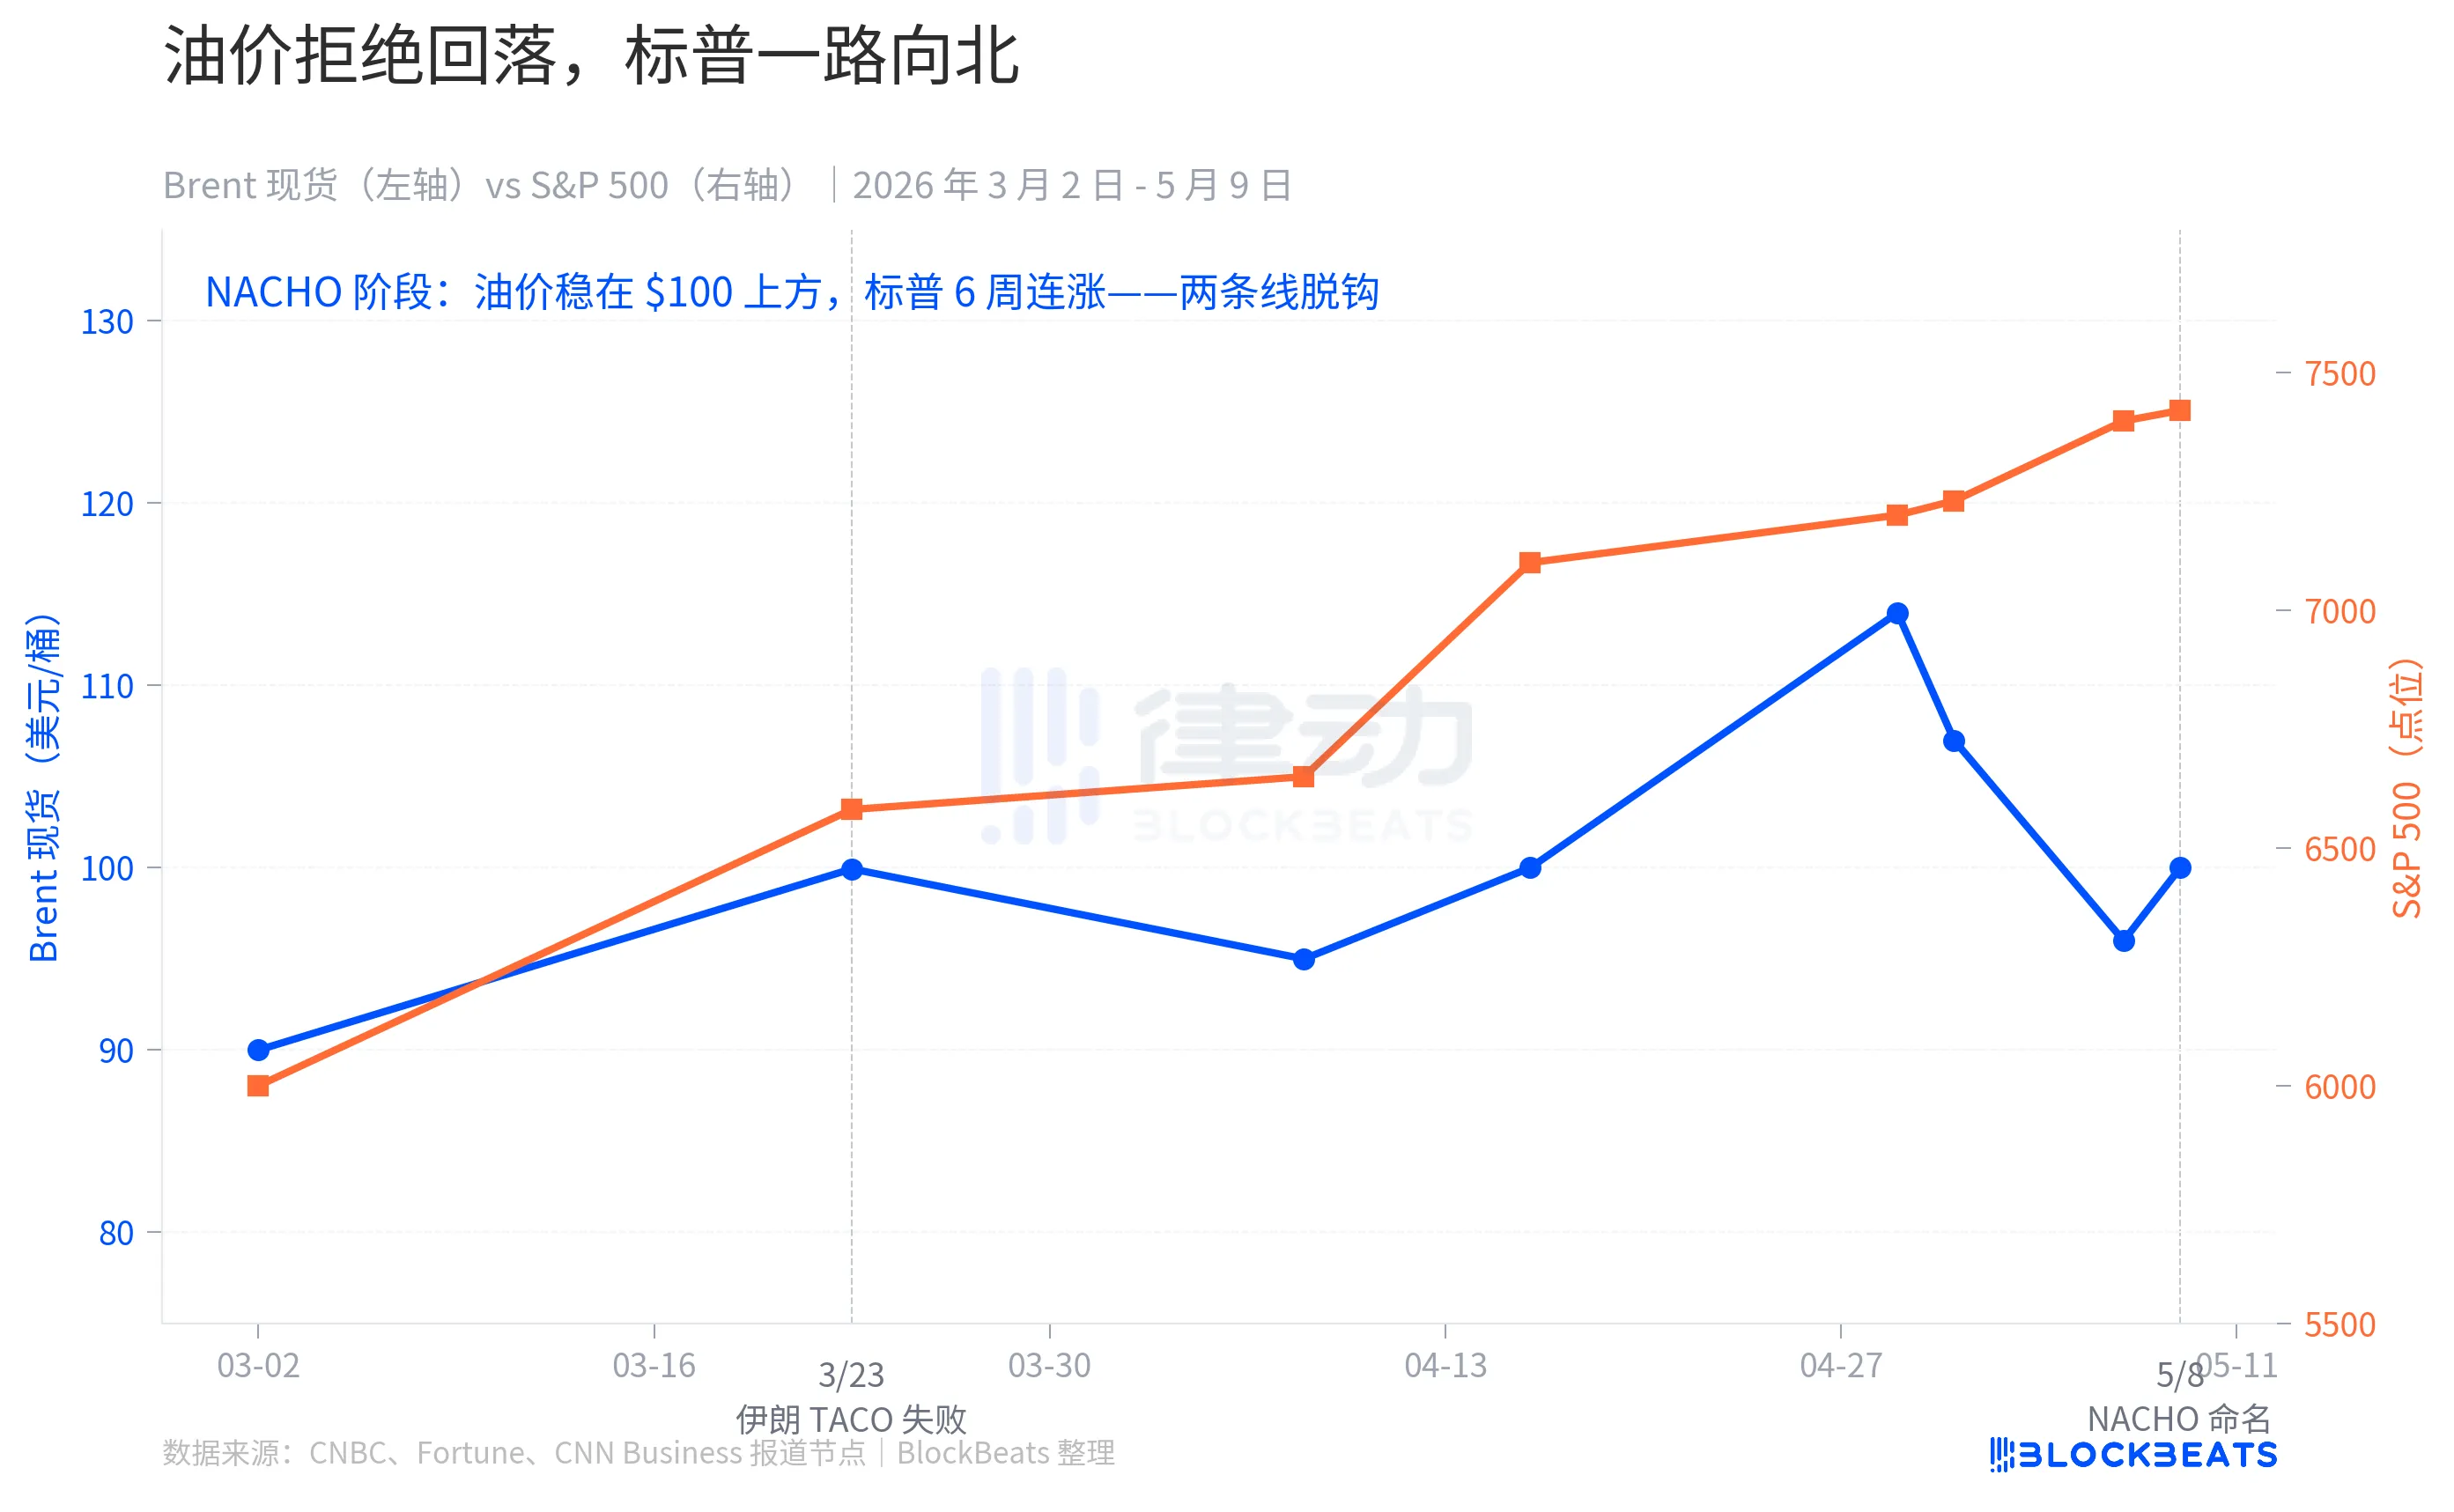
O günden itibaren, piyasa davranışı kökten değişti. Brent petrol, sonraki 6 hafta boyunca hiçbir zaman savaş öncesi 67 dolar seviyesine gerilemedi, Mayıs ayı ortalaması hala 109.57 dolar olarak korundu. Bu süreçte, 7-8 Nisan'da ABD-İran ateşkes anlaşması, 17 Nisan'da petrol fiyatlarının "savaşın başlangıç seviyesi"ne geri dönmesi, 7 Mayıs'ta ABD-İran'a yakın olduklarına dair haberlerin ortaya çıkması gibi olaylar yaşandı, her "ateşkes manşeti" petrol fiyatını referans seviyesine geri döndüremedi.
Ancak S&P sürekli yükseldi. Nisan ayında %10 değer kazanarak, 2020 Kasım'ından beri en güçlü ayı geçirdi ve 7 tane tarihsel en yüksek seviyeyi rekorladı. 1 Mayıs'ta 7,230 puanı geçti, 7 Mayıs'ta kapanış 7,398 puandı.
İki grafik çizgisi Nisan ayının başında tamamen ayrıldı. TACO döneminde aynı yönde hareket ediyorlardı, petrol fiyatı düştüğünde tehdit oluşturuyor, S&P düştüğünde geri çekiliyorlardı, petrol fiyatı yükseldiğinde S&P de yükseliyordu. Ancak NACHO döneminde, bu iki çizgi farklı dilleri temsil ediyordu, petrol fiyatı "Hürmüz Boğazı sona erdi" derken, S&P "Beni ilgilendirmiyor" diyordu.
Üç Piyasa, Üç Tepki
NACHO, laf olsun diye değil, üç bağımsız türev piyasasının gerçek parayla aynı bahise girdiği bir durumu ifade eder.
İlk katman sigortadır. Strauss Center'ın tarihî verilerine göre, Hürmüz Boğazı Savaşı prim oranları, 2003 yılında ABD'nin Irak'ı işgal ettiği sırada gemi değerinin %3.5'ine kadar yükseldi, 1984 yılında İran-Irak Savaşı "Tanker Savaşı" zirvedeyken Yanbu Pride petrol tankeri saldırısından sonra %7.5'e ulaştı. Bu kriz öncesi taban çizgisi 0.125% ile 0.25% arasındaydı. Ancak Mayıs ayının başında, bu oran artık %1 aralığına gelmiş durumda, bazı türler %3 ila %8'e kadar fırlamış durumda.
Bir tek Büyük Ölçekli Petrol Tankeri'nin (VLCC) bir kez Hürmüz Boğazı'ndan geçiş sigorta maliyetini hesapladığınızda, maliyet savaş öncesi yaklaşık 250,000 dolar civarındayken şu anda 800,000 ila 8,000,000 dolar arasında. Sigorta şirketlerinin işi riski fiyatlandırmaktır, bu katmanın temel varsayımının anlamı, sigorta şirketlerinin poliçe vermediği durumda, gemi sahiplerinin sigortasız geçiş riskini üstlenmeyecek olması, boğazın "fiilen açık" olması ile "hukuken geçişe izin verilmesi" arasında fark vardır.
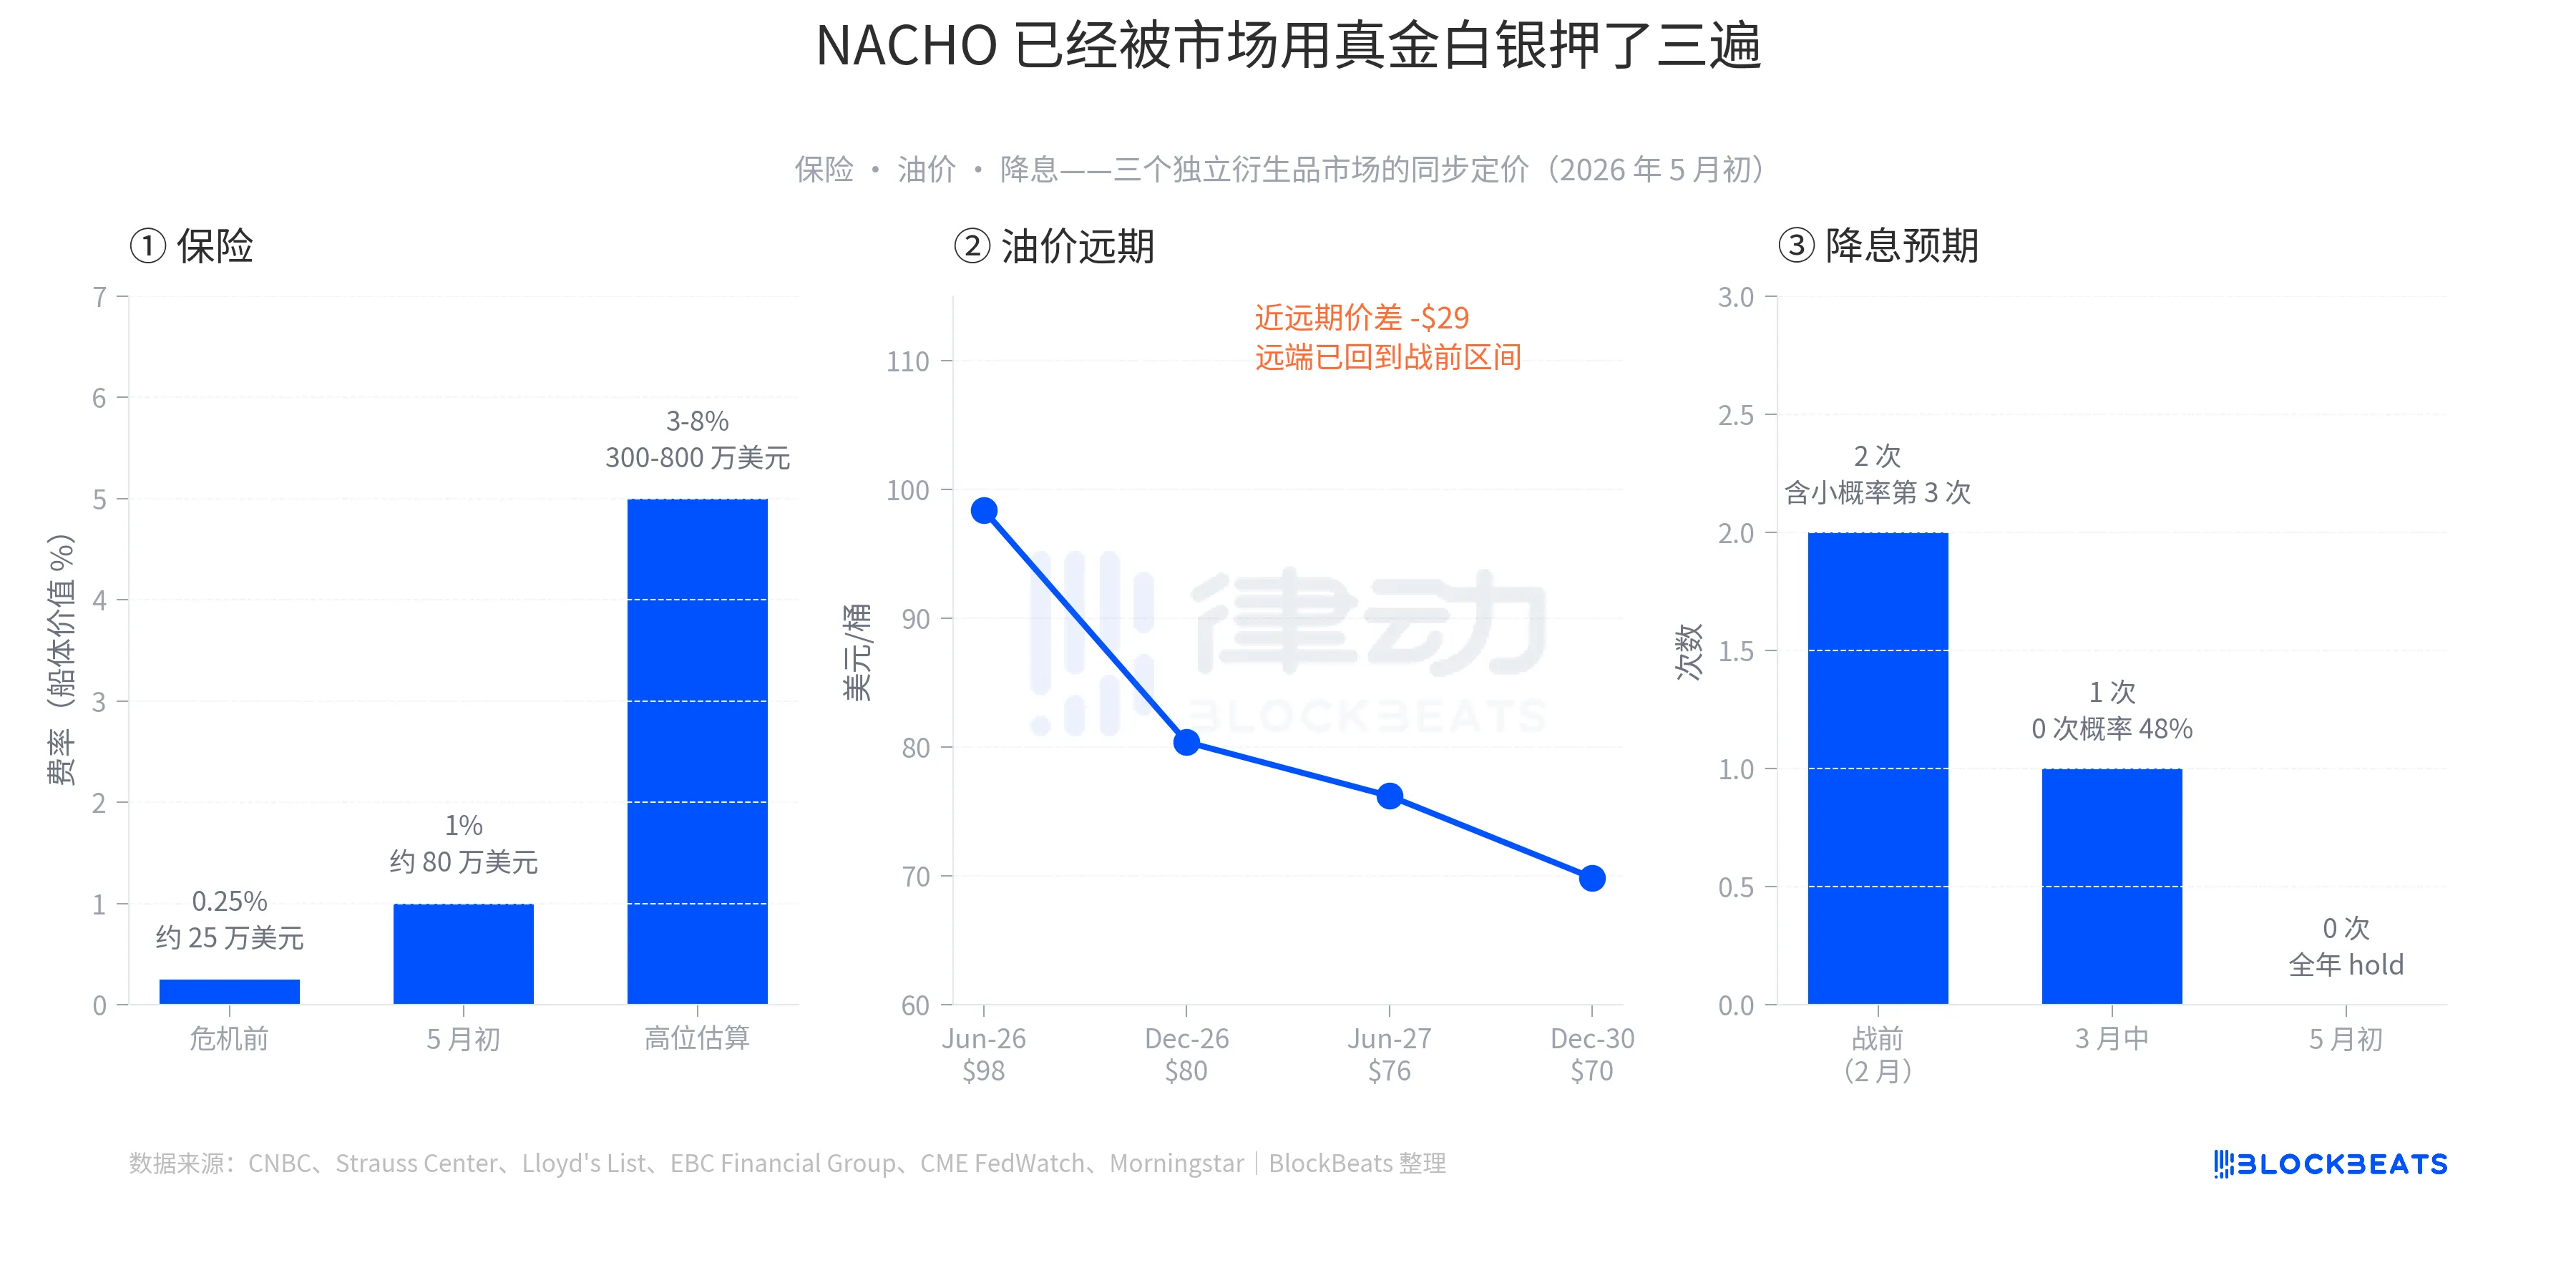
İkinci katman ise petrol fiyatıdır. Mayıs ayının başında, Brent Haziran-26 kontratı 98.41 dolar olarak raporlandı, Aralık-26 ise 80.39 dolardı, Haziran-27 ise 76.20 dolar, Aralık-30 ise 69.85 dolardı. Yakın vadeli fiyat ile Aralık-30 fiyatı arasındaki fark yaklaşık 28.5 dolar olup, son 5 yılın en dik ters geçiş (yakın yüksek, uzak düşük) yapılarından biridir. Bu eğri, çok belirli bir hikaye anlatıyor, piyasa anlık sıkışıklığın olduğunu ancak sonunda rahatlayacağını, uzak vadeli fiyatın savaş öncesi 60 ila 70 dolar aralığına döneceğini düşünüyor. Başka bir deyişle, yüksek petrol fiyatı son durak değil, sınırlı bir pencere. Ancak bu pencere o kadar uzun ki, tüccarların birdenbire biteceğine bahse girmemesini sağlıyor.
Üçüncü katman faiz indirimi. Şubat 2026'nın başlarında, piyasa Fed'in yıl boyunca faiz indirimine 2 kez gideceğini ve düşük olasılıkla 3. bir indirim yapacağını bekliyordu. Petrol fiyatları mart ayında yükseldikten sonra bir faiz indirimine baskı uygulayarak, faiz indirimi olasılığı 1 kez, faiz indirimi olmayacağı olasılığı ise 48%'e düştü. Fed, 29 Nisan'da faiz oranını %3.50 ile %3.75 aralığında tutarken, 6 Mayıs'ta CME FedWatch, Haziran toplantısının devam etme olasılığının %70 olduğunu gösterdi. 2026 yılı için piyasa artık fiyatlandırılmış olarak hiçbir faiz indiriminin olmayacağını belirlemiştir. Hedge fon efsanesi Paul Tudor Jones, hatta CNBC'nin 7 Mayıs'taki röportajında "Powell'ın Fed'i faiz indirmesi için hiçbir şansı yok" dedi.
Üç katman da türev ürün piyasasında iz bıraktı, bu bir anlatı değil, gerçek altın.
Bölünmüş Piyasa
NACHO'nun gözden kaçan ikinci ayrıntısı, piyasanın içinde zaten ayrışmış fiyatlandırma yaptığıdır.
7 Mayıs kapanışına kadar, enerji sektörü ETF'si (XLE, State Street'e ait Enerji Seçim ETF) yılbaşından beri %31.63 artarak, 2026 yılında yükselen tek büyük sektör oldu. Aynı dönemde S&P 500 yaklaşık %24 arttı. Taşımacılık sektörü ETF'si (IYT, iShares ABD Taşımacılık Fonu) ise yıl başından beri yalnızca %8.79 artarken, endeksi %15'in üzerinde geride bıraktı.
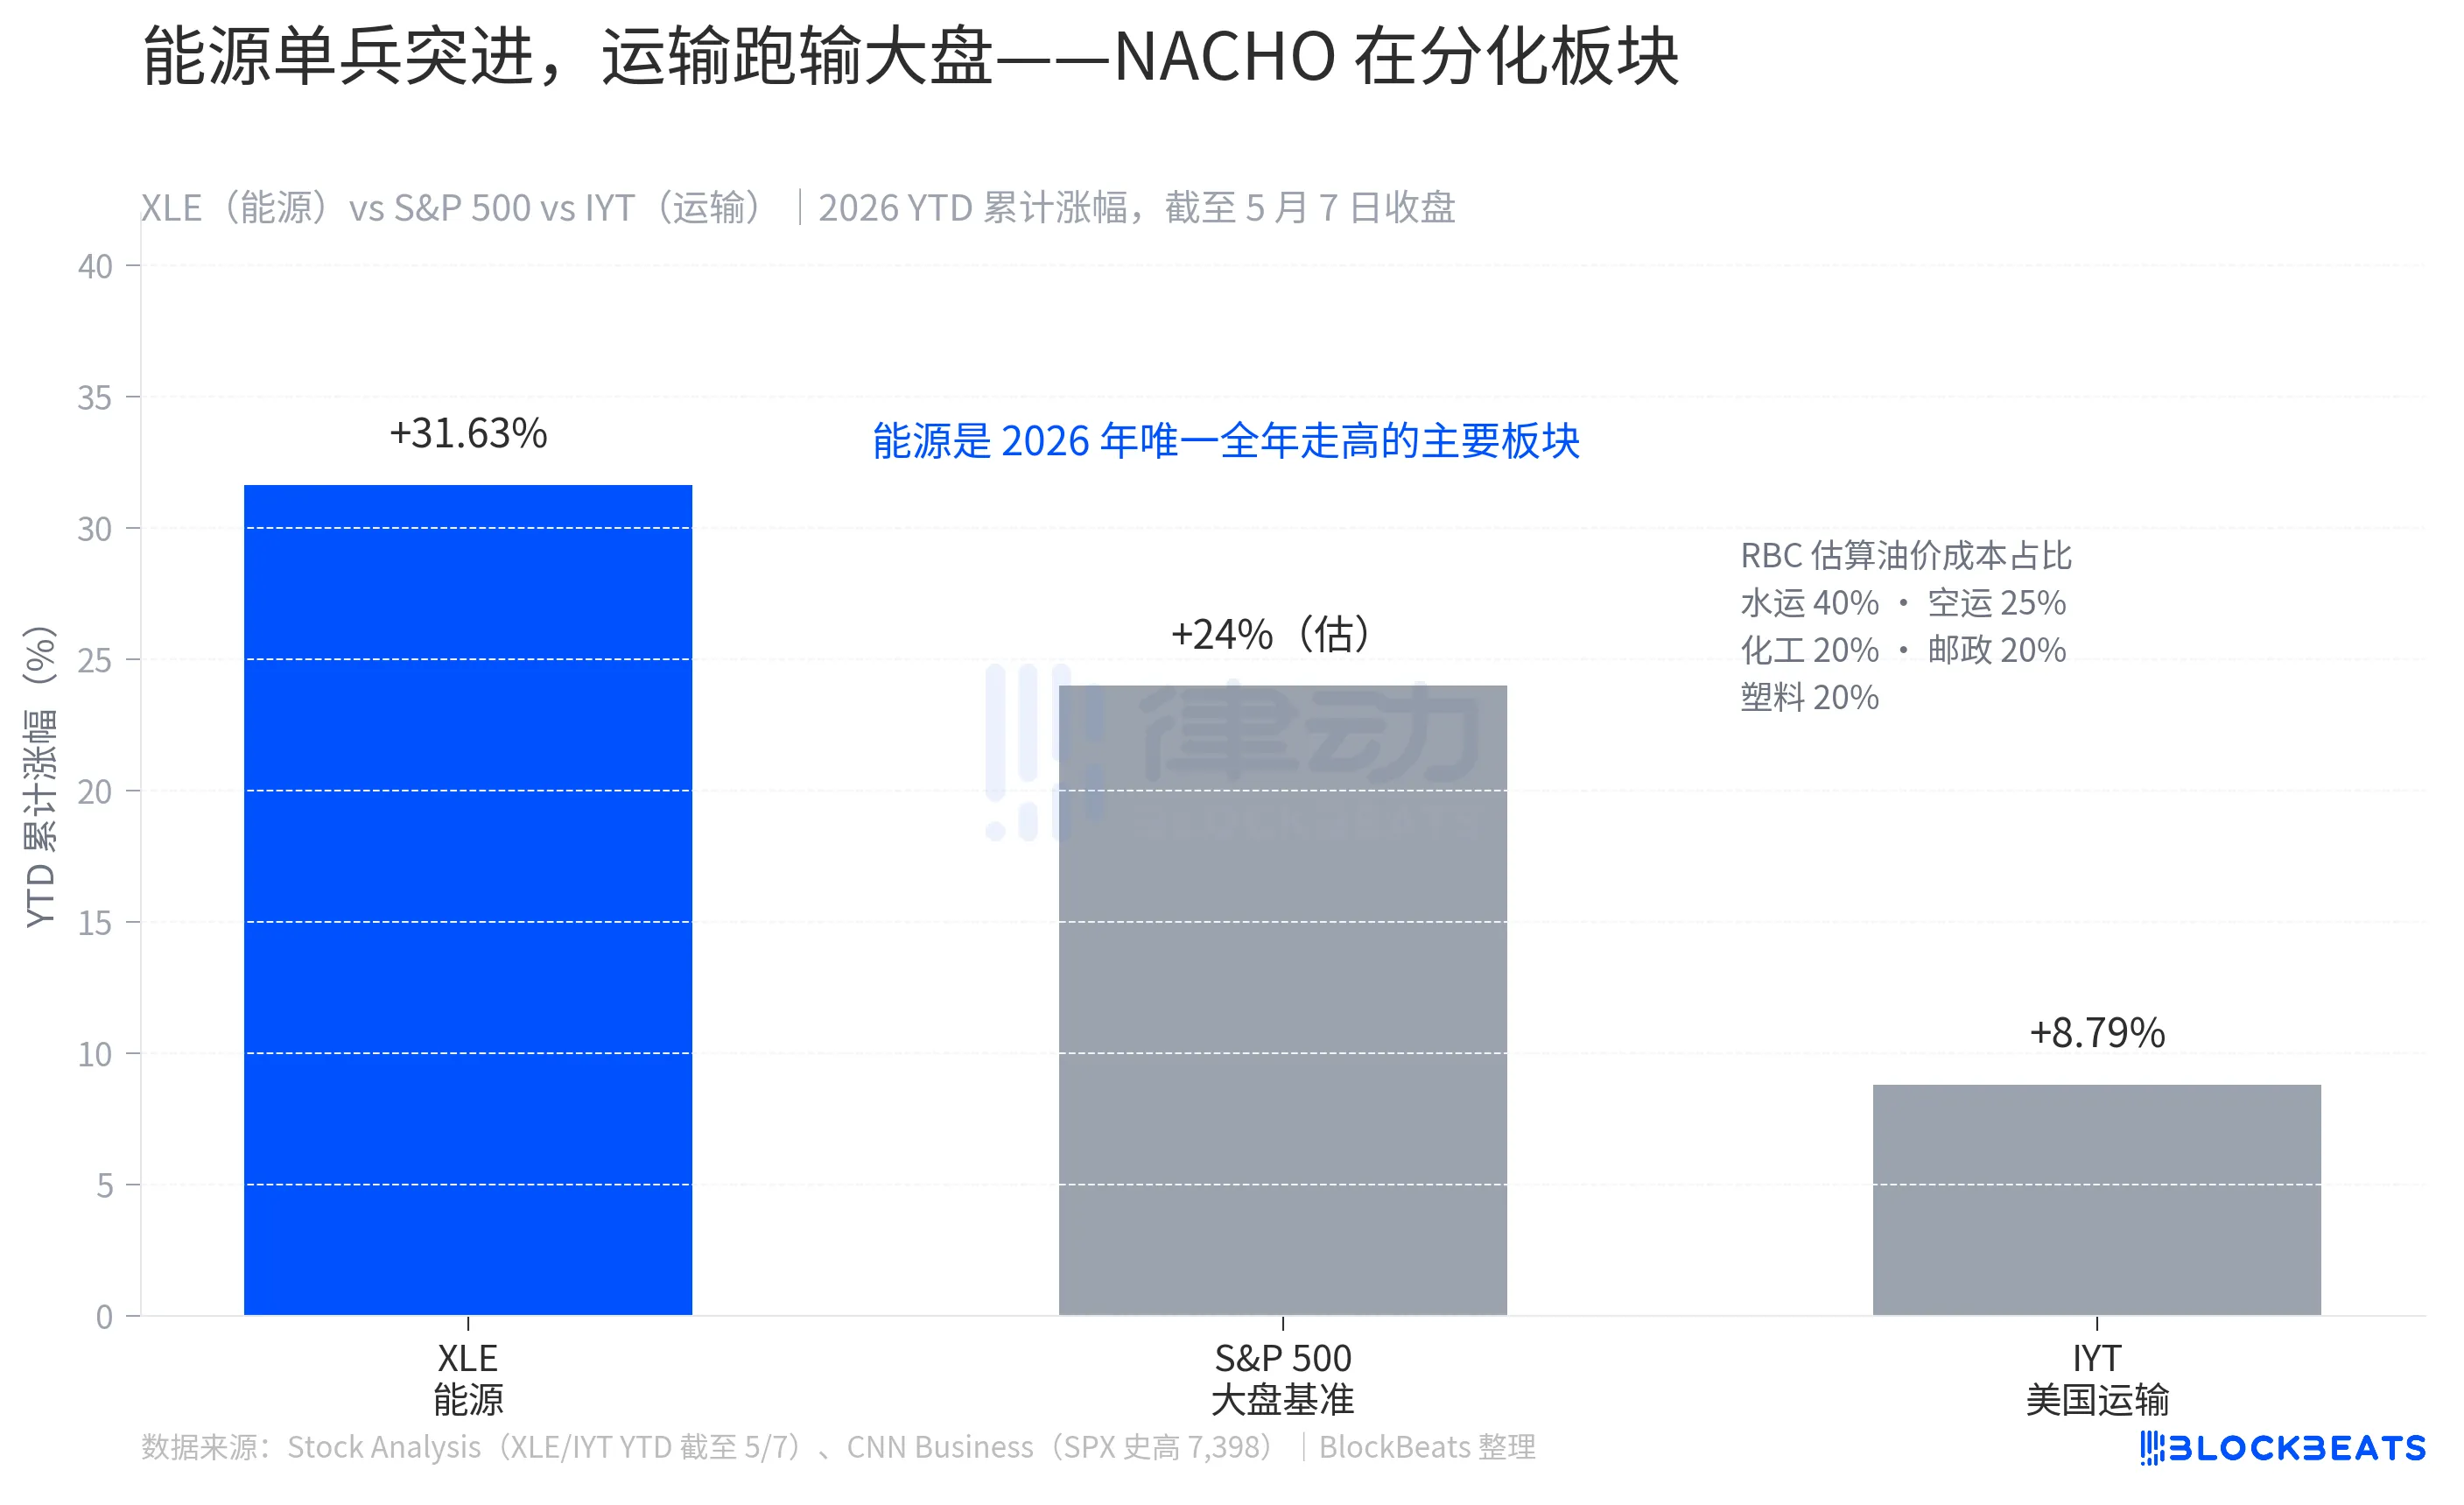
Bu fark tesadüfi değil. Kanada Kraliyet Bankası Capital Markets'ın tahminlerine göre, deniz taşımacılığı sektörünün işletme maliyetinin %40'ı yakıt, hava taşımacılığı ise %25'tir, kimyasal, posta kuryesi, lastik ve plastik ise sırasıyla %20'dir. İşletme maliyet tablonuzda yakıtın büyük bir kısmıysa, NACHO doğrudan yüzünüze çarpacak demektir.
XLE'nin %31.63'ü kısa vadeli tepki değil, bu 8 haftalık sürekli kazançlı performansın sonucudur. IYT'nin %8.79'u zayıflıktan kaynaklanmaz, ancak bu, endekse ayak uydururken petrol fiyatından gelen kazancın bir kısmının alındığı anlamına gelir. Piyasa, NACHO'nun nasıl fiyatlandırma yaptığını okuyucuya net bir şekilde gösterdi, taşımacılık ETF'sinin endekse göre geri kalanını ne kadar geride bıraktığına bakarak bu oranı hesaplamak mümkündür.
Ancak NACHO'nun süresiz bir bahis olmadığını, çok belirli bir son tarihi olduğunu unutmamalıyız, 1 Haziran.
Morgan Stanley Commodities Research takımının tahminlerine göre, 2026'nın başında küresel ticari ham petrol stokları yaklaşık 8.4 milyar varilken, bunların yaklaşık 800 milyon varili "gerçekte hareket ettirilebilir" durumda, geri kalanı boru hattı doldurmaları, tank taban stokları, minimum terminal rezervleri gibi sistemlerin günlük işleyişi sürdürebilecek şekilde ayrılmıştır. Şu ana kadar bu krizde yaklaşık olarak 280 milyon varil hareket ettirildi, şu anda kullanılabilir kalan stok miktarı yaklaşık 520 milyon varil. Morgan Stanley'in tam ifadesi şöyledir, "Ticari stokların 1 Haziran'da işletme baskı seviyesine ulaşması bekleniyor".
「İşletme Baskı Seviyesi」 fiziksel bir kavramdır. JPMorgan'ın açıklamasına göre, 「Sistem petrol tükenmesinden çökmeyecek, yeterli iş yükü dolaşım ağından kaybolursa çökecektir.」 Bu çizgiyi aştığınızda, işletmeler ve hükümetlerin yapabileceği tek şey, ya elinde tutması gereken en düşük stoku sıkmak (bu, altyapıyı kendisi için tehlikeye atabilir), ya da yeni arzı beklemektir. Eğer Haziran'a kadar Hürmüz boğazı açılmazsa, OECD ticari stokları sözde 「işletme tabanına」 düşebilir. Fortune'a göre, Avrupa'nın havacılık yakıt stoklarının Haziran ayında 23 günlük arz eşiğinin altına düşmesi bekleniyor, bu da sektörün kritik uyarı çizgisidir.
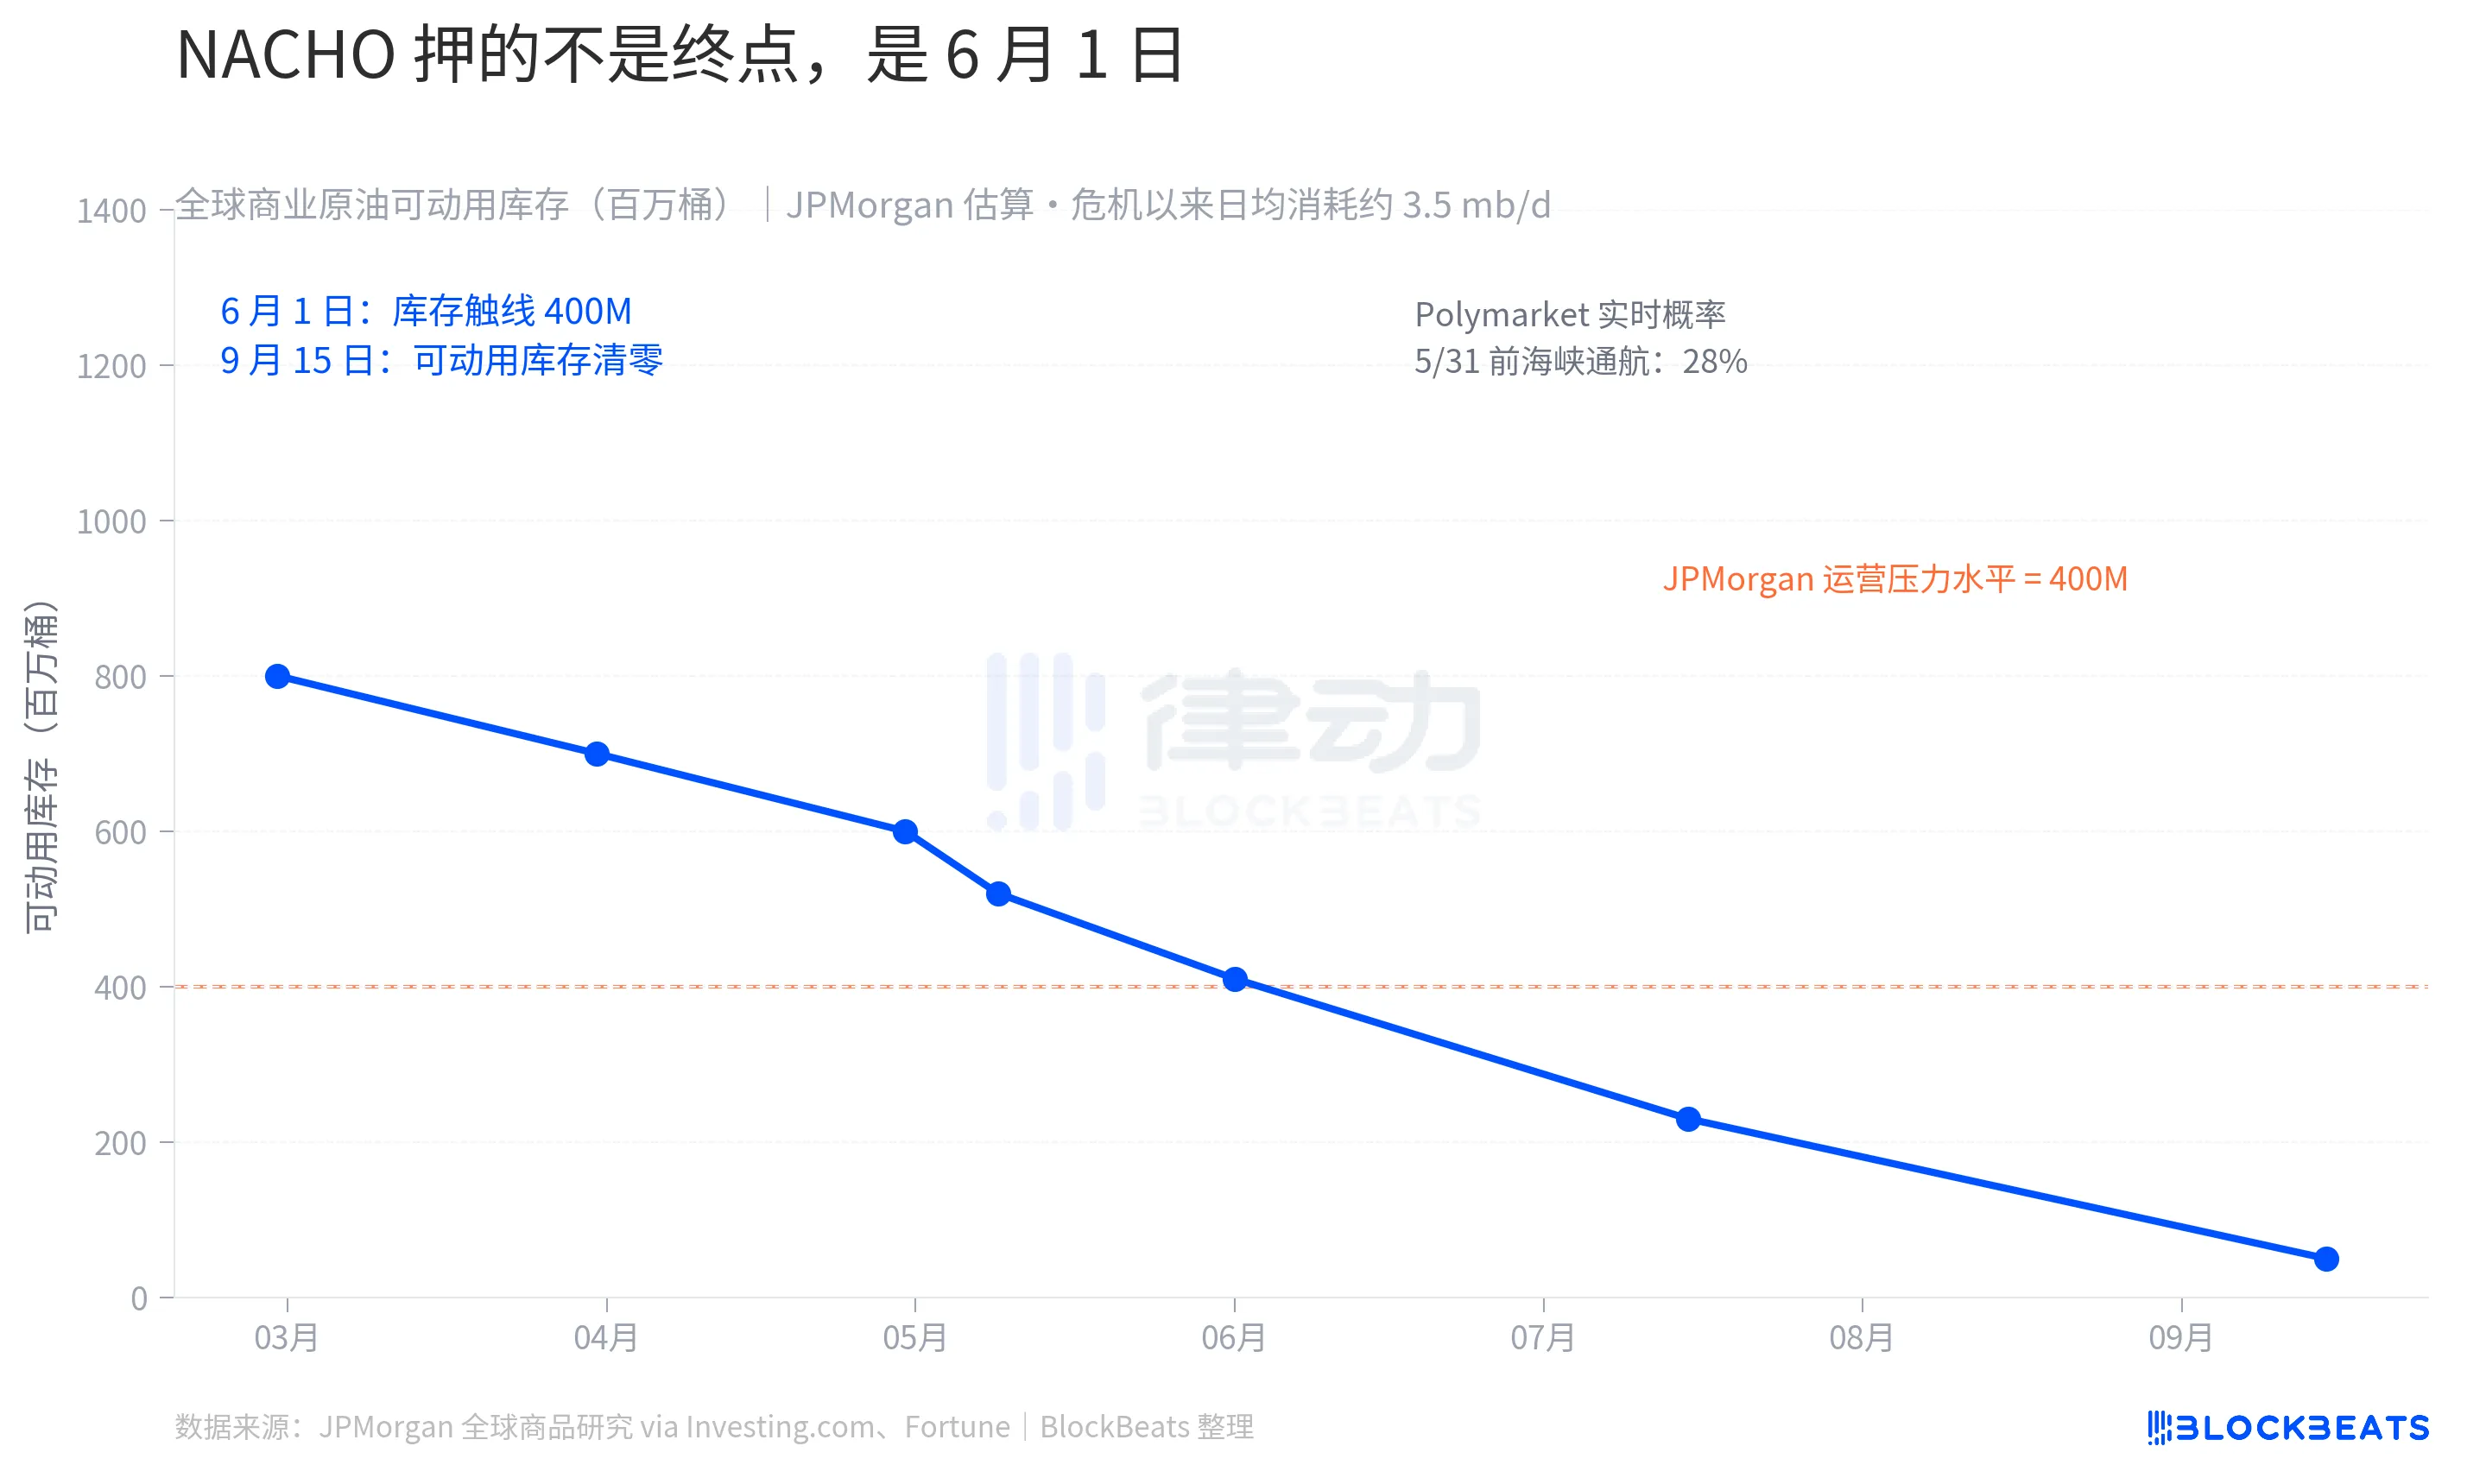
Piyasanın tahmin oranları fiziksel saatinizle senkronize olmuştur. Polymarket'in 9 Mayıs tarihli verilerine göre, 「Hürmüz Boğazı'nın 31 Mayıs'a kadar normal seyrinde olacağı」 olasılığı %28, 15 Mayıs'a kadar olasılık ise sadece %2. Bu piyasada 9.92 milyon dolarlık aktif pozisyon, NACHO'nun en azından Mayıs ayında başarısız olmayacağına bahis yapmaktadır.
Piyasa artık Trump'ın bir sonraki Truth Social gönderisi üzerinde işlem görmüyor, Hürmüz Boğazı'nın Haziran başı stok verileri üzerinde işlem yapıyor.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler