Ham Petrol Vadeli İşlem Sözleşmeleri Arasında Ters Fiyatlamaya (倒挂) Bakıldığında, Piyasa Birleşik Arap Emirlikleri'nin OPEC'ten Ayrılmasına Nasıl Fiyat Biçiyor?

28 Nisan'da Birleşik Arap Emirlikleri, OPEC ve OPEC+'dan çekildiğini duyurdu, 1 Mayıs'ta yürürlüğe girdi ve yaklaşık 60 yıllık üyelik sürecini sonlandırdı. O gün Brent Haziran vadelisi bir varil başına 1.11 dolar artarak 109.34 dolara yükseldi. Bu şu anda finans medyasında görülen bir hikaye. Ancak Brent Temmuz vadelisi sadece 1.08 dolar yükseldi, 102.77 dolara gelerek Haziran vadelisine göre 6.57 dolar daha ucuz oldu. Bu iki rakam bir arada, başka bir hikayeyi anlatıyor.
Birleşik Arap Emirlikleri, OPEC'in Suudi Arabistan ve Irak'tan sonraki üçüncü büyük petrol üreticisidir. Şu anda OPEC içindeki konumu her zaman zor olmuştur, üretim kapasitesi kotasını güncelleme hızından daha hızlı genişlemiştir ve 2023 yılında kota karşısında memnuniyetsizliği nedeniyle OPEC+'nın tüm artış anlaşmasını aylarca askıya almıştır. Bu doğrudan çekilme, çeşitli medya kuruluşları tarafından Suudi liderliğine karşı en büyük meydan okuma olarak yorumlandı.
Bu duyurudan sonra, piyasa petrol fiyatına ilişkin değerlendirmesini iki farklı senaryoya ayırdı: spot fiyat yükseldi, ileri vadeli fiyatlar aynı seviyede kaldı. Bu fiyatlandırma arasındaki fark, piyasanın "Birleşik Arap Emirlikleri'nin çekilmesi" gerçeğine verdiği gerçek cevaptır.
Gerçek Üretim Kapasitesi OPEC Kotasının 1.5 Katıdır
EIA verilerine göre, Birleşik Arap Emirlikleri'nin mevcut gerçek üretim kapasitesi 4.85 milyon varil/gün'dür, ancak OPEC+ tarafından verilen kota son zamanlarda sürekli olarak 3.22 milyon varil/gün civarında tutulmaktadır. Aradaki fark 1.63 milyon varil/gün'dür, yaklaşık %30'luk bir kapasitenin insan kaynaklı olarak boş bırakıldığı anlamına gelir.
Aynı fark Suudi Arabistan'da yaklaşık %25'tir (gerçek üretim kapasitesi 12 milyon varil/gün'e karşı kota 9 milyon varil/gün), Irak ve Kuveyt'te ise sadece %10-15'tir. OPEC'in 13 üye ülkesi arasında, Birleşik Arap Emirlikleri en sert şekilde bastırılan üyedir.
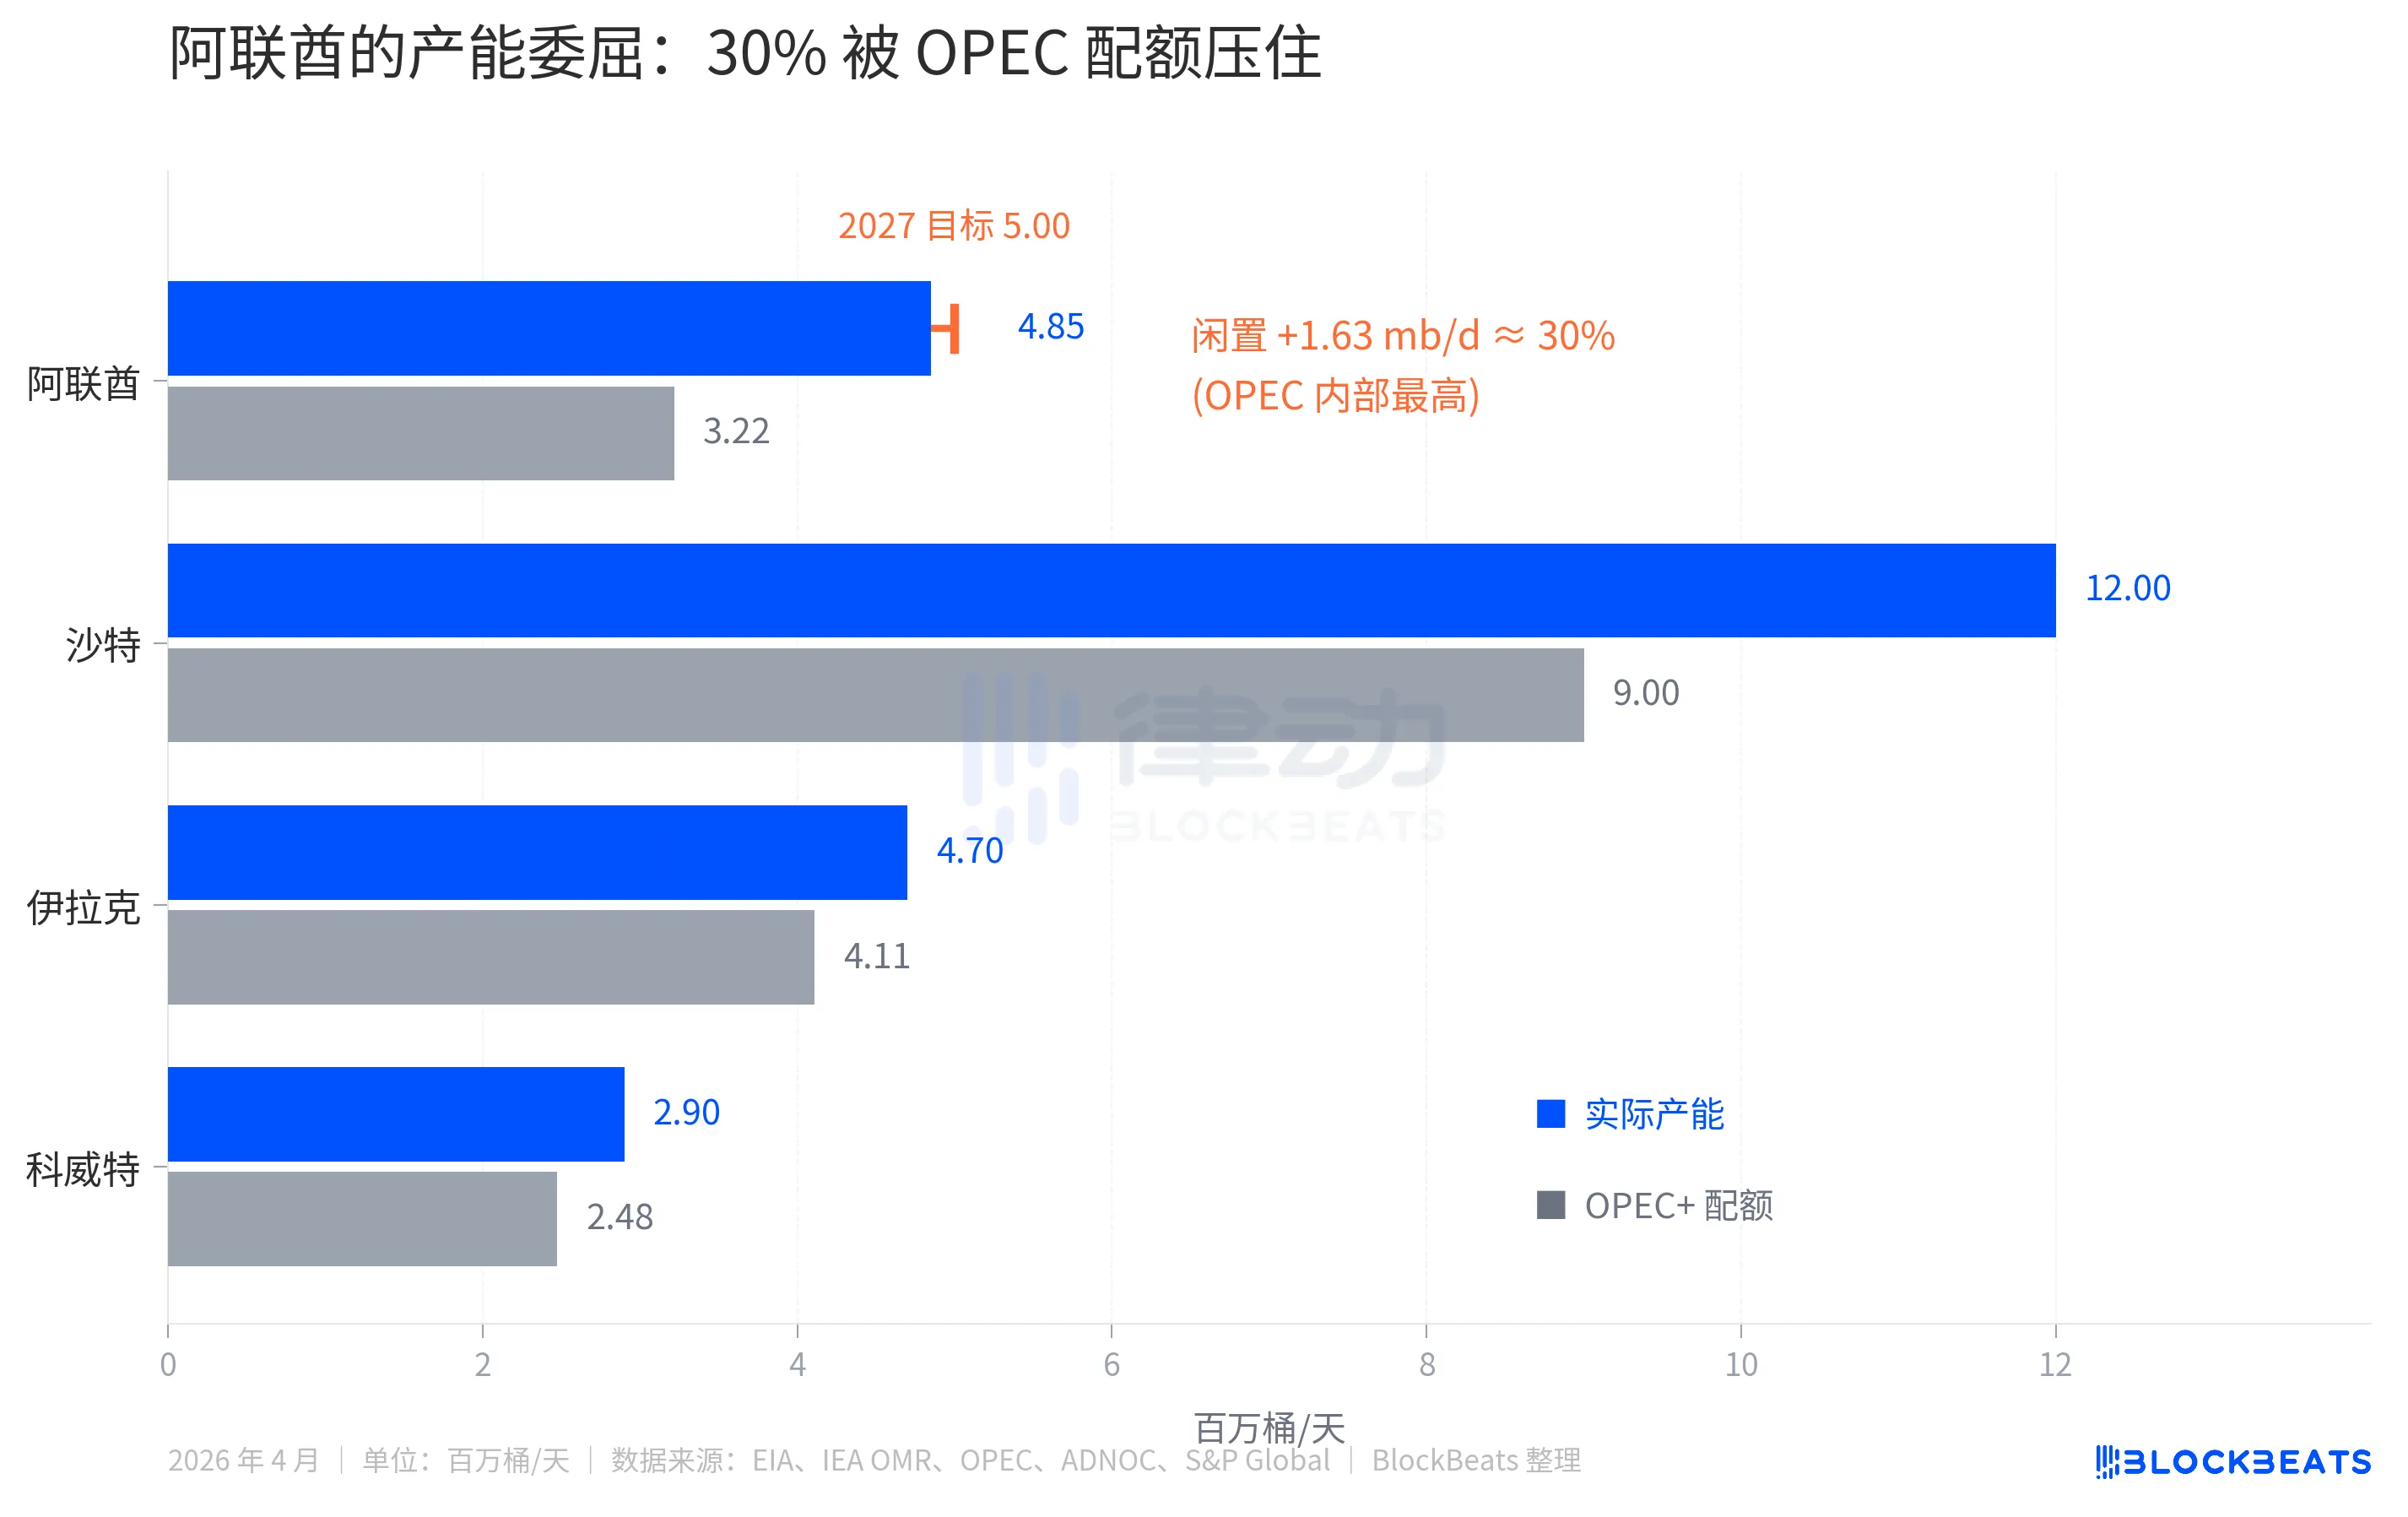
Mutsuzluk başka bir boyutta. Birleşik Arap Emirlikleri'nin ulusal petrol şirketi ADNOC hızla parayı yatırmaktadır. ADNOC'un duyurusuna göre, 2023-2027 yılları için sermaye harcamaları bütçesi 150 milyar ABD dolarıdır, günlük 5.0 milyon varil üretim kapasitesi hedefi zaten 2030'dan 2027'ye çekilmiştir. Üretim kapasitesini artırmak için para harcarken, OPEC kotası sınırları içinde fazladan satış yapamayan, varil başına milyonlarca doları hesaplarından her gün kaçıran Birleşik Arap Emirlikleri.
İşte Birleşik Arap Emirlikleri'nin gitmek zorunda olduğu mali neden budur. Ancak sadece bu nedeni değerlendirirken, ekonomi bilgisi açısından, %30'luk boş üretim kapasitesine sahip bir üye ülkenin kota kısıtlamalarından kurtulması, daha fazla petrol üreteceği anlamına gelir. Daha fazla petrol üretmek, arzın artışı demektir. Arzın artışı, petrol fiyatı için olumsuz bir gelişmedir.
Ham Petrol Vadeli İşlemlerinde Ters Fiyatlandırma
4月28日,主流倌yaların başlığı "Brent'in Sıçraması"ydı. Ancak sıçrama, yakın vade sözleşmesini etkiledi. Uzak vade beklentisi olan o turuncu kesikli çizgi, Nisan ayı boyunca neredeyse hareketsiz kaldı.
28 Nisan'da Brent vadeli işlemler kapanışında, Haziran sözleşmesi (ön vade, "hemen petrol almak" için fiyat) 109.34 ABD Doları olarak bildirildi, Temmuz sözleşmesi ise 102.77 ABD Doları olarak bildirildi, fiyat farkı 6.57 ABD Doları oldu. Bu vadeli işlem egrisi, yakın vadeli fiyatların yükseldiği, uzak vadeli fiyatların ise nispeten ucuz olduğu bir durumu yansıtan "geriwardasyon" durumundadır.
Vadeli işlem eğrisi tahmin değil, gerçek altın üzerine yapılan sözleşme fiyatıdır. Bu, piyasanın şu anda petrol alırken daha fazla ödemeyi göze aldığını, aylar sonra petrol alırken daha az ödemeyi kabul ettiğini söyler. Arkasındaki mantık çok basittir, piyasa Umman Körfezi krizinin çözüleceğini, OPEC'in arzı koordine edeceğini ve Birleşik Arap Emirlikleri'nin %30'luk boşta kapasitesinin pazara gireceğini tahmin etmektedir.
Bu hikayeyi Nisan ayının tamamına yayarsak, daha net olacaktır. EIA Brent Dated spot verilerine göre, 7 Nisan'da spot fiyatlar %138.21 ABD Doları/varil seviyesine ulaştı, aylık zirveyi gördü ve bu da 28 Nisan'daki Temmuz vadeli beklenti fiyatına göre 102.77 ABD Doları olan değere göre 35 ABD Doları daha yüksekti. Bu 35 ABD Doları, "hemen petrol almak" için piyasanın ödemeye razı olduğu panik primidir. O zamanlar ABD-İran çatışması dokuzuncu haftasına girmiş, Umman Körfezi'nin neredeyse tamamen kapanmış olduğu bir durumdaydı ve günde yaklaşık 20 milyon varil Orta Doğu petrollerinin taşınması neredeyse durmuştu.
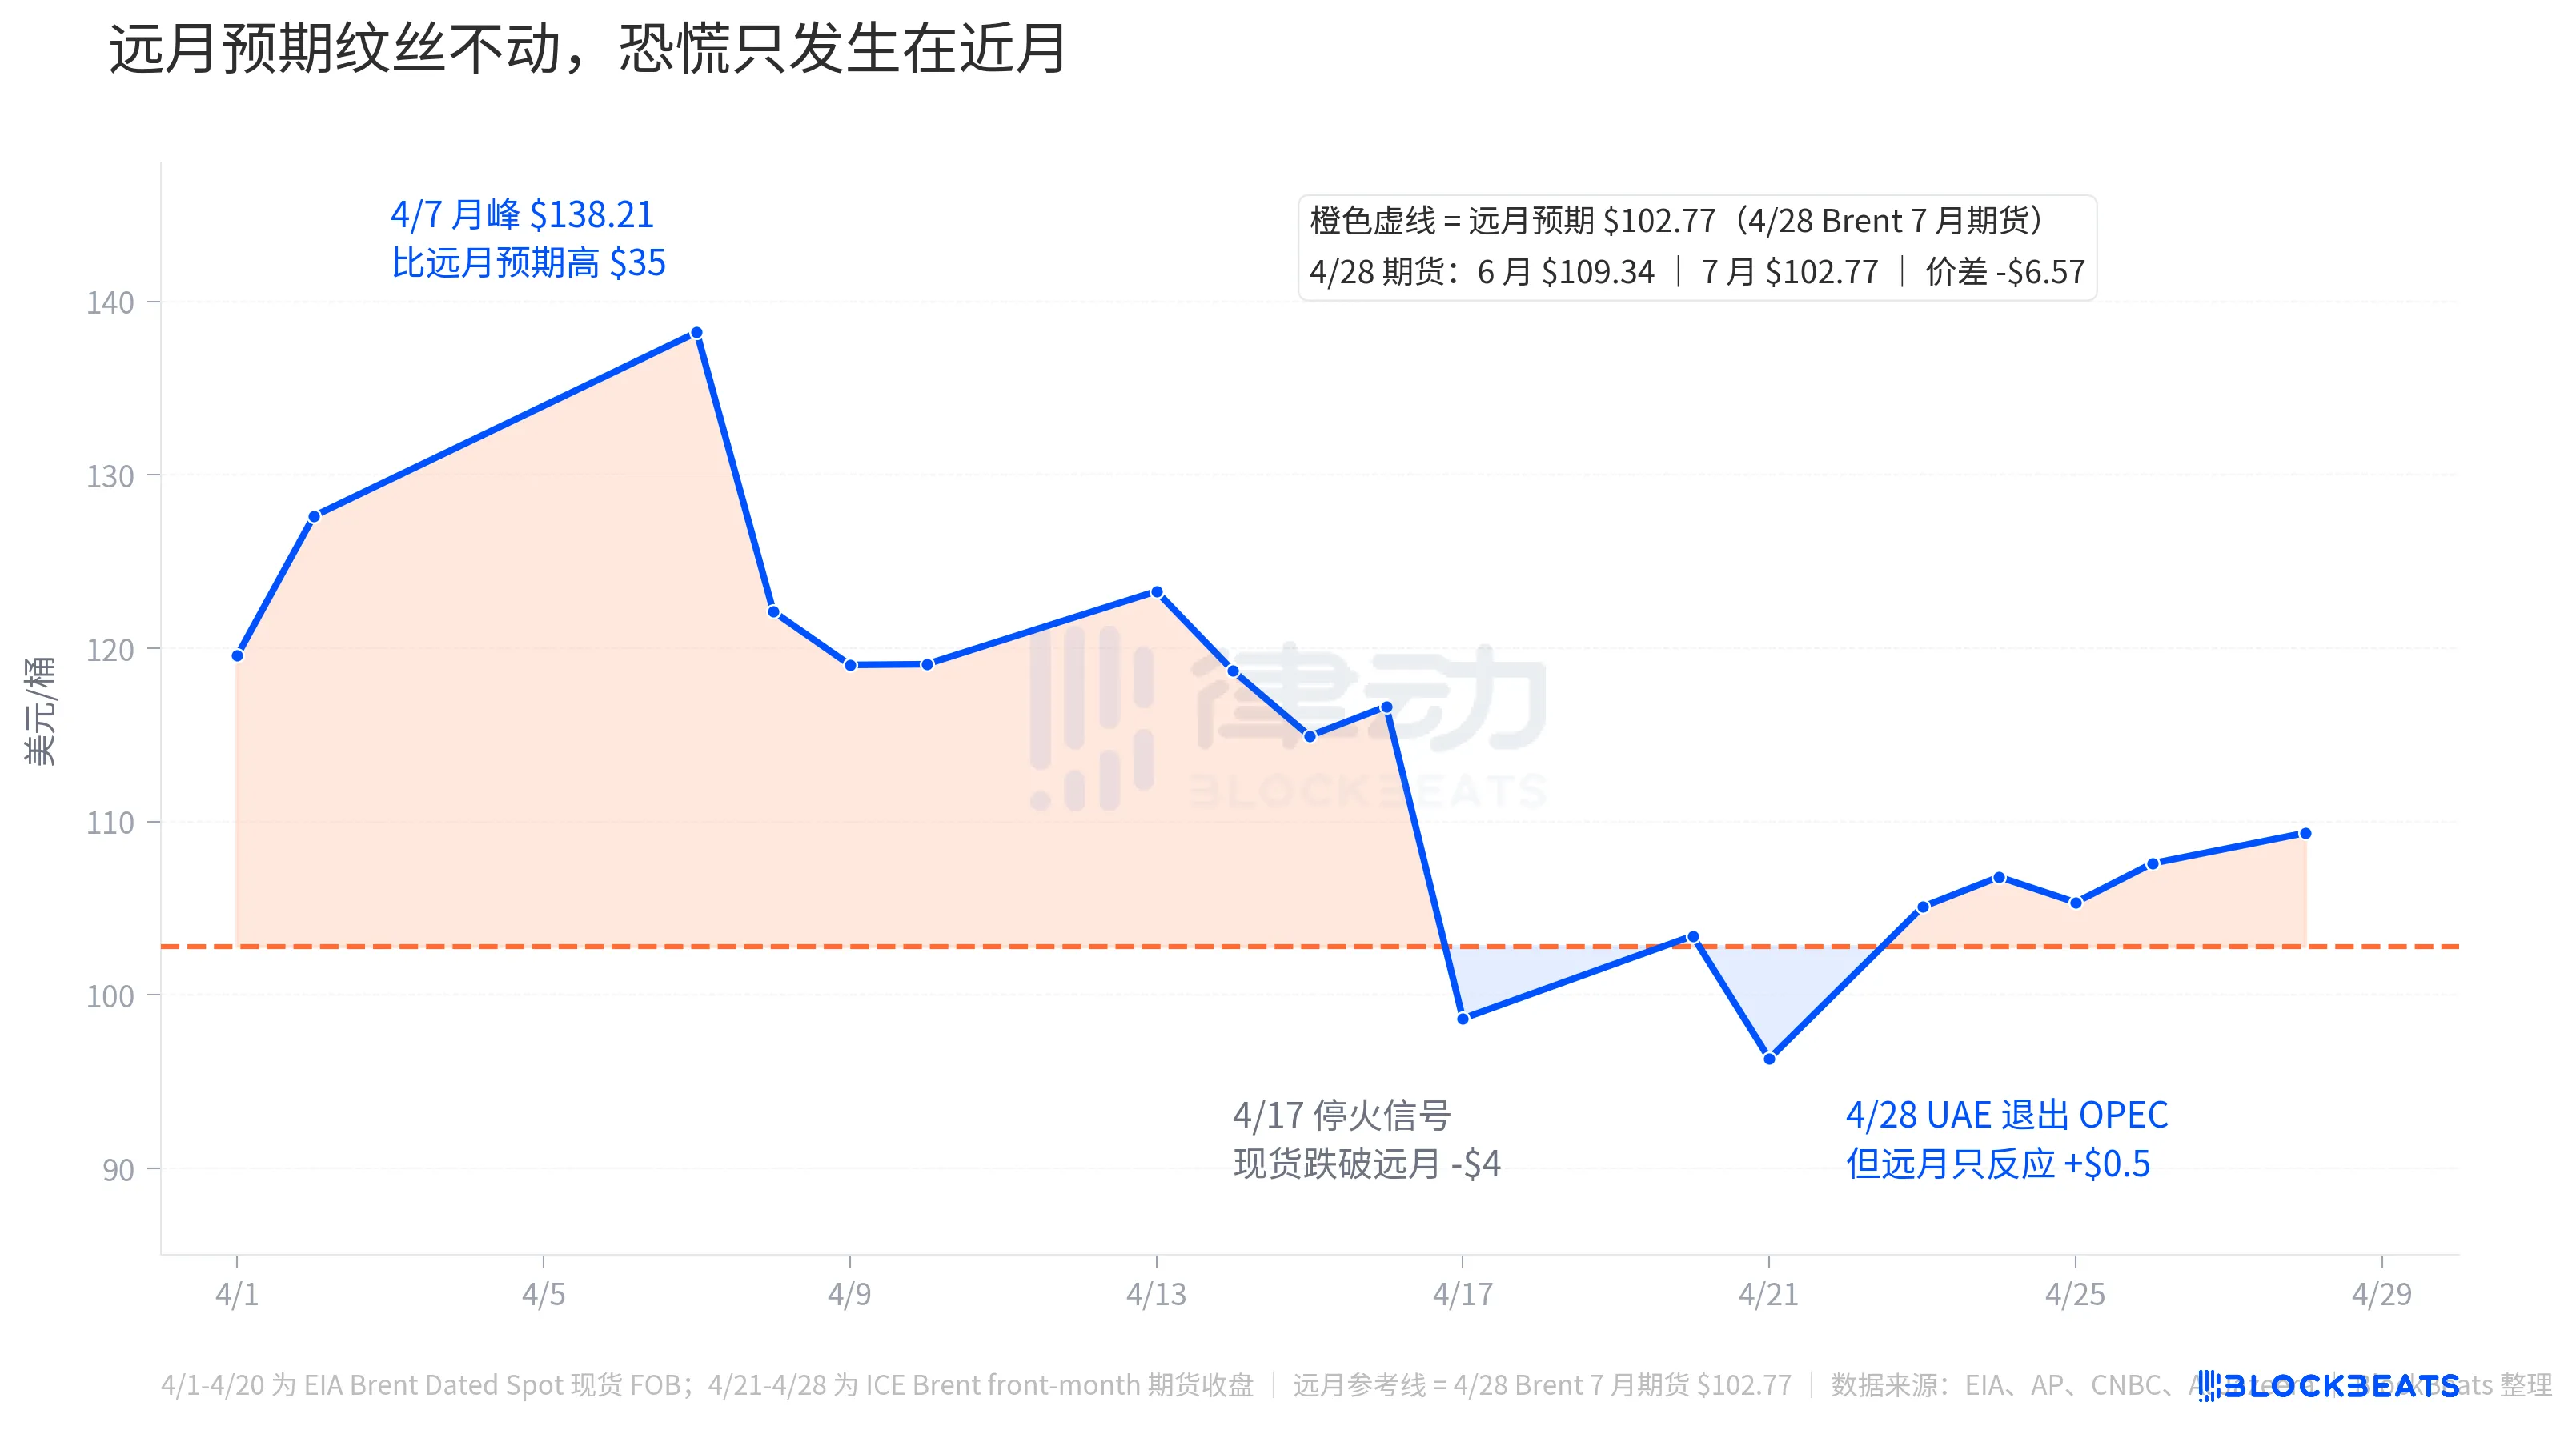
Ardından 17 Nisan'da ateşkes sinyalleri alındı ve o gün Brent spot fiyatı 98.63 ABD Doları'na gerileyerek Temmuz vadeli beklentiyi neredeyse 4 ABD Doları aşağı çekti. Piyasa kısa bir süre için çatışmanın sona erdiğine inandı, bu yüzden "gelecekteki petrol fiyatı" "şu anki petrol fiyatı"ndan pahalı hale geldi. Bu tür olağandışı durumlar sadece birkaç gün sürdü, 21 Nisan'da Brent ayın en düşük seviyesi olan 96.32 ABD Doları'na geriledi ve 23 Nisan'da tekrar yükseldi.
28 Nisan'da Birleşik Arap Emirlikleri'nin ayrıldığını duyurmasıyla, Haziran vadeli işlem 1.11 ABD Doları artarak 109.34'e yükseldi ve tekrar Temmuz vadeli beklentinin 102.77 olan değerinin 6.57 ABD Doları üzerine çıktı. Ancak bu, Nisan ayının başındaki panik priminin sadece bir parçasıydı. Başka bir deyişle, piyasa "Birleşik Arap Emirlikleri'nin çıkışı"na verdiği tepki, Umman Körfezi krizine verdiği tepkinin çok daha küçük bir parçasıydı.
Uzun vadeli o çizgi daha da açık. Birleşik Arap Emirlikleri'nin çıkışını duyurduğu gün, Temmuz vadeli işlem yalnızca 1.08 ABD Doları yükselerek 102.77 değerine ulaştı ve Haziran vadeli işlemdeki artış neredeyse aynıydı. Bu, piyasanın Birleşik Arap Emirlikleri'nin çıkışının orta vadeli petrol fiyatları üzerindeki etkisinin neredeyse sıfıra yakın olduğunu, ne olumlu ne de olumsuz olduğunu düşündüğünü göstermektedir. Kısa vadeli sıçrama, Umman Körfezi psikolojisinin üstüne birinci sayfa gürültüsüdür.
OPEC Çıkış Akışı İçinde, En Büyük Hacimli Ayrılık
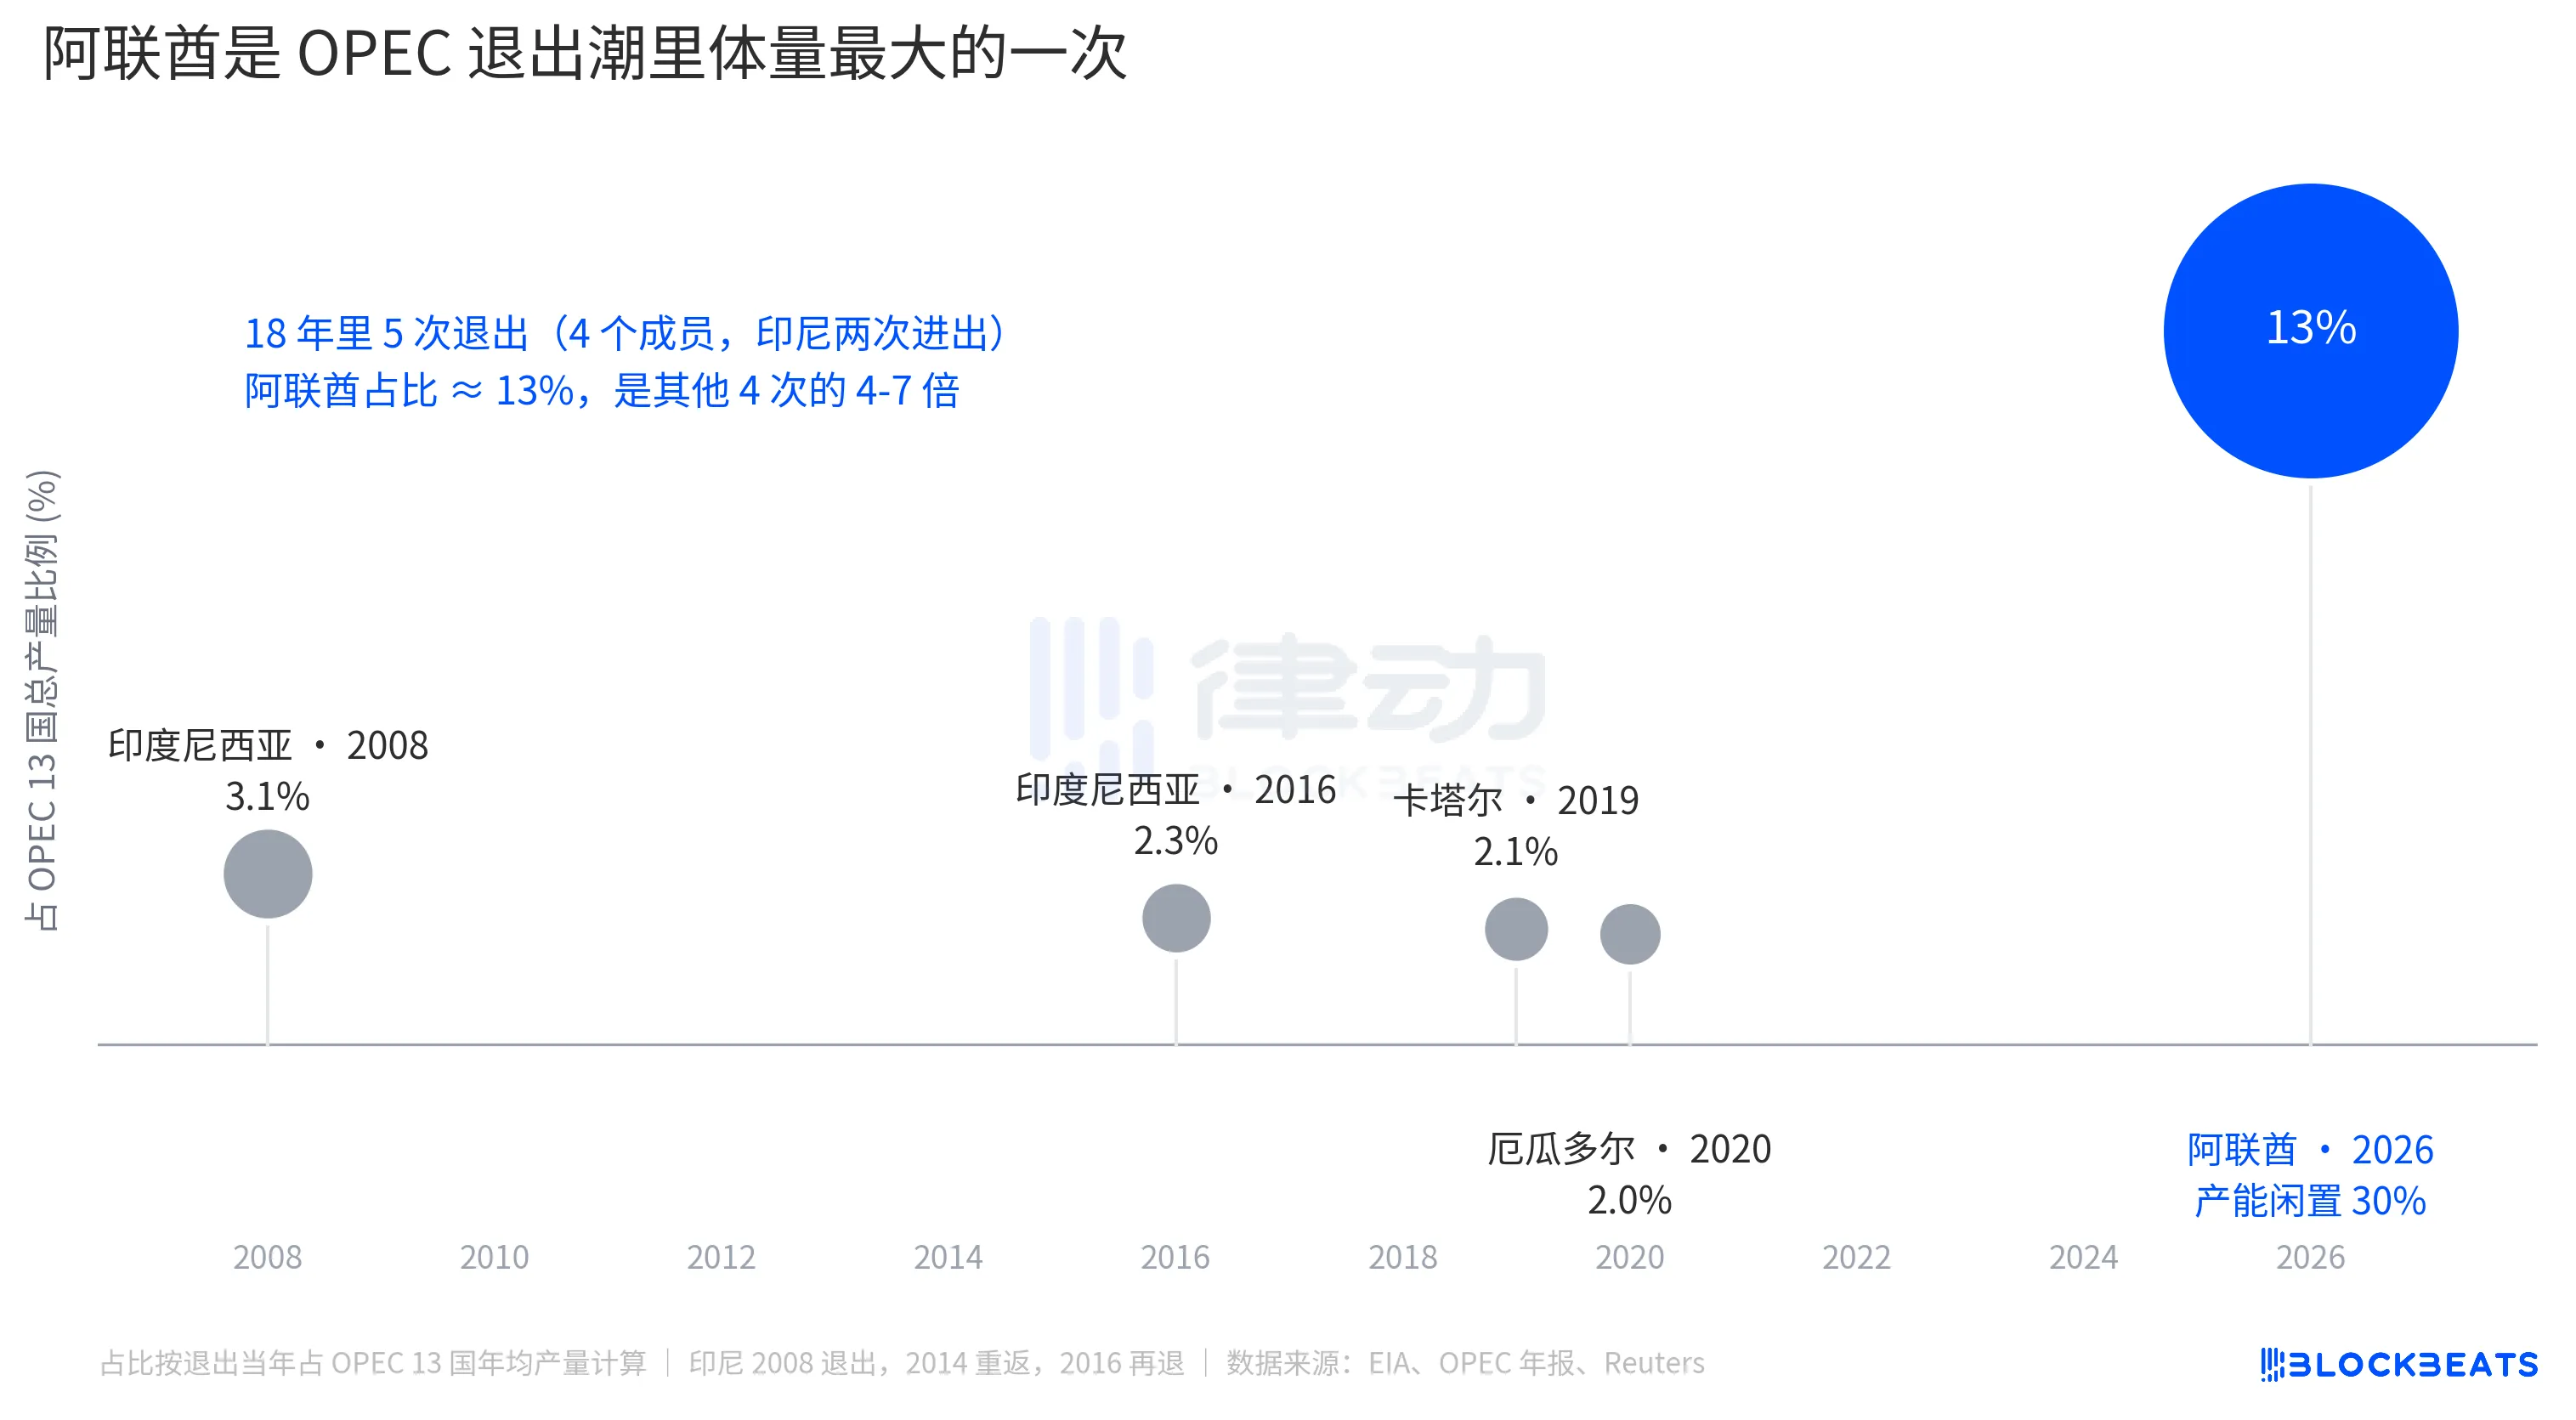
Endonezya 2008'de ilk ayrılışı gerçekleştirdi (2014'te geri döndü, 2016'da tekrar ayrıldı), Katar 2019'da LNG'ye geçiş yaptı, Ekvador 2020'de mali baskı nedeniyle çıktı. Bu 4 ayrılış olayı sırasında, ayrılan üyelerin her biri o dönemde OPEC toplam üretiminin %2-3.1'ini oluşturuyordu. Her ayrılış olayı, izole bir olay olarak yorumlandı ve OPEC'in her seferinde piyasa payı belirgin bir şekilde zarar görmedi.
Birleşik Arap Emirlikleri'nin payı %13'tür. Bir ayrılık, önceki 18 yılda gerçekleşen tüm ayrılışların toplamının %1.5 katından fazlasına denk gelmektedir.
Ancak fiyatlandırma açısından, büyük hacim etkili olmayabilir. %13'lük bu rakam, Suudi Arabistan liderliğindeki OPEC disiplin çerçevesinde absorbe edilmelidir, Suudi Arabistan hala yaklaşık %25 kapasiteye sahiptir ve serbest bırakılabilecek ek üretim kapasitesine sahiptir, OPEC artı diğer üye ülkelerin üretim kotaları da ayarlanabilir. Piyasa, "OPEC'in %13'lük bir hacmi kaybetmesi"nin "gelecekte petrol fiyatlarının yükselmesi" şeklinde çevrilmemiştir.
Gerçek yapısal etki, OPEC'in "fiyat düzenleyici" olarak işlevinin daha da zayıflamasıdır. IEA'nın tahminlerine göre, OPEC+ 2026'nın başlarında yaklaşık 4-5 mb/g boş kapasiteye sahiptir, bunun içinde Birleşik Arap Emirlikleri'nin 0.85 mb/g katkısı bulunmaktadır. Birleşik Arap Emirlikleri çıktıktan sonra, OPEC'in 13 ülkesinin boş kapasitesi yaklaşık 1 mb/g civarında olacaktır. Bu, gelecekte pazar bir arz darbesi ile karşı karşıya kaldığında kullanılabilecek "mühimmat"tır, 1 mb/g yaklaşık olarak küresel talebin %1'ini karşılamaya yetmektedir.
Bu nedenle vadeli sözleşmeler sadece 1 dolar arttı, çünkü Birleşik Arap Emirlikleri'nin birkaç varilden daha fazla üretmesi petrol fiyatlarını düşürmeyecektir, ancak OPEC'in fiyat istikrarı çıpası olarak yeteneği bir kez daha azalmıştır.
Ana akım raporlar Birleşik Arap Emirlikleri'nin çıkışını Hürmüz Boğazı'ndaki fiyat artışıyla birleştiriyor gibi görünüyor, OPEC'in dağılmasının petrol fiyatlarını artırdığı izlenimini veriyor. Vadeli işlem eğrisi iki olayı ayırdı. Nisan'ın başlarında Brent spot fiyatı bir ara en yakın aya göre 35 dolar daha pahalı oldu, bu Hürmüz panik primiydi. 28 Nisan'da yakın-uzak ay fiyat farkı sadece 6.57 dolar oldu, bu Birleşik Arap Emirlikleri'nin çıkışına ve başlıklardaki gürültüye toplam katkıdır. Piyasa, Birleşik Arap Emirlikleri olayının gerçek fiyatlandırmasını, neredeyse hiç hareket etmeyen o uzak ay hattının arkasına saklamıştır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler