



Jeopolitik Risk Devam Ediyor, Bitcoin Önemli Bir İşaretleyici Haline Mi Geliyor?
Orjinal Başlık: Likidite, İran Savaşının Sonraki Aşamasına Karşı Savaşı Kazanabilir mi? Neden Bitcoin Güvenilir Bir Likidite Ölçütü Haline Geliyor.
Orjinal Yazar: Joe Duarte
Çeviri: Peggy, BlockBeats
Editör Notu: Piyasa henüz likiditeye dayalı olarak yükseliş eğilimini sürdürürken, yeni belirsizlikler başka bir cephede birikmeye başladı. İran durumu tekrar gerginleşirken, Hormuz Boğazı'ndaki riskler ortaya çıktı ve jeopolitik çatışma varlık fiyatlandırmasının temel değişkenleri arasına geri döndü. Sadece birkaç gün içinde, piyasa "fon temelli" tekil mantıktan, "likiditeye karşı risk olayı" ikili oyununa geçti.
Şu anda piyasa, "likidite destekli yükseliş" ile "İran durumunun getirdiği risk şoku" arasında bir çekişme yaşıyor. Bir tarafta, Fed ve Hazine, finansal sistemlere yaklaşık 200 milyar dolarlık likidite enjekte ederek hisse senetlerini ve risk varlıklarını hızla toparlamaya teşvik etti; diğer tarafta ise, jeopolitik belirsizlik, özel kredi riski ve aşırı duygusal tepki, piyasayı hala kırılgan kılıyor.
Bu yapının içinde, Bitcoin'in rolü değişmeye başlıyor. Geleneksel risk varlıklarından farklı olarak, Bitcoin likidite değişikliklerine daha duyarlıdır ve genellikle fon ortamının dönüş noktasını ilk işaret eder. Geçmiş deneyimlere göre, hem 2025 Ekim'indeki erken düşüş, hem de bu dönemdeki öncü toparlanmada, Bitcoin belirli ölçüde "lider gösterge" rolü üstlendi.
Dolayısıyla, artık soru sadece "Piyasa yükselecek mi" değil, ne zaman likidite hala salındığı zaman ve savaş riski yeniden yükseldiğinde, hangi güç varlık fiyatlandırmasını yönlendirecek? Eğer fonlar dışsal şoklara karşı sürdürülebilir bir şekilde korunamazsa, o zaman mevcut yükseliş muhtemelen sadece aşamalı bir uyuşmazlık olacaktır; ancak likidite devam ederse, piyasa muhtemelen dalgalanmalarla yükselmeye devam edecektir.
İlerleyen süreçte, anahtar artık tek değişken değil, ancak aralarındaki göreceli güçtür. Ve Bitcoin, belki de tekrar cevabı ilk verecek varlık olacaktır.
Aşağıda orijinal metin yer almaktadır:
"Oh, üç kez düşün ve ardından hareket et, çünkü bugün yine senin benim cennette bulunduğumuz bir gün." — Phil Collins
Tüccarlar ve yatırımcılar için Cuma günü olağandışı bir işlem günüydü. Ancak Pazartesi gününe hala biraz zaman varken, piyasa yeni bir değişkene hazırlanıyor — Cumartesi sabahı haberlerinde, İran'ın Hormuz Boğazı konusundaki tavrının değiştiği bildirildi ve bu muhtemelen piyasada bir kez daha dalgalanmaya neden olacak.
Ayrıca, Cuma günü yaşanan toparlanma, piyasa duyarlılık göstergesini (aşağıda görülebilir) nispeten zayıf bir konuma yükseltti, bu da piyasayı geri çekilmeye daha açık hale getirdi. Bu durum piyasayı bir "pazarlık savaşı"na soktu: bir yanda aşağıda bahsedilecek büyük ölçekli likidite enjeksiyonu, diğer yanda ise İran savaş durumunun yeniden belirsizlik getirebileceği olasılığı.
Nedir Oluyor?
Likiditenin piyasaya etkisi, daha da artabilecek İran savaşındaki dalgalanma ile şu anda bir sınavda—
Soru: Eğer yaklaşık 200 milyar dolar neredeyse aynı anda finansal sisteme akarsa, ne olur?
Cevap: Varlık fiyatlarında şiddetli bir "Eritey Yukarı Hareketi" (melt-up) görülür.
Son zamanlarda, hisse senetlerini baskı altında tutan dört ana etmene odaklandım: İran savaşı, bu yıldan itibaren devam eden finansal sistemdeki likidite sıkışması, genel piyasa içinde yaygınlaşan kötümserlik, ve özel kredi piyasasındaki gerçek durumun yeterince anlaşılamaması.
Ancak geçen hafta, bu etmenler neredeyse "tamamen tersine çevrildi": Likidite sıkışması tersine döndü, İran durumu sakinleşti gibi görünüyor ve piyasada yaygın kötümserlik bir kez daha kanıtlandı—bu genellikle hisse piyasasında olası bir toparlanmanın işareti olarak kabul edilir.
Tehlikeden kurtulduk mu? Kimse kesin olarak bilemez, çünkü İran durumu yeniden ısınıyor. Ayrıca, yatırımcılar tekrar "panik moduna" girerlerse, likidite tekrar tükenebilir. Özel kredi piyasasında olanlar hala net bir anlayışa sahip değiliz.
Ancak şu anda, nispeten ölçülebilir bir değişkene odaklanalım: likidite.
Çiftlik "Likidite Tsunamisi"
Eğer son iki haftadaki hisse senedi rallisini destekleyen fonların nereden geldiğini merak ediyorsanız—düşünün: cevap FED ve ABD Hazine Bakanlığı. Her ikisi de 15 Nisan civarında, finansal sisteme yaklaşık 200 milyar dolar enjekte ettiler, tüccarlara bir "Vergi Günü Tamponu" getirdiler.
İlk olarak, ilk "tetikleyiciye" bakalım—FED.
15 Nisan'da, FED Repo işlemi aracılığıyla, piyasaya ulusal borç ve ipotek destekli menkul kıymetlerle yaklaşık 110 milyar dolar fon enjekte etti. Bu kendi başına az değil ancak daha da önemlisi, FED, her ay piyasaya yaklaşık 400 milyar dolar enjekte eden Rezerv Yönetimi Satın Alma Programı (RMP) aracılığıyla devam ediyor.
Gerçekten üzerinde durulması gereken ise ikinci "tetikleyici"—ABD Hazine Bakanlığı.
Garret Baldwin'ın analizine göre, aynı dönemde ABD Hazine Bakanlığı piyasaya yaklaşık 1,4 ila 2 trilyon dolarlık fon enjekte etti. Yani kabaca hesapladığımızda, herhangi resmi bir niceliksel gevşeme (QE) açıklaması olmadan, Fed ve Hazine Bakanlığı olarak toplamda yaklaşık 2,4 trilyon dolar likiditeyi piyasaya sessizce enjekte etti.
Hisse senedi piyasasının patlayıcı bir şekilde yükselişi, böylece anlaşılabilir hale gelir.
Daha Gizli Olan Kısım: Hazine Bakanlığının İşlemi
Hazine Bakanlığı bu "gizli işlemi" nasıl gerçekleştirdi?
Anahtar, bir hesapta yatıyor—Fed'de bulunan "ABD Hazine Bakanlığı Genel Hesabı" (TGA). Bu hesabın bakiyesi arttığında genellikle likidite sıkışıklığını, azaldığında ise likidite serbest bırakımını ifade eder.
Garret'ın hesaplamalarına göre, vergi gününden önce ve sonra, ABD hükümeti Fed'deki bu "çek hesabındaki" bakiyesini yaklaşık 837 milyar dolar seviyesinden 697 milyar dolar seviyesine düşürdü. Ve 15 Nisan'da yaklaşık 9,24 trilyon dolara yükseldi.
Önemli olan, bu miktarın yaklaşık 1,4 trilyon dolarının vergi gününden önce zaten banka sistemine girdiğiydi, bu da finansal sistemin aslında 15 Nisan'dan önce "bol likidite" durumunda olduğu anlamına geliyordu.
Daha da ilginç olanı, ABD Ulusal Finansal Koşullar Endeksi (NFCI, bu raporda haftalık olarak takip ediliyor) en son verilerinde (10 Nisan) önceki sıkılaşma trendini tersine çevirdiğini gösteriyor.
Smart Money Passport'un günlük bülteninde bu değişime dikkat çektik: "Fed o gün finansal sisteme yaklaşık 105 milyar dolar enjekte etti, aynı zamanda NFCI endeksi 23 Ocak 2026 tarihinden bu yana ilk kez düştü. Bu iki sinyalin bir araya gelmesi, Fed'in likidite sıkılaştırma duruşunu değiştirmiş olabileceği anlamına gelebilir."
Şimdi en büyük soru işareti: Likidite mi hakim olacak, yoksa İran'a karşı yeni bir savaş tırmanışı tekrar piyasanın ana değişkeni haline mi gelecek?
Bitcoin Hareketlenmeye Başlıyor: Neden Likiditenin Göstergesi?
Şimdi Bitcoin'in trendi son derece önemli.
Çünkü hisse senetlerine kıyasla, Bitcoin likiditeye daha hassas. Bu nedenle, son zamanlarda 75,000 doları aşan performansı ve 80,000–85,000 dolar aralığına meydan okuyup okuyamayacağı, özellikle dikkate değerdir.
Teknik olarak, 80.000–85.000 dolar aralığındaki direnç pek güçlü değil. Bu aralıktaki Hacim Ağırlıklı Fiyat Dağılımı (VBP) oldukça seyrek olduğundan, önceki düşüş sürecinde etkili bir destek oluşturulmadığı anlamına gelir. Dolayısıyla, olağandışı bir durum olmadıkça, fiyatın yükselmesi durumunda bu seviye güçlü bir direnç oluşturmamalı.
Eğer fiyat burada başarısız olursa, bu iki şeyi gösterir: Birincisi, piyasanın bu yükselişe güven eksikliği; ikincisi, likiditenin kendisinin sorunlu olabileceği anlamına gelir. Daha da önemlisi, eğer Bitcoin bu kritik aralığı aşamazsa, bu da muhtemelen Fed ve Hazine'nin yarattığı bu "likidite selinin" hızla azalmakta olduğu anlamına gelebilir.
Eğer 200 milyar dolarlık banka rezervi kısa birkaç hafta içinde tükendiğinde, bu tehlikeli bir sinyal olacaktır. Bu, özel kredi piyasasında veya diğer dış risklerin birikmekte olduğu anlamına gelebilir.
Unutmayın, 2025 Ekim'inde Bitcoin'in düşüşü, 2026'da hisse senedi piyasasının sıkıntısını doğru bir şekilde öngördü. Aynı zamanda, Bitcoin hisse senedi piyasasının dibini görmekten birkaç haç hafta önce önceden istikrar kazandı ve Fed ve Hazine likiditeyi serbest bıraktığında erken bir şekilde toparlandı.
Şu anda İran durumu devam ederken ve küresel riskler hala dağılmışken, Bitcoin bir kez zayıflarsa, kesinlikle göz ardı edilmemelidir.
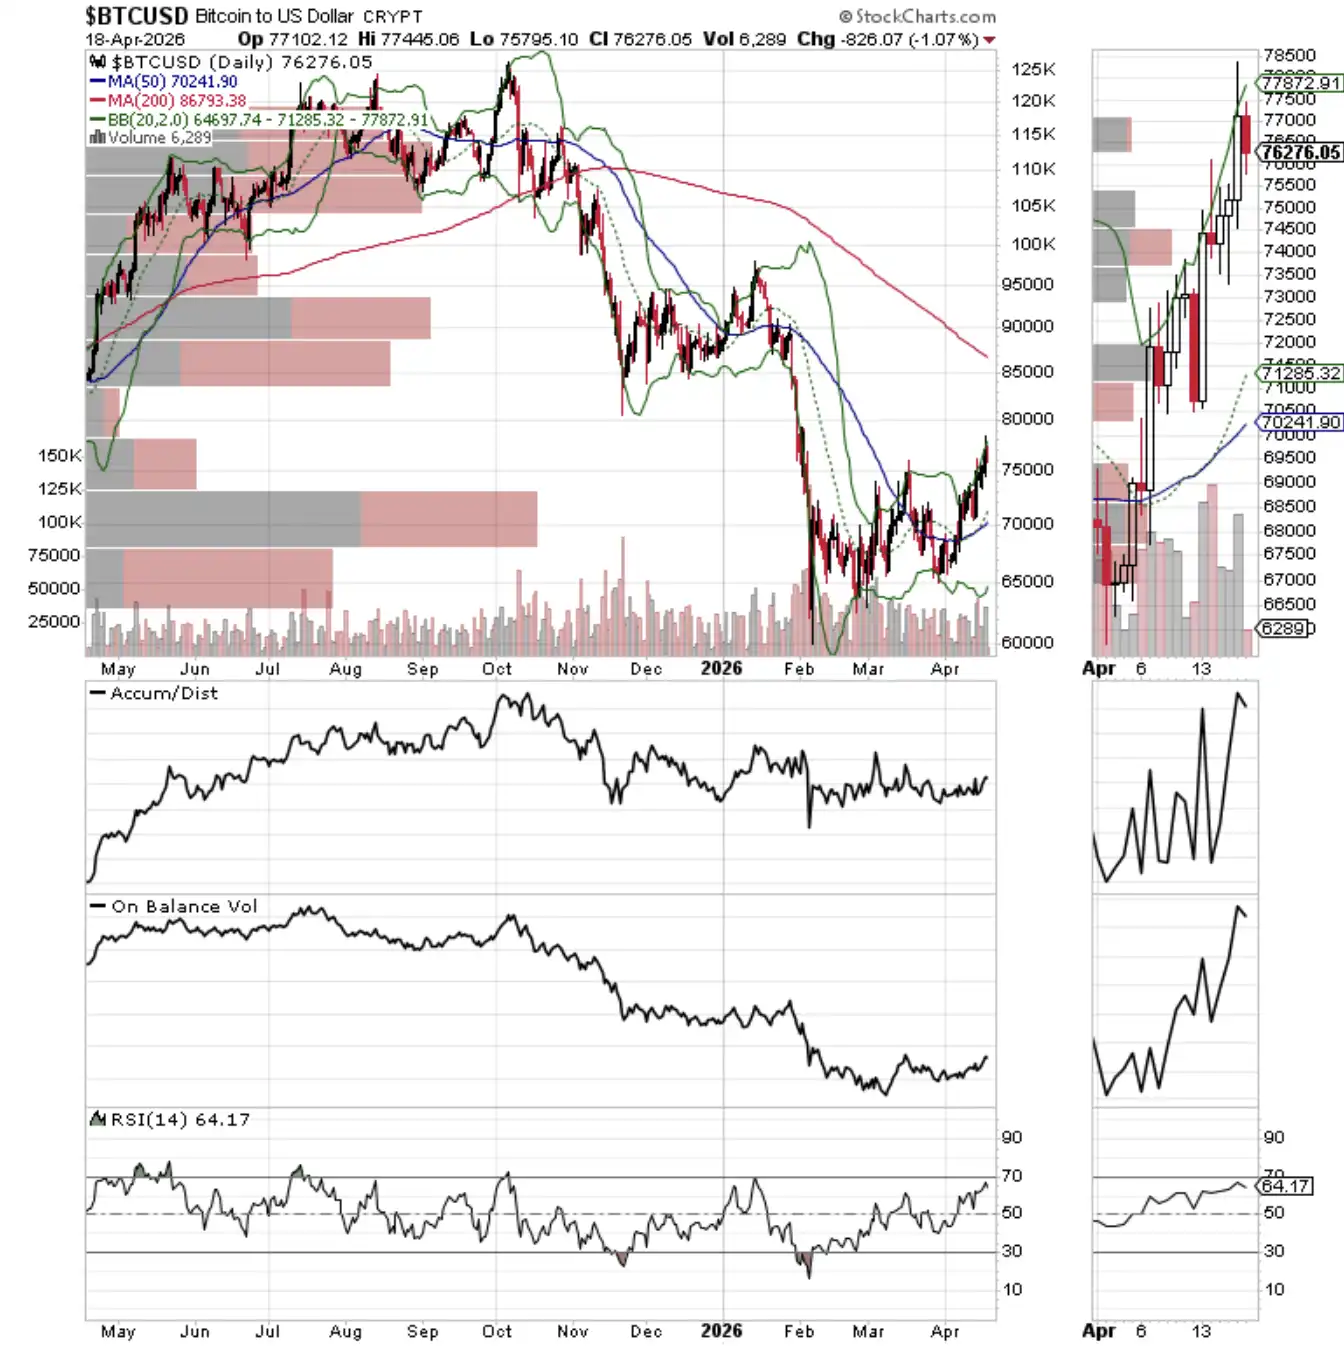
70.000–75.000 dolar aralığı kritik bir destek seviyesidir.
Duygu Özeti: Piyasa Aniden Tamamen İyimser Olmaya Döndü
CNN Korku ve Hırs Endeksi (CNN Fear & Greed Index, GFI), 17 Nisan 2026 tarihinde 68 değerinde "hırslı" bölgede yer aldı.
CoinMarketCap'in kripto piyasa korku ve hırs endeksi Cumartesi sabahı 59 değerinde, yüksek "orta" seviyesine aittir.
Chicago Board Options Exchange (CBOE) genel put/call oranı (Put/Call Ratio) 0.65 olup, endeks opsiyonlarının P/C oranı 0.82 değerindedir. Şu anda opsiyon piyasası duygusu genel olarak nötrdür, ancak boğa duygusu hızla yükselirken yavaş yavaş ayı bölgesine doğru kaymaktadır.
CBOE Volatilite Endeksi (VIX Volatility Index) 17.48 değerinde kapandı, bu nispeten olumlu bir seviyedir. Ancak kısa vadede hala 20'nin üzerine yeniden yükselebilir (genellikle bir risk uyarı hattı olarak kabul edilir).
Dikkat edilmesi gereken bir nokta, VIX'in genellikle tüccarların büyük miktarda put opsiyonu satın aldığı durumlarda yükselmesidir. Put opsiyon talebi arttıkça, likidite sağlayıcıları endeks vadeli işlem sözleşmesi satarak piyasada aşağı yönlü baskı oluşturmak zorunda kalırlar.
Aksine, VIX düştüğünde, bu düşüş put opsiyon talebinin azaldığı anlamına gelir, piyasa duyarlılığı iyimserliğe döner ve genellikle daha fazla çağrı opsiyonu alımı görülür. Bu, market yapıcıların endeks vadeli işlem kontratlarına karşı riskten korunmak için alım yapmalarına yol açar, dolayısıyla piyasanın yükselme olasılığını arttırır.
Likitlik Gözlemi
1. Olumlu: Likitlik genişliyor
Amerikan Merkez Bankası'nın açıkladığı Ulusal Finansal Koşullar Endeksi (NFCI) 2026 yılı 27 Mart tarihli en son okuması (10 Nisan'da duyuruldu) -0.47 olarak gerçekleşti ve bir önceki haftadaki -0.44 değerinden daha da düşüş gösterdi, bu da finansal ortamın gevşeme eğiliminde olduğunu, likiditenin bir miktar iyileştiğini göstermektedir.
NFCI'deki düşüş genellikle olumlu sinyal olarak kabul edilir, pozitif bir endeks piyasanın görece likit olduğunu gösterir.
2. Tahvil Getirileri Geri Çekiliyor
Amerikan Hazine tahvil getirileri bu haftanın ilerleyen günlerinde geriledi, ancak İran krizinin gelişimi ile ilerleyen zamanlarda tekrar yükselme potansiyeli bulunmaktadır.
ABD 10 Yıllık Hazine Getirisi bu haftayı %4.3'ün altında tamamladı ve aynı zamanda 20 günlük hareketli ortalamanın altına indi. Eğer 200 günlük ortalamanın altına daha da düşerse, bu bir alım sinyali olarak kabul edilebilirken; aksi takdirde, tekrar %4.5'in üstüne çıkarsa, bu tahvil getirisini 2025 yılının Mayıs ayında yaklaşık %4.6'lık zirveye götürebilir.
3. NYAD, SPX ve NDX Eş Zamanlı Olarak Yeni Zirve Yaptı
NYSE Yükseliş-Düşüş Çizgisi yeni zirvesini oluştururken, S&P 500 Endeksi ve NASDAQ-100 Endeksi ile aynı anda yeni zirvelerini güncelledi, doğrulama sinyali oluşturdu.
Mevcut yükseliş eğilimi doğrulanmış durumda - ancak şu an için sadece geçici bir durum. Eğer 20 günlük veya 50 günlük hareketli ortalama seviyelerinin altına düşülürse, piyasa durumu hızla değişebilir.
NASDAQ-100 Endeksi geçen hafta yeni zirvesini oluşturdu ve 26,000 seviyesi şu anda kısa vadeli destek konumunda.
S&P 500 Endeksi geçen hafta yeni zirvesini oluşturdu ve 7000 seviyesinin üzerine çıktı. 7000 seviyesi şu anda kısa vadeli destek konumunda.

BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
