7 Büyük Stabil Kripto Paranın Anlık Çıkma Riski Analizi
Orjinal Metin Başlığı: " 7 Büyük Stabilcoin'in Aşırı İşlem Riskinin Kapsamlı Analizi "
Orjinal Kaynak: Biteye
İlk yarıda "kararlı" coin UST'nin aşırı işlemi doğrudan kripto piyasasını ayı piyasasına sürükledi ve domino etkisi bir dizi önde gelen proje için yıkıcı oldu. Peki, diğer stabil coin'ler sabit mi? Bir başka aşırı işlem yaşanırsa, kripto dünyasında kan gövdeyi götürebilir!
Bu makale, mevcut popüler yedi büyük stabilcoin'in aşırı işlem riskini kapsamlı bir şekilde analiz eder, kullanım kılavuzlarını listeleyerek herkesin varlıklarını daha iyi korumasına yardımcı olur.
01 Stabilcoin Tanımı
Stabilcoin genellikle dolar gibi fiyatı sabitlenmiş yasal tender veya diğer değeri sabit bir varlığa dayalı kripto para birimi olarak tanımlanır. Yaygın olarak kullanılan ankara varlıklar arasında dolar (USDT, DAI vb.), euro (EURT vb.), altın (PAXG vb.) ve benzeri varlıklar bulunur.
Şu anda en yaygın olarak kullanılan ankara varlık dolar olduğundan, bu yazıda özellikle dolar stabilcoin'e odaklanılacak ve belirtilmeyen stabilcoin'lerin hepsi dolar stabilcoin'leri olarak kabul edilecektir.
Stabilcoin Neden Gereklidir
Değer Ölçeği:
İnsanlar genellikle malların veya varlıkların fiyatlarını yasal tender veya kripto varlık da dahil olmak üzere ölçmeye alışkındır. Ethereum tabanlı NFT'lerin çoğu ETH ile fiyatlandırılmasına rağmen, alıcılar NFT'nin yasal tender değerini tahmin etmek için stabilcoin fiyatını da dikkate alırlar. Kripto varlığın değerini dolar cinsinden ölçme genellikle "U-temelli" olarak adlandırılırken, diğer kripto varlıklar üzerinden kripto varlığın değerini ölçme genellikle "Coin-temelli" olarak adlandırılır.
Depolama Aracı:
Dolar gibi sabit varlıkların güçlü bir hükümet kredi desteği vardır ve gerçek dünyada geniş bir satın alma gücüne sahiptir, kripto varlık gibi "sıfırlanmaz", bu nedenle Web3 kullanıcıları, mümkün olduğunca hesaplarında bulunan riskli varlıkları sabit bir stabilcoin'e dönüştürerek değerlerini korumayı tercih edebilirler.
Döngü Aracı:
Kripto dünyasında, insanlar değer saklamak için stabilcoin varlıklarını tutma gereksinimine sahiptir ve varlıklarının değerini yasal tender birimiyle ölçmek istemektedirler, bu nedenle yasal tender stabilcoin'ler aynı zamanda kripto dünyasının ana dolaşım aracı haline gelmiştir. Blockchain tabanlı stabilcoin'ler, kullanıcıların doğrudan blockchain tabanlı mal, hizmet veya varlık satın almalarını sağlar, blockchain defterinin sağlam özelliklerinden yararlanmalarını ve sık sık yasal tender'i stabilcoine dönüştürüp ardından blockchain cüzdanlarına yüklemeden satın almalarını gerektirmez.
Stablecoin Türlerine Göre Sınıflandırılması
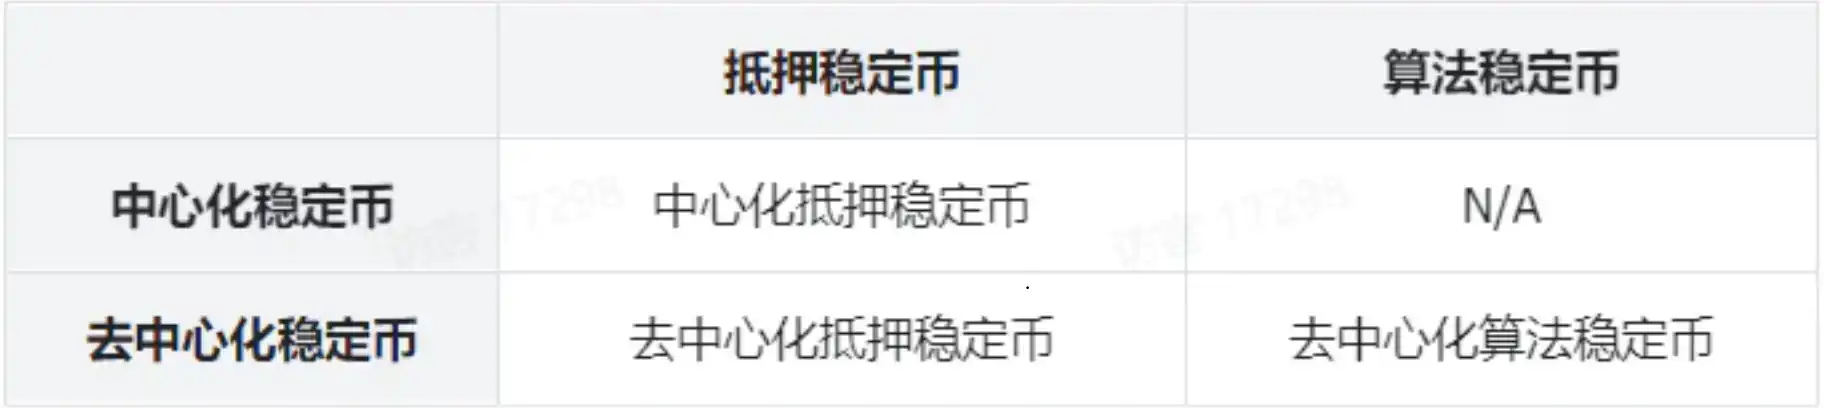
Stablecoin'in en önemli özelliği, fiyatının Dolar'a sabitlenmesidir. Bu fiyat sabitleme genellikle çeşitli mekanizmalarla gerçekleştirilir ve farklı mekanizmalar da buna uygun riskleri beraberinde getirir. Genellikle, stablecoin'leri "Yayıncı" ve "Sabitleme Mekanizması"na göre genel bir sınıflandırmaya tabi tutabiliriz.
Yayıncıya Göre Sınıflandırma:
1. Merkezi Yayıncılık: Merkezi otorite tarafından genellikle off-chain olarak yayınlanır.
2. Merkeziyetsiz Yayıncılık: Genellikle on-chain merkeziyetsiz stablecoin protokolleri tarafından üretilir.
Sabitleme Mekanizmasına Göre Sınıflandırma:
1. Teminatlı Stablecoin: Genellikle yeterli veya aşırı miktarda varlığa teminat konulmuştur.
2. Algoritmik Stablecoin: Belirli bir algoritma ve arbitraj mekanizması ile fiyatın Dolar'a sabitlenmesi sağlanır.
Stablecoin'in Tipik Riskleri
Stablecoin'in en temel özelliği Dolar fiyatına sabitlenmiş olmasıdır. Dolar fiyatına sabitlenmesi sayesinde, stablecoin kripto dünyasında değer ölçüsü, saklama aracı, değişim aracı vb. görevleri yerine getirebilir ve kullanıcılar için atlanamayan bir varlık türü haline gelir.
Bu nedenle, stablecoin'in en büyük riski Dolar fiyatına karşı olan sapmadır ve bu sapma riski genellikle farklı stablecoin yayıncılarından kaynaklanmaktadır.
Doğrudan Yayıncıdan Kaynaklanan Riskler
1. Teminatlı Stablecoin: Rezervdeki teminat yetersizdir.
Hem merkezi hem de merkezi olmayan kuruluşlar tarafından yayınlanan teminatlı stablecoin'lerin fiyatı, yayıncının stablecoin'i desteklemek için yeterli varlık rezervine sahip olup olmadığına bağlıdır, böylece her zaman kullanıcıların 1:1 fiyatla takas yapabileceğini garanti eder.
Merkezi olmayan teminatlı stablecoin'ler genellikle on-chain akıllı kontratlar aracılığıyla döküm ve yayın yaptığından, teminat varlığın değeri şeffaf bir şekilde görülebilir ve risk genellikle akıllı kontrat düzeyindedir.
Merkezi teminatlı stablecoin yayıncıları, rezerv varlıklarını hesaplarda tutarlar, merkezi olmayan teminatlı stablecoin'ler kadar şeffaf değildir ve kullanıcı güvenini sağlamak için genellikle teminatları açıklamak zorundadırlar.
2. Algoritma İstikrarlı Kripto Para Birimi: Algoritma hatası nedeniyle sınırsız arz artışı, güven sarsıntısı nedeniyle ayrılma riski vb.
Türetilmiş Yayıncı Kaynaklı Risk
İstikrarlı kripto para birimlerinin orijinal yayıncıları genellikle tüm zincirlerde doğal olarak istikrarlı bir kripto para birimi yayınlamada zorluk çeker, bu nedenle kullanıcılar belirli bir istikrarlı kripto parayı resmi olmayan bir zincirde kullanmak istediklerinde, istenen istikrarlı kripto parayı hedef zincire köprü veya merkezi bir borsa aracılığıyla köprülayarak göndermek zorundadırlar.
Hedef zincirdeki ilgili istikrarlı kripto para genellikle ilgili köprü veya merkezi bir borsa gibi türetilmiş yayıncılar tarafından yayınlanır, güvenliği de ilgili türetilmiş yayıncıya bağlı olacaktır, bu nedenle aşağıdaki iki türetilen risk ortaya çıkacaktır.
Köprü Riski: Kullanıcılar köprüyü kullanarak zincirler arası geçiş yaptıklarında, köprü genellikle kullanıcının orijinal zincirdeki istikrarlı kripto parasını kilitleyerek ve hedef zincirde kullanıcıya ilgili istikrarlı kripto parayı göndererek çalışır. Hedef zincirdeki ilgili istikrarlı kripto para köprü aracılığıyla yayınlanırken, köprü saldırıya uğrarsa, kullanıcının hedef zincirdeki istikrarlı kripto parası değer desteğini kaybeder ve çözülme riski oluşur.
Merkezi Borsa Riski: Kullanıcılar merkezi borsaları kullanarak zincirler arası para yatırma/çekme işlemi yaptıklarında, borsa genellikle kullanıcının kripto parasını zincir dışında kabul eder ve hedef zincirde ilgili kripto parayı kullanıcıya gönderir. Hedef zincirdeki ilgili istikrarlı kripto para merkezi borsa tarafından yayınlandığında, borsada aşırı arz olması durumunda teminat yetersizliği meydana gelir ve çözülme riski oluşur.
02 Yedi Büyük İstikrarlı Kripto Para Analizi ve Karşılaştırması
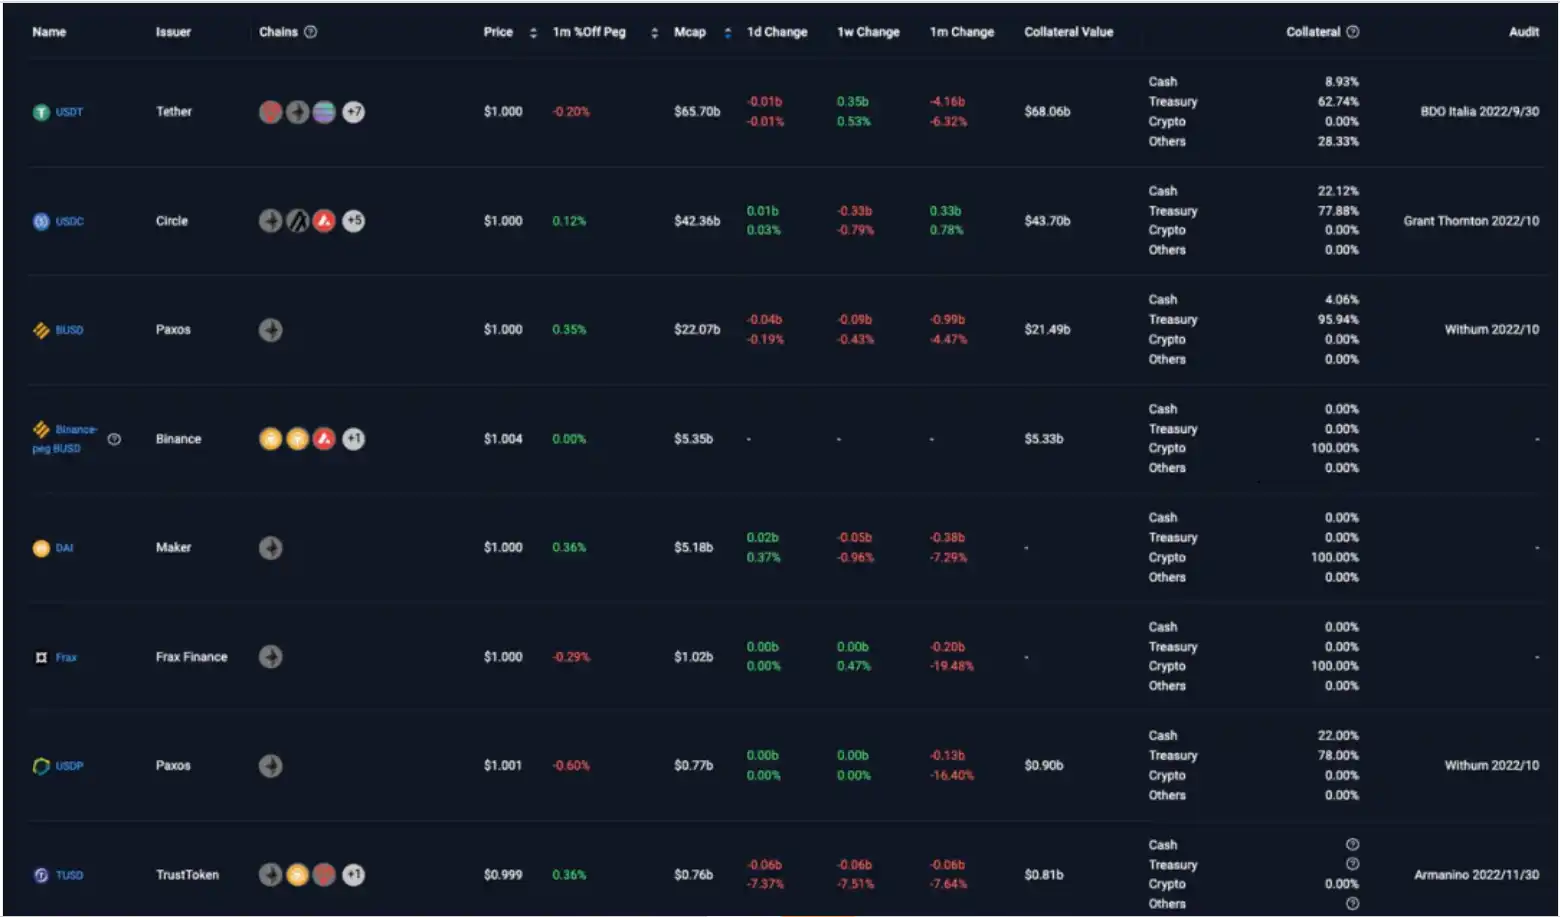
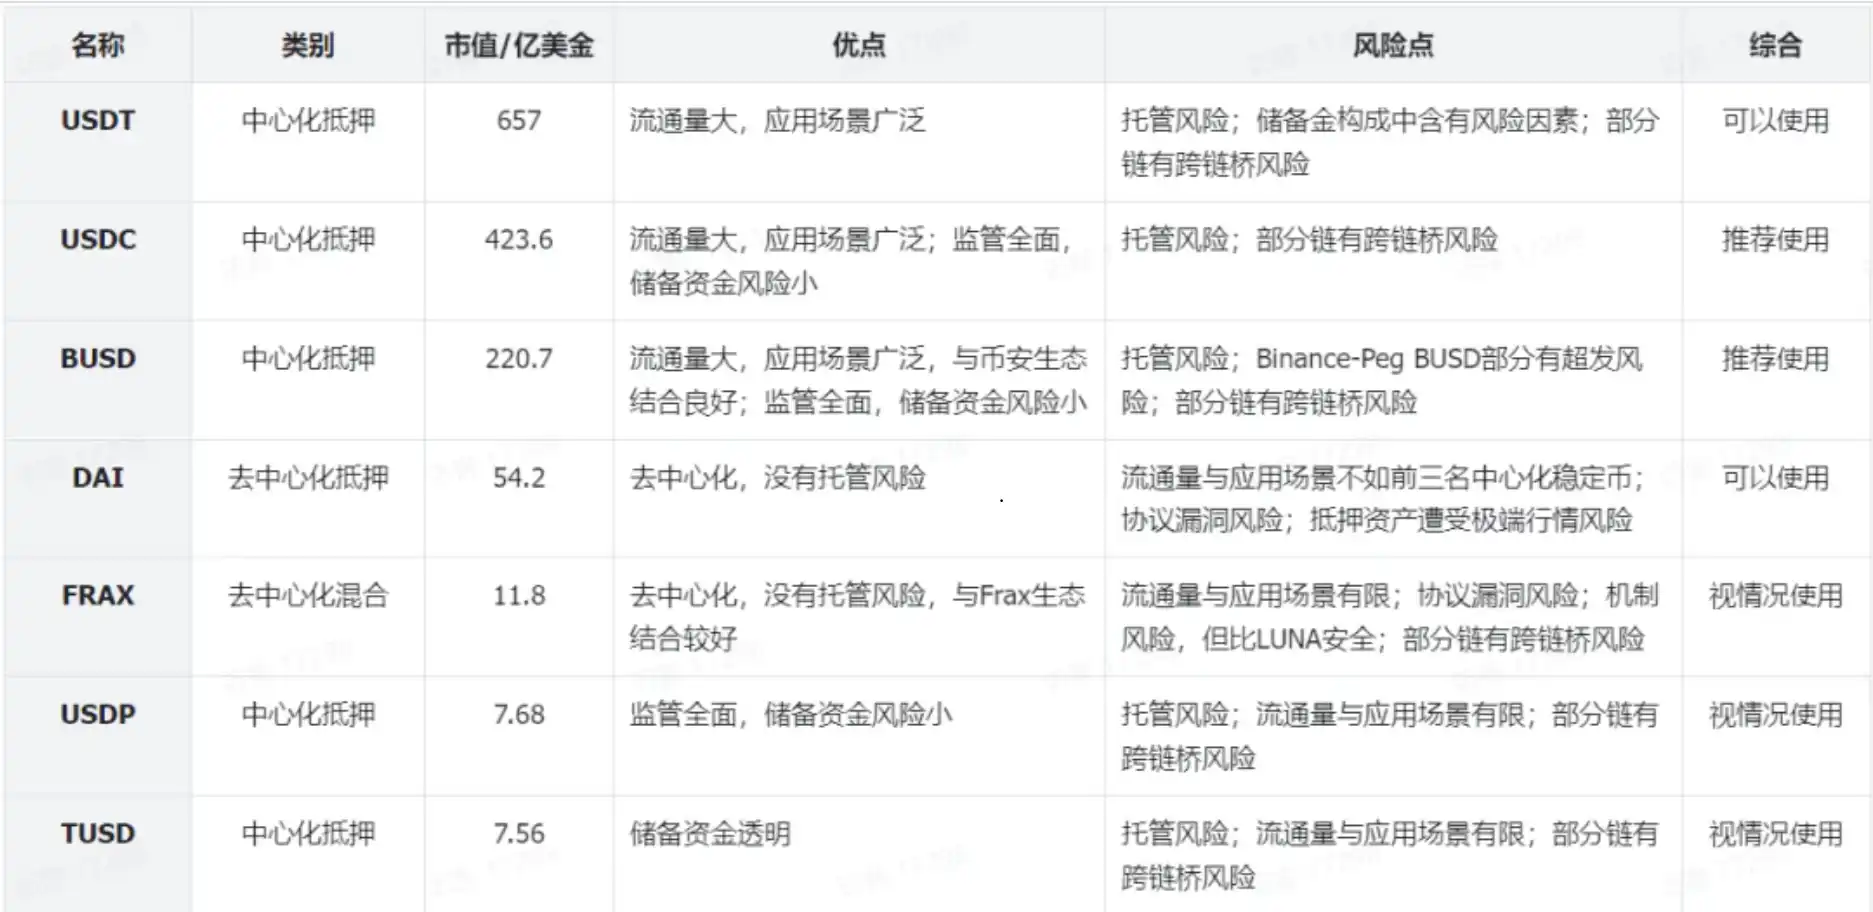
İstikrarlı kripto paralar farklı türlerde, mekanizmalarda ve pazar konumlarında bulunmaktadır, kullanıcılar istikrarlı kripto paralara dönüştürürken istikrarlı kripto paranın avantajlarını ve dezavantajlarını dikkate almalı ve ardından dönüşüm ve kullanım yapmalıdır. Aşağıda piyasa değeri önünde olan yedi istikrarlı kripto para seçildi ve genel karşılaştırma için kullanıcılara referans sağlanmıştır. (Aşağıdaki istikrarlı kripto paralar piyasa değerine göre sıralanmıştır)
USDT (Merkezi Yatırımlı İstikrarlı Kripto Para)
Tanıtım
Tether USD kısaltması ile bilinen USDT, Tether şirketi tarafından yayınlanan mevcut en yüksek piyasa değerine sahip istikrarlı kripto paradır ve toplam piyasa değeri yaklaşık 657 milyar ABD Dolarıdır.
Blockchain Dağılımı
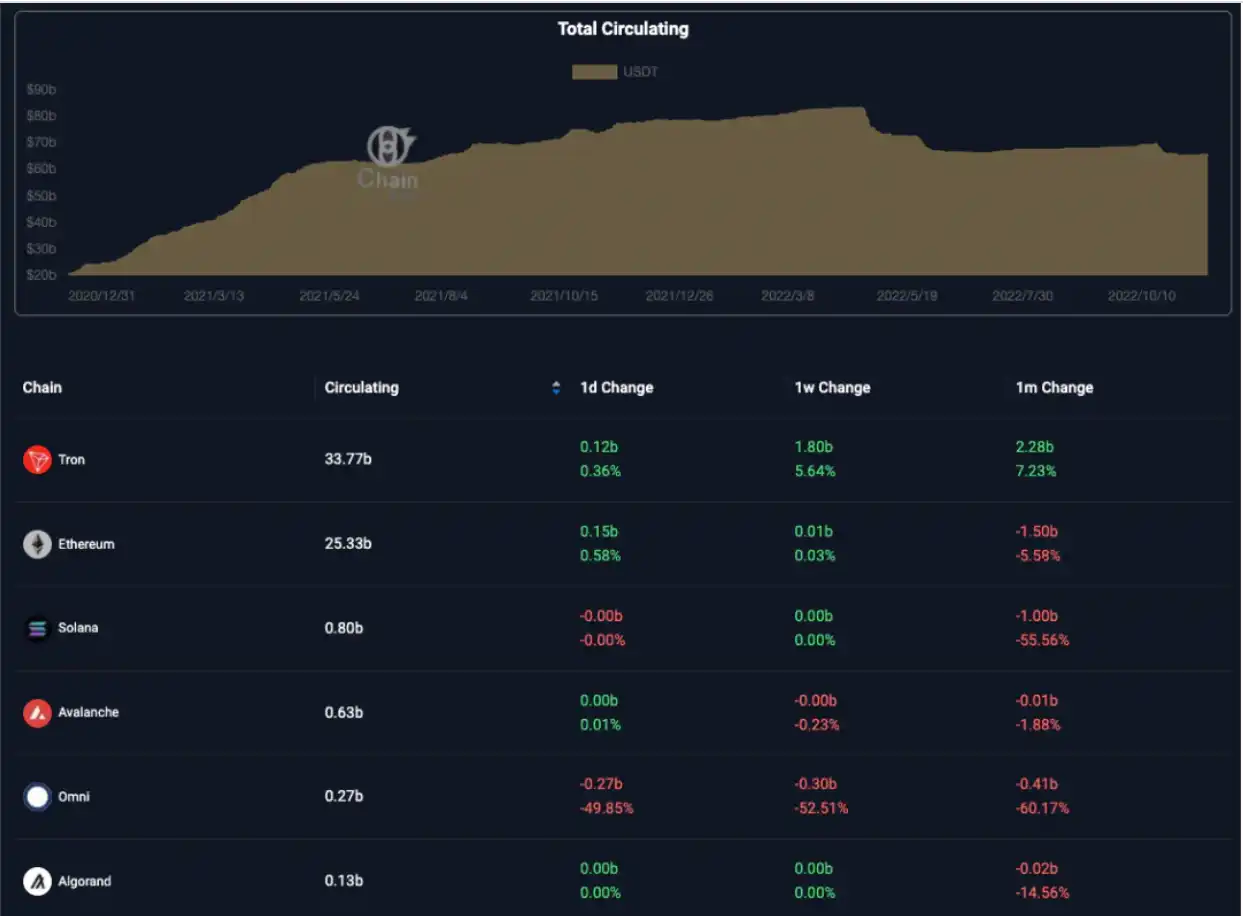
- USDT, Tron, Ethereum, BSC, Solana vb. toplamda 61 farklı blockchain üzerinde dolaşımdadır, Tron ve Ethereum'daki dolaşım piyasa payı en büyük olanlarıdır, sırasıyla %51.22 ve %38.34
- Tether tarafından natif olarak çıkarılan USDT, Tron, Ethereum, Solana, Omni, Avalanche, Tezos, Algorand, EOS, Liquid, Statemint, SLP, Near, Statemine, Polygon olmak üzere toplam 14 farklı zincirde bulunmaktadır
- Diğer zincirlerdeki USDT ise türetilmiş çıkarımcılar tarafından çıkarılmıştır
İkame Mekanizması
Çıkarımcı, kullanıcıların istedikleri zaman USDT'yi USD ile 1'e 1 değiştirebilmeleri için yeterli miktarda rezerv tutar.
Potansiyel Risk Analizi
1. Natif çıkarımcı Teminat Eksikliği Riski
Tether'ın USDT'yi destekleyen varlıkları tamamen şeffaf değildir, şirket tarafından kullanılma riski ve ilgili yatırım riski bulunmaktadır.
USDT sahipleri, Chaineye aracılığıyla Tether'ın varlıklarının ve rezervlerin dağılımının durumunu inceleyerek potansiyel riski değerlendirebilirler.
Şu anda Tether'ın USDT için rezerv varlıklarının değeri yaklaşık 680.6 milyar ABD Doları olup, 657 milyar ABD Doları olan arzı aşmaktadır. Rezerv varlıklarının yaklaşık %90'ı likiditesi yüksek nakit ve nakit benzerleri ile oluşmaktadır ve %9,02'si (yaklaşık 61.4 milyar ABD Doları) kripto para dahil yatırımlar içermekte olup belirli bir risk faktörü bulunmaktadır.
Tether, 2017 yılından bu yana düzenli olmayan aralıklarla denetim raporları yayınlamaktadır. En son denetim raporu 30 Eylül 2022 tarihinde, denetim şirketi BDO tarafından yayınlanmıştır. BDO, dünya genelinde 5. büyük muhasebe firması olup, merkezi Brüksel'de bulunmaktadır. Tether'ın şu anda kullandığı denetim şirketi, İtalya merkezli BDO'dur. Tether'ın daha önce yayınladığı denetimler Cayman Adaları'ndaki bir denetim şirketi olan MHA Cayman tarafından gerçekleştirilmiş olup, önceki adı Moore Cayman olan bu firma, İngiltere merkezli önde gelen bir muhasebe firması olan MHA MacIntyre Hudson'un iştiraki olup 2022 yılı Ocak ayında muhasebe sorunları nedeniyle İngiltere Finansal Düzenleme Kurumu tarafından soruşturmaya uğramıştır.

2. Türev İhraççı Riski
Cross-Chain Bridge: Cross-chain bridge üzerinden transfer edilen USDT'nin güvenliği, cross-chain bridge güvenliğinden etkilenir, ilgili bilgilere DefiLlama'da yer alan köprü ile ilgili bilgileri sorgulayarak ulaşılabilir.
https://defillama.com/stablecoin/tether
Merkezi Borsa: Risk, belirli borsaya ve hedef blok zincirdeki belirli varlıkların rezerv durumuna bağlıdır, varlık rezerv durumunu ilgili borsanın resmi web sitesinden kontrol edebilirsiniz.
USDC (Merkezi İstikrarlı Kripto Parası)
Tanıtım
Coinbase ve diğer şirketler tarafından oluşturulan Circle adlı blok zinciri ödeme şirketi tarafından piyasaya sürülen, şu anda piyasa değerinde ikinci sırada bulunan bir istikrarlı kripto paradır, toplam piyasa değeri yaklaşık 423.6 milyar ABD Doları'dır.
Blockchain Dağılımı
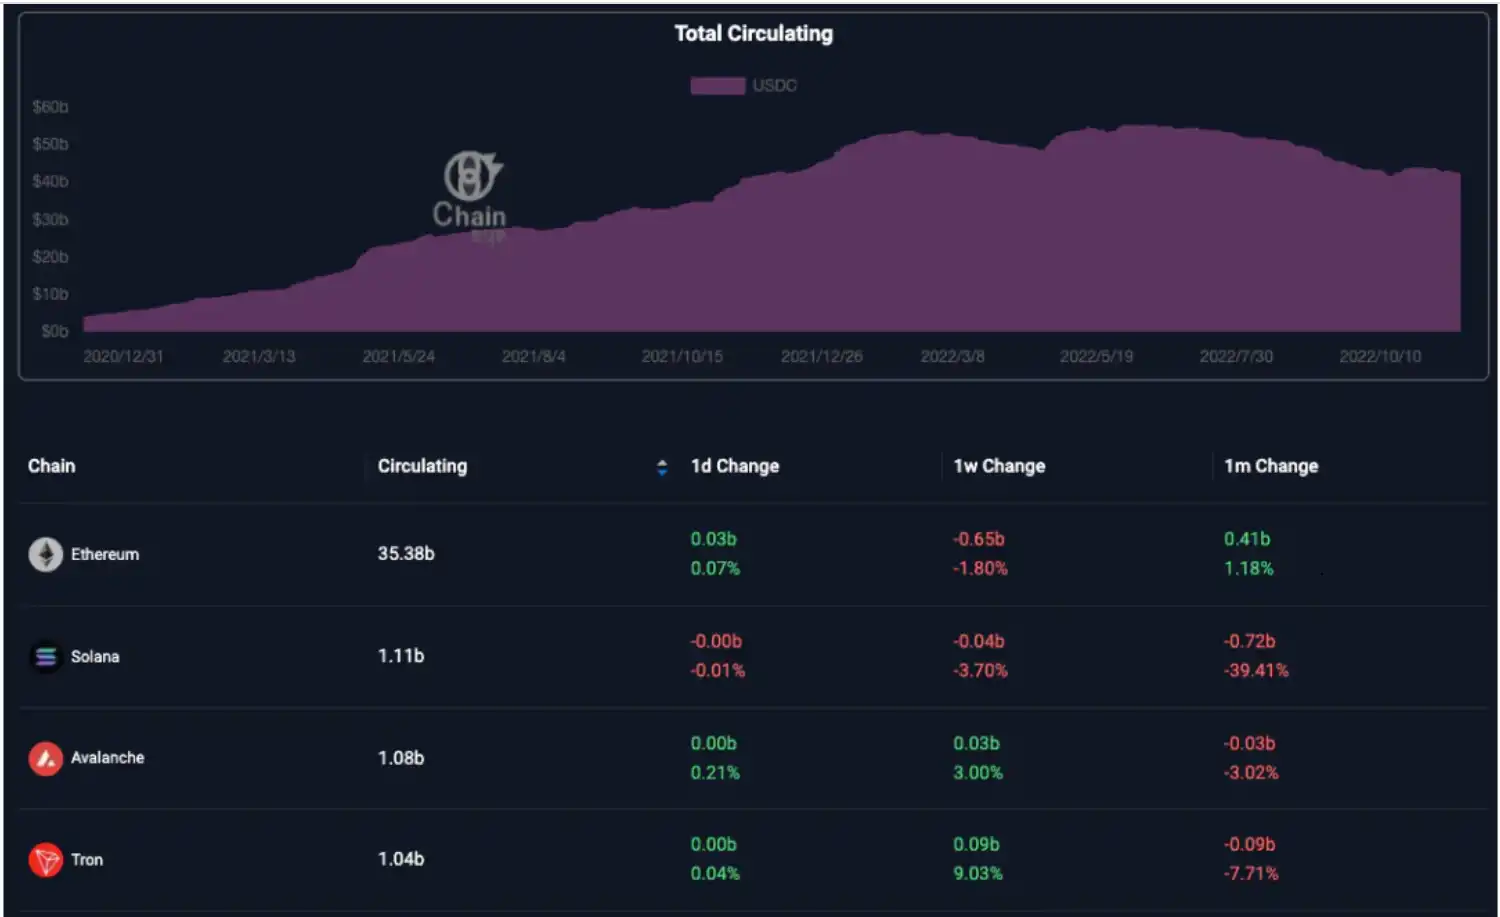
USDC, Ethereum, Solana, Avalanche, Tron ve diğer 59 blok zincirinde dolaşımdadır, Ethereum'daki payı %83.7'ye ulaşmıştır.
Circle tarafından doğrudan ihraç edilen USDC, Ethereum, Algorand, Avalanche, Flow, Hedera, Solana, Stellar, TRON, Arbitrum, COSMOS, NEAR, Optimism toplamda 14 farklı blok zincirinde bulunmaktadır
Anchor Mekanizması:
Yayıncı, kullanıcıların her zaman USDT'yi USD ile 1'e 1 değiştirebilmeleri için yeterli miktarda fon rezervi tutar.
Denetim ve Uyumluluk:
USDC Rezervi
Potansiyel Risk Analizi
1. Doğal Yayıncı Teminat Yetersizliği Riski
USDC sahipleri, Chaineye aracılığıyla Circle'ın varlık ve borç durumunu ve rezerv dağılımını görüntüleyerek potansiyel risklerini değerlendirebilir.
https://chaineye.tools/stablecoins/stats/USDC
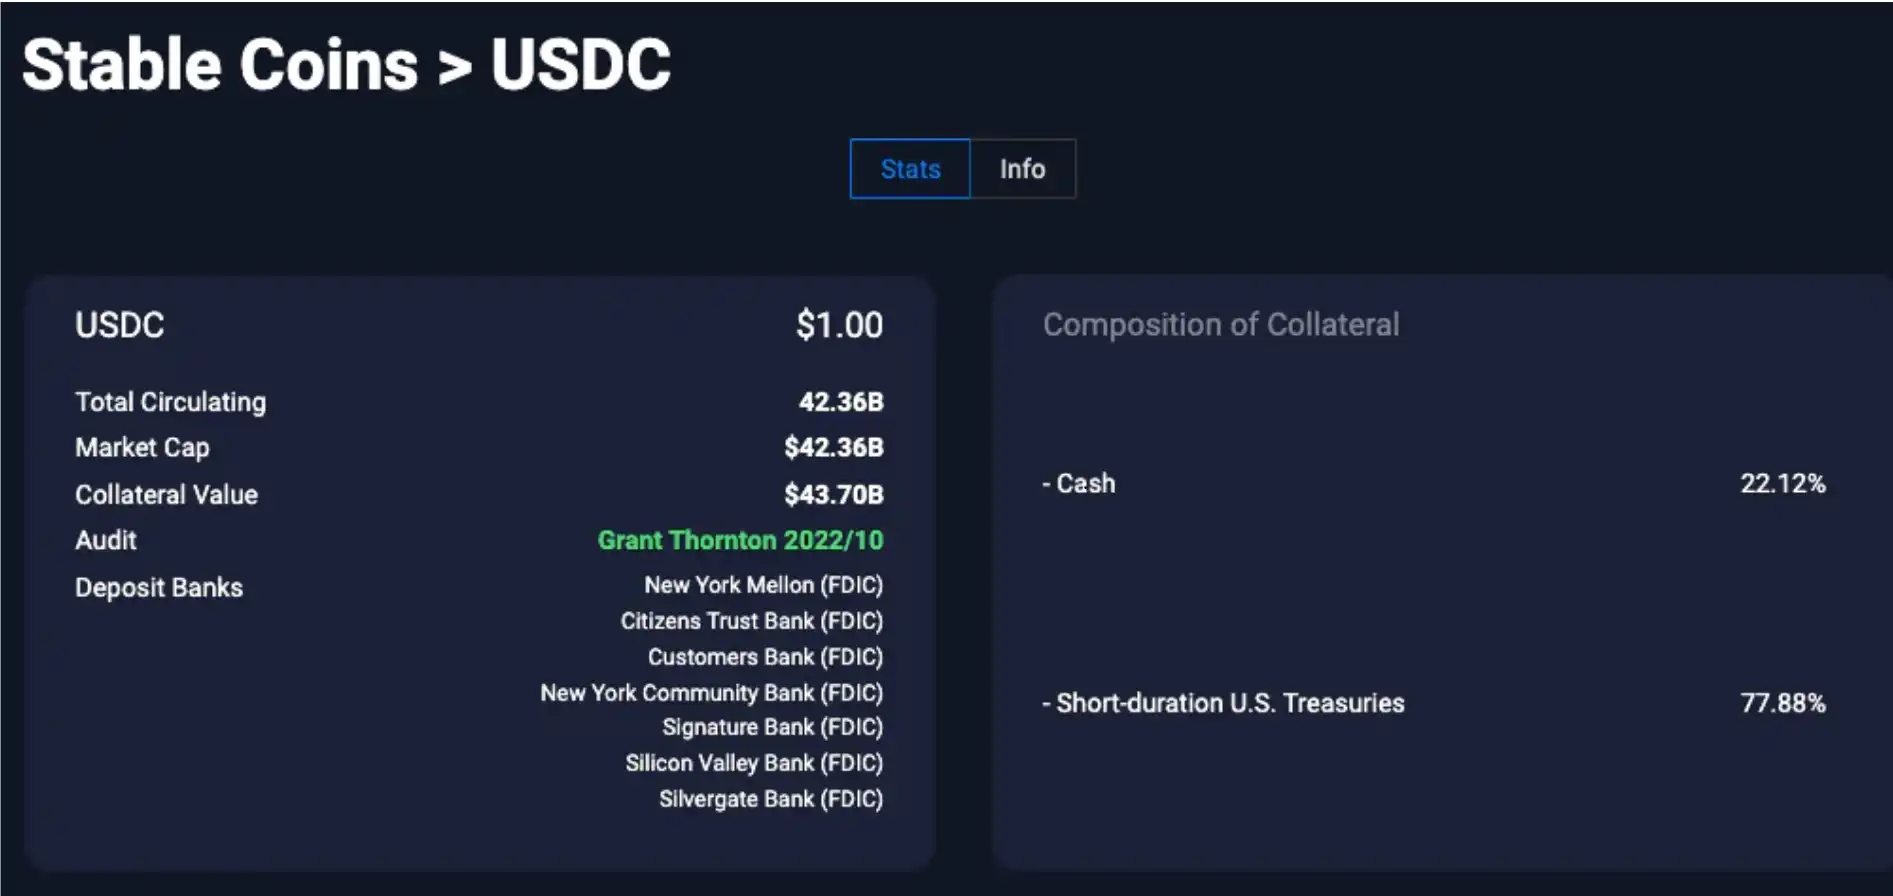
Circle haftalık olarak rezerv ve dolaşımdaki miktar bilgilerini günceller; 10 Aralık 2022 itibarıyla Circle'ın USDC için rezerv varlıklarının değeri yaklaşık 43.7 milyar ABD Doları olup, o dönemdeki dolaşımdaki miktar olan 42.36 milyar ABD Doları'nı aşmaktadır. Rezerv varlıkları yalnızca nakit ve kısa vadeli ABD Hazine bonolarını içerir ve sırasıyla% 22.12 ve% 77.88 oranındadır; bu da riskin düşük olduğunu göstermektedir.
Circle, 2018 Ekim'inden bu yana her ay denetim raporu yayınlamaktadır; denetim raporları, altıncı büyük ABD muhasebe firması Grant Thorton tarafından sağlanmaktadır. Circle'ın rezervleri, BlackRock Bank ve Bank of New York Mellon gibi ABD'nin önde gelen finansal kuruluşları tarafından korunmakta olup, 2021 Ağustos'unda Circle, bir ulusal dijital para bankası olacağını duyurmuş ve ABD Merkez Bankası, Hazine Bakanlığı, ABD İç Gelir Servisi (OCC) ve Amerikan Federal Mevduat Sigorta Kurumu (FDIC) tarafından denetlenip risk yönetimi gerekliliklerine tabi olarak faaliyet göstereceğini belirtmiştir. Circle'ın stablecoin rezerv varlıkları, New York Mellon gibi FDIC tarafından desteklenen bankalarda tutulmaktadır ve her bir hesap için 250.000 ABD Doları'na kadar sigorta kapsamı bulunmaktadır, bu da bir miktar banknot riski azaltmaktadır.
2. Türev İhraççı Riski
Cross-chain Bridge: Cross-chain köprüsüyle ilgili spesifik bilgilere DefiLlama üzerinden erişilebilir.https://defillama.com/stablecoin/usd-coin
Diğer Türev İhraççı: Duruma göre analiz edilmelidir.
BUSD (Merkezi İzlenebilir Karşı Devralma Stabil Kripto Para)
Tanıtım
BUSD, Binance'in Paxos ile işbirliği yaparak çıkardığı bir stabil kripto paradır ve New York Finansal Hizmetler Departmanı (NYDFS) tarafından onaylanmış ve düzenlenmektedir. BUSD şu anda piyasa değerine göre üçüncü sıradadır ve toplam piyasa değeri yaklaşık 220.7 milyar ABD Dolarıdır.
Blockchain Dağılımı
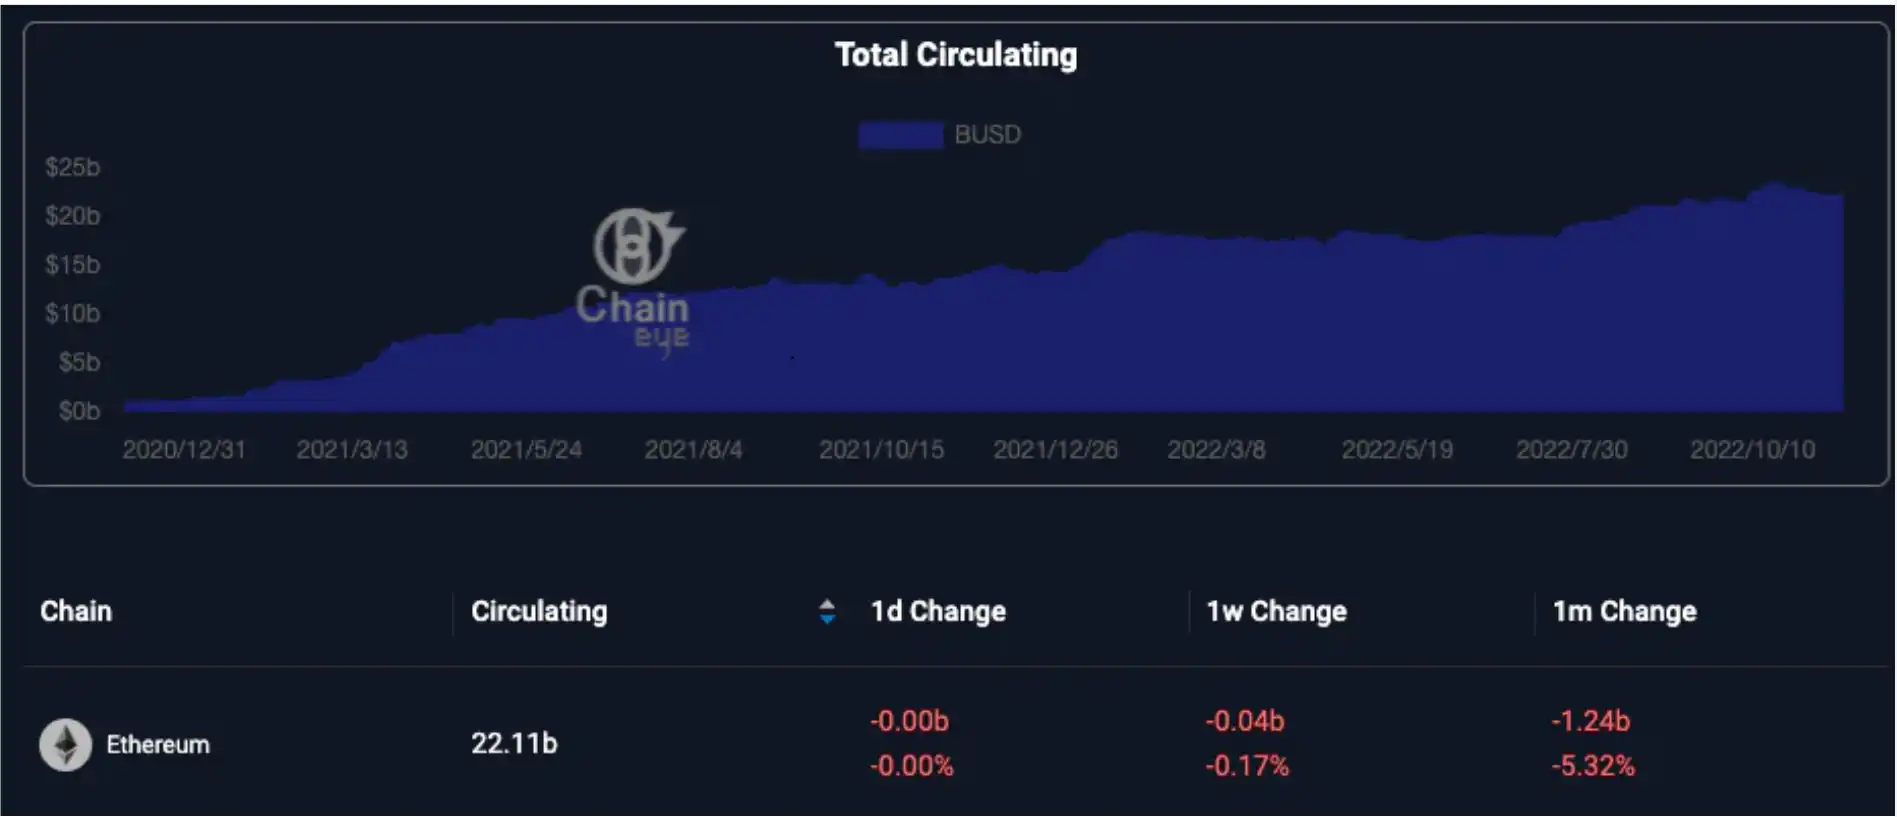
BUSD, Ethereum, BNB gibi 33 farklı blokzincirinde dolaşımdadır ve Ethereum'daki payı %77.96'ya ulaşmıştır.
Doğal BUSD sadece Ethereum'da ihraç edilmiştir
Binance, BUSD'nin likiditesini diğer zincirlere genişletmek amacıyla Ethereum'daki doğal BUSD'nin bir kısmını tam teminatlı olarak alarak Binance-Peg BUSD'yi BNB, BSC, Avalanche ve Polygon üzerinde ihraç etmiştir
Diğer zincirlerdeki BUSD, diğer türev ihracatçılar tarafından çıkarılmıştır
Anchor Mekanizması
Yayıncı tam rezerve sahip olur, böylece kullanıcılar istedikleri zaman USDT ile USD arasında 1:1 değişim yapabilirler.
Potansiyel Risk Analizi
1. Doğal Yayıncı Riski
BUSD sahipleri, Chaineye aracılığıyla BUSD'nin varlık ve borç durumunu ile rezerv dağılımını görebilir, potansiyel risklerini belirleyebilirler.
https://chaineye.tools/stablecoins/stats/BUSD
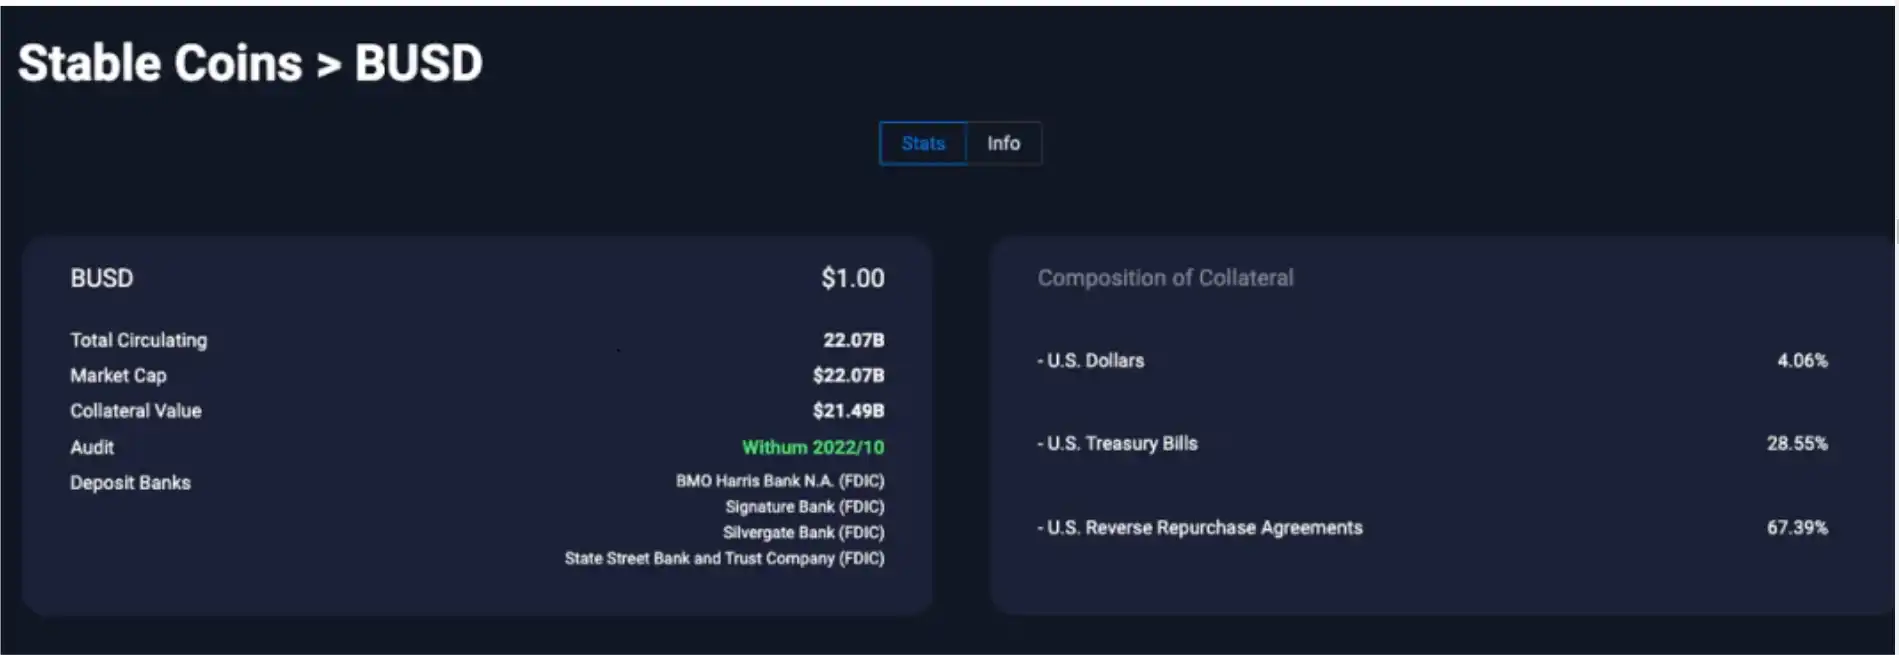
Paxos her ayın sonunda rezerv varlık raporu yayınlar, en son açıklanan teminat verileri ile en son dolaşımdaki miktar arasında zaman farkı bulunmaktadır. Şu anda BUSD'nin toplam dolaşımdaki miktarı 220.7 milyar ABD Doları (10.12.2022) ve ilgili rapor henüz açıklanmamıştır.
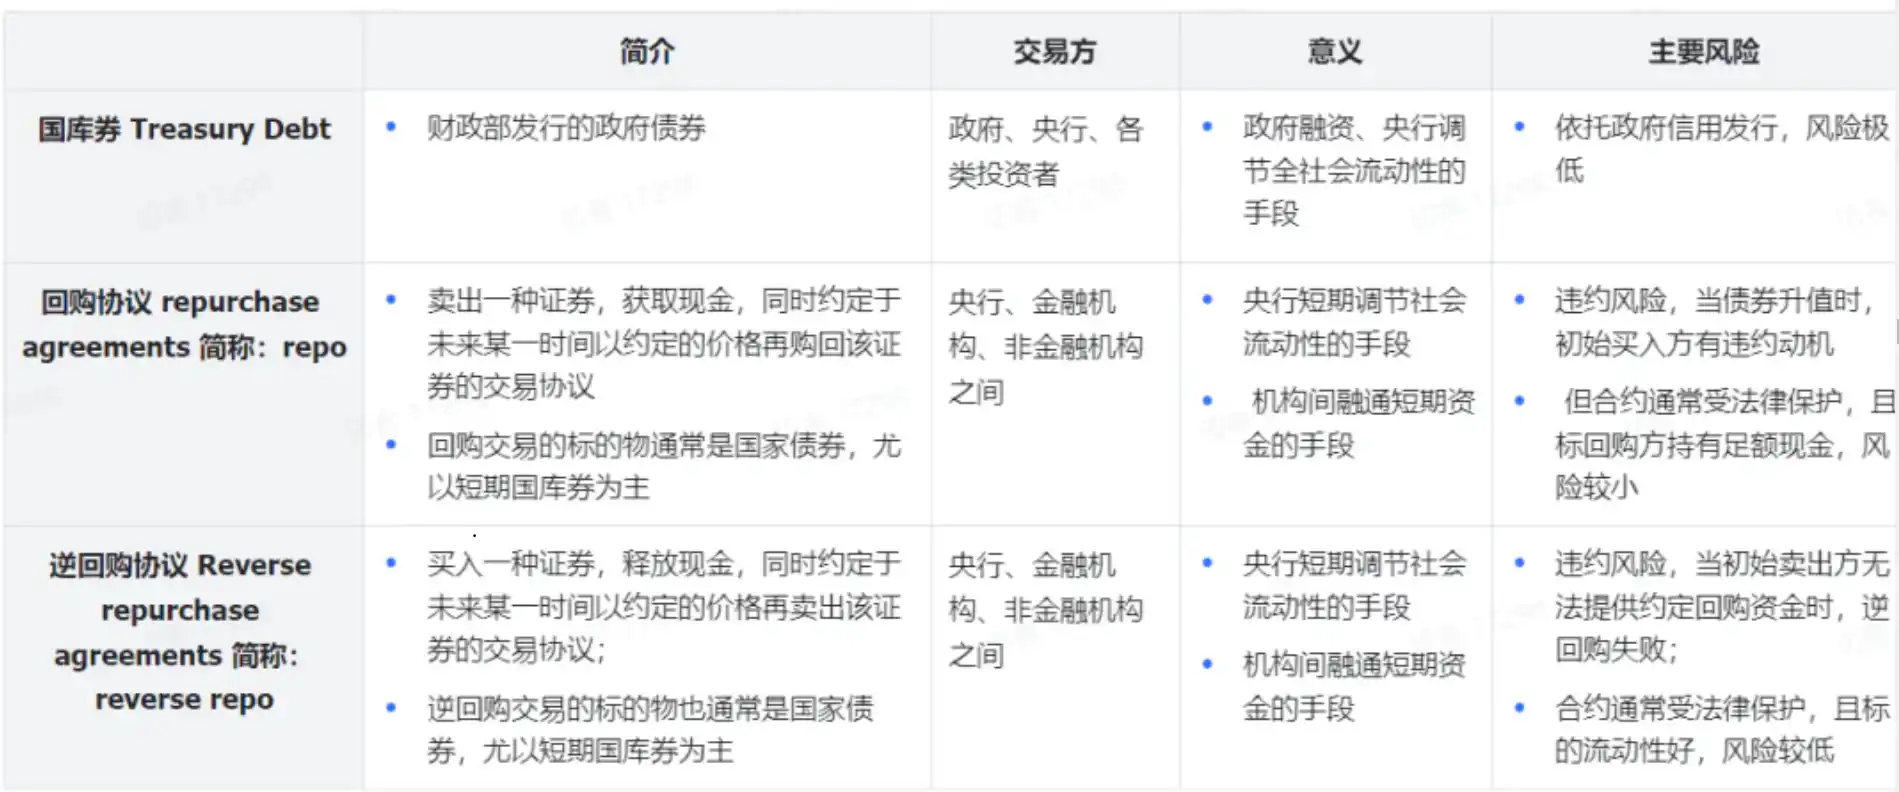
En son rapor 2022 yılının 30 Kasım'ında yayınlandı, net rezerv varlık piyasa değeri 226.5 milyar ABD Dolarıdır ve o günkü dolaşımdaki miktarı olan 223.8 milyar ABD Doları'nı aşmaktadır. Rezerv fonlar arasında nakit, ABD Hazine bonoları ve ABD Hazine tahvilleri ile rehin geri alım anlaşmaları bulunmaktadır ve risk düzeyi düşüktür.
Ay farkı ile en son rezerv varlık durumu Paxos'tan sorgulanabilir (Not: Paxos'un en son yayınladığı rapor üçüncü taraf denetim firması tarafından denetlenmemiştir, üçüncü taraf denetiminden geçen raporlar genellikle Paxos'un yayınlama tarihinden yaklaşık bir ay sonra yayınlanır, Chaineye'daki veriler üçüncü taraf denetimden geçmiş en güncel verilerdir).https://paxos.com/busd-transparency/
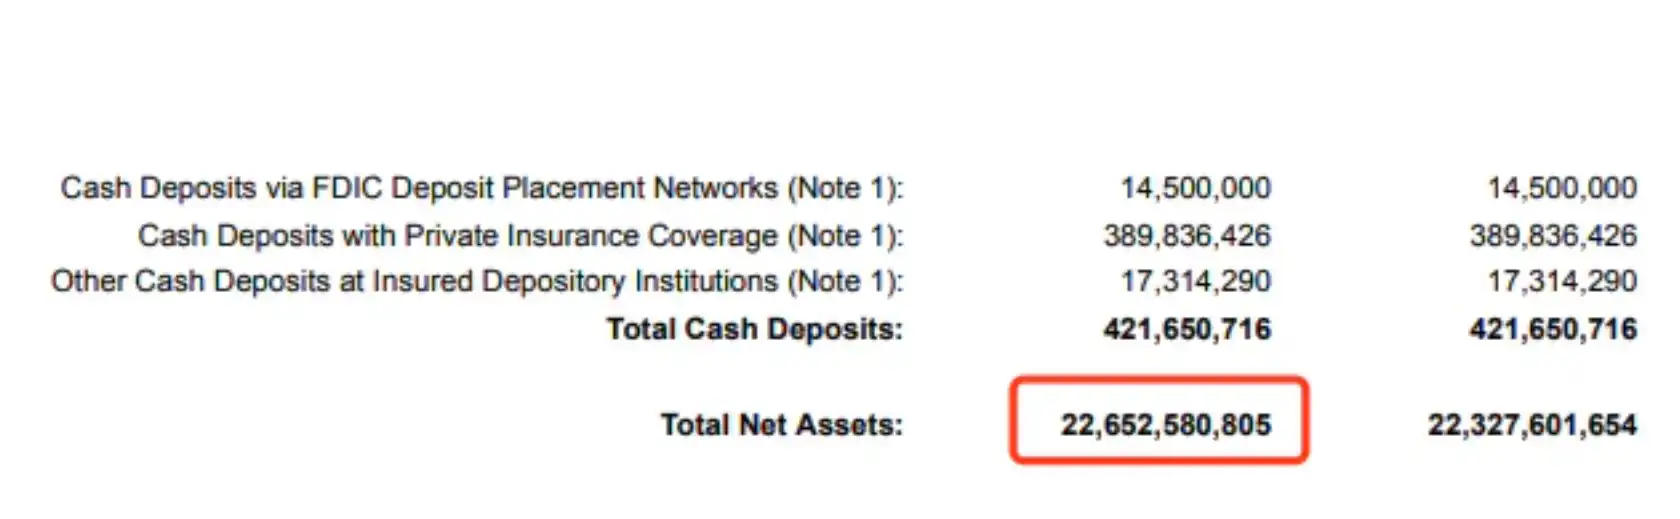
BUSD rezervi BMO Harris Bank gibi bankalarda saklanmaktadır. Paxos'un denetim raporu küresel olarak en iyi 25 muhasebe firmasından biri olan üçüncü taraf denetim firması WithumSmith+Brown tarafından hazırlanmıştır.
2. Türetilmiş Yayımcı Riski
Cross-chain Bridge: Cross-chain köprüsüyle ilgili ayrıntılı bilgi DefiLlama'da bulunabilir https://defillama.com/stablecoin/binance-usd
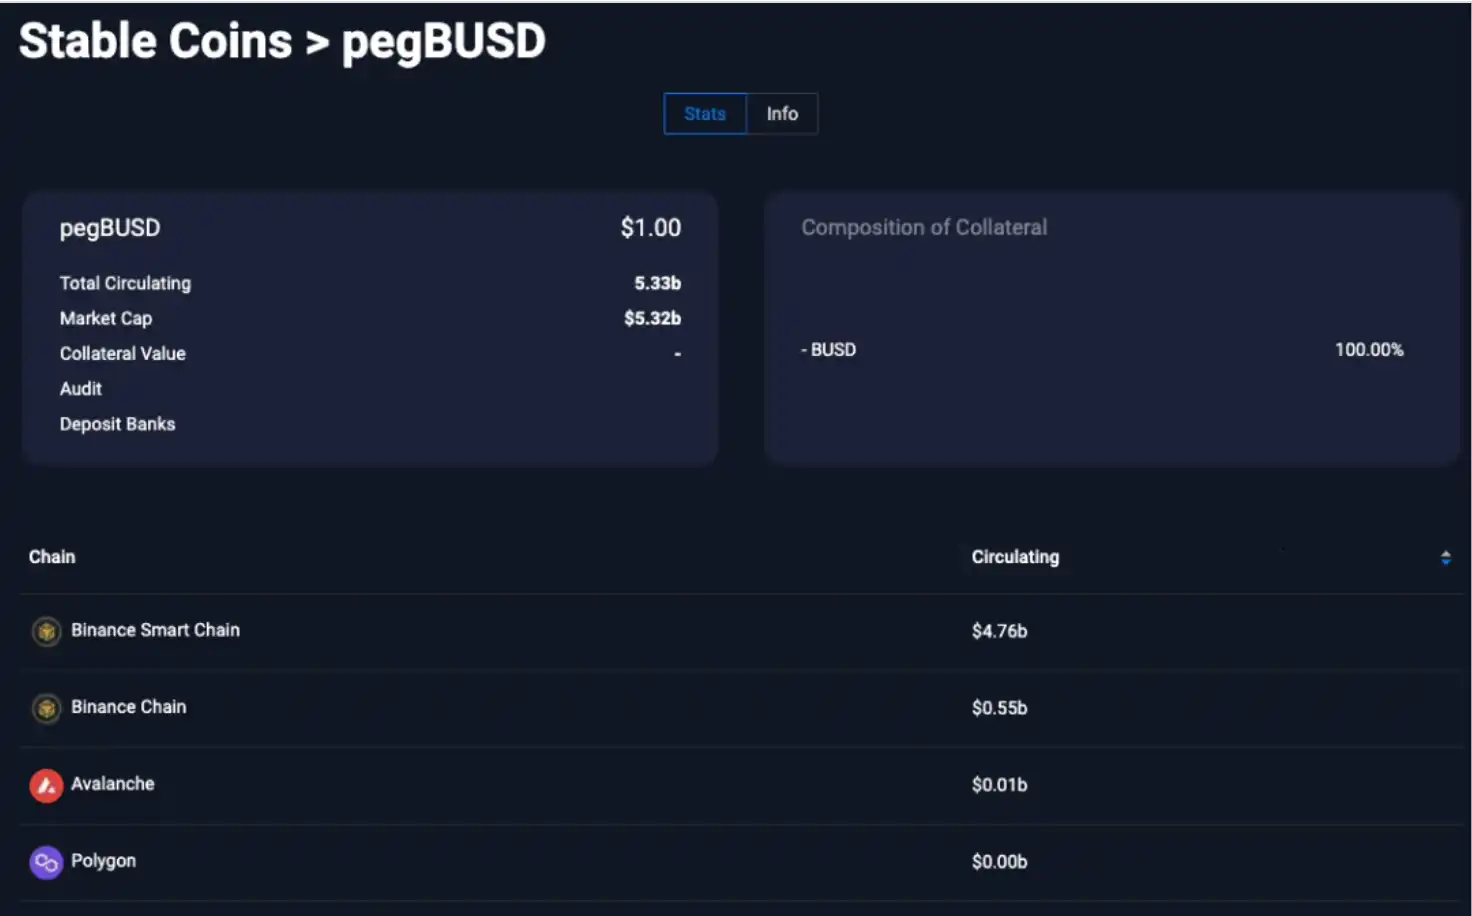
Merkeziyetsiz Borsa: Binance, Ethereum'daki doğal BUSD'nin bir kısmını tam teminatlı olarak aldı ve BNB, BSC, Avalanche ve Polygon'da Binance-Peg BUSD çıkardı. Binance-Peg BUSD için ilgili zincirdeki Binance'ın rezervlerini sorgulamak için Chaineye kullanılabilir. Binance tarafından bloke edilen BUSD teminat oranı %100'dür ve riski düşüktür.
https://chaineye.tools/stablecoins/stats/pegBUSD
Diğer Türetilmiş Yayıncı: Duruma Özel Analiz
DAI (Merkeziyetsiz Kilitlenmeli Kararlıcoin)
Tanıtım
DAI, Merkeziyetsiz Borç Alma Protokolü Maker DAO tarafından üretilen bir kararlıcoindir ve şu anda tüm kararlıcoinler arasında dördüncü sıradadır, toplam piyasa değeri yaklaşık 54.2 milyar ABD dolarıdır.
Blockchain Dağılımı
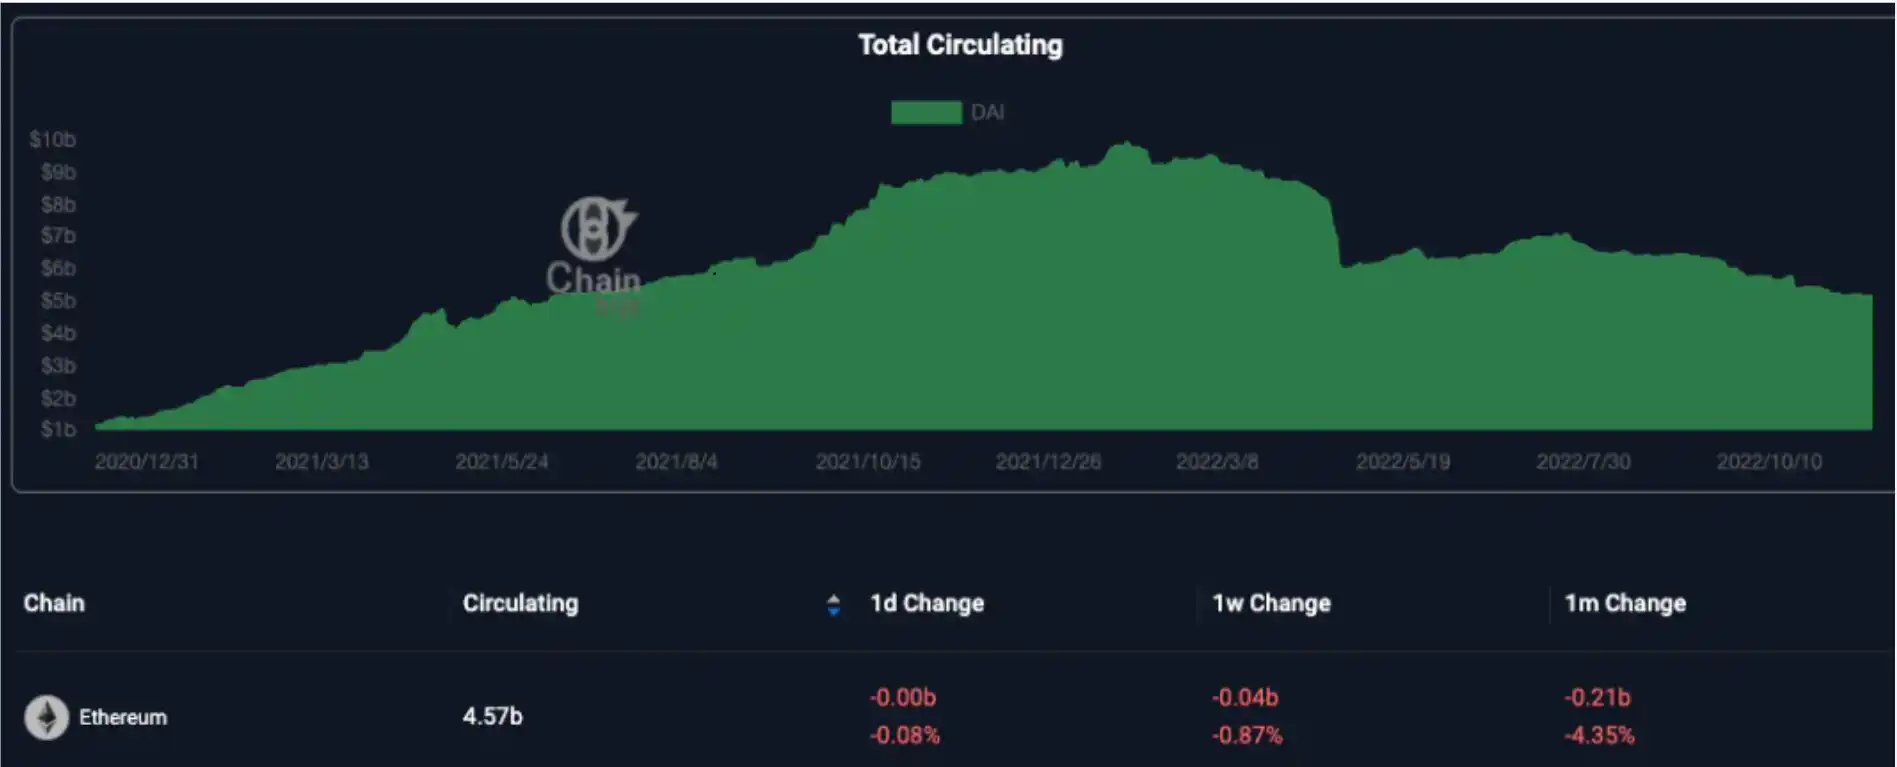
DAI, Ethereum, Polygon, BSC ve diğer 40 blok zincirinde dolaşımdadır; Ethereum'daki payı %88.33'e ulaşmıştır.
MakerDAO sadece Ethereum üzerine kuruludur, bu nedenle doğal DAI'lar tamamen Ethereum üzerindedir.
Diğer blokzincirlerindeki DAI'lar, diğer türetilmiş yayıncılar tarafından verilmiştir.
Yayınlama Mekanizması
DAI, kullanıcıların Maker protokolüne fazla miktarda teminat vermeleriyle üretilir; üretilebilen DAI miktarı, teminatın belirli bir oranının üzerine çıkamaz, bu, geleneksel finans işlemlerinde teminatlı konut gibi varlığın nakde dönüştürülmesine benzerdir. Kullanıcılar istedikleri zaman DAI'ı geri çevirip teminatlarını ve DAI'ı imha edebilirler; geri çevirme işlemi sırasında bir kararlı ücret ödemeleri gerekmektedir.
Eğer kullanıcı tarafından sağlanan teminatın değeri düşerse ve bu da teminat oranının düşmesine neden olursa, tasfiye gerçekleşir; kullanıcının teminatı zorla primli olarak satılır ve %13 ceza ödemek zorundadır. Teminat tasfiye edildikten sonra, kullanıcının DAI'ı geri ödemesi gerekmez.
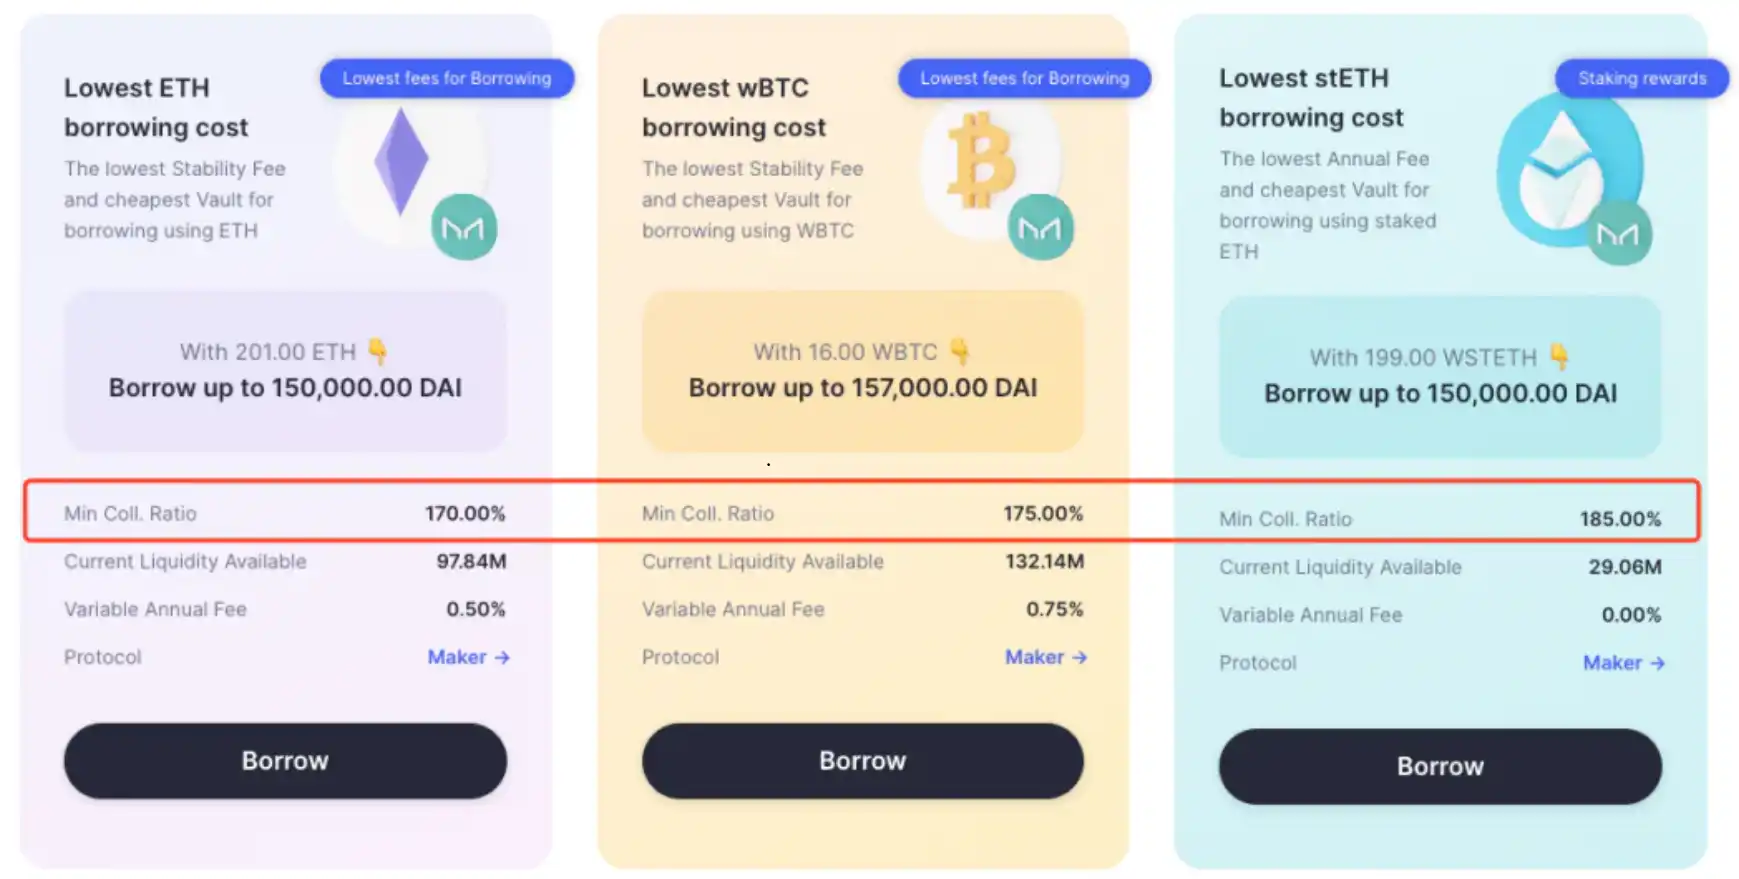
Maker protokolü ETH, WBTC gibi 20'den fazla teminat varlığını destekler; her varlık için teminat oranı ve kararlı ücret, varlığın kendi risk endeksi ve MKR sahipleri tarafından belirlenen yönetimle belirlenir.
Kararlılık Mekanizması
DAI'nın fiyatı 1 ABD Dolarının altına düştüğünde: DAI'ın üretim miktarı, teminatın ABD doları varlığına dayalı olarak belirlenir ve DAI, Maker protokolüne geri dönülecek teminat karşılığında 1 ABD Doları değerinde olarak kabul edilir; bu nedenle kullanıcılar belirli miktarda DAI kullanarak teminatlarını geri çevirip DAI'ı imha edebilir ve DAI arzını azaltabilir.
DAI'nin fiyatı 1 Amerikan Doları'nın üzerindeyken: Kullanıcılar daha fazla DAI üretmeye teşvik edilir ve kar elde etmek için satış yapar; aynı zamanda MakerDAO, DAI depozito mekanizması sunar, topluluk DAI depozitosunu artırır, kullanıcıları DAI'yi kitlemeye teşvik eder ve dolaşımdaki arzı azaltır. DAI faizi MakerDAO'nun kararlı ücret gelirleri tarafından ödenir, eğer kararlı ücret gelirleri DAI depozito faizini karşılayamazsa, Maker açığı kapatmak için MKR çıkarır.
DAI'nin dolarla bağlantısını çözme önerisi: 28 Ağustos 2022 tarihinde, MakerDAO'nun kurucu ortağı Rune Christensen, "Compliance Road and Decentralization Road: Why Maker Has No Choice But To Prepare For Free Floating DAI" başlıklı bir makale yayınladı. Rune Christensen, mevcut DAI'nin %50'den fazlasının USDC ile teminatlandığını ve düzenlemenin kripto paralara yönelik darbesinin önceden haber verilmeden, hatta yasal ve masum kullanıcılar için bile geri dönüş şansı olmaksızın gerçekleşebileceğini belirtti.
Bu nedenle, Rune Christensen, DAI'nin merkezi olmayan varlık teminatı payını aşamalı olarak artırarak, izleme direncini artırmayı önerdi. Rune, bu sürecin %50 kullanıcı kaybına neden olabileceğini belirtirken, Maker'ın merkezi olmayanlığı tercih edeceğini ve DAI'nin belirli ölçüde dolarla bağını korumak için izin vereceğini söyledi.
1. "Endgame Planı" Ana İçeriği
a. Karmaşık MakerDAO yönetimini çoklu MetaDAO'lara bölmek, belirli yönetim görevlerinden sorumlu olacak şekilde yönetimi merkezsizleştirerek: Her MetaDAO kendi görevine odaklanabilir, çok merkezli yönetimi gerçekleştirebilir, MetaDAO'ların paralel olarak işlemesine izin vererek yönetimi hızlandırabilir. MetaDAO'lar birbirinden bağımsız olup kendi yönetim token'larına ve yönetim süreçlerine sahiptir, kendi gelirlerini kazanmaları gerekir.
b. Daha fazla merkezi olmayan varlık tanıtma: ETH, wBTC vb. teminat varlıklarının kararlı ücretini düşürme, DAI üretmek için USDC kullanımını azaltma; ETHD tanıtma, kullanıcıların stETH aracılığıyla ETHD üretip daha sonra DAI üretebilmesine olanak tanıyarak, ETH'nin teminat varlıkları içindeki payını artırmak ve dolayısıyla merkezi olmayan varlık oranını artırmak.
c. Üç aşamalı teminat stratejisi, aşamalı olarak merkezsizleşmeyi gerçekleştirmek: Üç strateji barındırıcı, yırtıcı ve doğuş şeklinde olup, zamana göre aşamalar halinde ilerleyerek, regülasyon tehdidine karşı aşamalı bir şekilde ilerler.
Güvercin Stratejisi: Mümkün olduğunca teminat varlığını artırmayı hedefler, varlığı hızla büyütürken tutmaya çalışır; Kartal Stratejisi: DAI'nın otorite saldırısına uğraması durumunda, Otorite Tarafından Kontrol Edilebilen Gerçek Varlık (RWA) riskini %25'te sınırlar ve performans artışı ile esneklik arasında bir denge arar;
Feniks Stratejisi: Otorite saldırısı yaklaştığını veya RWA'nın tüm teminatların el konulduğunu gösteren kanıt olduğunu tespit ederse, tüm RWA riskini ortadan kaldırmayı amaçlayan Feniks Stratejisine geçer, yalnızca otorite tarafından kontrol edilemeyen RWA'lar teminat olarak kabul edilir.
d. Otorite saldırısı durumunda DAI'nin USD'den ayrılmasına izin vermek: Rune, DAI'nin serbest dalgalanma sürecinin başlatılmasında, protokol kullanıcılarının %50'sinin kısa sürede ayrılacağını varsayar.
Bu aşamada, Maker, DAI'nin USD'den serbest dalgalanmasına ve hedef faiz oranına göre fiyatını aşamalı olarak değiştirmesine izin verir; olumlu hedef faiz oranı, DAI talebini artırırken arzı azaltır, olumsuz hedef faiz oranı ise ters etki yaratır.
FAİZ ORANLARI AYARLAYARAK DAI'Yİ NİSPESEL OLARAK SABİTLEYEREK, USD'YE SABİTLENMESİNE İHTİYACI YOKTUR. Ayrıca, Rune, DAI'nin en az 3 yıl boyunca USD'ye sabitleneceğini ve doğrudan bir tehdit olmadığı sürece bu sürenin uzayabileceğini belirtmektedir.
Eğer teminatın merkezsizleşme derecesi %75'e çıkarılabilirse, DOLARA SONSUZA DEK BAĞLI KALINACAKTIR.
2. "Son Oyun Planı" Gelişmeleri
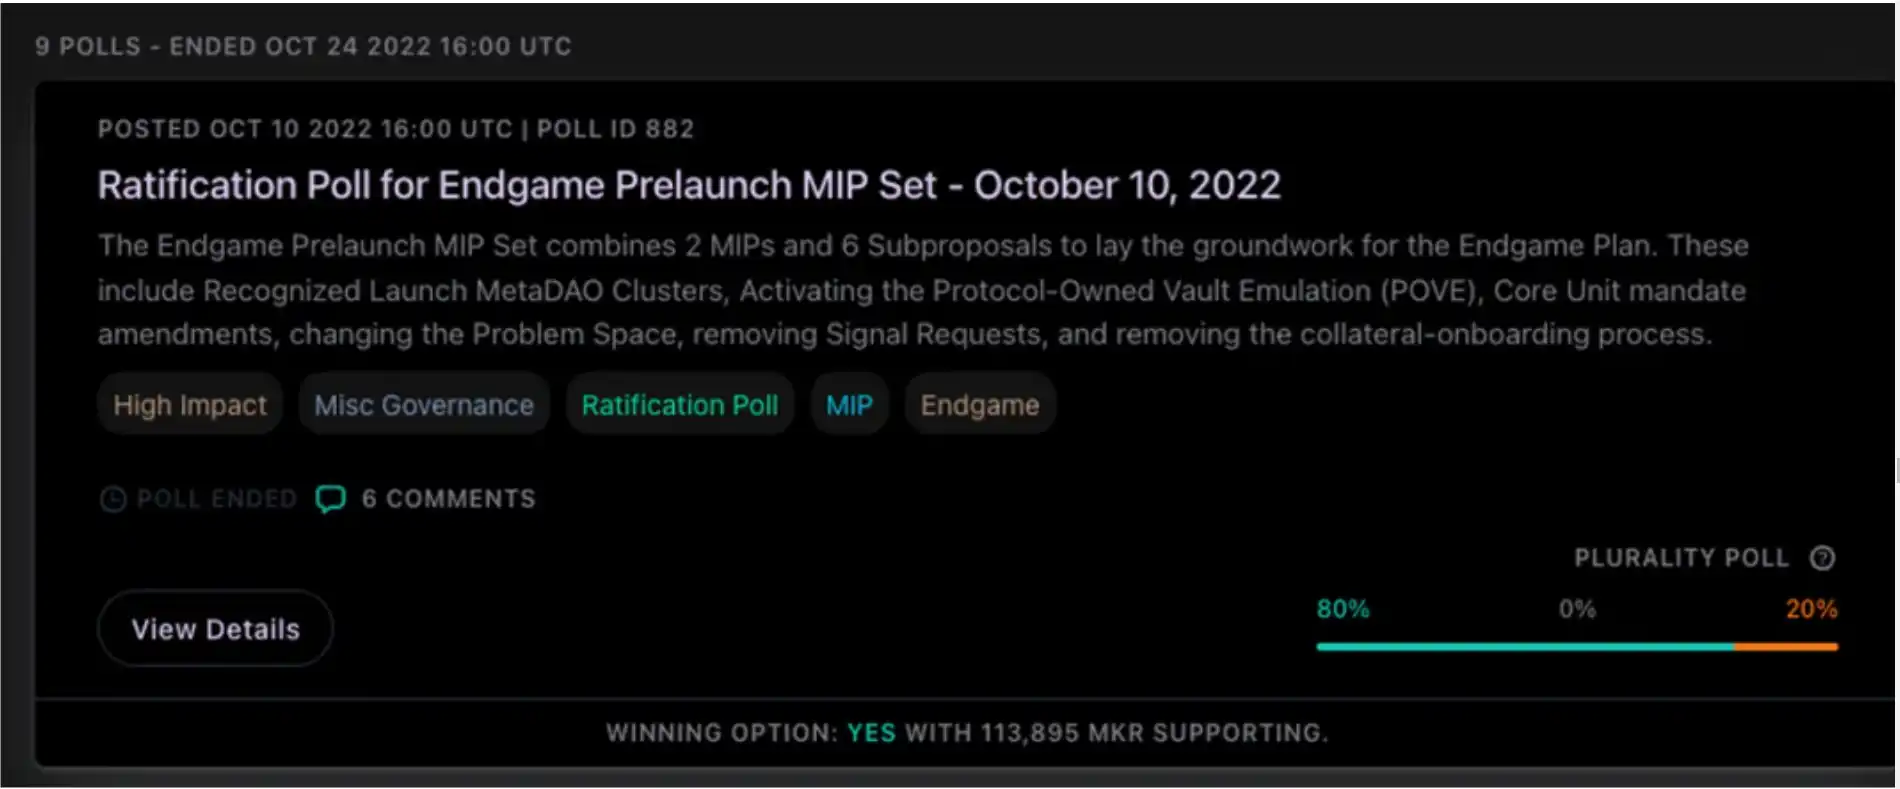
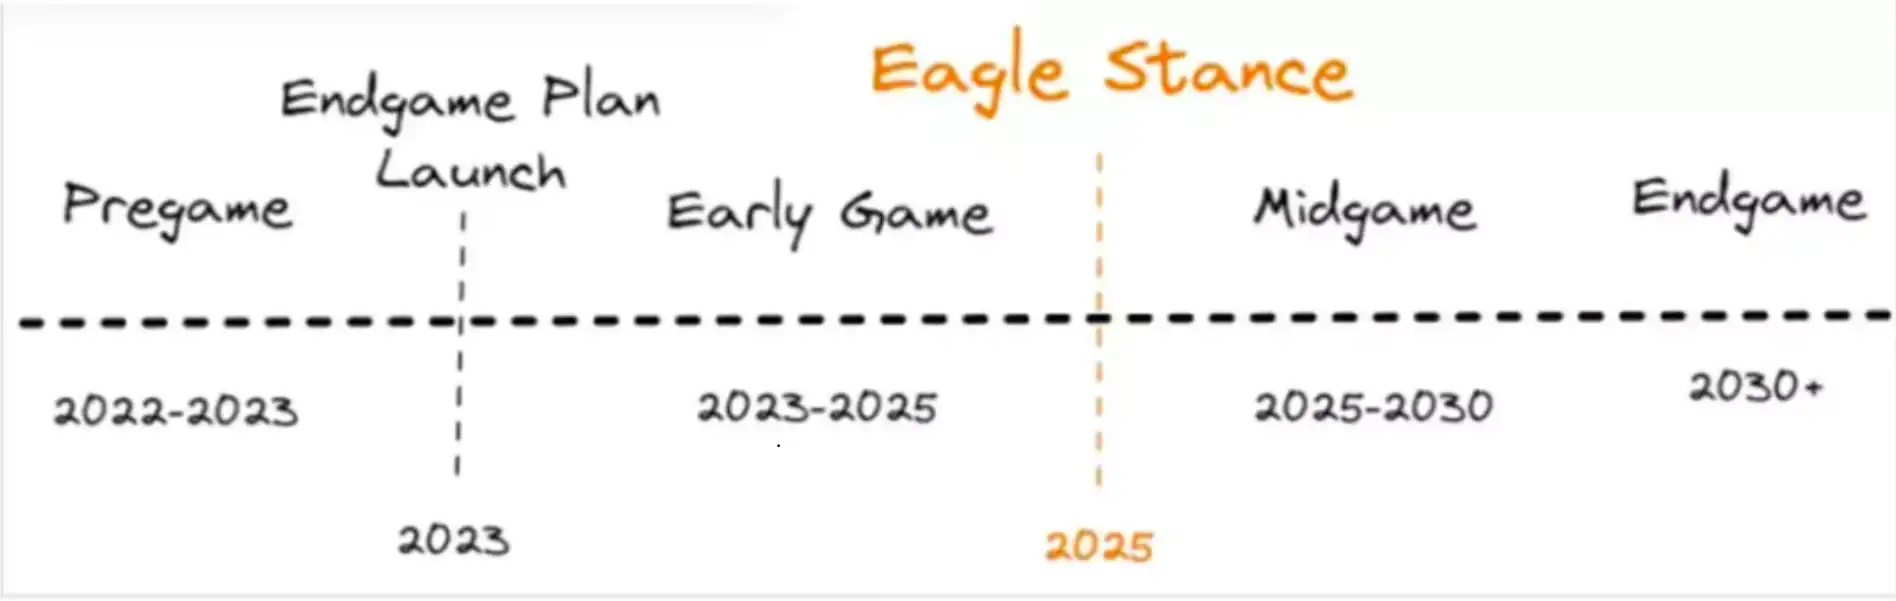
"Son Oyun Planı" teklifi 10 Ekim 2022'de başlatıldı ve şu anda topluluk oylamasından geçti, Son Oyun Planı yol haritası 4 ana aşamaya ayrılmıştır.
Erken sürüm, 12 ay içinde başlatılacak, ETHD inşası, 6 MetaDAO'nun başlatılması, MetaDAO'nun kendi token sistemi likidite madenciliği dahil olmak üzere birbirine entegre edilmiş sistemlerinin başlatılmasıdır. Ancak, tam sürüm 2030 yılında veya daha sonrasında başlatılacaktır.
Potansiyel Risk Analizi
1. Doğal Yayıncı Riski
MakerDAO protokolünde bir güvenlik açığı ortaya çıktı ve saldırgan tarafından kötüye kullanılarak hileli arz gerçekleştirildi. MakerDAO, 2017 yılından bu yana ana ağda çalışmakta olup sağlam bir şekilde 5 yıl boyunca çalışmış ve kodu iyi bir şekilde doğrulanmıştır. Aynı zamanda MakerDAO, desteklenen teminat varlık türlerine sınırlama getirmiş ve genellikle iyi kalitede olan tokenlara odaklanmıştır.
Likidasyon Riski: Piyasa aşırı siyah kuğu olayıyla karşılaştığında, teminat varlık fiyatlarının genel olarak hızla düştüğü durumlarda veya USDC gibi uygun varlıkların belirli bir nedenle dondurulması durumunda, Maker'ın likidite olmayan teminat varlığı değerini kaybedeceği ve ayrılma riski oluşturabileceği durumlarla karşı karşıya kalabilir.
2. Türetilmiş İhraççı Riski
Çapraz Zincir Köprüsü: Çapraz zincir köprüsü hakkındaki belirli bilgilere DefiLlama üzerinden erişilebilir.
Diğer Türetilmiş İhraççılar: Belirli sorunlar için belirli analizler mevcuttur https://defillama.com/stablecoin/dai
FRAX (Merkeziyetsiz Algoritma ve Teminat Karışımı Sabit Koin)
Giriş
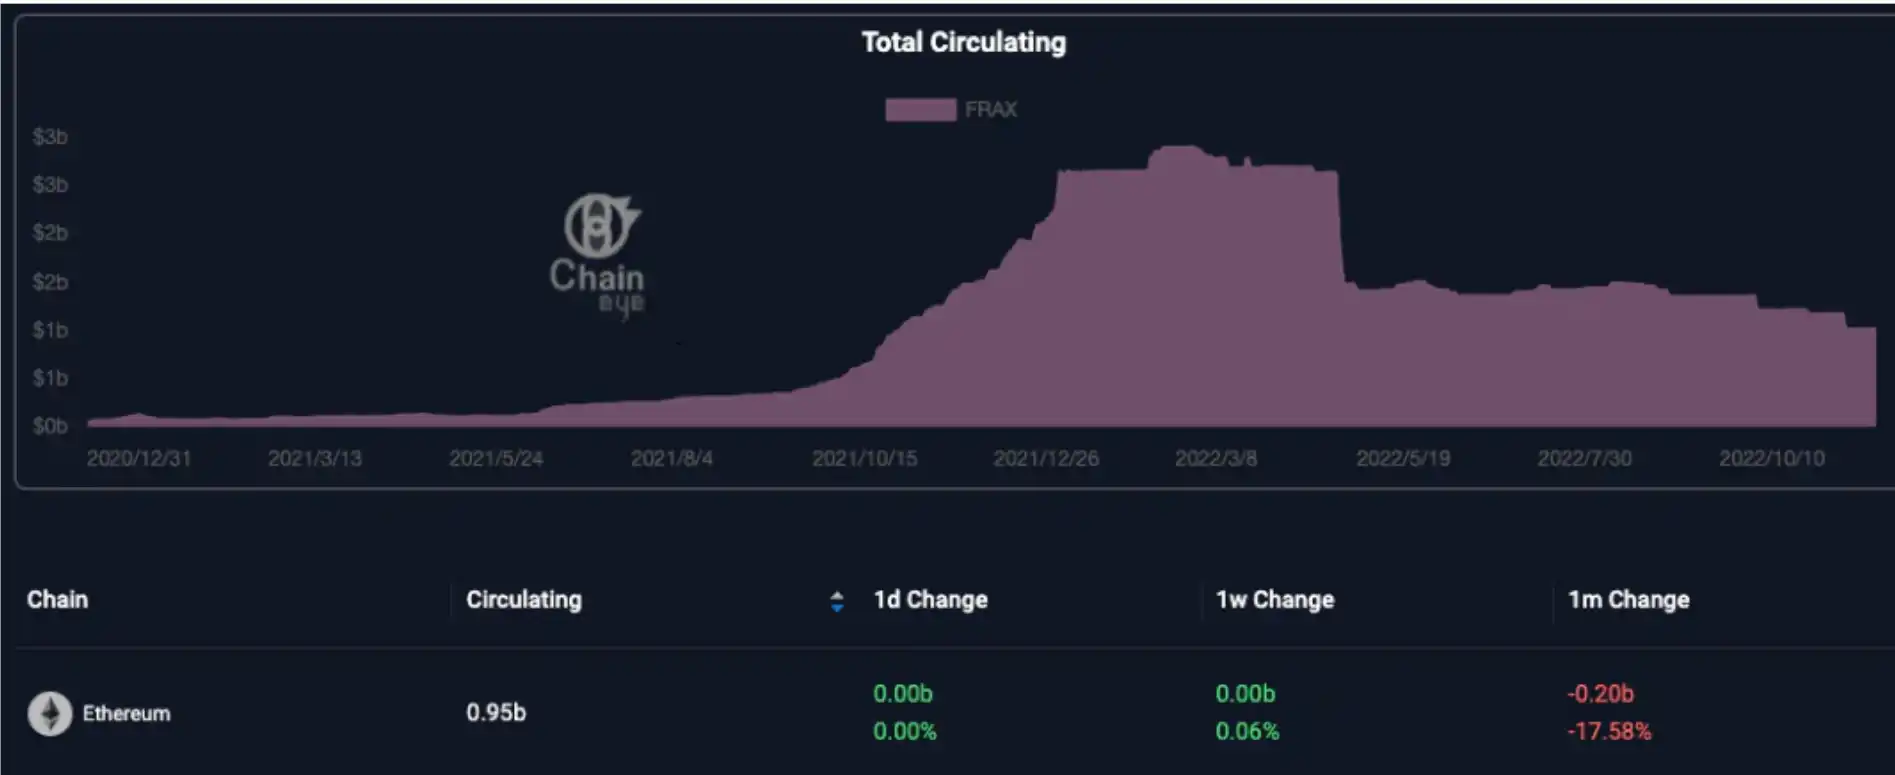
Frax, teminat ve algoritma karışımını kullanan merkeziyetsiz bir sabit koin protokolüdür ve FRAX bu protokol tarafından ihraç edilen sabit koinidir. FRAX şu anda yaklaşık 11.8 milyar dolarlık bir piyasa değerine sahip olup sabit coin sıralamasında beşinci sıradadır.
Genel Ağ Dağılımı
FRAX, Ethereum, Arbitrum dahil olmak üzere 33 farklı genel ağda dolaşımda olup Ethereum'da %92.89'lik bir paya sahiptir. Frax tarafından ihraç edilen yerel FRAX sadece Ethereum'da dolaşımda olup diğer ağlardaki Frax'lar türetilmiş ihraççılar tarafından çapraz zincirde ihraç edilmektedir.
İhraç ve Geri Alma Mekanizması
Bir kullanıcı Frax sistemine 1 dolarlık bir teminat verdiğinde, Frax kullanıcıya 1 adet FRAX ihraç eder; verilen teminat, sabit coin ve FXS'in bir karışımıdır; aynı zamanda kullanıcı protokole 1 FRAX iade edebilir ve 1 dolarlık FXS ve U değerinde bir karışım alabilir.
FRAX Üretme ve FRAX Geri Alma sürecinde, FXS'nin yakılma ve üretilme işlemi yer alır, bu da piyasadaki FXS arzını değiştirir.
Üretme ve Geri Alma işlemi sırasında, istikrarlı kripto para birimi ve FXS (Frax'in yönetişim jetonu) karışım oranı, Frax protokolünün hedef oranı (FRAX miktarı/kaşif kripto para birimi miktarı) ile eşitlenir, örneğin oran %80 olduğunda, bir kullanıcının bir FRAX üretmek için 0.8U ve 0.2U değerinde FXS gerekmektedir. Hedef oran, sahip olduğu FXS topluluğu tarafından her saat başı ayarlanır.
Maç Mekanizması
FRAX fiyatı 1 Amerikan Dolarının üzerinde olduğunda, arbitrajcılar 1 Dolarlık değerde FRAX üretebilir ve bu FRAX'ı piyasada satarak kazanç elde edebilir.
FRAX fiyatı 1 Amerikan Dolarının altında olduğunda, arbitrajcılar açık piyasadan düşük fiyata FRAX satın alarak, sisteme 1 Dolarlık değerde geri alma işlemi yapabilirler.
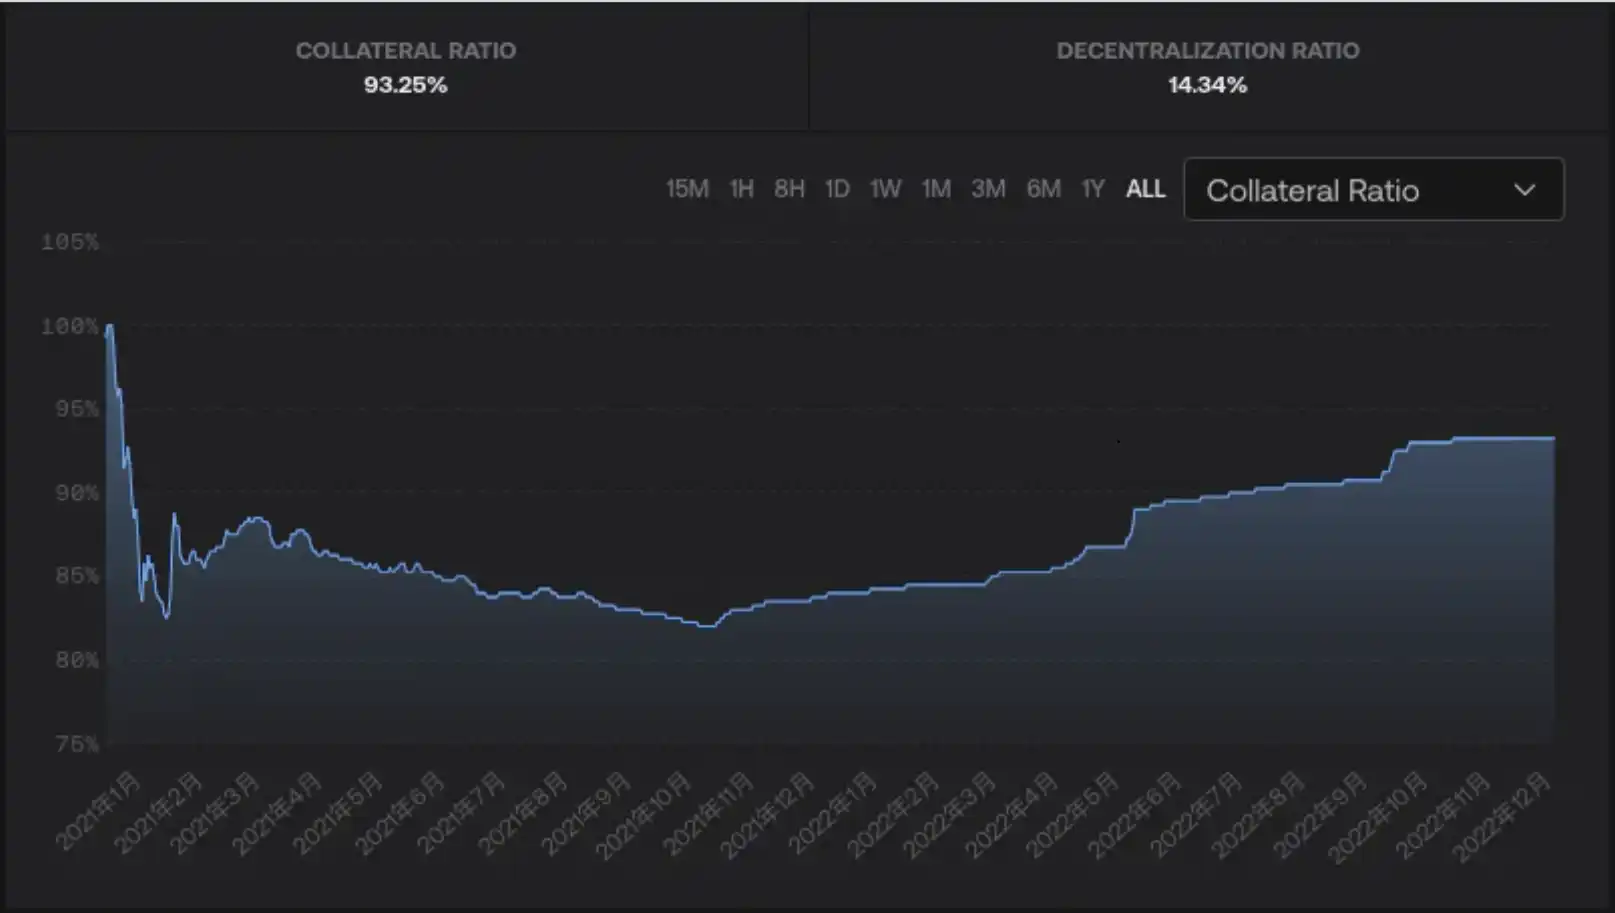
Piyasa koşulları iyiyken ve kullanıcılar Frax'e güven duyduğunda, Frax hedef oranını düşürmeye eğilimlidir, böylece aynı istikrarlı kripto para birimi teminatıyla daha fazla FRAX üretilebilir ve dolaşıma sokulabilir, en düşük teminat oranı %0'dır.
Piyasa koşulları kötü olduğunda ve kullanıcılar Frax'e güven duymadığında, Frax hedef oranını artırmaya eğilimlidir, aşırı FRAX tahsisatını önlerken aynı anda istikrarlı kripto para birimi teminatını arttırır, en yüksek teminat oranı %100'dür.
Şu anda FRAX'ın teminat oranı %93.25, tarihsel en düşük teminat oranı %82, en yüksek teminat oranı %100'dür.
Potansiyel Risk Analizi
1. Doğal İhraççı Riski
Frax protokolünde bir açık oluşur ve saldırganlar kötü niyetli bir şekilde tahsisat artışı yapar. Frax 2020 yılında piyasaya sürüldü ve şu ana kadar protokolde bir açık sorunu görülmedi.
Mekanizma Riski
FRAX fiyatı düştüğünde, arbitrajcıların FRAX satın alarak ve Frax'e yatırarak 1 Dolarlık değerde FXS ve bir kısmı U geri almalarıyla FRAX fiyatını 1 Amerikan Dolara çekmeleri gerekir. FXS aşırı şekilde artarsa, piyasa güvenine zarar verebilir ve Frax topluluğunu kontrolsüz hale getirebilir.
Frax, U+FXS Karma Değeri Karışık Teminatı kullanır ve hedef teminat oranını ayarlayabilen bir istikrar mekanizmasına sahiptir, aşırı tek taraflı piyasa koşullarında arbitraj alanını daraltabilir ve FRAX fiyatını belirli bir düzeyde koruyabilir.
FRAX 1 ABD Doları'nın altına indiğinde, arbitrajcılar düşük fiyatlı FRAX'ı büyük miktarlarda satın alacak, 1 ABD Doları değerinde U ve FXS kombinasyonunu dökecek ve kar elde etmek için satacaktır. U'nun satış baskısı U fiyatını düşürmeyecek, ancak FXS'nin satış baskısı FXS fiyatının düşmesine, zincirleme bir reaksiyonu tetiklemesine ve aşırı dökmeye neden olacak, aşırı dökmekte olan FXS, FXS yönetimine sahip protokollerin kontrolünü kaybetmesine ve FXS fiyatının aşırı derecede düşmesine neden olabilir, sonuç olarak FXS fiyatı "sıfırlanabilir".
U'nun varlığı, aşırı dökme sonucu oluşan FXS satış baskısını azaltırken, FRAX'ın dip fiyatını destekler: Teminat oranı x olduğunda, arbitrajcının x oranında U'ya ve (1-x) oranında FXS'ye ihtiyacı vardır, teminat oranı x ne kadar yüksek olursa, FXS oranı (1-x) o kadar düşük olur, oluşan FXS satış baskısı o kadar az olur, bu da zincirleme tepkiyi yavaşlatır. Aynı zamanda, x oranındaki U, FRAX'ın dip fiyatını oluşturan FRAX'ın destek varlığı olarak hizmet eder, böylece FRAX'ın her zaman xU'nun kabul edilen değerine sahip olmasını sağlar, doğrudan "sıfırlanmaz".
FRAX'ın dökme ve geri alma işlemleri her zaman açık değildir, Frax'a kötü niyetli saldırı düzenlemenin maliyetini artırır: Yalnızca FRAX'ın büyük miktarlarda satılmasıyla birim değerinin altına indiğinde, arbitrajcının FXS çıkarması için motivasyonu olabilir.
FRAX'ın piyasa fiyatı istikrarlı bir aralıkta olduğunda ($1.0033FRAX$0.9933), FRAX protokolü FRAX'ın döküm ve geri alma işlemlerini açmayacaktır. Bu nedenle, Frax'ın kötü niyetli saldırganlarının, fiyatı 0.9933'ün altına çekmek için büyük miktarda FRAX satması gerekecektir, böylece arbitraj saldırısını başlatabilir, bu nedenle arbitraj aralığının tasarımı saldırı maliyetini büyük ölçüde artırır.
Aynı zamanda, hafifçe teminat dışı kalma, hemen büyük miktarda FXS artırımını tetiklemez, Frax'a bir kurtarma penceresi sağlar, teminat oranını ayarlamak veya teminat varlıklarını yeniden tedarik etmek için yeterli zaman sağlar. Tüm bunları göz önünde bulundurarak, FRAX-FXS mekanizması, UST-LUNA kombinasyonuna göre daha istikrarlıdır.
2. Türetilmiş İhraççı Riski
İlçe Köprüsü: Köprü ile ilgili özel bilgileri DefiLlama'da sorgulayabilirsiniz
Diğer türetilmiş ihraççılar: Duruma göre analiz edin https://defillama.com/stablecoin/frax
USDP (Merkezileştirilmiş Teminatlı Sabitcoin)
Tanıtım
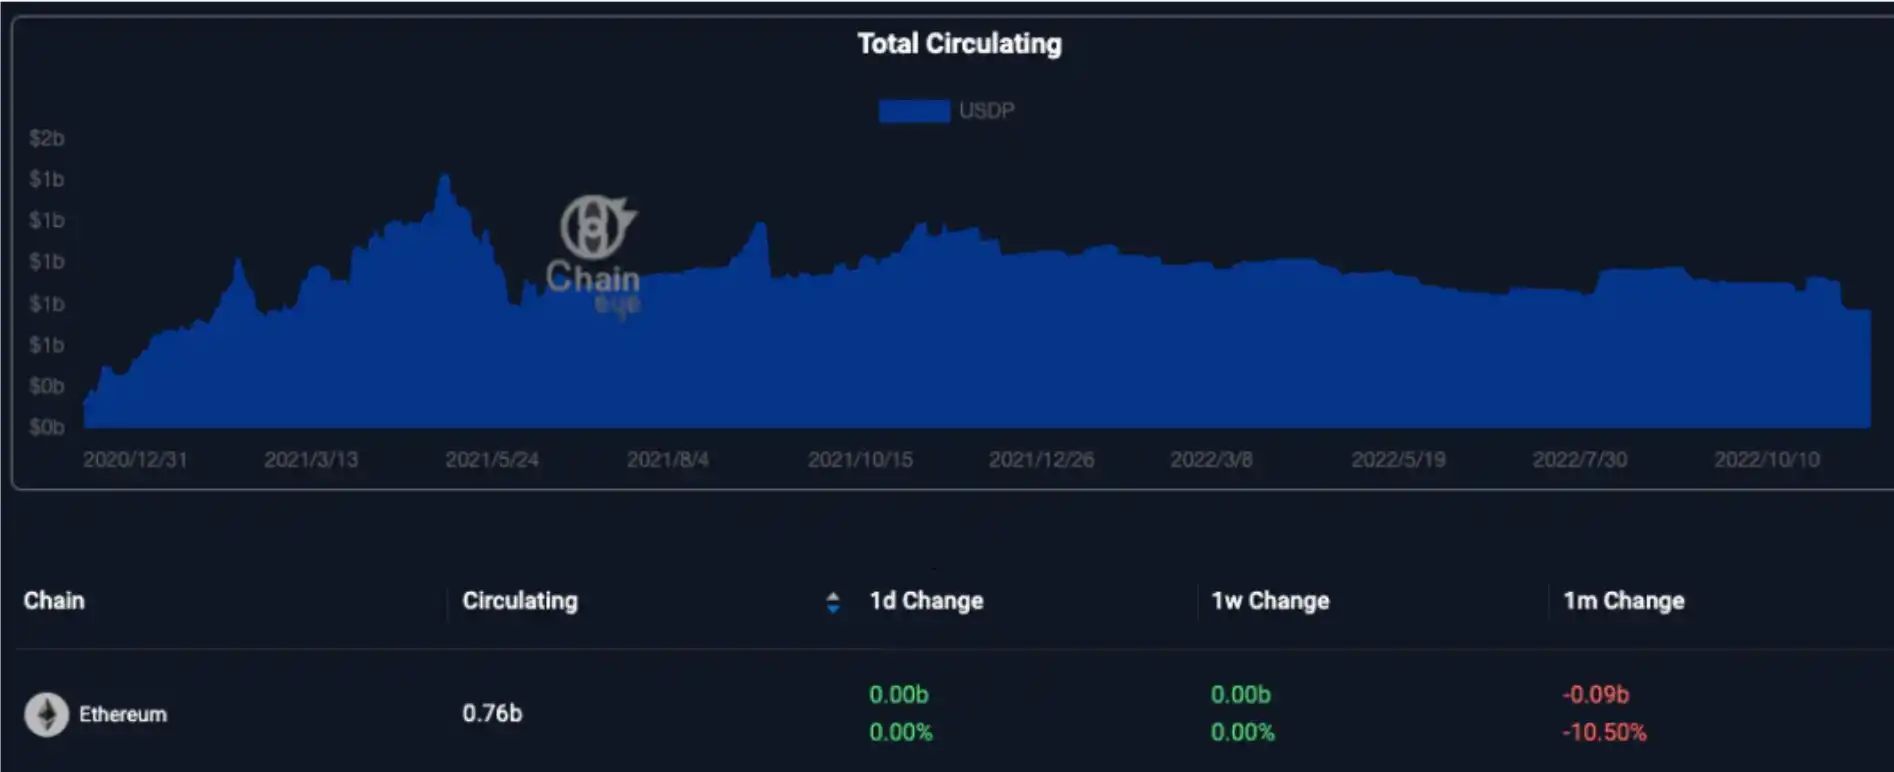
USDP, Paxos şirketi tarafından ihraç edilen bir teminatlı sabitcoindir ve New York Finansal Hizmetler Departmanı (NYDFS) tarafından onaylanmış ve düzenlenmiştir. Şu anda piyasa değeri yaklaşık 7.68 milyar ABD Doları olan altıncı sıradaki bir sabitcoindir.
Genel Ağ Dağılımı
USDP şu anda yalnızca Ethereum ve BSC'de dolaşımdadır, Ethereum'un payı %99.68'ı oluştururken, geriye kalan kısım BSC Köprüsü aracılığıyla BSC'ye geçirilmiştir.
Anchor Mekanizması
İhraç eden taraf tam rezervli bir şekilde işlem yapar, böylece kullanıcılar istedikleri zaman USDT ile USD arasında 1:1 değişim yapabilirler.
Potansiyel Risk Analizi
1. Doğal İhraç Eden Riski
USDP sahipleri, BUSD'nin varlık ve borç durumunu ve rezerv dağılımını görüntüleyerek potansiyel risklerini değerlendirebilirler.
https://chaineye.tools/stablecoins/stats/BUSD
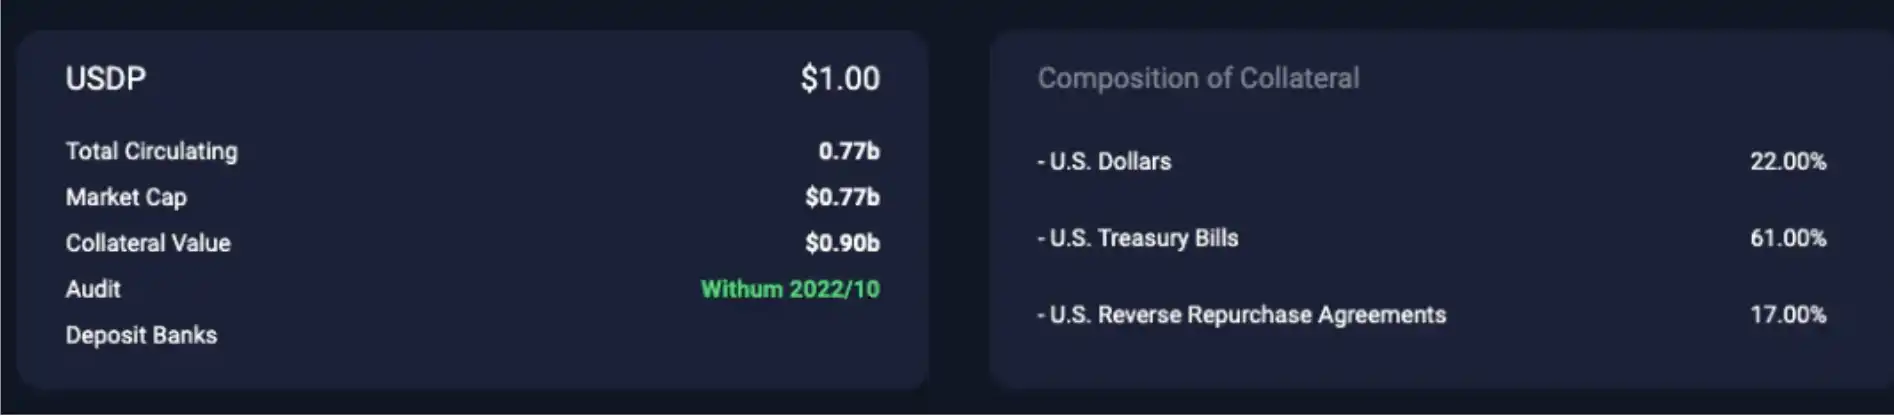
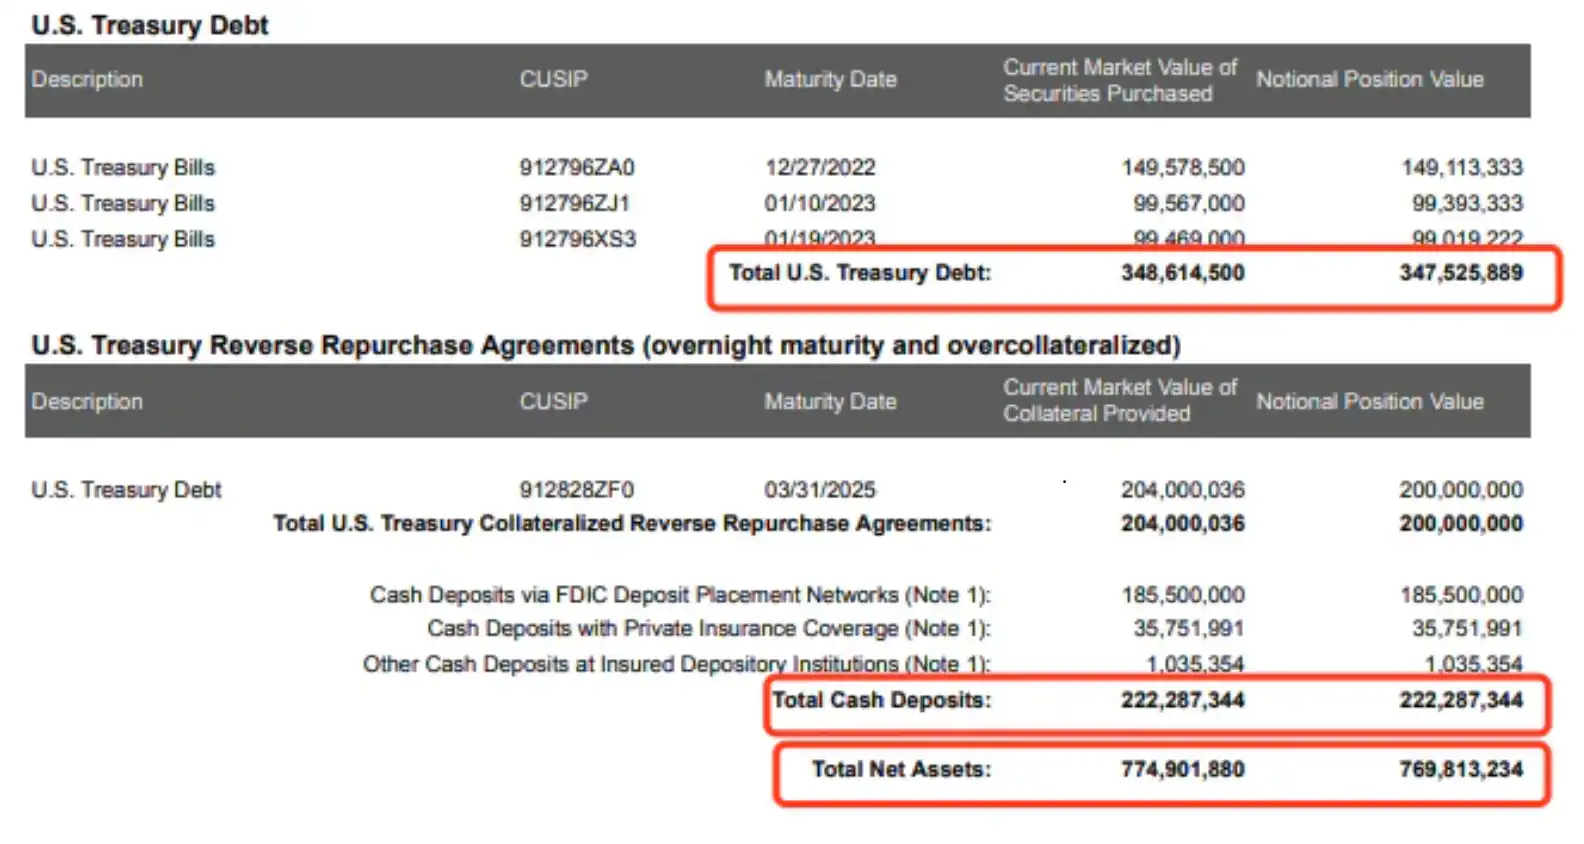
Paxos, her ayın sonunda rezerv varlık raporu yayınlamaktadır, ancak en son açıklanan teminat verileri ile en son dolaşımdaki miktar arasında zaman farkı bulunmaktadır. Şu anda BUSD'nin toplam dolaşımdaki miktarı 770 milyon ABD Dolarıdır (11.12.2022 tarihinde), karşılık gelen rapor henüz yayınlanmamıştır.
En son rapor 30 Kasım 2022 tarihinde yayınlandı, rezerv net varlık piyasa değeri 7.749 milyar ABD Doları olarak açıklandı, bu değer o günkü 7.9 milyar ABD Doları olan USDP dolaşımdaki miktarın altında. Ancak 1 Aralık'ta dolaşımdaki miktar 7.67 milyar ABD Doları'na düştü, bu durumda zamanlama sorunu olabilir.
USDP'nin rezerv varlık türleri ABD Hazine Bonoları ve nakittir, riski oldukça düşüktür. Her ayın en güncel rezerv durumu Paxos'un resmi web sitesinden sorgulanabilir. (Not: Paxos'un en son yayınladığı rapor üçüncü taraf denetim firmaları tarafından denetlenmemiştir, üçüncü taraf denetiminden geçen raporlar genellikle Paxos'un raporundan yaklaşık bir ay sonra yayınlanır, Chaineye'deki veriler en son üçüncü taraf denetiminden geçen raporlara dayanmaktadır) https://paxos.com/busd-transparency/
BUSD ile aynı şekilde, USDP'nin rezervi Paxos tarafından kustodi olarak tutulmakta olup, New York Finansal Hizmetler Gözetimi (NYDFS) tarafından kapsamlı olarak denetlenmektedir, denetim raporları üçüncü taraf denetim firması WithumSmith+Brown tarafından sağlanmaktadır.
2. Türetilmiş İhraç Sağlayıcı Riski: BSC Bridge Riski
TUSD (Merkezi Karşılıklı Stabil Kripto Parası)
Tanıtım
TUSD, TrustToken şirketi tarafından Stanford Girişim Fonu desteğiyle piyasaya sürülen bir karşılıklı stabil kripto paradır. TUSD'nin şu anki piyasa değeri yaklaşık 7.56 milyar ABD Doları olup, stabil kripto paralar arasında yedinci sırada yer almaktadır.
Blockchain Dağılımı
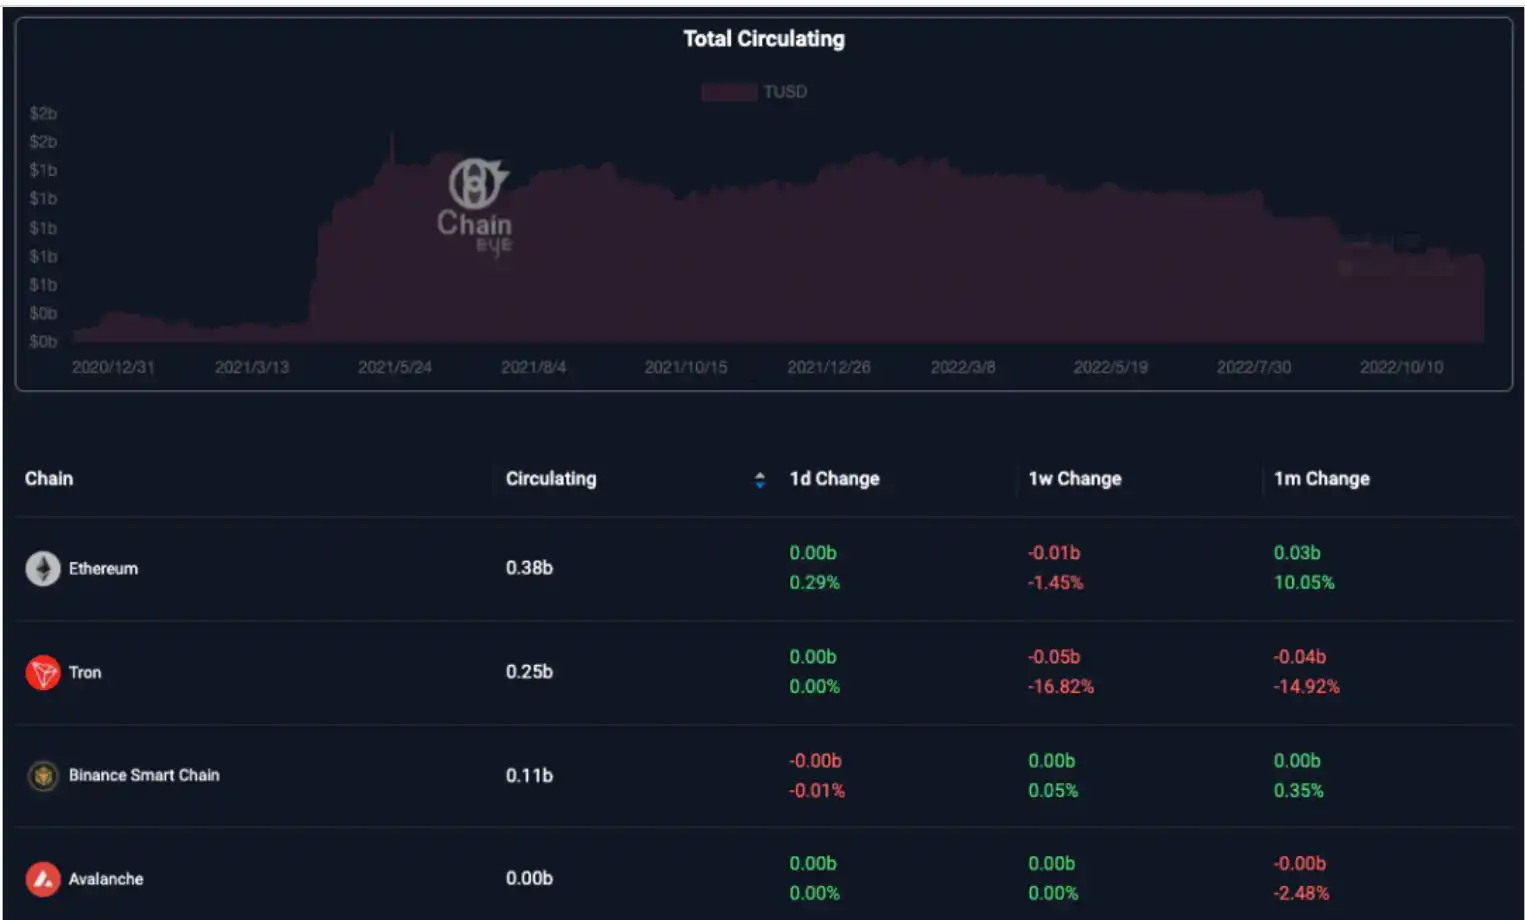
TUSD Tron, Ethereum, BSC gibi 10 farklı blockchain üzerinde dolaşımdadır, Tron ve Ethereum'daki payları sırasıyla %49.8 ve %33.57'dir.
TrustToken şirketinin çıkardığı yerel TUSD, Ethereum, BSC, Tron ve Avalanche olmak üzere dört zincirde dağıtılmıştır
Diğer zincirlerdeki TUSD, türetilmiş çıkış sahibi tarafından zincirler arası transfer ile aktarılmıştır
Çapa Mekanizması
Çıkış sahibi yeterli miktarda fon rezervi tutar, böylece kullanıcılar her zaman USDT ile USD arasında 1:1 değişim yapabilir.
Potansiyel Risk Analizi
1. Yerel Çıkış Sahibi Riski
Kullanıcılar TUSD'nin rezerv durumunu Chaineye aracılığıyla sorgulayabilir.
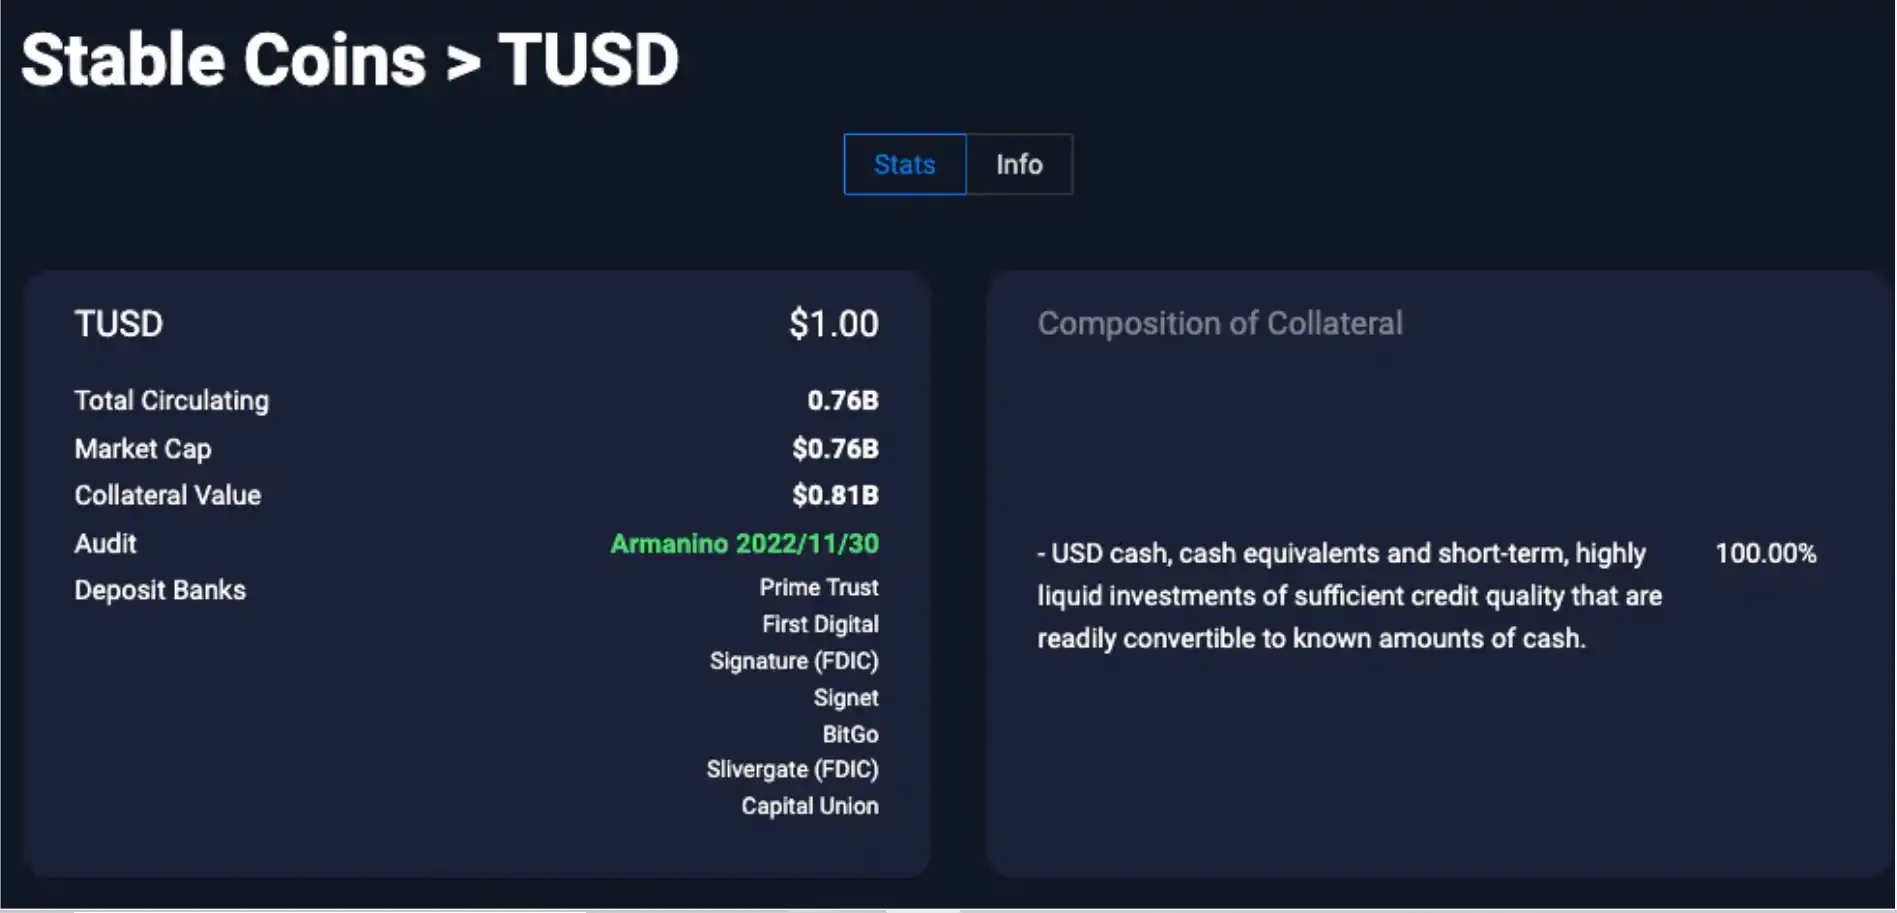
Şu anda TUSD'nin rezerv varlıklarının değeri 8,1 milyar ABD dolarıdır, piyasada dolaşımda olan 7,56 milyar ABD dolarını aşmaktadır ve birden fazla banka hesabında bulunmaktadır, ancak banka içindeki varlık dağılımı görüntülenememektedir.
TrustToken'ın denetim raporu, dijital varlık çözümlerine odaklanmış üçüncü taraf muhasebe firması Cohen & Company tarafından hazırlanmıştır.
Aynı zamanda, TrustToken ABD'nin önde gelen muhasebe firması Armanino ile rezerv verilerini okuma yazılımı geliştirmek için işbirliği yapmıştır, Armanino'nun web tarayıcısı sürekli olarak kusturucu bakiyeyi ve TUSD'nin zincirdeki toplam dolaşım arzını okur ve ikisini gerçek zamanlı olarak gösterir, TrueUSD bakiyesini canlı olarak kanıtlar.https://real-time-attest.trustexplorer.io/truecurrencies
2. Türetilmiş Çıkış Sahibi Riski
Zincirler arası köprü: İlgili zincirler arası köprü hakkında ayrıntılı bilgiyi DefiLlama üzerinden sorgulayabilirsiniz:https://defillama.com/stablecoin/trueusd
Diğer Türe Çıkan Yayıncılar: Olaya Özel Analiz
Ek
BUSD ve TUSD'nin saklama bankalarında her ikisinde de Silvergate görülmüştür. Sivergate, ABD merkezli olup kripto şirketlere hizmet veren ve müşterileri arasında FTX, Coinbase, Circle, Paxos gibi önde gelen kripto şirketleri bulunan bir bankadır.
FTX'in Silvergate'te yaklaşık 1 milyar dolarlık bir depozitosu bulunmaktadır. FTX'in iflas başvurusunda bulunduğu gün, Silvergate bir açıklama yapmış ve bankalarında FTX ile herhangi bir risk taşımadığını belirtmiş, FTX'in Silvergate'teki mevduatının bankanın toplam mevduatının %10'unun altında olduğunu ve bu mevduatın FTX'e iflas sürecinde iade edileceğini belirtmiştir.
Aynı zamanda Silvergate, FDIC (Federal Deposit Insurance Corporation - ABD Federal Mevduat Sigorta Kurumu) sigortasını desteklemekte olup, her Silvergate hesabı için 250.000 dolarlık en yüksek sigorta tutarına sahiptir, böylece bir dereceye kadar banka havale riskini azaltmaktadır. Genel olarak bakıldığında, Silvergate'in havale nedeniyle iflas olasılığı oldukça düşüktür.
03 Özet
Stablecoin kullanımı, iki göstergeyi göz önünde bulundurmayı gerektirir: Güvenlik ve Kullanılabilirlik
Güvenlik:
Her durumda dolarla 1:1 kuruşa çevirme garantisi sağlayıp sağlayamadığı.
- Merkezi Stablecoin'ler, ilk olarak ihraççı tarafın itibarını, rezerv varlığın teminat oranını ve risk durumunu dikkate almalıdır ve ayrıca üçüncü taraf denetim ve denetim kuruluşlarının güvenilirliğinden emin olmalıdır, bu sayede çıkaranın banka havale durumuna karşı yeterli miktarda rezerv fon sahibi olduğundan emin olunur.
- Merkezi olmayan Stablecoin'lerin dövme ve yok etme mekanizmaları, sonsuz arz mekanizması ve tetikleme koşulları dikkate alınmalıdır.
Kullanılabilirlik:
Dolaşım miktarı ve belirli bir varlık ödemesini kabul eden senaryolar özellikle değerlendirilmelidir. Geniş dolaşıma sahip ve geniş kabul görmüş Stablecoin'leri tercih etmek önemlidir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler