Küresel Ekonomik Durgunluk Hissedilir Şekilde Başladı mı?
Orijinal Başlık: Küresel Durgunluk Başladı mı?
Orijinal Yazar: Capital Flows
Çeviri: Peggy, BlockBeats
Editörün Notu: Piyasa hala "durgunluğun geldiği" konusunu tartışırken, bu makale bakış açısını değiştirerek arkadaki kısıtlayıcı yapıya odaklanıyor. Şu anda, enerji şokunun, jeopolitik ve para politikası arasındaki etkileşim, daha karmaşık bir makro çevreyi yeniden şekillendiriyor. Bu ortamda, merkez bankaları artık net bir tepki işlevine sahip değil, geleneksel faiz artırma veya indirme yolu aynı anda işe yaramaz hale geldi, politika alanı "kilitlenmiş" durumda.
Makale, durgunluğu "ekonomik bir sonuç" olarak değil, bir "stratejik durum" olarak yeniden tanımlıyor; bu durum sadece büyümeyi ve istihdamı sınırlamakla kalmıyor, aynı zamanda bir ülkenin müzakere gücünü, sermaye çekiciliğini ve dış itibarını zayıflatıyor, böylece küresel oyunda etkinliğini yitiriyor. İşte bu yüzden, hükümetler büyüme kaybı için zaman kazanmak ve zorlanmadan müzakere yapmaktan kaçınmak için para araçlarını finansal, diplomasi ve hatta jeopolitik araçlarla değiştiriyor; bu aslında bir gerileme durumunda pazarlık yapmayı zorlayıcı hale getiriyor.
Bu çerçeve içinde, piyasanın merkezi artık faiz oranı yolu değil, "kimin sınırlardan kaçabildiği, kimin hala hapsolduğu" sorusudur. Bu fark, öncelikle döviz ve faiz piyasasında yansır ve daha sonra varlık fiyatlarına ve sermaye akışlarına doğru yayılır. Değerlemeler büyüme yavaşladığında hala artmaya devam ettiğinde, arkasındaki şey belki de temel iyileşme değil, "gerilemeyi engellemeyeceğiz" politika beklentisidir.
Enerji, sermaye ve güç yeniden bir araya geldiğinde, makro sorun artık sadece bir ekonomik sorun değil, politika sınırlarını aşan sistemik bir oyun haline gelir.
Aşağıda orijinal metin yer almaktadır:
Bu rapor tahminde bulunmuyor, olası bir yapıyı geri kazanmaya çalışıyor: Eğer mevcut enerji şoku devam eder ve küresel bir durgunluğa dönüşürse, bu süreç hangi yapıyı ortaya koyacak?
Bu tür bir durgunluğun, muhtemelen tanıdık olduğumuz yoldan ilerlemeyeceği, ancak finansal sistemde katman katman yayılacağı ve aşamalı olarak büyüyeceği bir şekilde olacağını vurgulamak önemlidir. Vurgulanması gereken bir diğer nokta, "olup olmadığını tahmin etmek" ile "nasıl gerçekleştiğini anlamak" arasındaki tamamen farklı iki şey olduğudur ve bu makale, tam da ikincisine odaklanmaktadır.
Ayrıca belirtmek gerekirse, bu senaryonun kesinlikle gerçekleşeceğini düşünmüyorum. Açıkçası, ben de son bir ayda petrolde uzun pozisyon alıp hisse senetlerinde kısa pozisyon alıp kazancı realize etmeye kadar gidemeyen "zeki para" türünden biri değilim. Şu anda en büyük risk pozisyonum Hyperliquid ekosistemindedir - bu ekosistem, jeopolitik dalgalanmalardan sessizce faydalanmakta ve son birkaç yıldır pozitif getiri kaydeden varlıklardan biridir; "Big Seven" hisseleri ve Bitcoin ise genel olarak geri çekilme bölgesindedir.
Bu noktayı belirtmek istememin nedeni şudur: Piyasada en tehlikeli olan, yönü yanlış değerlendirmek değil, pozisyonu önceden alıp ardından dünyayı açıklayan bir çerçeve oluşturmaktır.
Sorun, bu sistem setinin kendiliğinden varsayılan bir şekilde işlemesiyle ilgilidir
Arz darbesi, olağan ekonomik ilişkileri bozan az sayıdaki değişkenlerden biridir. Çoğu durumda, büyüme ve enflasyon aynı yöndedir: Ekonomi ısındıkça fiyatlar artar; ekonomi soğuduğunda enflasyon düşer. Makro politika, bu ilişkiye göre tasarlanmıştır, modern merkez bankası sisteminin temel mantığı da bu varsayım üzerine kuruludur.
Fed'in ifadesi oldukça tipiktir: "İstihdamı tam ve fiyat istikrarını sağlamak misyonumuzun çift hedefi."
Bu tanımın arkasında aslında bir varsayım gizlidir - büyüme ve enflasyonun genel olarak uyumlu olabileceği. Çoğu durumda, bu varsayım doğrudur. Ancak belirli bir durumda, onlar birbirini dengeleyecek şekilde dönüşebilir. Bu duruma girildiğinde, "çift hedef" artık uygulanabilir bir politika aracı olmaktan ziyade, daha çok görünmez bir kısıtlama gibidir.
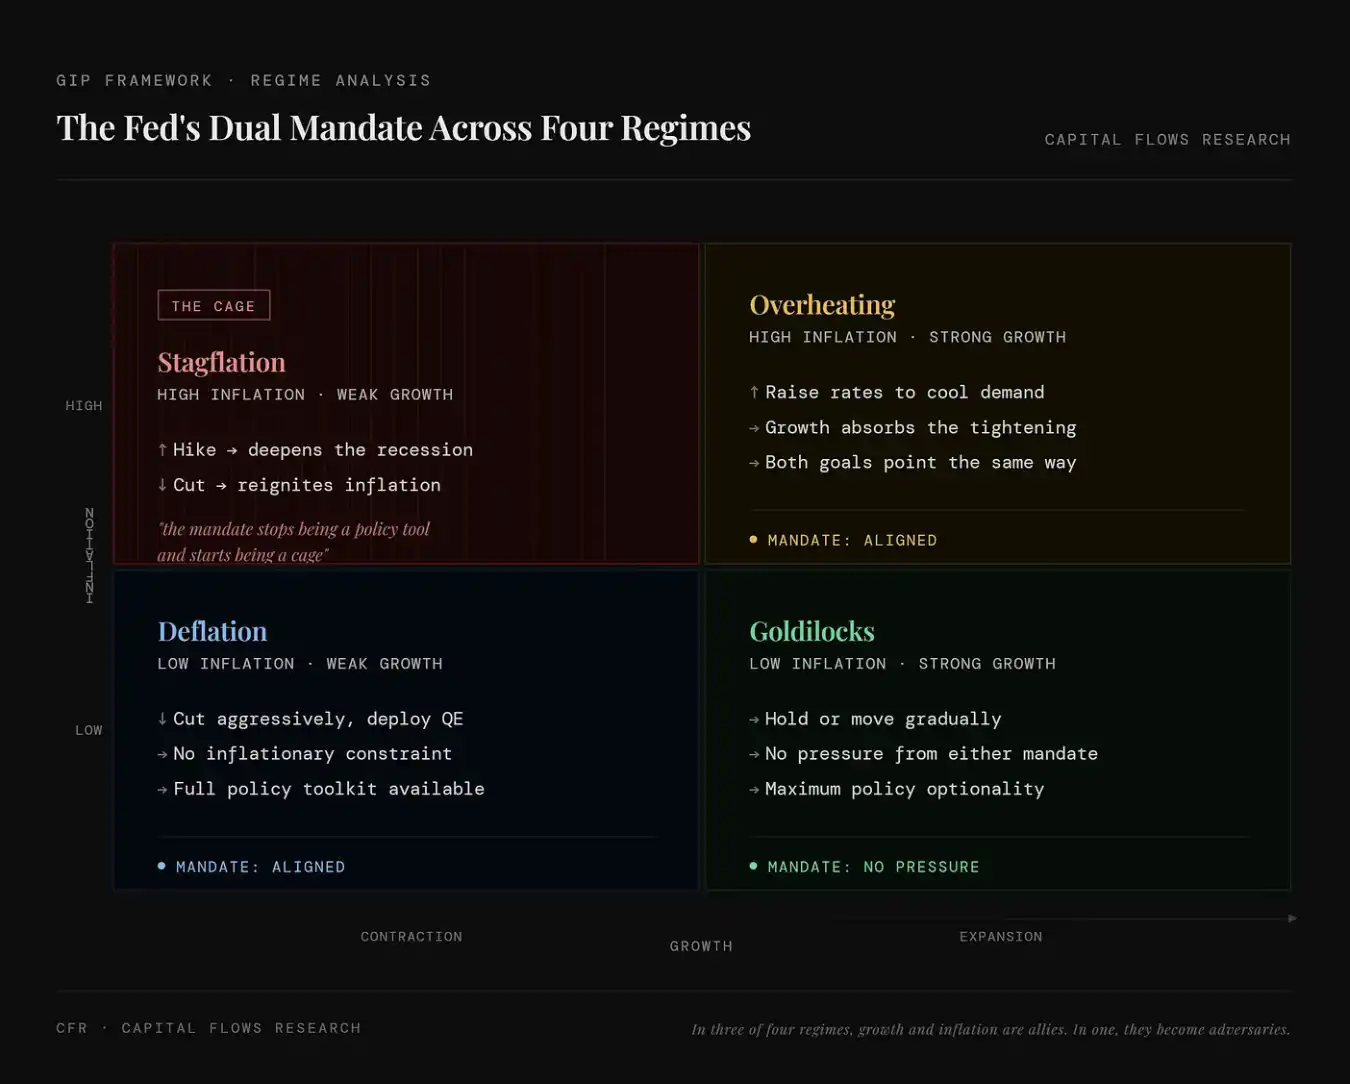
Bu grafik, Federal Rezerv'in "istihdam + enflasyon" çift hedefinin dört ekonomik durumda nasıl performans gösterdiğini göstermektedir. Sol üst (stajflasyon), yüksek enflasyon ve düşük büyüme ile karakterizedir, bu durumda faiz artırımı veya indirimi her ikisi de yeni sorunlar getirecektir, politika hedefleri çatışacaktır, çift hedef bir araçtan sıkışmaya dönüşecektir; sağ üst (aşırı ısınmış ekonomi), yüksek enflasyon ve yüksek büyüme ile karakterizedir, faiz artışı hem enflasyonu dizginleyebilir hem de ekonomiye hemen zarar vermez, iki hedef de aynı yöne işaret eder, politika nispeten kolayca uygulanır; sol alt (deflasyon), düşük enflasyon ve düşük büyüme ile karakterizedir, bu durumda ekonomiyi canlandırmak için faiz indirimi yapılabilir, enflasyon kısıtlaması olmadan, politika alanı bol olacaktır; sağ alt (sarışın kız), düşük enflasyon ve yüksek büyüme ile karakterizedir, ekonomi ve fiyatlar ideal durumda olduğundan, politikaya fazla müdahale gerekmez, esneklik en yüksektir.
Bu "kısıtlama", teorik bir varsayım değildir. Geçen yüzyılın sonlarında, stajflasyon özellikleri taşıyan fiyatlandırma ortamı, pazarda görülen zamanın %10'undan azını oluşturmaktadır. Listelenen ekonomik durumlardan biri olarak, bu en nadir olanıdır, ancak çoğu insanın sahip olduğu çoğu ana akım varlık için en kötü geri dönüşüme sahiptir.
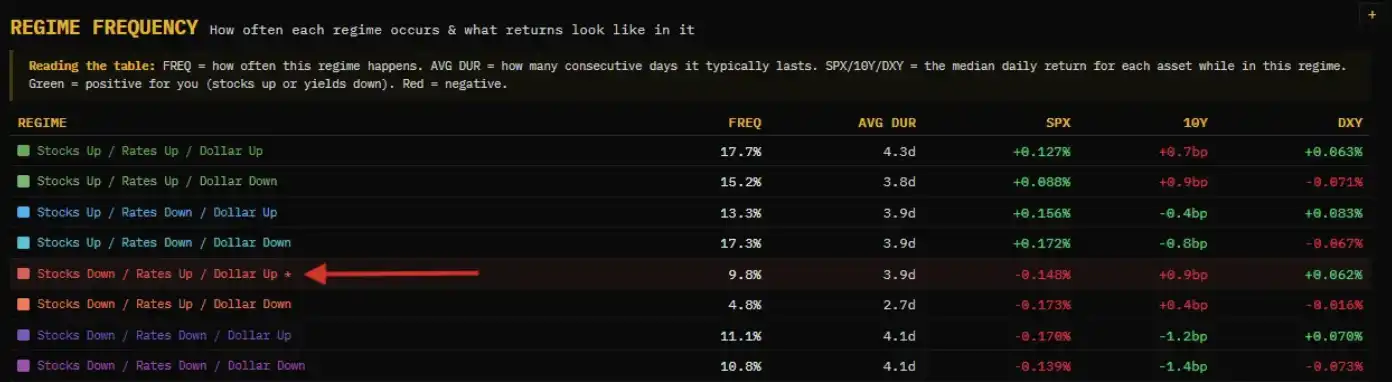
Bu grafik, farklı makro durumların ortaya çıkma sıklığını ve varlık fiyatlarına etkisini nicel olarak göstermektedir. Her satır bir pazar kombinasyonuna karşılık gelir: hisse senetleri (yükselme/düşme), faiz oranları (artma/azalma), dolar (güçlenme/zayıflama), ve FREQ (bu durumun ne sıklıkta ortaya çıktığı), AVG DUR (ortalama süresi) ve SPX/10Y/DXY (hisse senetleri, ABD Hazine tahvilleri ve doların bu ortam altında performansı).
Kırmızı okla işaretlenen senaryo, "Hisse Senetleri Düşüyor/Faizler Artıyor/Dolar Yükseliyor" durumudur, yani hisse senetleri düşerken, faizler yükselirken ve dolar güçlenirken. Bu durumun frekansı yaklaşık %9,8'dir (%10'un altında), hisse senedi getirileri negatiftir, faizlerin yükselmesi tahvil fiyatlarının düşmesi anlamına gelir, aynı zamanda doların güçlenmesi, genelde stajflasyon veya sıkılaşma tipi bir darbe ortamını temsil eder. Bu ortam nadir olmasına rağmen, genellikle en etkili olanıdır: hisse senetleri düşer (risk varlıkları zarar görür), tahviller değer kaybeder (faizler yükselir) ve dolar güçlenir (likidite daralır), yaygın portföy kombinasyonlarının aynı anda baskı altında olması demektir. Başka bir deyişle, bu en nadir olanıdır (yaklaşık %10), genellikle en kötü varlık performansına denk gelir, çünkü gerçekten "sığınak" pek varlık yoktur.
İşte şu anda yaşadığımız an budur. Mevcut dalgalanmanın bu kadar şiddetli olmasının ve insanların bu kadar paniğe kapılmasının nedeni, resesyonun kaçınılmaz hale gelmiş olması değil, aksine, Federal Rezerv'in ne tür bir eylemde bulunursa bulunsun, bir sorunu çözerken diğer bir sorunu daha da kötüleştireceği tek durumda olmamızdır.
İletişim Zinciri
Aşağıdaki grafik, ekonomide gıda ve enerji ile ilgili harcamaların nominal ve reel değişimini göstermektedir. Başka bir deyişle, bu, aynı anda Amerikan tüketicilerinin "ne kadar para harcadığını" (miktar) ve "ne kadar para alındığını" (fiyat) yansıtmaktadır.
Büyüme ve enflasyon eş zamanlı olarak yukarı yönlü olduğunda, daha yüksek fiyatlar hemen talebi yok etmez, insanlar katlanmayı seçer, yakınırlar, zam istemek için mücadele ederler ve aynı zamanda tüketmeye devam ederler. 2022 yılı tam olarak böyle bir yıldı, bu nedenle Federal Rezerv, ekonominin o ortamda faiz artışlarına devam edebilmesinin nedeni olarak ekonomi, darbe almaya karşı dayanıklıydı. O dönemde reel tüketim yıllık büyüme hızı yaklaşık %8'e yakındı ve ekonomi darbeyi absorbe etme yeteneğine sahipti.
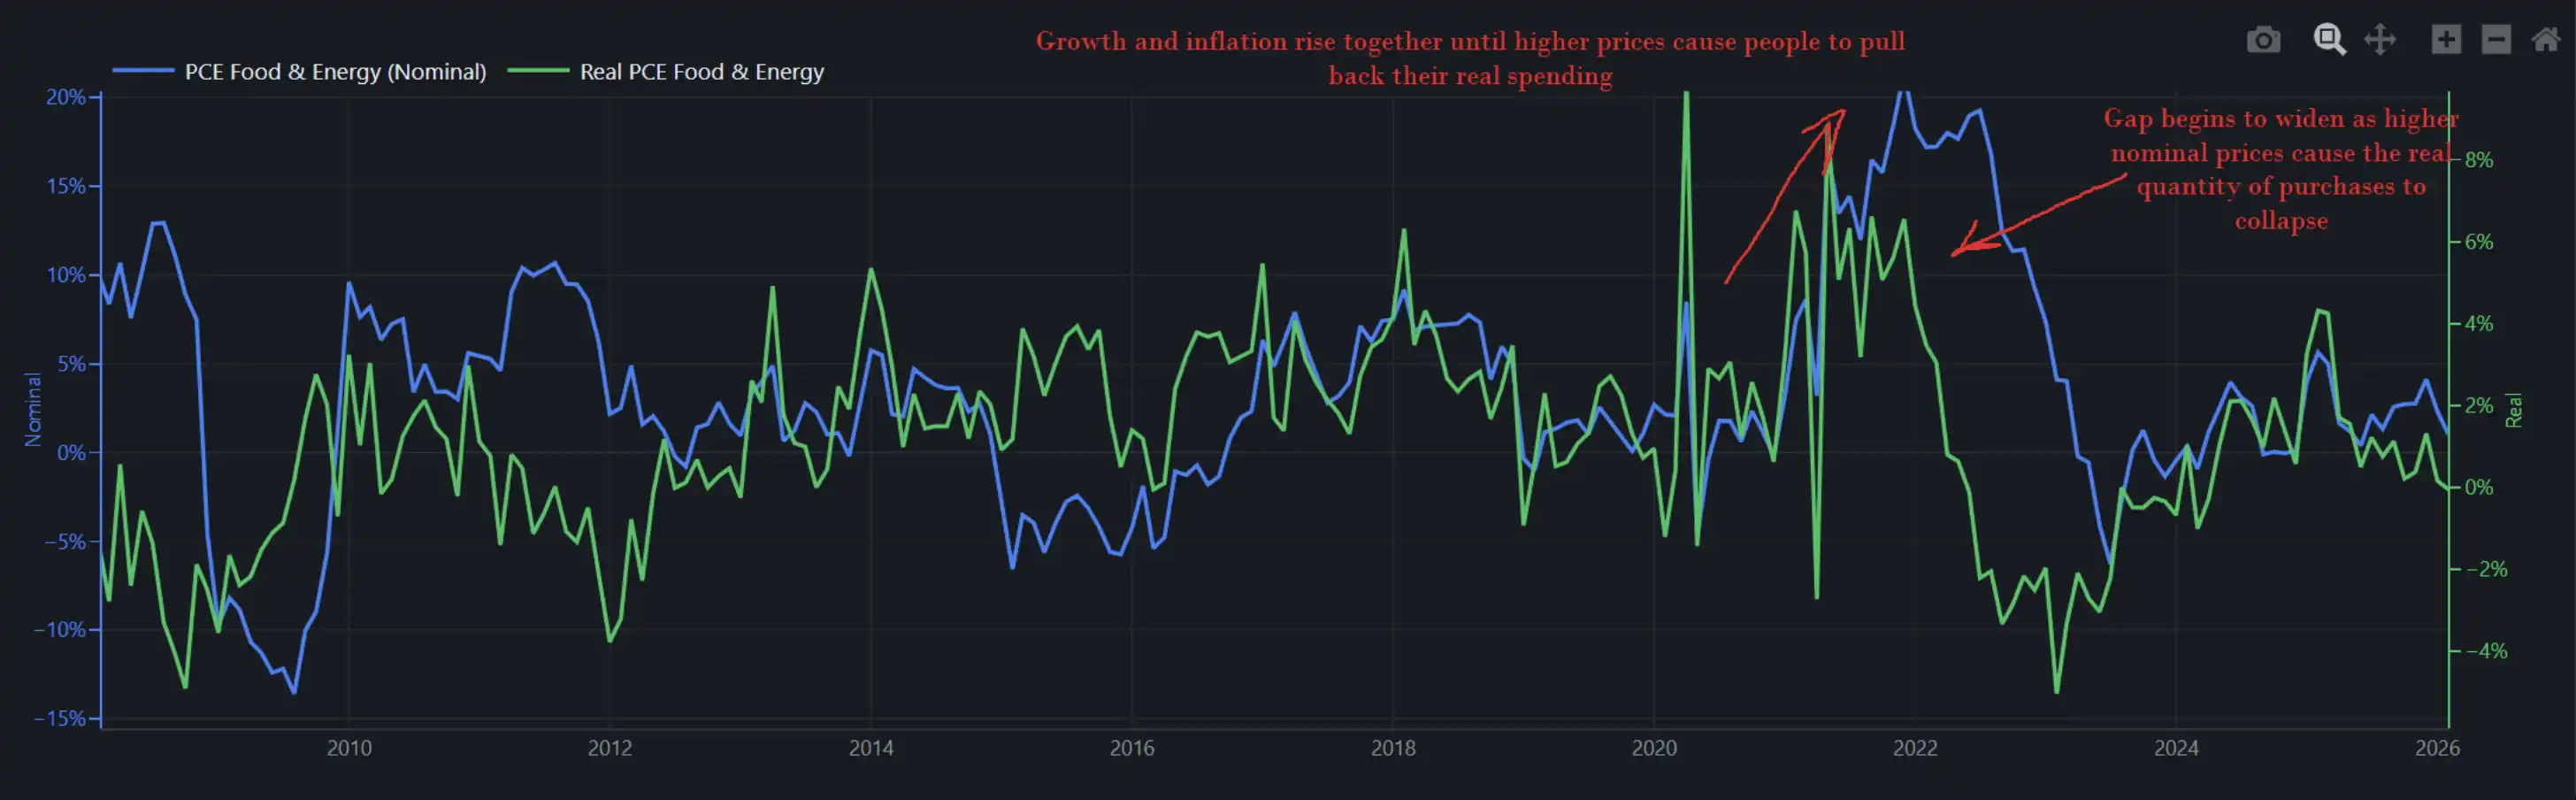
Bu grafik, nominal harcamaları (mavi çizgi, fiyat × miktar, yani harcanan para miktarı) ve reel harcamaları (yeşil çizgi, satın alma miktarı, yani gerçekte ne kadar satın alındığı) arasındaki ayrışma sürecini göstermektedir: enflasyonun erken aşamalarında, her ikisi de aynı anda yükselir, fiyatların talebi henüz bastırmadığını, tüketicilerin darbeyi hala "emdiğini" gösterir. Ancak fiyatlar sürekli arttığında, nominal harcamalar artmaya devam ederken, reel harcamalar düşmeye başlar ve ikisi arasında belirgin bir sapma ortaya çıkar, bu da yüksek enflasyonun gerçek alım gücünü aşındırmaya başladığını ve talebi sıkıştırdığını gösterir. Başka bir deyişle, enflasyon talebi hemen yok etmez, ancak belirli bir eşiği aştıktan sonra "dayanılan"dan "kesilen"e dönüşür ve ekonomiyi olumsuz etkileyen temel bir değişken haline gelir.
Mevcut reel harcamalar yıllık büyüme hızımız yaklaşık olarak %2 civarındadır (2022'deki bir önceki enerji darbesi sırasında bu rakam yaklaşık %8'ken).
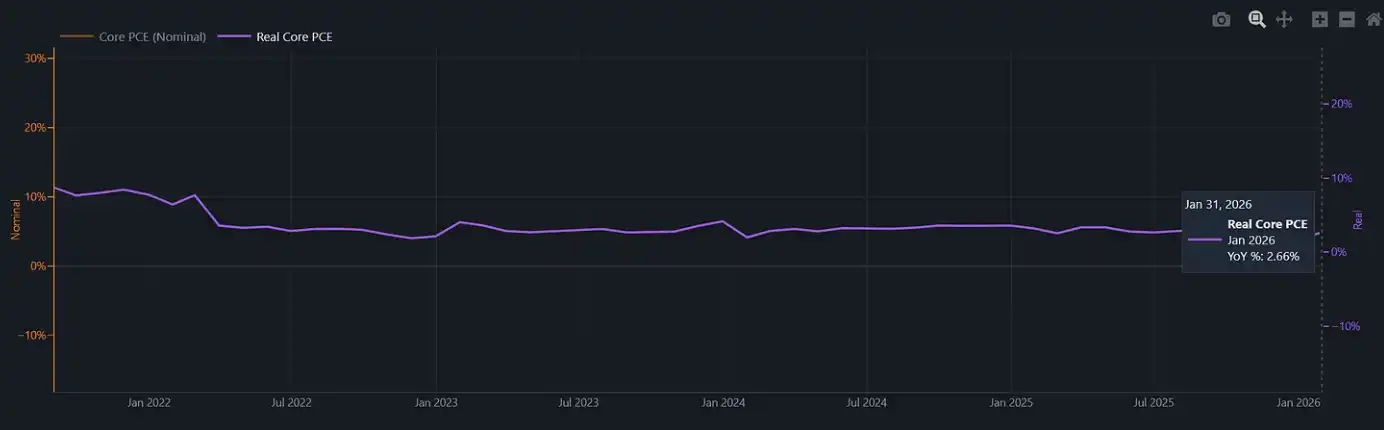
Bu grafik, enflasyonu çıkardıktan sonra çekirdek reel tüketimi göstermektedir (Gerçek Çekirdek Kişisel Tüketim Harcamaları).
2022'de, Federal Rezerv, hala yeterli momentuma sahip ve finansal koşulları sıkılaştırmayı kaldırabilecek bir ekonomik ortamda faiz artışlarına devam etti. Fakat şimdi, bu tampon katman kayboldu. Eğer şu anda bir enflasyon darbesi daha ortaya çıkarsa, örneğin gıda CPI genellikle enerji darbesinden üç ila altı ay sonra yükselir, Federal Rezerv, neredeyse "saygın bir çıkış yolu" olmayan bir politika ortamıyla karşı karşıya kalacaktır: gerçek tüketim sadece %2 civarında artarken faiz artışlarına devam etmek, tüketicileri doğrudan ezme riski taşırken; hareketsiz kalmayı seçmek ve enflasyonun tekrar yükselmesine izin vermek, kendilerini bir "kafesin içinde" sıkışmış olarak kabul etmek anlamına gelecektir.
Atlanta Fed'in GDPNow Tahmini şu anda %2'nin altına düştü.
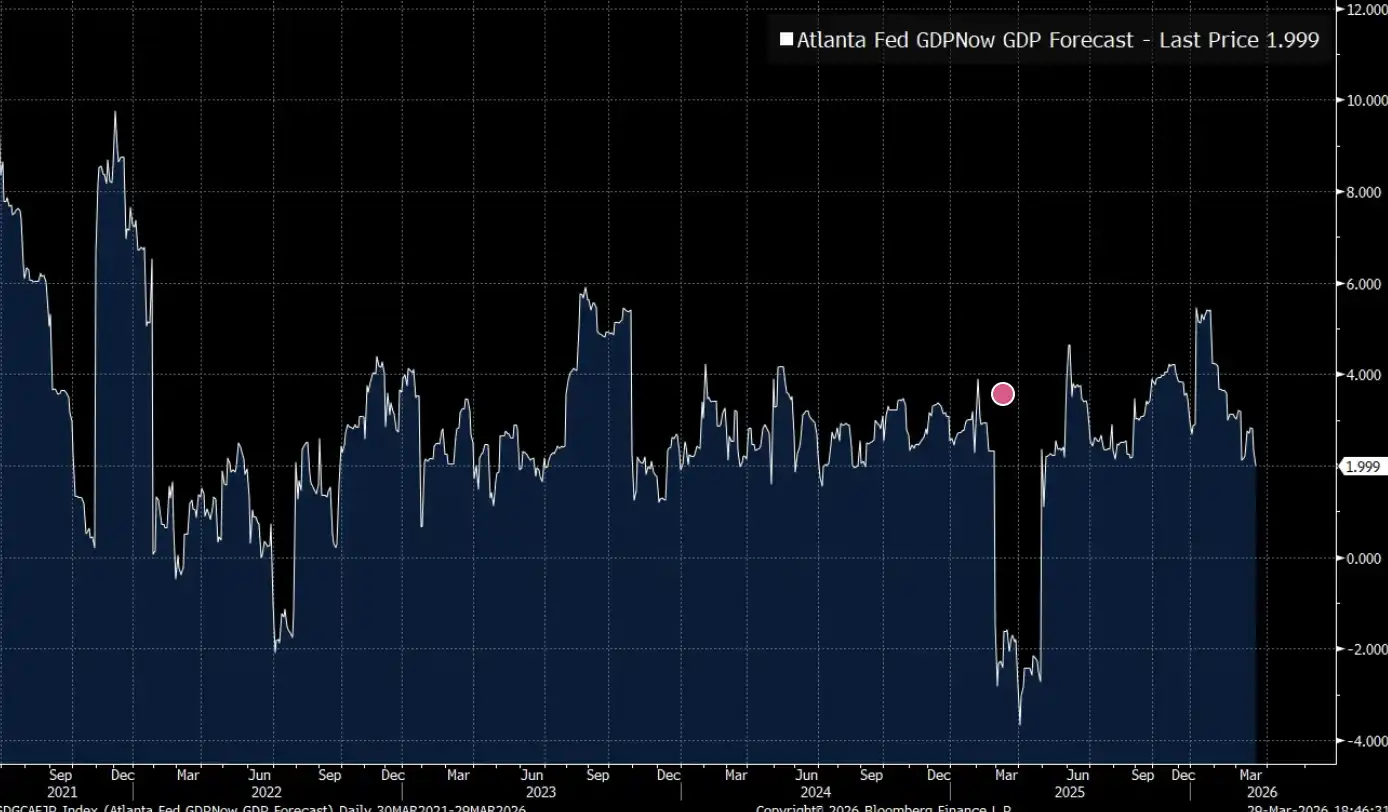
Atlanta Fed'in GDPNow'u (Gerçek Zamanlı GDP Tahmini), ABD ekonomisinin şu anda yaklaşık %2 olan "kritik büyüme hızı" aralığında işlediğini gösteriyor: Henüz resesyona düşmemiş olsa da ek baskıları absorbe etme kapasitesi oldukça sınırlı.
Jeopolitik
Bazı analiz yolları sadece emtia fiyatlarında kalıyor: Petrol fiyatları yükseliyor, maliyetler artıyor, merkez bankaları kısıtlanıyor, büyüme yavaşlıyor. Birçok yatırım portföyü için bu çerçeve yeterince kapsamlı olabilir. Ancak en azından enerji şokunun boşlukta meydana gelmediğini kabul etmek gerekir.
Son iki yılda, ABD Çin'in düşük fiyatlı enerjiye erişim kanallarını sistemli bir şekilde sıkıştırdı, bu da İran ve Venezuela'dan gelen petrol gibi kaynakların orijinalde piyasa fiyatının çok altında "gizli ağ" aracılığıyla aktığını engelledi. "Operation Epic Fury"'nin böyle stratejik bir düşünceyi içerip içermediği veya zaten gerçekleşen bir trendi yalnızca hızlandırıp hızlandırmadığı, bu soru benim yorum yapabileceğim alanın dışındadır. Gözlemleyebildiğim şey, bu süreç etrafında oluşan genel yapıdır.
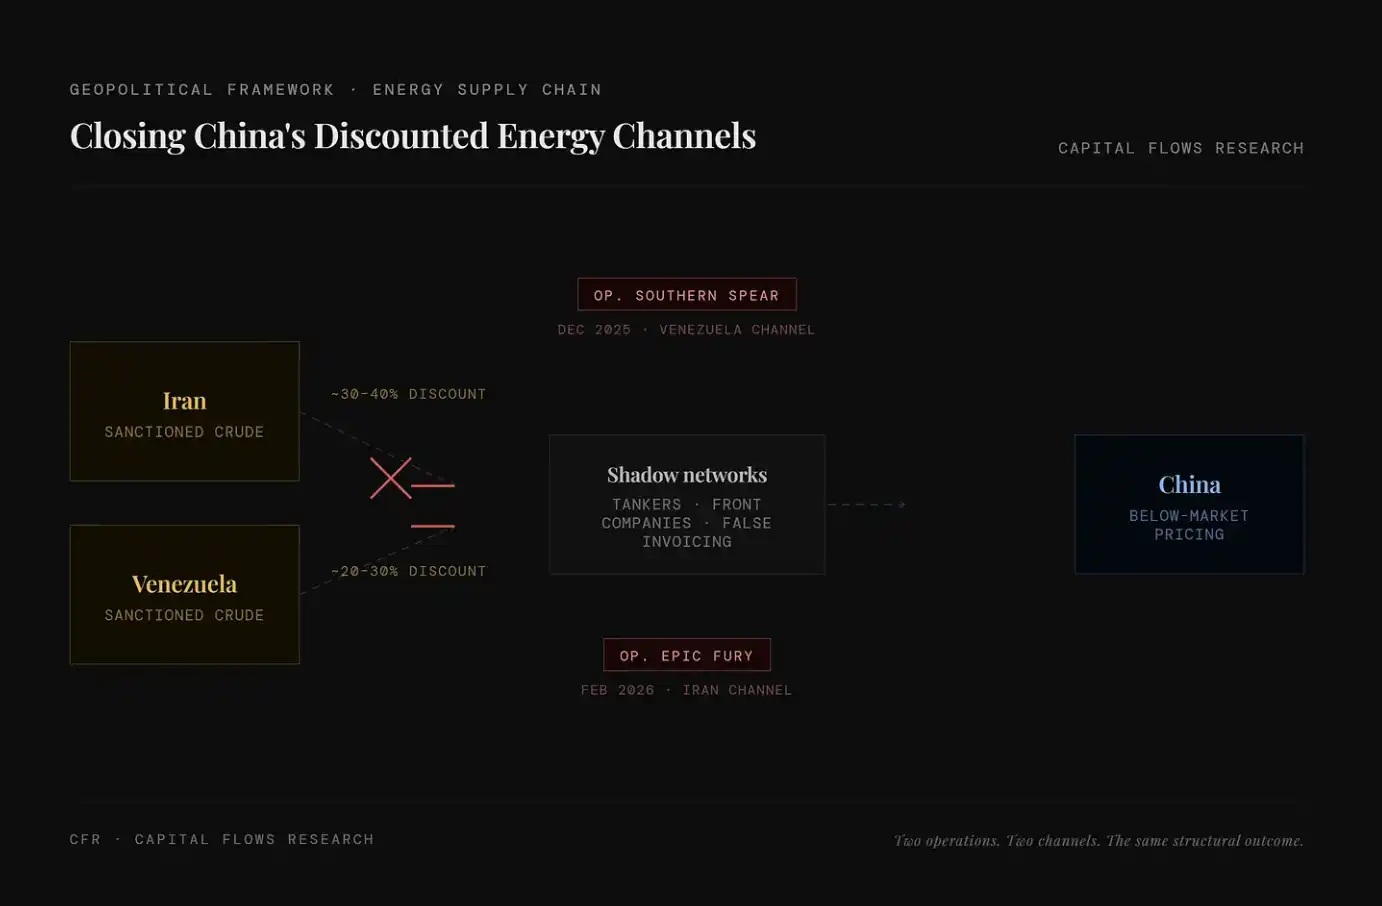
Şekilde sol tarafta gösterilen, İran petrolü (%30-40 arası bir indirim) ve Venezuela petrolü (%20-30 arası bir indirim) gibi iki büyük indirimli enerji kaynağı; ortada ise tankerler, kabuk şirketler, sahte faturalar gibi "gizli ağ"ı oluşturan unsurlar, yaptırımları atlatmak ve bu düşük fiyatlı petrolü piyasaya yönlendirmek için kullanılan bir yapı. Temel değişiklik, bu sistemin sistemli bir şekilde kesilmekte olmasıdır: 2025'te Venezuela bağlantısına yönelik "Op. Southern Spear", 2026'da İran bağlantısına yönelik "Op. Epic Fury", iki ana indirimli enerji yolunun kapatıldığı anlamına gelmektedir. Sonuç olarak, düşük maliyetli arz kademeli olarak kaldırılıyor ve küresel enerji maliyetinin tabanı yükseltiliyor.
Jared Kushner etrafındaki raporlar, genellikle bir "etik anlatı" katmanına odaklanır: Bir yandan Trump'ın Orta Doğu'daki baş müzakerecisi olarak görev yaparken, diğer yandan Körfez egemen varlık fonlarından 5 milyar dolar topluyor ve bu fonlar müzakere ettiği hükümetten geliyor.
Ancak etik sorunların ötesinde, ben bu eylemin yansıttığı işleyiş mantığına odaklanıyorum. Kushner hızlı bir şekilde hareket etmiyor, ekibi de plansız değil. "İşlem katmanı"nın bu kadar yoğun ve hızlı çalışması genellikle bu hareketin ardında net bir yapısal düzenlemenin varlığı anlamına gelir: Bu hükümet, askeri eylemleri, ekonomik kaldıraçı ve sermaye akışını aynı sistem içindeki etkileşimli araçlar olarak görüyor.
Diğer bir deyişle, bu rastgele bir eylem değil, tasarlanmış ve ilerletilmekte olan bir eylem dizisidir.
Not: Kushner tarafından kurulan özel sermaye fonu Affinity Partners'ın ana fonu, Beyaz Saray'dayken Orta Doğu ile ilgili konulardan sorumlu olan geçmişi nedeniyle Orta Doğu egemen servet fonundan gelmektedir. Bu finansman davranışı, siyasi ilişkiler ve sermaye akışı sınırı hakkında süregelen tartışmalara neden olmaktadır.
Bu makalenin tartışması açısından, daha da önemlisi şudur: Bu petrol fiyatı şokunun tesadüfi bir "hava olayı" olmadığı, bir itici gücü olduğu ve bundan fayda sağlayanların olduğudur. Bu durum, sizin onun süresi ve politika tepkiniz üzerindeki değerlendirmenizi doğrudan etkileyecektir.
Rezil, Bir Stratejik Hassasiyet Olarak
Rezil olma kavramının geleneksel anlayışı ekonomik düzeydedir: Çıktı daralması, işsizlik artışı, merkez bankasının müdahalesi. Ancak burada benimsenen çerçeve farklıdır - jeopolitik teşvik yapısını, ekonomik mantığı da hesaba katar.
Rezil olmak sadece bir ekonomik durum değil, aynı zamanda ülkeler arasındaki müzakere güç dengesinin yeniden dağıtılmasıdır.
Mekanizması karmaşık değildir: Bir ülke bir kez rezil olduğunda, mali alanı, siyasi sermayesi ve dış itibarı aynı anda daralır. Hükümet mevcut olmayan kaynakları kullanamaz, merkez bankası da daralmayı derinleştirmeden normal politikaları geri yükleyemez. Ticaret, güvenlik, sermaye piyasaları gibi alanlarda müzakere ortağı olanlar, bunun farkındadır ve bunu müzakere koşullarına dahil ederler.
Aksine, rezil olmaktan kaçınabilen veya sadece "daha geç rezil olan" ülkeler, denge tahtasının diğer ucundadır: Kuralı belirleyebilir, daralan ekonomiden çıkan sermayeyi çekebilir ve orijinal olarak rakibin tüketmesi gereken, işleyişi sürdürmek için kullandığı stratejik kaldıraç biriktirebilir.
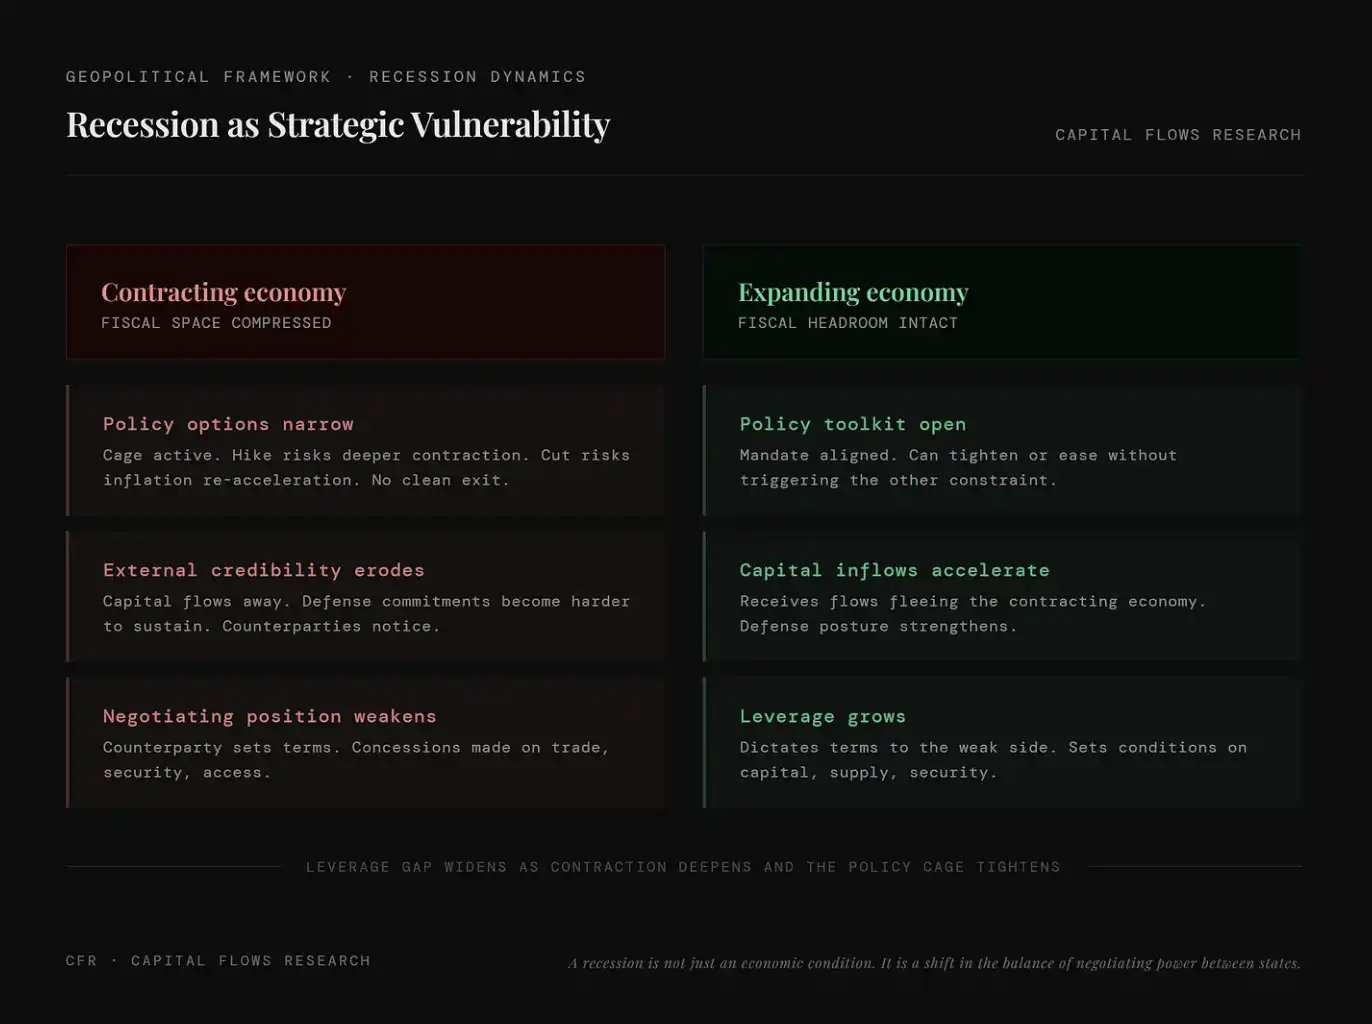
Bu grafik, daralan ekonomi ile genişleyen ekonominin jeopolitikteki konum farkını karşılaştırıyor: ilki mali alanda daralma, kısıtlanmış politika seçenekleri, dış itibarda düşüş ve müzakere yeteneğinin zayıflaması ile karşı karşıyadır; ikincisi ise daha fazla politika aracına, sürekli sermaye girişine ve sürekli güçlenen pazarlık gücüne sahiptir. Diğer bir deyişle, rezil olmak yalnızca bir ekonomik sorun değildir, aynı zamanda bir ülkenin küresel oyun içinde dezavantajda olduğu ve büyümenin kendisinin gerçek stratejik kaldırağa dönüşeceği anlamına gelir.
Bu yeni bir keşif değil, aksine devlet yönetimindeki en eski mantıktır. Şu anda yaşanan olağanüstü durum, bu mekanizmanın özel bir ortamda işlediği zamandır: önde gelen ithalatçı ekonomilerin merkez bankaları, önceki olarak belirttiğimiz "kafes" etkisine maruz kalmıştır.
Böyle bir ortamda, G10 homojen bir bütün değil, enerji yapısı tarafından farklılaştırılmıştır. ABD, Kanada ve Norveç net petrol üreten ülkelerdir, petrol fiyatları yükseldiğinde, enerji sektörleri genişler, merkez bankalarıyla karşı karşıya kaldıkları enflasyon yapısı diğer ülkelerden tamamen farklıdır. Diğer taraftan, Japonya, İngiltere, Almanya, Fransa, İtalya ve çoğu Euro Bölgesi ülkesi net petrol ithalatçılarıdır, her petrol fiyatı artışı doğrudan üretim maliyetlerine, ticaret dengesine ve genel enflasyon seviyesine yansır. Petrolün bir jeopolitik araç olarak kullanıldığı bir dünyada, bunlar temelde "enerjiyi açığa satan" taraftır.
Bu "kafes" net ihracatçı ve net ithalatçı ülkeler arasında farklı bir şekilde yerleşir. Net ihracatçılar için, küresel enflasyon baskısıyla karşı karşıya kalsa bile, enerji geliri ve ilgili istihdam ile denge oluşturabilir; ancak net ithalatçılar için, gelire karşı bir dengeleme olmadan enflasyon şokunu taşımak zorundadır. Merkez bankaları hem gevşemeyi (çünkü enflasyon henüz azalmadı) hem de daha fazla sıkılaştırmayı (çünkü büyüme zaten zayıftı) yapamaz. Yapısal olarak, bu kısıtlama, enerji net ithalatçıları üzerindeki baskıyı, Washington üzerindeki baskıdan daha fazla hale getirir.
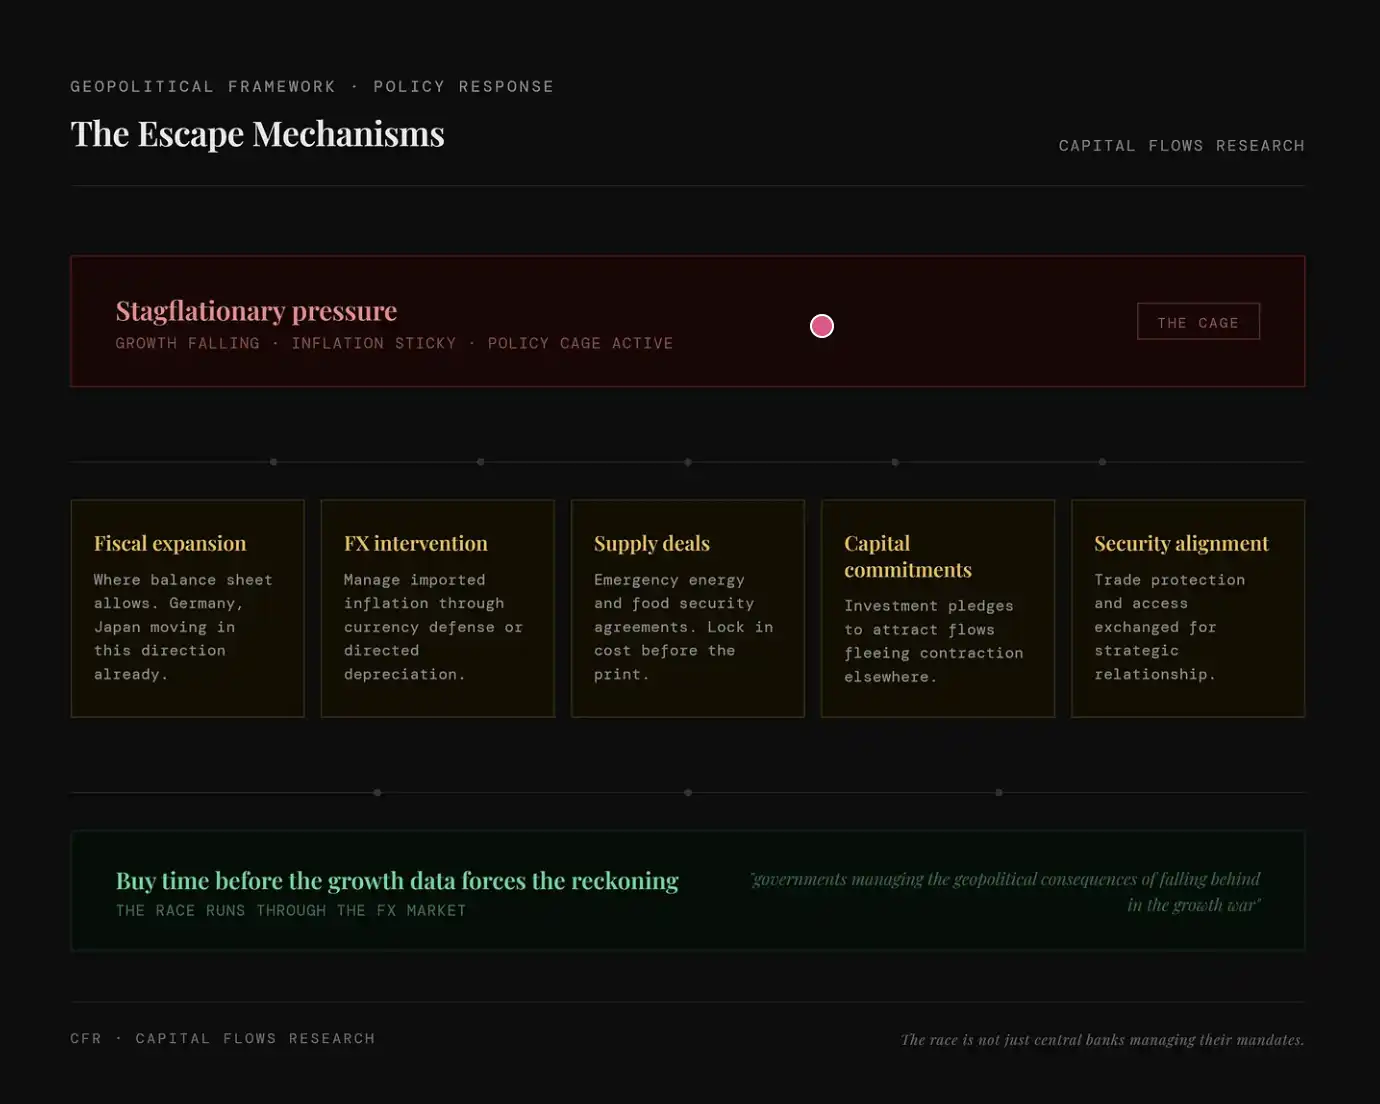
"Stagflasyon + Kısıtlı Politika" ortamında ülkeler çaresiz değildir, ancak "merkez bankasını atlatma" alternatif yollar ararlar. Örneğin, mali genişleme, hükümetin varlık ve borçlarına sahip çıkmasını sağlar (Almanya, Japonya gibi); döviz müdahalesi, ithalatı dengelemek için döviz kurları aracılığıyla enflasyonu dengelemek; arzı kilit altına almak, enerji/gıda anlaşmalarını önceden imzalayarak maliyetleri sabitlemek; sermaye taahhüdü, yatırım yoluyla sermaye girişini çekmek ve ekonomik daralmayı dengelemek; güvenlik bağları, ticaret ve kaynaklar karşılığında güvenlik/siyasi ilişkileri kullanma.
Jeopolitik, Ekonomi ve Merkez Bankası Kısıtlamaları ile Bu Arada İşleyen Teşvik Mekanizmaları
Jeopolitik düzeyde, temel mesele, ithalatçı ekonomiler arasındaki rekabet değil, zayıflıklarından fayda sağlayan güçlerle olan ilişkileridir. Bir gerileyen ülke, daha "konuşulabilir" bir ticaret ortağı, daha güvenilmez bir güvenlik taahhütçüsü olacaktır, aynı zamanda sabırlı, uzun vadeli sızma tipi etkilerin hedefi olması da daha kolaydır - özellikle Çin, bu stratejiyi benimseme konusunda istekli görünmektedir. Çin, zayıflayan bir ekonomiyi etkin bir şekilde "dize getirmek" zorunda değildir, bekleyebilir, finansman sağlayabilir, arz zincirlerini kilitleyebilir ve karşı tarafta güçten zayıflığa doğru dönüşüm yaşandıkça, yapısal bağımlılığı giderek elde edebilir. Bu tümünün mümkün olmasını sağlayan şartlar gerilemedir. Bu nedenle, gerilemeyi önlemek sadece ekonomik bir hedef değil, aynı zamanda stratejik bir hedeftir. Tüm enerji net ithalat kamplarındaki hükümetler gerçekte bu gerçeği anlasalar da, bunu her zaman böyle ifade etmeyebilirler.
Ekonomik boyutta, temel teşvik şudur: büyüme daha da kötüleşmeden, politikaların daha da düzensiz tepki vermesine zorlamadan, mümkün olduğunca "zaman kazanmak". Bir sonraki enflasyon verileri açıklanmadan önce maliyetleri kilitlemek için arz anlaşmaları yoluyla; ekonomik daralma beklentisi nedeniyle çıkabilecek sermaye çıkışını çekmek için yatırım taahhütleri; işlevsiz hale gelmiş fiyat mekanizmalarını yerine koymak için ticari anlaşmalar. Bu yöntemler hiçbiri "temiz" çözümler olmasa da, tıpkı başka bir durumdan daha iyidir - zorunlu olarak müzakere masasına oturmaları gereken bir gerileme sürecinde olmak.
Merkez bankası düzeyinde kısıtlama en belirgin olanıdır ve aynı zamanda en zor çözülenidir. Enflasyon henüz düşmeden faizi alelacele indirmek, enflasyonu daha da sertleştirebilir; büyüme sürekli zayıflarken durmaksızın hareketsiz kalmak, talebi çöküşe sürükleyebilir ve sonraki gevşeme döngüsünün maliyetini artırabilir. Enerji net ithalatçısı bir ülke için durum daha da karmaşıktır: Enflasyon yolunun belirli bir kısmı Amerikan Merkez Bankası'nın kararlarına, tamamen kendi ülke politikalarından değil. Faiz farkının değişmesiyle, yerel para birimi Dolar karşısında dalgalanır, ithalata dayalı enflasyon buna göre ayarlanır; bu nedenle, bu "politika kafesi"nin gevşekliği kısmen Washington'un seçimlerine bağlıdır, Frankfurt, Tokyo veya Londra'nın değil.
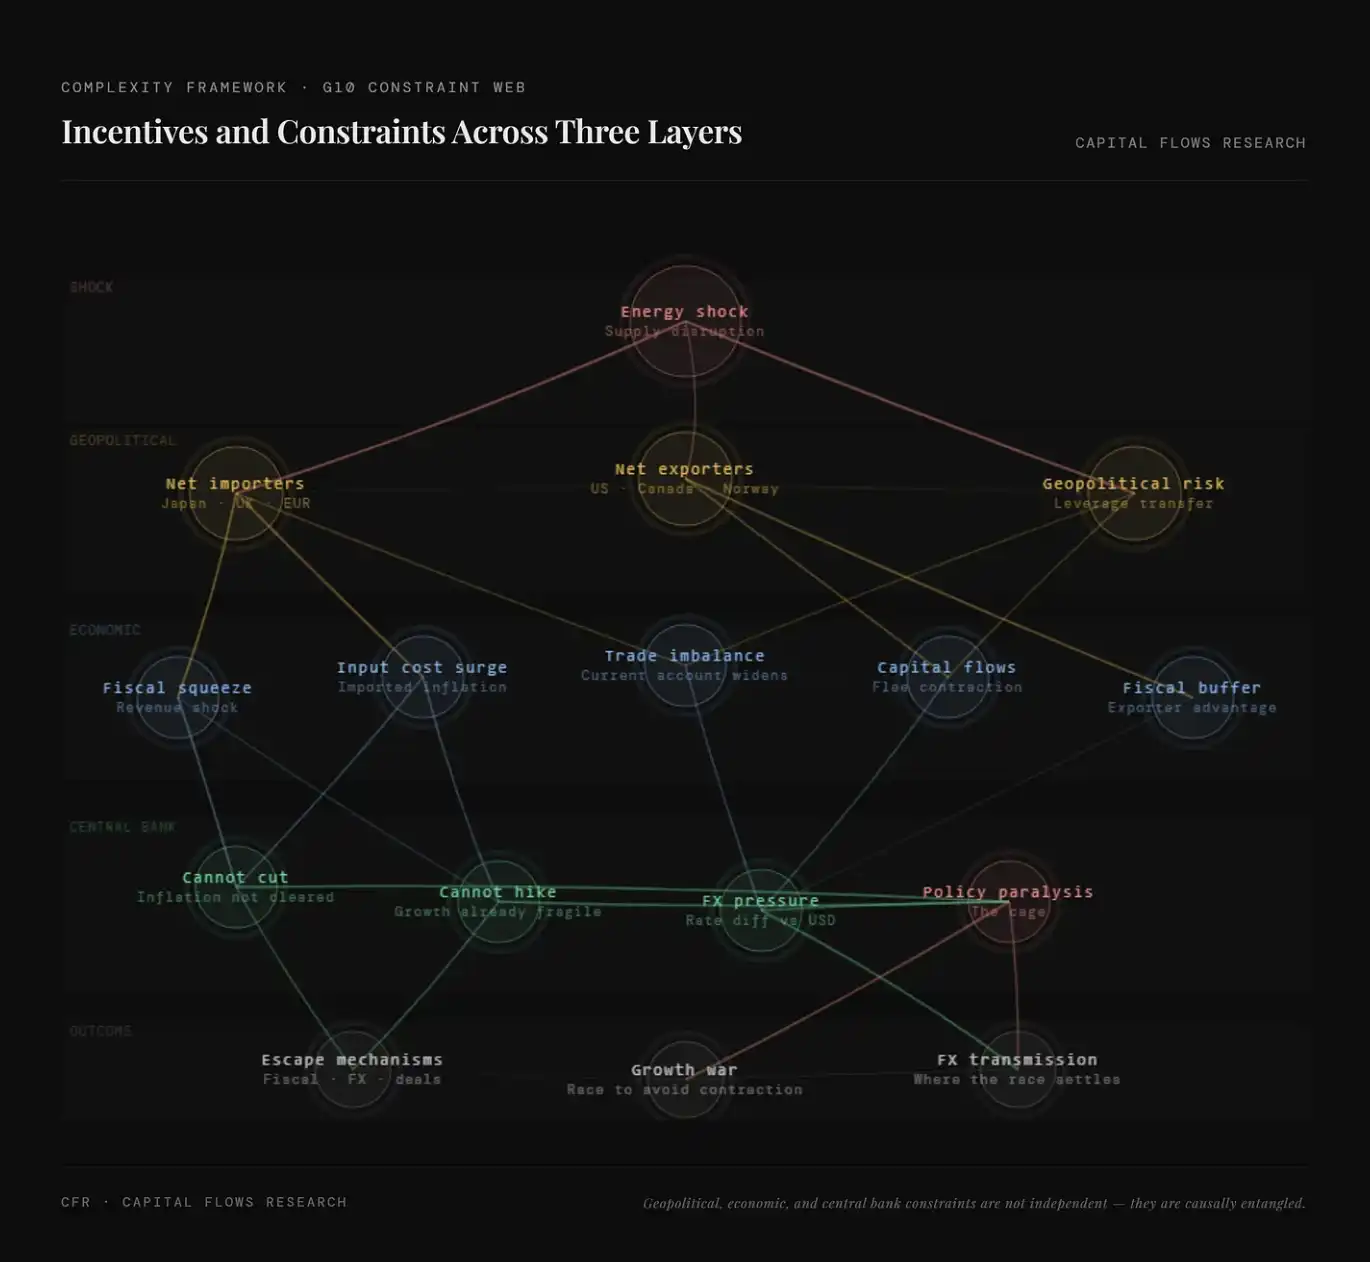
This diagram presents the systemic presentation of the multi-level transmission relationship triggered by the energy shock: starting from the supply disturbance, along geopolitical (differentiation between net importing and exporting countries, leverage transfer), economic variables (cost increase, fiscal squeeze, trade imbalance and capital flow) all the way to the policy constraint at the central bank level (neither able to cut rates nor raise them), ultimately evolving into policy paralysis and a "growth race". The core implication is that the current shock is not a simple inflation issue, but a systemic repricing process under the interweaving of energy, capital, and power structures.
Considering the above framework, a clear environment can be seen: the traditional central bank response function has become ineffective, governments around the world are replacing monetary policy with fiscal and diplomatic measures, and the resulting capital flows are no longer solely driven by interest rate differentials, but rather depend on which economies have successfully escaped constraints and which are still trapped. This distinction, "who is in the cage, who has found the way out," is first reflected in the foreign exchange market. The foreign exchange market fundamentally prices a gap: the distance between where policy "should go" and where it is actually allowed to go. And when this gap widens simultaneously among multiple major importing economies, cross-border capital allocation is no longer a secondary issue but a core issue.
All the Clues Together
The truly thought-provoking issue is not whether a recession will come, but whether the governments and central banks of major importing economies will "allow" a recession to occur. The last time a demand shock of a similar magnitude opened a window, China seized the opportunity. The recession of 2020 was a key moment for China to establish its dominance in global commodity exports. This position was not achieved by force, but because while other countries were busy dealing with the crisis, China was executing a clear strategy.
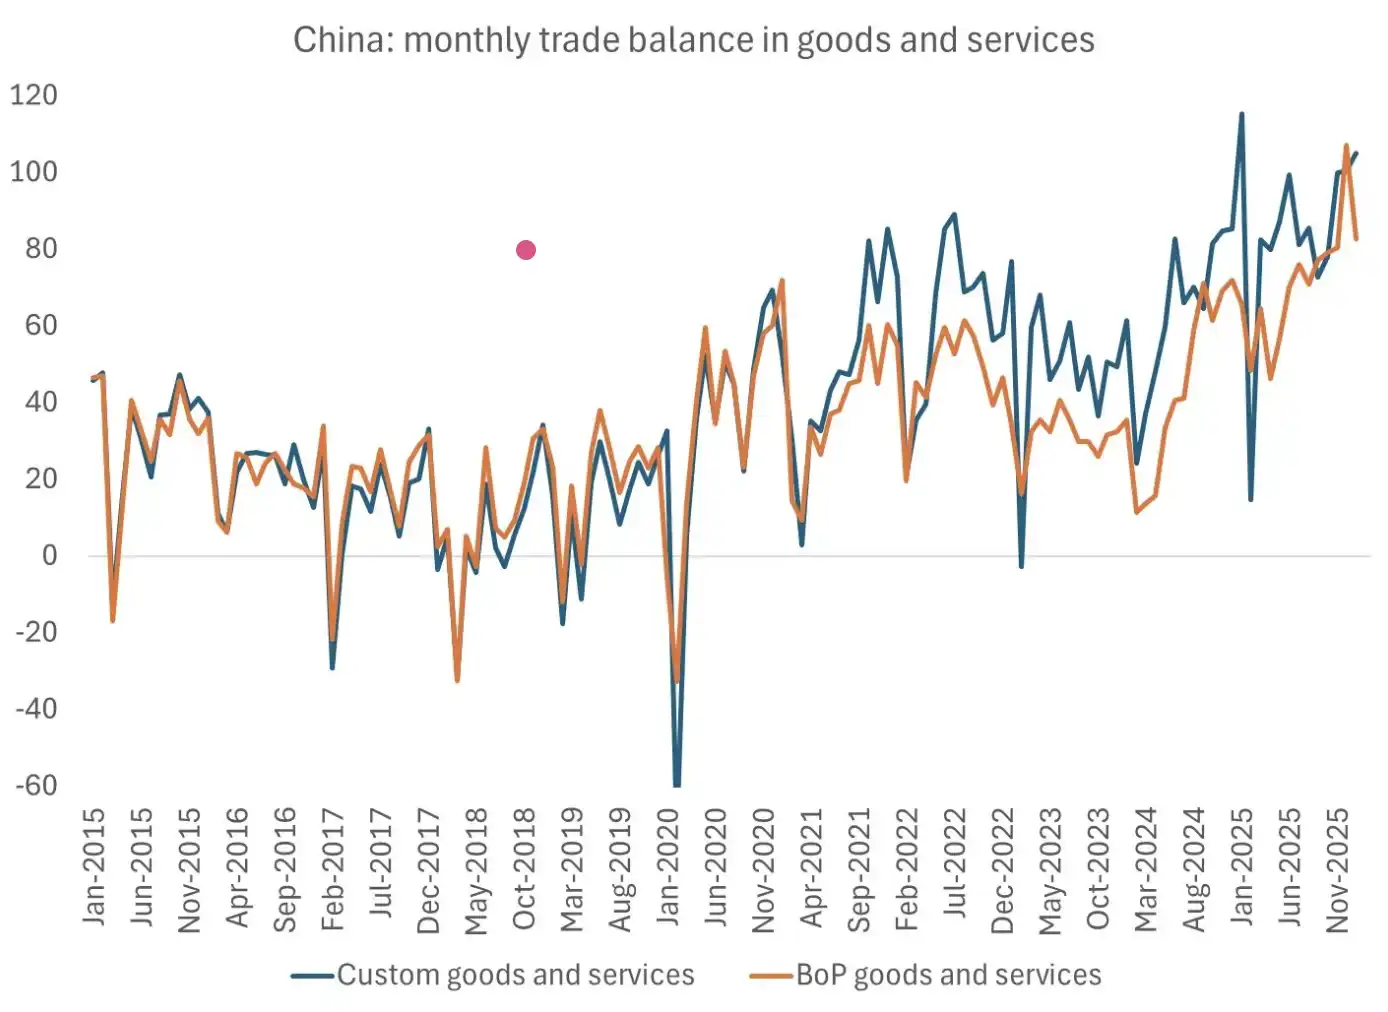
This chart shows that China's trade surplus has continued to expand over the past few years and recently reached a high. This indicates that China has not only not been weakened during the shock cycles of the past few years, but has actually strengthened its global export dominance through the continued expansion of its trade surplus. Chart Source: Brad Setser
Şu anda "politika kafesinde" bulunan çeşitli merkez bankaları, bu tarihi çok iyi bilmektedir. Bu nedenle, üzerinde durulması gereken daha önemli bir soru, arz şokları altında faiz artırmaya devam edip ekonomik daralmayı risk etmeyecekleri mi, yoksa belirsiz koşullar altında likidite ortamını gevşetip, finansal varlık fiyatlarının artmasına izin verip, değer genişlemesine göz yumarak, ekonomik daralmadan kaynaklanan siyasi ve stratejik maliyetten kaçınmaları mıdır.
Bu hisse senedi değerleme grafiği, bu seçimin bir yorum şekli olarak görülebilir. Bir bakıma, piyasa belki de bu soruya fiyat biçmiştir.
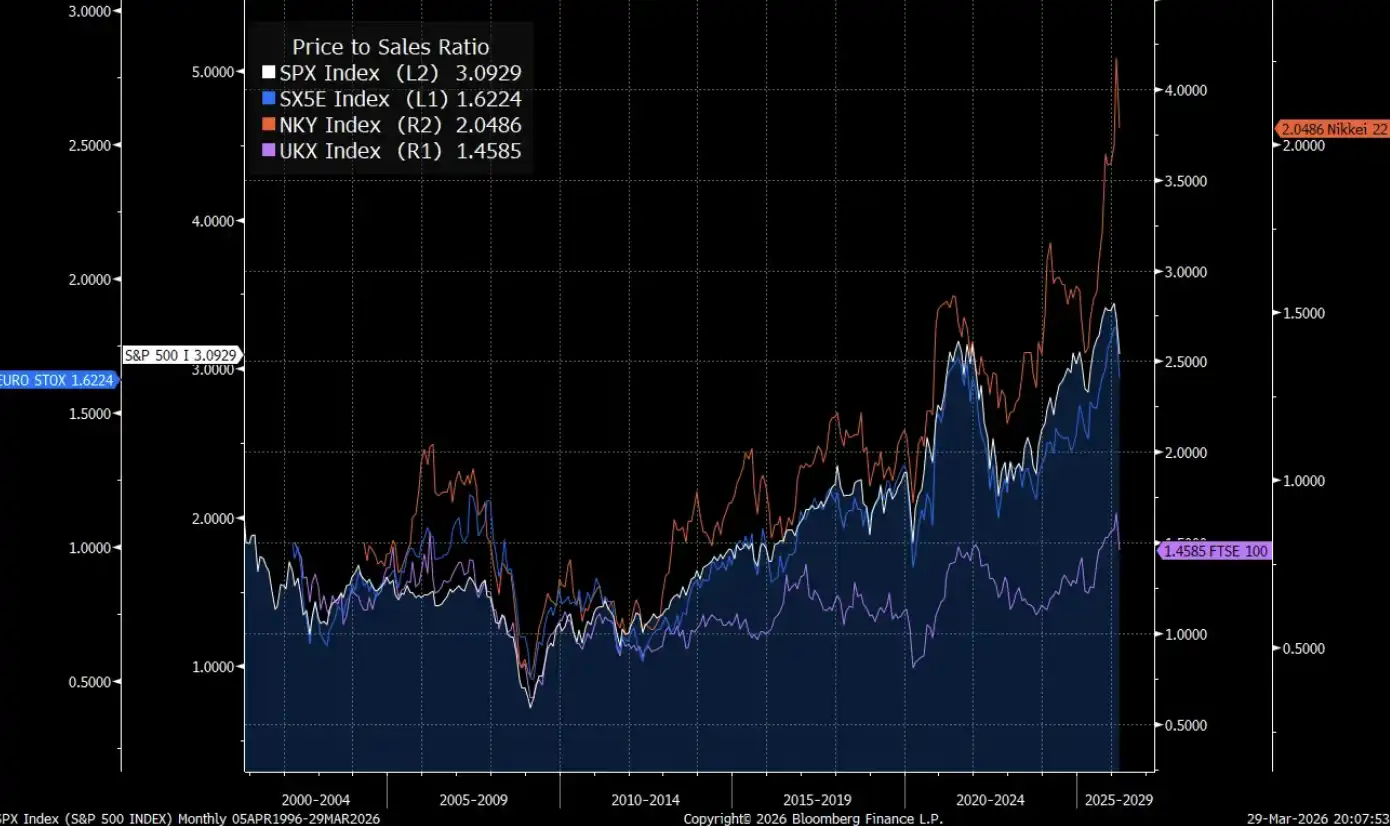
Not: Bu grafik, ABD, Avrupa, Japonya ve İngiltere'nin önde gelen hisse senedi piyasalarının Fiyat/Satış Oranı (P/S) değişimini karşılaştırıyor ve büyüme zayıfladığında, küresel ekvity piyasasının değerlemesinin genel olarak yükseldiğini, bazı piyasaların tarihi aralıklara yaklaştığını veya bunları aştığını gösteriyor. Bu, mevcut hisse senedi fiyatlarının yükselmesinin, likidite ve politika beklentileri tarafından daha çok yönlendirildiğini, karlılık iyileştirmeleri değil, piyasanın bir "daralmayı önleme, varlık fiyatlarına hoşgörü" politikasını fiyatladığını yansıtıyor.
Bence, bir kez piyasa bir fikir birliğine varır ve medyadaki makro yorumcuların "ormanı ağaçları göremeden" farkına varır, piyasada şiddetli bir fiyat yeniden belirleme yaşanacaktır: İlk olarak döviz ve faiz piyasalarını etkileyecek, ardından altın ve gümüş için agresif kovalamaya yayılacaktır. Bu noktada, merkez bankalarının "bir şey yapmama" durumu, basın toplantılarındaki herhangi bir açıklamalarından daha fazla ağırlığa sahip olacaktır.
Bence, makro ve jeopolitik bu "son oyun" un son aşamasına giriyoruz.
Yarın, ikinci bölüm. Döviz ve faiz, yukarıdaki kısıtlamalar ve teşviklerin fiyatlandığı ana araçlardır. Bu pazarlardaki ima edilen prim ve iskonto, küresel fonların hangi ekonomilerin "kafesten çıktığına" ve hangilerinin hala içinde sıkıştığına inandığına dair en doğrudan sinyallerdir. Bir sonraki adımı buradan atacağız.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler