



Bir 2 Trilyon Dolar Değere Sahip Yıkım Tezi: Yapay Zeka'nın 2028'de Dünyayı Sarsan Ekonomik Krize Yol Açması
Orijinal Başlık: 2028 Küresel Zeka Krizi
Orijinal Yazar: CITRINI ve ALAP SHAH, Citrini Araştırma
Çeviren: Peggy, BlockBeats
Editör Notu: Geçtiğimiz Bahar Bayramı tatili sırasında, AI'ın gelişimi, geçen yılın aksine, DeepSeek'in Bayram tatili sırasında yarattığı etkiden çok daha büyük bir etki yarattı, ancak bu sefer endişe heyecandan daha büyüktü.
20 Şubat'ta, Hong Kong Borsası'nda Yılın İlk Ticaret Günü olan At Yılı'nda, sadece dört yıldır var olan AI şirketi MiniMax'ın piyasa değeri bir ara 300 milyar Hong Kong dolarını aştı; neredeyse aynı zamanda halka arz olan Zeka Spektrumu AI da keskin bir performans sergiledi. İki şirketin toplam piyasa değeri 620 milyar Hong Kong dolarını aştı, bu büyüklük Kuaishou, JD.com, Ctrip gibi eski internet devlerine yaklaştı ve hatta onları geçti.
Bu endişe sadece Çin'de meydana gelmiyor. ABD ve Çin arasındaki AI etrafındaki duygular neredeyse aynı şekilde şekilleniyor. Bir tarafta, 2026 Bahar Şenliği artık AI ve robotların yoğun bir şekilde sergilendiği bir sahne haline geldi, teknoloji anlatısı yoğun ve hızlı tempolu bir şekilde halkın yaşamına girdi; diğer tarafta, ABD borsası sürekli dalgalanıyor, yazılım, SaaS, restoran vb. sektörlerde düşüşler derinleşiyor, piyasa tekrar AI'ın ikincil etkilerini tartışmaya başlıyor, sadece hangi şirketin kazanacağı değil, aynı zamanda istihdamı, tüketimi, kredi ve makro döngüyü nasıl değiştireceği konuşuluyor.
Teknoloji aşırı yüklenmeye karşı halkın tepkisi ve finansal elitlerin yapısal risklere karşı endişeleri bir araya geliyor. Bu duygusal zeminde, Citrini Araştırma'nın bu makalesi ortaya çıkıyor ve hızla endişenin somut bir ifadesine dönüşüyor. Bu makale, hayali bir senaryo belirliyor: 2028'in Haziran ayında, yapay zekanın köklü etkisiyle alarman işçilerin büyük ölçekte işsiz kalmasına, tüketici harcamalarının düşmesine, yazılım destekli kredilerin iflas etmesine ve ekonominin daralmasına neden oluyor.
Şu ana kadar, bu makale Twitter'da 23 milyondan fazla kez okundu, son zamanların en yüksek sıcaklığına sahip olayı oldu ve hatta Pazartesi günü (23 Şubat) ABD borsasının teknoloji sektöründeki sert dalgalanmanın kıvılcımı olarak görüldü, Dow Jones endeksi en büyük düşüşünü yaşadı, 800'den fazla puan düştü. ABD borsasındaki çalkantı çok sertti, sadece %27'si yükseldi. Yazılım, ödeme ve teslimat gibi hisse senetleri ağır darbe aldı, makalede bahsedilen DoorDash (DASH), American Express (AXP), KKR ve Blackstone (BX) gibi şirketlerin hisseleri %8'in üzerinde düştü.
Bu makale pazarın düşmesini mutlaka açıklamıyor, ancak mevcut endişeleri artırıyor. AI devrimi, jeopolitik durum ve makro belirsizliğin olumsuz etkilediği bir dönemde, yeterince karanlık ve tutarlı bir anlatı, kırılgan duyguların bir çıkış yolu bulmasını sağlayacak kadar etkili olabilir.
The authors of this article are Citrini Research and Alap Shah. Citrini Research was founded by James van Geelen; Alap Shah graduated with a major in Economics from Harvard University, worked as an analyst at Citadel LLC, and has been serving as the CEO of Littlebird since September 2024.
The following is the original text:
If our long-term bullish view on AI always holds true, does that instead mean it's not good news for the overall economy?
The following content is not a prediction, but a scenario extrapolation. It is neither an intentionally panic-inducing bear market narrative nor a doomsday fantasy about AI. The sole purpose of this article is to attempt to systematically model a possible path that has not been fully discussed before. This question was initially raised by our friend Alap Shah, and we jointly deduced this idea through our discussions. This article is completed by us, while he has written two additional articles which can be referred separately.
Hopefully, this article can help readers prepare more fully for potential tail risks before AI gradually changes the way the economy operates, possibly making the structure itself increasingly counterintuitive.
Below is a macro memo written by Citrini Research in June 2028, attempting to trace back and review the formation process of the global intelligence crisis and its cascading effects.
Macro Memo: Economic Consequences of Intelligence Surplus
CitriniResearch
(February 22, 2026) June 30, 2028
The morning's announced unemployment rate is 10.2%, 0.3 percentage points higher than the market's expectations. As a result, the market is down by 2%, with the S&P 500 index experiencing a cumulative retracement of 38% from its peak in October 2026.
Traders have almost no reaction to this; just six months ago, such a level of unemployment rate would have been enough to trigger a circuit breaker.
In just two years, the economy has transitioned from being "risk-controlled, with shocks confined to individual industries" to a system that no longer aligns with the growth experiences of any of us. The macro memo for this quarter attempts to reconstruct this evolutionary process and conduct a post-mortem systemic dissection of the economic structure before the crisis truly unfolds.
Bir zamanlar, piyasa duyarlılığı hala yüksekti. Ekim 2026'da, S&P 500 endeksi bir ara 8000'e yaklaştı, Nasdaq endeksi ise 30.000'i aştı. İnsan işgücünün yerini alması etrafında dönen ilk işten çıkarma dalgası 2026'nın başından itibaren başladı ve gerçekten de sermaye piyasasının beklediği etkiyi yarattı: Karlılık arttı, performans beklentilerin üzerine çıktı, hisse senetleri yükseldi.
Şirketlerin rekor karı hızla yapay zeka hesaplama gücü genişlemesine yeniden yatırıldı.
Makro veriler yüzeysel olarak hala parlak görünüyordu, Nominal Gayri Safi Yurt İçi Hasıla birkaç kez yüksek orta haneli yıllık büyüme oranı kaydetti, verimlilik belirgin şekilde arttı, saatlik üretkenlik 1950'lerden bu yana en yüksek seviyeye ulaştı. Bunlar, dinlemeyen, hastalık izni almayan ve sosyal haklara ihtiyaç duymayan AI temsilcilerinden geliyordu.
Hesaplama gücü sahiplerinin serveti hızla genişlerken, gerçek maaş artışı belirgin şekilde zayıfladı. Resmi ağızlar sürekli olarak rekor verimlilik vurgusu yapsa da, giderek daha fazla beyaz yakalı pozisyon makinelere devredildi ve işçiler daha düşük gelirli pozisyonlara doğru zorunlu olarak ilerledi.
Tüketim tarafında gevşeklik belirtileri görülmeye başladığında, yorumcular "Hayalet GSMH" adlı yeni bir kavram ortaya attı: İstatistik tablolarında yer alan, ancak gerçek ekonomik döngüye gerçekten girmemiş çıktılar.
Neredeyse tüm teknik göstergelerde, yapay zeka beklentilerin ötesinde performans sergiledi; sermaye piyasasının hikayesi neredeyse tamamen yapay zeka etrafında dönüyordu. Tek sapma ise, ekonomik yapının kendisinin aynı oranda fayda sağlamamış olmasıydı.
Geride baktığımızda, bu mantık aslında çok karmaşık değildi. Kuzey Dakota'da bulunan bir GPU kümesi, çıktısının Manhattan'ın orta şehir bölgesindeki 10.000 beyaz yakalının ekonomik katkısına eşit olduğu varsayıldığında, getirdiği etki, ekonomik açıdan bir salgına daha çok, bir çareye benzemekteydi.
Para dolaşım hızı bundan ötürü durma noktasına geldi. İnsan odaklı, GSYH'nin yaklaşık %70'ini oluşturan tüketim ekonomisi hızla daraldı. Belki de bunun farkına daha önceden varabilirdik, tek bir basit soru sorsaydık: Makineler isteğe bağlı tüketim ürünlerine ne kadar para harcar?
Cevap açıktı, sıfır.
Ardından, negatif geribesleme kendini güçlendirmeye başladı, yapay zeka yetenekleri arttıkça → şirketler çalışan ihtiyacını azalttı → beyaz yakalı işten çıkarmaları arttı → yerine konulanlar harcamaları kıstı → kar baskısı şirketleri daha fazla AI yatırımına yönlendirdi → AI yetenekleri artmaya devam etti...
Bu, kendini frenleme mekanizması eksik olan, insan zekasının sistemli bir şekilde yerini aldığı bir döngüydü.
Beyaz yakalı gelir seviyesi ve bununla birlikte ortaya çıkan tüketim isteği yapısal düzeyde erozyona uğradı ve bu gelir kısmen, 13 trilyon dolarlık konut kredisi piyasasının dayandığı temeli oluşturuyordu. Dağıtım kuruluşları, uzun süredir kabul edilen bir soruyu yeniden değerlendirmek zorunda kaldılar, yani sözde yüksek kaliteli ipotekler, hala yeterli güvenlik marjına sahip miydi?
Aynı zamanda, 17 yıldır aralıksız olarak gerçek anlamda bir iflas dönemi yaşamamış olması, özel sermaye piyasasının, özel sermaye destekli yazılım varlık işlemlerinden oluşan büyük bir birikime sahip olmasını sağladı. Bu işlemler neredeyse istisnasız olarak aynı varsayım üzerine kurulmuştur: Yıllık Düzenli Gelir (ARR) uzun vadede istikrarlı olacak, sürekli büyüyecek ve bileşik faiz özelliğine sahip olacaktır.
Ancak, 2027'de, yapay zekâ tarafından tetiklenen ilk iflas dalgası, bu ön kabulü doğrudan sarsmıştır.
Eğer etki sadece yazılım endüstrisinde sınırlı kalsaydı, durum belki de kontrol edilebilirdi, ancak gerçek böyle değildir.
2027'nin sonuna gelindiğinde, aracı rolüne dayalı tüm iş modelleri baskı altına girmeye başladı, insanlara sürtünme yaratan aracı hizmetler sunmaktan kar sağlayan şirketler toplu olarak çökmeye başladı.
Daha derinlemesine bakıldığında, tüm ekonomik sistem, temelde beyaz yakalı üretkenliğin sürekli artışına yüksek derecede bağımlı bir bahis zinciridir. 2027'nin Kasım ayındaki piyasa çöküşü, etkinin başlangıç noktası değil, zaten mevcut olan çeşitli türden negatif geribesleme mekanizmalarını geniş kapsamlı olarak hızlandırmıştır.
Piyasa, kötü haberin iyi haber olduğu dönüm noktasını yaklaşık bir yıldır beklemekteydi. Hükümet düzeyinde tedbirler tartışılmaya başlandı, ancak halkın hükümetin etkili bir kurtarma sağlayıp sağlayamayacağı konusundaki güveni hızla azalmaktaydı. Politika tepkisi genellikle ekonomik gerçekliğin gerisinde kalmaktadır, ve mevcut aşamada, kendisi sistematik bir çözümün eksikliği, deflasyon spiralini daha da derinleştirmektedir.
Her Şey Nasıl Başladı
2025'in sonlarında, vekil tabanlı programlama araçlarının yetenekleri büyük ölçüde gelişti.
Bir deneyimli geliştirici, Claude Code veya Codex aracılığıyla artık orta ölçekli bir SaaS ürününün temel işlevselliğini birkaç hafta içinde kopyalayabilmekteydi. Tüm köşe ve noktaları tamamen kapsamanın zor olduğu doğru olsa da, olgunluğu artık bir CIO'nun 500.000 dolarlık yıllık abonelik sözleşmesini gözden geçirirken ciddi bir şekilde düşünmesi için yeterliydi—'Neden bunu kendimiz yapmıyoruz?'
Çoğu şirketin mali yılı takvim yılı ile örtüştüğü için, 2026'nın IT harcamaları bütçesi 2025'in dördüncü çeyreğinde zaten belirlenmişti. O dönemde, 'vekil AI' kavramsal seviyede kalmıştı.
Bu nedenle, yılın ortasına doğru muhasebe kapanışı, satın alma ekibinin bu sistemlerin gerçek yeteneklerini tam olarak anlayarak, mevcut harcama kararlarını yeniden değerlendirdiği ilk gerçek stres testi haline geldi.
O yaz, bir Fortune 500 şirketinin satın alma müdürüyle bir röportaj yaptık, o kritik bir bütçe pazarlığı anısını şöyle anlattı: Satıcı tarafı, geçmiş yıllardaki pazarlık şablonunu takip etmeyi planlıyordu, yani yıllık %5 zam eşliğinde, standart 'takımınız artık biz olmadan yapamaz' türünden bir söylem dizisi. Ancak bu satın alma müdürü, OpenAI ile temasa geçtiğini ve ön hat ekibinin AI araçlarıyla mevcut tedarikçiyi doğrudan değiştirmeyi düşündüğünü dile getirdi.
Sonuçta, bu sözleşme %30 indirimle yenilendi. Ona göre, bu oldukça ideal bir sonuç sayılabilir. Monday.com, Zapier, Asana gibi SaaS uzun kuyruklu şirketler için durum çok daha zor.
Yatırımcılar, aslında SaaS uzun kuyruğunun öncelikle etkileneceğini öngörmüştü. Sonuçta, bunlar kurumsal teknoloji yığınının üçte birini oluşturan harcamaların en açık şekilde belirlenmiş olanlarıydı.
Göz ardı edilen gerçek kör nokta, sistem düzeyinde kayıt sistemleri olarak görülen çekirdek yazılımların başlangıçta yeterince güvenli kabul edilmiş olmasıydı.
Sonunda, ServiceNow'un 2026'ın üçüncü çeyreğine ilişkin mali raporu, yansımalı mekanizmanın gerçekten su yüzüne çıkmasını sağladı:
ServiceNow'un Yeni ACV (Yılın Değerine Eklenen Sözleşmeler) Büyüme Hızı, %23'ten %14'e yavaşladı; %15 oranında işten çıkarma ve yapısal verimlilik planı başlatılacağı duyuruldu; hisse fiyatı %18 oranında düştü.
——Bloomberg, Ekim 2026
SaaS ölmedi, özel sistemlerin işletme maliyeti ve karmaşıklık dengelemesi hala var. Ancak özelleştirme kendisi için geçerli bir seçenek haline gelmesi, fiyat pazarlıklarının başlangıç noktasını kökten değiştirdi.
Daha da önemlisi, rekabet yapısı yapısal bir değişim geçirdi. Yapay Zeka, işlev geliştirme ve ürün iterasyonu eşiğini büyük ölçüde düşürdü, farklılık hızla çöktü. Geleneksel şirketler, fiyat savaşlarına sıkışıp kaldı; hem birbirleriyle mücadele etmek zorunda kaldılar hem de tarihi maliyetlerden arındırılmış, doğrudan ajan programlama becerileri tarafından güçlendirilen yeni yükselen rakiplerle yüzleşmek zorunda kaldılar.
Şu ana kadar, pazar gerçekten bu sistemler arasındaki derin etkileşimin farkına varamamıştı.
ServiceNow'un kullanıcı sayısına göre faturalandırma yapması durumunda, Fortune 500 müşterilerinin %15 oranında işten çıkarma yapması, lisansın %15'inin aynı anda iptal edilmesi anlamına gelirdi.
Aynı şekilde, müşteri karlılığını artırmaya yönelik AI destekli işten çıkarma mantığı, gelir tabanını mekanik bir şekilde aşındırmaktadır. İş akışı otomasyonu satan bu şirket, sonunda daha etkili iş akışı otomasyonu tarafından devrilecektir; ve karşılaştığı yol, sadece işten çıkarma ve tasarruf edilen maliyeti bu teknolojiye devam eden yatırıma dönüştürmektir.
Başka ne yapılabilirdi? Yerinde sayıp yavaş yavaş ölmek mi?
Bu nedenle, en çok AI tehdidi altındaki şirketlerin, paradoksal bir şekilde AI'nın en büyük benimseyicileri haline gelmeleri en doğrudan ve en ironik bir sonuç olarak ortaya çıktı.
Olaylar geriye dönüp bakıldığında, bu durum mantıklı görünse de; ancak o an için (en azından benim için) öyle değildi. Geleneksel teknoloji devrimi modeli genellikle, dev şirketlerin yeni teknolojiyi direnmesi, daha esnek sonradan gelenlerin paylarını yemesi ve nihayet yavaşça gerilemesi şeklindeydi. Kodak, Polaroid, BlackBerry, hepsi bu şekildeydi.
Ancak 2026 farklı olacak. Mevcut şirketler direnmeyi seçmiyor, aslında direnecek güçleri de yok. Hisse senetleri %40 ila %60 düştüğünde, Yönetim Kurulu yönetimden net bir önlem planı istediğinde, yapay zeka darbesinin merkezinde bulunan bu şirketler aslında sadece bir seçeneğe sahipti: işten çıkarma, tasarruf edilen maliyeti yapay zekaya yatırım yapmak ve daha düşük maliyetle üretimi sürdürmek için kullanmak.
Bir şirketi tek başına ele alarak, bu tür bir karar tamamen rasyoneldir; ancak bütünsel düzeye taşındığında, felaket getiren sonuçlar doğurur. İnsan gücü maliyetinde tasarruf edilen her bir dolar, yapay zeka yeteneklerini güçlendirmek için harcanır, bu da bir sonraki işten çıkarma döngüsünü hazırlar.
Ancak yazılım, sadece başlangıçtı.
Yatırımcılar hala SaaS değerlemelerinin dip noktasına ulaşıp ulaşmadığını tartışırken, daha kritik bir değişiklik gerçekleşti ve bu öz yansımalı mantık seti artık yazılım endüstrisinden taşmış durumda. ServiceNow'un işten çıkarmayı desteklediği o mantık seti, beyaz yakalı maliyetleri merkezine alan tüm şirketler için geçerli.
Friksiyon Sıfıra İndiğinde
2027'nin başlarında, büyük dil modellerinin kullanımı varsayılan bir seçenek haline geldi. İnsanlar bilinçsizce bir yapay zeka ajanı kullanıyorlar, ancak belki de AI ajanı kavramından bile haberdar değiller, tıpkı çoğu insanın bulut bilişimden ne olduğunu bilmediği halde, video izlemek için akış hizmetlerini uzun zamandır nasıl kullandığı gibi. Normal kullanıcılar için, bu daha çok otomatik tamamlama, yazım denetimi gibi altta yatan işlevler gibi, cihazların doğal olarak sahip olması gereken bir yetenek gibi görünüyor.
Qwen'in açık kaynaklı alışveriş asistanı, tüketici kararlarını AI'nın devralmasının ana katalizatörü haline geldi. Birkaç hafta içinde, neredeyse tüm yaygın AI asistanları farklı biçimlerde alışveriş asistanı işlevlerine gömüldü. Konsensüs modellerinin olgunlaşması, bu asistanların artık buluttan bağımsız olarak doğrudan akıllı telefonlar ve dizüstü bilgisayarlar gibi uç nokta cihazlarda çalışmasını sağladı, ve mantık operasyonunun marjinal maliyetini önemli ölçüde azalttı.
Yatırımcıların daha fazla dikkat etmesi gereken gerçekte, bu tür asistanların belirli talimatları beklememesi, bunun yerine önceden belirlenmiş tercihlere göre arka planda sürekli çalışıyor olmalarıdır. Tüketim artık insanlar tarafından adım adım yapılan ayrı ayrı seçimler dizisi değil, her internet kullanıcısı için sürekli optimize edilen 7/24 otomatik bir sürece dönüşmüş durumda. 2027'nin Mart ayına gelindiğinde, ABD'deki her bireyin günlük olarak tükettiği token miktarı 400.000'e yükselmiş, 2026 yıl sonuna göre 10 kat artmıştır.
Ve bu zincirin bir sonraki halkası, zaten gevşemeye başladı.
Aracılık
Geçmiş yarım yüzyıl boyunca, ABD ekonomisi insan sınırlamalarının üstüne büyük ölçüde kirli bir rant yapılandırması ekledi, kararlar zaman alıyordu, sabır sınırlıydı, marka tanıdıklığı genellikle detaylı karşılaştırmaların yerine geçiyordu, çoğu insan birkaç sayfa daha azı için, ideal olmayan fiyatı kabul etmeye istekli oluyordu. Tüketici davranışı sürtünmesine dayalı bu uzun vadeli yapı, trilyonlarca dolarlık bir şirket değerine dayanıyordu.
İlk değişiklik, göze çarpmayan bir şekilde, aracının sürtünmeyi ortadan kaldırmaya başlamasıydı. Kullanılmayan ancak hala otomatik olarak yenilenen aylık abonelik hizmetleri, ücretsiz deneme süresi sona erdikten sonra sessizce fiyatı artırılan ücretlendirme modelleri, tekrar pazarlık yapılabilen şartlar olarak yeniden tanımlandı. Abonelik ekonomisini destekleyen temel gösterge olan Müşteri Yaşam Değeri (LTV), belirgin bir şekilde düşmeye başladı.
Tüketici aracısı, neredeyse tüm tüketici işlemi çalışma mantığını kademeli olarak yeniden yazdı. Bir protein bar kutusu satın almadan önce, insanların her bir platformda fiyat karşılaştırması yapmaları zor olabilirken, makine bunu yapabilir.
Seyahat rezervasyon platformu ilk darbeyi aldı, çünkü iş mantığı son derece standartlaştırılmıştı. 2026 yılının dördüncü çeyreğine gelindiğinde, yapay zeka aracısı, daha hızlı ve daha düşük maliyetle, uçak bileti, otel, karayolu ulaşımı, puan optimizasyonu, bütçe kısıtlamaları ve iade/iptal kurallarını kapsayan eksiksiz seyahat planlarını bir araya getirebiliyordu ve genel verimlilik geleneksel platformları açıkça aşıyordu.
Sigorta yenileme de aynı kaderi paylaştı. Karlılığını sigortalının tembelliğine dayandıran iş modeli, otomatik yıllık fiyat karşılaştırması aracısının hızla çökmesiyle çöktü: Pasif yenilemeden gelen %15-20'lik prim farkı neredeyse kısa sürede ortadan kalktı.
Yatırım danışmanları, vergi hizmetleri, temel yasal hizmetler... Müşterilerin karmaşık ve zahmetli işlerini ele alma iddiası üzerine kurulu olan her sektör etkilendi. Çünkü bir aracı için, karmaşık bir kavram yoktur.
İnsan ilişkileri değerine dayandığı düşünülen alanlar bile bundan etkilenmedi.
Gayrimenkul sektörü uzun süredir alıcı ve satıcının bilgi açığını kullanarak %5-6 komisyon yapısını sürdürdü. AI aracısı, MLS verilerine erişim sağladığında ve onlarca yıllık işlem kaydını anında çağırdığında, bu bilgi avantajı hızla kopyalandı.
2027 yılının Mart ayındaki bir satıcı raporu, bu fenomeni bir aracının diğerine karşı savaşı olarak nitelendirdi. Ana şehirlerde, alıcı komisyonunun ortanca değeri %2.5-3'ten %1'in altına sıkışmışken, alıcı tamamen insan aracısının katılmadığı birçok işlem gerçekleştiriyordu.
İnsan ilişkilerinin değerini abarttık. Birçok sözde ilişki, temelde sürtünme giysisi giymişti.
Bunlar sadece aracı katmanın çözülmesinin başlangıcıydı. Başarılı şirketler, tüketicilerin davranış sapmalarını ve psikolojik ataletlerini kullanarak, makine karşısında bu mekanizmaların hızla işlevsiz hale geldiğini göremediler.
Makine yalnızca fiyatı ve eşleşmeyi optimize eder. Hangi uygulamayı tercih ettiğinizi umursamaz, şık ödeme sayfasından etkilenmez, yorgunluktan en uygun seçeneği seçmez, alışkanlık gereği aynı platformda tekrar tekrar sipariş vermez.
Yıkılan, özel bir moat türü, geleneksel aracı.
DoorDash tipik bir örnek haline geldi. Aracı programlama, teslimat platformunun giriş engelini önemli ölçüde düşürdü, yetenekli bir geliştirici birkaç hafta içinde tam teşekküllü bir rakip yayına alabilir. Birçok yeni platform ortaya çıktı ve %90 ila %95 arasındaki teslimat ücretini doğrudan sürücülere dağıtarak hızla kapasiteyi çekmeye başladı. Çoklu platform yönetim panelleri, işçilerin yirmi ila otuz platforma aynı anda erişmelerini sağladı, mevcut kilitlenme etkisi neredeyse ortadan kalktı. Pazar çok kısa bir sürede parçalandı, kar marjı neredeyse sıfıra indi.
Aracı aynı zamanda hem taraflardaki çözülme sürecini hızlandırdı: hem rakipleri doğurdu hem de onları öncelikli olarak çağırdı. DoorDash'ın moat'u temelde şu basit önermeye dayanıyordu: "Aç hissediyorsun, karşılaştırma yapmaya üşeniyorsun, bu uygulama ana ekranda."
Ancak aracıda "ana ekran" olmadığı için, hem DoorDash'ı, hem Uber Eats'i, restoranın resmi web sitesini ve yirmi ila otuz arasındaki yeni platformları aynı anda sorgular ve her seferinde en düşük maliyetli ve en hızlı teslimatı seçer.
Makineler için alışkanlık bazlı sadakat söz konusu değildir.
İronik olan, bu domino etkisi içinde, bu belki de aracının elinde tutmaya yakın olan beyaz yakalılara yardım ettiği tek bir durumdu. Onlar teslimat elemanı olduklarında, en azından gelirlerinin yarısı artık platform tarafından alınmıyordu. Ancak, bu iyilik getiren teknoloji çok uzun sürmedi, otonom sürüşün yaygınlaşmasıyla birlikte, durum hızla tersine döndü.
Aracı işlemi kendisi ele almaya başladığında, onlar daha büyük optimizasyon alanları aramaya devam etti.
Sadece karşılaştırma yapmak ve toplamak da bir sınırı vardır. Kullanıcıların maliyetini sürekli düşürmek isteniyorsa, özellikle aracılar birbirleriyle ticarete başladıktan sonra, en doğrudan yol işlem ücretini kaldırmaktır. Makine ile makine arasındaki işlem senaryosunda, %2 ila %3'lik bir banka kartı işlem ücreti doğal olarak en göze çarpan hedef haline gelir.
Aracılar, geleneksel kart kurumlarından daha hızlı ve daha ucuz bir hesaplama yolunu aramaya başladılar. Çoğu sonunda ödemeleri Solana veya Ethereum'un ikinci katman ağı aracılığıyla stablecoin'lerle gerçekleştirmeyi seçti, işlem neredeyse anlık olarak gerçekleşirken, işlem maliyeti sadece birkaç kuruş civarındaydı.
Mastercard'ın 2027 yılının ilk çeyrek mali raporu: Net gelir %6 arttı yıllık bazda; satın alma işlem hacmi büyüme hızı bir önceki çeyreğin %5,9'undan %3,4'e geriledi; yönetim "aracı odaklı fiyatlandırma optimizasyonu" ve "seçimli tüketim kategorilerinde baskı" konularına değindi.
——Bloomberg, 29 Nisan 2027
Bu mali rapor, geri dönüşü olmayan bir dönüm noktası haline geldi.
Aracı iş modeli, ürün düzeyindeki yeniliklerden ödeme altyapısı seviyesindeki etkilere doğru kaydı. MA, %9 değer kaybettiği ertesi gün, Visa benzer şekilde baskı altında kaldı, ancak stablecoin altyapısındaki pozisyonu daha önceydi, bu nedenle düşüşü bir miktar sınırlı kaldı.
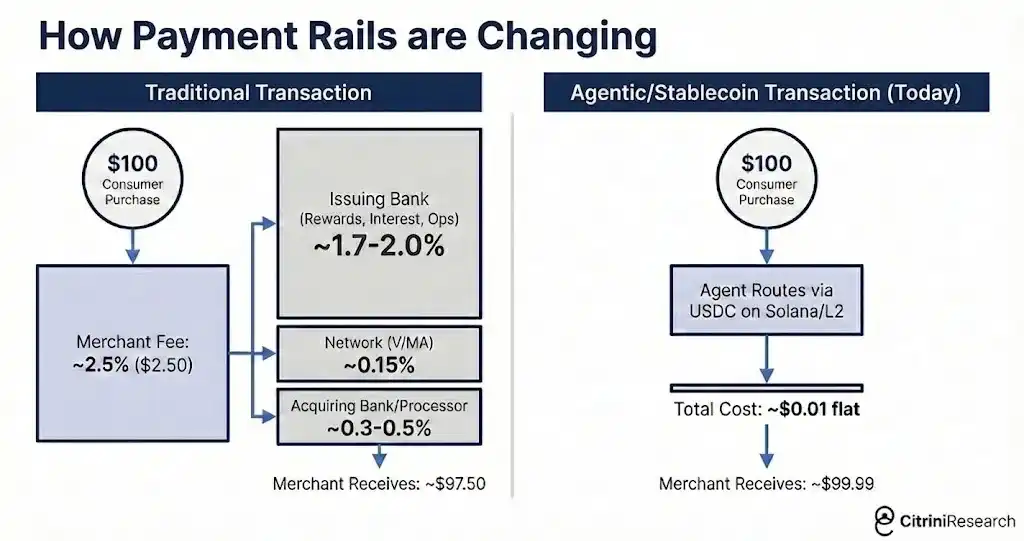
Aracı İşletme, ödeme takas ücreti ödeme yolunu atlayarak, banka kartı işine dayalı bankalar ve tek bir iş veren çıkartma kuruluşu için daha ciddi bir tehdit oluşturmuştur. Bu kurumlar uzun süredir %2-%3 arasında değişen bir takas ücreti alarak büyük bir kısmını almış ve tüccar tarafından desteklenen puanlarla ve ödül programlarıyla çevrili, tam bir iş yapısı oluşturmuşlardır.
Özellikle, American Express'in maruz kaldığı baskı en yoğun olanıdır; bir yandan, beyaz yakalı iş kaybı devam ederek yüksek değerli müşteri tabanını zayıflatmaktadır; diğer yandan, aracı ödeme takasını atlayarak, doğrudan temel gelir modelini sarsmıştır. Bundan sonra, Synchrony (SYF US), Capital One (COF US) ve Discover (DFS US) hisseleri de sırasıyla %10'dan fazla düşüş yaşamışlardır.
Their moats, essentially built on friction, are rapidly approaching zero.
Endüstri Riskinden Sistemik Riske
2026 yılı boyunca, piyasa AI'nin getirdiği olumsuz etkiyi genel olarak bir endüstri düzeyi şok olarak görmüştür. Yazılım ve danışmanlık endüstrisi bu etkiden en fazla etkilenenler olmuş, ödeme sistemleri ve diğer ücret kapıları sarsılmaya başlamış, ancak daha geniş ekonomik görünüm hala sağlam görünmektedir. İşgücü piyasası soğurken, kontrolsüz bir şekilde kayıplar yaşanmamıştır. Genel konsensüs, yaratıcı yıkımın herhangi bir teknoloji inovasyon döngüsünün kaçınılmaz bir aşaması olduğunu kabul eder: bölgesel olarak ağrılı olabilir, ancak AI'nin bütün olarak getirdiği net fayda, olumsuz etkilerini telafi edecektir.
2027 yılı Ocak ayındaki makro notumuzda belirtildiği gibi, bu yanlış bir anlayış çerçevesidir; Amerika Birleşik Devletleri temelde beyaz yakalı işgücü odaklı hizmet bazlı bir ekonomidir. Beyaz yakalı işçiler toplam istihdamın %50'sini oluşturmakta ve toplam harcamaların yaklaşık %75'ini oluşturmaktadır. AI'nin erozyona uğrattığı şirketler ve pozisyonlar, Amerikan ekonomisinin kenarındaki bir kısım değil, Amerikan ekonomisinin kendisidir.
「Teknoloji inovasyonu işleri yok etme yeteneğine sahipken, aynı zamanda daha fazla iş yaratır」, o zamanlar en popüler ve en ikna edici itiraz noktasıydı.
Bu nedenle, geçmiş iki yüzyıl boyunca neredeyse hiç başarısız olmadı. Gelecekteki görevlerin net şeklini net bir şekilde hayal edemiyoruz, ancak zamanında ortaya çıkacaklar. ATM'ler banka şubelerinin işletme maliyetlerini azalttı, bankalar daha fazla şube açmaya başladı, banka memuru pozisyonları sonraki yirmi yıl boyunca sürekli olarak arttı. İnternet seyahat acentelerini, sarı sayfaları ve fiziksel perakendeyi alt üst etti, ancak aynı zamanda yeni endüstrileri tetikledi, büyük miktarda yeni iş yarattı.
Ancak asla kırılmamış bir öncül var, bu yeni işlerin tamamının insanlar tarafından yapılması gerekiyor.
Ancak AI bu varsayımı değiştiriyor. Bugün, AI genel bir zeka haline geldi ve insanların başlangıçta yeniden konumlandırılacağı görevlerde hızla ilerlemeye devam ediyor. Yerine geçen programcılar, AI yönetimine basitçe geçemiyor çünkü AI kendisi artık yönetim yeteneğine sahip.
Bugün, AI ajanları artık haftalarca süren AR-GE görevlerini bağımsız olarak üstlenebiliyor. İşletme okullarındaki profesörler yılda bir yeni S eğrisi ile bu verileri sığdırmaya çalışıyor olsalar da, üstel büyüme artık olasılık sınırlarımızın ötesine geçti.
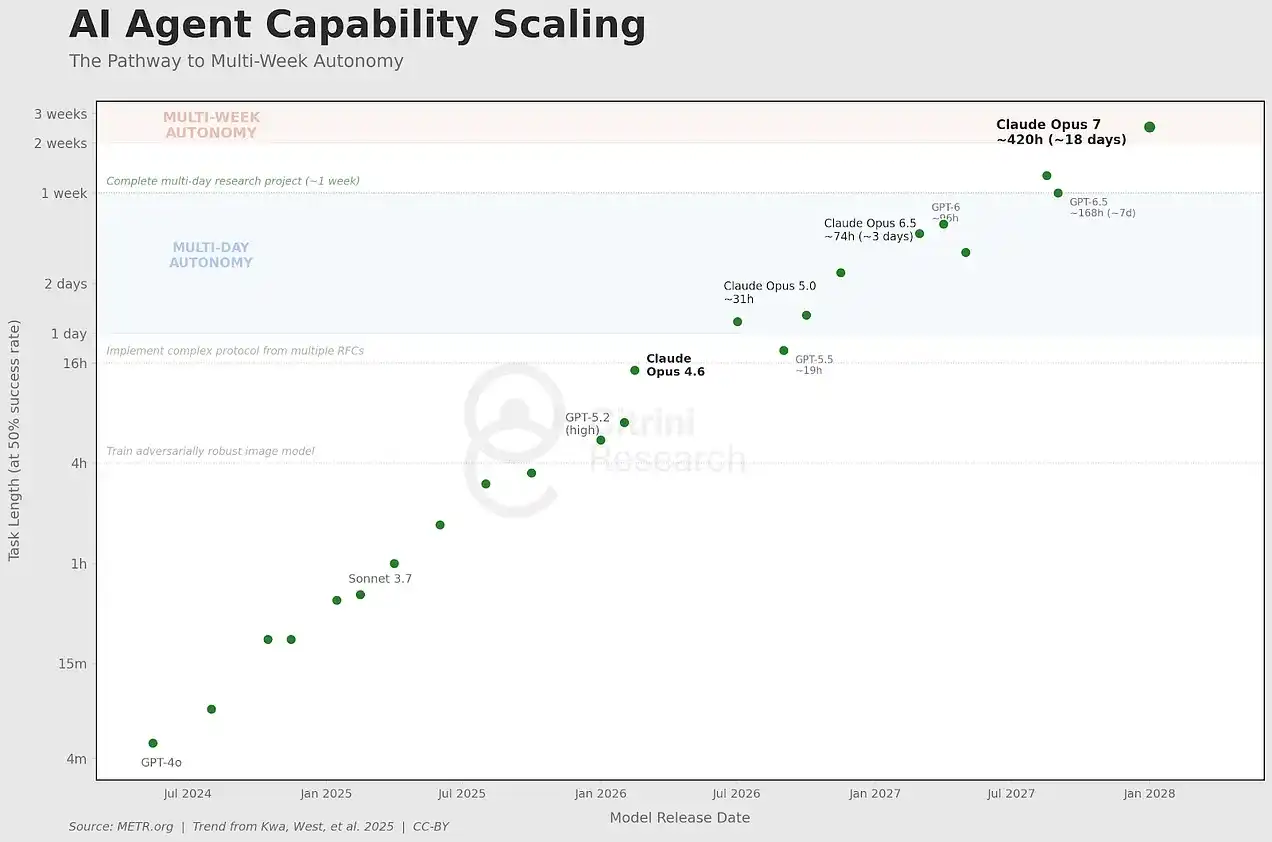
Onlar neredeyse tüm kodları yazdılar, en iyi performans sergileyen ajanlar, neredeyse her şeyde hemen hemen tüm insanlardan daha akıllı. Ve gittikçe daha ucuz hale geliyorlar.
AI gerçekten yeni iş pozisyonları yarattı, işaret mühendisi. AI güvenlik araştırmacısı. Altyapı teknisyeni. İnsanlar hala döngü içinde, en üst düzeyde koordinasyon yaparak veya tatma üzerinde kontrol sağlayarak yer alıyorlar. Ancak her yeni pozisyon, genellikle onlarca eski pozisyonun ortadan kaldırılmasıyla sonuçlanır; ve yeni pozisyonların ücret düzeyi, sadece yerlerine geçen pozisyonların küçük bir kısmıdır.
ABD JOLTS verileri: İş pozisyonları 5,5 milyonun altına düştü; işsizlik ve iş pozisyonları oranı yaklaşık 1,7'ye yükseldi, 2020 Ağustos'undan bu yana en yüksek seviye—Bloomberg, Ekim 2026
Yıllık olarak işe alım oranı sürekli olarak düşüyordu, ancak Ekim 2026'daki JOLTS verileri bazı belirleyici kanıtlar sağladı. İş pozisyonları 5,5 milyonun altına düştü, %15 düşüşle.
INDEED: "Üretkenlik Girişimi"nin yayılmasıyla birlikte, yazılım, finans, danışmanlık endüstrilerindeki iş ilanları büyük ölçüde azaldı—Indeed Hiring Lab, 2026 Kasım-Aralık
Beyaz yakalıların boş pozisyonları hızla daralırken, mavi yakalı boşluklar (inşaat, sağlık, teknik işçiler) nispeten sabit kaldı. İş gücü kayıpları, memorandumlar yazanlar, bütçeleri onaylayanlar ve ekonominin orta düzeyde dönmesini sürdürenler üzerinde yoğunlaşıyor (biz hala buradayız). Ancak, bu iki grup gerçek ücret artışı çoğu zaman negatif seyirdeydi ve sürekli düşüş gösterdi.
Hisse senedi piyasası, JOLTS verilerine tepkisi, daha çok endişe duydukları bir diğer habere göre oldukça zayıftı, onlar daha çok General Electric'in Vernova tüm turbo makine üretim kapasitesinin 2040'a kadar satıldığını düşünüyorlardı, piyasa, olumsuz makro veriler ve olumlu AI altyapı genişlemesi arasında salınım yaparken genel olarak yatay bir seyir izledi.
Ancak, tahvil piyasası (her zaman hisse senetlerinden daha akıllı, veya en azından daha az romantik) tüketici tarafındaki düşüş riskini fiyatlamaya başladı. 10 yıllık devlet tahvili getirisi, ardışık dört ay boyunca %4,3'ten %3,2'ye düşmeye başladı. Bununla birlikte, genel işsizlik oranı kontrolden çıkmış bir artış göstermedi, yapısal ince farklar hala bazıları tarafından göz ardı edildi.
Normal bir ekonomik durgunlukta, sorunlar genellikle kendi kendini düzeltme mekanizmasına sahiptir. Aşırı inşaat inşaatın yavaşlamasına neden olur, bu da faiz oranlarının düşmesine yol açar, bu da yeni inşaatı teşvik eder. Aşırı stoklar envanter azalmasına neden olur, bu da yeniden tedariki tetikler. Döngüsel mekanizma içinde kendi kendini iyileştirmenin tohumları vardır.
Ancak bu sefer, döngünün kökeni döngüsel değildir.
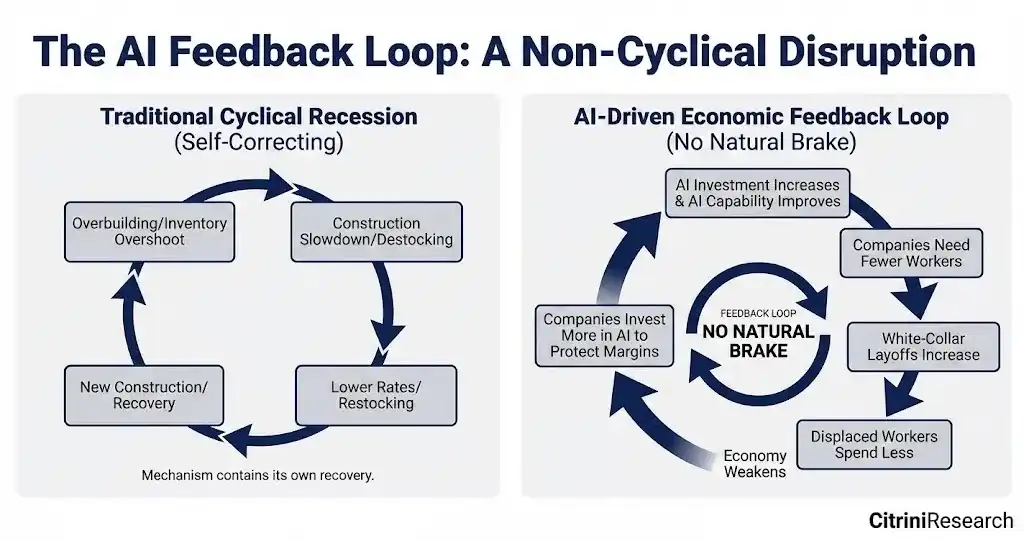
Yapay Zeka giderek daha iyi hale geliyor ve giderek daha ucuz hale geliyor. Şirketler önce işten çıkarıyor, sonra tasarruf ettikleri maliyeti daha fazla AI yeteneğine yatırıyor, bu da daha fazla işten çıkarmayı teşvik ediyor; işten çıkarılan çalışanların tüketimi daralıyor; tüketiciye yönelik şirketlerin satışları düşüyor, kar baskı altında kalıyor ve kar marjını korumak için AI'ya yatırımı artırmak zorunda kalıyor. Böylece, AI bir kez daha daha güçlü ve daha ucuz hale geliyor.
Bu, doğal bir frenleyici olmayan negatif geri besleme döngüsüdür.
Sezgi olarak, insanlar genel talebin düşüşünün AI'ın gelişim hızını yavaşlatacağını düşünebilirler. Ancak durum böyle değil çünkü bu, geleneksel anlamda büyük ölçekli hesaplama merkezlerine dayalı sermaye harcaması (CapEx) değil, işletme giderleri (OpEx'in yapısal bir alternatifi) türüdür.
Daha önce yılda 100 milyon dolar insan kaynaklarına harcayan ve yalnızca 5 milyon dolar AI'ya yatırım yapan bir şirket, şimdi insan kaynakları harcamalarını 70 milyon dolara düşürebilirken, AI bütçesini 20 milyon dolara çıkarabilir. AI yatırımı katlanarak artmış olabilir, ancak bu büyüme genişlemeden değil, genel işletme maliyetlerinin azalması sürecinde gerçekleşir. Başka bir deyişle, her şirketin AI bütçesi artarken, toplam harcamalar daralmaktadır.
İronik olan şey, AI'ın gömülü olduğu ekonomik sistem üzerinde yeniden şekillendirdiği ve zayıflattığı halde, AI altyapı bileşimi kendisi hala güçlü bir performans sergilemektedir.
NVIDIA (NVDA) rekor gelirler sunmaya devam ederken, TSMC'nin kapasite kullanım oranı hala %95'in üzerinde, süper büyük ölçekli bulut sağlayıcıları her çeyrek 150 ila 200 milyar dolar arasında veri merkezi inşaatına yatırım yapmaya devam ediyor. Bu eğilimi en yoğun olarak yansıtan Tayvan ve Güney Kore gibi ekonomiler bile sermaye piyasasında genel endeksin önemli ölçüde üzerinde performans sergilemektedir.
Hindistan ise tam tersi bir tablo sergiliyor. Her yıl 200 milyar doların üzerinde bir IT hizmeti dışa aktarma hacmiyle, Hindistan'ın cari açığı dengeleyen ana kaynağıdır ve uzun vadeli mal ticaret açığını telafi etmenin temel direğidir. Tüm bu model, basit bir karşılaştırmalı üstünlük üzerine kuruludur: Hindistan'ın geliştiricilerinin maliyeti, Amerikalı meslektaşlarının sadece küçük bir kısmı kadardır.
Ancak AI programlama aracısının marjinal maliyeti, neredeyse sadece elektrik maliyeti kadar azalmıştır. 2027 yılına gelindiğinde, Tata Danışmanlık (TCS), Infosys ve Wipro'nun sözleşme iptalleri belirgin bir şekilde hızlanmıştır. Hindistan'ın dış ticaretini destekleyen hizmet ticaret fazlasının hızla yok olmasıyla birlikte, Hint rupisi dolar karşısında dört ayda %18 değer kaybetmiştir. 2028'in ilk çeyreğine gelindiğinde, Uluslararası Para Fonu (IMF) Yeni Delhi ile ilk teması kurmuştur.
Devrimi iten motor, her çeyrekte daha da güçlenmektedir, bu da devrimin hızının sürekli olarak arttığı anlamına gelir. İşgücü piyasasında doğal bir taban yoktur.
Amerika Birleşik Devletleri'nde, artık AI altyapısının balonunun ne zaman patlayacağı sorunu değil. Gerçekten tekrar tekrar sorulan soru, tüketici kendisi makine sistemleri tarafından sistemli olarak değiştirildiğinde, tüketici kredisi üzerine inşa edilen bir ekonominin nereye gideceğidir.
Akıllı Değiştirme Spirali
2027, makroekonomik anlatının artık ince olmadığı bir yıldı. Geçen 12 ay boyunca, kopuk ancak açıkça olumsuz eğilimlerin iletilmesi mekanizmaları açıkça ortaya çıktı. Amerika İş İstatistikleri Bürosu'nun (BLS) verilerine bakmanıza gerek yok, sadece bir arkadaşın akşam yemeğine katılmanız yeterlidir.
Değiştirilen beyaz yakalı işçiler boş durmuyor, daha alt bir seviyeye indiriliyorlar. Birçok insan düşük ücretli hizmet sektöründe ve yarı zamanlı ekonomi işlerinde çalışmaya başladı, bu da bu alanlardaki işgücü arzını artırarak oradaki ücretleri düşürdü.
Arkadaşımız 2025 yılında Salesforce'ta üst düzey ürün yöneticisi olarak çalışıyordu. Ünvan, sağlık sigortası, 401k emeklilik planına sahipti, yıllık maaşı 180.000 dolardı, ancak üçüncü turda işini kaybetti. Altı ay süren bir aramanın ardından Uber'e katılmaya başladı ve geliri 45.000 dolara düştü.
Önemli olan bireyin hikayesi değil, ikincil matematiksel etkidir, bu dinamikleri her büyük metropoldeki yüz binlerce işçiye çarpar. Nitelik fazlası işgücü, hizmet sektörüne ve yarı zamanlı ekonomiye akın ederek zaten zor durumda olan mevcut işçilerin maaşlarını düşürdü, sektörel değişim genel ekonomik düzeyde maaş sıkışmasına dönüştü.
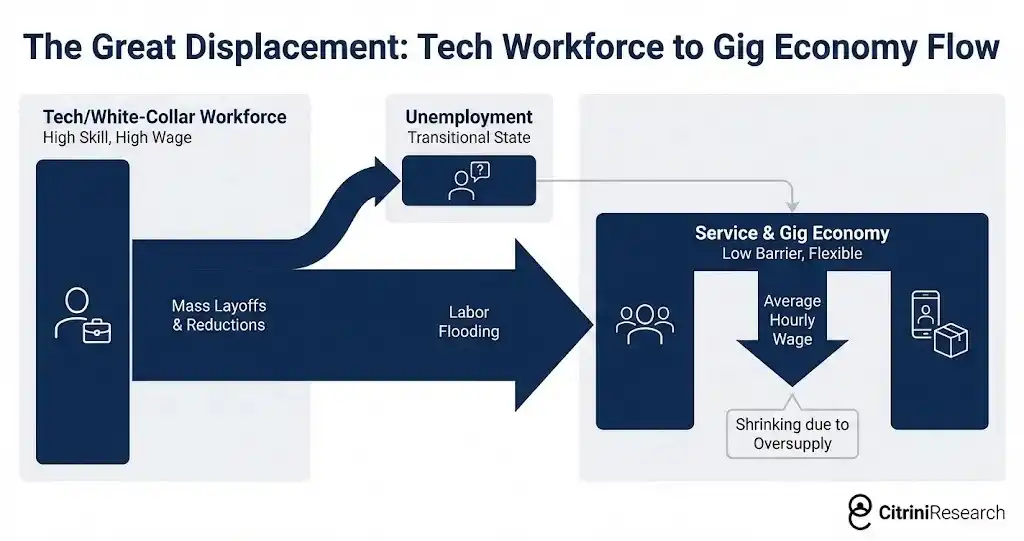
İnsan odaklı iş gücü havuzunun sadece bir düzeltilmiş sürümü artık burada ve biz bu satırları yazdığımız anda gerçekleşiyor. Bu, otomatik teslimat ve otonom araçların, ilk dalga işçilerin yerini aldığı serbest ekonomiyi yutmakta olduğu için meydana geliyor.
Şubat 2027'ye gelindiğinde, hala işleri olan profesyonellerin tüketim alışkanlığı, muhtemelen bir sonraki kesecek olan kişi gibi göründükleri gibi, çifte katlanmış çalışmaları (genellikle AI'nın yardımıyla) sadece işten çıkarılmamak, terfi ettirilmemek veya maaş artışı almak için umutlarını yitirmiş durumda. Tasarruf oranı hafifçe artmış, harcamalar zayıf.
En tehlikeli kısım vadesine kadar gecikmedir. Yüksek gelirli bireyler, ortalamanın üzerindeki tasarruflarını kullanarak, normal görünümü iki ila üç çeyrek boyunca sürdürmüşlerdir. Gerçek veriler, sorunun varlığını doğrulamaz, ta ki somut ekonomide eski bir haber olana kadar. Ardından, bu yanılsamayı kıran veriler açıklanmış olur.
Amerika Birleşik Devletleri'nde ilk defa işsizlik maaşı alan kişi sayısı, Nisan 2020'den beri en yüksek seviye olan 487.000'e fırladı | İş Dairesi, 2027 Üçüncü Çeyrek
İlk defa işsizlik maaşı alan kişi sayısı, Nisan 2020'den beri en yüksek seviyeye ulaşarak 487.000'e ulaştı. ADP ve Equifax'a göre, başvuranların büyük çoğunluğu beyaz yakalı profesyonellerdi.
S&P 500 Endeksi, önümüzdeki hafta içinde %6 düştü, negatif makro faktörler çekişmede üstünlük kazanmaya başladı.
Normal ekonomik durgunlukta, işsizlik geniş tabanlı olur. Mavi yakalı ve beyaz yakalı çalışanların üzerinde yaşadığı acı, her bir grubun toplam istihdamdaki oranıyla genellikle benzerdir. Tüketim darbesi de geniş tabanlıdır ve düşük gelirli işçilerin daha yüksek marjinal tüketim eğilimine sahip olmaları nedeniyle hızla verilere yansır.
Bu dönemde, işsizlik, gelir dağılımının en yüksek onda birlik dilimlerine odaklanmış durumda. Bu gruplar, toplam istihdam içinde küçük bir yüzdeyi temsil etmelerine rağmen, orantısız tüketici harcaması payını yönlendirir. En üst %10'luk gelir dilimi, ABD'nin tüm tüketici harcamalarının yarısından fazlasını oluşturur. İlk %20 ise yaklaşık %65'ini oluşturur. Bu insanlar ev alırlar, araba alırlar, tatil yaparlar, restoranda yemek yerler, özel okul harçlıkları öderler, evlerini yenilerler.
Onlar, tüm lüks tüketim ekonomisinin talep tabanını oluştururlar.
Bu işçiler işlerini kaybettiklerinde veya maaşlarının %50'sini kaybederek mevcut konumlara kaydıklarında, tüketim darbesi, kaybedilen iş miktarına göre oldukça büyüktür. Beyaz yakalı istihdamdaki %2'lik azalma, serbestçe harcanabilir tüketici harcamalarına etki ettiğinde, etkisi yaklaşık %3-4 olabilir. Mavi yakalı işsizlik genellikle hemen etkilerini gösterir (fabrikadan çıkarılırsınız, bir sonraki hafta harcamayı durdurursunuz) fakat beyaz yakalı işsizliğin etkisi gecikmelidir ancak daha derin olur, çünkü bu işçiler birkaç ay boyunca harcamayı sürdürebilecek tasarruflara sahiptir.
2027 yılının ikinci çeyreğinde ekonomi resesyona girdi. Amerika Ulusal Ekonomik Araştırmalar Bürosu, resesyonun başlangıç tarihini resmi olarak birkaç ay sonra netleştirse de (her zamanki gibi), veriler açıktı - art arda iki çeyrek boyunca reel GSYİH'de negatif büyüme yaşandı. Ancak şu anda bu bir "finansal kriz" değil... henüz değil.
İlgili Bahislerin Domino Taşı Etkisi
Özel kredi büyüklüğü 2015 yılında 1 trilyon doların altındayken, hızla genişleyerek 2026 yılında 2.5 trilyon doların üzerine çıktı. Bu sermayenin önemli bir kısmı yazılım ve teknoloji işlemlerine yatırıldı, özellikle SaaS şirketlerine kaldıraçlı satın almalar yapıldı. Bu işlemlerin değerlemesi genellikle bir temel varsayıma dayanıyordu: Gelirin uzun vadeli orta-yüksek onlu yıllık büyüme oranlarını sürdüreceği.
Bu varsayımlar aslında çoktan ilk ajan tabanlı programlama yetenek gösterisi ile 2026 yılının ilk çeyreğinde yazılım hisselerindeki sert düşüş arasında iflas etmişti. Ancak sorun, varlıkların muhasebe değerlemelerinin (marks) bu gerçeği fark ettiği gibi görünmemesiydi.
Birçok halka açık SaaS şirketinin işlem çarpanları artık 5-8 kat EBITDA'ya düştüğünde, özel sermaye desteğiyle olan yazılım şirketlerinin bilançolarındaki, hala "gelir çarpanına" dayalı birleşim değerlemesini koruduğu ancak bu gelir çarpanlarının artık mevcut olmadığı görüldü. Yönetim kademesi bilanço değerini yavaşça düşürmeyi seçti: 100 sentten 92, 85'e; aynı anda açık pazarda kıyaslanabilir şirketlerin fiyatlamaları, zaten 50 sente işaret etmekteydi.
Moodys, 2015 enerji krizinden bu yana görülen en büyük endüstri not indirme hareketi olan, 14 özel sermaye destekli yazılım borcunu 180 milyar dolara kadar düşürdü, nedeni ise "Yapay Zeka destekli rekabetin getirdiği uzun vadeli gelir karşı rüzgarı"; Moodys Yatırımcı Servisi, Nisan 2027
Herkes not indirme sonrası ne olduğunu hatırlıyor. 2015 enerji sektörü not indirme dalgasını deneyimleyen endüstri eski kurtları için, bu senaryo yabancı değil.
2027 yılının üçüncü çeyreğine gelindiğinde, yazılım varlıklarını teminat olarak kullanan krediler tek tek temerrüde düşmeye başladı; bilgi hizmetleri ve danışmanlık alanındaki özel sermaye yatırım portföyü şirketleri hemen ardından geldi; milyarlarca dolarlık SaaS şirketlerini içeren birçok kaldıraçlı satın alma işlemi, ardı ardına yeniden yapılandırma sürecine girdi.
Zendesk somut bir kanıttır.
ZENDESK, yapay zeka destekli müşteri hizmeti otomasyonu ARR'yi (Yıllık Tekrarlayan Gelir) erozyona uğrattığı için borç anlaşmasını yerine getiremedi; 50 milyar dolarlık doğrudan borç ödeme aracı %58 sent olarak işaretlendi; tarihteki en büyük özel kredi yazılım temerrüt rekorunu kırdı. - "Financial Times", Eylül 2027
2022 yılında, Hellman & Friedman ve Permira Zendesk'i 10.2 milyar dolar karşılığında özelleştirdi. Finansman yapısında 5 milyar dolarlık doğrudan kredi bulunmaktaydı, bu o zamanlar ARR tarafından desteklenen en büyük kredi kolaylığıydı ve Blackstone liderliğinde, Apollo, Blue Owl ve HPS gibi firmalar da kredi konsorsiyumundaydı.
Bu kredinin temel yapısı oldukça açıktı: Zendesk'in yıllık tekrar eden gelirinin (ARR) sabit kalacağı varsayımı yapıldı. Yaklaşık olarak 25x EBITDA'ya dayalı kaldıraç oranında, tüm sermaye yapısının sadece bu varsayım altında ekonomikliğe sahip olacağı öngörüldü.
Ancak, 2027'ye gelindiğinde, bu varsayım artık geçerli değildi.
Yarım yıl içinde, AI ajanları insan olmayan müşteri hizmetlerini otomatik olarak yürütmeye başladı. Zendesk'in tanımladığı kategori (iş emri, yönlendirme, insan müdahalesi ile müşteri ilişkileri) doğrudan sorunu çözebilen bir sistem tarafından, iş emri oluşturmadan yerine getirilmeye başlandı. Kredi alımının temelini oluşturan "yıllık tekrar eden gelir", artık tekrar eden bir gelir olmaktan çıktı, sadece kaybolmayan gelir haline geldi.
Sonuç olarak, tarihteki en büyük ARR destekli kredi, nihayetinde tarihteki en büyük özel kredi yazılımı iflas vakasına dönüştü. Neredeyse aynı zamanda, her kredi işlem masası aynı soruyu tekrar tekrar sormaya başladı: yapısal uzun vadeli ters rüzgarı, dönemsel dalgalanmalarla karşılanabilecek bir durum olarak yanlış yorumlayan kim daha var?
Ancak, bu aynı zamanda başlangıçta piyasa tarafından nadiren kabul edilen bir noktaydı (en azından başlangıçta), bu bir darbeyi karşılayabilecek ve hatta bunun üstesinden gelebilecek bir durumdu.
Özel kredi, 2008'deki bankacılık sisteminden farklı olarak ortalama bir sistem değildir. Tasarımı, zorla satışları önlemek amacıyla yapılmıştır. Bu fonlar genellikle kapalı uçlu yapıdadır, sermaye uzun vadeli bağlıdır, sınırlı ortakların taahhüt süreleri genellikle yedi ila on yıldır. Mevduat çekilmesi yoktur ve geri alım finansmanının kesilme riski yoktur. Yöneticiler zarar gören varlıklara sahip olabilir, aşamalı olarak yeniden yapılandırabilir ve toparlanmayı bekleyebilir. Proses acı verici olabilir, ancak teorik olarak kontrol altındadır.
Blackstone, KKR ve Apollo yöneticileri sürekli olarak, yazılım varlıklarının toplam varlıkların %7-%13'ünü oluşturduğunu ve riskin kontrol altında olduğunu vurguluyor. Satıcı raporları ve kredi alanında lider olan finansal sosyal medya kişiliklerinden de aynı fikirler gelmekte, özel kredinin kalıcı sermayeye sahip olduğu ve yüksek kaldıraçlı bankaları yıkabilecek kayıpları absorbe edebileceği belirtilmekte.
"Kalıcı sermaye".
Bu terim piyasayı sakinleştirmek amacıyla mali rapor konferanslarında ve yatırımcı mektuplarında sık sık kullanılır hale gelmiş, neredeyse bir büyü gibi olmuştur. Ancak, çoğu büyü gibi, insanların gerçek anlamını çözme eğiliminde olmamasıdır.
Son on yıl içinde, büyük alternatif varlık yönetimi şirketleri sırayla hayat sigortası şirketleri satın aldı ve bunları finans platformuna dönüştürdü. Apollo Athene'yi satın aldı, Brookfield American Equity'yi satın aldı, KKR ise Global Atlantic'i satın aldı.
Mantık görünüşte zariftir: Emeklilik fonları istikrarlı, uzun vadeli borç kaynağı sağlar; yöneticiler bu fonları kendi geliştirdikleri özel kredi varlıklarına yatırım yaparlar, aynı zamanda sigorta tarafında fark öderler, varlık yönetimi tarafında ise yönetim ücreti alırlar, "maliyet katlama" gelir yapısı oluştururlar. Bu mekanizmanın iyi çalışabilmesi için yalnızca bir ön şartın gerçekleşmesi gerekmektedir.
Ön şart, özel kredi varlıklarının asıl sermaye güvenceli olması gerekliliğidir.
Geri ödeme gerçekten gelmeye başladığında, vurduğu şey, uzun vadeli borcu karşılayan likiditesi olmayan varlıkların bilançosudur.
Adı "kalıcı sermaye" olan şey, soyut anlamda sabır sahibi kurumsal paralar ya da karmaşık risklere gönüllü olarak katlanan olgun yatırımcı grubu değildir. Bu, Amerikan ailelerinin biriktirdiği tasarruflardır, Main Street'in fonlarıdır, emeklilik fonu biçiminde mevcuttur ve şu anda temerrüte düşmeye başlayan, özel sermaye destekli yazılım ve teknoloji borçlarına yatırım yapar.
Gerçekten çekilemeyen bu müşterek sermaye aslında hayat sigortası poliçe sahiplerinin paralarıdır. Ve bu alanda kurallar farklıdır.
Bankacılık düzenlemelerine kıyasla, uzun süredir sigortacılık düzenleyici kurumlar daha ılımlı görünmüş ve hatta biraz kendi kendilerine yeterli olmuşlardır. Ancak bu sefer, gerçek bir uyarı haline geldiler. Özel sermaye konsantrasyonuna zaten temkinli yaklaşan düzenleyici kurumlar, bu varlıkların risk sermayesi muamelelerini düşürmeye başladı. Bu durum, sigorta şirketlerini ya sermaye artırımına zorlar ya da varlıklarını satmaya zorlar ve zaten donmuş bir piyasa ortamında, bu iki seçenek de makul fiyatlarla gerçekleştirilmekte zorlanmaktadır.
New York ve Iowa eyaleti düzenleyici kurumları, sigorta şirketlerinin ellerindeki özel kredi dereceli varlıklar için sermaye ayrılma standartlarını sıkılaştırdıklarını duyurdular; NAIC rehberi, RBC faktörlerinin yükseltilmesini ve ek incelemelerin tetiklenmesini öngörmektedir.—Reuters, Kasım 2027
Moodys, Athene'nin mali gücü değerlendirme görünümünü negatife çevirdiğinde, Apollo'nun hisse fiyatı iki iş günü içinde %22 düştü. Brookfield, KKR gibi kuruluşlar derhal baskı altına girdi.
Karmaşıklık bununla sınırlı kalmadı. Bu kurumlar sadece bir sigorta perpetuum mobile'ı yaratmakla kalmadı, aynı zamanda düzenlemeler kapsamında geliri artırmak için karmaşık offshore yapılar oluşturdular. ABD sigorta şirketleri emeklilik fonlarını sigortaladıktan sonra, risklerini Bermuda veya Cayman adalarındaki kontrol ettikleri yan kuruluşlarına yeniden sigortalatırlar, bu yargı alanları regülasyon açısından daha esnek olup aynı tür varlıklara daha az sermaye ayrılmasına izin verir. Bu yeniden sigorta varlığı daha sonra offsh
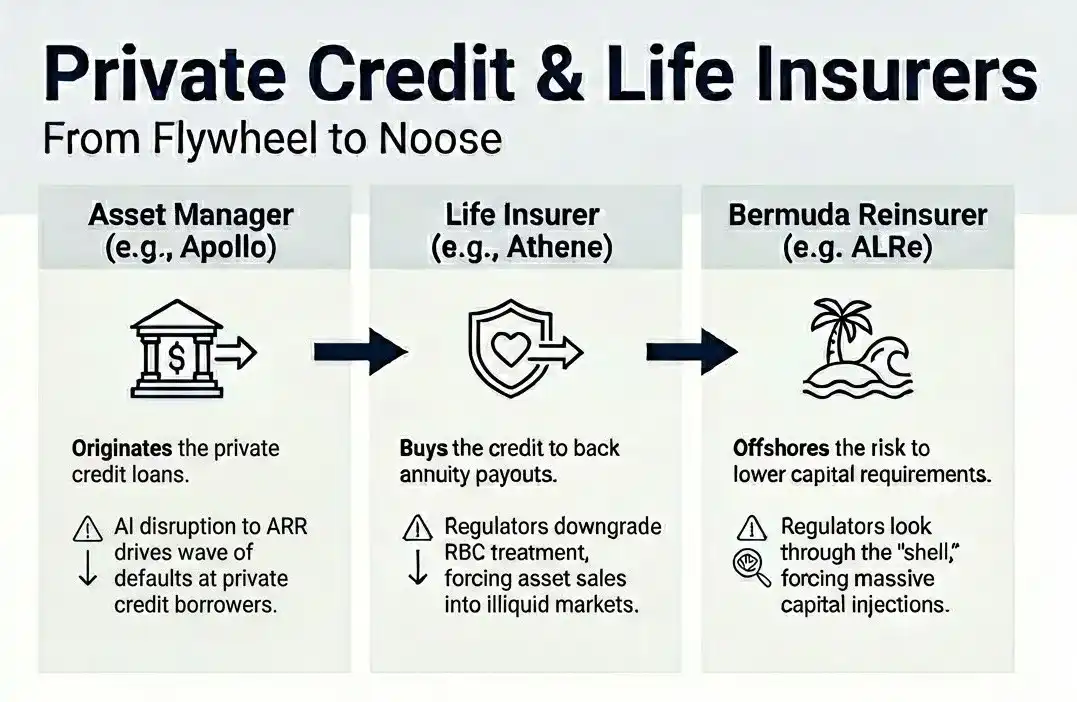
Değerlendirme kuruluşlarından bazıları, çoğunlukla özel sermaye kontrolünde olanlar, genellikle şeffaflıktan uzak oldukları için pek kimseyi şaşırtmıyordu. Farklı şirketler ve farklı bilançolar arasında katman katman iç içe geçmiş, birbiriyle örülü bir ağ oluşturarak, şaşırtıcı derecede şeffaf olmayan bir yapı ortaya çıkmıştı. Altta yatan kredilerin temerrüde düşmesi durumunda, kaybı en sonunda kimin üstleneceği, gerçek zamanlı bir ortamda neredeyse hiçbir şekilde netleştirilemiyordu.
2027 Kasım'ındaki piyasa çöküşü ise, piyasa algısının bir dönüm noktasını temsil ediyordu.
İlk başta tipik bir döngüsel geri çekilme olarak görülen durum, daha derin ve daha endişe verici bir yapısal soruna doğru bir dönüş yapmıştı. Federal Rezerv Başkanı Kevin Warsh, o ayki Fed Açık Piyasa Komitesi acil toplantısında şunu ifade etmişti: "Beyaz yakalı verimlilik artışı beklentisine dayalı, domino taşı gibi birbirine bağımlılıkla örülü bahis yapısına dayalı bir sistem".
Aslında, krize yol açan asla kayıp değil, kaybın kabul edilmesi ve onaylanmasıydı. Ve finansal sistemde, daha büyük, daha önemli ve gerçekten "onaylanmanın" giderek daha endişe verici olduğu bir alan mevcuttu.
Konut Kredisi Sorunu
ZILLOW Ev Değer Endeksi, San Francisco'da %11, Seattle'da %9, Austin'de %8 oranında bir yıllık düşüş gösterdi; Fannie Mae, teknoloji/finans istihdamının %40'ın üzerinde olduğu posta kodu bölgelerinde "erken dönem temerrüt oranının yükseldiğini" belirtti. — Zillow / Fannie Mae, Haziran 2028
This month, Zillow's home price index shows a year-over-year decline of 11% in San Francisco, 9% in Seattle, and 8% in Austin. This is not the only alarming signal. Last month, Fannie Mae pointed out that some zip codes with predominantly large mortgages had higher early default rates. Borrowers in these areas generally have credit scores above 780, long considered to be a "bulletproof" level of prime quality.
The U.S. residential mortgage market is approximately $13 trillion in size. Mortgage origination is built on a fundamental assumption that borrowers will broadly maintain their current employment status and income level during the loan term. For most mortgages, this assumption spans 30 years.
Yet the white-collar employment crisis is shaking this fundamental assumption by continuously revising down income expectations. A question that sounded almost absurd three years ago is now unavoidable: Are prime mortgages really as safe as cash?
Herhangi bir Amerikan konut kredisi krizine bakıldığında, nedenler genellikle üç türden kaynaklanmaktadır: birincisi aşırı spekülasyon (aslında ev alamayacak olanlara kredi verme, örneğin 2008 yılı); ikincisi faiz şokları (faiz oranlarının yükselmesi nedeniyle değişken faizli ipoteklerin ödenemez hale gelmesi, örneğin 1980'lerin başında); üçüncüsü ise yerel ekonomik şoklar (tek bir endüstrinin tek bir bölgede çöküşü, örneğin 1980'lerde Teksas petrol endüstrisi, 2009'da Michigan otomotiv endüstrisi).
Ancak bu sefer, hiçbiri geçerli değil. Bu borç alanlar ikincil müşteriler değildi, aslında FICO puanı 780 olan üst düzey bir grup insanlardı; %20 peşinat ödediler, kredi geçmişleri temizdi, istikrarlı bir iş geçmişine ve kredi verilirken gelirlerinin sıkı bir şekilde doğrulanmasına sahiptiler. Onlar, finansal sistemdeki tüm risk modellerinin varsayarak başladığı kredi teminatlarıydı.
2008 krizindeki sorun, kredilerin baştan beri kötü olmasıydı. 2028'deki farklılık ise kredilerin başlangıçta iyi olmasıydı. Sadece dünya, kredi verildikten sonra sessizce değişti.
İnsanlar, şimdi artık inanamadıkları ve karşılayamadıkları bir geleceği bahse girerek kredi kullandılar.
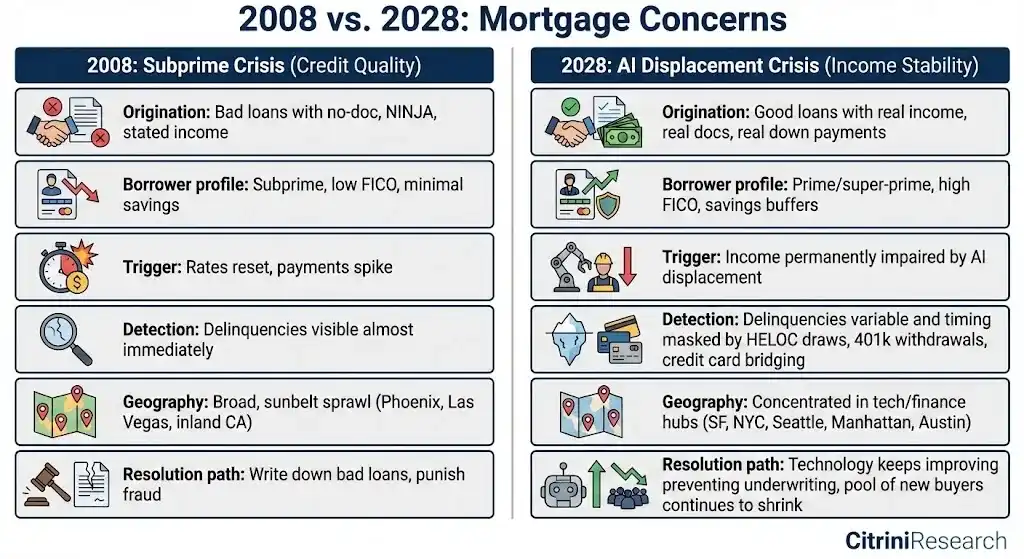
2027 yılında, bazı gizli baskıların belirmeye başladığını gözlemledik: konut değerleri üzerinden kredi çekme artışı, 401(k) hesaplarından erken çekme artışı, kredi kartı bakiyelerinin hızla artması, ancak aynı zamanda ipotek ödemelerinin hala düzenli olarak yapılması devam ediyordu. İşten çıkarmaların gerçekleşmesi, işe alımların durması, bonusların azalması ile birlikte, başlangıçta yüksek kaliteli borç alan ailelerin borç-gelir oranları neredeyse iki katına çıktı.
Hâlâ konut kredilerini zamanında ödeyebiliyorlardı, ancak bunun bedeli, tüm serbest harcamaların kapsamlı bir şekilde kısıtlanması, birikimlerin sürekli tüketilmesi ve tüm ev bakım ve iyileştirme planlarının ertelenmesi oldu. Muhasebe açısından, konut kredileri hâlâ normal görünüyordu; ancak aslında, bir kez daha ek mali bir darbe yeterli olabilecekleri iflasın eşiğindeydiler. Ve bu tür darbelerin artık uzak olmaması, yapay zekânın sürekli gelişme yolunu işaret ediyor.
Daha sonra, San Francisco, Seattle, Manhattan ve Austin gibi teknoloji ve finansın yoğunlaştığı şehirlerde, konut kredisi temerrüt oranlarının belirgin bir şekilde arttığını gördük, ulusal ortalamadaki seviye hala tarihî aralıkta korunuyordu.
En hassas aşamaya giriyoruz. Sınırda alıcılar (yani satın alabilecek olanlar) mali durumlarını korurken, konut fiyatlarındaki düşüş hâlâ piyasa tarafından emilebilir; ancak şimdi, sınırda alıcılar kendileri de aynı gelir kaybı baskısına maruz kalıyorlar.
Risk birikmekte, ancak henüz tamamen konut kredisi krizine dönüşmedi. Temerrüt oranları kesinlikle artıyor, ancak hâlâ 2008'deki zirve seviyenin çok altında. Gerçekten dikkat edilmesi gereken, mevcut seviye değil, ortaya çıkardığı gelişim izleminin ta kendisidir.
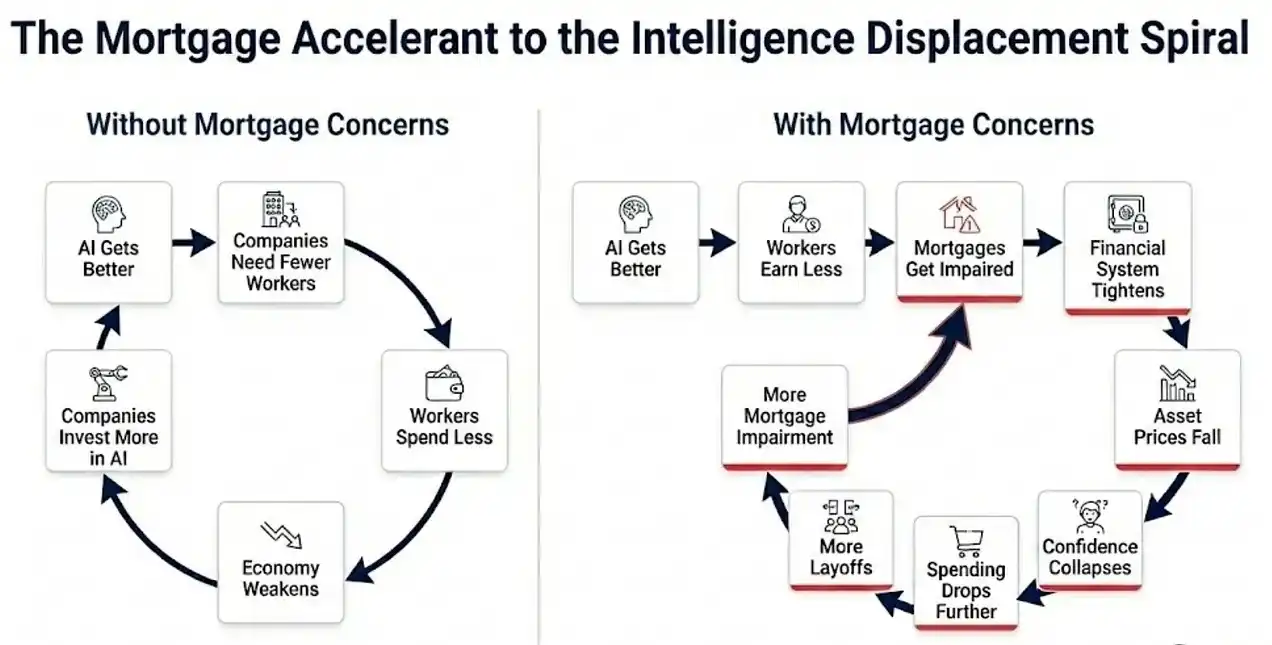
Bugün, akıllı yerine koyma spiraline iki yeni finansal hızlandırıcı eklenmiştir, doğrudan reel ekonomiye etki eden.
İşgücü yerine koyma, ipotek kredisi endişesi, özel sermaye piyasasında çalkantı.
Üçü de birbirini güçlendiriyor, birbirini büyütüyor. Ve geleneksel politika araç seti (faiz indirimi, nicel gevşeme QE), finansal sistem üzerindeki baskıyı dengeleyebilir belki, ancak sorunun kaynağı finansal koşulların fazla sıkı olmamasından kaynaklanmadığı için reel ekonomi motorunun sorunlarını çözemez.
Reel ekonominin motoru, başka bir kuvvet tarafından yönlendiriliyor. Yapay zeka, insan zekasını artık kıt bir kaynak olmaktan ve pahalı olmaktan çıkardı. Faizi sıfıra düşürebilir ve piyasadaki tüm ipotek destekli menkul kıymetleri satın alabilirsiniz, hatta tüm varsayılan yazılım LBO borçlarını devralabilirsiniz...
Ancak şu gerçeği değiştiremezsiniz, bir Claude ajanı, aylık 200 dolar maliyetle yılda 180 bin dolarlık bir ürün müdürünün işini tamamlayabilir.
Eğer bu korkular gerçeğe dönüşürse, konut kredisi piyasası bu yılın ikinci yarısında çökecektir. Bu durumda, mevcut hisse senedi piyasasının geri çekilme yaşayacağını ve sonunda muhtemelen SP 500 endeksinin yaklaşık %57 düşüş yaşayacağını tahmin ediyoruz – bu da SP 500 endeksini yaklaşık 3500 puana geri götürecektir, son olarak bu seviyeyi gördüğümüz zaman ise 2022 Kasım'ında, ChatGPT zamanında gerçekleşmişti.
Tespit edilebilecek olan şey, 13 trilyon dolarlık konut ipoteğini destekleyen gelir varsayımının yapısal olarak zarar gördüğüdür. Belirsiz olan şey, konut kredisi piyasasının bu gerçeği tamamen sindirdiği zamana kadar politikanın hala müdahale edip edemeyeceğidir.
Hala umutlu olmaya devam ediyoruz, ancak kötümser nedenlerin sürekli birikmekte olduğunu inkar edemeyiz.
Zamana Karşı Yarış
İlk negatif geri besleme döngüsü reel ekonomide meydana gelir, AI yetenekleri artar, iş gücü ölçeği küçülür, tüketim zayıflar, kar marjı baskı altında kalır, şirketler AI yatırımlarını artırır, AI yetenekleri daha da gelişir.
Sonrasında, bu mekanizma finansal sistemde yayılır, gelir kaybı ipotek performansını etkilemeye başlar, banka varlık kalitesi kötüleşir, kredi koşulları sıkılaşır, servet etkisi zayıflar, geri besleme döngüsü hızlanır. Ve her ikisi de krizle karşı karşıya kaldığında hükümetin çaresizliği ve yetersiz yanıtı nedeniyle daha da kötüleşir.
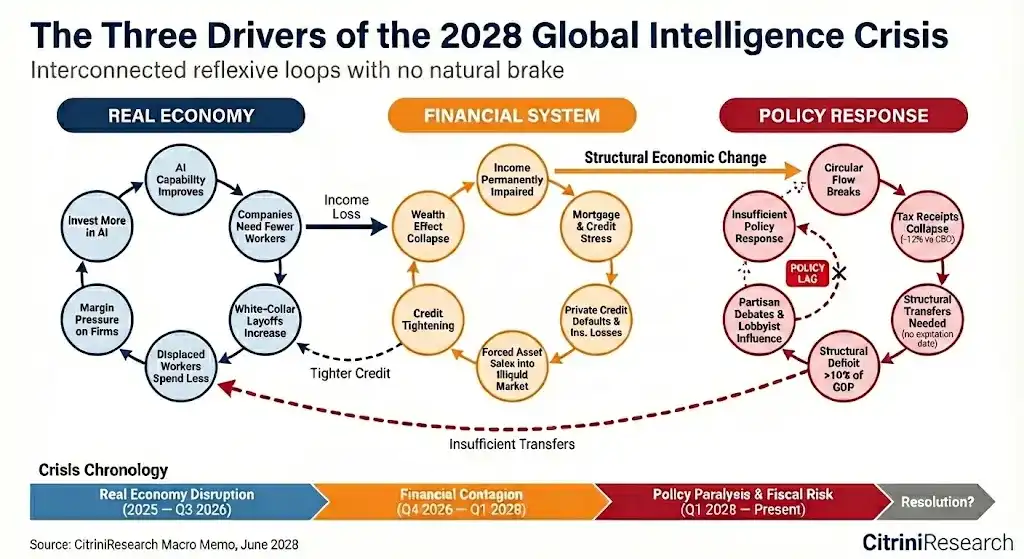
Sistemimiz baştan beri, böyle bir krize karşı tasarlanmamıştı. Federal hükümetin mali gelir tabanı, esas olarak insan zamanına dayalı bir vergilendirme mekanizması setidir, bireyin emeği, işletmelerin ücret ödemesi, hükümetin vergi toplaması. Normal yıllarda, bireysel gelir vergisi ve ücret vergisi, hükümetin mali gelirinin temelini oluşturur.
Ancak bu yılın ilk çeyreğine kadar, federal mali gelir, Kongre Bütçesi Ofisi'nin referans tahmininin %12 altında kaldı. Bunun içinde, ücret vergisinin düşmesi, mevcut ücret düzeyinde istihdam edilen kişi sayısındaki sürekli azalmadan kaynaklanmaktadır; gelir vergisinin zayıflaması ise, sakinlerin gerçek gelirinin yapısal düzeyde aşağı çekildiğini yansıtmaktadır. Verimlilik kesinlikle hızla artmaktadır, ancak artı değer kazancı artık emekçilere gitmemekte, sermaye ve hesaplama gücü tarafından emilmektedir.
Emek geliri, GSYİH içindeki payı, 1974'teki %64'ten 2024'te %56'ya düşmüştür; bu, küreselleşmenin, otomasyonun ve uzun vadeli işgücü müzakere gücünün zayıflamasının birlikte ittiği kırk yıllık yavaş düşüşü yansıtmaktadır. Ve yapay zekâın hızlı sıçrasından sonra, bu oran son dört yılda %46'ya kadar hızla düşmüş, kaydedilen en büyük düşüşü gerçekleştirmiştir.
Çıktı kaybolmamış olsa da, artık aileler aracılığıyla işletmelere geri dönmemekte, bu da artık Amerikan Gelir İdaresi üzerinden de gitmemekte anlamına gelmektedir. Ekonomik döngünün kapanış döngüsü kopmaktadır ve piyasa ve toplum, bu yapısal çatlakları onarmak için hala hükümetin sahaya çıkmasını beklemektedir.
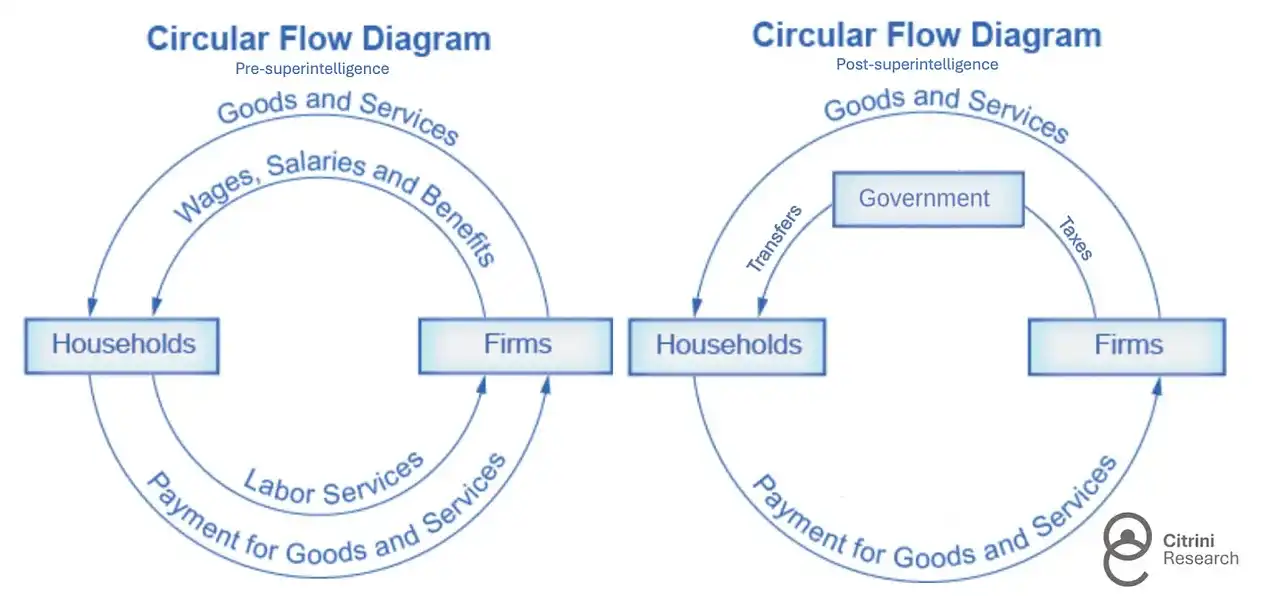
Geçmişteki her ekonomik daralmanın yaşandığı gibi, kamu harcamaları artarken, mali gelir azalmaktadır. Ancak bu sefer farklı olan, harcama baskısının döngüsel olmaması, yapısal olmasıdır.
Sözde Otomatik Dengeleyiciler (Automatic stabilizers), aslen kısa vadeli işsizlik şoklarına karşı tasarlanmıştır, uzun vadeli, geri dönülemez yapısal bir değişim için değil. Bu sistem, işçilerin nihayetinde iş gücüne yeniden alınacağı varsayımına dayanmaktadır.
Ancak gerçeklik bu varsayımı yeniden yazmaktadır, bir kısmı, en azından önceki ücret düzeylerine yakın bir şekilde geri dönmek için artık pozisyonlarına dönmeyecek. COVID-19 salgını sırasında hükümet, geçici bir şok olarak kabul edilen %15 mali açığı derhal kabul etmişti.
Ancak bugün, hükümetin desteğine ihtiyaç duyanlar, artık bitip geçecek bir halk sağlığı kriziyle karşılaşmıyor; tam tersine, sürekli evrim geçiren, geri dönülemez bir teknoloji tarafından değiştiriliyorlar.
Bu nedenle, mali sistem şimdi keskin ve eşi benzeri görülmemiş bir yapısal çelişkiyle karşı karşıyadır; daha fazla fonu hanelere aktarmak zorunda olduğu zaman, hükümet bu hanelerden daha az vergi almaktadır.
Amerika iflas etmeyecek. Tüketim için bastığı para ile borçluya ödediği aynı para. Ancak baskı başka alanlarda da kendini göstermeye başladı. Bu yıl, şehir tahvili piyasasında endişe verici bir ayrışma yaşandı. Gelir vergisi olmayan eyaletler genel olarak iyi performans gösterirken; gelir vergisine yüksek oranda bağımlı olan eyaletlerin (çoğunlukla mavi eyaletler) çıkardığı genel borç sorumluluklu tahvilleri (GO munis), artık piyasa tarafından belirli bir iflas riski seviyesine dahil edilmeye başlandı. Politikacılar bu durumu hızla fark ettiler ve kimin kurtarılması gerektiğiyle ilgili tartışma hızla parti çatışmasına dönüştü.
Kuşkusuz, mevcut hükümet bu krizin yapısal doğasının farkına oldukça erken vardı ve çeşitli partiler arası tartışmaları teşvik etmeye ve "Dönüşüm Ekonomisi Kanunu" adı altında anılan bir dizi öneriyi desteklemeye başladı. Temel yaklaşımı, bütçe açığını genişleterek ve önerilen bir yapay zeka çıkarım gücü vergisi ekleyerek, değiştirilen işgörenlere doğrudan nakit transfer sağlamaktır.
Daha da radikal öneriler ise daha ileri giderek. "Paylaşılan Yapay Zeka Refahı Kanunu", yapay zeka altyapısının kendisine yönelik gelirden ortak bir talep hakkı belirlemeyi savunmaktadır; bu, egemen servet fonu ile yapay zeka üretim lisans ücreti arasındaki doğası gereği oluşan bir kar payı, sürekli olarak hane halkına gelir transferi için kullanılacaktır.
Olası senaryolar doğrultusunda, özel sektörün lobisi hızla medya manşetlerini ele geçirdi ve bu sürecin tehlikeli bir kayma olduğunu uyardı.
Politika tartışmalarının ardındaki siyasi oyunlar son derece klişe, popülizm ve kenar politikalarla doludur. Sağ kanat, nakit transferini ve yeniden dağıtımı Marksist görüş olarak kınar ve çıkarı güce vergilendirmeyi Çin'e teknoloji üstünlüğünü teslim etmekle eşdeğer görmektedir; sol kanat ise mevcut yararlananlar tarafından şekillendirilen vergi yasalarının, dolaylı bir düzenleyici ele geçirmenin bir parçası olacağını ve mali açığın sürdürülemez olduğunu uyarır; güvercin kanat ise küresel mali kriz (GFC) sonrasında erken uygulanan kemer sıkma politikasını örnek göstererek uyarıda bulunur.
Bu bölünme, bu yılki başkanlık seçimine doğru ilerlerken daha da derinleşecektir.
Politikacılar çekişirken, toplumsal yapıdaki yırtılmanın hızı, yasama sürecinin kendisinden belirgin şekilde hızlanmış durumda. Silikon Vadisi'ni İşgal et Hareketi, bu genel hoşnutsuzluğun odak noktasını oluşturuyor. Geçen ay, protestocular üç hafta boyunca San Francisco'daki Anthropic ve OpenAI'nın ofis girişlerini kapattı. Katılım sayısı hala artarken, bu protesto eylemlerinin medya ilgisi, hatta protestoyu tetikleyen işsizlik verilerinden daha fazla olmuştur.
Küresel mali krizden sonra, yalnızca bankacılardan daha halk tarafından nefret edilen kimse olabileceğini düşünmek zordur, ancak yapay zeka laboratuvarları hızla bu konuma ilerliyor. Genel halk açısından, bu tür bir nefretin anlaşılabilir olduğu söylenebilir.
Bu şirketlerin kurucuları ve erken yatırımcıları, altın çağı sakin gösteren bir hızda servet biriktirdiler. Verimlilik patlamasından kaynaklanan getiriler neredeyse tamamen hash gücü sahiplerine ve hash gücüne bağlı laboratuvar hissedarlarına aktı, bu da Amerika'daki eşitsizliği eşi benzeri görülmemiş bir seviyeye taşıdı.
Her iki tarafın da kendi gözünde bir baş düşmanı var, ancak gerçek baş düşman aslında zamandır.
AI yeteneklerinin evrimleşme hızı, kurumsal ayarlamaların hızından çok daha hızlıdır; politika tepkileri hala ideoloji hızında ilerlemekte, gerçeklik hızında değil. Hükümet, sorunun ne olduğu konusunda hızla fikir birliğine varmadığı takdirde, yukarıdaki geribildirim döngüsü onlar için bir sonraki bölümü yazacak.
Zeka Priminin Sonu
Tüm modern ekonomi tarihinde, insan zekası her zaman en nadir sermaye girdisi olmuştur. Sermaye bol miktarda bulunur (veya en azından çoğaltılabilir), doğal kaynaklar sınırlıdır ancak genellikle değiştirilebilir, teknolojinin ilerleme hızı yeterince yavaştır ve insanların buna uyum sağlamak için zamanı vardır. Ancak sadece zeka, yani analiz, karar verme, yaratma, ikna etme ve koordinasyon yeteneği, büyük ölçekte çoğaltılamayan bir şeydir.
Bu nadirlik nedeniyle, insan zekası doğal olarak bir prim alır. İşgücü piyasasından, konut kredisi sistemine, vergi sistemine kadar neredeyse tüm temel ekonomik kurumlar, bu önerme üzerine kuruludur.
Şimdi, bu primin sonunu yaşıyoruz. Daha fazla görevde, makine zekası insan zekasının uygun bir alternatifi haline gelmekte ve hala hızla evrim geçirmektedir. İnsan zekasının nadir olduğu varsayımı altında çalışan ve yıllarca optimize edilen bir finansal sistem, tekrar fiyatlandırılmak zorunda kalıyor. Bu sürecin acılı, düzensiz ve henüz bitmemiş olacağı kesindir.
Ancak tekrar fiyatlandırma, çöküş anlamına gelmez.
Ekonomi hala yeni bir denge bulabilir. Ve bu dengeye varmak, şu anda yapılacak az sayıdaki, hala yalnızca insanlar tarafından yapılabilen görevlerden biridir, ve bunu doğru yapmalıyız.
Bu, ekonomide en verimli varlık olmasına rağmen istihdamı artırmayan ilk kez tarihte gerçekleşiyor. Mevcut teorik çerçeveler tam olarak uygulanamaz çünkü asla bir önce nadir olan bir unsurun ansızın bolluk haline geldiği bir dünyaya karşı tasarlanmamışlardı. Bu nedenle, sadece yeni çerçeveler oluşturabiliriz.
Gerçekten önemli olan tek bir sorun var, zamanında yetişip yetişmeyeceğimizdir.
Ancak, bu makaleyi 2028 yılının Haziran ayında değil, 2026 yılının Şubat ayında okumuyorsunuz.
S&P 500 endeksi tarihi zirvenin yakınında. Negatif geribesleme döngüsü henüz başlamadı. Bazı senaryoların gerçekleşmeyeceğinden eminiz. Aynı şekilde, makine zekasının hızlanmaya devam edeceğinden ve insan zekasının priminin daralmaya devam edeceğinden eminiz.
Yatırımcı olarak, portföyümüzün hala bu on yılı aşamayacağı varsayımına dayalı olarak ne kadarı oluşturulduğunu gözden geçirecek zamanımız var. Toplum olarak, geleceği etkin bir şekilde şekillendirmeyi seçecek zamanımız var, sonuçları pasif olarak kabul etmek yerine.
Madendeki kanarya şu anda hala yaşıyor.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
