İran Savaşı çıkmaza girdi, Piyasa Hangi Sinyali Takip Etmeli?
Orjinal Başlık: Tahvil Piyasası Kırmızı Işık Yanıltıyor, İran Savaşının Sonraki "Aşaması"
Orjinal Yazar: The Kobeissi Letter
Çeviri: Peggy, BlockBeats
Editör Notu: Süregelen jeopolitik çatışmaların gölgesinde, piyasanın odak noktası sessizce değişiyor. Başlangıçta, tartışmalar petrol fiyatı şokuna ve Orta Doğu durumuna odaklanmıştı, ancak savaş çıkmaza girdikçe, daha sistemik bir değişken yavaşça belirmeye başladı: finansal koşulların kendisi sıkılaşmaktadır.
Bu makalenin sunduğu temel argüman, şu anda piyasayı gerçek anlamda yönlendirenin artık savaş değil, tahvil piyasasının çalkantısı olduğudur.
Son bir ay içerisinde, ABD'nin 10 yıllık Hazine tahvil getirisi hızla yükselerek faiz beklentilerini doğrudan değiştirdi, "faiz indirimine doğru yol" yaklaşımından "faiz artışı yeniden tartışılmasına" dönüştü ve hisse senetleri, emtialar ve hatta politika alanını baskı altına aldı. Bu süreçte, iş gücü piyasasındaki sürekli zayıflama ve tekrar yükselen enflasyon beklentileri, Fed'in karşı karşıya kaldığı ikilemin kuvvetlendiricisi haline geldi.
Daha da önemlisi, yazar bu piyasa dalgalanmasını politika tepki fonksiyonu içine yerleştiriyor: getiri oranı %4.50 ile %4.70 aralığına yaklaştığında, hükümet müdahale olasılığı önemli ölçüde artacaktır. Tarihsel olarak hem gümrük tarifelerinin askıya alınması hem de yakın zamandaki "barış görüşmeleri" düzeninin değişmesi, tahvil piyasası baskısının politika katmanına doğru yayılmasının belirgin bir göstergesi olarak yorumlanmıştır.
Bu durum daha derin bir soruyu da beraberinde getiriyor: Tahvil piyasasının varlık fiyatlamasını ve politika ritmini yönlendirdiği bir ortamda, piyasa katılımcıları hangi sinyali takip etmelidir? Jeopolitik anlatı mı, yoksa faiz eğrisinin marjinal değişimi mi?
Bu yapısal değişim döngüsünde, bu yazı net bir cevap vermeye çalışıyor - tahvil piyasasına odaklanın. Çünkü bu yalnızca riski yansıtmakla kalmıyor, aynı zamanda riskin sınırını belirliyor.
Aşağıda orijinal metin bulunmaktadır:
İran Savaşı'nın barış görüşmelerinin duraklamasına denk geldiği bir anda, ABD piyasasında acil bir sorun beliriyor: Tahvil piyasası "çöküyor". Tahvil piyasasının ciddi çalkantısı içinde, "müdahale" olasılığının hızla arttığını düşünüyoruz. Bu ne anlama geliyor? Aşağıda açıklıyoruz.
Başlamadan önce, bu makaleyi favorilere eklemenizi öneririz. Önümüzdeki haftaların piyasa trendleri için bir başvuru rehberi olacaktır.
İran Savaşı, 28 Şubat'ta patlak verdiğinde (ABD ve İsrail'in İran'ın en üst düzey lideri Hamaney'i öldürme girişimiyle başladı), petrol fiyatları ilk başta neredeyse %15 oranında arttı. O dönemde ABD'nin düşüncesi, Hamaney'in öldürülmesinin hızla İran rejim değişikliğine yol açacağı ve dolayısıyla nispeten hızlı ve sınırlı bir sonuç getireceği yönündeydi. Ancak artık zaman, İran Savaşı'nın 27. gününe gelmiş durumda, ABD'nin önerdiği "15 maddelik barış planı" reddedildi ve barış görüşmeleri açıkça durma noktasına gelmiş durumda.
Şu anda artık herhangi bir tarafın hala bu savaşı net bir şekilde sonlandırmak isteyip istemediği belirsiz. Bu nedenle, petrol fiyatları hala yüksek seviyelerde kalmaya devam ediyor, WTI ham petrol fiyatı bir kez daha varil başına 100 dolar seviyesine yaklaşıyor. Ancak artık bu, piyasanın karşılaştığı en büyük sorun değil. Gerçek sorun, tahvil piyasasına döndü ve küresel ekonominin en büyük direnç kaynağı haline hızla dönüşüyor.
Esas Sorun
Savaşın başlangıcında, petrol fiyatları piyasanın odak noktasıydı ve hala öyle. Nedeni çok basit: Petrol piyasası, en doğrudan ve en hızlı şekilde savaşın etkisini yansıtıyor.
Ancak şimdi, daha büyük sorun şu: ABD Hazine tahvili getirilerinde ani bir yükseliş.
Aşağıdaki gibi, İran savaşının patlak vermesinden bu yana geçen 27 günde, ABD'nin 10 yıllık Hazine tahvili getirisi yaklaşık olarak %3.92'den %4.42'e yükseldi, toplamda 50 baz puanlık bir artış. Bilinmelidir ki, savaşın patlak vermesinden önce, piyasanın odak noktası hala 2026 yılında faiz indirimi yapılacak miktardı.
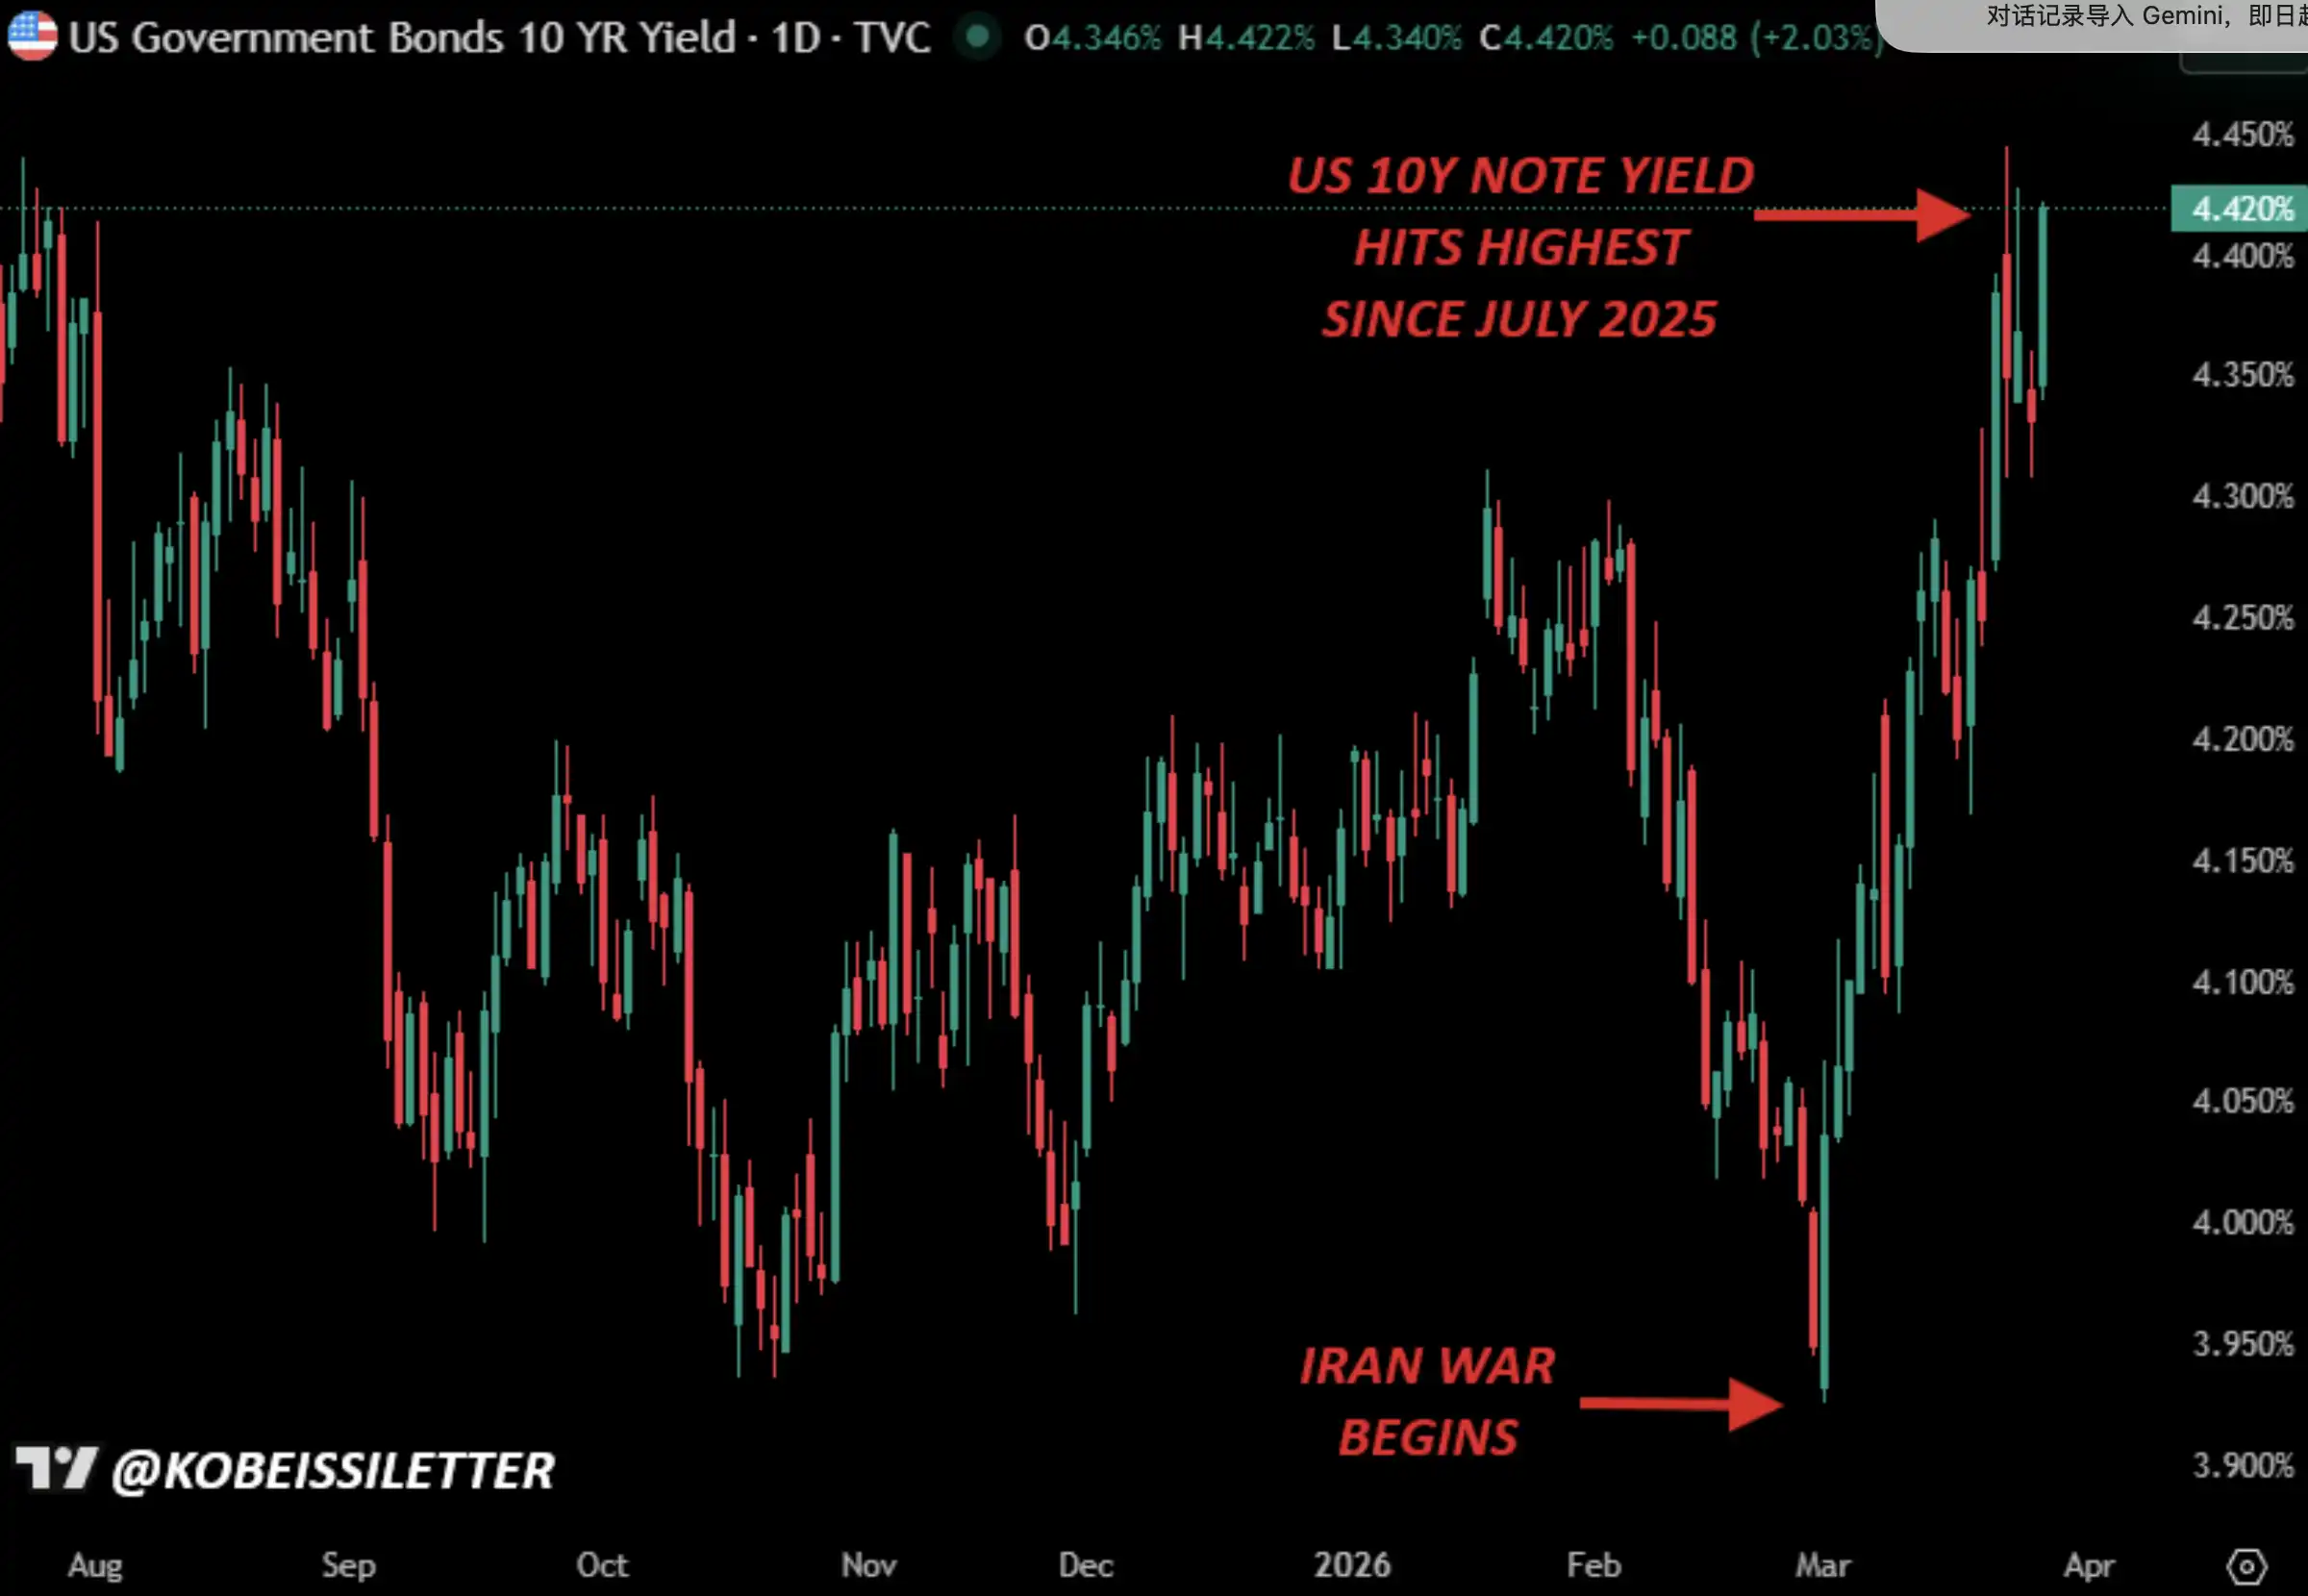
İran savaşının patlak vermesinden bu yana ABD'nin 10 yıllık Hazine tahvili getirisi
Halihazırda ABD'nin 10 yıllık Hazine tahvili getirisindeki yükseliş hızı ve daha genel anlamda ABD tahvili getirilerinin genel artış temposu, 2025 Nisan'ındaki "Kurtuluş Günü" dönemi performansıyla yaklaşık olarak aynıdır.
Ancak bu seferki arka plan çok daha karmaşık ve tahvil piyasasını istikrar altına almak da göründüğü kadar basit değil. Bu yakında piyasanın en temel anlatısı haline gelecek.
Faiz İndirimi Beklentilerinden Faiz Artışı Baskısına
Bu ani değişimin şiddetini daha iyi anlamak için 2025 sonu piyasanın faiz beklentilerini hatırlayabiliriz.
Aşağıdaki gibi, o dönemde piyasanın "baz senaryosu", 2026 yılına gelindiğinde, Fed'in federal fon oranının %2.75 ila %3.00 aralığına düşeceğiydi. Ayrıca faizlerin daha düşük seviyelere daha da düşebileceğine dair %25'ten fazla olasılık vardı.
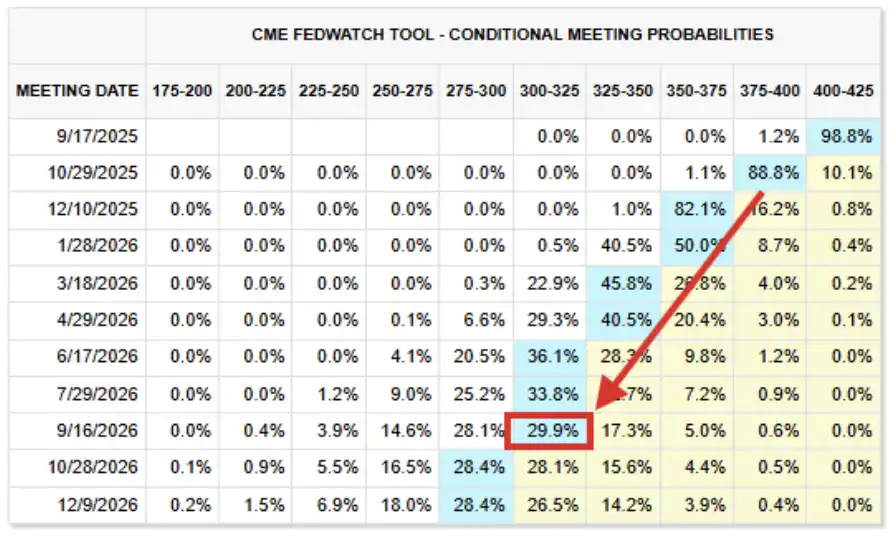
2026 Yılı Faiz Beklentileri (Eylül 2025'e ait ekran görüntüsü)
Şimdi ise mevcut faiz vadeli işlem fiyatlamalarına bir göz atalım. Şu anki "baz senaryo", 2027 Eylül'üne kadar faiz oranlarının mevcut seviyelerde sabit kalacağını ve Fed'in federal fon oranının %3.50 ila %3.75'lik hedef aralığında olacağını öngörüyor.
Bu seviye, birkaç ay önceki beklentiden%75 ila 100 baz puan daha yüksek ve bu değerlendirme artık 2027 yılının sonuna kadar uzatıldı.
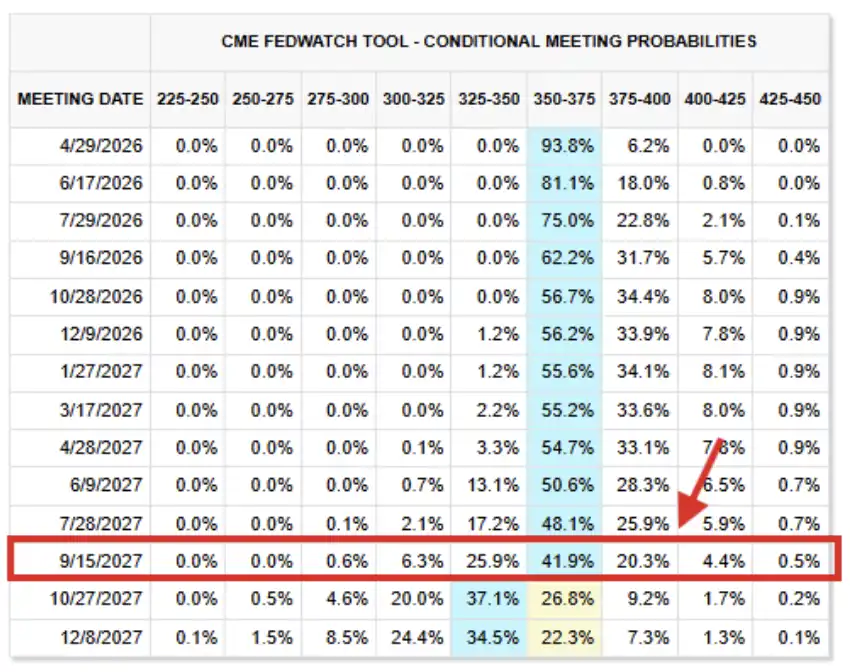
26 Mart 2026 itibarıyla Vadeli İşlemler Faiz Durumu
Aslında piyasa artık "faiz artırımı" olasılığını tartışmaya başladı: Şu anda Fed'in 2026 yılı sonuna kadar faiz artıracağı olasılığı yaklaşık%43. Objektif bir şekilde bakıldığında, piyasanın bu tür bir şoku daha fazla kaldıramayacağı görülüyor.
Sonraki adımda, nedenlerini açıklayalım.
İşgücü Piyasası Sadece Daha da Kötüleşecek
17 Eylül 2025'te, Fed, piyasanın genel beklentisi doğrultusunda faiz indirimi uyguladı ve yıl sonuna kadar bir kez daha faiz indirileceğini ima etti. O zamanda, enflasyon halen Fed'in uzun vadeli %2,00 hedefinin açıkça üzerindeydi, ancak piyasanın ABD işgücü piyasasına yönelik endişeleri artmaktaydı.
Toplantı sonrası açıklamada, Federal Açık Piyasa Komitesi ekonomik faaliyeti "yavaşladı" olarak tanımladı ve "istihdam artışının yavaşladığını" belirtirken, enflasyonun "yükseldiğini ve hala nispeten yüksek seviyede olduğunu" vurguladı. İstihdamdaki zayıflama ve enflasyondaki artış, aslında hem Fed'in "istikrarlı fiyatlar" hem de "tam istihdam" çift hedefinden sapmış durumdaydı, ancak o dönem işgücü piyasasındaki sorunlar daha belirgin hale gelmişti.
Ancak bugüne gelindiğinde, işgücü piyasasının durumu sadece daha da kötüleşti. 2025 Eylülü ile karşılaştırıldığında, mevcut piyasanın daha yüksek faizlere dayanabilme yeteneği aslında daha da zayıfladı.
Gerçek şu ki: İlk olarak, 2025 yılında Amerika'daki istihdam verileri büyük ölçüde 1.029 milyon iş pozisyonuyla aşağı revize edildi, en az 20 yıldır yapılan en büyük yıllık revize miktarını oluşturdu. Daha önce, 2024 ve 2023 yıllarındaki istihdam verileri sırasıyla 818.000 ve 306.000 pozisyonla revize edilmişti.
Son üç yılda toplamda, 2,153 milyon iş pozisyonu ilk bildirilen verilerden "düzeltme yoluyla kayboldu". 2019'dan bu yana, düzeltilen kayıp pozisyonların toplamı 2,5 milyona ulaştı ve son 7 yılda, istihdam verilerinde negatif revizyonlar yaşanan 6 yıl mevcut.
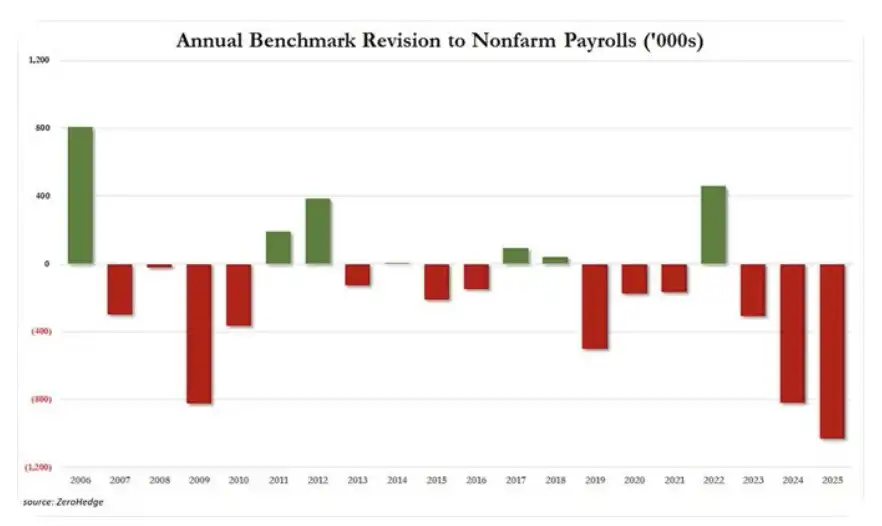
Yıllık Tarım Dışı İstihdam Revizyon Durumu
Bir örnek daha vermek gerekirse, benzer durumlar aslında çoktur. ABD'de ortalama işsizlik süresi Şubat ayında 2 hafta artarak 25,7 haftaya ulaştı ve 4 yılın en yüksek seviyesini kaydetti. 2023 Ekim'inden bu yana, işsizlik süresi toplamda 6,3 hafta artarak, 2020'den 2021'e kadar olan dönemdeki en hızlı artışı gerçekleştirdi. Bu seviye şu anda salgın öncesi 2018-2019 seviyelerinden açıkça daha yüksektir.
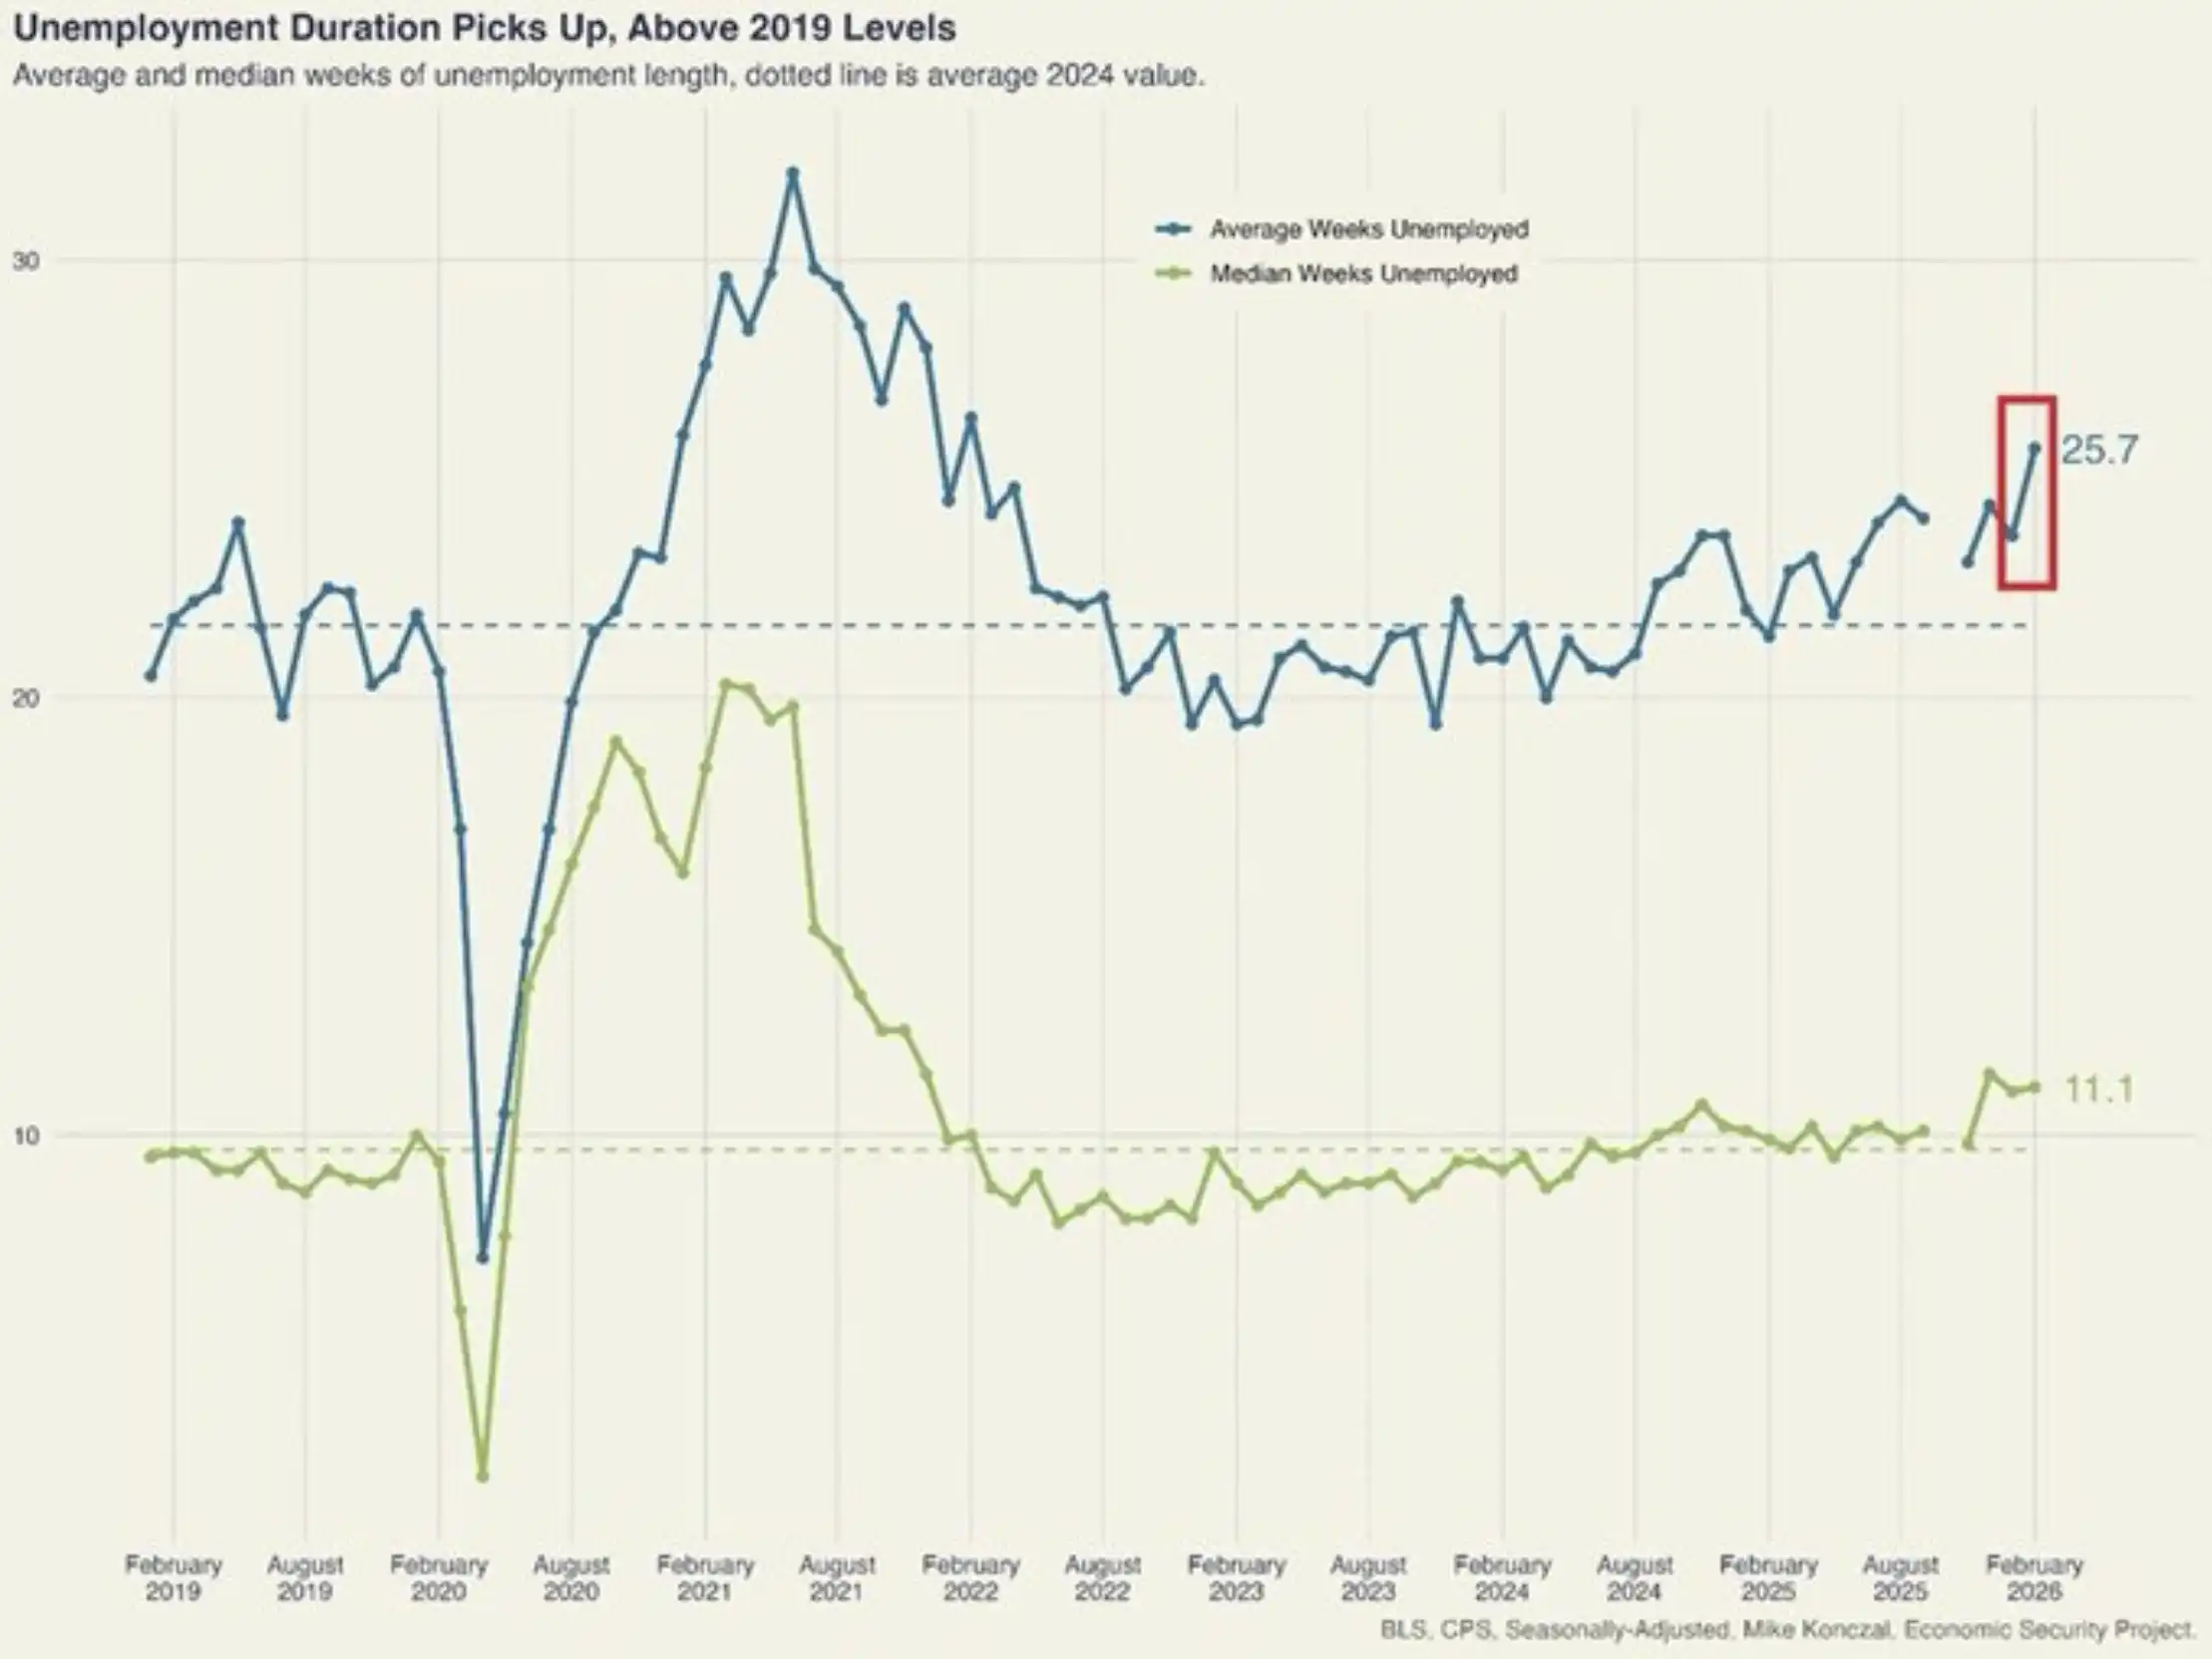
Amerika'da İşsizlik Süresi Hızla Yükseliyor
Bir kez daha vurgulamak gerekirse, bu tür işaretler özel bir durum değildir, işgücü piyasasında süregelen ve derinleşen bir zayıflıkla karşı karşıyayız.
Bizce, Amerikan ekonomisinin 10 yıllık hazine tahvili getirisinin %4.50'ye yaklaşması, hatta %5.00'in üzerine çıkması durumunda zorlanacağını düşünüyoruz.
Bunlar Neden Yaşanıyor?
Genel anlamda bakıldığında, Amerikan hazine tahvili getirisindeki yükseliş ve faiz indirimi beklentilerinin tersine dönmesi, temel bir değişkenle ilişkilendirilebilir: Enflasyon.
Amerika Birleşik Devletleri Kongresi'nin 1977'de belirlediği Fed'in "çift hedefi", merkez bankasının para politikası aracılığıyla iki ana hedefe ulaşmasını gerektirir: maksimum istihdam ve fiyat istikrarı. Daha önce de belirtildiği gibi, Fed'in faiz indirimlerine 2025 yılında yeniden başlamasının nedeni, halen yüksek olan enflasyona kıyasla, işgücü piyasasındaki zayıflığın "daha önemli" bir sorun olmasıydı.
Ancak enerji fiyatlarının artması, İran ile devam eden savaş ve savaş sonrası enerji toparlanma döngüsünün sürekli uzamasıyla birlikte, enflasyon tekrar en önemli çatışmaya dönüştü — işgücü piyasasının iyileşmesinden değil, enflasyonun kendisinin daha da kötüleşmesinden dolayı.
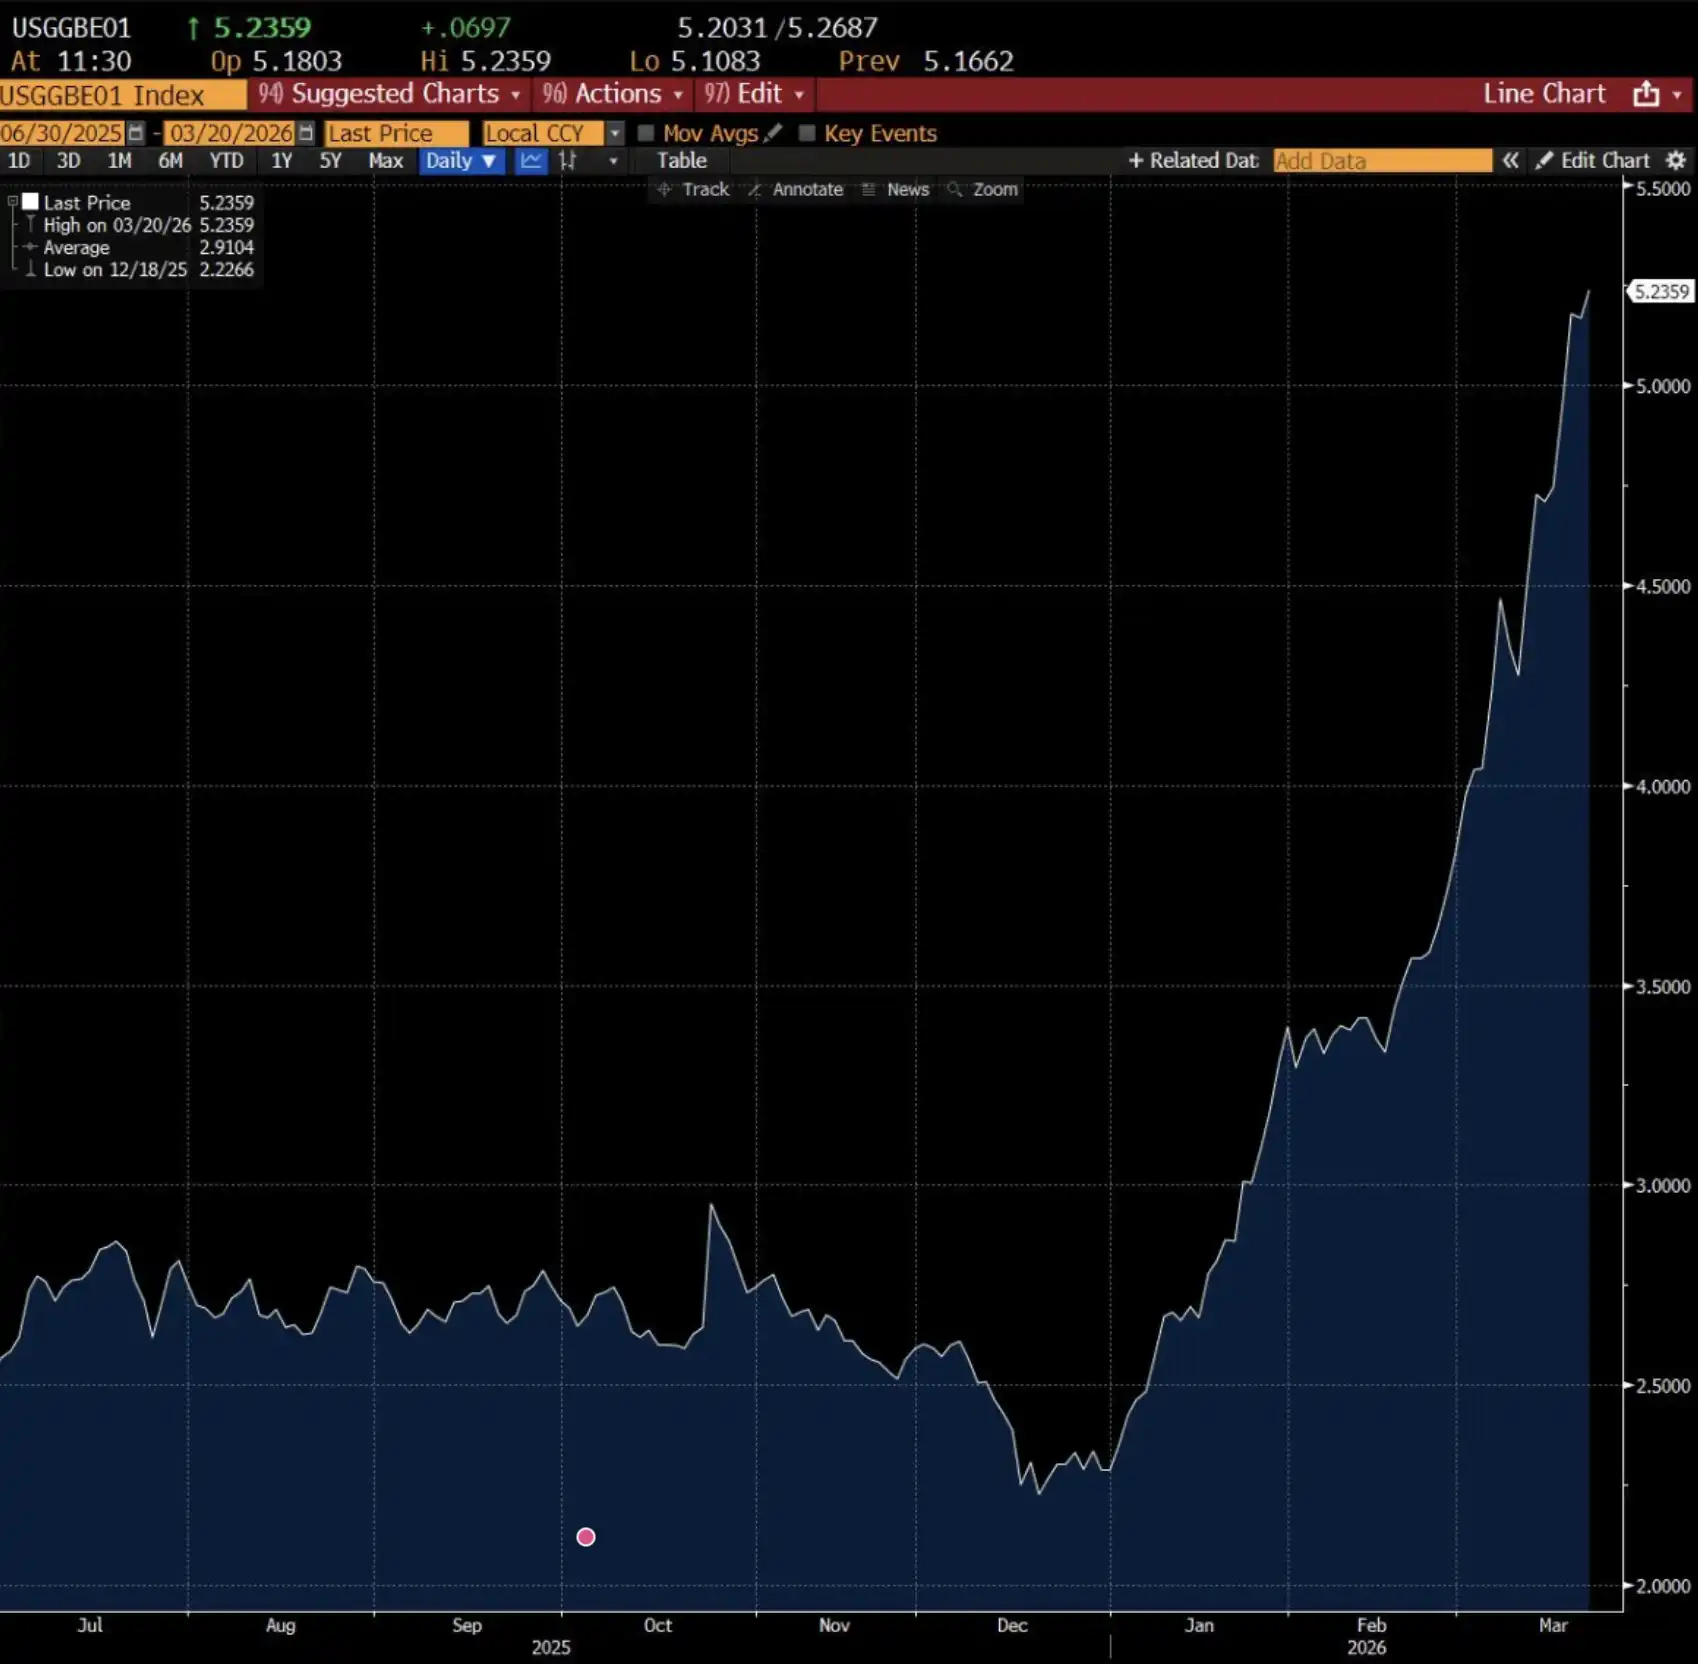
Amerika'nın 12 Aylık Enflasyon Beklentisi
Yukarıda görüldüğü gibi, Amerika'nın önümüzdeki 12 aydaki enflasyon beklentisi %5.2'ye yükselmiş durumda, bu da Mart 2023'ten bu yana en yüksek seviyeyi temsil ediyor. Dikkat çekici olan, bu beklentinin tersine dönüşünün Ocak'ın başından itibaren başlamış olması ve Trump'ın İran'a yönelik tehditler savurması, Orta Doğu'da güçlerini toplaması ve sonunda 28 Şubat'ta İran'a saldırmasıyla hızla ivme kazanmasıdır.
Bu aynı zamanda bizi aşağıdaki bu CPI enflasyon grafiğine götürüyor. Savaşın patlak vermesinden bu yana sürekli olarak vurgulandığı gibi, petrol fiyatları varil başına 95 doların üstünde üç ay boyunca ortalama kalırsa, ABD CPI enflasyonu %3.2'ye yükselecek.
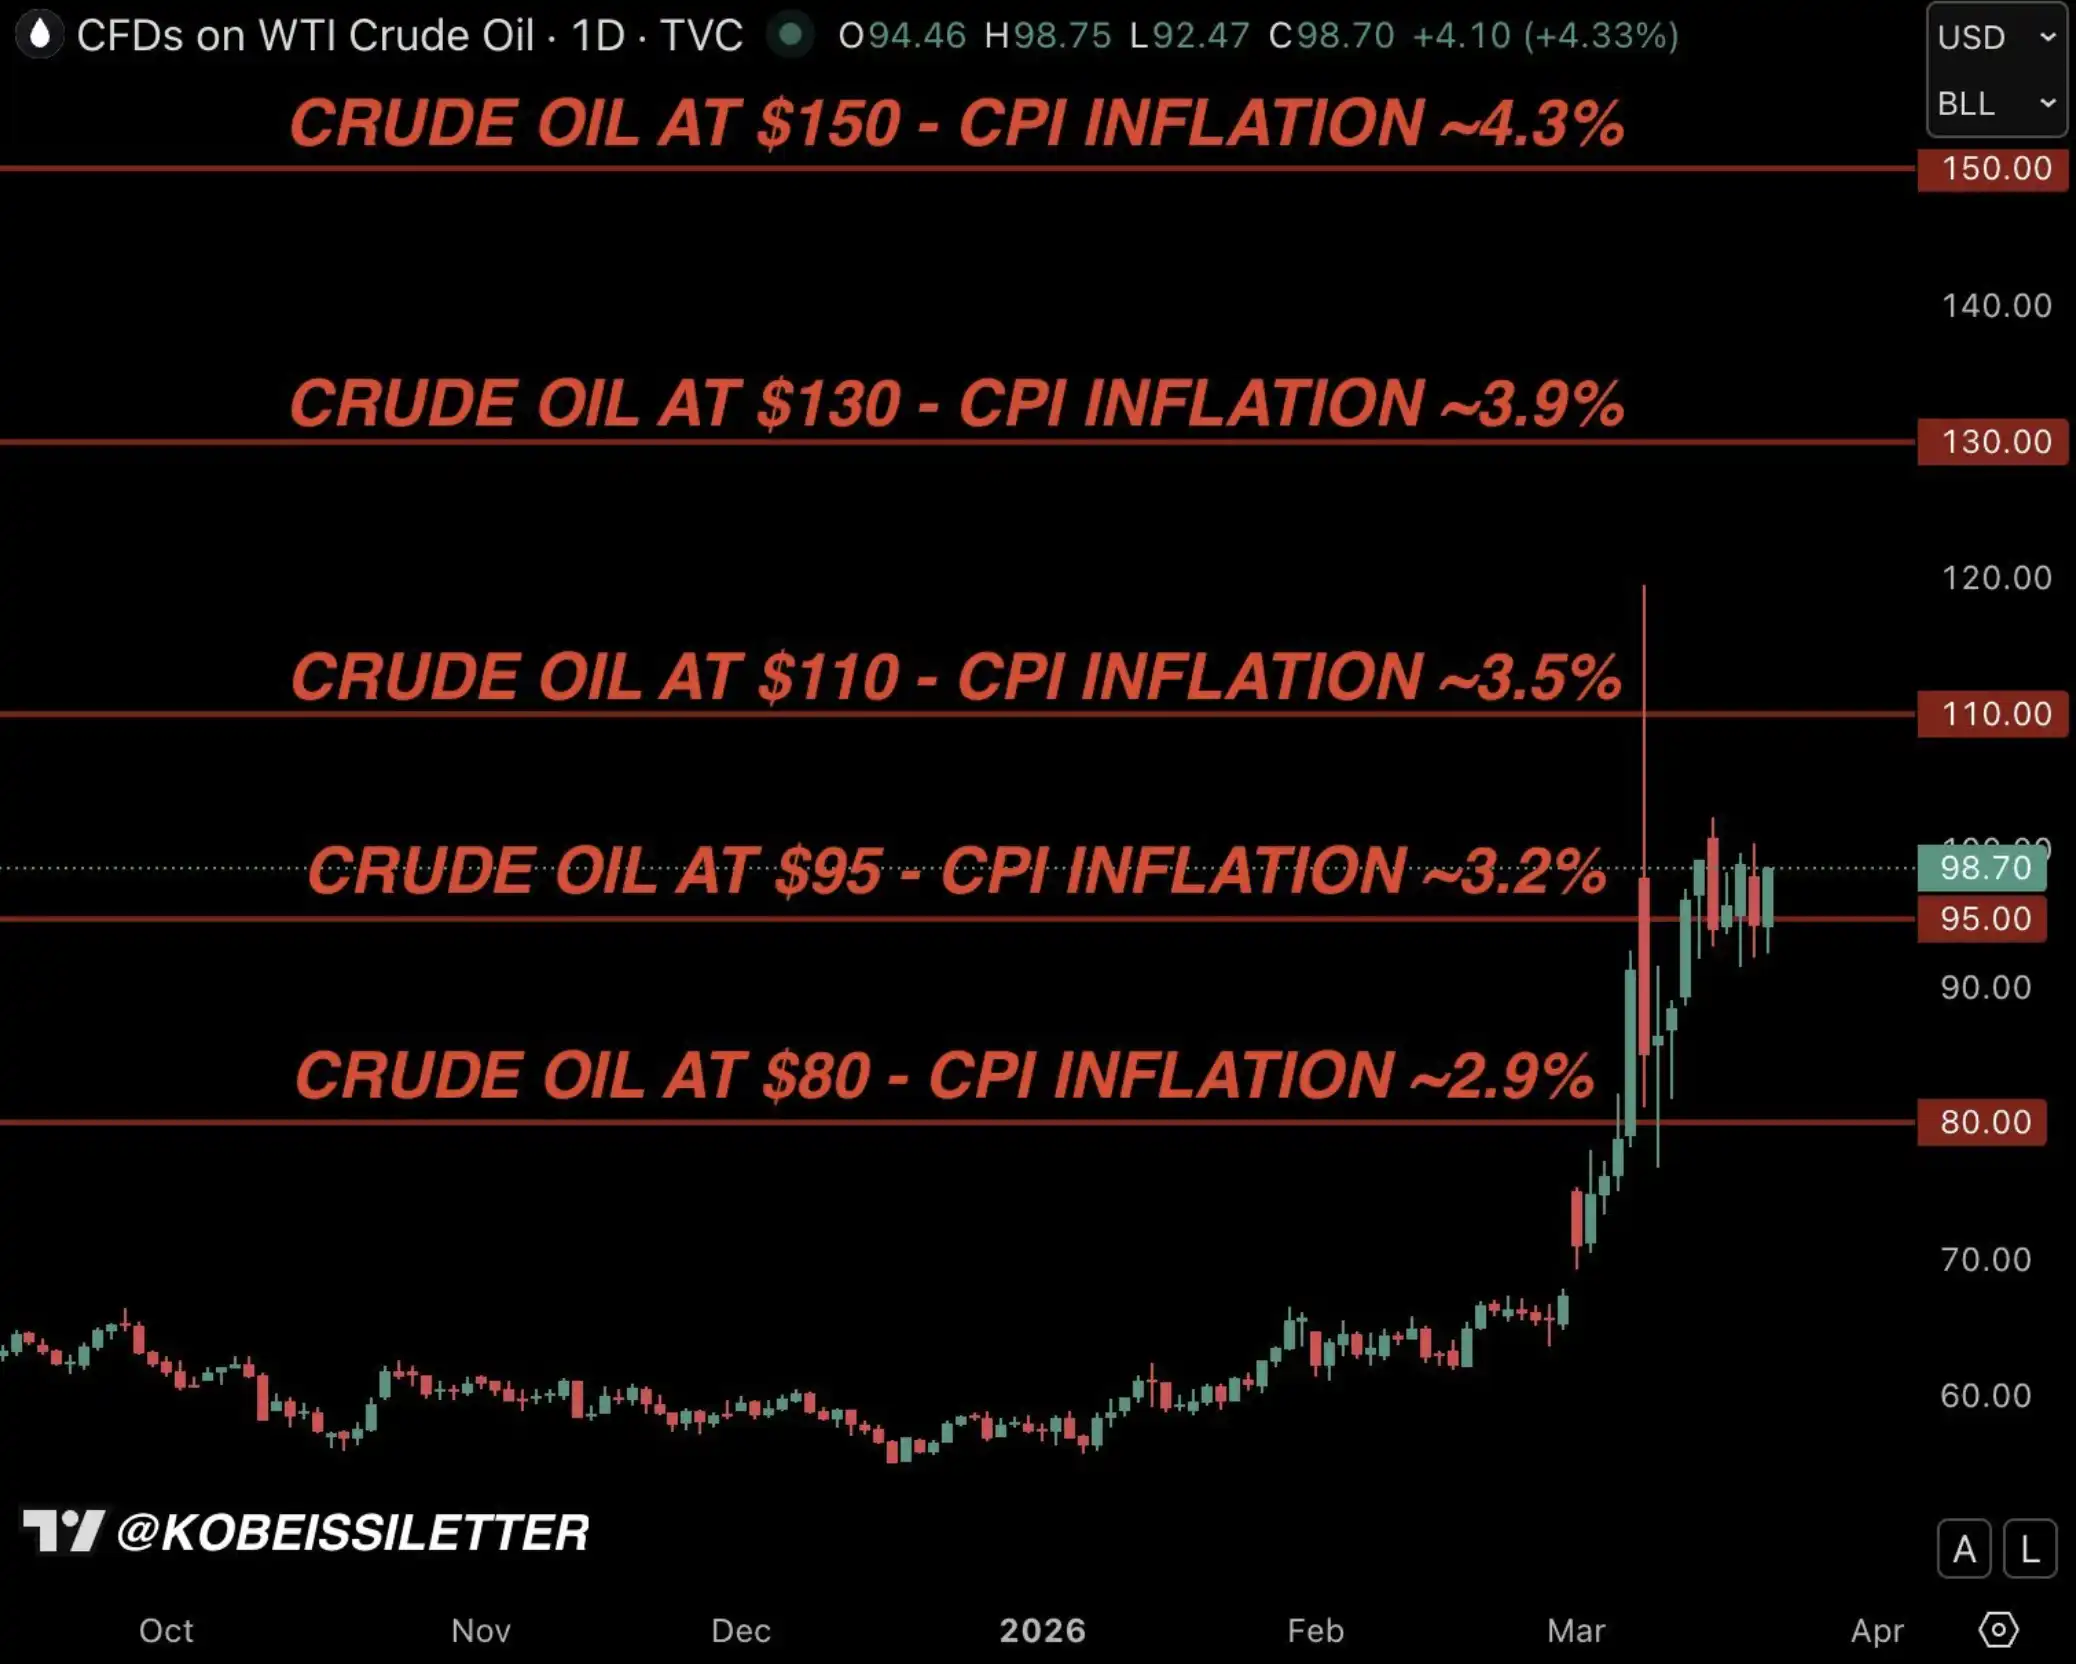
Kobeissi Mektubu: ABD Petrol Fiyatı ve Enflasyon Modeli
Ancak gerçek şu ki, mevcut bir dizi zincirleme etkiyi göz önünde bulundurarak, enflasyonun yükseliş miktarının muhtemelen %3.2'den fazla olacağını düşünüyoruz.
Bizce, "Müdahale" Acil Bir Hale Geldi
2025 yılının başında başlayan şiddetli ticaret savaşı kaynaklı piyasa dalgalanmalarında, sonunda Trump'ı Nisan 2025'te 90 gün boyunca gümrük vergilerini askıya almaya zorlayan önemli bir faktör vardı - tahvil piyasası.
Aşağıdaki grafikte, Amerikan Hazine tahvili getirilerinin yükseldiği ve sonunda 9 Nisan'da piyasa baskısını hafifleten politika değişikliğine yol açan, sözde "Kurtuluş Günü" sırasındaki tam zaman çizelgesini derledik.
Ve 10 Nisan'da yapılan bir saha mülakatında, Trump da Hazine tahvil piyasasının seyrini yakından takip ettiğini açıkça belirtti.
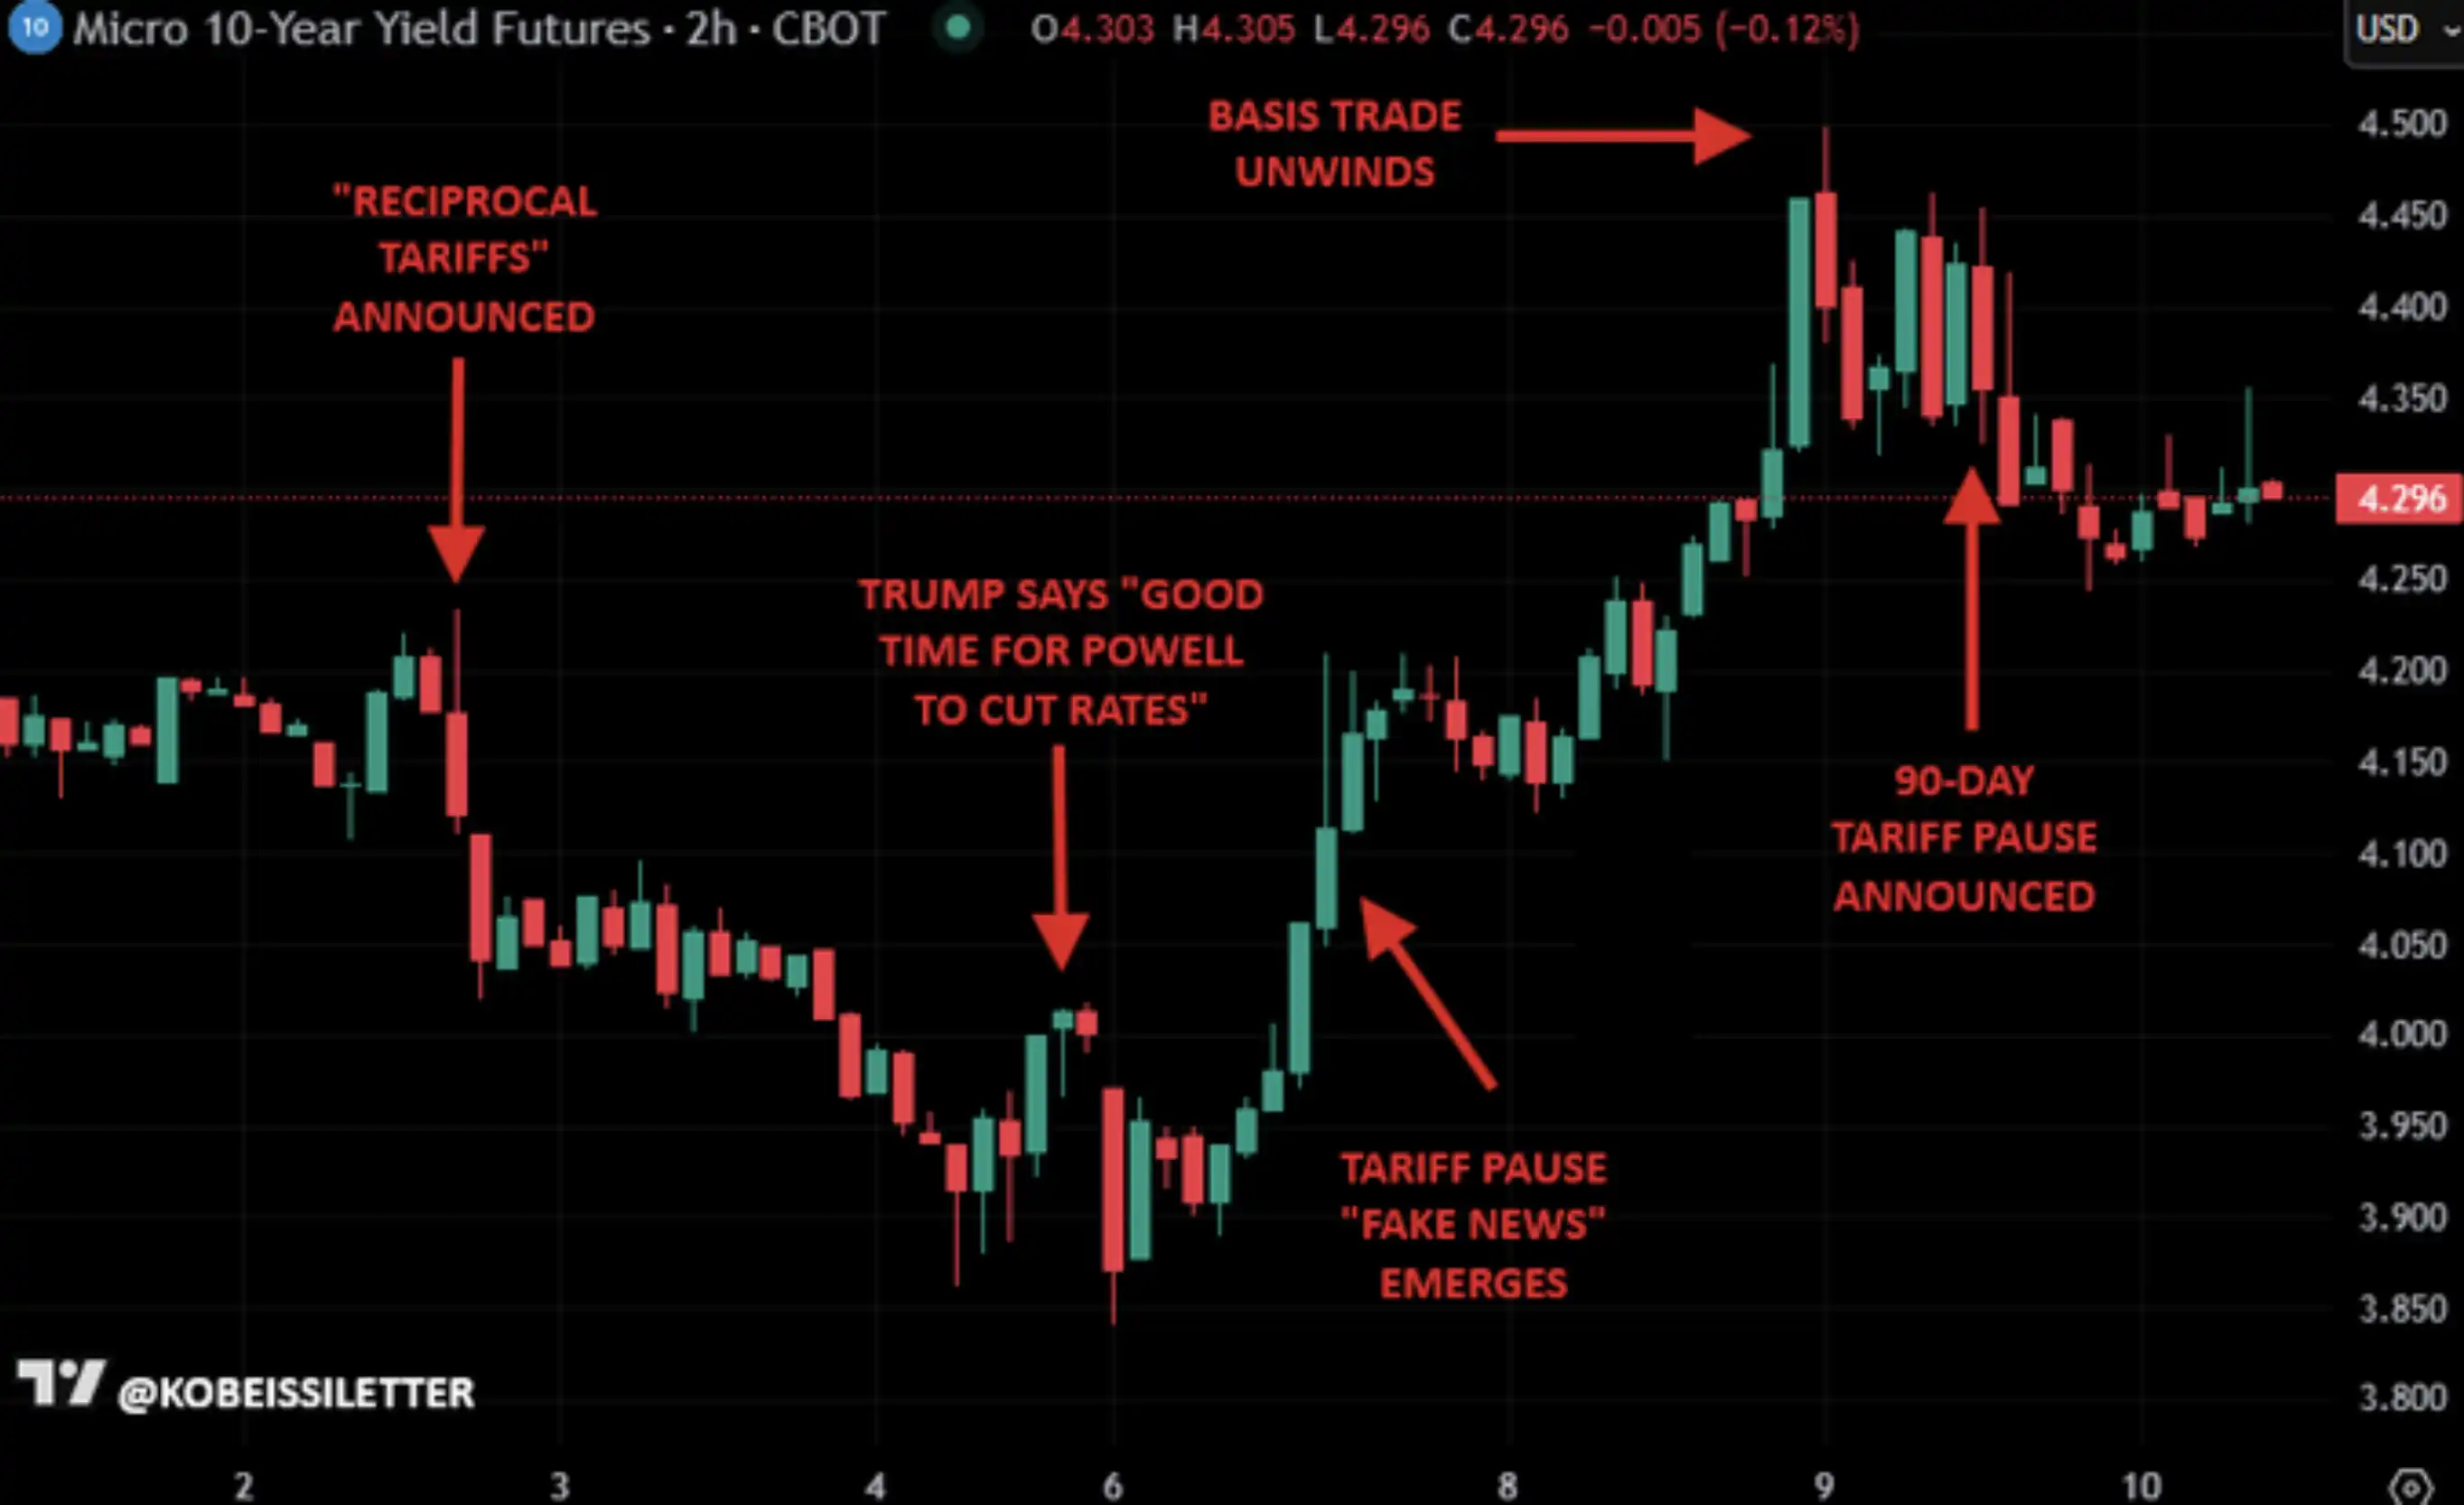
2025 Nisan'da ABD'nin 10 Yıllık Hazine Tahvili Getirisi
Buradan, ABD'nin 10 yıllık Hazine tahvili getirisinin %4.50 ile %4.70 aralığının, belirttiğimiz Trump "Politika Değişim Bölgesi"ni oluşturduğunu görebiliriz. Bu seviye mevcut konumundan biraz daha yüksektir ve genel olarak kabul ediyoruz: Getiri oranı bu aralığa ulaştığında, ABD ekonomisinin ciddi bir şekilde daralmasını önlemek için politika müdahalesi gerekecektir.
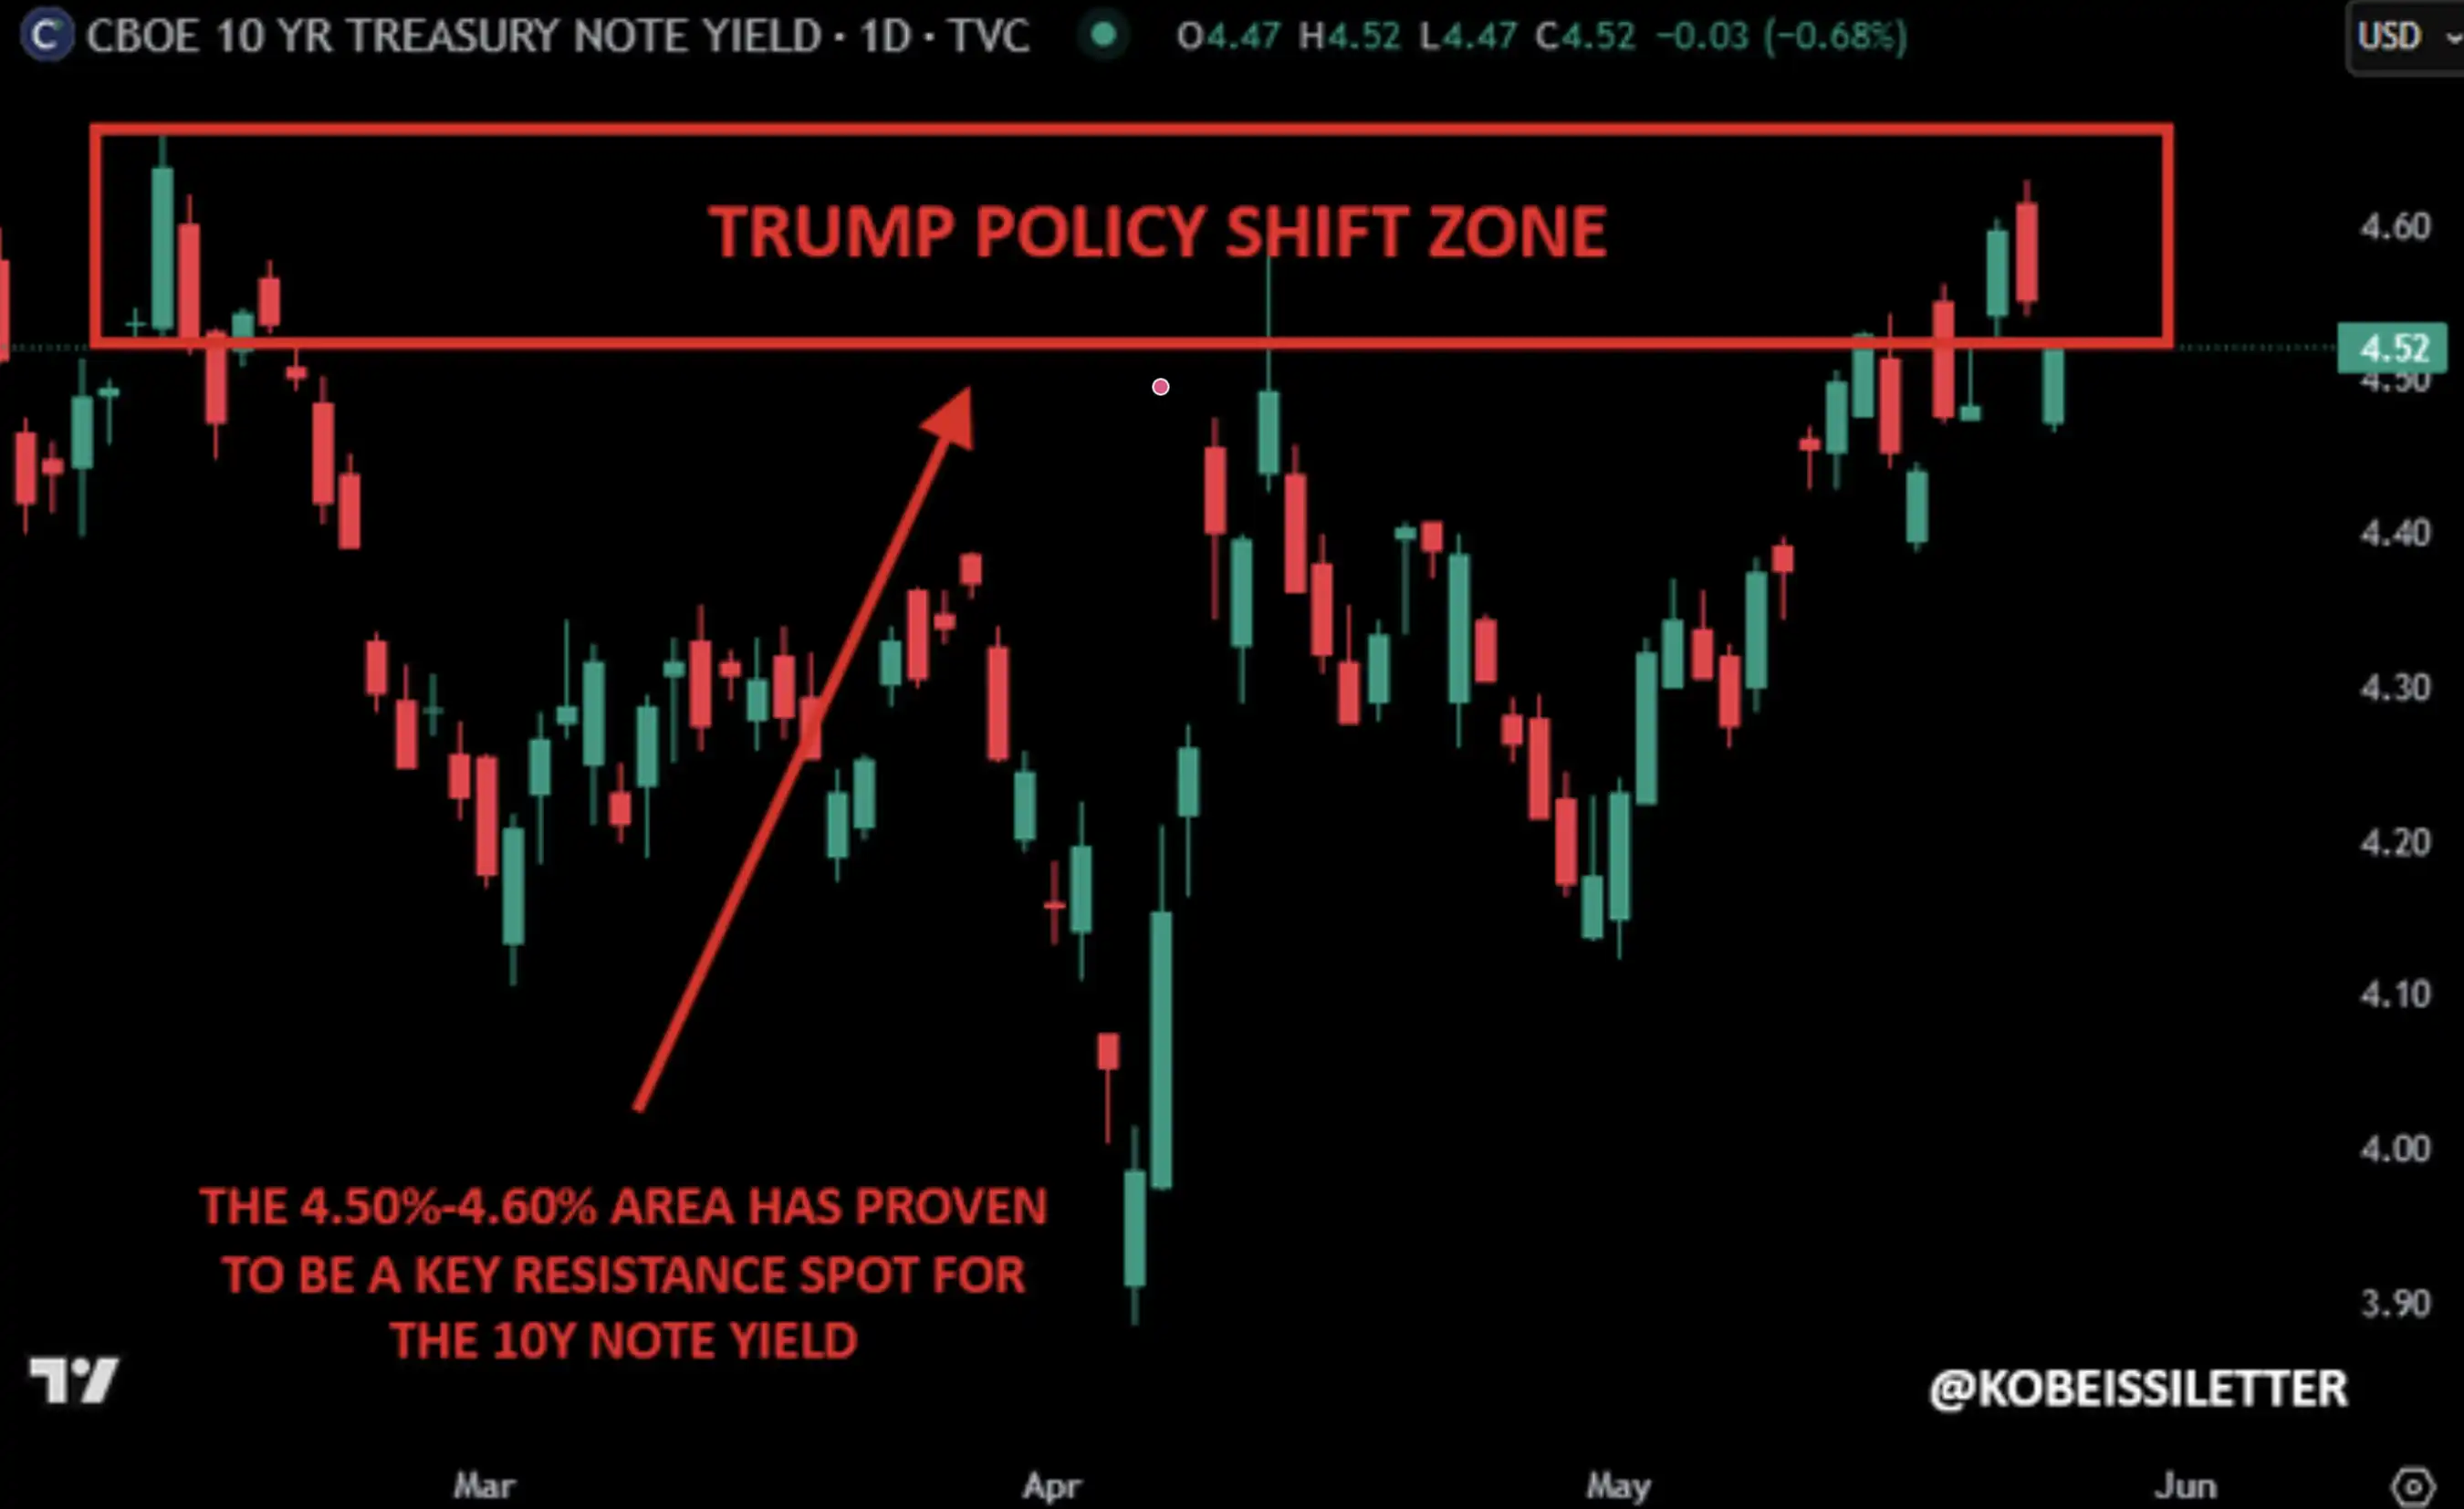
ABD'nin 10 Yıllık Hazine Tahvili Getirisi, Trump'ün "Politika Değişim Bölgesi"
Bizce, bu sefer de istisna olmayacak. Aslında, Başkan Trump'ün 23 Mart tarihinde "barış görüşmelerini" duyurduğu zamanın tesadüf olmadığını düşünüyoruz, aşağıdaki metinde belirtildiği gibi.
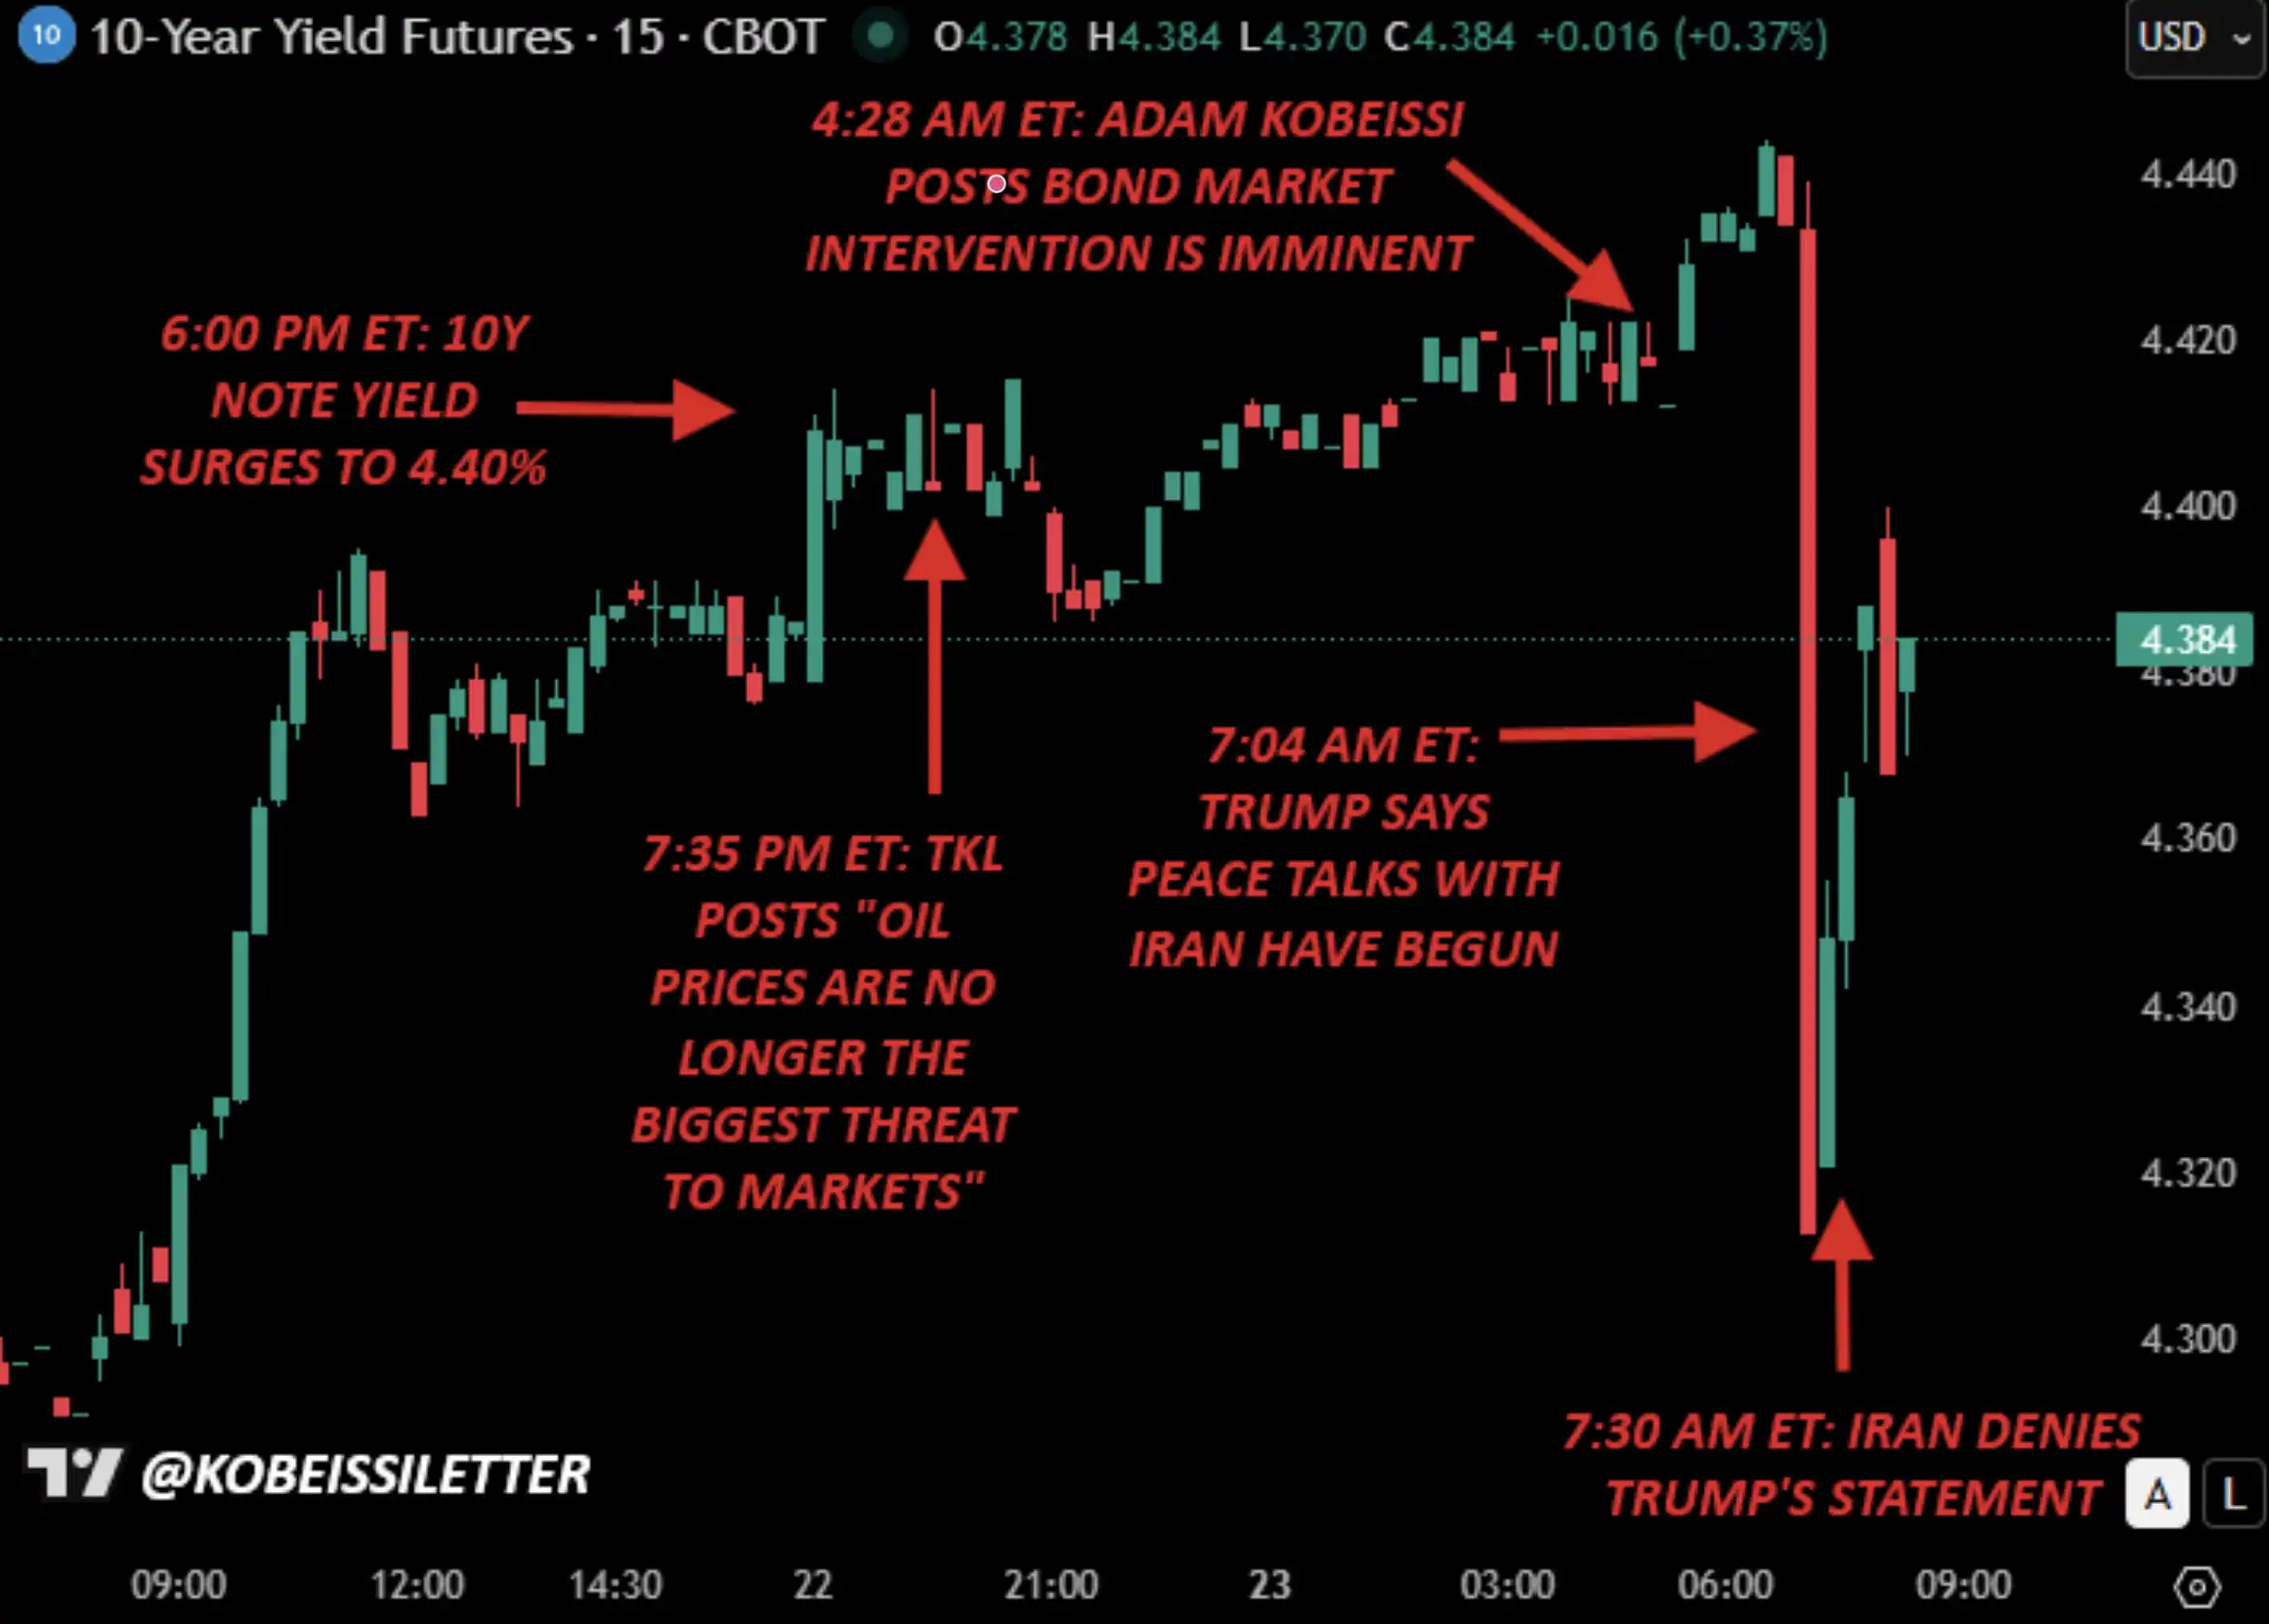
23 Mart, Müdahalenin İlk Sinyali
Doğu Amerika Saatiyle 23 Mart sabahı 4:30'da, tahvil piyasasının enerji piyasasına kıyasla daha fazla "dengesiz" hale geldiğini belirtmiştik. Ardından, sadece 2 saat içinde, 10 yıllık ABD Hazine tahvili getirisi %4.45'e yükseldi ve Trump Başkan'ın, Nisan 2025'te olduğu gibi, gümrük vergilerini 90 gün askıya alacağını açıkladığı bir karar sürecine girdiği muhtemeldir.
Bir saat sonra, Trump, İran'ın enerji tesislerine yönelik saldırıyı 5 gün erteleyeceğini ve ABD ile İran arasında "verimli" bir diyalog başlatıldığını, savaşı sona erdirmeyi amaçladıklarını belirtti.
Bu belki de müdahalenin başlangıcının ilk sinyaliydi.
Şimdi Ne Yapmalısınız?
Aldığımız en yaygın soru şudur: Bu ne anlama geliyor?
Makro düzeyde bakıldığında, vurgulamak istediğimiz bir nokta var: Trump yönetimi, hisse senedi, emtia ve tahvil piyasalarındaki dalgalanmalara son derece duyarlıdır. Bu yatırımcılar için iyi bir haberdir - Trump'ün piyasanın düşmesini istemediği ve bu konudaki ilgisinin açıkça önceki hükümetlerden daha yüksek olduğudur.
Bu aynı zamanda neden petrol fiyatlarının başlangıçta yükseldikten sonra bile genel olarak belli bir kontrol altında tutulduğunu açıklar. Petrol yatırımcıları genellikle, bir kez daha varil başına 120 dolar seviyelerine yaklaştığında (savaşın başlangıcında olduğu gibi), Trump'ın hızla müdahalede bulunacağına inanmaktadır.
Daha genel anlamda, 10 yıllık ABD Hazine tahvil getirisinin artmasıyla birlikte, hisse senedi piyasasının aşağı yönlü baskısı artacaktır; ancak getiri oranı belirttiğimiz %4.50 ile %4.70 aralığına yaklaştığında, gelecek politika değişikliği veya "müdahalesi" hisse senedinin düşüş alanını sınırlayacaktır.
Ayrıca, Trump, Fed ve hükümetin tamamı, ABD işgücü piyasasının uzun süre yüksek faiz oranlarını taşıyamayacağının farkındadır, bu da mevcut durumun muhtemelen uzun vadeli bir "uzun savaşa" dönüşmeyeceği anlamına gelir, muhtemelen birkaç hafta içinde bir dereceye kadar hafiflemenin veya çözüm bulmanın daha olası olduğu anlamına gelir.
Son olarak, bu dalgalanma ve gürültünün arkasında, vurgulamak istediğimiz bir şey var: yapay zeka devrimi sadece hızlanıyor. 2022'den bu yana piyasayı yönlendiren ve şimdi geri çekilmeye maruz kalan yapay zeka şirketleri, aslında daha fazla yatırım yapıyor ve daha hızlı gelişiyor.
Hisse senedi piyasası ve yapay zeka uzun vadeli trendlerimize dair değerlendirmemiz değişmedi.
Tahvil Piyasasını Yakından Takip Edin
Yaşadığımız şey, sadece dalgalanma değil, bir "kararlı değişken" kaymasının yaşanmasıdır.
Son birkaç haftada, pazarın dikkati petrol fiyatları, savaş haberleri ve jeopolitik tırmanış üzerinde yoğunlaştı. Ancak yüzeyin altında, daha güçlü bir güç birikmekte ve durumu yönlendirmeye başlamaktadır.
Tahvil piyasası, hisse senetlerinin, emtiaların ve hatta politikanın yönünü yeniden belirlemektedir. Ve tarih, finansal koşulların hızla sıkılaştığı zaman, müdahale sorununun "gerçekleşip gerçekleşmeyeceği" sorusu değil, "ne zaman gerçekleşeceği" sorusudur.
Bu yıl boyunca sürekli vurguladığımız gibi, bu pazar giderek daha fazla "kalıp tanıma" oyununa dönüşmektedir, kilit nokta "topluluktan" daha önce hareket etmektir.
Tahvil piyasasının, en önemli sonraki öykü anlatıcısı olacağını düşünüyoruz.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler