22x Katkıya 1 Dolar Gelir Değişimi: TAO'nun Büyüme Efsanesi Ne Kadar Sürebilir?
Metnin Başlığı: Bittensor (TAO) için Ayı Durumu
Orijinal Kaynak: Pine Analytics
Orijinal Çeviri: Saoirse, Foresight News
TAO'nun mevcut fiyatı yaklaşık 275 ABD Doları, piyasa değeri 26 milyar ABD Doları, tamamen seyreltme değeri ise 58 milyar ABD Dolarıdır. Bu proje Grayscale kurumsal desteği almıştır (2025 Aralık'ta New York Menkul Kıymetler Borsası'na ETF listeleme başvurusu yapılmıştır) ve ayrıca Nvidia CEO'su Jensen Huang tarafından açıkça takdir edilmiştir, aynı zamanda jeton arzı hikayesi son derece çekicidir: maksimum arz 21 milyon jeton, Bitcoin benzeri yarılanma mekanizması kullanılmaktadır. 2025 Aralık'taki ilk yarılanmadan sonra, günlük arz 7200 jetondan 3600 jetona düşmüştür. Bir yıl içinde alt ağ sayısı 32'den 128'e çıkmıştır ve Templar'ın Covenant-72B eğitimi de kanıtlamıştır ki merkezi olmayan işlem gücü, rekabet edilebilir büyük dil modellerine sahip olabilir.
Bu rapor yukarıdaki gerçekleri inkar etmemektedir. Araştırmayı yapmak istediğimiz konu şudur: Bu ağın ekonomi modeli, mevcut değerlendirme ölçeğini destekleyebilecek gerçek dışı gelir üretebilir mi ve merkezi hizmet sağlayıcılarla, kendinden barındırmalı işlem gücüyle rekabet ettiğinde, rekabet gücü nedir.
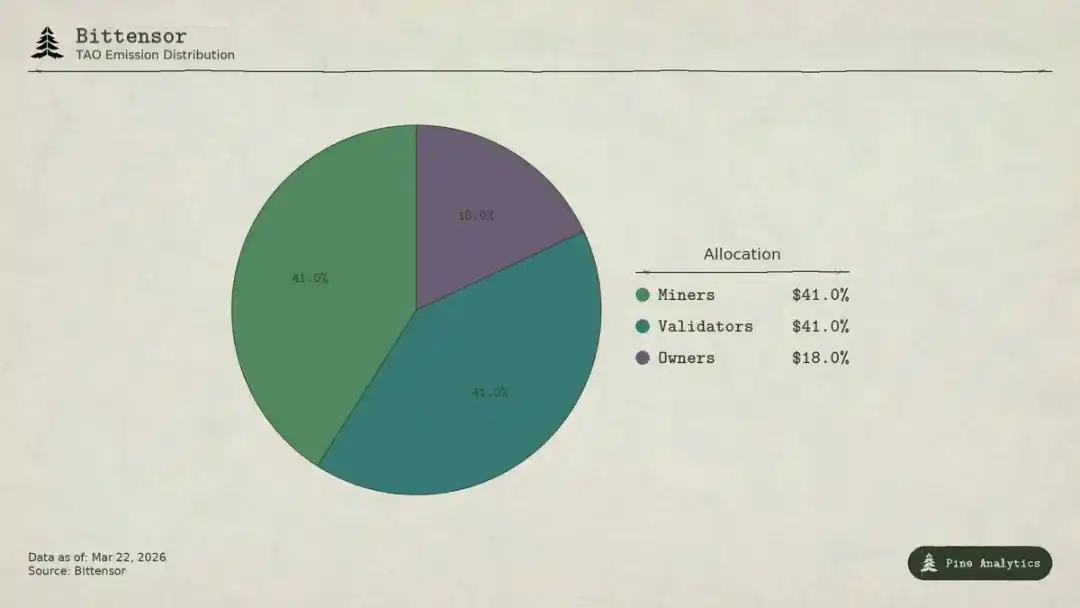
Bittensor (TAO) Jeton Dağıtım Oranı
Ağ Değeri Nasıl Dolaşır
Bittensor'ün dört tür katılımcısı bulunmaktadır:
· Alt Ağ Sahipleri uzmanlık gerektiren AI pazarı oluşturur ve alt ağın TAO jetonlarının %18'lik bir kısmını alırlar;
· Madenciler AI görevlerini gerçekleştirir (çıkarım, eğitim, veri işleme) ve %41'ini alırlar, günlük toplam yaklaşık 1476 TAO jetonu, yıllık değeri yaklaşık 148 milyon ABD Dolarıdır;
· Doğrulayıcılar madencilerin üretimini puanlar ve %41'ini alırlar;
· Teminat verenler TAO'larını alt ağ likidite havuzuna yatırır ve karşılığında alt ağa özel jetonlar alırlar.
Taoflow modeline göre, bir alt ağın ödül payı, TAO'nun net giriş çıkışına dayanır, net giriş negatif ise ödül alınmaz. İlk on alt ağın toplam jeton arzının yaklaşık %56'sını kontrol ettiği belirlenmiştir.
TAO, Evrensel Ağ Jetonu'dur: Madencilerin kaydı, doğrulayıcıların teminatı, alt ağ token satın alımı ve hizmet ödemeleri TAO kullanımını gerektirir. Teorik olarak, alt ağ etkinlikleri temel jetona yapısal talep getirecektir.
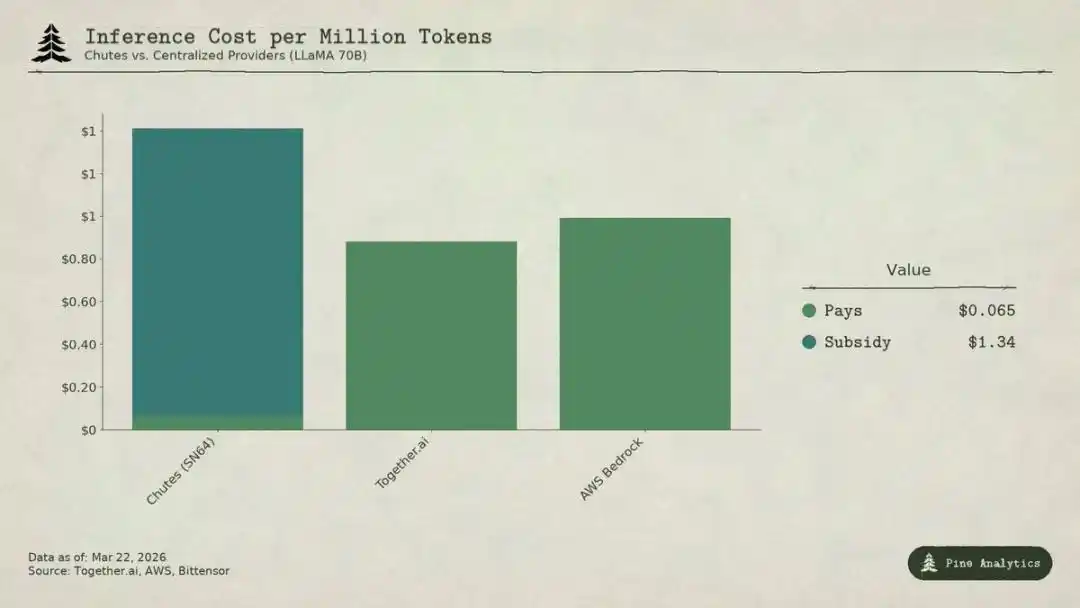
Bittensor Alt Ağı Şutları (SN64) ile Merkezi Hizmet Sağlayıcı LLaMA 70B Modeli Çıkarım Maliyeti Karşılaştırması Analizi
Talep Tarafı Durumu
Şeffaf Arz vs Şeffaf Olmayan Talep
Bittensor'ün arz tarafı son derece şeffaftır: Günlük 3600 TAO yönergeler doğrultusunda dağıtılır, yarılanma kuralı kodlanmıştır, teminat oranı (yaklaşık %70), dağıtım oranı, likidite verileri tamamıyla zincire kaydedilir.
Ancak talep tarafı tamamen şeffaf değildir. Hiçbir birleşik gösterge paneli dış geliri alt ağa göre takip etmez, yapay zeka hizmetlerinin gerçek çağrıları (çıkarım, hesaplama, eğitim) zincir dışında gerçekleşir ve blok zincirde kaydedilmez. Yatırımcılar sadece teminat akışı, alt ağ token fiyatı, proje tarafından bildirilen veriler gibi dolaylı göstergelere dayanarak talebi tahmin edebilir. Bu opaklık yapısal bir özelliktir ve geçici bir durum değildir. Blok zincir yalnızca jeton dolaşımını kaydeder, API çağrılarını kaydetmez.
2026 yılı Mart ayı itibariyle talep tarafının en kapsamlı portresi aşağıdadır.
Şutlar (SN64): Düşük Fiyatın Arkasındaki Tümü Altınsa
Şutlar tüm alt ağın %14.4'ünü oluşturur ve en yüksek paya sahiptir. Rayon Labs tarafından geliştirilen bu alt ağ, AWS'den %85 daha düşük ve Together AI'dan %10–50 daha düşük fiyatlarla sunulan açık kaynaklı model tabanlı sunucu olmayan çıkarım hizmeti sağlar. Kullanım verileri ekosistemin en üstünde: 400.000'den fazla kullanıcı (API kullanıcıları 100.000'in üzerinde), günlük istek sayısı 5 milyonu aşar, toplam işlenen token sayısı 9.1 trilyonu aşar, üç günlük ortalama token üretim miktarı 66 milyardan 1010 milyara yükselmiştir. Ayrıca, OpenRouter'da önde gelen çıkarım hizmeti sağlayıcısıdır ve bazı modeller merkezi rekabetten daha iyi performans gösterir.
Ancak bu düşük fiyat, işletme verimliliğinden değil, bir destekten gelmektedir.
%14.4 oranıyla hesaplandığında, Şutlar günlük yaklaşık 518 TAO alır ve yıllık değeri yaklaşık 52 milyon dolar eder. Ancak dış geliri yıllık sadece 1.3 milyon ile 2.4 milyon dolar arasındadır (daha yüksek değer ekip tarafından bildirilmiştir, bağımsız denetimden geçmemiştir). Protokolün bu alt ağa sağladığı destek oranı yaklaşık 22:1 ile 40:1 arasındadır. Kullanıcılar 1 dolar ödediğinde, ağ 22 ile 40 dolar arasında TAO'yu enflasyon yoluyla serbest bırakarak destek sağlar.
Eğer teşvikler kaldırılırsa, günlük yaklaşık 1010 milyar jeton işleme hacmi üzerinden geriye doğru hesapladığınızda, maliyet fiyatı yaklaşık olarak her bir milyon jeton için 1.41 ABD Doları olacaktır. Şu anki merkezi olmayan piyasa fiyatı ise:
· Together.ai'nin LLaMA 3.3 70B Turbo'su yaklaşık 0.88 ABD Doları / milyon jeton;
· DeepSeek V3 yaklaşık 0.40–0.80 ABD Doları;
· Küçük model en düşük 0.18 ABD Doları'na kadar düşebilir.
Bu, teşvikler kaldırıldıktan sonra Chutes fiyatının merkezi olmayan çözümlerden 1.6–3.5 kat daha pahalı olacağı anlamına gelmektedir. Sözde %85'lik maliyet avantajı tamamen tersine dönecek ve düşük maliyetin özü, TAO sahiplerinin enflasyon aracılığıyla faturayı ödemesidir, yani merkezi olmayanın getirdiği yapısal verimlilik değil.
Sonraki yarılanma geldiğinde (tahmini olarak 2026 sonu veya 2027), ya fiyat iki katına çıkacak, ya madenciler ayrılacak ya da teşvik ile gelir arasındaki boşluk daha da genişleyecektir.
Bazıları internetin erken dönem teşviklerini müşteri kazanımıyla karşılaştırabilir, ancak Uber, DoorDash, AWS gibi platformlar, dönemde dönüşüm maliyetleri oluşturdu: özel platformlar, sürücü ağları, kurumsal ekosistemler. Oysa Bittensor ağı herhangi bir engelleme içermemektedir: model açık kaynaklıdır, arayüz standartlaştırılmıştır, kullanıcılar hizmet sağlayıcıları arasında maliyetsiz geçiş yapabilir. Teşvikler bir kez geri çekildiğinde, hiçbir kilit mekanizma kullanıcıları tutamaz.
Rayon Labs ayrıca SN56 ve SN19'u işletmekte olup, toplamda ağın yaklaşık %23.7'sini kontrol etmektedir ve dış gelirlerini açıklamamışlardır. Tek bir ekip neredeyse ağın dörtte birlik ödül dağıtımını kontrol etmektedir.
Targon, Templar ve Diğer Ağlar
Targon (SN4) geliri en yüksek ağdır ve Manifold Labs tarafından işletilmektedir. Kurumsal müşterilere yönelik gizli GPU hesaplama hizmeti sunmaktadır. Tahmini yıllık geliri yaklaşık 10.4 milyon ABD Doları'dır, karşılık gelen değerlemesi 48 milyon olup, piyasa fiyatları oranı yaklaşık 4.6 katıdır ve ekosistemin en sağlam değerlemesidir. Ancak 10.4 milyon sadece birkaç raporda alıntılanan tahmin verisidir ve denetim sonrası sayılar değildir.
Templar (SN3), Covenant-72B eğitimini tamamlamış olup, 98 milyon ABD Doları'na kadar çıkan bir piyasa değerine sahiptir, ancak dış gelir sıfırdır. Eğitim API'si ve kurumsal satışlar hala devam etmekte olup, henüz ücretli ürünler sunulmamıştır.
Diğer 120'den fazla ağ ya açık gelire sahip değil ya da hala erken dönem ürünlerinde, token dağıtımı teşviklerine bağımlıdırlar.
Genel Bakış
Ağ genelinde doğrulanabilir olan talep tarafı yıllık geliri sadece yaklaşık 3-15 milyon dolar arasında. Sadece Chutes alt ağının yıllık sübvansiyonu (yaklaşık 52 milyon dolar) bütün ağın dış gelir limitini aşıyor.
26 milyar dolarlık bir piyasa değeriyle hesaplandığında, gelir çarpanı yaklaşık 175-200 kat; tamamen seyreltilmiş 58 milyar dolarlık bir değerlemeyle, neredeyse 400 katına yaklaşıyor. Merkezi olmayan AI hesaplama şirketleri geçmiş yıllarda finansman değerlemesi yalnızca 15-25 kat ileriye yönelik gelirken, hızlı büyüyen SaaS'lar uzun süreli olarak nadiren 50 katın üzerinde tutunabiliyor. Bittensor'ün değerlemesi endüstriyel olarak agresif bir hedef olan 4-10 katına dayanıyor.
Değerleme ile temel talep arasındaki büyük uçurum, piyasanın TAO'yu fiyatlandırmasını neredeyse tamamen arz tarafındaki kıtlık (yarılanma, stake-locking), kurumsal katalizörler (Grayscale ETF, borsaya listeleme beklentisi) ve AI sektörü duyguları temelinde yaptığını gösteriyor, gerçek ekonomik getiri üzerinden değil. Bu gerçekten fiyatı etkileyen faktörlerdir, ancak "Bittensor'ün sürdürülebilir bir değer yaratma amacıyla AI hizmet ağı olarak görev yapması" mantığıyla tamamen farklı konulardır.
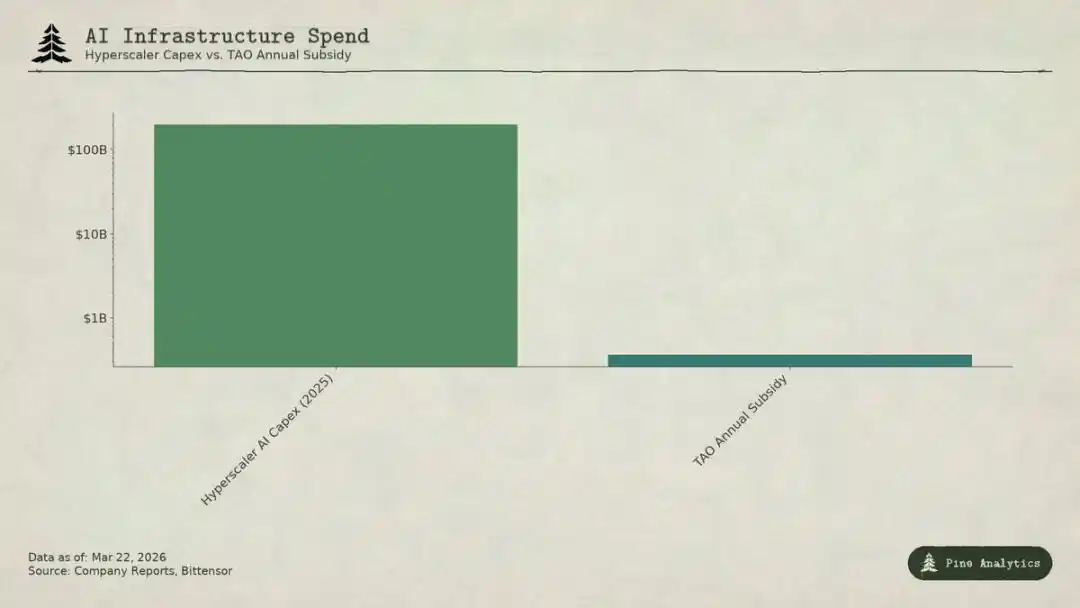
Büyük ölçekli bulut sağlayıcılarının AI sermaye harcamaları ile Bittensor (TAO) yıllık teşvik büyüklüğünün karşılaştırılması
Fiyatlandırma Zorlukları: Boğazlamak
Alt Ağ Aynı Anda İki Yönde Baskı Altında:
· Yukarıda: Kendi Kendine Barındırma Tavanı
Platformdaki tüm modeller açık kaynaklıdır, ağırlıklar açıktır, tek bir H100 çalıştırma 70B modelinin günlük toplam maliyeti sadece 40-50 dolar, vLLM, Ollama gibi araçlar yerel dağıtımı son derece kolay hale getirir. NVIDIA'nın yeni nesil çipi çıkış maliyetini önemli ölçüde düşürecektir. Yeterli hacme sahip kuruluşlar kendi dağıtımlarını daha ucuza getirecektir.
· Aşağıda: Bulut Devleri Baskısı
Microsoft, Google, Amazon, Meta 2025 yılında Toplam AI Sermaye Harcamaları 200 milyar doları aşıyor, özel donanım kontenjanlarına, özel veri merkezlerine, kurumsal müşteri ilişkilerine sahipler ve AI'ı diğer işletme nakit akışlarıyla destekleyebilirler. Bittensor'ün yıllık teşvik bütçesi (yaklaşık 360 milyon dolar) bile Microsoft'un bir haftalık AI altyapı yatırımını karşılamıyor. Profesyonel hizmet sağlayıcıları aynı şekilde açık kaynaklı modellerde VC tarafından desteklenen düşük fiyatlı rekabeti kullanıyor.
Alt Ağ Fiyatlandırması, aşırı dar bir aralıkta sıkışmış durumda ve merkeziyetsizlikle ilgili özel maliyetleri de üstlenmek zorunda: jeton sürtünmesi, doğrulama düğümü masrafları, alt ağ sahibi payı, ağ gecikmesi vb.
Moat Sorunu
Bir alt ağın değerli bir hizmet sunsa bile, temel model ve yöntem daima açıktır: Covenant-72B Apache lisansı kullanır, teknik belge herkese açıktır. Herhangi bir rakip, TAO ekosistemine katılmadan doğrudan kopyalayabilir.
Geleneksel hendekler (özel teknoloji, ağ etkisi, geçiş maliyeti, marka) mevcut değildir:
· Teknoloji açık kaynaklıdır;
· Ağ etkisi TAO'ya aittir, tek bir alt ağa değil;
· Model ağırlığı tutarlıdır, kullanıcı geçiş maliyeti sıfırdır.
Topluluk teşvik mekanizmasının hendek olduğuna inanıyor, ancak bu sürekli büyük miktarlarda jeton yaratımına dayanır ve her yarılanmada teşvik bütçesi sürekli daralır.
TAO Gerçekte Neyi İşlemektedir
26 milyar dolarlık bir piyasa değeri altında, TAO'nun fiyatı talep temelini yansıtmamaktadır, 300-1500 milyon dolar arasındaki yıllık gelir herhangi bir geleneksel çerçevede sürdürülemez. Piyasa işlem gören şeyler: Bitcoin tarzı kıtlık, Grayscale ETF beklentisi, AI sektörünün dönüşümü, merkeziyetsiz AI'nın uzun vadeli opsiyon değeri. Bunlar mantıklı spekülasyon faktörleridir, ancak tamamen arz ve piyasa duygusundan gelmektedir.
Eğer kıtlık ve anlatıya dayalı olarak TAO'ya sahipseniz, talebin zayıf olması durumunda bile kar elde edebilirsiniz; ancak eğer Bittensor'un gerçekten ölçeklenebilir bir AI hizmet ağı olacağına inanıyorsanız, şu anda kanıt yoktur ve aşılamaz yapısal engellerle karşı karşıyasınız. Yatırımcıların yatırım mantıklarını net bir şekilde ayırt etmeleri gerekmektedir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler