Üç Grafiğe Bakarak Nvidia GTC'ye Bir Bakış: Hesaplama Gücü Ne Kadar Ucuz Olursa, O Kadar Fazla Harcanır
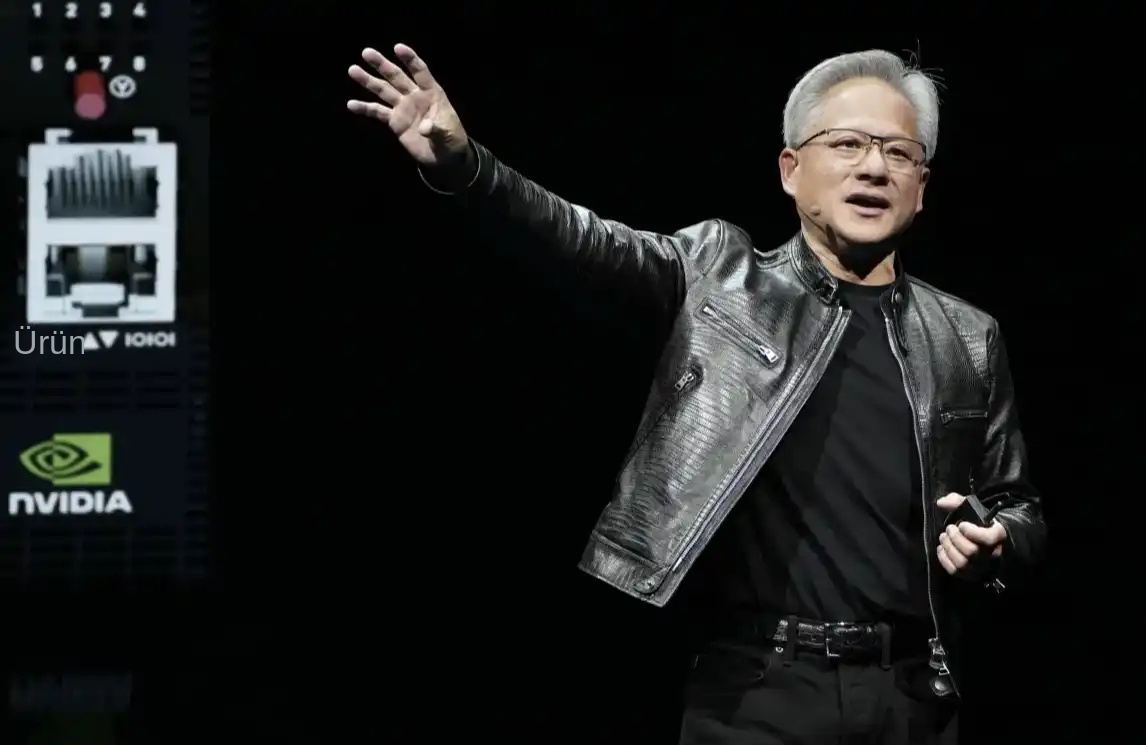
Demir Sunum dün gece GTC 2026'da Vera Rubin platformunu duyurdu ve birim enerji tüketimi çıkarım performansının Blackwell'i 10 kat artırdığını, çıkarım Jeton maliyetinin onda birine düştüğünü iddia etti ve Blackwell ile Vera Rubin'in birleşme anlaşmasının 2027'ye kadar 1 trilyon doları aşacağını öngördü.
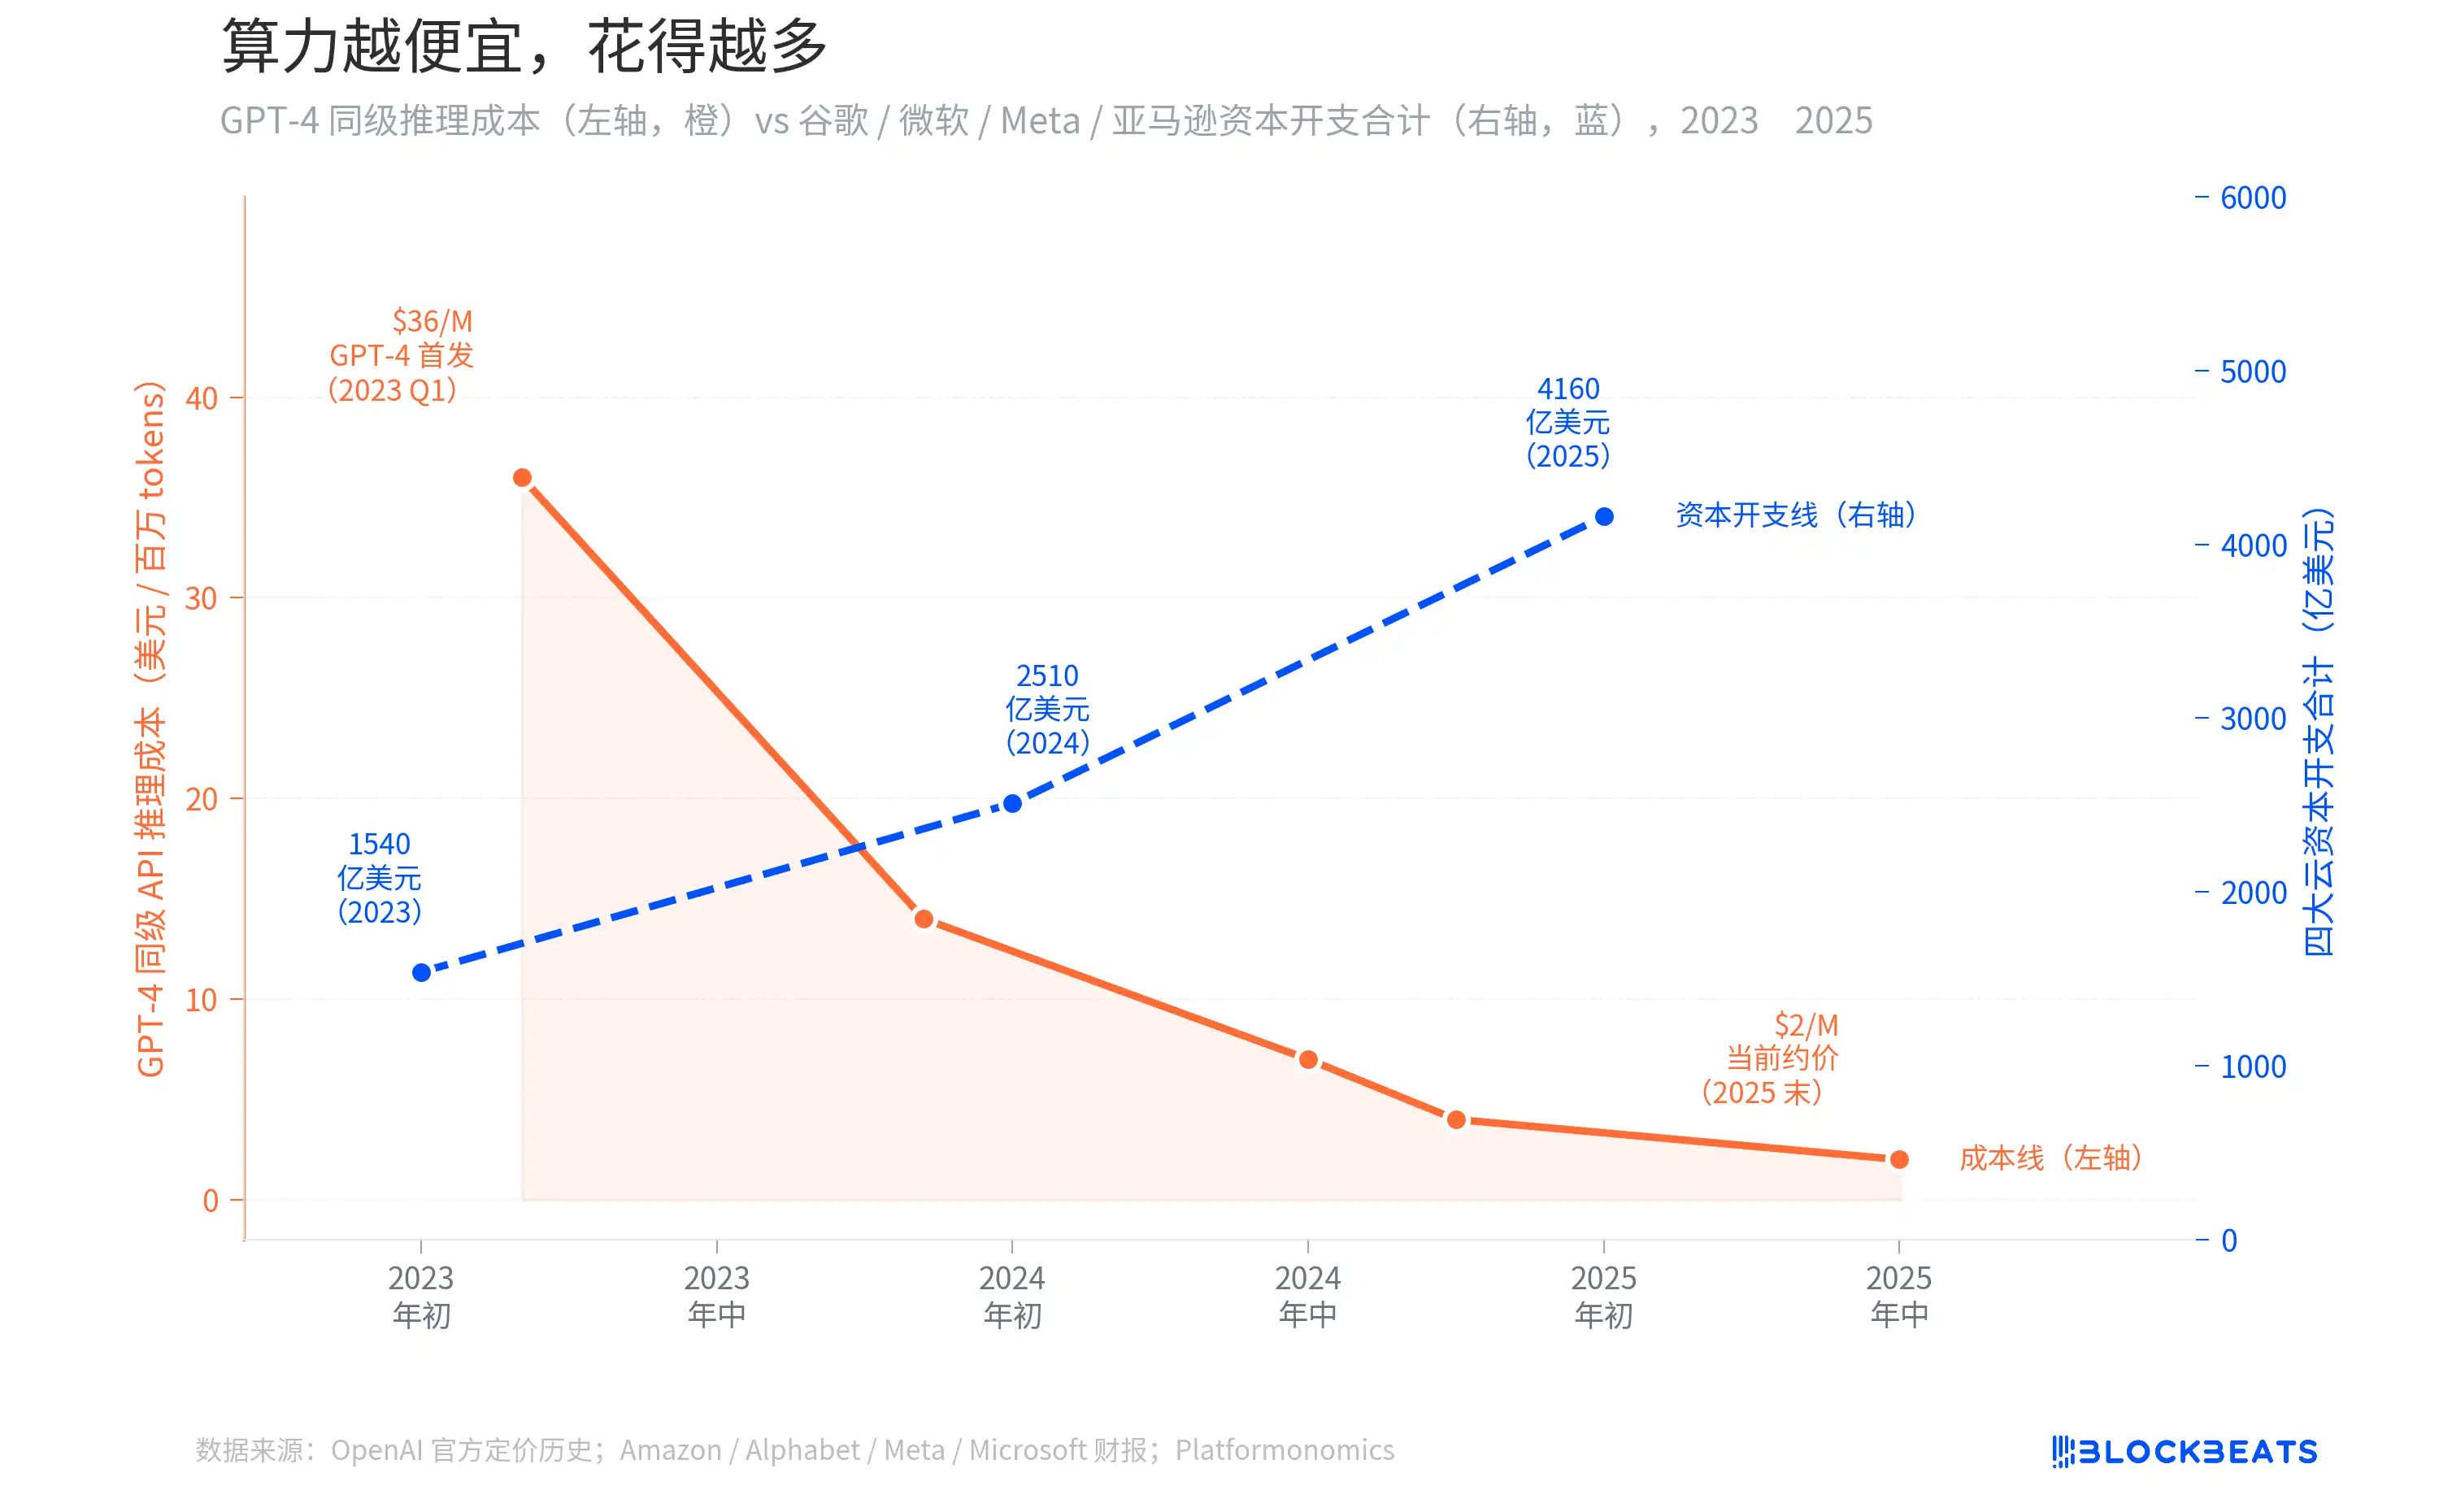
Son iki yılda, GPT-4 eş seviye API'nın çıkarım maliyeti %94 düştü, milyon Jeton başına 36 dolardan azami 2 dolara kadar geriledi. İşlem gücünün ucuzladığı düşünüldüğünde, şirketlerin daha az harcaması gerektiği doğru olmalı. Ancak Amazon, Alphabet, Meta, Microsoft gibi dört büyük bulut sağlayıcısının toplam yatırım harcaması 1.54 trilyon dolardan 4.16 trilyon dolara yükseldi, neredeyse 3 kat arttı.
Demir Sunum'un trilyon dolarlık öngörüsü bir pazarlama slogandan ibaret değil, onun arkasında verilerle çizilebilecek bir eğri var.
Her nesil bir öncekini acı verici hale getirir
2022'nin H100'ünden 2026'nın ikinci yarısında seri üretime girecek olan Vera Rubin'e, NVIDIA'nın AI GPU'su FP8 yoğun çıkarım yeteneği dört yılda 8 kat arttı. NVIDIA'nın resmi özelliklerine göre, H100 tek kart başına 2.0 PetaFLOPS, B200'e ulaşırken 4.0 PF, Vera Rubin doğrudan 16 PF'ye geçti.
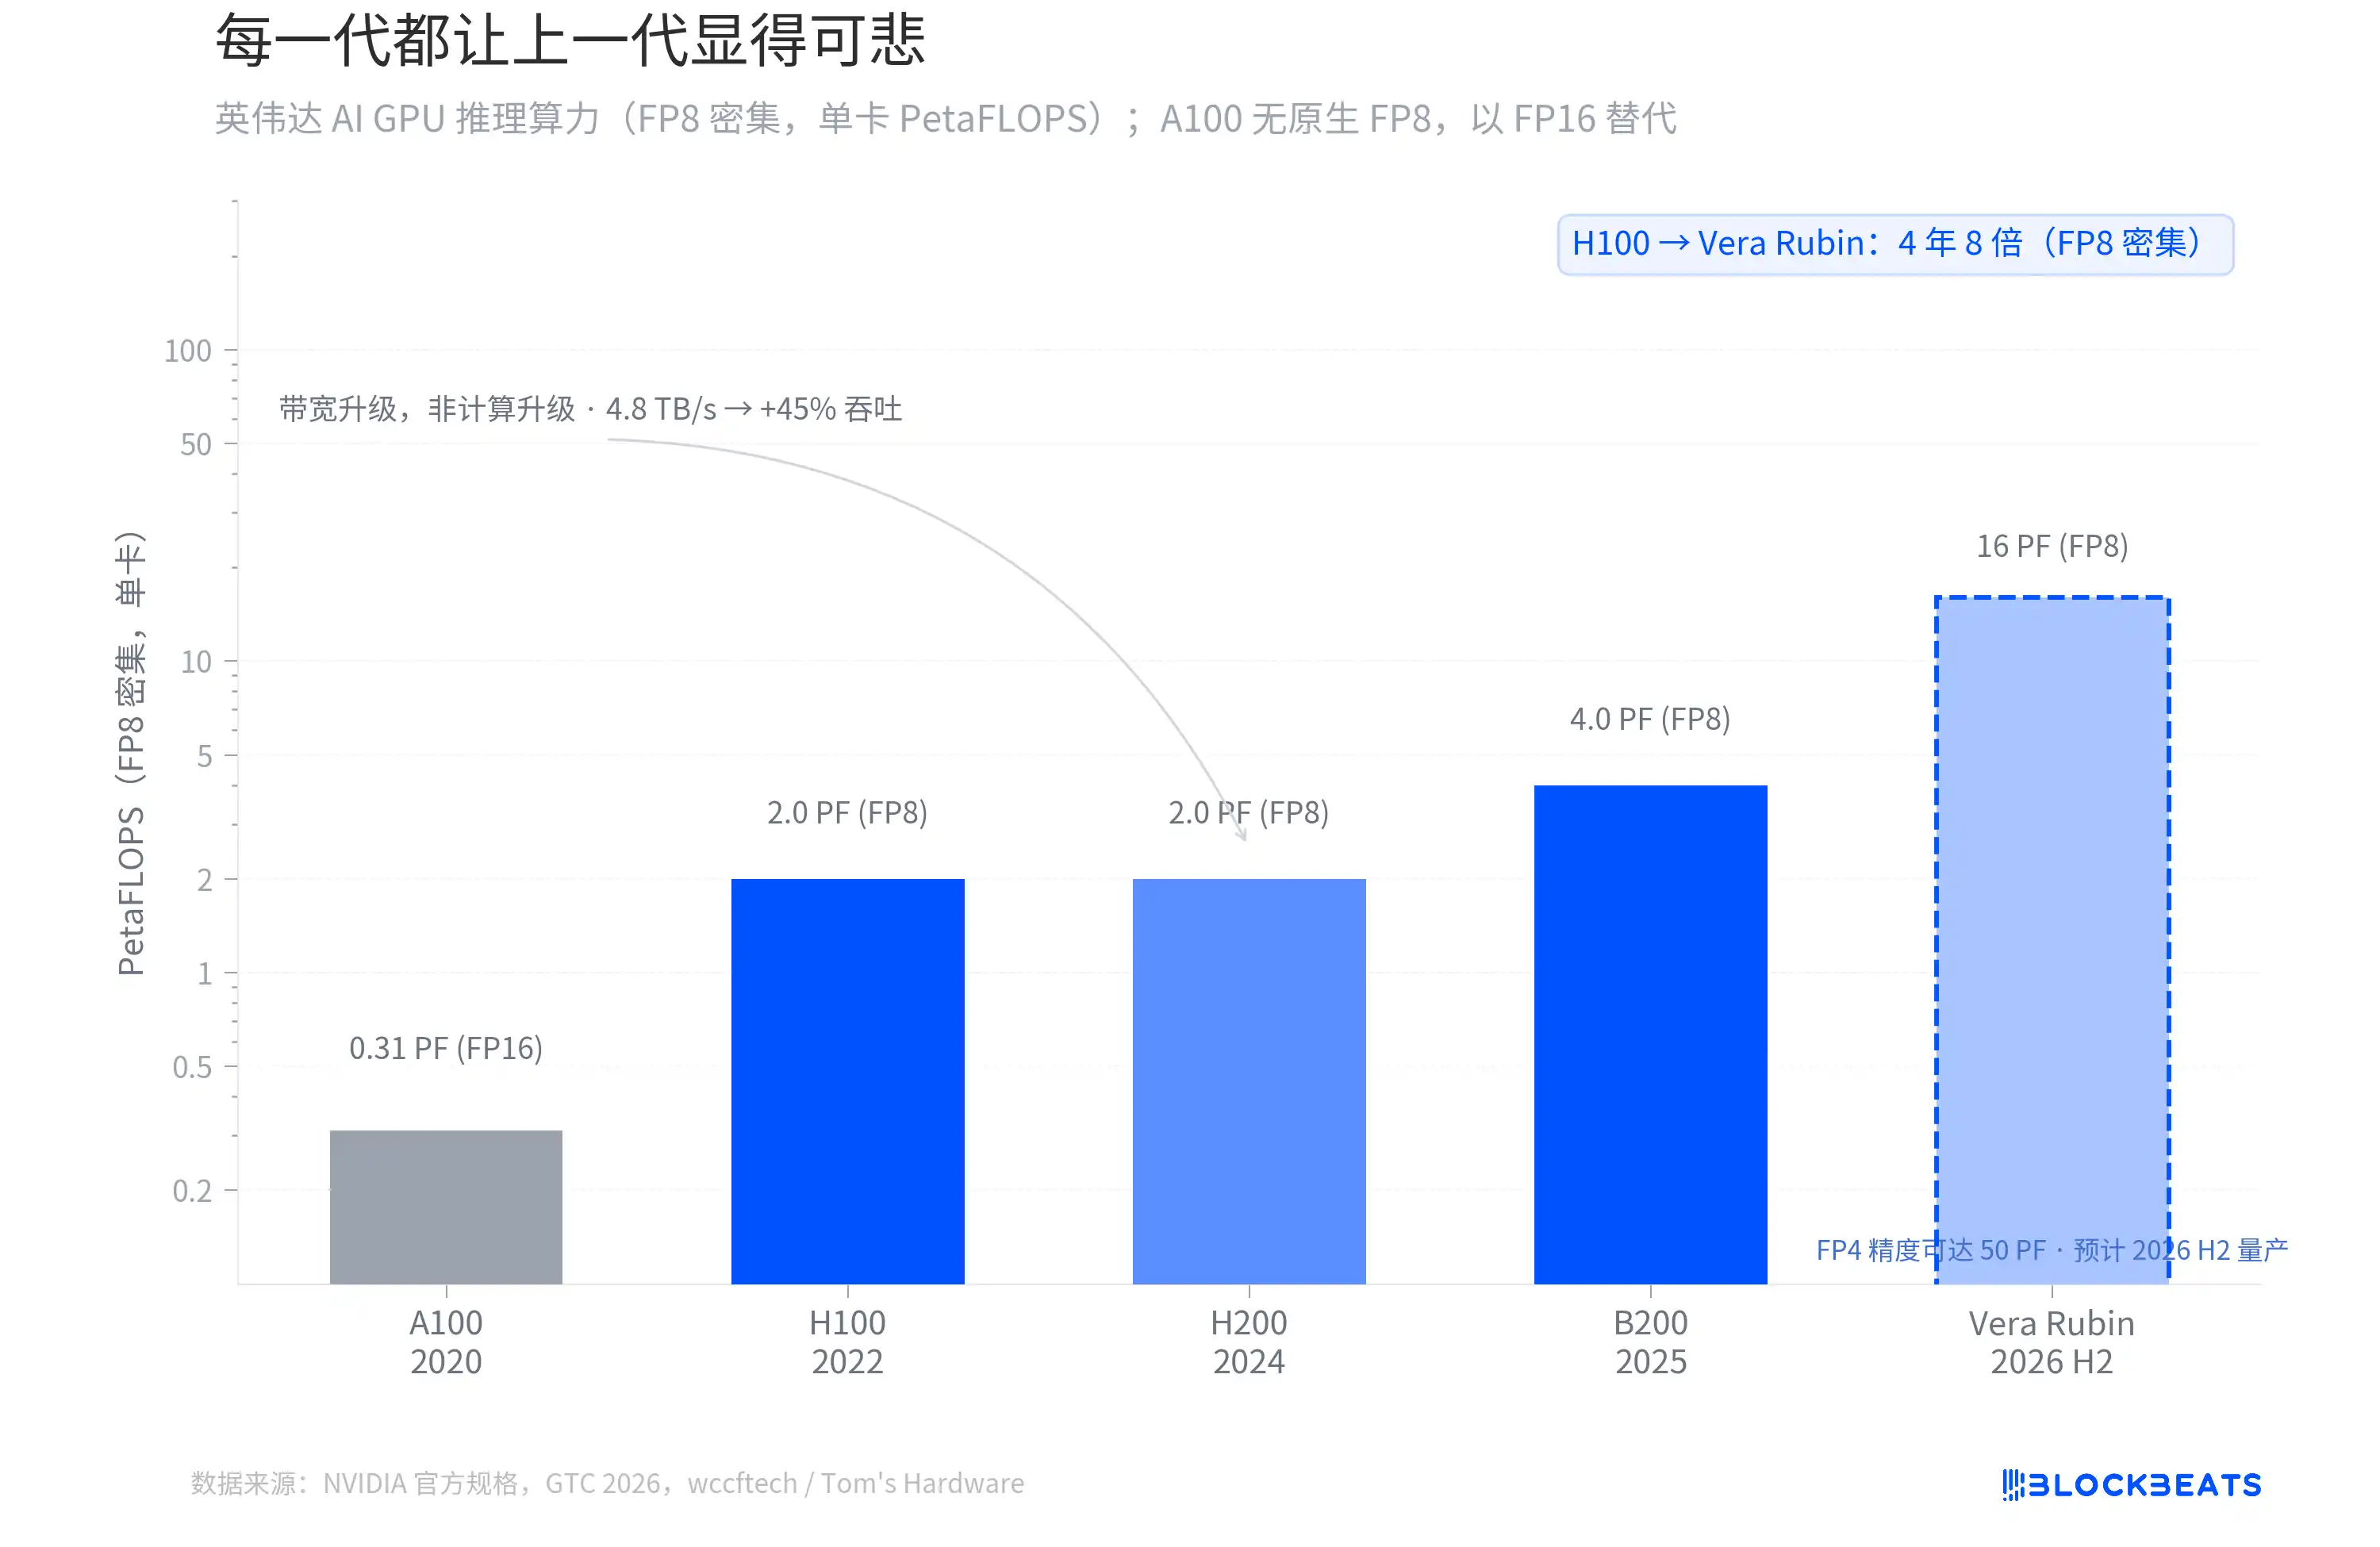
Ancak her neslin sıçraması aynı yerden gelmiyor. Wccftech'in raporuna göre, H200'ün hesaplama çekirdeği ve H100'ü tamamen aynı, FP8 çıkarım yeteneği değişmedi, yükseltmesi tamamen bellek bant genişliğinden geldi (3.35 TB/sn'den 4.8 TB/sn'ye yükseltildi) ve yaklaşık %45 çıkarım verimliliği artışı getirdi.
Geri dönüş aslında B200 ve Vera Rubin'de meydana geldi. Vera Rubin, TSMC'nin 3 nm sürecini kullanan, FP4 hassasiyetine sahip 50 PF'a kadar çıkarım gücüne ulaşan 336B transistörlü çift çipli tasarımı benimsemiştir. Tom's Hardware'ın raporuna göre, ilk Vera Rubin sistemi Microsoft Azure'da çalışıyor.
Burada gözden kaçırılmaması gereken bir ayrım var. Demir Sunum'un GTC'deki söylediği "10 kat" ifadesi, çıkarım Jeton maliyetinin azalmasını, başlangıçtaki işlem gücünün katlarını değil ifade ediyor. Jeton maliyeti, Transformer Engine optimizasyonu, FP4 hassasiyeti, daha büyük toplu çıkarım gibi sistem düzeyindeki faktörleri içerir. Standartlaştırılmış FP8 yoğun TFLOPS açısından, Vera Rubin'in Blackwell'e göre katları 4 kat, H100'e göre 8 kat.
Bu eğri hiç yavaşlamadı. Her nesil GPU, önceki nesli yetersiz hale getirdi ve işte anlatmaya başlayacağımız hikayenin tam da buradan başladığı nokta burası.
Jevons Paradoksu: Hash Oranı ne kadar ucuz olursa, o kadar çok harcanır
2023 yılının Mart ayında GPT-4 henüz yeni yayına girdiğinde, API çağrısı maliyeti milyon Token başına yaklaşık 36 ABD Dolarıydı. OpenAI resmi fiyatlandırma geçmiğine göre, 2024 yılının ortalarında GPT-4o piyasaya sürüldüğünde bu maliyet yaklaşık 7 ABD Doları seviyesine düştü ve 2025 yılının sonuna gelindiğinde gerçek kullanılabilir fiyat 2 ABD Doları'nın altına indi. İki yıl içinde maliyet, %94'ün üzerinde bir düşüş yaşadı.
Mantığa göre, işlem maliyeti bu kadar düşerse, şirketler daha az harcamalıdır. Ancak gerçek tamamen farklıdır. Şirketlerin mali raporları ve Platformonomics'in takip verilerine göre, Amazon, Alphabet, Meta, Microsoft gibi dört büyük bulut sağlayıcısının 2023 yılındaki toplam yatırım harcamaları 1.540 milyar ABD Doları'ndan 2025 yılında 4.160 milyar ABD Doları'na yükseldi, %170 oranında arttı. Google'ın harcamaları tek başına 32 milyar dolardan 91.5 milyar dolara (yaklaşık 2.9 katına) yükseldi, Microsoft'ın artışı ise daha büyüktü.
Bu fenomenin ekonomide bir adı var, o da Jevons Paradoksu'dur. 1865 yılında, İngiliz ekonomist William Jevons, Watt'ın buhar makinesini geliştirmesinin kömür tüketimini önemli ölçüde artırdığını, ancak İngiltere'nin kömür tüketiminin azalmadığını fark etti. Bu durumun sebebi çok basitti, verimlilik artışı buhar makinelerini daha karlı hale getirdi, bu nedenle daha fazla sektör buhar makinelerini kullanmaya başladı ve toplam talep verimlilikten sağlanan tasarrufun çok ötesine genişledi.
Bugün AI çıkarımı durumu tamamen aynı. API fiyatları %6'ya düştü, şirketler bu yüzden bütçe tasarrufu yapmadı, AI'ı önceki maliyetine uygun olmayan senaryolara sokmaya başladılar. Müşteri hizmetleri, kod incelemesi, içerik oluşturma, arama yeniden sıralaması, reklam teklifleri, her yeni senaryo daha fazla çıkarım gücü tüketiyor. Talebin genişleme hızı, maliyet düşüş hızının çok üzerinde. DeepSeek R1, 2025'in başlarında girdi maliyetini milyon Token başına 0.55 ABD Doları'na düşürerek bu döngüyü daha da hızlandırdı. Grafiğin üzerindeki iki zıt yönlü çizgi, aynı şeyin iki yüzüdür.
Üç Yılda 11 Kat, ve Tavanı Görmeden
Eğer Jevons Paradoksu'nun en doğrudan yararlananı varsa, o da kürek satan kişidir.
NVIDIA'nın mali raporuna göre, veri merkezi işinin yıllık geliri, FY2022'ye (2022 Ocak ayı sonu) göre 106 milyar dolar iken, FY2025'e (2025 Ocak ayı sonu) kadar 1152 milyar dolara yükseldi. Üç mali yılda gelir, 10.9 kat arttı. Bu büyüme hızı neredeyse teknoloji tarihinde eşi benzeri görülmemiş bir durum. Karşılaştırma yapmak gerekirse, iPhone 2007'de piyasaya sürüldükten sonra, Apple'ın benzer bir gelir büyüme düzeyine ulaşması yaklaşık 6 yıl sürdü.
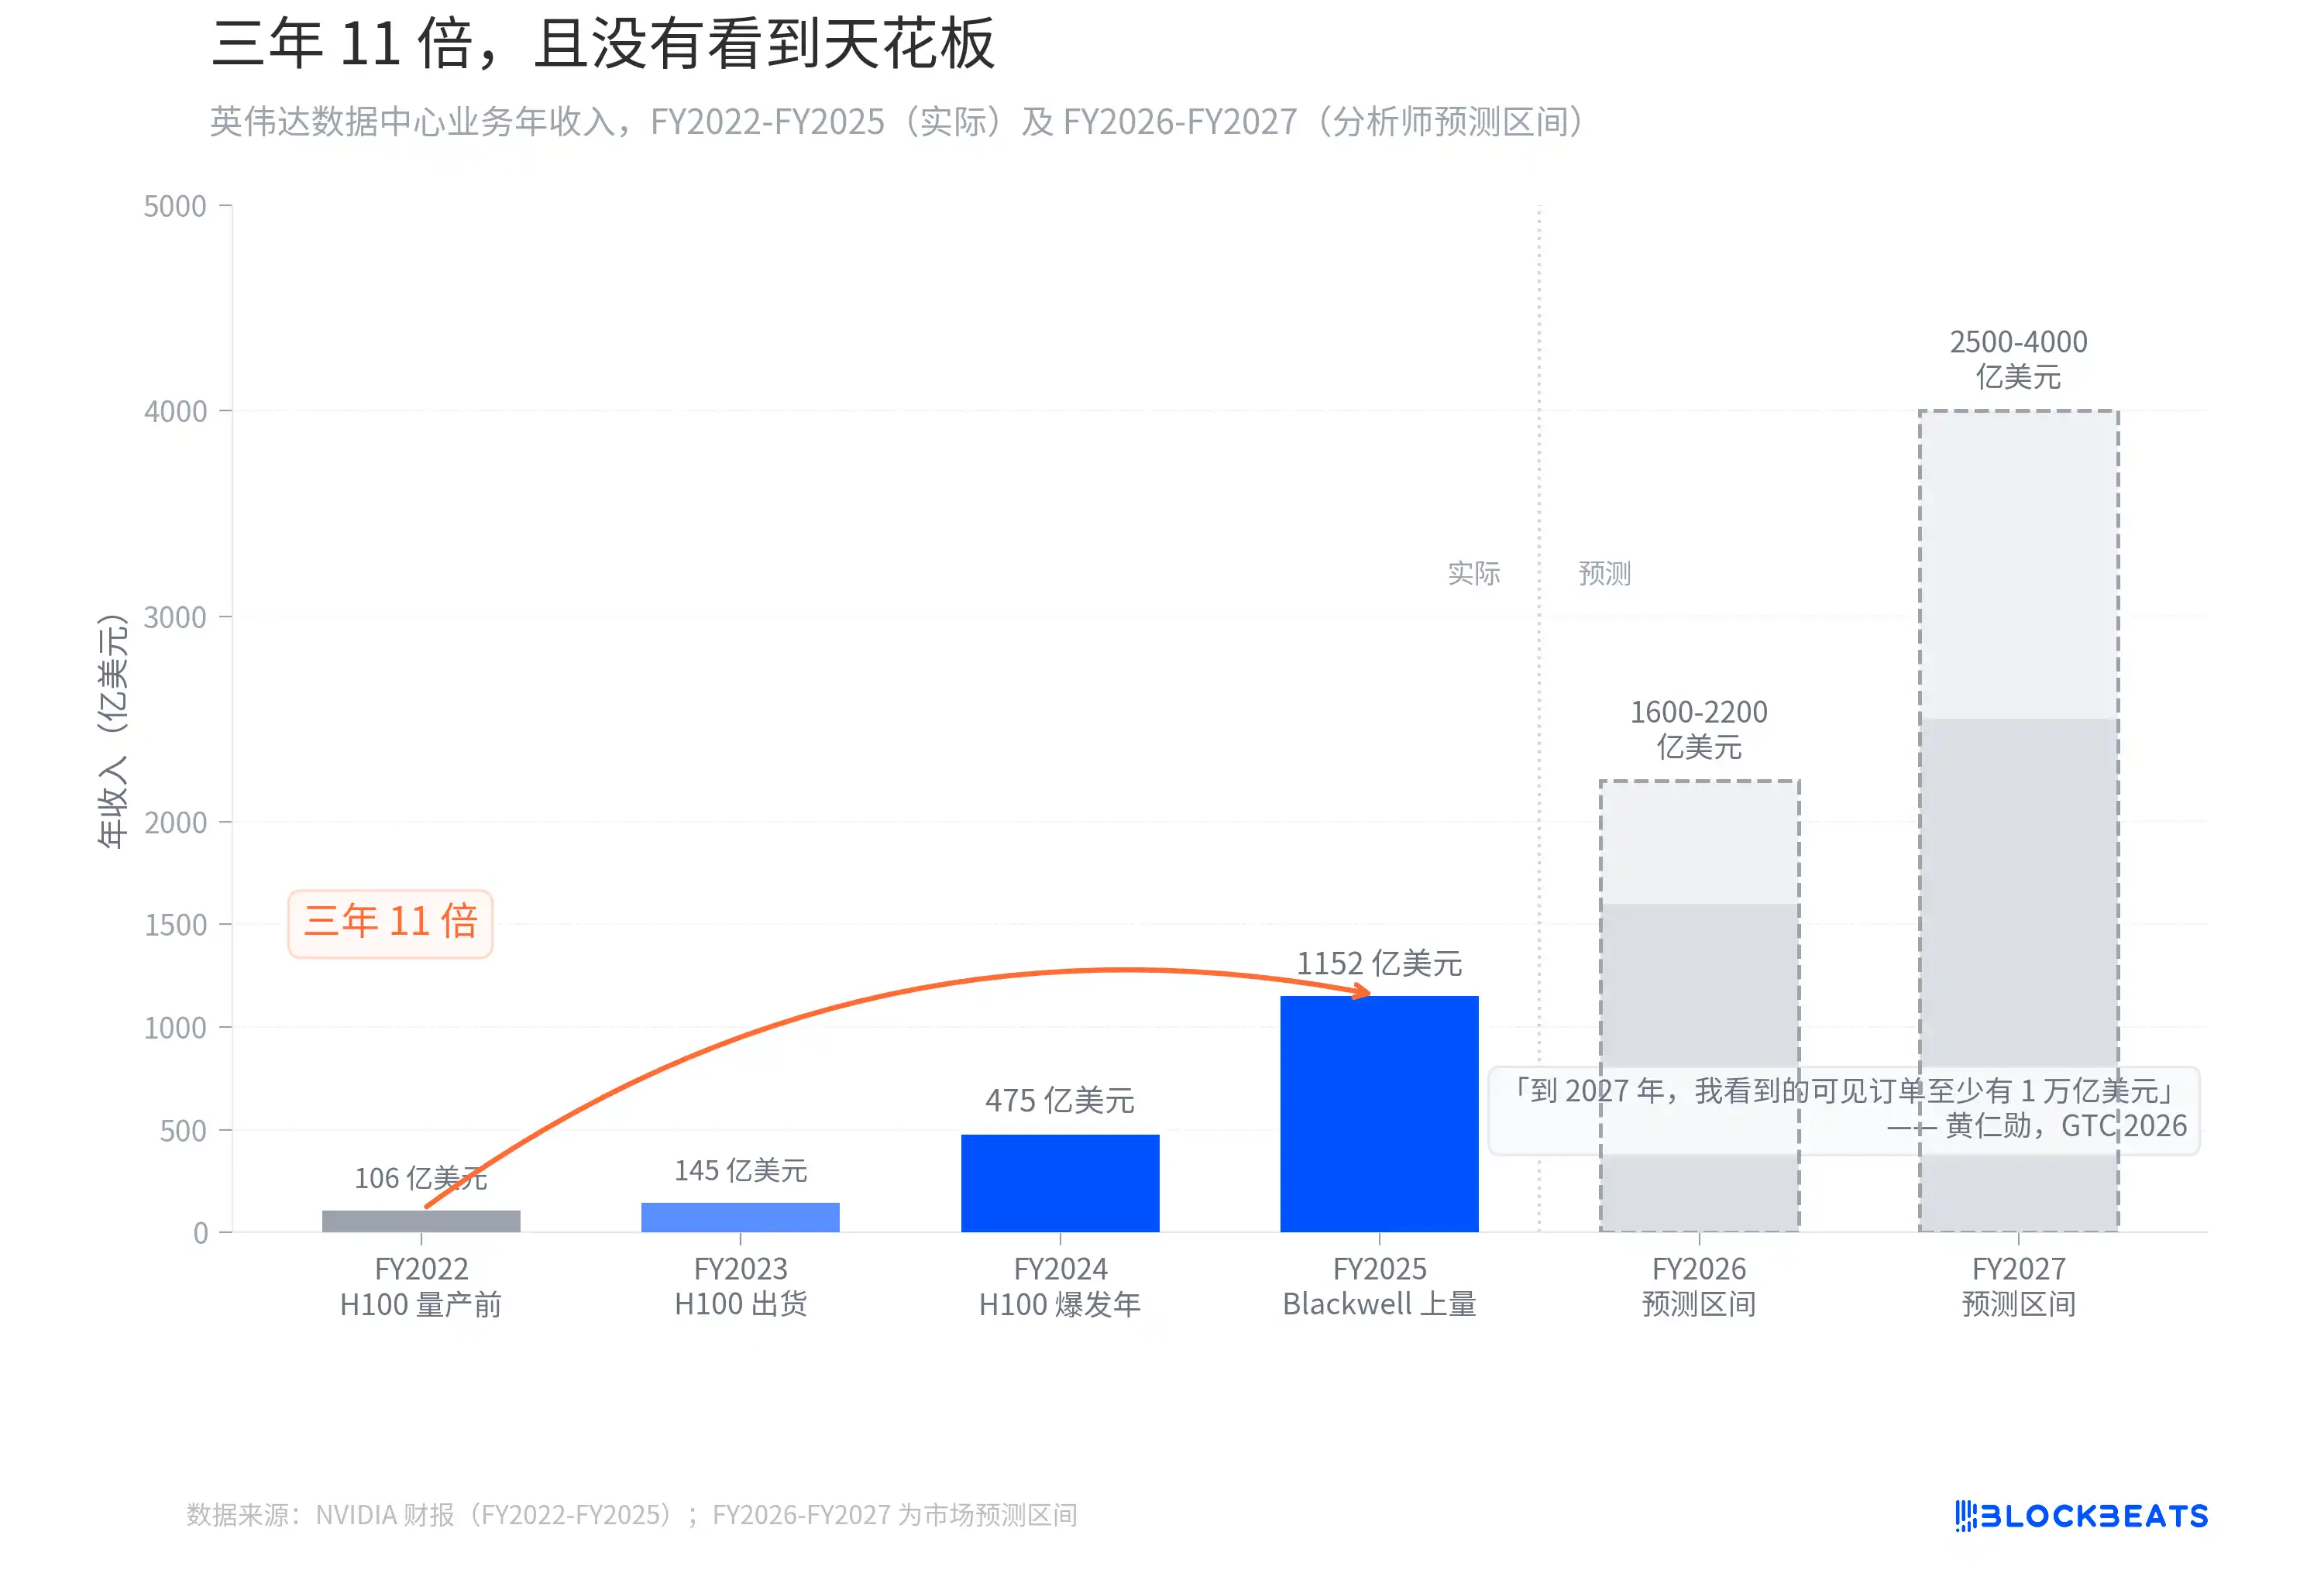
Ardından, Jensen Huang 2026'daki GTC'de şunları söyledi: "2027'ye gelindiğinde, gördüğüm açık siparişlerin en az 1 trilyon dolar olduğunu düşünüyorum. Aslında, kapasitemiz yetersiz olacak. Hesaplama talebinin bu rakamdan çok daha fazla olacağına inanıyorum."
Geçen yıl GTC'de verdiği tahmin, 2026'ya kadar yaklaşık 500 milyar dolarlık açık sipariş içeriyordu. Bir yıl sonra, bu sayı ikiye katlandı ancak zaman aralığı yalnızca bir yıl uzatıldı. Analistler, FY2026-FY2027 için gelir tahmin aralığını sırasıyla 1600-2200 milyar ve 2500-4000 milyar dolar arasında belirttiler. Jensen Huang ise bu rakamın tavan olmadığını ve "hesaplama talebinin bu rakamdan çok daha fazla olacağını" söyledi. GTC'nin son gününde, NVIDIA'nın hisse fiyatı %4.3 arttı. Piyasa açıkça ona inanmayı tercih etti.
Her GPU nesli, bir önceki nesli acınası hale getiriyor, her fiyat indirimi, bir sonraki sermaye harcamasını haklı çıkarıyor. NVIDIA, bu çelişkinin en tatlı noktasında duruyor.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler