Görüş: Bitcoin'in %10'luk büyük düşüşü, tamamen Jane Street'in suçu değil
İngilizce Başlık: Notice Bitcoin selling off at market open? Jane Street is taking the blame, but the data points elsewhere
İngilizce Yazar: Oluwapelumi Adejumo, CryptoSlate
İngilizce Çeviri: Derinlik TechFlow
Derinlik Özeti: Son zamanlarda Bitcoin 70,000 $'a kadar yükseldi ve Jane Street'i "Borsa Açılışında Satış" ile suçlayan bir komplo teorisi kripto topluluğunda yayıldı. Bu makale, zincir verileri, ETF yapıları ve opsiyon pozisyonları olmak üzere üç boyuttan bu iddiayı analiz ediyor ve sonuç olarak şunları belirtiyor: Gerçek sorun Jane Street değil, asıl sorun ETF çağının fiyat keşfi siyah kutusu - kurumsal hedge fonlarının şeffaflığın azalmasıyla, normal yatırımcıların piyasayı anlaması daha da zor hale geliyor.
Tam Metin Aşağıdadır:
Geçen 24 saat içinde Bitcoin 70,000 $'a yaklaşarak yeniden yükseldi ve kripto piyasasında tanıdık bir tartışma tekrar alevlendi: Spot ETF ekosisteminde faaliyet gösteren Wall Street kurumları, fiyat keşfinde fazla etkiye sahip mi?
Hedef alınan bu sefer Jane Street idi - bu kantitatif ticaret firması hem önemli bir ETF aracısı hem de 2022'deki Terraform Labs iflasıyla ilgili yeni bir davanın sanığı.
Sosyal medyada, tacirler Bitcoin'in son zamanlardaki yükselişini bir iddiaya bağladı: Amerikan hisse senetleri piyasasının açılışı sırasında ortaya çıkan hızlı düşüş eğilimi, dava açıklanmasından hemen sonra kayboldu.
Bu teori hızla yayıldı çünkü büyük ölçekli ticari kuruluşlara olan güvensizliği ve Bitcoin piyasasının giderek daha fazla geleneksel finansal kanallar aracılığıyla işlem görmesine duyulan endişeyi birleştiriyor.
Bununla birlikte, "Bitcoin'i bastırmak için işbirliği" planını destekleyen kanıtlar hala zayıf.
Bu olayın daha açık bir şekilde gösterdiği şey; spot Bitcoin ETF yapısının, birçok yatırımcının gerçek spot talebin nerede olduğunu, nerede likidite sağlanması, hedge ve arbitraj davranışı olduğunu ayırt etmelerini zorlaştırdığıdır.
Bu anlamda, Jane Street tartışması tek bir kuruluşa yapılan suçlamaların ötesine geçiyor. Temel nokta; Bitcoin'in yeni kurumsal altyapısının fiyat keşfini nasıl şekillendirdiği ve piyasanın daha verimli hale gelip gelmediği veya daha da şeffafsız hale mi geldiği konusudur.
Jane Street Bitcoin Dedikodusunun Kökeni
Dedikodu, Bitcoin'in ardışık iki işlem gününde büyük ölçüde toparlanmasının ardından şekillendi. X'teki kullanıcılar, sözde "sabah 10'da satış programının" ortadan kaybolduğunu iddia etmeye başladı.
Dikkat çekici olan şu ki, Glassnode'un kurucu ortaklarından Jan Happel ve Yann Allemann tarafından işletilen X hesabı Negentropic, bu teorinin yayılmasını teşvik eden önemli bir figür oldu. Onlar şöyle iddia ettiler: "Jane Street davası kamuoyuna açıklandığında, Bitcoin'in 10'daki sert düşüşü mucizevi bir şekilde kayboldu."
Bu iddia hızla dikkat çekti çünkü Jane Street ismi yabancı değil. Bu, küresel olarak en büyük ticaret şirketlerinden biri olmasının yanı sıra Bitcoin ETF piyasasının önde gelen katılımcılarından biri olup IBIT'in (BlackRock Gerçek Bitcoin ETF) yetkili katılımcısıdır.
Uygulamada, bu, ETF pay fiyatını altta yatan varlık değeriyle hizalamak için önemli bir mekanizmaya sıkıca entegre olmasını sağlar.
Aynı zamanda, şirkete yönelik yasal anlaşmazlıklar da bu tartışmayı daha da körükledi.
Terraform Labs'ın iflas yöneticisi, Manhattan'da dava açarak, Jane Street ve diğer kurumların 2022 Mayıs'ında TerraUSD'nin çöktüğü sırada, Terraform likidite operasyonlarıyla ilgili esaslı olmayan gizli bilgileri kullanarak kazanç sağladıklarını iddia etti.
Dilekçe, Terraform'un Curve'un 3pool'undan 150 milyon dolarlık TerraUSD likiditesini çektiğini ve Jane Street ile ilişkili cüzdanın bu haberi kamuoyuna açıklamadan dakikalar içinde yaklaşık 85 milyon dolar çektiğini iddia etti.
Jane Street, haksız davranış iddialarını reddetti ve bu davayı, Terraform'un kendi eylemlerinden kaynaklanan zararları başkalarına yüklemenin umutsuz bir girişimi olarak nitelendirdi.
Bu dava mevcut Bitcoin işlemleri hakkında herhangi bir şeyi kanıtlayamaz.
Ancak bu, tüccarların neden hızla Jane Street'i gözlemlenebilir bir piyasa düzeniyle ilişkilendirdiğini açıklıyor. Kripto dünyasında, güven genellikle kırılgandır ve bir pazar olayında suçlanan kuruluş genellikle bir sonraki olayın şüphelisi olur.
Endüstri Uzmanları Dedikoduları Çürütüyor
Yukarıdaki arka plana dayanarak, bazı Bitcoin tüccarları, bu üst düzey kripto paranın aylar boyunca ABD hisse senedi piyasalarının açılış ve kapanış saatlerinde mekanik satışa maruz kaldığını, uzun pozisyonların tasfiye edildiğini ve darboğazlı sipariş defterlerinde likidite boşluğu yaratıldığını düşünüyor.
Eğer bu satış baskısı, Jane Street'in karşılaştığı yeni yasal baskıdan sonra ortadan kaybolursa, belki de şirket piyasaya sürekli baskı yapmıştır.
Ayrıca, şirketin FTX'in kurucu ortağı Sam Bankman-Fried ile olan erken ilişkisi, şirketin imajını gölgelemiştir. Bankman-Fried, FTX'i kurmadan önce bu ticaret şirketinde çalışmıştı.
Bu anlatı duygusal olarak inandırıcı olsa da, iddia etmek gerçekleştirmekten çok daha kolaydır.
Checkonchain zincir analisti James Check, bu argümanı doğrudan reddetti; Jane Street'in Bitcoin'i baskı altına almadığını, uzun vadeli sahiplerin spot piyasada satış yapmasının fiyat hareketlerini daha iyi açıklayabileceğini yazdı.
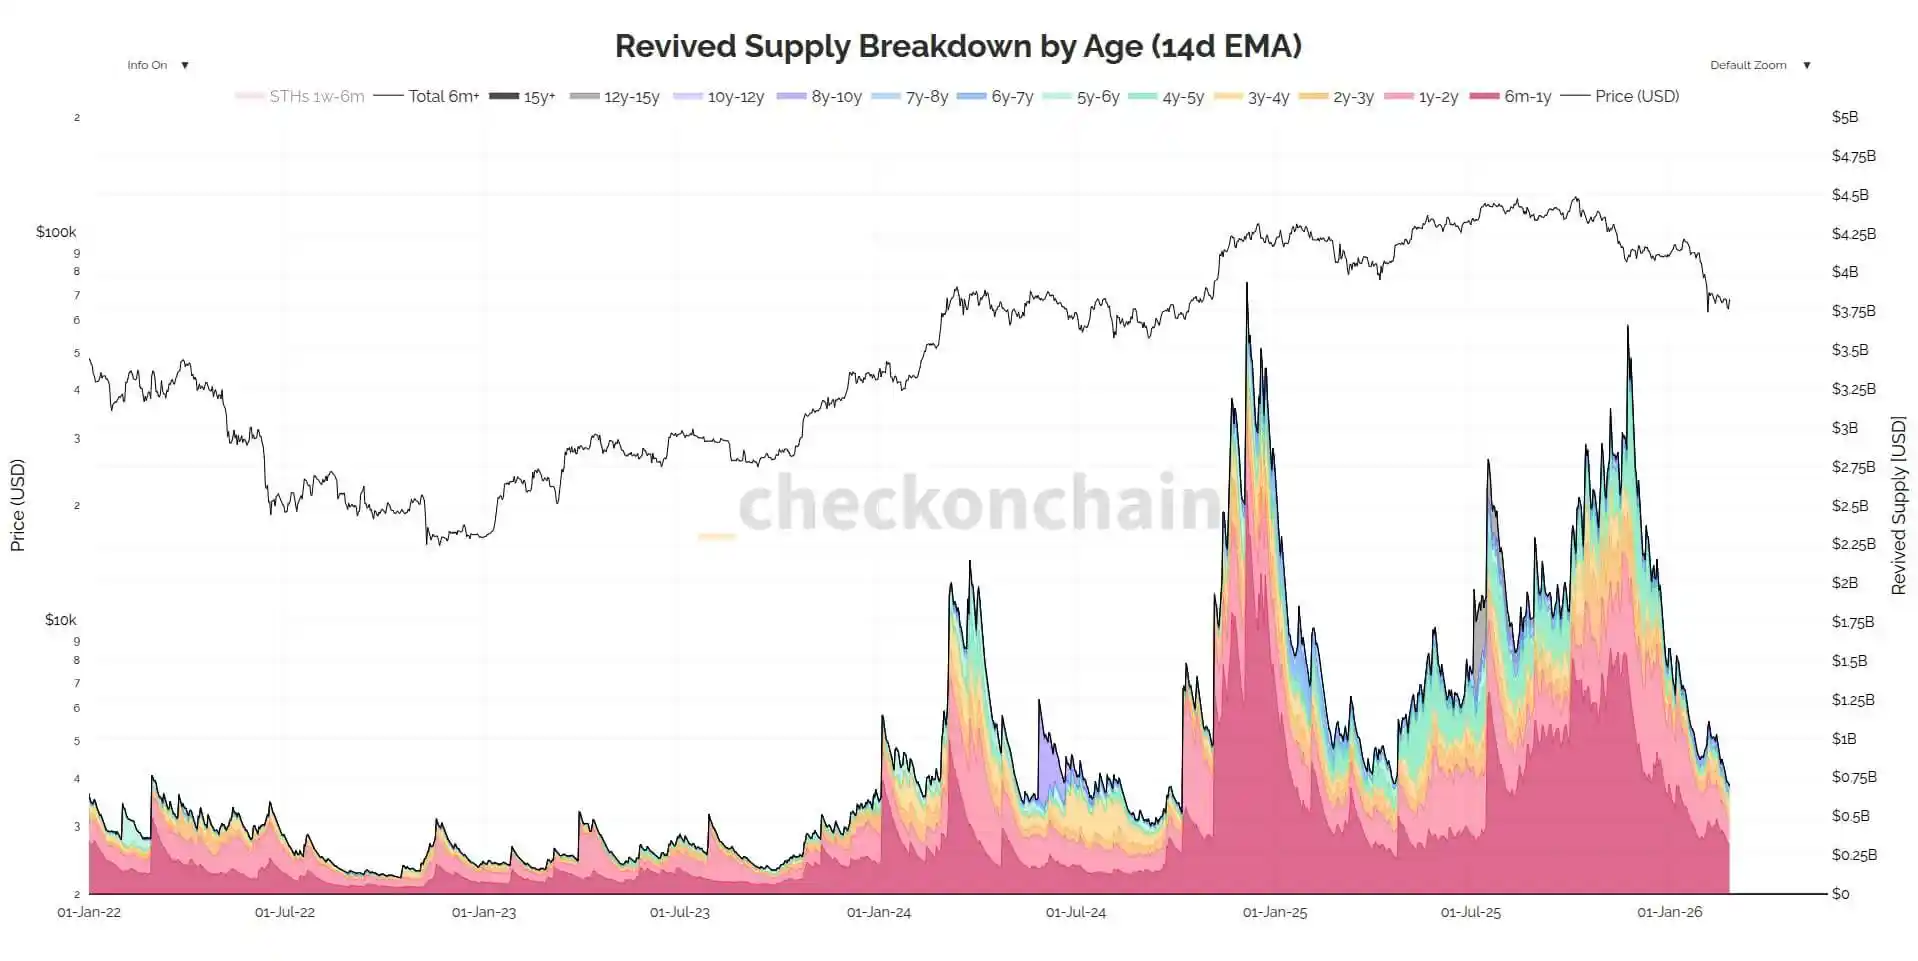
CryptoQuant araştırma direktörü Julio Moreno da benzer bir görüşe sahip; bu teorinin, 2025 Ekim'inden bu yana Bitcoin'in spot talebinin keskin bir şekilde daraldığını göz ardı ettiğini düşünüyor.
Ayrıca, Jane Street'e atfedilen işlem mekanizmasının, birçok ticaret şirketinin genel olarak benimsediği delta nötr pozisyon yönetimi yaklaşımına benzer olduğunu ekledi.
Bu çürütme görüşlerinin değeri, söylencenin temel zayıf noktasına doğrudan işaret etmesidir: Bitcoin, 2026 yılına girmeden önce daha geniş bir makro-yeniden fiyatlandırma baskısı altındaydı.
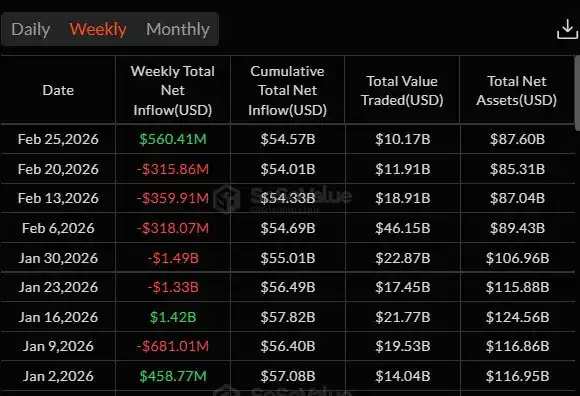
SoSo Value verilerine göre, kurumsal yatırımcılar son beş haftadır Bitcoin ETF pozisyonlarını azalttı, spot Bitcoin ETF'lerinin toplam çıkışı yaklaşık 4.5 milyar ABD Doları civarında.
Aynı zamanda, Glassnode verileri, bu ayın başlarında sürekli olarak görülen piyasa baskısının, Bitcoin opsiyon piyasasında yapısal bir değişime yol açtığını gösterdi, daha istikrarsız bir modele doğru ilerliyor.
Kurum, tarihsel gamma maruziyeti (GEX) ısınma haritasına göre, mevcut fiyat ve altındaki alanlardaki negatif gamma'nın genişlediğini, ve spot fiyatın üstündeki pozitif gamma "direnç duvarının" eridiğini belirtti.
Laiğe dilde açıklamak gerekirse: Genellikle bir amortisör görevi gören opsiyon pozisyonları azalıyor, pazar giderek daha fazla bir alanda daralıp yükselişi satın almıyor, düşüşü ise artırıyor.
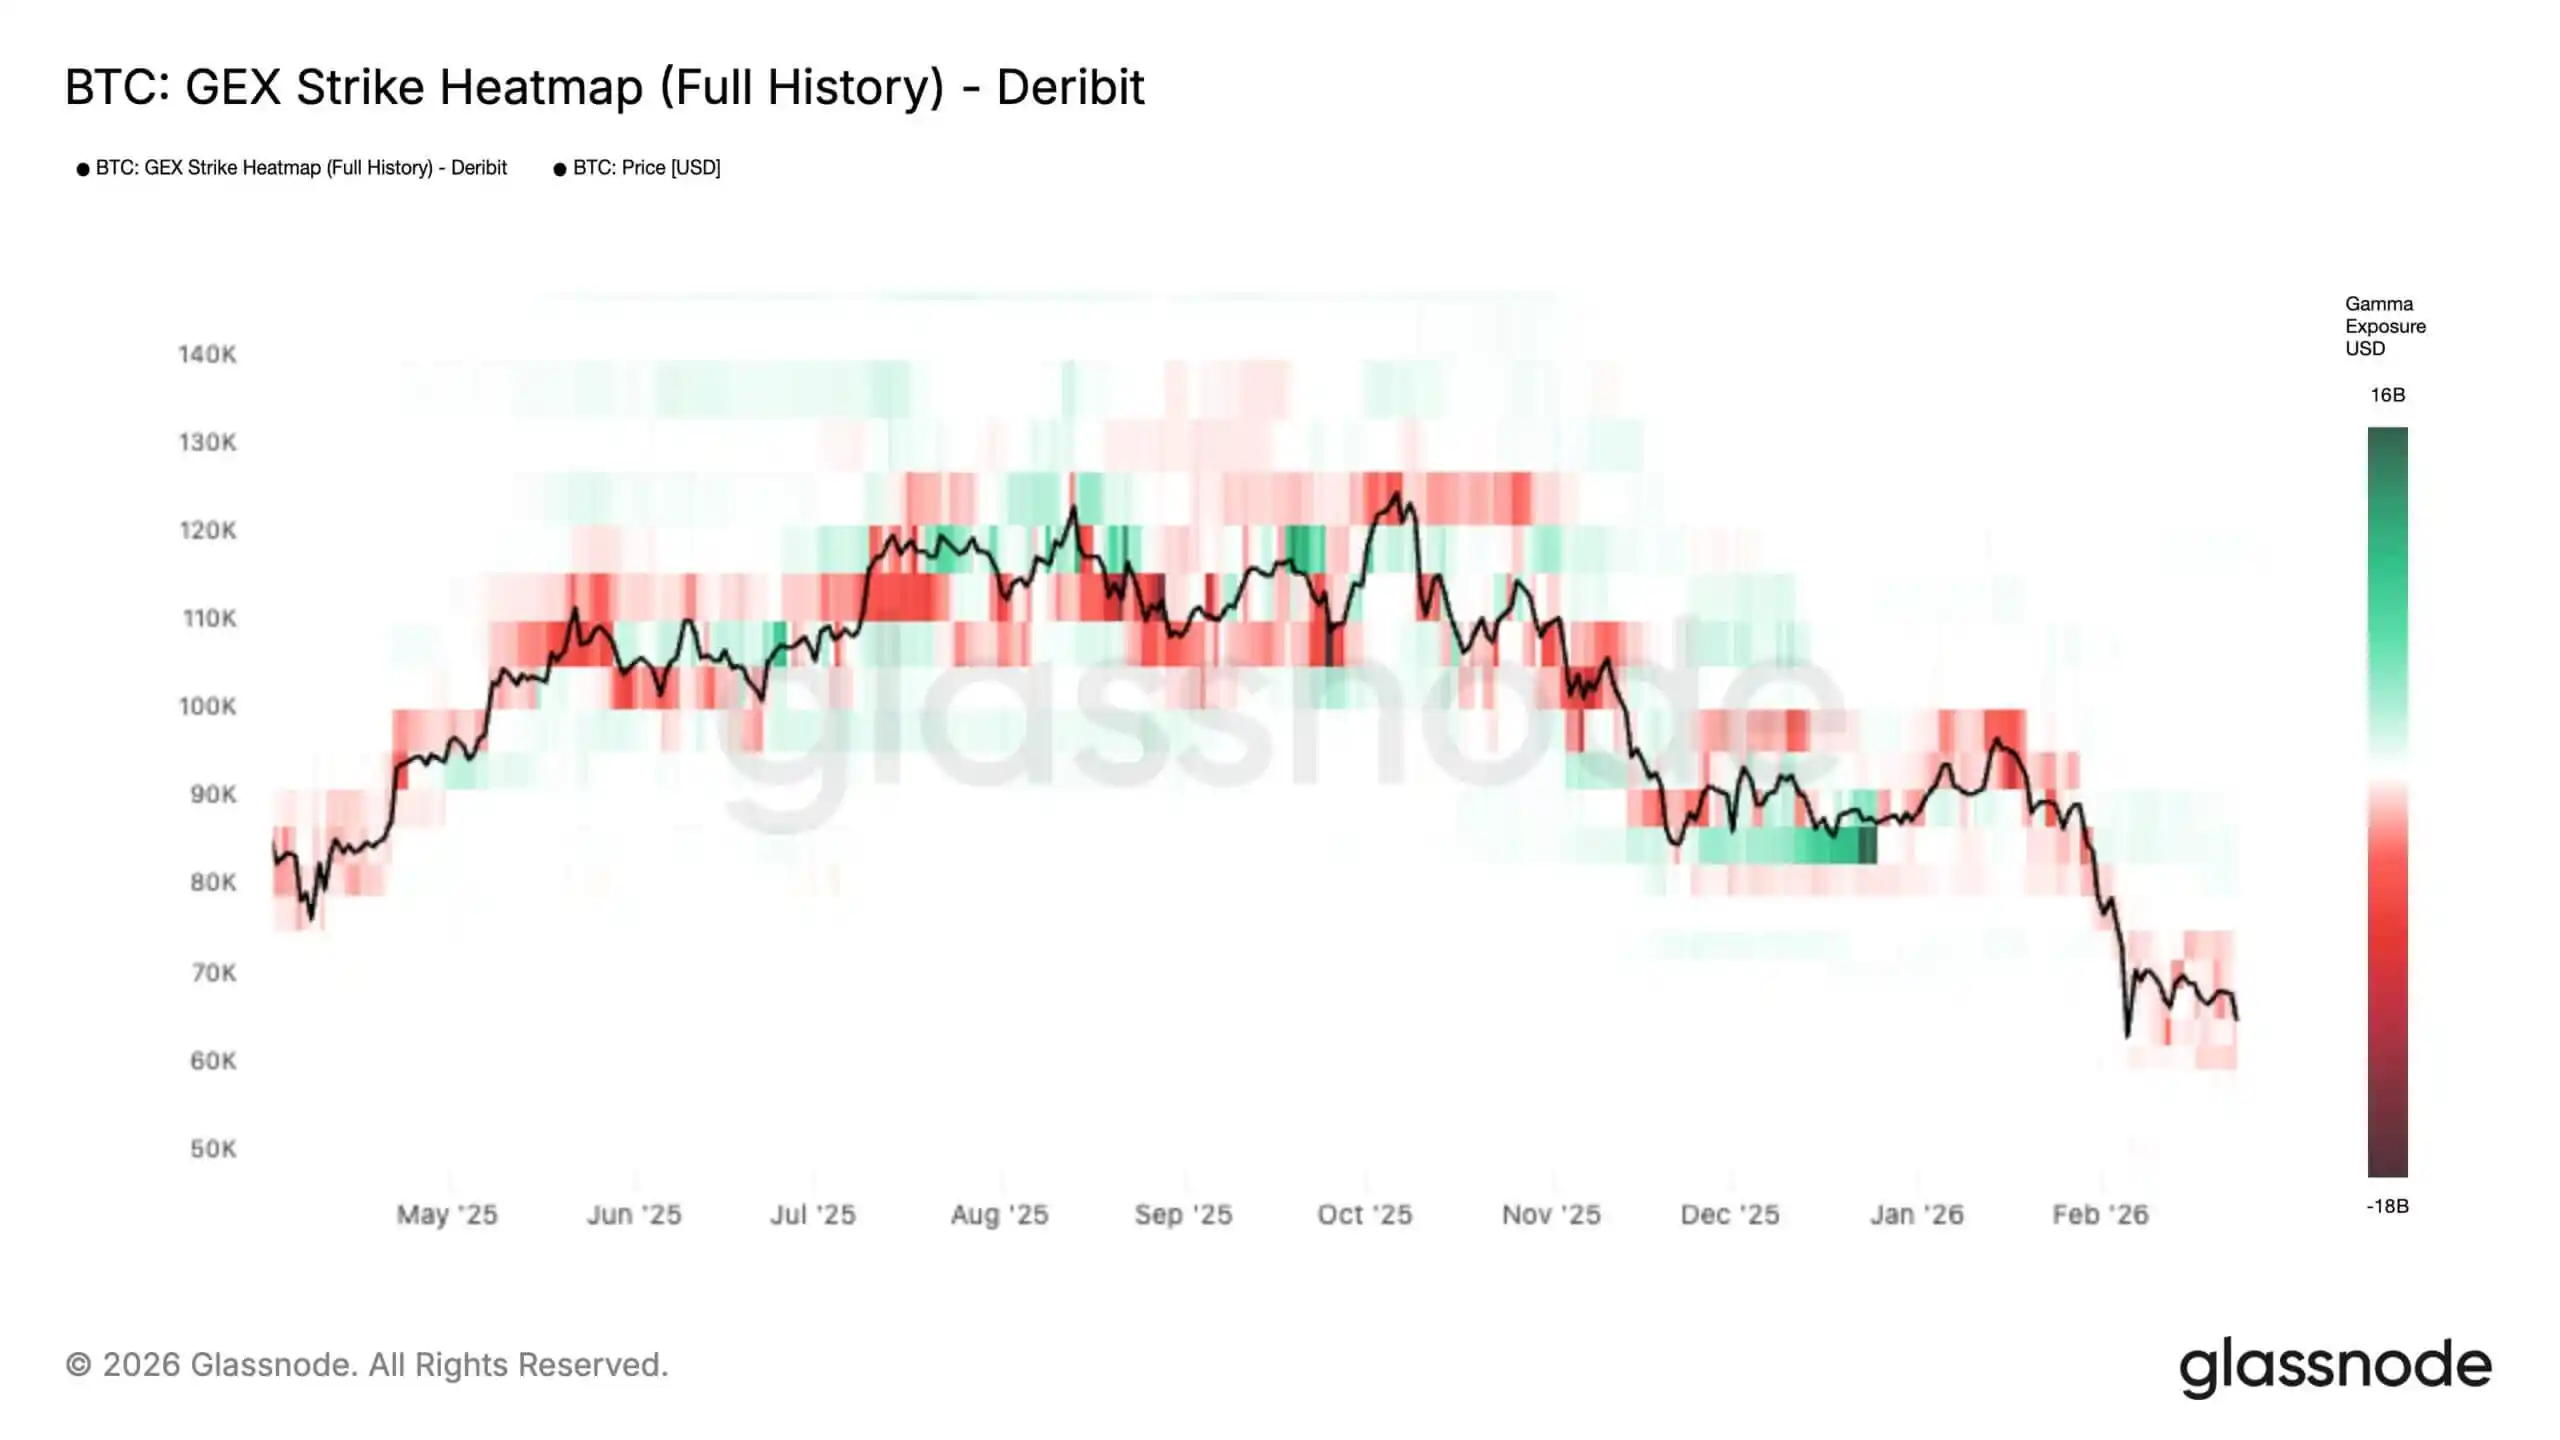
Bu dinamik çok önemlidir: Fiyat kısa-gamma aralığındayken, market yapıcıların delta korunması eğilimi piyasayı takip etmeye yönlenir, düşüş yaşanırken satış yapmaz, yükseliş yaşanırken satın almazlar.
Sonuç şudur: Piyasa, nispeten küçük bir katalizörle daha hızlı ve daha uzağa gidebilir – daha büyük bir işlem aralığı dalgalanması ve kritik seviyelerin geçilmesinden kaynaklanan kademeli bir trend riski – ta ki Bitcoin bir sonraki sağlam "gama duvarına" ulaşana kadar, o zaman pozisyon kapatma yeniden tampon moduna geçer.
Diğer bir deyişle, tüccarlar zaten herhangi bir yerde "niyeti" açıkça görebilecekleri bir ortamda bulunuyorlar. Likidite zayıf ve kaldıraç yüksek olduğunda, neredeyse herhangi bir ani dalgalanma örgütlü bir davranış gibi görünebilir.
ETF Yolu Dışarıdan Göründüğü Kadar Kolay Değil
Jane Street tartışması daha derinlemesine bir yapısal sorunu gündeme getirirken, bu sorun belirli bir kuruluşa yönelik değil.
ProCap Financial Baş Yatırım Sorumlusu Jeff Park'ın belirttiği gibi, gerçek sorun bir şirketin Bitcoin'i "özel olarak baskılaması" mı olduğu değil, ETF piyasası yapısının yetkilendirilmiş katılımcılara anlaşılması zor geniş bir takdir alanı sağlayıp sağlamadığıdır.
Bu önemlidir çünkü yatırımcılar genellikle ETF açıklama verilerini net bir yönlendirme sinyali olarak görme eğilimindedirler - ancak durum böyle değildir. 13F formu, büyük ölçekli bir uzun pozisyon ETF'sini gösterebilir, ancak SEC yönergeleri kısa pozisyonları içermediğini ve kısa pozisyon opsiyonlarının da uzun pozisyon miktarıyla denklenmeyeceğini belirtmektedir.
Uygulamada, pazar hisse senetlerini görebilirken, dışındaki vadeli işlemler, opsiyonlar veya diğer hedge araçlarını göremeyebilir.
Bu tür bir opaklık, güven inşa etme şeklinden kaynaklanan bir durumu daha da kötüleştirir. BlackRock'un IBIT hakkındaki açıklama belgesi, bu güvene yetkilendirilmiş katılımcılar aracılığıyla hisse oluşturma ve geri alma yetkisi ile Bitcoin'e belirli bir karşı taraf ile ticaret yapma yeteneği sağladığını belirtmektedir.
Belgede ayrıca, yetkilendirilmiş katılımcılar listesinin JSC'nin ilişkili şirketi JSCT, LLC ve Virtu Americas'ın bağlı şirketi Virtu Financial Singapore dahil olmak üzere Jane Street Capital'ı içerdiği belirtilmektedir.
Dosya ayrıca, yetkilendirilmiş katılımcı listesinin J.P. Morgan, Citadel Securities, Citigroup, Goldman Sachs, UBS, Macquarie gibi kuruluşları içerecek şekilde genişletildiğini ve giderek daha fazla şirketin ETF oluşturma ve geri alma mekanizmasına erişiminin olduğunu belirtmektedir.
Park'ın görüşüne göre, bu yapı dışarıdan kişilere ETF fon akışlarını yanıltıcı bir şekilde yorumlama eğilimindedir.
Eski nakit modelinde, ETF paylarının oluşturulması için fonun spot Bitcoin alması gerekmekteydi. Ancak SEC'nin 2025 yılı Temmuz ayında kripto ETP'nin fiziksel oluşturulmasını ve geri alımını onaylamasından sonra, yetkilendirilmiş katılımcılar artık varlık temin etme ve teslim etme konusunda daha fazla esnekliğe sahiptir.
SEC, bu değişikliğin ürün maliyetini düşüreceğini ve verimliliği artıracağını belirtti. Ancak bu aynı zamanda, yetkilendirilmiş katılımcıların maruziyetinin daha geniş araçlar ve karşı taraf yoluyla yönetilebileceği anlamına gelir, bu da ETF faaliyetlerinin ne zaman gerçek spot talebi yansıttığını, ne zaman envanter yönetimi, baz farkı ticareti veya hedge oluşturmayı yansıttığını daha zor hale getirir.
Bunlar kötüye kullanımın kanıtı değil, Park'ın argümanı da Jane Street veya herhangi başka bir şirketin kötüye kullanımının kanıtına dayanmıyor. Onun daha keskin noktası şudur: Bitcoin'in ETF çağı, açık pozisyon verileri ile temel fiyat keşfi süreci arasına, bir siyah kutu ekledi.
İşlem başlangıcı normal likidite oluşturma işlemi gibi görünüyor, bitiş noktası da öyle. Gözlemlemesi zor olan şey ise aradaki aşamadır: Hedge, spot, vadeli, swap veya bunların bir kombinasyonuyla mı tamamlandı ve doğal arbitraj mekanizmasının gerçek spot talebi gerçekten Bitcoin'e mi aktarıldı?
Bu, Jane Street söylentilerinin neden yankı uyandırabileceğinin tam olarak bu nedenidir. Bu, bir katılımcıya karşı bir suçlama olarak değil, daha çok bir sinyal olarak tanımlanabilir - pazarın kendi işleyiş kanalına ne kadar sınırlı anlayışa sahip olduğunu ortaya çıkarır.
Açılışta Neden Aşağı Satış Alanı Gibi Hissediliyor?
"10 Saat Teorisi" mantıklı geliyor çünkü kasıtlı manipülasyon olmasa bile, ABD hisse senedi piyasasının açılışı zaten gerçek volatilite penceresidir.
Bu süreç, varlık sınıfları arası yeniden dengelenme, hisseyle ilgili risk ayarlamaları ve türev araç hedge işlemlerini içerir.
ETF aracıları, envanterlerini hedge etmek için vadeli işlemler veya diğer araçlar kullanabilirken, vadeli işlemler spot fiyatı etkileyebilir, sadece spot fiyatı takip etmekle kalmaz.
Order defteri inceyken, bu hareketler gerçekten olduğundan daha büyük ve daha kumpaslı görünebilir. Bloomberg bu ayın başlarında, Bitcoin piyasasının derinliğinin Ekim seviyelerine göre %35'ten fazla düştüğünü bildirdi, likiditenin ne kadar kırılgan hale geldiğini açıkça gösterdi.
Aynı zamanda, makro analist Alex Kruger, mevcut verilerin "her gün saat 10'da sistematik şekilde boşaltma" iddiasını desteklemediğini belirtti.
1 Ocak'tan bu yana, IBIT'in Doğu Saati'ne göre 10:00 ile 10:30 arasındaki penceresindeki toplam getirisi pozitif %0.9 iken, 10:00 ile 10:15 arasındaki pencere %1 düştü.
Ona göre, bu bir gürültüdür ve tekrarlanabilir bir baskı programının kanıtı değildir.
Daha da önemlisi, belirttiğine göre, bu iki pencerenin performansı NASDAQ ile büyük ölçüde uyumludur, bu da risk varlıklarının genel olarak fiyatlandırıldığını gösterir ve sadece Bitcoin'e özgü bir işlem değildir.
Bu yorum, virüs benzeri yayılma hikayesinden daha geniş bir piyasa bağlamına daha uyuyor.
Eğer Bitcoin giderek ETF'ler aracılığıyla daha fazla işlem gören bir makro risk varlığı olarak kabul edilirse, o zaman hisse senetleri piyasasının açılışında yaşanan baskı—özellikle likiditenin zayıf olduğu piyasalarda—aynı işlem penceresinde Bitcoin'in zayıflığına defalarca neden olması şaşırtıcı olmamalıdır.
Şeffaf Blockchain Kıtlığı, Fiyat Keşfi Değil
Bitcoin'in arzı protokol tarafından belirlenmiştir. ETF piyasa yapısındaki herhangi bir değişiklik bu gerçeği değiştiremez. Değişen, artan oranda talebin—şu anda akışa giren ve sorgulanan—geçtiği kanaldır.
Jane Street tartışması, bu iki gerçeklik arasındaki farkı ortaya koydu. Blockchain kıtlığı şeffaftır, üzerine binen kurumsal yapı değil.
Yatırımcılar ETF dolaşımdaki payları ve kısmi açıklanan tutanakları görebilirler, ancak piyasa yapıcı defterinin arkasındaki her bir hedge, her bir iç net pozisyon veya her bir cross-market pozisyonunu göremezler.
Bu boşluk yanlış anlamaların yaşanmasına ve güvensizliğin oluşmasına neden olmuştur.
Jane Street diğer piyasalarda da gözden geçirildi ve bu durumun düzeltilmesine yardımcı olmadı. Temmuz 2025'te, Hindistan Menkul Kıymetler Düzenleme Kurulu, Jane Street şirketini içeren bir endeks manipülasyon davasıyla ilgili geçici bir emir yayınladı, ardından Reuters, SEBI'ın şirketin Hindistan menkul kıymetleri piyasasına girişini davayı inceleme sürecinde yasakladığını bildirdi. Jane Street olayları kabul etmiyor.
Hindistan olayı Bitcoin ile ilgili değil, ancak Jane Street'in adı tekrar manşetlere çıktığında kripto tüccarları en kötü senaryoya hazırlandı.
Ancak, mevcut gerçekler Jane Street'in kasıtlı bir Bitcoin baskı planı yürüttüğünü kanıtlayamaz.
Onlar başka bir şeyi ispatlar: ETF sonrası dönemin Bitcoin piyasası daha erişilebilir hale geldi, daha derinlemesine kurumsal entegrasyonla daha karmaşık hale geldi ve genel yatırımcılar için daha zor anlaşılır hale geldi.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler