Kurum nihayet "Kripto Piyasasına Giriş" yaptı, ama sadece kan emmeye mi geldi?
Orjinal Başlık:「Benimseme」den İstila’a: Kurumsal Benimseme'nin Son Durumu
Orjinal Yazar: Meltem Demirors, Crucible Capital
Orjinal Çeviri: Dingdong, Odaily Planet Daily
Kurumlar nihayet "kripto dünyasına giriş" yaptılar - ama seni aldatmaya gelmediler. Onlar, kripto ekonomiyi varlık yönetimi büyüklüklerine (AUM) dayalı ücret akışı biriktiren makinelerine dönüştürmeye geldiler. Bu bir yargılama veya eleştiri değil, sadece bir gerçeğin gözlemini yansıtıyor.
Aşağıdaki düşünceler, kriptonun yalnızca bir dijital para birimi/token olarak ekonomisine odaklanır, doğrudan finansal altyapı olarak blockchain'e değil (ki bu durumda çoğu zaman yerel tokenlere ihtiyaç duyulmaz, şu anda çoğu DeFi yönetişim tokenının mimarisi kanıtladığı gibi).
Bu görüşü geçen yılki Dijital Varlık Zirvesi'nden (Digital Assets Summit) beri benimsedim. O zamanlar yaptığım açılış konuşmasının başlığı "Bir Şeye İnan" idi. Geçen on iki ay içinde yaşananlar görüşümü değiştirmedi, sadece manzarayı daha da netleştirdi.
Son zamanlarda arkadaşım Wintermute'tan Evgeny ve Markets Inc'ten Dean sırasıyla kurumsal benimsemeyi tartışan iki harika makale yazdılar ve bu da beni üçüncü bir makale yazmaya teşvik etti. Onların temellerinde durarak, değişen sermaye yapıları ve patlamak üzere olan AUM savaşının yeni bir bakış açısı eklemek istedim.
Zamanınız kısıtlıysa, işte bir özet cümlesi:
"Kurumsal Benimseme" bir misyon değil, bir çekim stratejisidir. Gerçek soru şudur: Kripto yeterince hızlı bir şekilde kendi kurumlarını kurup finanse edebilecek mi, ekonomik değeri zincirde tutabilecek mi yoksa sürekli olarak TradFi'ye akıp gidecek mi?
Geleneksel Finans, kripto ekonomisinin büyük bir kısmını zaten çekiyor
Sadece para akışına bakarak, mevcut kripto dünyasında gerçek zaferin kimin olduğunu anlamak kolaydır: DeFi protokolleri değil, Satoshi Nakamoto'nun "Bitcoin Beyaz Kağıdı"nda değiştirilmeye çalışılan finansal şirketlerdir.
· Yalnızca USDT ve USDC gibi iki büyük stabilcoin'in yılda yaklaşık 10 milyar dolarlık bir net faiz geliri üretebildiğini düşünün, bunlar sırasıyla Tether (özel şirket), Coinbase ve Circle'a (halka açık şirket) aittir. Bu şirketler kuşkusuz kripto ekonomisinin önemli katılımcılarıdır, ancak öncelikle hizmet verdikleri varlık sahipleridir.
· Cantor Fitzgerald — Mevcut ABD Ticaret Bakanı Howard Lutnick tarafından yönetilen bir şirket — Tether için ABD Hazine Bonosu tutarak ve dijital varlık şirketleriyle yatırım ürünleri organizasyonları arasında işlem yaparak yılda milyonlarca dolar gelir elde etmektedir.
· ABD Başkanı Trump, ailesi ve ortakları da sürekli genişleyen kripto projeleri ve jeton araçları aracılığıyla milyarlarca dolar kar elde etti.
· BlackRock'a ait Bitcoin ETF IBIT, yaklaşık 18 ay içinde yaklaşık 100 milyar dolarlık varlığa ulaşarak tarihteki en hızlı büyüyen ETF haline geldi ve aynı zamanda şirketin en karlı ürünlerinden biri haline geldi (daha sonra detaylandırılacaktır).
· Apollo Global Management ve benzeri şirketler, kripto teminatını ve kurumsal kasadaki bakiyeleri sessizce kendi kredi ve çoklu varlık fonlarına yönlendirdiler.
Her yıl, geleneksel finans kurumları kripto ekonomisinden milyarlarca dolar varlık ve gelir çekiyorlar — hatta birçok durumda, ekonomik büyüme alanı elde ettikleri, başlangıçta değer yaratan protokollerden daha fazla olabiliyor.
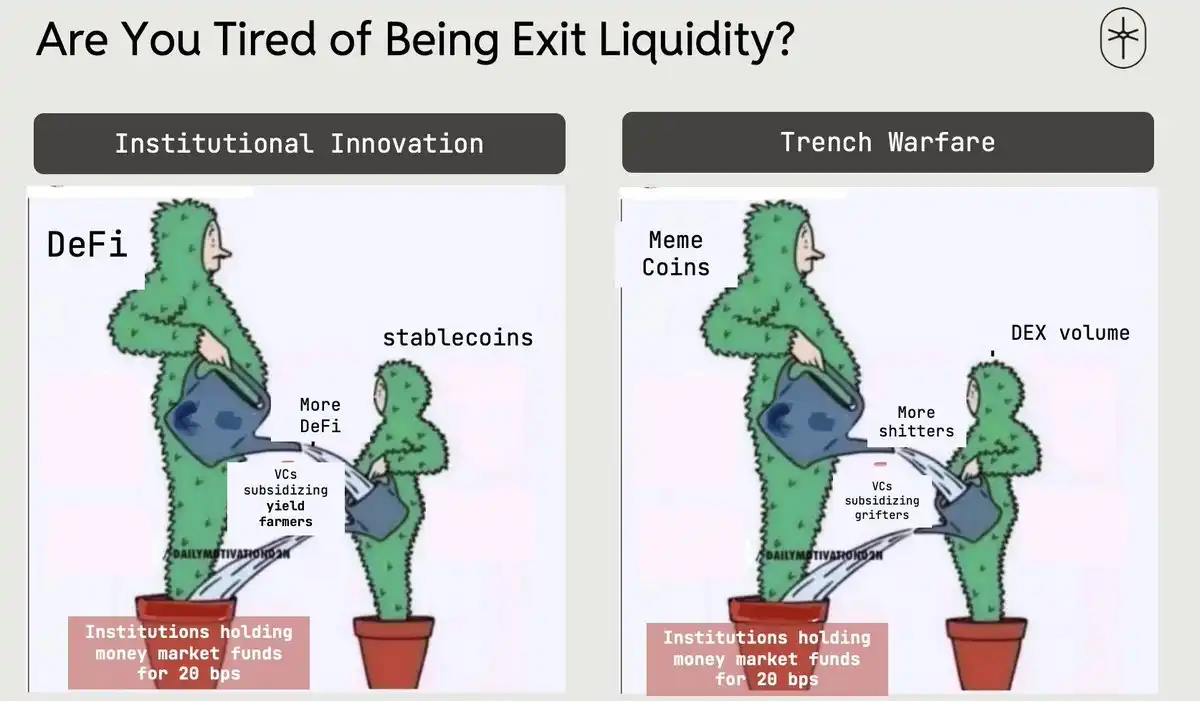
Çok sayıda toplantıda "benimseme" için tezahürat yapan "kurumsal yenilikçiler" ve Twitter'da Memecoin hakkında sürekli konuşan siper savaşçıları aslında düşündüğünüzden daha benzer bir tür insan. Yalamayı bırakıp düşünmeye başlama zamanı geldi.
Kurumlar Gerçekte Nasıl Düşünüyor?
Bir şirketin tek bir temel işlevi vardır: Karı maksimize etmek. Kripto para birimi bu amaca iki şekilde hizmet edebilir:
· Maliyet Yönü: Dağıtılmış defterler, zincir üstü teminat, anlık mutabakat, arka ve orta ofis işletim maliyetlerini önemli ölçüde düşürebilir, teminatın likiditesini ve kullanım oranını artırabilir (değiştirilebilir likidite hakkında önceki notlarıma bakınız).
· Gelir Yönü: Kriptoyu ETF'lere, jetonlaştırılmış fonlara, yapılandırılmış ürünlere, saklama hizmetlerine, arbitraj ticaret paketlerine, kredi, hazine bonosu yönetimi çözümlerine dönüştürmek, yüksek ücretli gelir akışı sağlar ve kripto topluluğunun Twitter'da körü körüne övgü yapmasını sağlar.
Geçen on yılda, kurumlar genellikle ilk yönteme odaklandılar.
2015 yılında DCG'yi kurduğumuzda, Bitcoin'in küresel defterini ve nihai mutabakat mekanizmasını neredeyse tüm finans kuruluşlarına tanıtmak için üç yıl harcadım. O zamanlar, finansal hizmetler şirketleri kriptoyu yeni bir gelir kaynağı olarak görmediler. Bunun çok riskli olduğu düşünüldü; ve sahte paraları satmanın getireceği gelirin, yönetim kurulunu itibar ve uyumluluk risklerini üstlenmeye ikna etmeye yetecek kadar olmadığı düşünüldü.
DCG'den ayrıldıktan sonra, 2018'in başlarında CoinShares'e katıldım. O zamanlar şirketin yönetilen varlık hacmi (AUM) milyonlarca dolardan milyarlarca dolara kadar aşamalı olarak büyüdü. Bitcoin'i cesurca benimseyen birkaç bağımsız yatırım yöneticisi — örneğin Cathie Wood, Murray Stahl, Ross Stevens — cesaretlerinden dolayı nihayet büyük ödül aldılar.
2024'ün başlarında bir dönüm noktası haline geldi. Kurumlar kripto parayı ikinci bir yol olarak görmeye başladı: yeni bir gelir kaynağı.
Daha önce bazı kurumların kısıtlı katılımı olmuş olsa da, BlackRock IBIT Bitcoin ETF'nin piyasaya sürülmesi tam anlamıyla bir patlamaya neden oldu. IBIT, şimdiye kadarki en başarılı ETF haline geldi ve BlackRock'un gelir tablosunu büyük ölçüde güçlendirdi. Birkaç anahtar rakam var:
· IBIT, ilk yıl içinde 700 milyar dolarlık AUM'ye ulaştı ve tarihteki en hızlı büyüyen ETF haline gelerek önceki rekor sahibi SPDR Gold Shares (GLD)'ın beş katı hızında büyüdü.
· IBIT vadeli işlemleri 2024'ün sonunda piyasaya açıldıktan sonra, 300 milyar doların üzerinde yeni giriş çekti ve rakip fonların akışı neredeyse durma noktasına geldi, böylece IBIT'in piyasa payı tüm Bitcoin ETF'lerin AUM'unun yarısını aştı.
· Şu anda IBIT'in yaklaşık 1 trilyon dolarlık AUM'u var, her yıl BlackRock'a yüz milyonlarca dolarlık gelir getirebiliyor ve karlılığı, şirketin neredeyse on trilyon dolarlık boyuttaki S&P 500 endeks fonunu aşabilir.
Sonuç oldukça açık: IBIT, tüm büyük varlık yönetimi şirketlerine ve finansal hizmet kuruluşlarına klasik bir senaryoyu gösterdi — Bitcoin veya diğer dijital varlıkları al → geleneksel fon yapısına dönüştür → rafta yer al → kararlı ve yüksek miktarda ücret akışı haline gel. Bundan sonra gelen her şey — DAT'lar, tokenleştirilmiş tahviller, zincir üstü para piyasası fonları — hep aynı senaryoyu tekrar ediyor.
Yapay Zeka (AI) Sermaye Harcamaları Süper Döngüsü: Sermayeyi Yutan Kara Delik
Biraz farklı bir bakış açısıyla, başka bir büyük trendden bahsedelim — bu aynı zamanda Crucible'ın 2024'te IBIT'in piyasaya sürülmesinden hemen sonra neden kurulduğu. Enerji-Hesaplama Gücü değer zinciri küresel sermaye yığınını anlık olarak yeniden şekillendiriyor.
AI ekonomisini inşa etme süreci — çip, veri merkezi, enerji, fabrika ve benzeri — önümüzdeki on yıl boyunca trilyonlarca dolarlık sermaye harcaması gerekecek, bu paraların hepsi nereden gelecek. AI ile doğrudan ilişkilendirilmeyen tüm likit olmayan varlıklar — kripto, AI dışı hisseler, hatta kredi varlıkları — terk ediliyor ve "sahip olunması gereken" AI hedeflerini takip etmek için satılıyor.
Bu arada, birçok LP özel sermaye piyasasında aşırı pozisyona sahipken, çıkışlar ve temettüler yavaşlamakta, yeni özel kredi ve PE taahhütlerini sessizce azaltmakta veya ertelemektedir. Bu durum, fon toplama süreçlerini daha uzun, daha dengesiz ve tahmin edilmesi daha zor hale getirmekte, varlık yönetimi şirketleri ile PE'ler arasındaki yüksek kaliteli AUM kanalları üzerindeki rekabet kızışmaktadır. Sonuç olarak, her şey bir sermaye havuzuna benzeyen her şey kurutulacaktır.
On-chain Varlık: AUM'un Sonraki Sınırı
Bu AUM rekabetinde, kripto artık garip bir oyuncak değil, ancak on binlerce milyar dolarlık potansiyel yönetim büyüklüğü ile apaçık bir şekilde orada durmaktadır.
IBIT, kriptonun hem bir para basma makinesi hem de kurumsal tahsis edicileri cezbetmek için bir "bal kavanozu" olduğunu kanıtlamıştır. Trump hükümeti de çeşitli kripto yenilikleri için son derece gevşek bir ortam yaratacağını açıkça belirtmiştir.
Şu anda on-chain varlık yönetimi ve kasası büyüklüğü zaten yüz milyarlarca doları aşmış durumda:
· Yaklaşık 300 milyar dolarlık stabilcoin stoku, bunların yaklaşık %60'ı USDT, %25'i USDC;
· DeFi Toplam Kilitli Değer (TVL) yaklaşık 900-1000 milyar dolar, Ethereum, Solana, BSC, Hyperliquid gibi zincirlerde dağılım gösteriyor;
· Gerçek Dünya Varlıkları (RWA) ürünleri tokenleştirilmiş fonlar aracılığıyla (örneğin BlackRock'un BUIDL'ı), tokenleştirilmiş altınlar (örneğin Tether Gold, PAXG) ve tüketici kredisi ürünleri (örneğin Figure'ün tokenleştirilmiş HELOC'u) aracılığıyla yine yüz milyarlarca dolarlık büyüklüğe ulaşmış durumda.
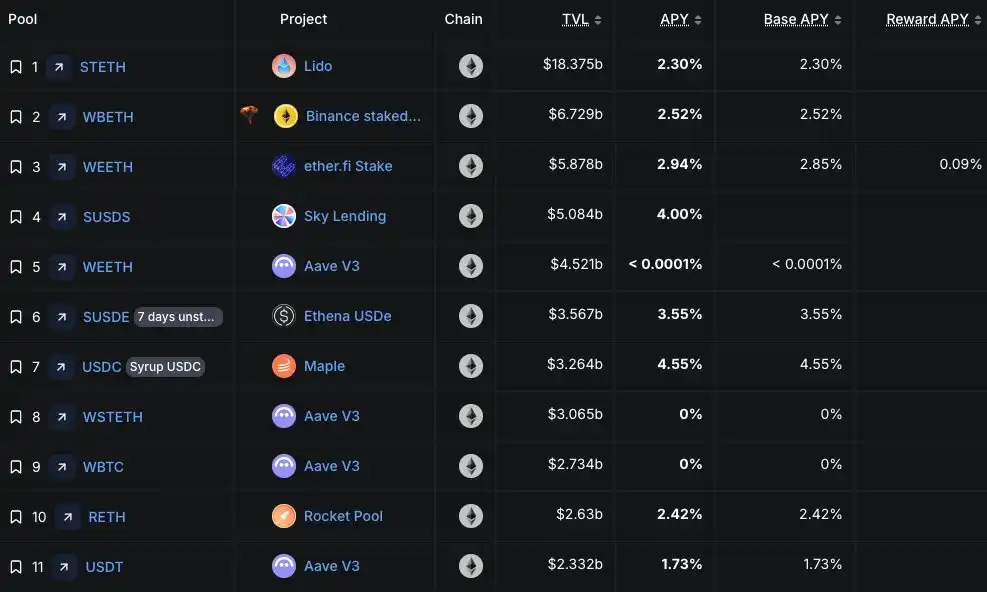
Ancak bu on-chain varlıkların ortalama getirisi yalnızca %2-4 iken, geleneksel para piyasası fonları %4.1 kazandırabilir, hatta Lido'nun 18 milyar dolarlık stETH havuzu bile ~2.3% getiri sağlayabilmektedir.
Bir aç gözlü varlık birikim makinesi için, bu "DeFi TVL" değil, bu henüz tam anlamıyla likide edilmemiş nakit akışı — paketlenebilir, teminat olarak gösterilebilir, yeniden borç verilebilir, ücret alınabilir. Kurumlar için, bu nefes almak kadar doğaldır.
Görsel DefiLlama'dan alınmıştır
Tokenleştirme ve düzenlenmiş paket ürünler, geçmişte "dokunulmaz" olan kripto sermayeyi mevcut saklama ve risk yönetimi çerçevesine uygun ücretli AUM'a dönüştürmüştür. Şirketler, DAO'lar, protokoller büyük miktarda kripto varlık biriktirdiklerinde ve daha güvenli harici getiri aradıklarında, varlık yönetimi şirketleri bu varlıkları yeniden paketleyerek tokenleştirilmiş fonlar, para piyasası fonları, yapılandırılmış ürünler haline getirebilir. Fonlama baskısı ve geleneksel kanalların doyuma ulaştığı şirketler için, kripto varlık ve borç tablosuna ani bir baskın yapmak, ücretli AUM'un en temiz büyüme yollarından biridir.
Atılganın Vurduğu Yerden Ses Getirmesi
Güçlü ekonomik güçlerin kültürünü ve değerlerini paylaşmayan grupları kabul etmesinin sonucu olarak Batı ekonomileri aynı şekilde toplumsal ve ekonomik sonuçlarla karşı karşıya kalmaktadır. Şimdi kripto para birimleri benzer bir varoluş krizinin eşiğinde duruyor. Kripto ekonomi ve önde gelen düşünürleri, kültürümüzü paylaşmayan finansal kurumları tanıtıyor ve bunlar yerli ekonomik büyümeyi desteklemek için gelmiyorlar, endüstrimiz yakında aynı toplumsal ve ekonomik sonuçları tatmaya başlayacak.
Eğer serbest bırakılırsa, kripto ekonomi geleneksel finansal varlık yönetimi (AUM) makinesine daha fazla likidite sağlayan bir başka araç haline gelecek. Tek çıkış yolu, kendi yerli kurumlarımızı hızla oluşturmak ve güçlendirmektir - zincir üstü varlık yönetimi, risk yönetimi, aracılar, finansal ürünler, kripto kaynaklı varlık yöneticileri - devlet tahvillerinin AUM'una yarışan, kripto uzun vadeli çıkarlarına hizmet eden gerçek ürünler tasarlamak, daha fazla ekonomik değeri kripto ekosisteminde tutmak ve şirket kar tablosuna sızdırmamak.
Eğer şimdi önceliği kripto yerli kurumlarla işbirliği yapmaya vermezsek, "kurumsal benimseme" galibiyet değil, yutma olur.
Bir şeye inanın. Aksi takdirde, hiçbir şeyimiz kalmaz.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler