Lloyd's Coffee House'tan Polymarket'a: Tahmin Piyasaları Sigorta Sektörünü Yeniden Şekillendiriyor

Yazı | Vinko
Düzenleme | Sleepy.txt
2023 yılında, Amerika'nın Florida eyaletinde yüz bin evin posta kutusuna bir mektup gönderildi.
Mektup, sigorta sektörünün yüzyıllık eski mağazası Farmers Insurance'dan geldi. İçerik kısa ve acımasızdı: Yüz binlerce poliçe, evden arabaya, derhal geçersiz hale getirildi.
Beyaz kağıda siyah mürekkeple yazılmış olan taahhüt, bir gecede çöpe dönüştü. Öfkeli sigortalılar sosyal medyada yükseldi ve yıllarca güvendikleri bu şirkete sorgular yöneltti. Ancak karşılaştıkları tek şey, soğuk bir duyuru oldu: "Rİsk pozisyonumuzu daha etkin bir şekilde kontrol etmeliyiz."
Ve California'da, durum daha da kötüleşti. State Farm, Allstate gibi sigorta devleri artık herhangi bir yeni ev sigortası başvurusu kabul etmiyor, 2.8 milyondan fazla mevcut poliçe yenilenmeyi reddedildi.
Tarihte eşi benzeri görülmemiş bir "sigorta büyük çekilme" Amerika'da sahneleniyor. Toplumsal bir dengeleyici olarak, herkese güvence verme taahhüdü veren sigorta sektörü, kendisi önce dalgalanmaya sürüklendi.
Nedeni neydi? Aşağıdaki veri setine bir göz atalım.
North Carolina'da meydana gelen Kasırga Helen'e bağlı zararlar 530 milyar doları aşabilir; Goldman Sachs'ın tahminlerine göre Kasırga Milton'a bağlı sigorta zararları 250 milyar doları aşabilir; ve Los Angeles'a yönelik bir büyük yangına ilişkin, AccuWeather'ın tahmini ekonomik toplam zararı 2.5 trilyon ile 2.75 trilyon dolar arasında, CoreLogic'in sigorta ödemelerini ise 35 milyar ile 45 milyar dolar arasında tahmin etti.
Sigorta şirketleri, tazminat kapasitelerinin sınırında olduklarını fark ettiler. Peki, geleneksel sigorta endüstrisinin yerine kim geçebilir?
Kahvehanedeki Kumarhane
Hikaye, üç yüz yıl önce Londra'da başlıyor.
1688 yılında, Thames Nehri kıyısında, Lloyd's adlı bir kahvehanede, denizciler, tüccarlar ve gemi sahipleri, aynı gölgenin altında bulunmaktaydı. Yüklü ticaret gemileri, Londra'dan uzak Amerika veya Asya'ya gidiyordu. Başarılı bir dönüş, büyük bir servet demekti; ancak fırtına, korsan saldırısı veya karaya oturma gibi bir durumda, tüm servet kaybolacaktı.
Risk, gitmeyen bir kara bulut gibi, her denizcinin üzerine çökmüştü.
Kahvehanenin sahibi Edward Lloyd, kurnaz bir işadamıydı. Bu kaptanlar ve yük sahiplerinin ihtiyaç duyduğu şey sadece kahve değil, aynı zamanda riski paylaşacakları bir yerdi. Bu nedenle, bir tür "kumar oyunu"nu teşvik etmeye başladı.
Bir kaptan gemi ve yük bilgilerini bir kâğıda yazarak, bu bilgiyi bir kahvehanenin duvarına astı. Bir kısmı riski üstlenmeye istekli herkes, bu kâğıda adını yazabilir ve kendi sigorta yapmayı kabul ettiği miktarı belirtebilir. Gemi sorunsuz bir şekilde geri dönerse, katılımcılar kaptanın ödediği prim miktarını (yani sigorta poliçesi ücretini) orantılı olarak paylaşabilir; gemi kaza yaparsa, katılımcılar kaptanın zararını orantılı olarak tazmin etmek zorundadır.
Gemi dönerse, herkes sevinir; gemi battıysa, zarar paylaşılır.
İşte modern sigortacılığın temeli budur. Bu, karmaşık bir prim hesaplama modeli değil, sadece basit bir ticari akıl––bir kişinin büyük bir riskini, bir grup insanla paylaştırmaktır.
1774 yılında, 79 sigorta yapan kişi bir araya gelerek, Lloyd's of London'ı kurdu ve kahvehaneden Kraliyet Borsasına taşındı. Trilyonlarca dolarlık modern bir finans endüstrisi böylece doğdu.
300 yıldan fazla bir süredir, sigortacılık endüstrisinin özü değişmemiştir: Bu, bir risk yönetimi işidir. Risklerin gerçekleşme olasılığını aktüaryal yöntemlerle hesaplayarak, riskleri fiyatlandırarak ve bu riskleri kapsayan kişilere satışını gerçekleştirerek işletilir.
Ancak bugün, bu eski iş modeli benzeri görülmemiş zorluklarla karşı karşıyadır.
Kasırgaların, sellerin, orman yangınlarının sıklığı ve şiddeti, tarihî verilerin ve aktüaryal modellerin öngördüğü çerçeveden büyük ölçüde sapmış durumda olduğunda, sigorta şirketleri, ellerindeki ölçü aletinin, dünyanın giderek artan belirsizliğini ölçmeye yetmediğini fark etmişlerdir.
Onların yapabileceği iki seçenek vardır: Primleri büyük ölçüde artırmak veya Florida ve California'da gördüğümüz gibi geri çekilmek.
Daha Zarif Bir Çözüm: Risk Hedge'i
Sigortacılık sektörü, "Hesaplayamama, Tazmin Edeyimeme, Sigorta Edememe" durumuna düştüğünde, sigortanın kafesinden çıkıp, başka bir eski sektörde cevap aramak mantıklı olabilir: Finans.
1983 yılında, McDonald's bir devrim niteliğinde bir ürün olan McNugget'ı piyasaya sürmeyi planlıyordu. Ancak yönetimi karşısında ciddi bir sorun vardı, tavuk eti fiyatları çok dalgalıydı. Menü fiyatlarını sabitlemek durumunda kaldıklarında, tavuk fiyatları aniden yükselirse, şirket büyük zararla karşı karşıya kalacaktı.
Zor olan şuydu ki, o dönemde tavuk eti riskine karşı korunmak için bir tavuk eti vadeli işlem piyasası bulunmuyordu.
O zamanlar Ray Dalio bir emtia tüccarıydı ve olağanüstü bir çözüm getirdi.
McDonald's'ın tavuk eti tedarikçilerine şunu söyledi: "Bir tavuğun maliyeti aslında bir küçük tavuk, mısır ve soya fasulyesinden oluşmuyor mu? Küçük tavuk fiyatı nispeten istikrarlıdır, gerçek dalgalanma mısır ve soya fasulyesi fiyatlarında yaşanmaktadır. Sizler vadeli işlem piyasasından mısır ve soya fasulyesi vadeli işlem sözleşmeleri alıp, üretim maliyetlerini sabitleyebilirsiniz, böylece McDonald's'a sabit bir tavuk eti fiyatı sağlamış olmaz mıydınız?"
Bugün artık normal görünen bu "sentetik vadeli işlem" düşüncesi, o zamanlar devrim niteliğindeydi. Bu sadece McDonald's'ın McChicken'ı başarıyla piyasaya sürmesine yardımcı olmakla kalmadı, aynı zamanda Ray Dalio'nun sonradan dünyanın en büyük hedge fonu Bridgewater'ı kurmasına da zemin hazırladı.
Daha klasik bir örnek, Southwest Airlines'tan geliyor.
1993 yılında CFO olan Gary Kelly, şirket için bir yakıt hedge stratejisi oluşturmaya başladı. 1998'den 2008'e kadar, bu strateji Southwest Airlines'a yaklaşık 3.5 milyar dolarlık yakıt maliyeti tasarrufu sağladı, aynı dönemde şirketin karının %83'üne denk gelmektedir.
2008 yılındaki finansal kriz sırasında petrol fiyatları varil başına 130 dolara yükseldiğinde, Southwest Airlines, 51 dolarlık sabitleme fiyatıyla %70'lik bir yakıt alımı yaparak vadeli işlem sözleşmeleri yoluyla o tarihte Amerika'nın tek "bagajsız uçuş politikasını" sürdüren havayolu şirketi haline geldi.
Hem McDonald's'ın tavuğu hem de Southwest Airlines'ın yakıtı, aynı basit iş kuruluş bilgeliğini ortaya çıkardı: Finansal piyasalar aracılığıyla, belirsizliği gelecekteki kesinlik haline dönüştürmek.
İşte bu hedging. Amacı sigortacılık ile aynı olsa da temel mantık tamamen farklıdır.
Sigorta, risk transferidir. Riski (örneğin kaza, hastalık) sigorta şirketine devredersiniz ve buna karşılık prim ödersiniz; hedge ise riskin dengelemesidir.
Spot piyasada bir pozisyonunuz olduğunda (örneğin yakıt satın alma ihtiyacı), vadeli piyasada buna karşıt bir pozisyon oluşturursunuz (örneğin yakıt vadeli işlemi satın alma). Spot fiyat yükseldiğinde, vadeli işlemin karı spot işlemin kaybını dengeleyebilir.
Sigorta, oldukça kapalı bir sistemdir, sigorta şirketleri ve aktüerler tarafından yönetilir; hedge ise pazar katılımcıların ortak fiyatlandırmasıyla açık bir sistemdir.
O zaman, hedge bu kadar zarif ve etkiliyse, neden günümüz sigorta sektöründeki sorunları çözmek için kullanamıyoruz? Bir Florida sakininin, Southwest Airlines gibi fırtına çıkma riskini hedge etmesi neden mümkün olmasın?
Cevap çok basit: Çünkü böyle bir pazar yok.
Ta ki bir banyoda girişimde bulunan genç bir adam, bizi buraya getirene kadar.
“Risk Transfer”tan “Risk Trading”e
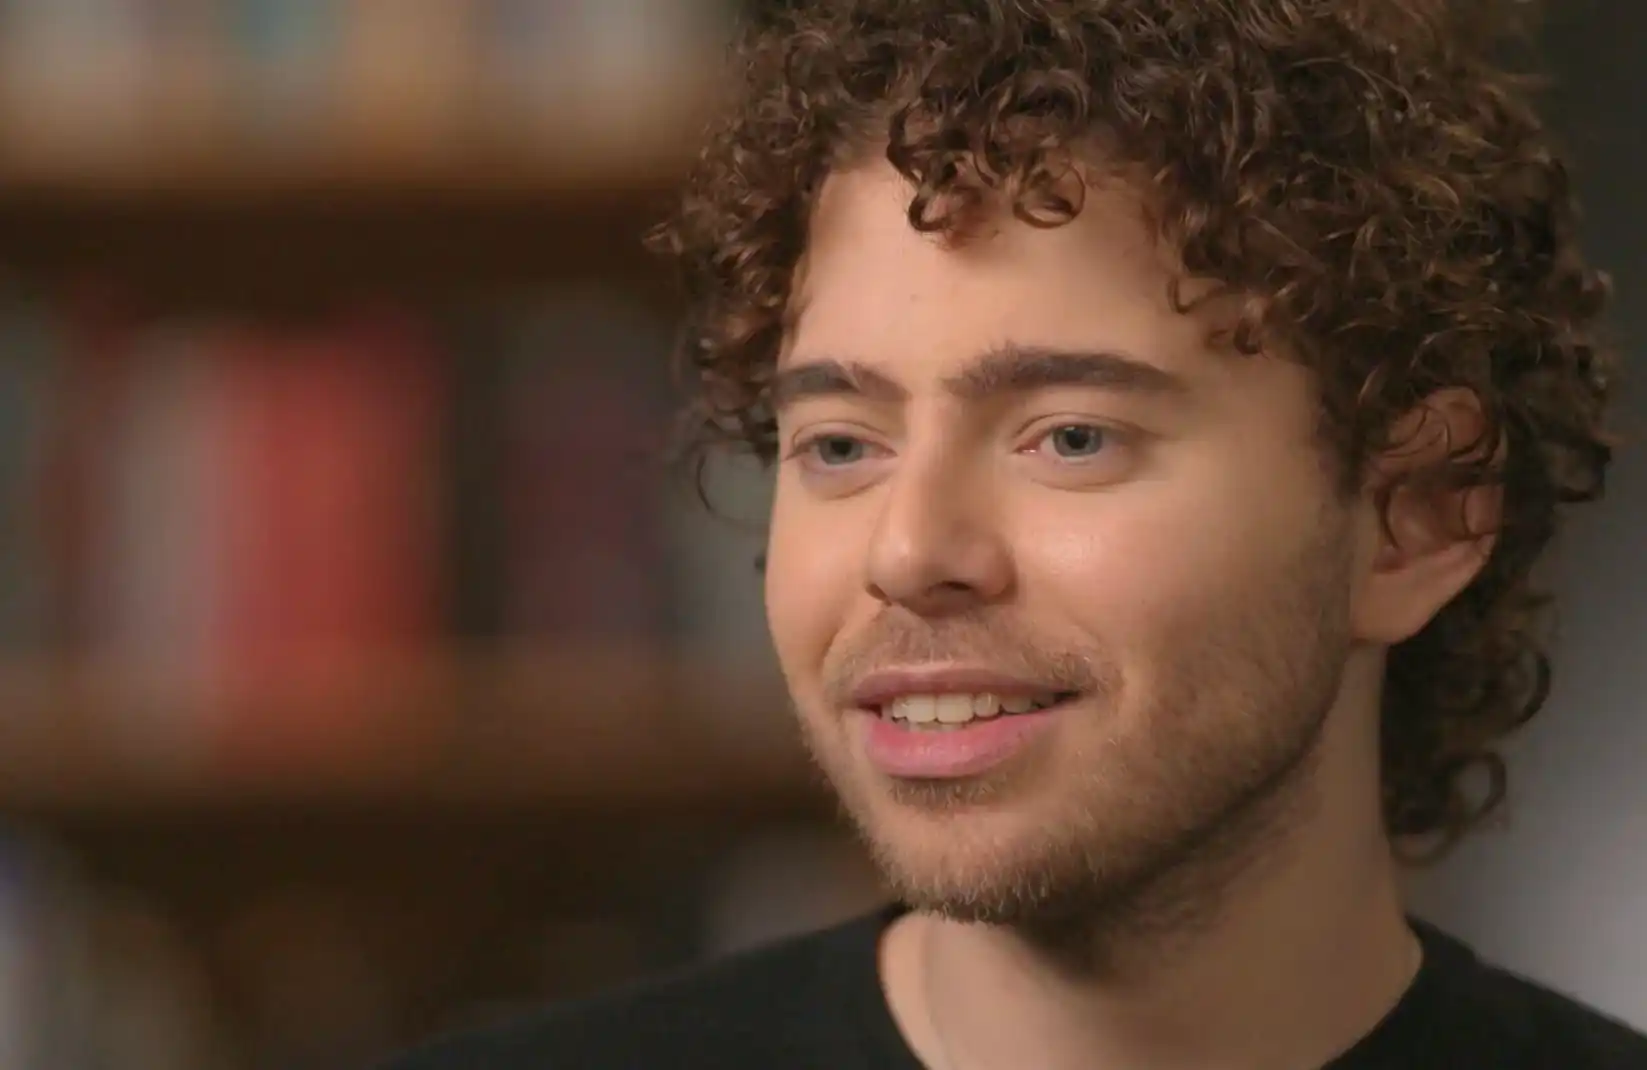
22 yaşındaki Shayne Coplan, Polymarket'ı banyoda kurdu. Bu blok zincir tabanlı tahmin pazarı, 2024 Amerika seçimlerinden dolayı ünlenerek tüm yıl boyunca 90 milyar doları aşan işlem hacmine ulaştı.
Politik bahislerle ilgili olanlar dışında, Polymarket'te oldukça ilginç pazarlar da bulunmaktadır. Örneğin, Houston'daki Ağustos ayı en yüksek sıcaklığı 105 Fahrenheit derecenin üzerine çıkacak mı? Bu hafta California'daki nitrojen dioksit yoğunluğu ortalama seviyenin üzerine çıkacak mı?
Neobrother adında bir anonim tüccar, Polymarket'te bu hava durumu sözleşmelerini işlem yaparak 20.000 dolardan fazla kar elde etti. Kendisi ve takipçileri, "Hava Avcıları" olarak adlandırılırlar.
Bir sigorta şirketi Florida'daki hava durumunu tahmin edemediği için kaçarken, gizemli bir grup oyuncu, heyecanla 0.1 derecelik sıcaklık farkıyla işlem yapıyordu.
Tahmin piyasası aslında "Her Şeyin Vadeli İşlem Görebilir Olması" platformudur. Geleneksel vadeli işlem piyasasının işlevselliğini, standartlaştırılmış mallardan (petrol, mısır, döviz) herhangi bir kamuya açık ve nesnel olarak doğrulanabilen olaya genişletir.
Bu, bize sigorta endüstrisinin başa çıkamadığı soruna, tamamen yeni bir bakış açısı sunar.
İlk olarak, kitlelerin bilgeliği, uzmanların kibirlerine bir alternatif sunar.
Geleneksel sigortanın fiyatlandırılması, sigorta şirketlerinin aktüerlik modellerine dayanır. Ancak dünya giderek tahmin edilemez hale geldikçe, tarihsel verilere dayalı modeller başarısız olur.
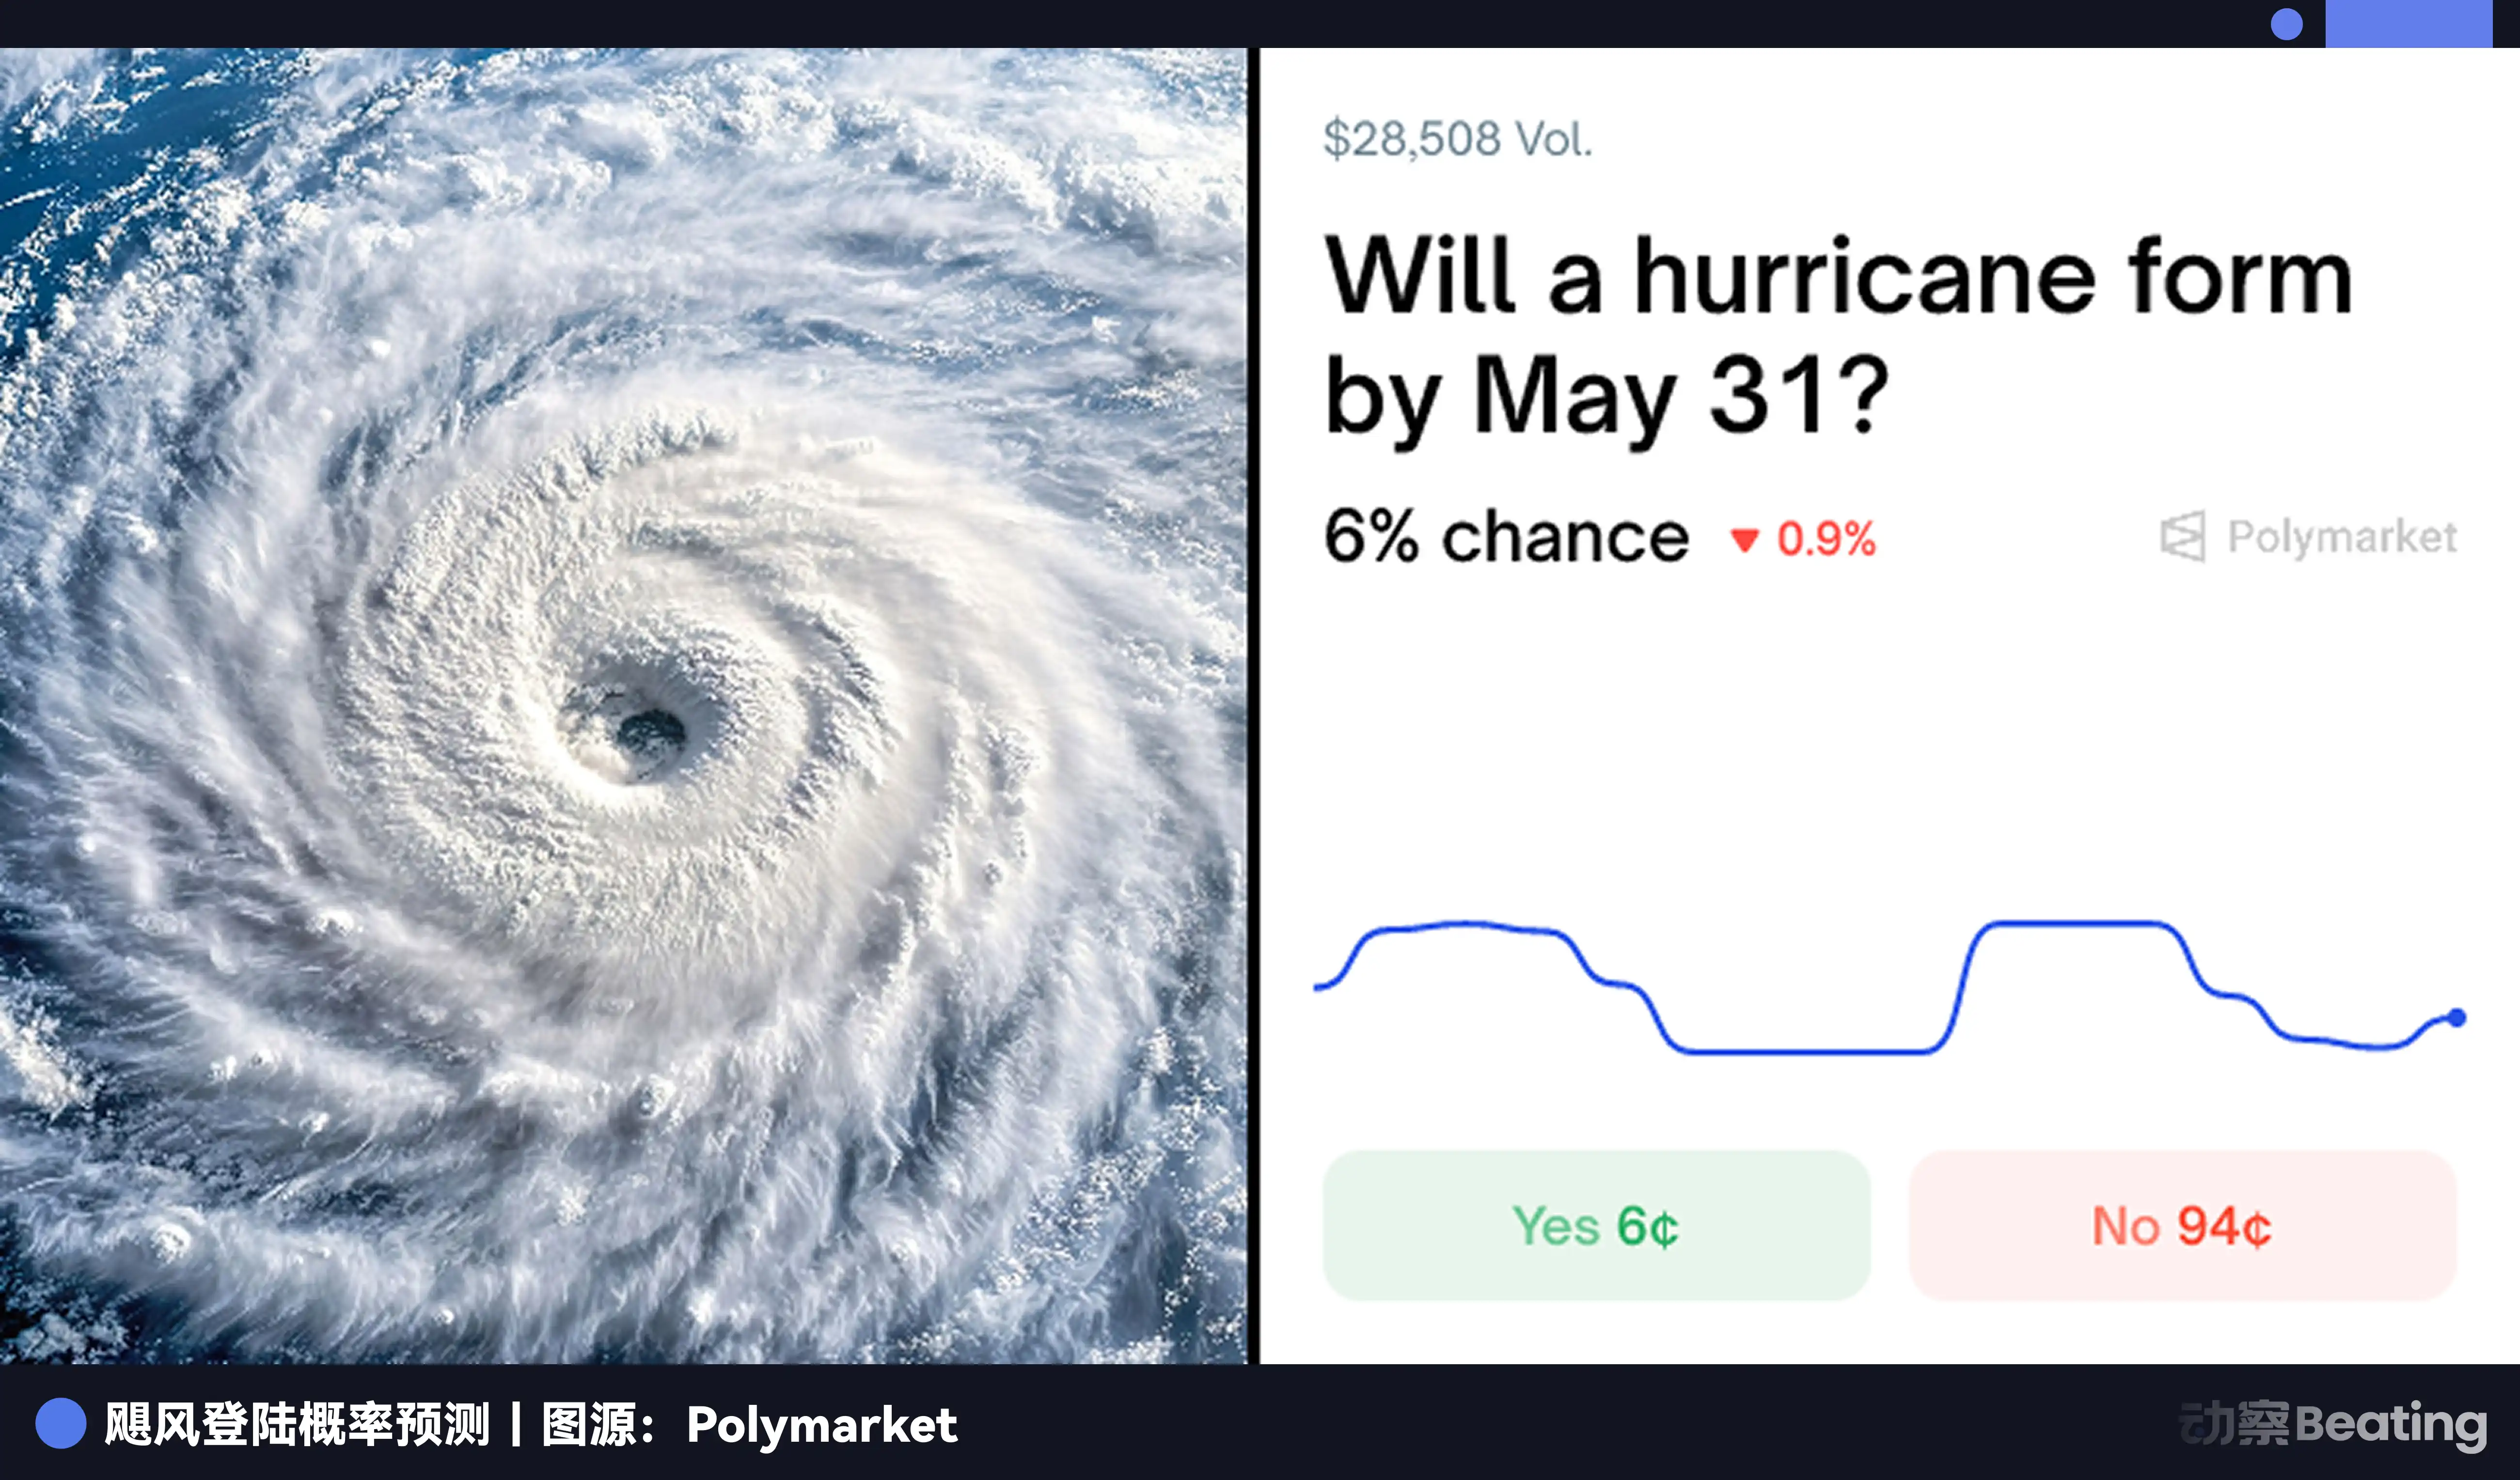
Oysa tahmin piyasasının fiyatı, binlerce katılımcı tarafından gerçek parayla "oy verilerek" belirlenir. Bu, bir olayın gerçekleşme olasılığına ilişkin piyasa tarafından yansıtılan bilginin toplamını yansıtır. Örneğin, "Bir kasırga Florida'ya Mayıs ayında inecek mi?" hakkındaki bir sözleşme, kendi başına fiyat dalgalanması, riskin en duyarlı ve en gerçek zamanlı ölçüsüdür.
İkinci olarak, kayıpları tolere etmenin çaresizliğine karşı, işlem özgürlüğünü getirir.
Bir Florida sakini, evinin kasırga tarafından yok edilme endişesi taşıyorsa, artık sadece "sigorta satın alma" seçeneğine sahip değildir. Tahmin piyasasında, "Kasırga Yerleşecek" sözleşmesini satın alabilir. Eğer kasırga gerçekten gelirse, sözleşmedeki karı, evin zararını telafi etmek için kullanabilir.
Temel olarak, bu kişisel bir riskten korunma şeklidir.
Daha da önemlisi, sözleşmeyi istediği zaman satabilir, karı kilitleyebilir veya zararı durdurabilir. Risk, artık toplu olarak paketlenip bir seferde transfer edilmesi gereken ağır bir yük olmaktan çıkar, bölünebilen, işlem gören, istendiği zaman alınıp satılabilen bir varlığa dönüşür. O artık riski üstlenen birinden, riski işlem yapan birine dönüşür.
Bu sadece bir teknik iyileştirme değil, aynı zamanda bir düşünce tarzı yenilenmesidir. Riskin fiyatlandırma yetkisini, azınlık elit kuruluşlardan kurtarır ve herkesin eline geri verir.
Sigorta için Son Oyun, Yoksa Yeni Bir Başlangıç mı?
Piyasa Tahmini: Bu "her şeye uygun risk transfer platformu", sigortayı mı değiştirecek?
Bir yandan, piyasa tahmini, geleneksel sigorta endüstrisinin temellerini aşındıran bir şekilde hızla yükseliyor.
Geleneksel sigorta endüstrisinin çekirdeği, bilgi açığıdır. Sigorta şirketleri, aktüerler ve büyük veri modellerine sahiptir, onlar riski değerlendirmenizden daha iyi anlamalıdırlar ve fiyatlandırma yapabilmelidirler. Ancak bir riskin fiyatlandırma yetkisi, kamuya açık, şeffaf, topluluk bilgeliği veya içeriden bilgilerle yönlendirilen bir pazar tarafından değiştirildiğinde, sigorta şirketlerinin bilgi avantajı ortadan kalkar.
Florida'daki bir sakin, artık sigorta şirketlerinin tekliflerine körü körüne güvenmek zorunda değil, sadece Polymarket'taki kasırga sözleşmesinin fiyatına bir göz atması yeterlidir, böylece piyasanın riski gerçekten ne kadar etkilediğini öğrenir.
Daha da önemlisi, geleneksel sigorta endüstrisi "ağır model"dir - satış, risk değerlendirmesi, zarar tespiti, hasar talebi... Her aşama insan maliyeti ve sürtünme ile doludur; ancak piyasa tahmini, neredeyse tüm ara aşamaları ortadan kaldıran bir "hafif model"dir, sadece işlem ve uzlaşma vardır.
Bununla birlikte, diğer yandan, piyasa tahmini her şeye yeten bir çözüm değildir, sigortayı tamamen değiştiremez.
Sadece net şekilde tanımlanabilen, kamuoyunca doğrulanabilen objektif risklere (örneğin hava durumu, seçim sonuçları) karşı koruma sağlayabilir. Daha karmaşık ve öznel risklerle başa çıkmakta (örneğin bir kaza sonucu yer alan sürüş davranışı, bireysel sağlık koşulları) yetersiz kalır.
Bir Polymarket açarak, "Gelecek yıl bir kaza geçirip geçirmeyeceğinizi" dünya çapında tahmin etmeleri için insanları çağırmanız mümkün değildir.
Kişiselleştirilmiş risk değerlendirmesi ve yönetimi, geleneksel sigorta endüstrisinin temel avantajının hala ne olduğunu gösterir.
Geleceğin manzarası, belki de "kimin kimi değiştirdiği"nin tahrip edici savaşı değil, tamamen yeni ve sofistike bir işbirliği ilişkisi olabilir.
Piyasa tahmini, risk fiyatlandırmasının temel altyapısı haline gelecektir. Bugünün Bloomberg Terminal ve Reuters gibi, mali dünyaya en temel veri kılavuzluğunu sağlar. Sigorta şirketleri, piyasa fiyatlarını kendi modellerine kalibre etmek veya sindiremeyecekleri büyük felaket risklerini korumak için, belki de piyasa tahmininin derin bir parçası olacaklardır.
Sigorta şirketleri ise hizmet etmeye odaklanacaklardır.
Fiyatlandırma avantajı ortadan kalktığında, sigorta şirketleri değerlerini yeniden düşünmek zorundadır. Temel rekabet avantajları, artık bilgi farkı değil, derinlemesine müdahale gerektiren, kişiselleştirilmiş yönetim ve uzun vadeli hizmet gerektiren risk alanlarına daha fazla odaklanacaktır; bunlar arasında sağlık yönetimi, emeklilik planlaması ve servet devri bulunmaktadır.
Eski dünyanın devleri, yeni dünyanın adımlarını öğreniyor. Ve yeni dünyanın kaşifleri, aynı zamanda eski dünya kıtasına giden rotayı bulmak zorundalar.
Sona Eriş
Üç yüzyıldan fazla bir süre önce, Londra'daki bir kafede, bir grup tüccar en ilkel akılla, risk paylaşımını icat etti.
Üç yüzyıl sonra, dijital dünyada, oyuncular riskle nasıl başa çıkacağımızı yeniden şekillendiriyor.
Tarih her zaman farkında olmadan bir dönüş yapar.
Zorunlu güvenden özgür alışverişe geçiş. Belki de bu finansal tarihin heyecan verici bir başka anıdır. Her birimiz, pasif bir risk kabul edenlerden, aktif bir risk yöneticisine evrim geçireceğiz.
Ve bu, sadece sigortayla ilgili değil, aynı zamanda hepimizin bu belirsizliklerle dolu dünyada nasıl daha iyi hayatta kalacağımızla ilgili.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler