



$HYPE'ın DAT şirketi için alış emri ne kadar?
Orijinal Başlık: PURR'ın HYPE Teklifi Sizi Düşündüreceği Gibi Değil
Orijinal Yazar: @ericonomic
Çeviri: Peggy, BlockBeats
Editör Notu: HYPE hakkındaki DAT PURR tartışmasında, genellikle piyasa sadece bir soruna odaklanır: HYPE satın almak için hala kaç "mermi" kaldı. Ancak bu makale, asıl önemli olanın bakiye değil, mekanizma olduğunu belirtmeye çalışıyor. S-1 belgesinin ve DAT'ın ihraç mantığının çözümlenmesiyle, yazar, mNAV primi ve gerçek likidite varlığında, ATM arzının işlem hacmiyle dinamik olarak genişleyebilecek, doğrusal olmayan bir şekilde tüketilebileceği yaygın olarak göz ardı edilen bir gerçeği ortaya koyuyor.
Bu durum aynı zamanda PURR'ın davranış motivasyonunu yeniden tanımlıyor; alım yapmanın sadece fon tüketmek olmadığını, aynı zamanda momentumu sürdürmek, gelecekteki finansman kapasitesini artırmak anlamına gelebileceğini öne sürüyor. Makale ayrıca neden çoğu DAT'ın başarısız olacağını, HYPE'ın varlık özellikleri ve yapısal tasarımıyla tipik tuzaklardan nasıl kaçındığını açıklıyor.
Aşağıda orijinal makaleden alıntı yer almaktadır:
Çoğu insan, PURR'a (daha önce Hyperliquid Strategies veya HSI olarak bilinir) odaklanırken, yalnızca bir nedeni vardır: bu, HYPE'ın DAT'larından biri olduğu için (ve şu anda en büyüğüdür) ve sürekli olarak HYPE biriktirmektedir.
Bu nedenle, herkesin zihnindeki model çok basittir: "PURR'ın hala milyonlarca dolarlık bir limiti var, böylece tutmaya devam edebilir veya fiyatı artırabilir."
Bu model kullanışlıdır. Ancak eksiktir de.
Çünkü arka planda, "kalan ateş gücünü" neredeyse sonsuz mermiye dönüştürebilen bir mekanizma bulunmaktadır.
Bunu fark ettikten sonra, PURR'ı artık bir "bakiyesi olan bir cüzdan" olarak görmeyeceksiniz. Onu başka bir şey olarak görmeye başlayacaksınız.
Bob Diamond, HSI Başkanı
Devam etmeden önce, PURR ve HYPE arasındaki ilişkiyi daha derinlemesine anlamak istiyorsanız, önerim öncelikle benim daha önceki şu makalemi incelemenizdir, özellikle 3. maddeye dikkat etmenizi tavsiye ederim, makaledeki bazı veriler artık biraz eskimiş olabilir, ancak aşağıdaki metinde bu konuya tekrar döneceğiz.
Aynen önceki gibi, bu makaledeki tüm bilgiler resmi olarak yayınlanan S-1 Formu'ndan alınmıştır. Ayrıca, bazı röportaj içeriklerini de dikkate alarak makalede bazı mantıklı varsayımlar yapacağım.
HSI'nın S-1 Formu
O zaman konuya doğrudan girelim.
"PURR'ın HYPE satın almak için hala 100 milyon doların üzerinde fon elinde bulundurabileceğini bilmekten başka ne bilmelisiniz?"
Aslında, asıl mesele şudur: Onların "ateş gücü"nün muhtemelen 100 milyon doların üzerinde olması; bu, sabit bir boyuttaki bir hazine ile sınırlı olmayabilir; ancak mNAV ve piyasa likiditesi tarafından dinamik olarak büyütülebilir.
Bunu anlamak için, önce DAT'ın temel mekanizmasından bahsetmemiz gerekiyor.
DAT'ın Temel Mekanizması
Bobby Hesaplamalara Başlıyor
Dijital Varlık Hazinesi Şirketi (Digital Asset Treasury, DAT), sürekli olarak kripto varlık biriktirmeyi amaç edinen bir şirket türüdür. Bunların finansmanı genellikle üç ana kaynaktan gelir:
Kripto varlık pozisyonu almayı umarak teminat sağlamak isteyen yatırımcılar nakit sağlar, DAT onlara doğrudan kripto varlık vermek yerine hisse senedi verir;
Kripto varlık pozisyonundan "çıkmak" isteyen mevcut varlık sahipleri kripto varlıklarını teslim eder, DAT bunlara genellikle mevcut piyasa fiyatının altında bir fiyatla nakit öder;
Yeni hisse senedi ihraç eder ve satar (bu çok önemli bir noktadır).
PURR'ın durumu biraz daha karmaşıktır çünkü birleşen birkaç şirketin sonucudur; ancak tartışmayı basitleştirmek için, finansmanın temel olarak (1) ve (2) yollarıyla gerçekleştirildiğini varsayabiliriz.
Açık olması gereken bir nokta şudur: Temel hedefleri, en azından teorik olarak, hissedarlara en fazla getiriyi sağlamak olmalıdır, bir kripto varlığı "pump" etmek değil.
Ancak gerçekte, çoğu DAT, sonunda neredeyse bir "halı" gibi başarısız olan "fiyat artışı - boşaltım" yoluna gitti.
İşte Piyasa Net Aktif Değeri (Market Net Asset Value, mNAV) sahneye çıkıyor. mNAV, bir şirketin hisse senedinin iskontolu mu yoksa primli mi işlem gördüğünü belirlemek için kullanılan bir ölçümdür.
Basit bir örnek verelim: HYPE'ı ana varlık olarak alan bir DAT olduğunu düşünelim: Değeri 1 milyar ABD doları olan HYPE'a sahip; borcu veya ekstra nakiti olmayan; toplamda 500.000 hisse çıkarılmış, hisse başına fiyatı 2000 ABD doları.
O zaman mNAV hesaplama şekli şöyle olacaktır: (500.000 × 2.000) / 1.000.000.000 = 1
mNAV = 1, bu da şirketin hisse senedinin makul bir fiyatlandırmada olduğu anlamına gelir.
Eğer hisse senedi fiyatı daha yüksekse, mNAV > 1, bu da şirketin primli işlem gördüğünü gösterir;
Eğer hisse senedi fiyatı daha düşükse, mNAV < 1, bu da iskontolu işlem gördüğünü gösterir.
Şimdi, (3) numaralı noktaya, yani DAT mekanizmasının en kritik ve en çok gözden kaçırılan aşamasına geri dönelim: Yeni hisse senetlerinin nerede ve nasıl ihraç edildiği konusu. İşte hikayenin gerçekten bölünmeye başladığı yer burası.
Çatallanma Noktası: DAT'ın Yeni Hisse Senetlerini Nasıl İhraç Ettiği
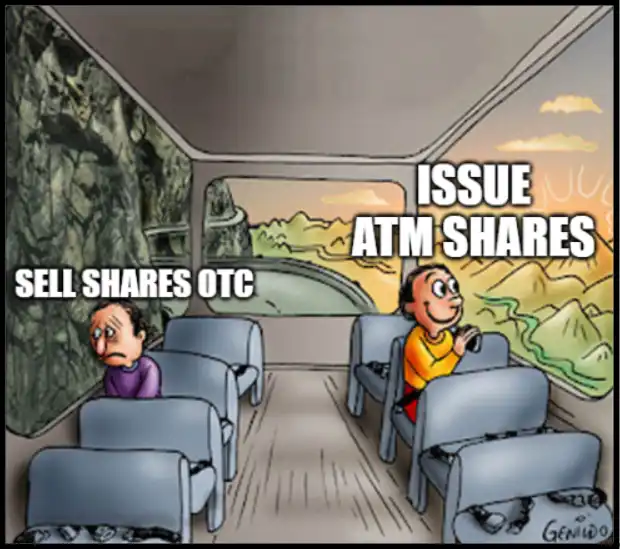
Yeni Hisse Senetlerinin İki Yolu
Bazı DAT'lar, hisse senetlerini arttırmayı seçer ve iskonto yöntemiyle OTC üzerinden belirli alıcılara satarken aynı anda kısa süreli kilitleme süresi belirler.
Bu genellikle klasik bir "ölüm spiraline" neden olur: Kilitleme süresi dolduğunda, alıcılar yoğun bir şekilde satış yapar; hisse fiyatı düşer; finansmanı sürdürmek istenirse, daha büyük bir iskonto vermek zorunda kalınır; mNAV daha da düşer; ve bu döngü devam eder.
Diğer bir tür DAT ise, mNAV primliyken yeni hisse senetleri çıkarmayı tercih eder ATM yöntemiyle.
ATM (At-The-Market) ihraç, şirketin yeni hisse senetlerini halka arz pazarında aşamalı olarak çıkarmasını ve satmasını, aynı anda likidite ve işlem hacmi kısıtlamalarına sıkı sıkıya uymasını ifade eder.
Bu ATM yeni hisse senetlerinin fiyatlandırılması, OTC iskontosu değil, pazar fiyatına (genellikle VWAP, ağırlıklı ortalama işlem hacmi fiyatına dayalı olarak) sabitlenir.
Burada çok ince fakat son derece önemli bir mekanizma farkı var, pratikte işlem sırasında çok önemli hale geliyor.
ATM'nin VWAP'ı referans aldığından ve en son işlem fiyatını değil, güçlü yükseliş eğiliminde ise mevcut fiyat genellikle VWAP'den kısa bir süre için yüksek olur. Bu durumda, yeni hisseler, mevcut fiyatın biraz altında bir seviyede, herhangi bir açık indirim veya özel şart sağlamadan piyasa tarafından karşılanabilir.
Bir örnek vermek gerekirse: Eğer PURR, 10 dolardan hızlı bir şekilde 12 dolara çıkarsa ve bu sırada VWAP hala 10.80 dolarda ise, o zaman ATM'nin yeni hisseleri aslında mevcut fiyattan yaklaşık %10 daha düşük bir fiyata satılmış olacak. Kurallar gereği, hala "piyasa fiyatına göre satılmış" olacaklar.
Daha yüksek fiyat seviyesindeki işlem hacmi biriktiğinde, VWAP doğal olarak yükselecek ve mevcut fiyatı yakalayacaktır.
Beklediğiniz gibi, PURR ikinci yolu seçti. İşte işler gerçekten ilginç olmaya başlıyor.
Sonraki soru şudur: PURR ne zaman ve ne kadar yeni hisse senedi ihraç edecek?
Bazı röportaj içeriklerine göre, David Schamis (@dschamis) şunları belirtmiştir: PURR'ün işlem fiyatı mNAV'ın 1 katından yüksek olduğunda, ATM artırılmış ihracını başlatmayı düşüneceklerini ifade etmiştir.
Ve @Keisan_crypto'nun hesaplamalarına göre, şu anda PURR'ün mNAV'ı yaklaşık 1.10'dur, bu da demektir ki, isteseler şu anda yeni hisse senedi ihraç etme koşullarına zaten sahipler.
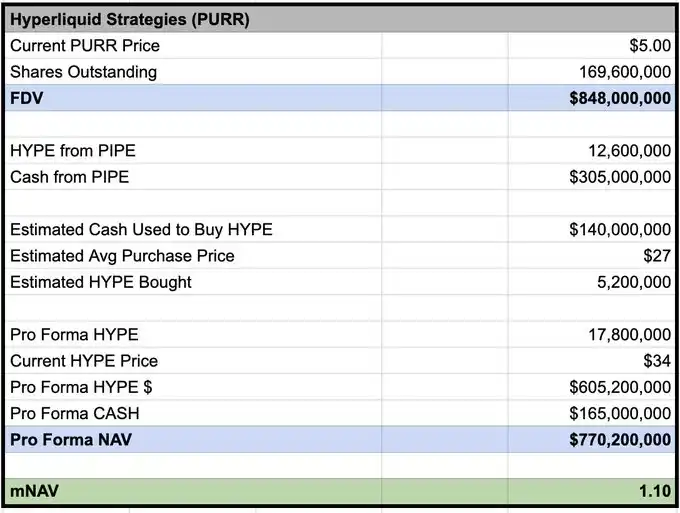
Keisan tarafından 03/02 fiyatına dayalı olarak hesaplanan mNAV
Fakat soru şu. Ne kadar ihraç edebilirler? Çoğu insan burada durur. Ve gerçek avantaj, işte buradan başlar.
Çoğu insanın anlamadığı S-1 Mekanizması
S-1 dosyasına göre, piyasada satılacak hisseleri temsil eden aracı olarak Chardan'ın sahip olabileceği en yüksek pay oranı %4.99'dur. Güncel fiyatlarla hesaplanırsa, bu, geçici olarak yaklaşık olarak 50 milyon dolarlık PURR hissesine sahip olabileceği anlamına gelir.
Fakat bu, en fazla 50 milyon dolarlık yeni hisse senedi ihraç edebilecekleri anlamına gelmez.
Anlamı şudur: Herhangi bir zamanda, Chardan bu ölçeği aşmayacak şekilde "stok biriktiremez". Hisse senetleri sürekli olarak piyasaya satıldıkça ve dağıtım gerçekleştirildikçe, yeni hisselerin ihraç edilmesine devam edilebilir.
Ayrıca, pratikte, Chardan'ın işlem kuralları ve piyasa manipülasyonu kısıtlamaları da bulunmaktadır. Genellikle, bu, ATM ihraçlarının günlük işlem hacminin yaklaşık %20'si civarında bir günlük işlem hacmi ile sınırlandırılmasını sağlar.
En son işlem gününü örnek alalım: PURR'un günlük işlem hacmi yaklaşık 7 milyon hisse senedi (yaklaşık 42 milyon dolar) idi; bu hızda hesaplandığında, Chardan'ın her gün yaklaşık 8.4 milyon dolarlık hisse senedi satabileceği görülmektedir.
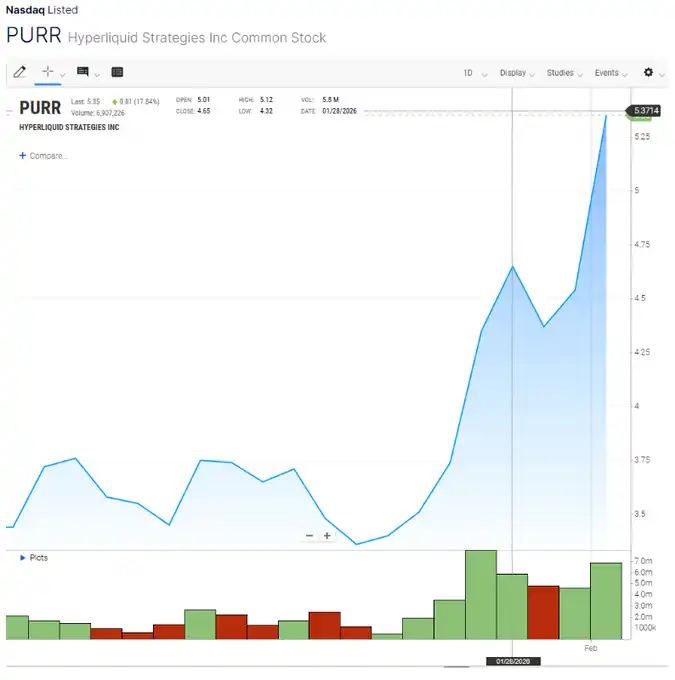
PURR Grafik
Önemli Sonuç (Esas Nokta)
Diğer bir deyişle: Eğer işlem hacmi mevcut seviyede devam edebilirse, PURR her gün HYPE alımı için yaklaşık 8 milyon dolarlık "ateş gücü" ekleyebilir.
Yeniden vurgulamak gerekirse, bu, körü körüne alım satım yapacakları anlamına gelmez; ancak buradaki teşvik yapılanması, PIPE'tan tamamen farklıdır.
PIPE Finansmanı: Fonlar bir kerede alınır, aciliyet yoktur, nakit tutularak satış baskısının ortaya çıkmasını beklenir.
ATM İhraç: Teşvik yapısı değişebilir.
Eğer ihraç kapasitesi işlem hacmi ve momentum ile genişleyebilirse ve daha yüksek bir PURR işlem hacmi ATM penceresini açık tutmaya devam ederse, o zaman HYPE'ı sürdürmenin güçlü momentumu, gelecekteki ihraç ve finansman kapasitesini genişletebilir.
Bu yapıda, yükseliş sürecinde aktif olarak alım yapmak artık irrasyonel değildir. Bu, likiditeyi koruma, işlem hacmini artırma ve zaman içinde elde edilebilecek fon miktarını maksimize etme aracı olabilir.
Bu "gözü kapalı alım-satım" anlamına gelmez. Bu, belirli koşullar altında satış baskısını hızla emmek, hatta trendi takip ederek pozisyonu artırmak, stratejik olarak mantıklı bir seçenektir.
İşte çoğu kişinin göz ardı ettiği nokta budur.
Onlar PURR'u sürekli olarak azalan bir alıcı olarak modellemektedirler; ancak ATM açık durumdaysa (mNAV primi), ve likidite gerçekten varsa, gerçek kısıt artık "Ne kadar param kaldı?" değil, kendinizi "tüm piyasa" haline getirmeden, ne kadar likiditeyi sürekli olarak piyasaya sunabilirsinizken aynı anda momentumu ve işlem faaliyetini nasıl sürdürebilirsiniz?
Eğer neredeyse tüm DAT'lar başarısız olduysa, bu sefer neden farklı olabilir?
Çünkü çoğu DAT'ın başarısızlığı yapısal sorunlardan ve kötü varlık seçiminden kaynaklanmıştır, asıl sebep ise "DAT fikri kendiliğinden yanlıştır" değil.
Genellikle başarısız olmalarının nedeni şunlardan dolayıdır:
1. Kötü Dağıtım Mekanizması
İndirimli OTC + Kısa Kilitleme Süresi, temelde kendi "zorla satıcılarını" yaratmaktır;
2. Temel Varlık Kendini Destekleme Yeteneğine Sahip Değil
Eğer varlık içsel gelire sahip değilse (veya neredeyse hiç yoksa), döngüyü sürdürmek için fiyat artışına bağımlı olmak zorundadır; fiyatlar sabitlendiğinde, hikaye hemen çöker;
3. Enflasyonist Arz Anlatısı
Eğer temel varlık enflasyonist ise (veya çok fazla emisyon varsa), bu mekanik karşıt rüzgarla savaşmak demektir;
4. Hissedarlar Açısından Felaket Algısı
mNAV < 1 durumunda hisse senedi ihraç etmek, kendi kendine zarar verme davranışıdır: yoğun bir şekilde sulandırır, duyguları yok eder ve bir sonraki finansman turunu daha da kötüleştirir.
HYPE, yukarıdaki çoğu başarısızlık yolundan kaçınmıştır: protokol geliri nihayetinde HYPE talebine ve değer yakalamaya dönüşecektir; sürekli kullanım şartı altında, arz daralırken yapısal enflasyon yerine; hala kilitli büyük destekçiler veya VC'ler yok.
Bu kombinasyon son derece önemlidir. Çünkü bu, bu hikayenin sadece numba yükselirse var olabileceği veya temelde kötü olmadığı sürece piyasa sarsıntılarına dayanabileceği bir yapı olup olmadığını belirler.
Elbette, hala başarısızlık yolları var: mNAV sıkışabilir, işlem hacmi tükenip, ATM durabilir veya HYPE hikayesi zayıflayabilir. Ancak yapısal olarak, HYPE, doğal olarak "dolandırıcılık makinesi" olmayan birkaç DAT döngüsünden biridir.
Ben de Daha Önce Burada "Ortalama Eğri" Geçtim
Nihayetinde, bazı insanlar PURR'ın sürekli ihraç nedeniyle kötü bir yatırım olduğunu düşünebilir, artan arz hisse fiyatını baskılayabilir.
Ben de eskiden genellikle böyle düşünürdüm (tipik orta eğri). Ancak lütfen unutmayın: Geleneksel finans bu tür "barbel yapısının" nasıl işlediğini gerçekten anladığında, durum çok abartılı hale gelebilir.
Tarihî Örnekler:
MSTR: 3,3× mNAV
Metaplanet: 8,3×
BMNR: 5,6×
Ve bu varlıklar, dürüst olmak gerekirse pek de iyi değil. Bir "iyi"nin ne kadar ileri gidebileceğini hayal edin.
Bobby para basmaya başladı.
Haydi aç bakalım para basma makinesini, Bobby.
Hyperliquid.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia





