



Kalshi İlk Araştırma Raporu: TÜFE'yi Tahmin Ederken, Topluluk Bilgeliği Wall Street Danışma Kurulu'nu Alt Etmektedir
Orjinal Başlık: Konsensüs Ötesi: Tahmin Piyasaları ve Enflasyon Şoklarının Tahmini
Orjinal Kaynak: Kalshi Araştırma
Orjinal Çeviri: Azuma, Odaily Planet Daily
Editör Notu: Başlık tahmin piyasası platformu Kalshi'nin dün duyurduğu yeni bir araştırma raporu bölümü Kalshi Araştırma'yı başlattığını açıkladı. Bu bölüm, tahmin piyasalarıyla ilgili tema ilgilenen akademisyenler ve araştırmacılara Kalshi'nin iç verilerini sunmayı amaçlamaktadır. Bu bölümün ilk araştırma raporu zaten yayınlandı ve aşağıda raporun orijinal içeriği, Odaily Planet Daily tarafından çevrilmiştir:
Genel Bakış
Genellikle önemli ekonomik istatistik verilerinin açıklanmasından bir hafta önce, büyük finansal kuruluşların analistleri ve üst düzey ekonomistleri beklenen rakamlar için tahminlerde bulunurlar. Bu tahminler toplandıktan sonra "konsensüs beklentisi" olarak adlandırılır ve piyasa değişimini anlama ve pozisyon düzenlemesi yapma konusunda önemli bir referans olarak kabul edilmektedir.
Bu araştırmada, konsensüs beklentisi ile Kalshi tahmin piyasasının içsel fiyatlaması (bazen "piyasa tahmini" olarak kısaltılır) arasındaki performansı karşılaştırdık, aynı çekirdek makroekonomik sinyali olan yıllık enflasyon oranını (YOY TÜFE) tahmin etme konusunda gerçek değeri.
Temel Noktalar
· Genel Doğruluk Üstünlüğü: Tüm piyasa koşullarında (normal ve şok ortamları dahil) Kalshi'nin ortalama mutlak hata (MAE) oranı konsensüs beklentisinden %40.1 daha düşüktür.
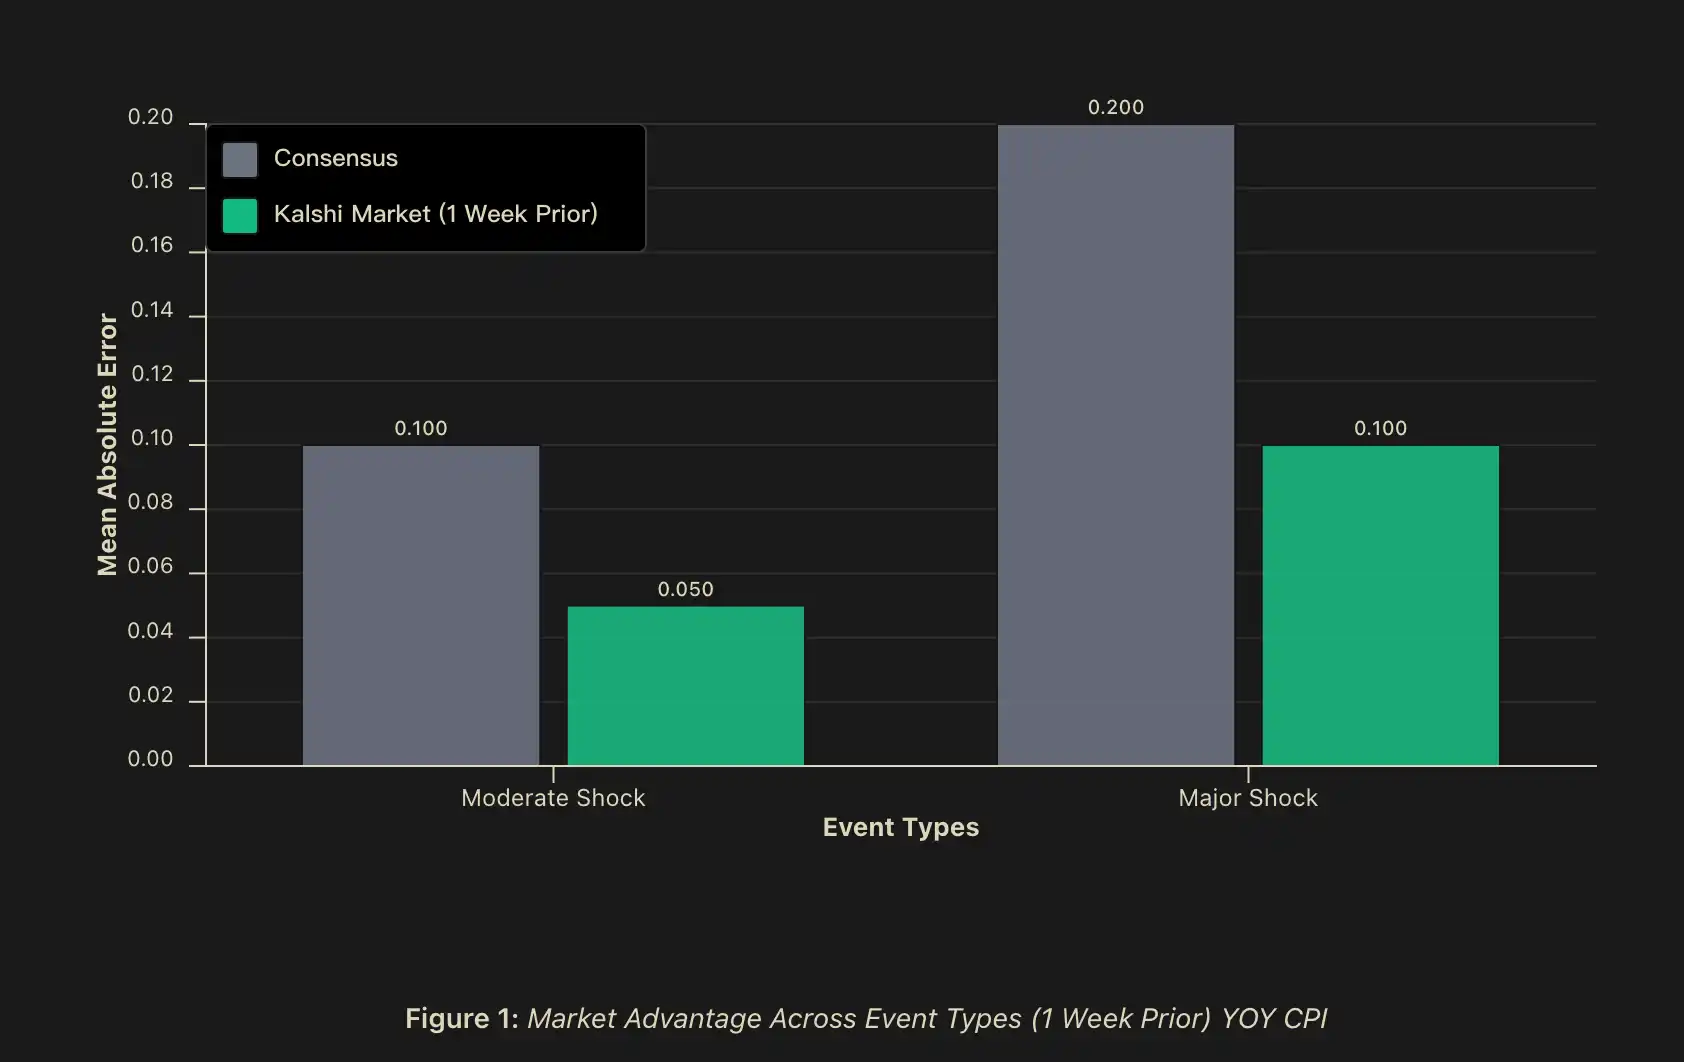
· "Şok Alfa" (Shock Alpha): Önemli bir şok meydana geldiğinde (%0.2'den büyük), bir haftalık tahmin penceresinde Kalshi'nin MAE'si, konsensüs beklentisinin MAE'sine göre %50 daha düşüktür; veriler açıklanmadan bir gün önce, MAE oranı daha da artarak %60'a yükselir. Orta düzeyde bir şok meydana geldiğinde (%0.1 ila %0.2 arasında), bir haftalık tahmin penceresinde Kalshi'nin MAE'si, "konsensüs beklentisi"nin MAE'sine göre %50 daha düşüktür; veriler açıklanmadan bir gün önce, bu oran %56.2'ye çıkar.
· Tahmin Sinyali (Predictive Signal): Piyasa tahmini ile konsensüs beklentisi arasındaki sapma %0.1'den fazla olduğunda, bir şok tahmin edilme olasılığı yaklaşık %81.2'dir; veriler açıklanmadan bir gün önce, bu oran yaklaşık %82.4'e yükselir. Piyasa tahmini ile konsensüs beklentisi uyuşmadığında, piyasa tahmini %75 vakada daha doğru olmaktadır.
Arka Plan
Makroekonomi tahmincileri içsel bir zorlukla karşı karşıyadır: En önemli anı tahmin etmek – yani piyasa çalkantısı, politika değişikliği ve yapısal kopukluk zamanı – tarihsel modellerin en kolay başarısız olduğu aşamadır. Finansal piyasa katılımcıları genellikle önemli ekonomik veriler açıklanmadan önce birkaç gün önce uzlaşma tahminleri yayınlar, uzman görüşlerini piyasanın beklentisi olarak özetler. Ancak, bu uzlaşma görüşleri değerli olmasına rağmen genellikle benzer metodoloji yollarını ve bilgi kaynaklarını paylaşırlar.
Kurumsal yatırımcılar, risk yöneticileri ve politika yapıcılar için, tahmin doğruluğuyla ilgili çıkarlar asimetriktir. Tartışmasız dönemlerde, biraz daha iyi bir tahmin sadece sınırlı değer sağlayabilir; ancak piyasa karmaşık bir dönemde – volatilite arttığında, ilişkisizlik çözüldüğünde veya tarihsel ilişkilerin işlemediği zamanlarda – daha iyi doğruluk belirgin bir Alfa getirisi sağlayabilir ve geri çekilmeyi sınırlayabilir.
Bu nedenle, parametrelerin piyasa çalkantılı dönemlerindeki davranış özelliklerini anlamak son derece önemlidir. Temel bir makroekonomik göstergeye – yıllık enflasyon oranı (YOY CPI) – odaklanacağız. Bu, gelecekteki faiz kararlarının temel referans göstergesi olmanın yanı sıra ekonomik sağlık durumunu ölçmenin önemli bir sinyalidir.
Verilerin resmi olarak açıklanmasından önceki çeşitli zaman aralıklarındaki tahmin doğruluğunu karşılaştırıp değerlendirdik. Temel bulgumuz, sözde "darbe Alfa"sının gerçekten var olduğudur – yani, son olaylarda, piyasa bazlı tahminlerin, uzlaşma referansına kıyasla ek tahmin doğruluğu sağlayabileceği bulunmuştur. Bu aşırı performans, sadece saf akademik anlamda değil, aynı zamanda tahmin hatalarının en yüksek ekonomik maliyetine sahip kritik anlarda sinyal kalitesini önemli ölçüde artırabilir. Bu bağlamda, gerçekten önemli olan soru pazarın her zaman "doğru" olup olmadığı değil, onların geleneksel karar verme çerçevesine dahil edilmesi gereken, farklılık sağlayan bir sinyal sağlayıp sağlamadığıdır.
Metodoloji
Veri
Her gün Kalshi platformundaki tahmin piyasası işlemcilerinin gizli tahmin değerlerini analiz ettik, üç zaman noktasını kapsayarak: Veri açıklanmadan bir hafta önce (uzlaşma tahmini yayınlanma zamanıyla eşleşir), açıklanmadan bir gün önce, açıklanma günü sabahı. Her bir piyasanın (veya olmuş olan) gerçek işlem gören bir piyasa olduğu yansıtan, farklı likidite seviyelerindeki gerçek fon pozisyonlarını yansıtan bir pazardır. Uzlaşma beklentileri için, YoY CPI uzlaşı tahminlerini topladık, bu tahminler genellikle ABD İş İstatistikleri Bürosu'nun resmi verilerinin yaklaşık bir hafta öncesinde açıklanır.
Örnek aralığı 2023 Şubat'ından 2025'in ortasına kadar olan dönemi kapsar, 25'ten fazla aylık CPI yayın dönemini kapsayarak çeşitli makroekonomik ortamları kapsar.
Şok Sınıflandırması
Geçmişe göre "beklenmeyen ölçüde" olayları üç kategoriye ayırdık. "Şok," konsensüs beklentisi ile açıklanan veri arasındaki mutlak fark olarak tanımlanır:
· Normal Olay: Yıllık Enflasyon Aylık Değişimi (CPI) tahmini hatası %0.1'in altında;
· Orta Şok: Yıllık CPI tahmini hatası %0.1 ila %0.2 arasında;
· Büyük Şok: Yıllık CPI tahmini hatası %0.2'nin üstünde.
Bu sınıflandırma yöntemi bize şunu test etmemizi sağlar: Tahmin üstünlüğü, tahmin zorluğundaki değişikliklerle sistemsel farklılıklar gösteriyor mu?
Performans Göstergeleri
Tahmin performansını değerlendirmek için aşağıdaki göstergeleri kullanıyoruz:
· Ortalama Mutlak Hata (MAE): Temel doğruluk ölçütü, tahmin değeri ile gerçek değer arasındaki mutlak farkın ortalaması.
· Kazanma Oranı: Konsensüs tahmini ile piyasa tahmini arasındaki fark %0.1 veya daha fazlaysa (bir ondalık basamağa yuvarlanmış), hangi tahminin nihai gerçekle daha yakın olduğunu kaydediyoruz.
· Tahmin Zaman Aralığı Analizi: Bilgiyi sürekli olarak dahil etmenin getirdiği değeri ortaya çıkarmak için piyasa değerlendirmesinin ne kadarının yayın öncesinden yayın gününe doğru nasıl geliştiğini takip ediyoruz.
Sonuç: CPI Tahmin Performansı
Genel Doğruluk Üstünlüğü
Tüm piyasa koşullarında, piyasa bazlı CPI tahmini, konsensüs tahminine göre ortalama mutlak hata (MAE) açısından %40.1 daha düşüktür. Tüm zaman aralıklarında, piyasa bazlı CPI tahmini MAE'si, konsensüs beklentisine kıyasla %40.1 (%40.1 daha düşük (bir hafta önceden) ile %42.3 (bir gün önceden)) daha düşüktür.
Ayrıca, konsensüs tahmini ile piyasa belirtileri arasında farklılıklar olduğunda, Kalshi'nin piyasa bazlı tahminleri istatistiksel olarak anlamlı bir kazanma oranı sergilemektedir, bu oran bir haçın öncesi %75.0'dan iş günü %81.2'ye kadar uzanmaktadır. Konsensüs tahmini ile aynı performansı gösteren durumlar da dahil edildiğinde, piyasa bazlı tahminler bir hafta önceden %85 civarında zaman konsensüsle aynı veya daha iyi performans göstermektedir.
Bu kadar yüksek bir yön duyarlılığı doğruluk oranı, pazar tahminleri ile konsensüs tahmini arasında bir uçurum olduğunda, bu farkın kendisinin "şok etkinliği olasılığı" konusunda önemli bir bilgi değeri taşıdığını göstermektedir.
「Darbe Alfa」 Gerçekten Var
Tahmin doğruluğundaki farklar özellikle darbe olayları sırasında belirgin hale gelir. Orta düzeyde bir darbe olayında, yayın zamanı aynı olduğunda, piyasanın tahmini MAE'si konsensüs beklentisine göre %50'den düşük olmalıdır; verinin açıklanacağı gün öncesinde bu üstünlük %56,2'ye ve daha fazlasına genişleyebilir. Büyük bir darbe olayında, yayın zamanı aynı olduğunda, piyasanın tahmini MAE'si yine konsensüs beklentisine göre %50'den düşük olmalıdır; verinin açıklanacağı gün öncesinde bu oran %60 ve daha fazlasına çıkabilir; darbe yaşanmayan normal bir ortamda ise, piyasanın tahmini ve konsensüs beklentisinin performansı genellikle benzerdir.
Örneğin, darbe olaylarının örnek sayısı küçük olabilir (bu, zaten son derece öngörülemez bir "darbe olgusu" dünyasında makul bir durumdur), ancak genel model çok açıktır: Tahmin ortamı en zor olduğunda, piyasanın bilgi birleştirme avantajı daha da değerli hale gelir.
Yine de, daha da önemlisi, Kalshi'nin tahmininin darbe dönemlerinde daha iyi performans sergilemesinden ziyade, piyasanın tahmini ile konsensüs beklentisi arasındaki farkın kendisi darbenin yaklaştığına dair bir sinyal olabilir. Farklılıklar bulunan durumlarda, piyasanın konsensüs beklentisine göre üstünlüğü yüzde 75'e ulaşabilir (karşılaştırılabilir zaman diliminde). Ayrıca eşik analizi, piyasanın konsensüsten sapması yüzde 0.1'in üzerine çıktığında, bir darbe olasılığının yaklaşık %81,2 olduğunu gösteriyor ve verinin açıklanacağı gün öncesinde bu olasılığın daha da yükseldiğini, yaklaşık %84,2 olduğunu gösteriyor.
Bu pratik düzeyde önemli olan fark, piyasanın bir uyarı işareti olarak kullanılabilecek, çeşitli beklenmedik sonuçları önceden bildirim için kullanılabilen, ölçülebilir bir belirsizlik sinyali olan pazarın, konsensüs ile farkını dönüştürme yeteneğinden kaynaklanmaktadır.
Türetilmiş Tartışma
Açıkça ortaya çıkan bir soru ortaya çıkıyor: Neden darbe döneminde, pazar tahmini konsensüs tahmininden daha iyidir? Bu fenomeni açıklamak için üç tamamlayıcı mekanizma öneriyoruz.
Pazar Katılımcıları Heterojenliği ve "Kalabalık Bilgeliği"
Geleneksel konsensüs beklentisi, çeşitli kuruluşların bakış açılarını entegre etse de, genellikle benzer metodoloji varsayımlarını ve bilgi kaynaklarını paylaşır. Ölçümlü ekonomi modelleri, Wall Street araştırma raporları ve hükümet veri yayınları, büyük ölçüde örtüşen ortak bir bilgi tabanı oluşturur.
Buna karşılık, tahmin pazarı, farklı bilgi kaynaklarına sahip katılımcıların ellerinde bulunan pozisyonları bir araya getirir: özel modeller, sektörel içgörüler, alternatif veri kaynakları ve deneyime dayalı sezgisel değerlendirmeler. Bu tür katılımcı çeşitliliği, "kalabalık bilgeliği" teorisinde sağlam bir teorik temele sahiptir. Bu teori, katılımcıların ilgili bilgiye sahip olduğu ve tahmin hatalarının tamamen ilişkisiz olmadığı durumlarda, çeşitli kaynaklardan gelen bağımsız tahminlerin bir araya getirilmesinin genellikle daha iyi tahmin sonuçlarına yol açabileceğini göstermektedir.
Ve genel ortamda "durum değişimi" gerçekleştiğinde, bu bilgi çeşitliliğinin değeri özellikle belirgindir - Piyasada etkileşimde bulunan bireylerin dağınık, yerel bilgiye sahip olmaları, bu bilgi parçalarının bir araya gelmesine olanak sağlar, böylece bir kolektif sinyal oluşturur.
Katılımcı Teşvik Yapısının Farklılığı
Kurumsal düzeydeki konsensüs tahmincileri genellikle karmaşık bir kuruluş ve itibar sistemine dahil olmaktadır, bu sistem genellikle "sadece doğruluğu önemseme" hedefinden sistemik olarak sapmaktadır. Mesleki tahmincilerin karşılaştığı mesleki risk, asimetrik bir getiri yapısı oluşturmuştur - büyük bir tahmin hatası belirgin itibar maliyetlerine neden olurken, hatta tahmin çok doğru olsa bile, özellikle akran konsensüsünden önemli ölçüde sapmışsa, orantılı bir mesleki ödül elde etmek her zaman garanti değildir.
Bu tür asimetri "sürü davranışına" sebep olmuştur, yani tahminciler genellikle kendi tahminlerini konsensüs değerine yaklaştırma eğilimindedir, hatta kendi özel bilgileri veya model çıktıları farklı bir sonuç önerse bile. Bunun nedeni, mesleki sistemde "yalnızca yanlış yapma" maliyetinin genellikle "yalnızca doğru yapma" getirisinden daha yüksek olmasıdır.
Bunun aksine, tahmin piyasası katılımcılarının karşılaştığı teşvik mekanizması, tahmin doğruluğu ile ekonomik sonuçlar arasında doğrudan bir hizalamayı sağlamıştır - doğru tahmin kar elde etmek anlamına gelirken, yanlış tahmin ise zarara uğramak anlamına gelmektedir. Bu sistemde, itibar faktörü neredeyse yoktur, konsensüsten sapmanın tek maliyeti ekonomik kayıptır ve tamamen tahminin doğruluğuna bağlıdır. Bu yapı, tahmin doğruluğuna daha fazla seçim baskısı uygular - konsensüs tahmin hatalarını sistemik olarak tanıyabilen katılımcılar sürekli olarak sermaye biriktirir ve pazar etkilerini artırırken, konsensüsü mekanik olarak takip eden katılımcılar, konsensüsün yanlış olduğu kanıtlandığında sürekli olarak zarar görür.
Büyük belirsizliğin belirgin bir şekilde arttığı dönemlerde, kurumsal tahmincilerin uzman konsensüsten sapma mesleki maliyeti en yüksek seviyeye ulaştığında, bu tür bir teşvik yapısının ayrımı genellikle en belirgin ve ekonomik olarak en önemli olur.
Bilgi Birleştirme Verimliliği
Dikkate değer bir deneyimsel gerçek şudur: hatta veriler açıklanmadan bir hafta önce bile - bu zamanlama genellikle uzmana konsensüs tarafından yayınlanan tipik zaman aralığıyla aynıdır - pazar tahminleri belirgin bir doğruluk avantajı sergilemektedir. Bu, pazarın üstünlüğünün genellikle tahmin piyasası katılımcılarının genellikle atıfta bulunulan "bilgiye erişim hızı üstünlüğü"nden kaynaklanmadığını göstermektedir.
Aksine, pazar tahminleri muhtemelen, çok fazla dağılmış, çok sektörel veya çok belirsiz olan ve geleneksel ölçek ekonomik tahmin çerçevelerine resmi olarak dahil edilmesi zor olan bilgileri daha etkin bir şekilde bir araya getirmiştir. Tahmin piyasasının göreceli üstünlüğü, genellikle kamuya açık bilgilere daha erken erişimde değil, aynı zaman ölçeği içinde, heterojen bilgileri daha etkili bir şekilde sentezleyebilmesinden kaynaklanabilir - ankete dayalı konsensüs mekanizması, aynı zaman penceresine sahip olmasına rağmen, genellikle bu bilgileri etkili bir şekilde işlemekte zorlanır.
Kısıtlamalar ve Dikkat Edilmesi Gereken Noktalar
Araştırma sonuçlarımızın önemli bir kısıtlaması bulunmaktadır. Toplam örneklemin yaklaşık olarak sadece 30 ayı kapsaması nedeniyle, büyük etkili olaylar tanım olarak oldukça nadirdir, bu da daha büyük kuyruk olayları için istatistiksel gücün hala sınırlı olması anlamına gelmektedir. Daha uzun bir zaman serisi, gelecekteki çıkarımların gücünü artıracaktır, ancak mevcut sonuçlar piyasa tahmininin üstünlüğünü ve sinyal farklılığını şiddetle ima etmektedir.
Sonuç
Piyasa tahmininin uzman görüşüne göre beklenen performansına karşı sistematik ve ekonomik açıdan anlamlı bir üstünlüğünü kaydettik, özellikle tahmin doğruluğunun en kritik olduğu şok dönemlerinde. Piyasa tabanlı TÜFE tahmininin genelinde hata yaklaşık %40 daha düşüktür ve büyük yapısal değişim dönemlerinde, bu hata azalma oranı yaklaşık %60'a ulaşmaktadır.
Bu bulgulara dayanarak, gelecekteki araştırma alanları çok daha önemli hale gelmektedir: birincisi, daha büyük bir örneklem büyüklüğü ile çeşitli makroekonomik göstergeler arasında, "Şok Alfa" olayının volatilite ve tahmin uyuşmazlık göstergeleri aracılığıyla öngörülebilir olup olmadığını araştırmak; ikincisi, piyasa tahmininin hangi likidite eşiği üzerinde geleneksel tahmin yöntemlerini istikrarlı bir şekilde aşabileceğini tahmin etmek; üçüncüsü, piyasa tahmininin tahmini ve yüksek frekanslı ticaret finansal araçları tarafından ima edilen tahmin arasındaki ilişki.
Anlayış tahmininin oldukça ilişkilendirilmiş model varsayımlarına ve paylaşılan bilgi kümesine dayandığı bir ortamda, piyasa tahmini, erken bir şekilde durum değişikliklerini yakalayabilen ve heterojen bilgiyi daha verimli bir şekilde işleyebilen bir alternatif bilgi birleştirme mekanizması sunmaktadır. Yapısal belirsizlik ve kuyruk olay sıklığının sürekli arttığı ekonomik ortamlarda karar vermek zorunda olan aktörler için, "Şok Alfa" yalnızca tahmin yeteneğinin kademeli olarak iyileşmesini temsil etmekle kalmayabilir, aynı zamanda sağlam risk yönetimi altyapısının temel bir parçası haline gelmelidir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia







