



IOSG: Kalshi aracılığıyla tahmin pazarını ve rekabet ortamını keşfetmek

Orijinal başlık: "IOSG Haftalık Özeti: Kalshi #284 ile Tahmin Piyasasını ve Rekabetçi Ortamını Keşfetmek"
Orijinal yazar: Mario, IOSG Ventures
Arka Plan
Tahmin piyasaları, gelecekteki olayların sonuçlarına göre işlem gören bir tür spekülatif piyasadır. Temel işlevi, sözleşme fiyatları aracılığıyla dağınık bilgileri bir araya getirmektir. Belirli koşullar altında, bir sözleşmenin fiyatı, olayın olasılık tahmini olarak yorumlanabilir. 1980'lerden bu yana yapılan çok sayıda çalışma, tahmin piyasalarının doğruluğunun çok yüksek olduğunu, genellikle anketler veya uzman görüşleri gibi geleneksel tahmin yöntemlerinden daha iyi olduğunu göstermiştir. Bu tahmin yeteneği "kalabalıkların bilgeliğinden" gelir: herkes piyasaya katılabilir ve daha iyi bilgiye sahip yatırımcılar işlemlere katılmak için ekonomik bir teşvike sahip olur, böylece fiyatlar gerçek olasılığa daha yakın hale gelir. Kısacası, iyi tasarlanmış bir tahmin piyasası, çok sayıda bireysel inancı gelecekteki sonuçlara ilişkin bir fikir birliği tahminine verimli bir şekilde entegre edebilir.
Modern tahmin piyasalarının kökenleri, 1980'lerin sonlarındaki bazı öncü deneylere kadar uzanmaktadır. İlk akademik tahmin piyasası, 1988'de Iowa Üniversitesi'nde kurulan Iowa Electronic Markets (IEM) idi.
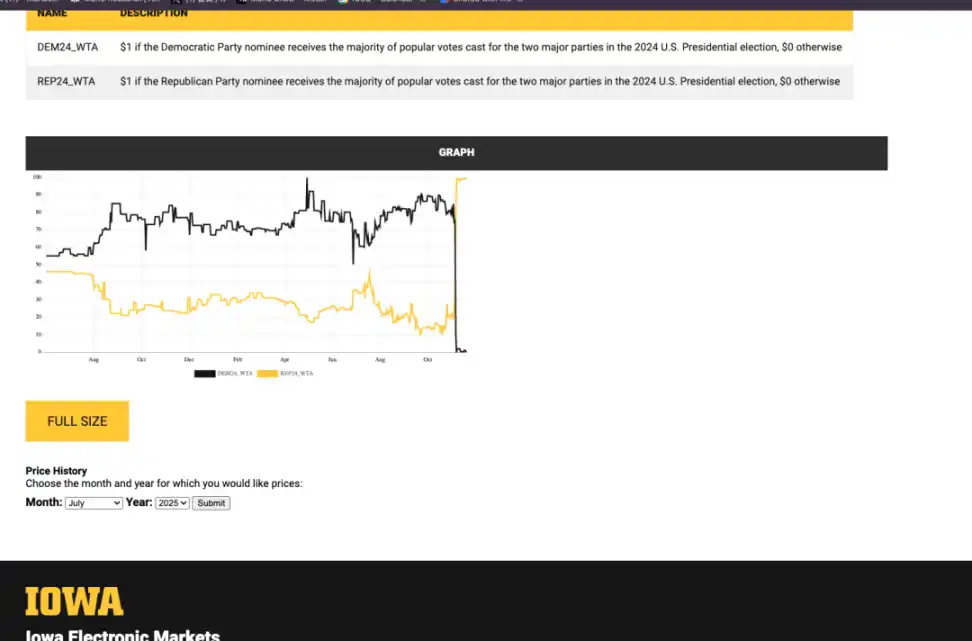
IEM, ABD seçimlerinin sonucuna odaklanan küçük bir gerçek para piyasasıdır (düzenleyiciler bahisleri kişi başı yaklaşık 500 dolarla sınırlar). Sınırlı boyutuna rağmen, IEM uzun zamandır etkileyici bir tahmin doğruluğu göstermiştir. Seçimden önceki hafta, piyasa Demokrat ve Cumhuriyetçi adayları ortalama 1,5 yüzde puanlık mutlak hata ile tahmin etti; aynı dönemde yapılan son Gallup anketindeki 2,1 yüzde puana kıyasla. Aşağıdaki grafik, seçim günü yaklaştıkça ve piyasa daha fazla bilgi emdikçe tahminlerin doğruluğunun artmaya devam ettiğini göstermektedir.

Aynı zamanda, belirsiz olayları tahmin etmek için piyasayı kullanma konusunda bazı ileriye dönük fikirler yavaş yavaş şekilleniyor. Ekonomist Robin Hanson, 1990 yılında insanların bilimsel veya sosyal önermelere güvenebileceği bir kurum kurmayı amaçlayan "Fikir Vadeli İşlemleri" kavramını ortaya attı. Hanson, bunun "görünür bir uzman konsensüsü" oluşturabileceğine ve doğru tahminleri ödüllendirip yanlış kararları cezalandırarak dürüst katkıları teşvik edebileceğine inanıyor. Hanson, esasen tahmin piyasasını, önyargılara direnmek ve bilimsel araştırma, kamu politikası ve diğer alanlara uygulanabilen gerçeğin ortaya çıkmasını teşvik etmek için bir mekanizma olarak görüyor. Bu kavram ("fikir vadeli işlemleri piyasası") o dönemde oldukça ileri düzeydeydi ve tahmin piyasasının teorik genişlemesinin temelini attı.
1990'larda, hem gerçek para piyasalarını hem de "sanal para" piyasalarını kapsayan bazı çevrimiçi tahmin piyasaları ortaya çıkmaya başladı. Iowa Üniversitesi'ndeki akademik piyasa hâlâ faaliyet gösterirken, "sanal para" piyasası halk arasında daha fazla ilgi görüyor. Örneğin, Hollywood Menkul Kıymetler Borsası (HSX), 1996 yılında sanal parayla film ve oyuncu "hisseleri" ticareti yapan bir eğlence tahmin piyasası olarak kuruldu.
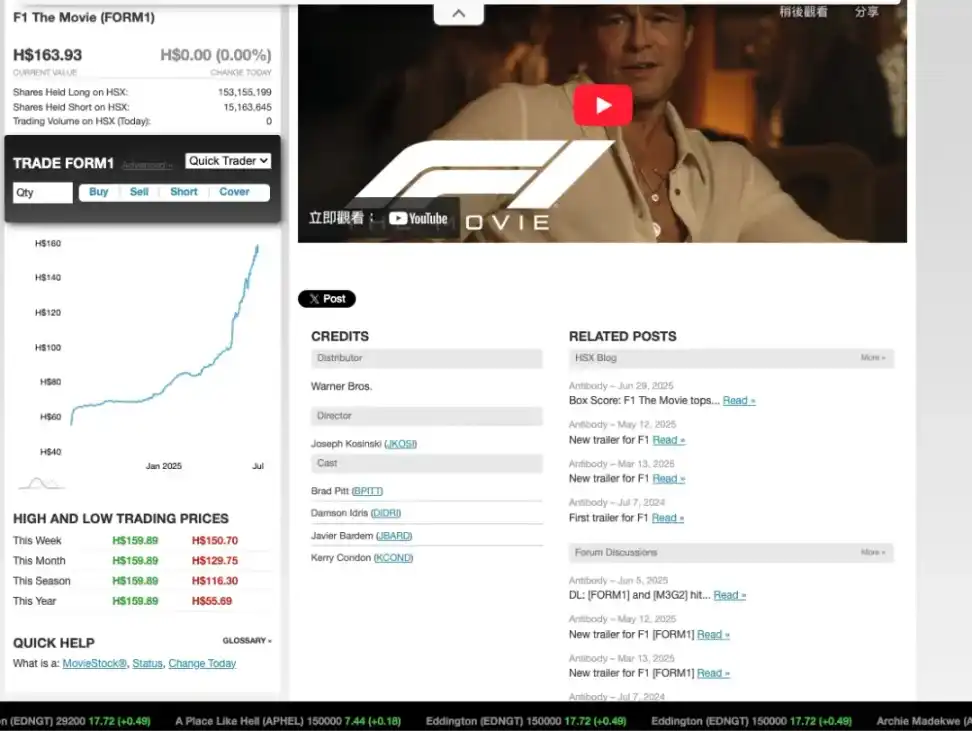
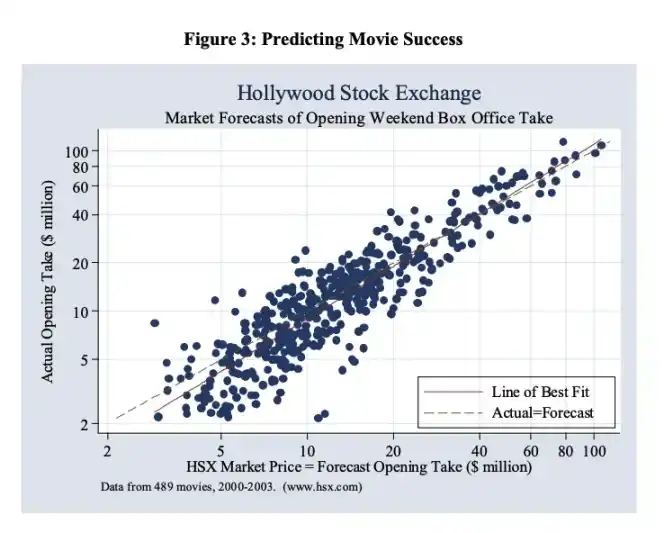
HSX, filmlerin açılış hafta sonu gişe hasılatını ve hatta Oscar'ları tahmin etmede oldukça başarılı olduğunu kanıtladı; hatta bazen profesyonel film eleştirmenlerinin bile çok ötesinde bir doğruluk oranına sahipti. 2007 yılında, HSX oyuncuları 39 büyük ödülde 32 Oscar adaylığını ve 8 büyük ödülde 7 kazananı doğru bir şekilde tahmin etti. HSX, klasik bir tahmin piyasası örneği olarak kabul edilir.
Teorik Temel ve Piyasa Mekanizması Tasarımı
Tahmin piyasasının temel mekanizması, piyasa katılımcılarını gerçek bilgilerini açıklamaya motive eden teşvik uyumlu bir yapı oluşturmaktır. Yatırımcılar gerçek parayla (veya sanal para birimiyle) bahis oynadıkları için, gerçek inançlarına ve özel bilgilerine dayanarak işlem yapma eğilimindedirler.
Ekonomik açıdan bakıldığında, iyi tasarlanmış bir piyasa, yatırımcıların öznel olasılıklarıyla eşleşen fiyatlar belirleyerek beklenen getirilerini en üst düzeye çıkarmalarına olanak tanımalıdır.
Manipülasyonu önleme açısından, akademik araştırmalar tahmin piyasalarının fiyat manipülasyonuna karşı oldukça dirençli olduğunu ortaya koymuştur. Fiyatları temellerden saptırma girişimleri, genellikle diğer daha rasyonel yatırımcılar için arbitraj fırsatları yaratır ve bu yatırımcılar ters tarafta işlem yapmayı tercih ederek fiyatları daha makul bir konuma çekerler. Ampirik veriler, manipülasyonun genellikle hızlı bir şekilde düzeltildiğini ve hatta piyasa likiditesinin iyileştirilmesine yardımcı olduğunu göstermektedir. Başka bir deyişle, piyasayı manipüle etmeye çalışanlar genellikle akıllı yatırımcıları "sübvanse eden" "pırasalara" dönüşür ve piyasa fiyatları sonunda gerçek bilgi durumunu yansıtır.
Kalshi
Kalshi, kullanıcıların gerçek dünya olaylarının sonuçlarına göre işlem yapabileceği federal olarak düzenlenen bir tahmin piyasası borsasıdır. ABD Emtia Vadeli İşlemler Ticaret Komisyonu (CFTC) tarafından Olay Sözleşmeleri sunmak üzere onaylanan ilk borsadır. Olay sözleşmeleri, olay meydana gelirse 1 ABD doları, gelmezse 0 ABD doları sözleşme değerine sahip ikili vadeli işlemlerdir (evet/hayır).
Kullanıcılar 0,01 ABD doları ile 0,99 ABD doları arasında "Evet"/"Hayır" sözleşmeleri alıp satabilirler ve fiyat, piyasanın bir olayın meydana gelme olasılığına ilişkin örtük beklentisini temsil eder.
Tahmin doğruysa, sözleşme 1$'dan kapatılır ve yatırımcı kâr elde edebilir. Kalshi, pozisyon tutmaz (kumar sitelerinin aksine, bankacı olarak hareket etmez). Yalnızca uzun ve kısa vadeli tarafları eşleştiren bir eşleştirme platformu görevi görür ve işlem ücretlerinden kâr elde eder.
Piyasa Oluşturma Süreci
Teklif ve Onay
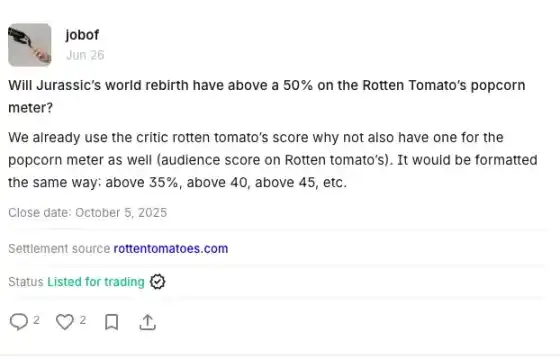
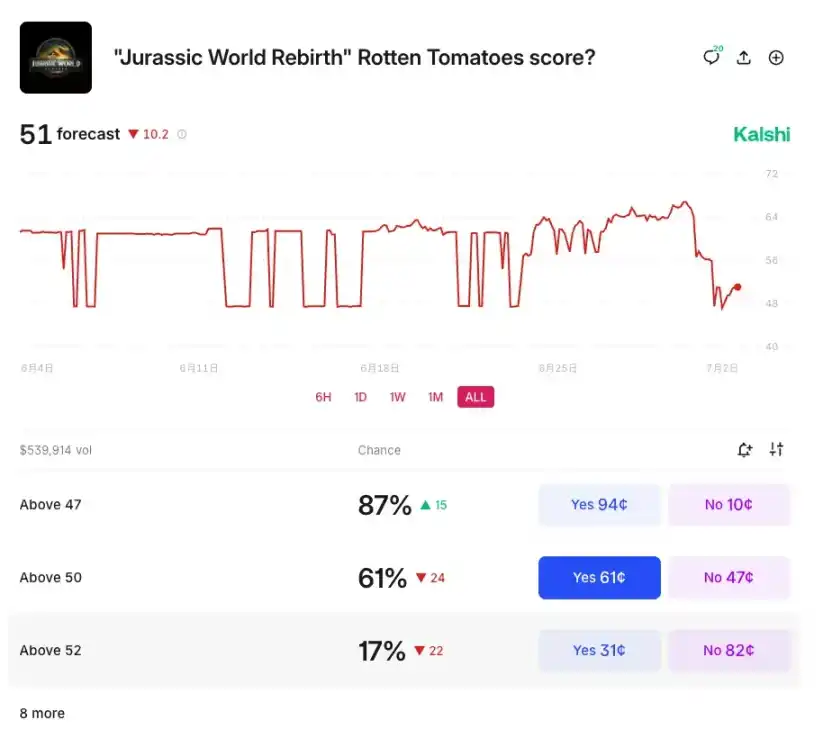
Yeni etkinlik piyasaları (evet/hayır ikili sözleşmeleri), Kalshi ekibi veya kullanıcıları tarafından "Kalshi Fikirleri" aracılığıyla önerilebilir. Her teklif, dahili incelemeden geçmeli ve net etkinlik tanımları, nesnel uzlaşma koşulları ve izin verilen etkinlik kategorileri dahil olmak üzere CFTC düzenleyici standartlarını karşılamalıdır.
Sözleşme Sertifikasyonu
Onaylandıktan sonra etkinlik, Kalshi'nin Belirlenmiş Sözleşme Piyasası (DCM) çerçevesinde resmi olarak başlatılacak ve belgede sözleşme özellikleri, işlem kuralları ve yerleşim standartları listelenecektir.
Çevrimiçi İşlem
Etkinlik piyasası başlatıldıktan sonra, ABD'li kullanıcılar Kalshi'nin Uygulaması, resmi web sitesi veya Robinhood ve Webull gibi aracı kurumlarla entegre platformlar aracılığıyla işlem yapabilirler.
İlk Likidite ve Fiyatlandırma
Emir Defteri Mekanizması
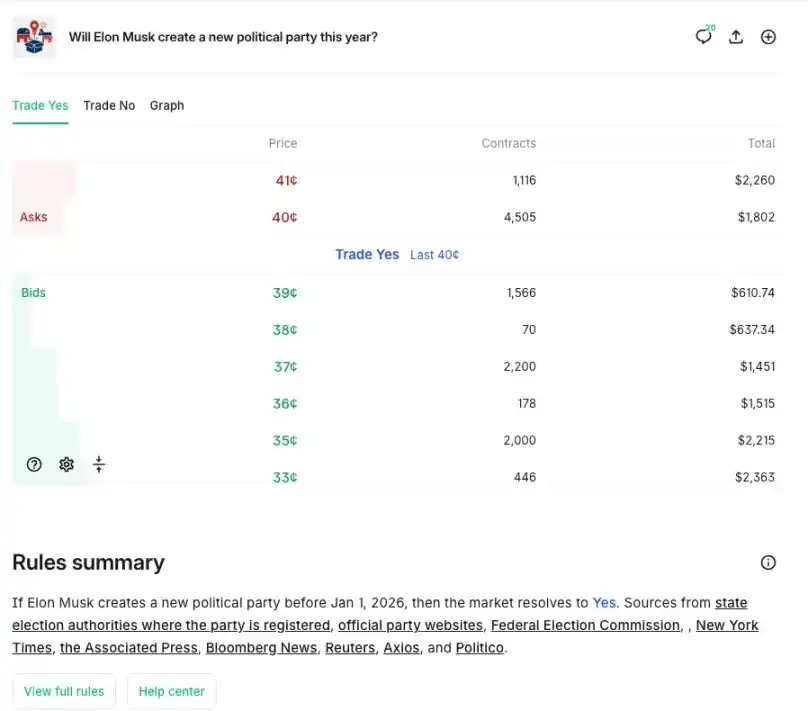
Yeni bir piyasa başlatıldığında, emir defteri boştur ve herhangi bir kullanıcı (piyasa yapıcı veya sıradan yatırımcı) bir limit emri verebilir (örneğin: 0,39 dolardan "evet" satın al veya 0,61 dolardan "hayır" sat).
Piyasa Yapıcı Teşvikler
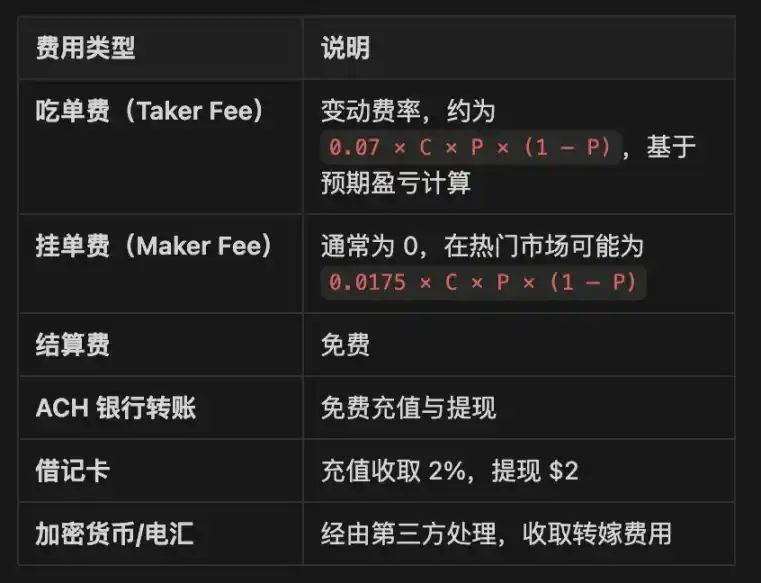
Likiditeyi teşvik etmek için, yapıcılar genellikle işlem ücreti almazlar, ancak bazı özel piyasalar son derece düşük ücretler talep eder.
Fiyat Keşfi
Fiyatlar, arz ve talebe göre dinamik olarak değişir ve piyasanın olasılık konusundaki fikir birliğini yansıtır Bir olayın. Örneğin: Birisi 0,60 dolardan "evet" satın alırsa ve başka biri 0,40 dolardan "hayır" satarsa, sistem onları eşleştirir ve bir sözleşme oluşturur. Her iki taraf da sırasıyla 0,60 dolar ve 0,40 dolar yatırım yaparak toplam 1 dolar kazanır.
Piyasa Hesaplaşma Mekanizması
Sonuç Onayı
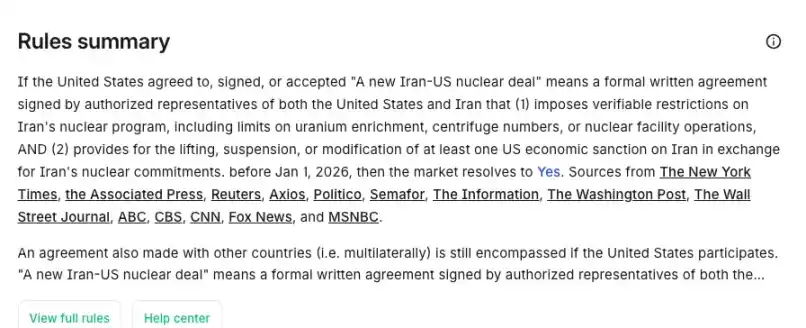
Etkinlik sonucu, önceden belirlenmiş yetkili bir veri kaynağına (devlet raporları, resmi spor sonuçları gibi) dayanarak belirlenir.
Otomatik Hesaplaşma
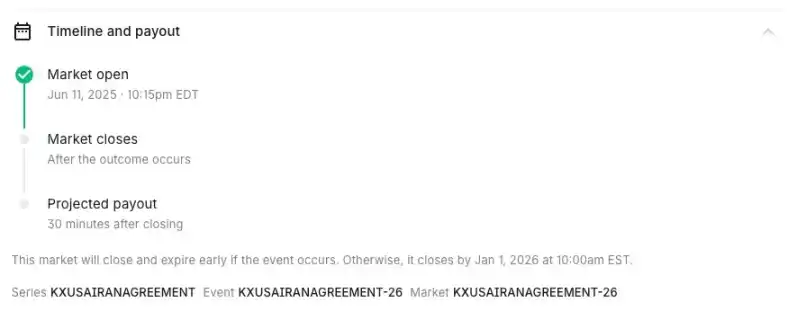
Bir etkinlik meydana gelirse, "Evet" sözleşmesi olan kullanıcılar sözleşme başına otomatik olarak 1 ABD doları alır; aksi takdirde "Hayır" tarafı kazanır ve kaybeden tarafın sözleşmesi sıfırlanır. Ek hesaplaşma ücreti yok.
Ücret Yapısı
Ayarlar: P = Sözleşme Fiyatı, C = Sözleşme Miktarı
Polymarket
Polymarket Genel Bakış: Polymarket, kullanıcıların olay sonuçlarına karşılık gelen ikili sonuç token'larını (Evet/Hayır Token'ları) alıp satabilecekleri, Polygon üzerine kurulu dağıtılmış bir tahmin piyasası platformudur. Her bir sonuç token çiftinin stablecoin (USDC) ile tamamen teminatlandırılması için Koşullu Token Çerçevesi'ni (CTF) kullanır ve işlem mekanizması verimli uyumluluk için hibrit merkezi limit emir defteri (CLOB) kullanır. Piyasa uzlaşması, UMA'nın anlaşmazlıklara dayanıklı dağıtılmış bir çözüm sistemi olan Optimistic Oracle aracılığıyla yapılır.
Koşullu Token Çerçevesi (CTF) ve Sonuç Tokenları
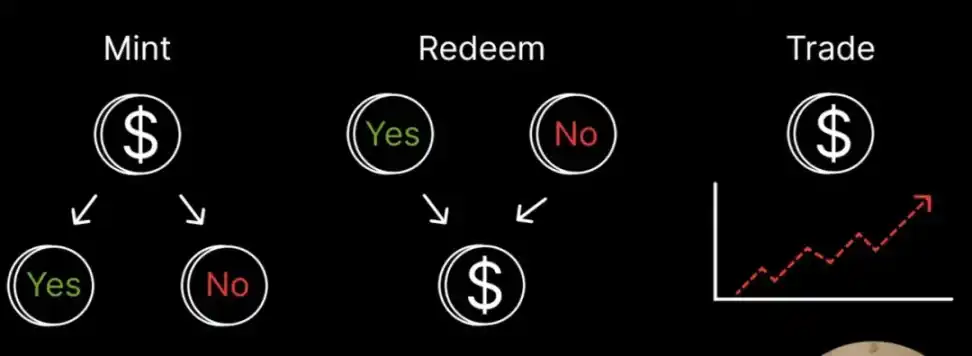
Polymarket, her piyasa sonucunu Polygon zincirinde konuşlandırılmış bir koşullu token olarak temsil etmek için Gnosis'in Koşullu Token Çerçevesini kullanır. İkili bir piyasa için, teminat olarak aynı miktarda USDC ile Evet Tokenı ve Hayır Tokenı gibi iki ERC-1155 tokenı oluşturulur.
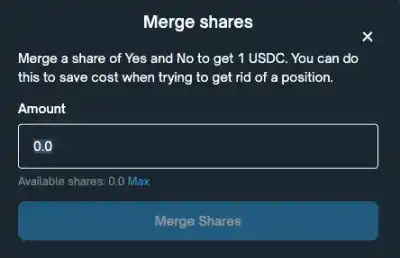
1 USDC'nin bölünmesi 1 Evet + 1 Hayır Tokenı oluşturur ve Evet/Hayır Tokenlarının birleştirilmesi 1 USDC'nin kilidini açıp geri döndürür; böylece her token çiftinin tamamen teminatlandırılmış olduğundan emin olunur. Etkinlik sona erdiğinde, yalnızca doğru sonuca karşılık gelen jetonlar 1$ değerinde olur ve yanlış sonuca karşılık gelen jetonlar değer kaybeder.
Hibrit Emir Defteri Mimarisi (CLOB/BLOB)
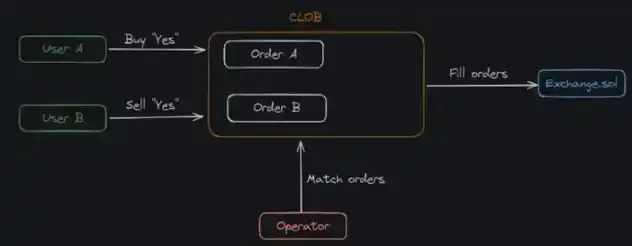
Polymarket, çevrimdışı emir yönetimi ve zincir içi işlem yapısını bir arada tutmak için İkili Limit Emir Defteri (BLOB) adı verilen bir hibrit mimari kullanır. Kullanıcılar emirleri çevrimdışı imzalar ve işlem düğümü eşleşen emirleri arar. Eşleşen emirler varsa, zincir içi ekonomik değişim akıllı sözleşme aracılığıyla tamamlanır.
Emir Yaşam Döngüsü
· Kullanıcı, zincir dışında bir EIP-712 emri imzalar (örneğin 0,62$'dan EVET Al gibi)
· İşletme düğümü çevrimdışı emir defterini tutar
· Eşleşen bir emir olduğunda, işletme düğümü eşleşen sonucu Exchange.sol sözleşmesine gönderir
· Hesaplaşmayı tamamlamak için zincir üzerinde Atomik takas gerçekleştirilir
Atomik Takas Örneği
· Alış ve Satış: Bir kişi 0,40$'dan Evet satın alır ve diğeri 0,40$'dan Evet satar. USDC ve Yes token'ları sözleşme aracılığıyla değiştirilir
· Alış ve Satış: İki kişi birbirinden Yes/No satın alır ve sözleşme toplamda 1 USD çıkarır, iki kullanıcı için Yes/No token'larına bölünür
· Satış ve Satış: İki kişi aynı anda Yes/No satar ve yatırılan parayı iade etmek için token'ları birleştirir
· Kısmi işlemleri, çoklu emir eşleştirmeyi, fiyat indirimini, entegre işlemleri ve atomik yürütmeyi destekler
UMA İyimser Kahini
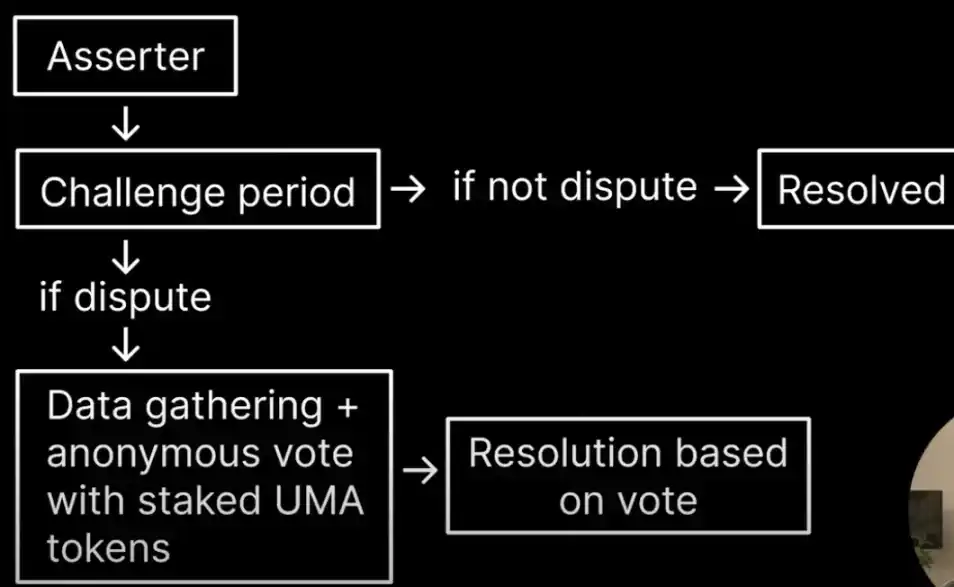
Dahili kararları veya veri kaynaklarını kullanan geleneksel borsaların aksine, Polymarket, UMA'nın İyimser Kahini aracılığıyla topluluk aracılığıyla bir fikir birliği oluşturur.
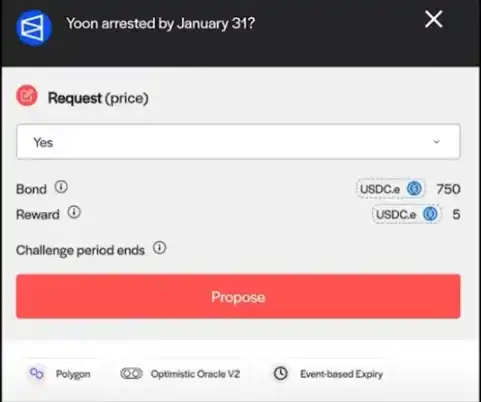
Etkinlikten sonra, herkes bu pazar için bir sonuç açıklaması (teklif) gönderebilir ve anlaşmazlığa girmek için bir pay koyabilir dönem
Herhangi bir anlaşmazlık yoksa, bu sonuç kabul edilir; bir anlaşmazlık varsa, UMA topluluk oylamasıyla çözülür
Kalshi ve Polymarket: Yapı ve Teknoloji Karşılaştırması
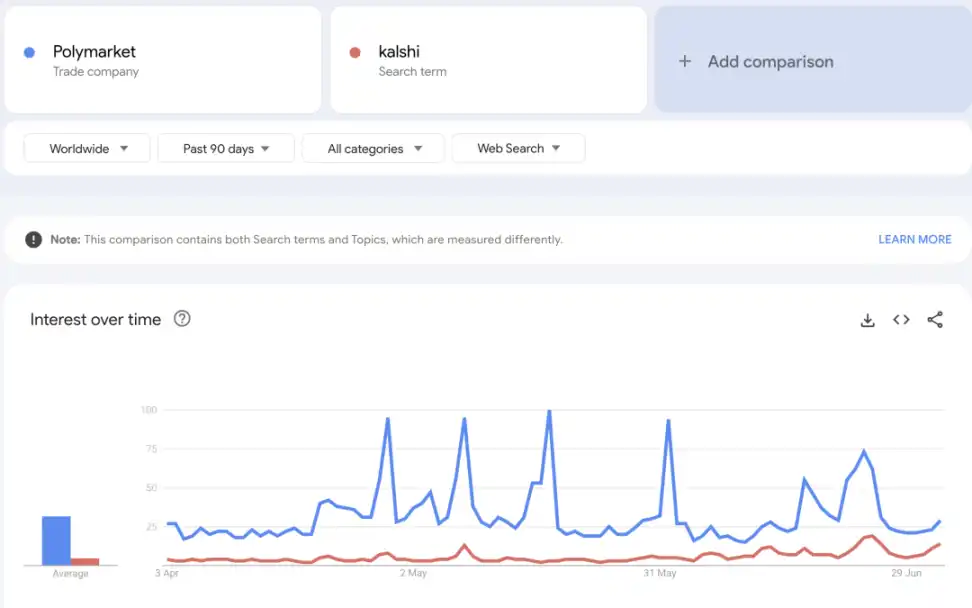
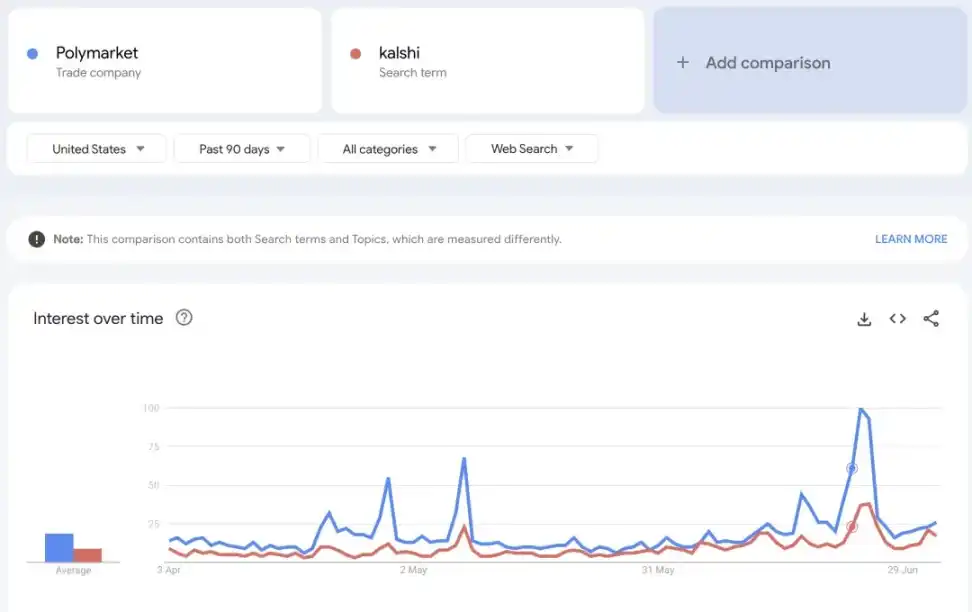
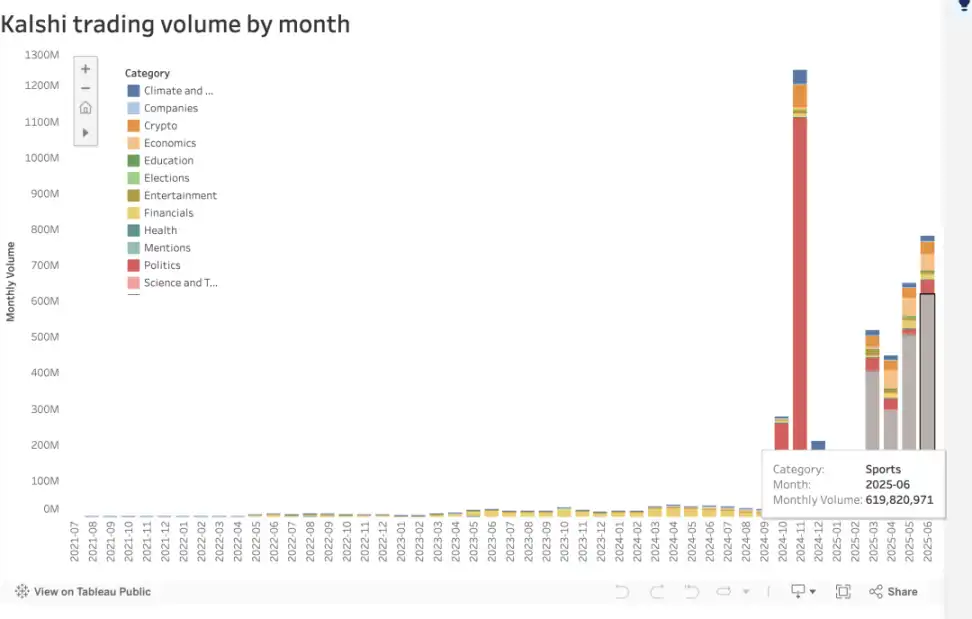
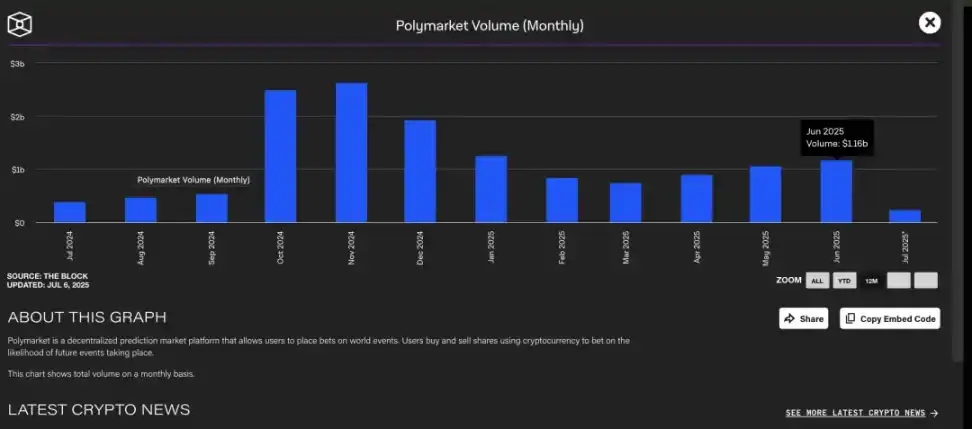
Polymarket'in Haziran ayındaki tüm platform (siyaset, teknoloji, eğlence ve diğer pazarlar dahil) işlem hacmi 1,16 milyar dolardı ve bu, Kalshi'nin yaklaşık 800 milyon dolarlık hacminden biraz daha yüksekti.
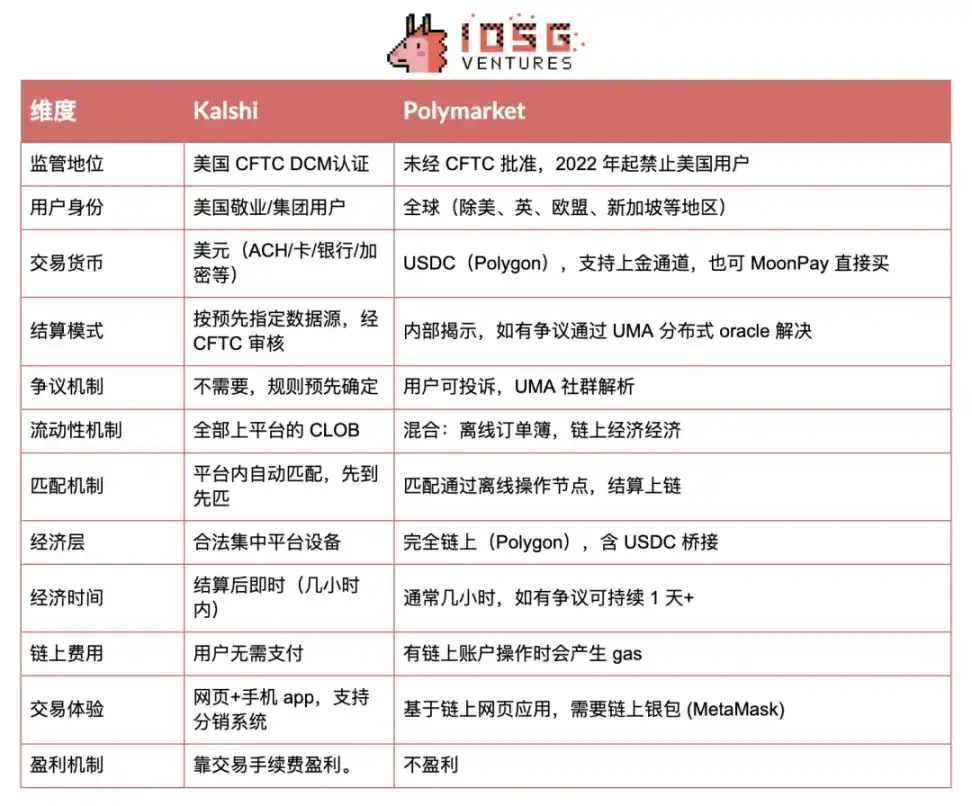
Pazar Genişleme Stratejisi / Büyüme Momentumu
Akademik İçgörü: Kripto Jetonlarına Kumar
Yakın zamanda yapılan hakemli bir çalışma olan Kriptoya Kumar Jetonlar?, kripto varlıklar ile kumar davranışları arasında güçlü bir bağlantı olduğuna dair güçlü kanıtlar sunuyor. Araştırmacılar, perakende yatırımcıların dikkatini ölçmek için Google Trendler'i kullandı ve birkaç önemli örüntü ortaya çıkardı:
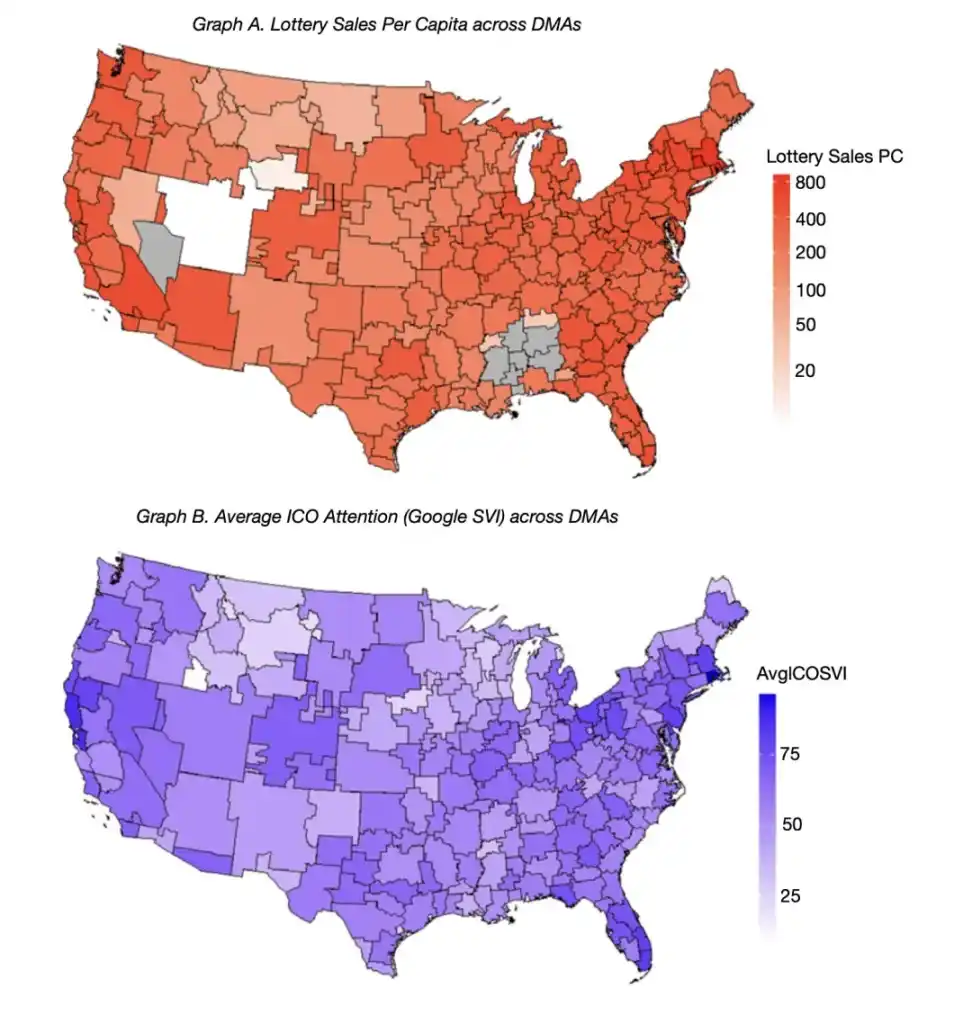
1. Kişi başına düşen piyango satışları, kripto tokenlara olan ilgiyi tahmin edebilir
Google Arama Hacmi Endeksi (SVI_{i,d}), belirli bir pazar alanında (DMA) d piyasaya sürüldüğü anda bir ilk coin arzı (ICO) veya NFT projesi i'nin aldığı ilgiyi temsil eder. Regresyon modelindeki anahtar katsayı β₁, bölgedeki kumar eğiliminin kripto varlıklara olan ilgi üzerindeki etkisini ölçer. f(X_d), ICO'ların veya NFT'lerin ilgisini etkileyebilecek bölgesel kontrol değişkenini temsil eder.
Modeldeki X_d'nin ana açıklayıcı değişkenleri şunlardır: kişi başına düşen piyango satışları ve token özellikleriyle etkileşim terimlerini içerir.
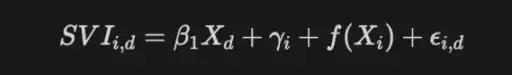
Regresyon sonuçları, kişi başına düşen piyango satışlarının daha yüksek olduğu Amerika Birleşik Devletleri'ndeki DMA'ların aşağıdaki yönlerden önemli ölçüde daha yüksek Google arama etkinliği gösterdiğini göstermektedir:
İlk Para Arzı (ICO): Regresyon katsayısı 6,28 ile 6,88 arasındadır ve p değeri <0,01'dir; bu da istatistiksel olarak anlamlıdır.
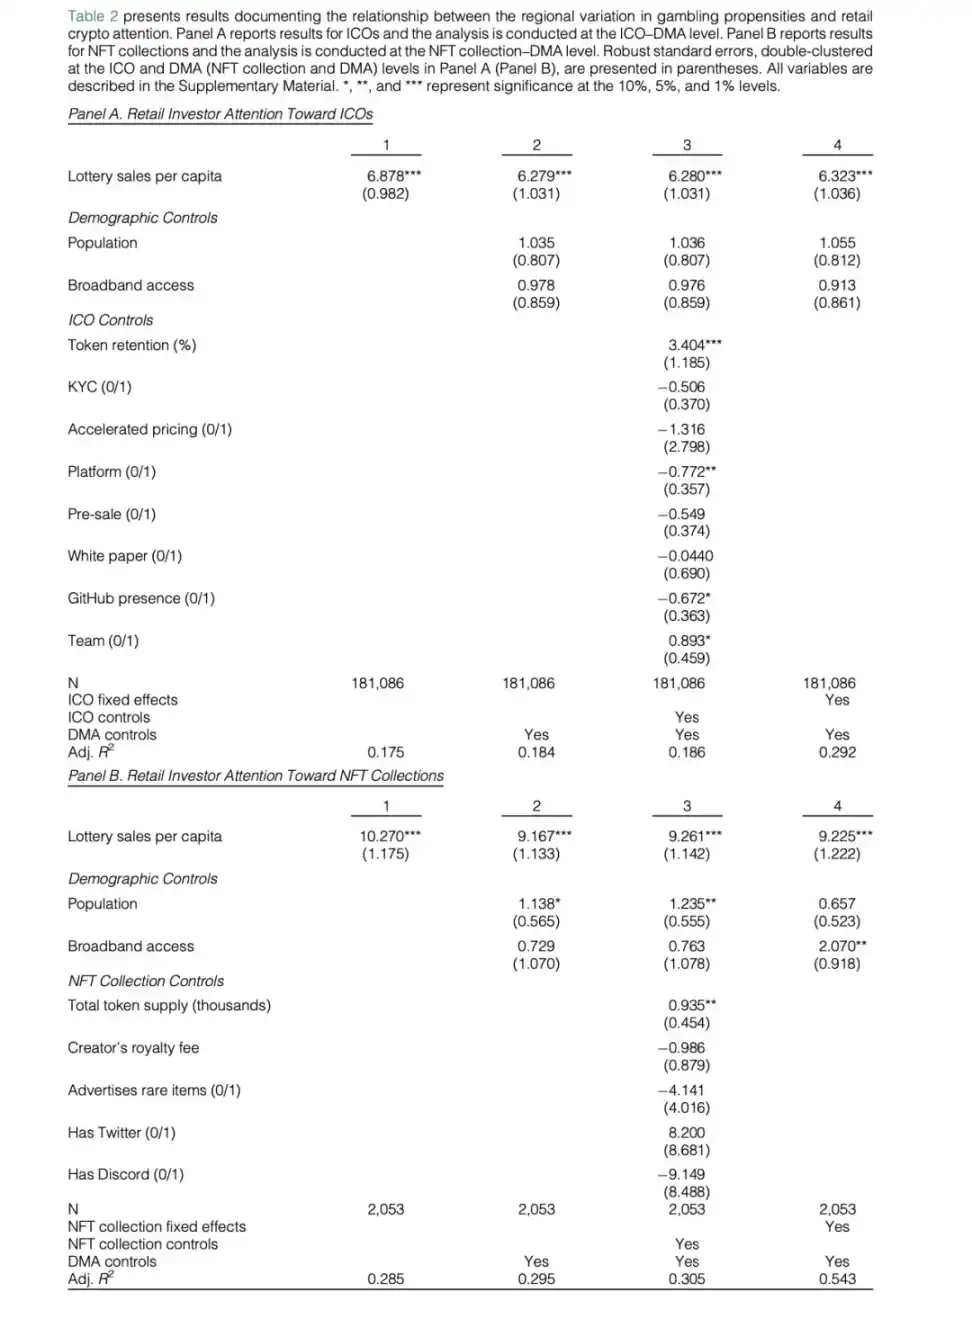
Bu, kumarbazların ve bireysel kripto yatırımcılarının davranışlarında yüksek derecede bir örtüşme olduğunu göstermektedir.
2. Cüzdan Dikkati ve Yatırım Sonuçları
Kişi başına düşen piyango satışlarının daha yüksek olduğu bölgelerde, bir ICO veya NFT yayınlandıktan sonra cüzdan etkinliği hızla yükselir.
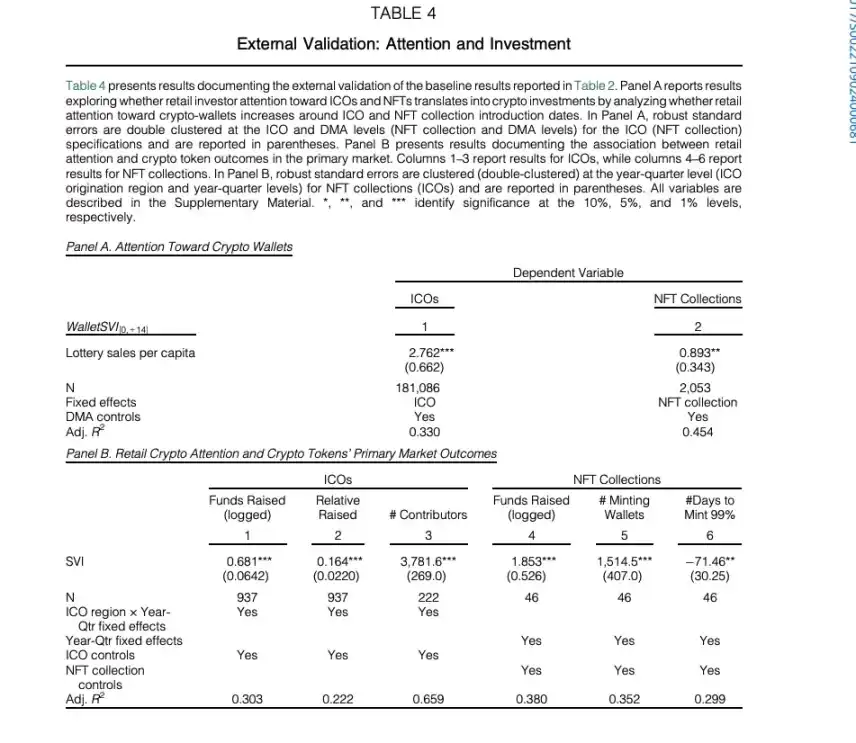
ICO/NFT yayınlanma döneminde, cüzdanla ilgili aramalardaki (Cüzdan SVI) (MetaMask, Coinbase Cüzdan vb. gibi) artış, yüksek piyango satışlarının olduğu bölgelerde daha belirgindir.
Bu bölgeler ayrıca daha yüksek finansman miktarları, daha fazla katılımcı ve daha hızlı NFT basım hızları göstermektedir.
3. Kumarın Yasallaştırılması Doğal Bir Deney Olarak
Makalenin 7. Tablosu, çeşitli ABD eyaletlerinde spor bahislerinin yasallaştırılmasındaki zamanlama farklılıklarını doğal bir deney olarak kullanmaktadır. Sonuçlar, kumarın bir eyalette yasal hale gelmesiyle birlikte, piyango satışlarının yüksek olduğu bölgelerde kripto paralara olan ilginin önemli ölçüde azaldığını gösteriyor: 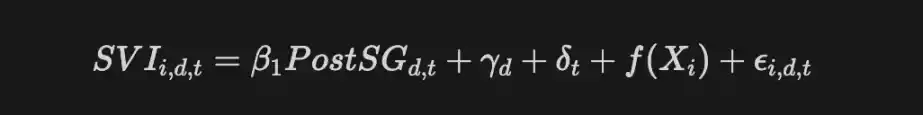
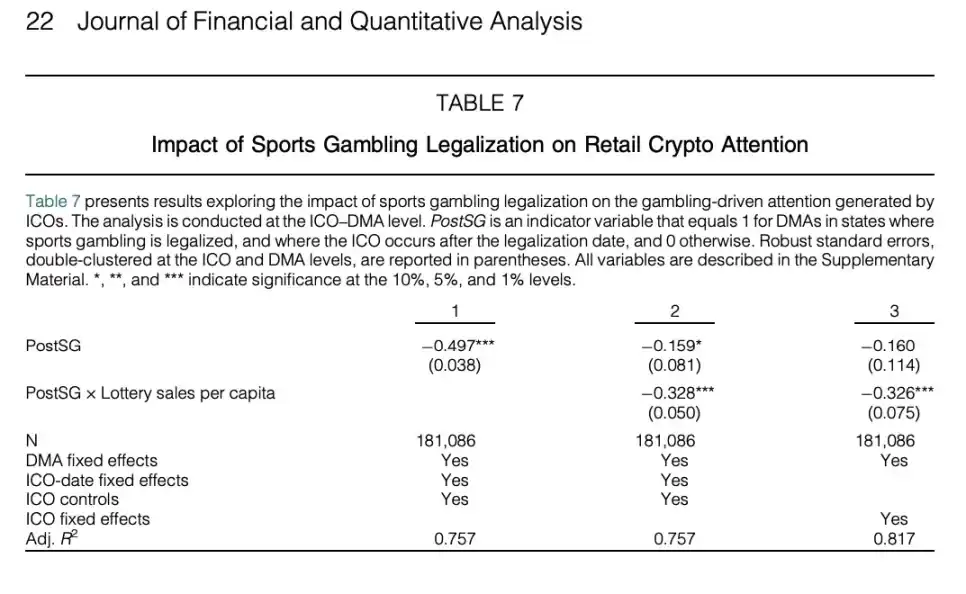 Regresyon modelindeki etkileşim terimi (PostSG × Piyango Satışları) güçlü bir negatif ilişki gösteriyor ve oldukça anlamlı. Bu, kripto token'lar ile kumar davranışı arasında bir "ikame etkisi" olduğu anlamına geliyor; yasal kumar kanalları ortaya çıktığında, kripto varlıklara olan spekülatif ilgi azalacaktır. Tüm makalenin sonucu çok açık: "Kumar tercihleri, perakende yatırımcıların kripto piyasasına olan ilgisini güçlü bir şekilde tahmin edebilir." Kripto ticareti sadece "kumar gibi" olmakla kalmıyor, aynı zamanda bazı kullanıcılar için kumarın ta kendisi.
Bu bulgular, zıtlığı daha da doğruluyor ve bu tür kullanıcıların varlığını vurguluyor: Yüksek risk iştahına sahipler ve casinolarda veya Coinbase gibi platformlarda spekülatif heyecan peşinde koşuyorlar.
Kripto Kumar Piyasası: Temsili Bir Örnek Olarak Stake.com
Pazar büyüklüğünü ölçmek için, Stake.com gibi kripto yerel kumar platformlarının (sadece kripto para yüklemelerini destekleyen) yükselişine başvurabiliriz.
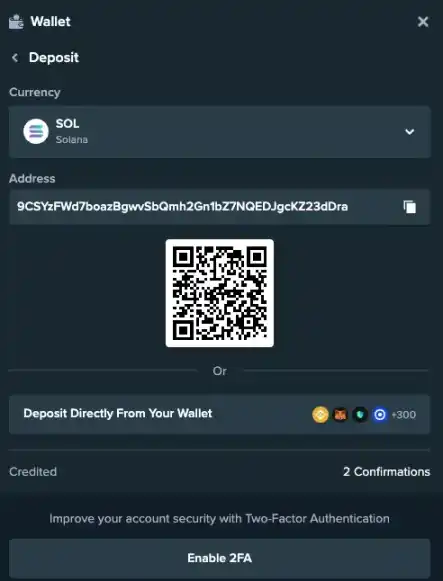
Stake, sadece birkaç yıl içinde küresel kullanıcılar arasında yüksek riskli, yüksek ödüllü eğlenceye olan büyük talebi yakaladı ve patlayıcı bir büyüme elde etti:
· İnanılmaz gelir ölçeği: Stake, 2022'de yaklaşık 2,6 milyar dolar brüt oyun geliri elde etti (2020'de yalnızca 105 milyon dolardı) ve dünyanın en büyük oyun şirketleri arasında yer aldı. Büyüme devam ediyor - Stake'in 2024'teki geliri yaklaşık 4,7 milyar dolara ulaştı; bu, 2022'ye göre yaklaşık %80'lik bir artış anlamına geliyor. Buna karşılık, geleneksel dev Entain'in 2024'teki geliri yaklaşık 5 milyar dolardı ve Flutter yaklaşık 14 milyar dolara ulaştı. Stake de aynı seviyeye geldi.
· Kullanıcı ölçeği ve kapsamı: 2023 itibarıyla platform, Amerika Birleşik Devletleri ve Birleşik Krallık gibi pazarlarda engellenmesine rağmen 600.000'den fazla aktif kullanıcıya sahiptir. Kullanıcıları çoğunlukla Güneydoğu Asya, Japonya, Brezilya ve çevrimiçi kumar düzenlemelerinin gevşek olduğu diğer bölgelerde yoğunlaşmıştır. Dünya genelinde yüz binlerce kişi coğrafi kısıtlamaları aşmış ve hala bir kripto kumar platformuna akın etmektedir; bu da pazardaki büyük baskılanmış talebi yansıtmaktadır.
· Küresel liderler: Stake'in patlayıcı büyümesi, onu dünyanın en büyük yedinci bahis şirketi (gelir açısından) haline getirmiş ve hatta birçok geleneksel spor bahis şirketini geride bırakmıştır. Tanınmış bir Amerikan kumar platformu olan DraftKings'in gelirinin Stake'in gerisinde kalması, kripto para odaklı kumar modelinin geleneksel bahis şirketlerinin ulaşmasının zor olduğu yeni bir pazar (TAM) açtığını göstermektedir.
Tahmin piyasalarının geleneksel bahisçilere göre avantajları nelerdir:
Etkinlikler sırasında işlem yapılabilir (erken ödeme/kâr durdurma)
Kalshi gibi tahmin piyasaları, kullanıcıların etkinlik sona ermeden önce pozisyon alıp satmalarına olanak tanıyarak, kâr ve zararları önceden kilitlemelerini sağlar (Hong Kong Jokey Kulübü'nün "hızlı ödeme" işlevine benzer şekilde) ve aşağıdaki avantajları sağlar:
· Belirsizlik durumunda riskleri aktif olarak koruma
· Yatırım portföylerini dinamik olarak ayarlama
· Spekülatif kararları daha esnek hale getirme
· Geleneksel bahisçiler (Stake, Bet365, vb.)
Bazı modern bahisçiler erken ödeme işlevleri de sunsa da, aşağıdaki sınırlamalar vardır:
· İşletme hakkı bahisçinin elindedir ve kullanıcılar Girişim
· Fiyat kayması veya ücretler yaşanabilir
Sektörün genel büyüklüğü
Stake, kripto kumar pazarının sadece bir örneğidir. Sektör raporlarına göre, kripto casinolarından elde edilen toplam kumar geliri 2024 yılında 81 milyar doları aştı ve birçok ülkede daha sıkı düzenlemelere rağmen büyümesini durduramadı.
Bu rakam, kripto para birimleriyle bahis oynayarak elde edilen brüt geliri temsil ediyor ve "kripto × kumar"ın kesiştiği noktada, şu anda çoğunlukla offshore veya düzenlenmemiş platformlara akan son derece büyük bir kullanıcı ve sermaye havuzunun oluştuğunu gösteriyor.
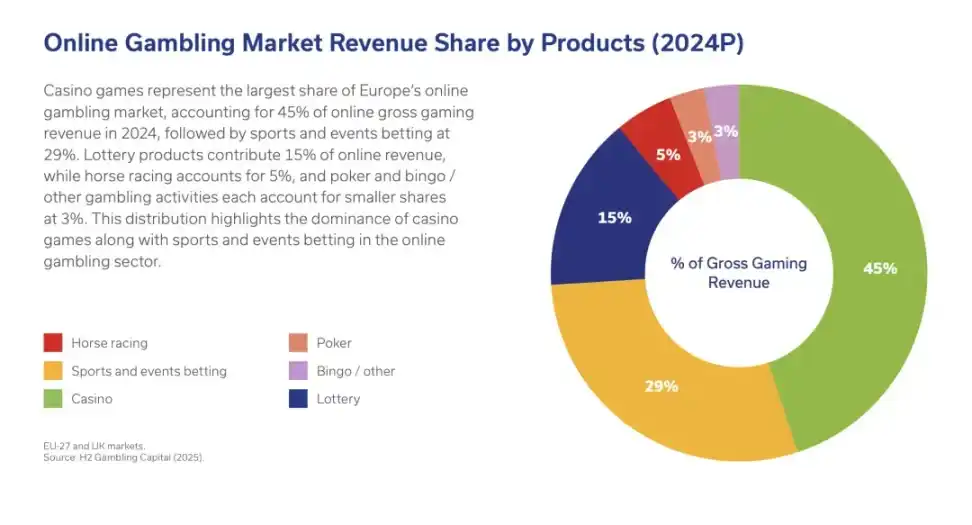
Stake.com'un başarısı açıkça şunları kanıtlıyor:
Şunları yapan büyük bir pazar grubu var:
· İşlemler için kripto para birimlerini kullanmaya alışkın;
· Spekülasyon ve yüksek volatiliteli olaylar gibi;
· Geleneksel kanalların dışında "bahis" oynamaya istekli.
Bu kişiler esasen tahmin piyasalarının çekirdek kullanıcı grubunu oluşturur, ancak şu anda Stake gibi düzenlenmemiş platformlara yoğunlaşmışlardır.
Kalshi gibi mükemmel piyasa yapısı ve uyumluluk denetimiyle düzenlenmiş bir borsanın, uyumlu ve heyecan verici bir deneyim sunarken bu kullanıcı grubunun bir kısmını çekmesi beklenmektedir. Stake'in büyüme ölçeği, bu kullanıcılar yasal platformlara geçerse, ABD pazarındaki "kripto aromalı" kumar faaliyetlerinin yıllık toplam adreslenebilir pazarının (TAM) milyarlarca dolara ulaşabileceğini göstermektedir.
Kullanıcı örtüşmesi: demografik özellikler ve davranışsal tutarlılık
Bu sadece teorik bir örtüşme değildir. Çok sayıda çalışma ve anket, kripto para yatırımcıları ve kumarbazlarının temel demografik ve davranışsal özelliklerde yüksek oranda örtüşme olduğunu doğrulamıştır.
Çoğu durumda, aynı kişiler veya hatta aynı kişilerdir. İşte öne çıkan birkaç örtüşme:
Genç, Erkek, Risk Arayışı: Kripto ticareti ve spor/kumarhane bahisleri, genellikle riske toleranslı olan genç yetişkin erkekleri tercih etme eğilimindedir. Yüksek hacimli varlıkların ve yüksek getirilerin peşinde koşarlar. Rutgers Üniversitesi tarafından yapılan bir araştırma, aylık kumar oynayanların %50'sinden fazlasının geçen yıl kripto para ticareti yaptığını; yüksek riskli hisse senedi yatırımcılarının %75'inden fazlasının da kripto para ticareti yaptığını göstermiştir. Araştırmacılar, "kripto ticaretinin, kumar davranışlarını kontrol etmekte zorlananlar için büyük bir çekiciliği olduğunu" belirtmişlerdir. Başka bir deyişle, tipik bir Robinhood kripto para günlük yatırımcısı (genç, heyecan arayan ve bir önseziyle stud meme coin satın alan), kazanmanın peşinde koşan bir spor bahisçisine veya poker oyuncusuna oldukça benzer.
7/24 Çevrimiçi: Kripto piyasası 7/24 açıktır ve dünya çapında kesintisiz olarak faaliyet gösterir; çevrimiçi kumar oynamaya da istediğiniz zaman katılabilirsiniz ve bu da sürekli dopamin uyarımı sağlar. Kumar oynamaktan kripto ticaretine geçen birçok kişi, özellikle hafta sonları veya gece geç saatlerde "her an işlem yapabilme" özelliğinden etkilendiklerini söylüyor. İnternette sık sık gezinen ve dürtüsel davranan kişiler için hem kripto hem de kumar, kesintisiz bir uyarım sağlayabilir; her zaman bahis oynanacak bir oyun ve her zaman yükselip alçalan bir para birimi vardır.
Bu nedenle, Kalshi'nin hedef kitlesi, hem kripto ticaret topluluğunu hem de kumar topluluğunu kapsayan, spekülasyona meraklı perakende kullanıcılardır. Bu kullanıcılar zaten benzer davranışlar sergilemektedir. Önemli olan, uyumlu ve güvenli bir çerçevede benzer bir heyecan verici deneyim sunabilen bir ürün sunmaktır. Davranışların örtüşmesi, Kalshi'nin pazarlamasının hem piyasayı tahmin etmenin zevkini (kumar oynayanları etkilemek için) hem de finansal ve rasyonel ticaret özelliklerini (yatırımcıların öz farkındalığını artırmak için) vurgulaması gerektiğini gösteriyor.
Kripto anlatısının evrimi: Uyumluluğa doğru
Son birkaç yılda, kripto endüstrisinin genel anlatısı, "düzenlenmemiş" ücretsiz inovasyondan kurumsal liderliğindeki, düzenleyici uyumluluğa doğru önemli ölçüde değişti. Bu değişim, Kalshi gibi düzenlenmiş platformlar için olumlu bir rekabet ortamı yarattı ve aynı zamanda düzenleyici hendeğinin (CFTC onayı) stratejik değerini de vurguladı.
Geleneksel kurumlara yaklaşmak: Mevcut eğilim, büyük geleneksel finans kuruluşlarının ve hükümetlerin kripto endüstrisine aktif olarak katılmaya başlaması ve bu sayede endüstriye güvenilirlik ve normlar kazandırmasıdır. Örneğin, 2023'te dünyanın en büyük varlık yönetim şirketi BlackRock, bir Bitcoin ETF'si için başvuruda bulundu ve bu da SEC'nin bir spot ETF'yi onaylayabileceği yönündeki piyasa iyimserliğini tetikledi. Haziran 2025'te ABD Senatosu, federal düzeyde kripto düzenlemeleri oluşturan Stablecoin Düzenleme Yasası'nı (GENIUS Yasası) da kabul etti. Jeopolitik düzeyde, eski ABD Başkanı Trump'ın ekibi "Ulusal Bitcoin Rezervi" gibi kripto dostu politikalar da önerdi. Tüm bu işaretler, kripto paranın artık uç bir alan olmadığını, uyum ve ana akım finans sistemine dahil edildiğini gösteriyor.
Uyum bir hendektir: Bu yeni ortamda uyum, rekabet gücüdür. Sektör, "hızlı deneme yanılma"dan "uyum ve istikrar"a geçti. Kalshi, Amerika Birleşik Devletleri'nde ulusal uyumlu bir borsa (Belirlenmiş Sözleşme Piyasası, DCM) olmak için CFTC onayı almak için altı yıl harcadı. Bu borsa, spor bahislerinin yasak olduğu Kaliforniya veya Teksas gibi eyaletlerde bile 50 eyalette yasal olarak etkinlik sözleşmesi ticareti yapabiliyor. Bu niteliğin kopyalanması son derece zordur. Buna karşılık, Kalshi'nin kripto kökenli rakibi Polymarket hâlâ düzenleyici bir gri alanda yer alıyor ve Amerika Birleşik Devletleri'nde yasal olarak faaliyet gösteremiyor, bu da onu politika saldırılarına karşı savunmasız hale getiriyor. Mevcut "kurumsallaşmış kripto" trendi altında, Kalshi'nin federal uyumluluk statüsü başlı başına bir satış noktasıdır ve güven, yasal açıklık ve ülke çapında erişim sağlar; bu da sektörün gelişim yönüdür. Kısacası, Kalshi uyumluluk konusunda şimdiden önde, ancak diğer platformlar hala yetişmekte zorlanıyor.
Kalshi'nin stratejisi: "Kumar" yerine "ticaret" olarak konumlandırma + Robinhood dağıtım kanalı
Kalshi, marka konumlandırmasında oldukça temkinli davranıyor, "kumar" etiketinden kasıtlı olarak kaçınıyor ve bunun yerine kendini yeni bir tür ticaret platformuna dönüştürüyor: "etkinlik sözleşmeleri" yatırım araçları sunuyor ve düzenlenmiş borsa niteliklerine sahip. Bu strateji oldukça ileriye dönük:
"Biz bir bahisçi değiliz" - dil ve model farkı: Kalshi'nin kurucuları ve yöneticileri, platformun bir aracı değil, bir eşleştirme borsası olduğunu defalarca vurguladılar. Krupiye gibi davranan ve kullanıcıların para kaybetmesine bahis oynayan bahisçilerin aksine, Kalshi yalnızca emirleri eşleştirmekten ve bir ücret (hisse senedi alım satım komisyonuna benzer) almaktan sorumludur. Bir Kalshi temsilcisi şunları söyledi: "Biz sadece bir borsayız... Başkalarının kazanmasına veya kaybetmesine güvenerek para kazanmıyoruz."
CEO Tarek Mansour, "Bunu kumar olarak sayarsak, tüm finans piyasası kumar olarak sayılmalıdır." diye sordu.
Bu cümle, Kalshi'nin konumlandırma mantığını özetliyor: Olay sözleşmelerini finansal türevler olarak ele almak, örneğin "Temmuz ayında rekor sıcaklıklar yaşanacak mı?" sözleşmesi satın almak, zar atmak yerine ham petrol vadeli işlemleri veya kazanç opsiyonları satın almakla aynı şey. Bu dil dönüştürme stratejisi oldukça etkili; yalnızca düzenleyici farkındalığı artırmakla kalmıyor, aynı zamanda kullanıcıların bunu "bahis" yerine "yatırım" olarak görmelerini de sağlıyor.
Robinhood ile Entegrasyon: Kalshi, 2025 başlarında Robinhood ile ortaklık kurduğunu duyurdu. Robinhood'un 15 milyondan fazla aktif kullanıcısı var ve genç perakende yatırımcılar için bir buluşma noktası. Bu iş birliği, Robinhood'un "Tahmin Piyasaları" fonksiyon bloğunu dahili olarak başlatmasını sağladı ve kullanıcılar Kalshi tarafından sağlanan etkinlik sözleşmelerini (ekonomik veri tahminleri ve hatta spor sonuçları gibi) doğrudan Uygulama üzerinden işlem yapabilecek. Bu, Kalshi'nin erişimini büyük ölçüde artırdı. Robinhood'un hisse senedi fiyatı bu entegrasyon sayesinde yaklaşık %8 arttı ve yatırımcılar katma değer potansiyeli konusunda iyimser. Robinhood ekosistemine entegre olarak Kalshi, yüksek kullanıcı edinme maliyetlerinden kaçınıyor ve tahmin piyasasını kullanıcıların mevcut varlık sınıflarına (hisse senetleri, opsiyonlar, kripto para birimleri) entegre ederek ürünü normalleştiriyor.
"Kumar"dan Kaçınma: Kalshi, pazarlama ve medya materyallerinde "kumar" kelimesini kasıtlı olarak kullanmaktan kaçınıyor. Örneğin, sözleşmeye "Evet/Hayır Etkinlik Sözleşmeleri" adını veriyor ve bloglar ile eğitim materyalleri, kumar heyecanı yerine sözleşmenin tahmin edici işlevini ve bilgi değerini vurguluyor.
Robinhood ile yapılan iş birliğinde bile, tanıtım dili kumar terimleri kullanmak yerine "etkinlik ticaretini kitlelere ulaştırmaya" odaklanıyor. Bu tür karmaşık bir marka oluşturma, hem düzenlemelerle başa çıkmak hem de kullanıcıların kumar konusundaki önyargılarını ortadan kaldırmak için. Tahmin piyasasını bir "ticaret deneyimi" olarak paketleyerek Kalshi, spekülasyon yapmayı seven ancak "rasyonel yatırım yaptıklarını" düşünenler de dahil olmak üzere daha geniş bir kullanıcı kitlesine ulaşıyor.
Kumar ve ticaret arasındaki çizgi her zaman belirsiz olmuştur. Kantitatif finans öğrencisi olarak, piyasa dalgalanmalarının rastgele yürüyüşler ve Brown hareketi olduğu bize sıklıkla öğretilir. Ancak bu aynı zamanda bir soruyu da gündeme getiriyor: Ticaret oynaklık, spekülatif psikoloji ve duygular tarafından yönlendiriliyorsa, gerçekten kumardan farklı mıdır? Pozitif beklenen değere sahip yüksek riskli bir etkinliğe bahis oynamak, yine de kumar mıdır? "Kumarbazın İflas Teorisi"ne göre, bahislerini artırmaya devam eden ancak kaybettiğinde kodunu düşürmeyen bir kumarbaz, her bahis beklentisi pozitif olsa bile sonunda iflas eder. Öyleyse hepimiz "üst düzey kumarbazlar" mıyız?
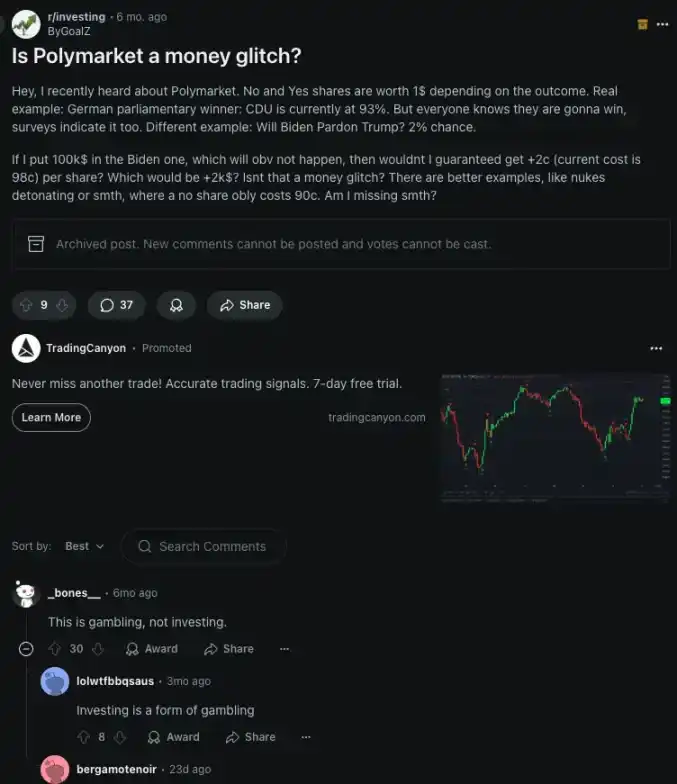
Veriler açık: Kripto perakende yatırımcıları ve kumarbazlar sadece benzer olmakla kalmıyor, aynı zamanda genellikle aynı insan grubudur.
Kalshi, bu iki kullanıcı türü arasında seçim yapmak zorunda değil, aynı anda ikisine de hizmet verebilir. İster bir arbitraj stratejisi uygulayan "akıllı bir yatırımcı", ister spor sonuçlarını tahmin eden "eğlence amaçlı bir oyuncu" olsun, Kalshi bu davranışların bir arada var olabileceği düzenlenmiş ve yasal bir piyasa ortamı sağlar.
Kalshi, "kumar" etiketini soyutlayıp "piyasa" dilini benimseyerek iki büyük kullanıcı grubunu birbirine bağlıyor: oynamak isteyenler ve işlem yapmak isteyenler. Ve bu süreçte taraflardan hiçbirini feda etmiyor, aksine her ikisinin de kimliğini ve davranışsal değerini güçlendiriyor.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia







