Neden 2025 Yılında Piyasa Duygusu Tamamen Çöktü? Messari'nin Yıllık On Bin Kelimelik Raporunu Yorumlama
Orijinal Metin Başlığı: "Neden 2025 Yılında Piyasa Duygusu Tamamen Çökecek?|Messer'in On Bin Kelimelik Yıllık Raporunu Yorumlama (Bölüm 1)"
Orijinal Kaynak: Merkle3s Capital
Bu makale, 2025 yılı Aralık ayında yayımlanan Messari'nin yıllık raporuna dayanmaktadır Kripto Tezleri 2026. Raporun tamamı on bin kelimenin üzerindedir ve resmi olarak okuma süresi 401 dakika olarak belirtilmiştir. Bu makaledeki bilgiler yalnızca referans amaçlıdır, herhangi bir yatırım tavsiyesi veya davet teşkil etmez, içeriğin doğruluğundan sorumlu değiliz ve bundan kaynaklanabilecek herhangi bir sonuçtan sorumlu değiliz.
Giriş|Bu, duygusal olarak en kötü yıl olabilir, ancak sistem açısından en kırılgan yıl değil
Sadece duygusal göstergelere bakacak olursak, 2025 yılı kripto piyasası neredeyse "infaz" edilebilir nitelikteydi.
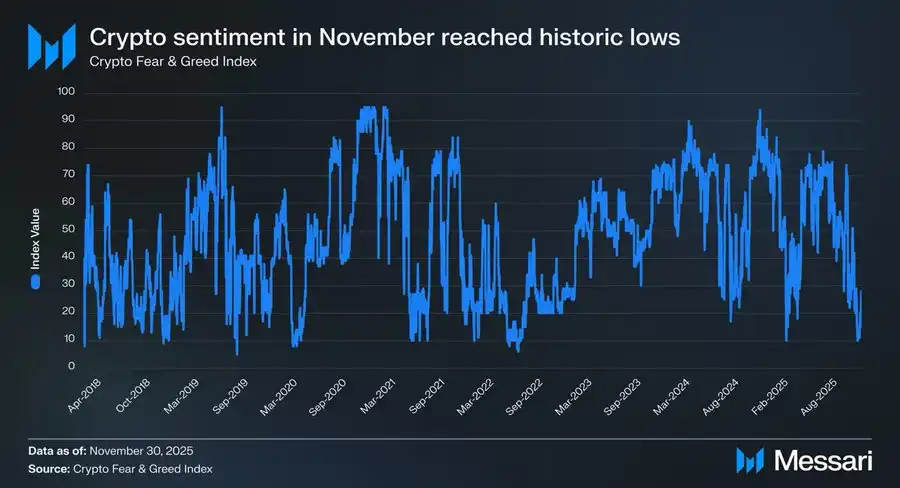
2025 yılının Kasım ayında, Kripto Korku ve Hırs Endeksi 10'a düşerek "aşırı korku" bölgesine girdi.
Tarihte, duygu bu seviyeye düştüğü anlar oldukça nadirdir:
· 2020 yılı Mart ayı, küresel salgın kaynaklı likidite krizi
· 2021 yılı Mayıs ayı, kaldıraç temelli tasfiye dalgası
· 2022 yılı Mayıs-Haziran ayı, Luna ve 3AC'nin sistemik çöküşü
· 2018-2019 yılları, endüstri genelindeki ayı piyasası
Bu dönemlerin hepsinin ortak bir noktası vardı: Endüstri kendisi çöküş halindeydi ve gelecek belirsizdi.
Ancak 2025 yılı bu özelliği taşımıyordu. Önde gelen borsaların kullanıcı varlıklarını manipüle etmemesi, milyarlarca dolarlık Ponzi projelerinin anlatımı yapmaması, toplam piyasa değerinin önceki döngü zirvesinin altına düşmemesi, kararlı paraların büyüklüğünün tarihindeki en yüksek seviyeye ulaşması, düzenleme ve kurumsallaşma sürecinin devam etmesi gibi faktörler vardı.
"Gerçeklik düzeyinde", bu çöken bir endüstri yılı değildi. Ancak "duygu düzeyinde", birçok profesyonel, yatırımcı, eski kullanıcı için muhtemelen en acı dolu yıldı.
Duygusal Nedenlerle Neden Çökebilir?
Messari raporunun başlangıcında etkileyici bir karşılaştırma yapıyor:
Eğer finansal bir kurumda kripto varlıklarının dağıtımına katılıyorsanız, 2025 yılı muhtemelen bu sektöre girdiğinizden beri en iyi yılınız olacak. Ancak eğer Telegram veya Discord gibi platformlarda gece geç saatlere kadar grafiklere bakıp Alpha arıyorsanız, bu muhtemelen "eski günleri" en çok özlediğiniz yıl olacak.
Aynı piyasa, neredeyse tamamen zıt deneyimler. Bu rastgele duygusal dalgalanma değil, sadece boğa ve ayı dönüşümü değil, daha derin bir yapısal uyuşmazlık: Piyasa katılımcılarını değiştiriyor, ancak çoğu hala eski kimlikleriyle yeni sistemde yer almaya çalışıyor.
Bu Bir Piyasa Değerlendirmesi Değil
Bu makale, kısa vadeli fiyat hareketini tartışmayı amaçlamamaktadır ve "ne olacak, yükselecek mi?" sorusuna cevap aramamaktadır.
Daha çok bir yapısal açıklama gibi:
· Kurumlar, fonlar, altyapı sürekli güçlenirken,
· Piyasa duyarlılığı neden tarihi düşük seviyelere geriledi?
· Neden birçok kişi "yanlış yarışı seçtiğini" düşünse de sistem kendisi başarısız olmadı?
Messari bu yüzbin kelimelik raporda, kripto varlığın sonunda bir tür "para" olduğu önermesinden yola çıkarak başlıyor: o zaman kimin, gerçek bir para gibi ele alınmayı hak ettiği?
Bunu anlamak, 2025 yılındaki piyasa duyarlılığının tamamen çökmesini anlamanın temelidir.
Bölüm 1|Duygu Neden Anormal Derecede Düşük?
Sadece sonuca bakarsanız, 2025 yılındaki duygusal çöküş neredeyse "anlaşılamaz" olacaktır.
Bir borsa battı, sistemik bir kredi çöküşü yaşanmadı, temel anlatı çökmüş değil, ancak piyasa neredeyse tarihi duygusal geri bildirim verdi.
Messari'nin yorumu çok açık: Bu, "duygu ile gerçeklik arasında ciddi bir ayrışma"nın aşırı bir örneğidir.
1. Duygu Endeksi "Tarihi Olağandışı Aralıklara" Girdi
Crypto Korku ve Hırs Endeksi 10'a düştü, bu normal bir geri çekilme sinyali değildir.
Son on yılda, bu değer çok nadir durumlarda sadece birkaç kez görüldü ve her seferinde gerçek ve derinlemesine bir sektör krizine eşlik etti:
· Finansal Sistem Bunalımı
· Kredi Zinciri Çöküşü
· Piyasa Geleceğin Varlığını Sorguluyor
Ancak 2025 yılında bu sorunlar ortaya çıkmadı.
Çekirdek altyapıda arıza olmadı, ana akım varlık sıfıra likide edilmedi ve sektörün meşruiyetini sarsacak kadar büyük bir sistem olayı yaşanmadı. İstatistiksel olarak, bu duygu ölçümü herhangi bilinen bir tarihsel kalıpla uyuşmamaktadır.
2. Piyasa Başarısız Olmadı, "Bireysel Deneyim" Başarısız Oldu
Duygusal çöküş, piyasadan değil, katılımcıların öznel deneyimlerinden kaynaklandı. Messari raporunda sürekli vurguladığı göz ardı edilen bir gerçek vardı: 2025, kurumsal deneyimin perakende deneyiminden çok daha iyi olduğu bir yıldı.
Kurumlar için, bu son derece net ve hatta rahat bir ortamdı:
· ETF'ler düşük sürtünmeli, düşük riskli bir tahsis kanalı sağladı
· DAT (Dijital Varlık Deposu), istikrarlı ve öngörülebilir uzun vadeli bir alıcı haline geldi
· Düzenleyici çerçeve netleşmeye başladı, uyumluluk sınırı giderek belirginleşti
Ancak eski yapıların çoğu için, bu yıl olağanüstü zorlu bir yıldı:
· Alfa belirgin bir şekilde azaldı
· Anlatı dönüşü başarısız oldu
· Çoğu varlık uzun vadede BTC'yi geride bıraktı
· "Çaba" ile "Sonuç" arasındaki ilişki tamamen bozuldu
Piyasa insanları reddetmedi, sadece ödül mekanizmasını değiştirdi.
3. "Para Kazanılmadı" Algısı, "Sektörün Bittiği" Şeklinde Yanlış Anlaşıldı
Gerçek duygusal tetikleyici nokta, fiyat düşüşünden değil, kavramsal farklılıktan kaynaklandı. Geçmiş döngülerde, Kripto'nun örtük varsayımı şuydu: yeterince çalışkan, erken ve cesur olunursa, fazladan getiri elde edilebilir.
Ancak 2025, bu varsayımı ilk kez sistematik olarak çürüttü.
· Çoğu varlık artık "hikaye anlatma" nedeniyle prim yapmıyor
· L1'in ekosistemi büyümesi artık otomatik olarak jeton getirisine dönüşmüyor
· Yüksek oynaklık artık yüksek getiri anlamına gelmiyor
Sonuç olarak, birçok katılımcı şu yanılgıya düştü: Eğer para kazanamadıysam, o zaman tüm sektör sorunlu demektir. Oysa Messari'nin sonucu tam tersiydi: Sektör artık daha olgun bir finansal sistem gibi hale geliyor, sürekli spekülatif kar elde eden bir makine değil.
4. Duygusal Çöküşün Esası, Kimlik Kaymasıdır
Tüm olguları birleştirerek, Messari'nin ima ettiği tek bir cevap vardır: 2025 yılındaki duygusal çöküş, esasen kimlik kaymasından kaynaklanmaktadır.
· Piyasa, "Varlık Dağıtımı Yapanlar", "Uzun Vadeli Tutucular", "Kurumsal Katılımcılar" yönüne kaymaktadır
· Ancak, birçok katılımcı hala "Kısa Vadeli Alpha Arayıcıları" kimliğiyle varlığını sürdürmektedir
Sistem ödül mantığı değiştiğinde ve katılım şekli aynı hızda ayarlanmadığında, duygu patlaması kaçınılmazdır. Bu bireysel yetenek sorunu değil, çağın rol değişimine bağlı sürtünme maliyetidir.
Özet | Duygu Sizi Gerçekle Doğru İfade Etmedi
2025 yılının piyasa duygusu, katılımcıların acısını gerçekçi bir şekilde yansıtmaktadır, ancak sistemin durumunu tam olarak yansıtmamaktadır.
· Duygusal Çöküş ≠ Sektör Başarısızlığı
· Acı Artışı ≠ Değer Kaybı
Bu sadece bir şeyi işaret ediyor: Eski katılım biçimleri hızla işlevsiz hale geliyor. Ve bu gerçeği anlamak, bir sonraki bölüme geçmenin ön şartıdır.
İkinci Bölüm | Duygusal Çöküşün Gerçek Kökeni: Para Sistemi Çöküyor
Eğer sadece piyasa yapısı seviyesinde kalınırsa, 2025 yılındaki duygusal çöküş henüz tam olarak açıklanamaz. Gerçek sorun şu değil:
· Alpha azaldı
· BTC çok güçlü
· Kurumlar girdi
Bunlar sadece yüzeydeki belirtilerdir. Messari'nin raporunda verdiği daha derin bir değerlendirme şudur: Piyasa duygusunun çöküşü, temelde uzun süredir göz ardı edilen bir gerçekten kaynaklanmaktadır — bulunduğumuz para sistemi kendisi, tasarruf sahiplerine sürekli baskı yapmaktadır.
Ciddiye Alınması Gereken Bir Grafik: Küresel Hükümet Borcu Kontrolden Çıkmış Durumda
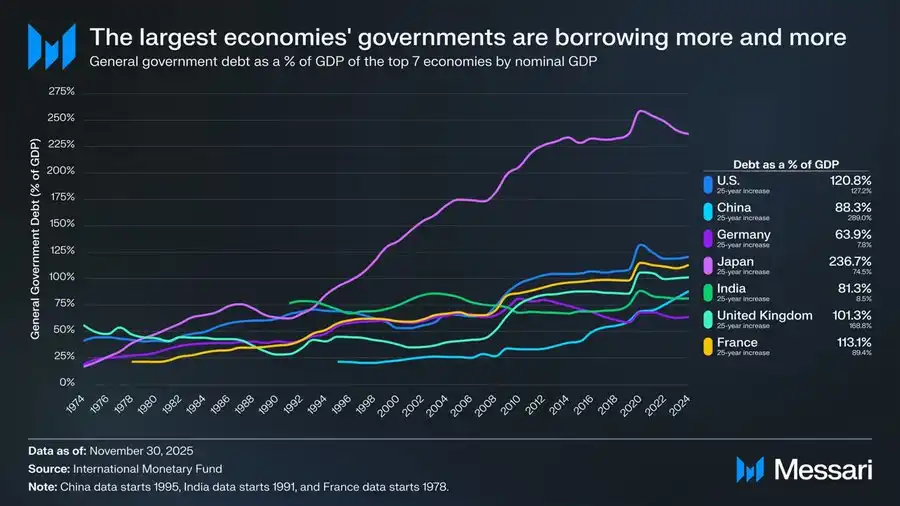
Bu grafik, makro arka planı süsleme değil, Crypto Para'nın bütün argümantasyonunun mantıksal başlangıç noktasıdır.
Son 50 yılda, önde gelen küresel ekonomilerin hükümet borcu / GSYİH oranı, neredeyse geri dönülemez bir şekilde sürekli artan bir eğilim sergilemiştir:
· ABD: %120,8
· Japonya: %236,7
· Fransa: 113.1%
· İngiltere: 101.3%
· Çin: 88.3%
· Hindistan: 81.3%
· Almanya: 63.9%
Bu, belirli bir ülkenin kötü yönetiminin bir sonucu değil, kurumlar, siyasi yapılar ve gelişme aşamaları arasında ortak bir sonuçtur. Demokratik ülke, otoriter ülke, gelişmiş ekonomi, yeni gelişmekte olan pazarlar; hükümet borcu ekonomik büyümeyi uzun vadede aşmaktadır.
Bu grafik gerçekte "yüksek borç" değil, "tasarrufun sistemik olarak feda edilmesi" anlamına gelmektedir
Hükümet borcu, ekonomik üretimden uzun vadeli olarak hızlı bir şekilde arttığında, sistem istikrarını korumak için üç yol izleyebilir:
1. Enflasyon
2. Uzun vadeli düşük reel faiz oranları
3. Finansal baskı (sermaye kontrolü, para çekme sınırlamaları, düzenleyici müdahale)
Hangi yolun izlendiğine bakılmaksızın, son maliyeti aynı grup insan karşılar: tasarruf sahipleri. Messari raporunda çok sade ve ağır bir cümle kullanmıştır: When debt grows faster than economic output, the costs fall most heavily on savers. Çevirisi: Borç ekonomik büyümeden hızlı bir şekilde arttığında, maliyet en ağır şekilde tasarruf sahiplerine yansır.
2025'te Neden Duygular Bunalacak?
Çünkü 2025, katılımcıların bu gerçeği ilk kez net bir şekilde fark ettiği yıl olacak.
Bu zamana kadar:
· "Enflasyon geçici bir durumdur"
· "Nakit her zaman güvendedir"
· "Uzun vadede fiat para istikrarlıdır"
Ancak gerçeklik, bu varsayımları sürekli olarak çürütmektedir.
İnsanlar şunları fark ettiklerinde:
· Çalışarak zenginleşmek = Varlığı korumak değildir
· Tasarruf etme davranışı daralmaya devam etmektedir
· Varlık tahsisi zorluğu belirgin şekilde artmaktadır
Duygusal bunalım, Crypto'dan değil, tam finansal sistem güvenine olan çalkantılardan kaynaklanmaktadır. Crypto, bu etkinin ilk fark edildiği yerdir.
Cryptopara'nın anlamı, "daha yüksek getiri"de değil
Bu aynı zamanda Messari'nin sürekli vurguladığı, ancak yanlış anlaşılabilen bir noktadır. Cryptopara, daha yüksek getiri vaat etmek için var olmamaktadır.
Its core value lies in:
· Predictable Rules
· Monetary Policy Not Subject to Arbitrary Change by a Single Institution
· Assets Can Be Self-Custodied
· Value Can Be Transferred Across Borders Without Permission
In other words, it does not provide a "get-rich-quick tool," but rather: It gives individuals the power of monetary choice in a high-debt, low-certainty world.
Emotional Collapse is Actually "Awakening"
When you juxtapose this debt chart with the 2025 market sentiment, you arrive at a counterintuitive conclusion: Extreme pessimism in sentiment does not mean industry failure but rather an increasing acknowledgment that the problems of the old system are real.
The problem with crypto has never been "useless." The real issue is: It no longer creates effortless outsized returns for everyone.
Summary | From Emotion to Structure to Money Itself
This chapter addresses a fundamental question: Why did market sentiment hit historic lows without a systemic collapse? The answer does not lie in the candlesticks but in the currency structure.
· Emotional Collapse is a Symptom
· Paradigm Breakdown is a Process
· Currency System Imbalance is the Root Cause
And that is exactly why Messari chose to start the entire report from "money" rather than from "applications."
Chapter Three | Why Only BTC is Seen as "Real Money"
If you have read this far, you may easily ask a question: If the issue lies in the currency system, why BTC and not something else?
Messari's judgment in the report is remarkably clear: BTC is no longer in the same competitive dimension as other crypto assets.
1. Money is Not a Technical Issue, But a Consensus Issue
This is the first key to understanding BTC. Messari repeatedly emphasizes in the original text a fact that is easily overlooked by engineers: Money is a social consensus, not a technical optimization problem. In other words:
· Para "Kim Daha Hızlı değil"
· Para "Kim Daha Ucuz Değil"
· Ayrıca "Kim Daha Fazla İşlevsellik Sunuyor Değil"
Ancak uzun süreli, istikrarlı bir şekilde Değer Saklama Aracı olarak kabul ediliyorsa. Bu bakış açısından, Bitcoin'in zaferi gizemli değil.
2. Üç Yıllık Veri, Cevabı Zaten Ortaya Koydu
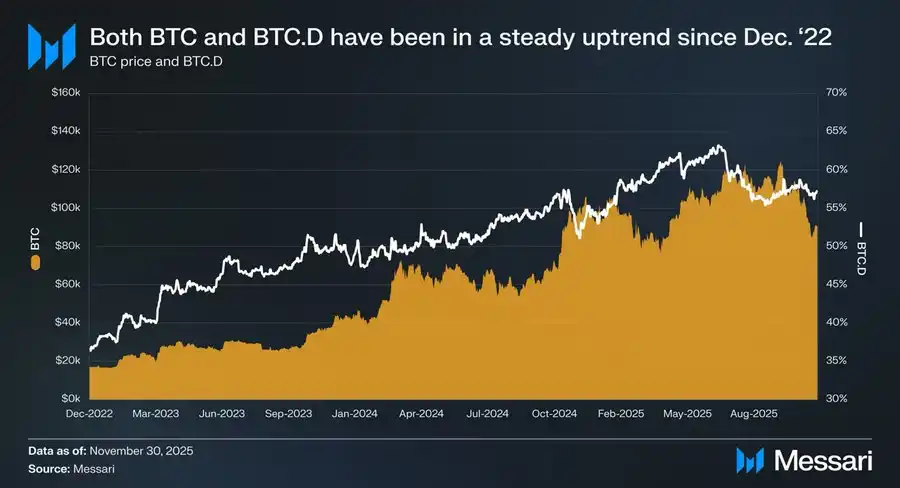
1 Aralık 2022'den 30 Kasım 2025'e kadar:
· BTC'de %429 artış
· Piyasa Değeri 3.18 trilyon ABD Doları → 1.81 trilyon ABD Doları
· Küresel Varlık Sıralaması ilk ona girdi
Daha da önemlisi göreceli performans: BTC.D %36.6 → %57.3. Bir "teorik olarak altcoinlerin patlaması gereken" dönemde, fonlar sürekli olarak BTC'ye geri dönüyor. Bu bir boğa piyasası rastlantısal bir sonucu değil, bu pazar varlıkları yeniden sınıflandırmaya başlıyor.
3. ETF ve Tahmini Doğru Ticaret (DAT) Esasen "Kurumsal Konsensüs" Yaratıyorlar
Messari'nin ETF'ye yaklaşımı çok dengeli, ancak sonuç son derece önemli. Bitcoin ETF, sadece "yeni alıcılar" getirmekten çok daha fazlasını yapıyor, aslında değiştirdikleri şunlar:
Kim alıyor + Neden alıyor + Ne kadar süreyle tutabilir
· ETF, BTC'yi uygun hale getiriyor
· DAT, BTC'yi şirket bilançosunun bir parçası haline getiriyor
· Ülke rezervleri BTC'yi "stratejik varlık" seviyesine yükseltiyor
Bu roller BTC'yi elinde tuttuğunda, artık şu değil: Arzu edilen yüksek volatiliteye sahip bir varlık bunun yerine: Uzun vadeli tutulması gereken, hata yapmanın kolay olmadığı bir para varlığı. Bir varlık bu şekilde ele alındığında, kolayca geri dönmesi zor olur.
4. BTC Neden "Daha Sıkıcı Oldukça" Para Gibi Görünüyor
Bu belki de 2025'in en karşıtı noktası olabilir:
· BTC'nin uygulaması yok
· Anlatı döngüsü yok
· Ekosistem hikayesi yok
· Hatta "Yeni Şey" bile yok
Ama tam da bu yüzden, tüm "para" özelliklerine uygundur:
· Geleceğe bağlı değil
· Büyüme anlatısına ihtiyaç duymaz
· Takımın sürekli teslimatına ihtiyaç duymaz
Sadece hata yapmamayı gerektirir.
Ve yüksek borçlu, düşük belirsizlikli bir dünyada, "hata yapmamak" zaten nadir bir varlıktır.
5. BTC Güçlü ve Piyasanın Başarısızlığı Değil
Birçok insanın acısı bir yanılsamadan gelir: "BTC güçlü olduğunda, piyasa sağlıklı değildir." Messari'nin değerlendirmesi tam tersine:
BTC'nin gücü, piyasanın daha da rasyonelleşmekte olduğunu gösterir.
Sistem:
· Kararlılık
· Tahmin edilebilirlik
· Uzun vadeli güvenilirlik
ödüllendirmeye başladığında,
Tüm "yüksek oynaklık yüksek getiri" stratejilerine dayananlar giderek daha fazla acı çekecektir. Bu bir BTC sorunu değil, katılım şekliyle ilgilidir.
Özet | BTC Kazanmadı, Seçildi
BTC diğer varlıkları "yenilgiye uğratmadı". Ticari sistem sürekli olarak başarısız olduğu bir dönemde, pazar tarafından tekrar tekrar doğrulanmıştır:
· Açıklamaya gerek duymayan varlık
· Güvene dayanmayan varlık
· Geleceğe dair söz verme ihtiyacı olmayan varlık
Bu bir yükseliş döngüsü sonucu değil, bir tür rol onayıdır.
Dördüncü Bölüm | Piyasanın Sadece Bir "Para"ya İhtiyaç Duyduğu Zamanı, L1 Hikayesi Bozulmaya Başlıyor
BTC'nin zaten "ana Kriptopara" olarak pazar tarafından seçildiğini kabul ettikten sonra, kaçınılamayan bir soru ortaya çıkıyor: Eğer paranın bir cevabı varsa, o zaman Layer 1 (Katman 1) için ne kalıyor? Messari doğrudan bir sonuç çıkarmaz, ancak bu bölümü okuduktan sonra, bir eğilim oldukça açıktır: L1'ın değerlemesi, "gelecek hikayesi"nden, "gerçek kısıtlamalar"a geri dönüyor.
1. Acımasız Ama Gerçek: Piyasanın %81'i, "Para" hikayesinde bulunuyor

2025 yılı sonuna kadar, tüm kripto piyasasının değeri yaklaşık $3.26T olacak:
· BTC: $1.80T
· Diğer L1'ler: Yaklaşık $0.83T
· Geri kalan varlıklar: $0.63T'nin altında
Toplamda görüldüğü üzere, kripto varlık piyasasının yaklaşık %81'i, piyasanın "para" veya "potansiyel para" olarak fiyatlandırdığı şekilde görülmektedir. Bu ne anlama geliyor? Bu, L1'in değerlemesinin artık "uygulama platformu" fiyatlandırma mantığı olmadığını, ancak "bir para olma niteliğine sahip olup olmadığı" fiyatlandırma mantığı olduğunu göstermektedir.
2. Sorun şu ki: Çoğu L1, Buna Değer Değil
Messari'nin verdiği veriler çok açık ve çok acımasızdır.
TRON ve Hyperliquid gibi geliri istisnai derecede yüksek olan örnekler çıkarıldıktan sonra:
· L1'lerin toplam geliri sürekli düşüyor
· Ancak değerleme katları sürekli artıyor
Düzeltilmiş P/S oranları şöyledir:
· 2021: 40x
· 2022: 212x
· 2023: 137x
· 2024: 205x
· 2025: 536x
Oysa aynı dönemde L1 toplam geliri:
· 2021: $12.3B
· 2022: $4.9B
· 2023: $2.7B
· 2024: $3.6B
· 2025 (Yıllık): $1.7B
Bu, "gelecekteki büyüme" ile makul bir şekilde açıklanamayan bir makas açığıdır.
3. L1 Artık "Düşük Değerli" Değil, "Yeniden Sınıflandırılmıştır"
Birçok insanın acısı, şu yanlış anlamadan kaynaklanmaktadır: "Acaba L1 yanlış mı fiyatlandırıldı?" Messari'nin değerlendirmesi tam tersini söylemektedir: Piyasa L1'i yanlış fiyatlandırmadı, ancak onların "para hayal gücünü" azaltmaktadır.
Eğer bir varlık:
· Dengeli bir saklama aracı olamıyorsa
· Uzun vadeli tutulamıyorsa
· Ayrıca belirli bir nakit akışı sağlayamıyorsa
O zaman eninde sonunda sadece bir fiyatlandırma şekli kalır: Yüksek beta riskli varlık.
4. Solana'nın Örneği, Aslında Her Şeyi Açıkladı
SOL, BTC'yi geride bırakan ender L1'lerden biri olarak 2025 yılında performans gösterdi. Ancak Messari, oldukça etkileyici bir gerçeği ortaya koydu:
· SOL ekosistem verileri 20–30 kat arttı
· Fiyat sadece BTC'yi % 87 oranında geçti
Yani şöyle söylemek mümkün: BTC'nin önünde belirgin bir "üzerinde performans" elde etmek isteniyorsa, L1'in mikroplandaki seviyede bir ekosistem patlamasına ihtiyacı vardır. Bu durum "yeterince çaba gösterilmemesi" değil, ama geri dönüş fonksiyonu artık yeniden yazılmıştır.
5. BTC'nin "Para" haline gelmesiyle, L1'in Yükü Daha da Ağırlaştı
Bu, pek çok kişinin fark etmediği yapısal bir değişimdir. BTC'nin net bir para statüsü olmadan önce:
· L1, "gelecekte para olma" hikayesini anlatabilirdi
· Piyasa, bu olasılığa erken ödeme yapmaya istekliydi
Fakat şimdi:
· BTC artık netleşti
· Piyasa, "ikinci bir para" için aynı primi ödemeye istekli değil
Bu nedenle, L1 karşı karşıya kaldığı daha zorlu bir sorunla karşı karşıyadır: Eğer paranın dışında bir şeyseniz, o zaman aslında ne olduğunuz?
Özet | L1'in Sorunu, Rekabet Değil, Konumlandırma
L1, aslında BTC'ye karşı kaybetmedi. Kaybettikleri şeyler şunlardır:
· Para boyutunda
· Piyasa artık daha fazla cevaba ihtiyaç duymuyor
Ve "para anlatısı"nı kaybettiklerinde, tüm değerlemelerin gerçeklik sınırlarına yeniden tabi olması gerekmektedir.
İşte 2025 yılında birçok katılımcının duygusal olarak çöktüğü doğrudan bu noktadır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler