



Piyasa yapıcılar her zaman kazanır mı? Delphi Digital gelecek on yılın spekülasyon dalgasını yorumluyor
Orijinal başlık: The House Always Wins: Why Speculation is the Theme of the Decade
Orijinal yazar: Jason Pagoulatos, Delphi Digital
Derleyen: Peggy, BlockBeats
TL;DR
Spekülasyon, önümüzdeki on yılın önemli yatırım teması haline geliyor. Tarihsel olarak spekülasyon esas olarak iki güç tarafından yönlendirildi: birincisi, teknolojik devrimlerin getirdiği "inşa odaklı spekülasyon", ikincisi ise mali, parasal ve sosyoekonomik baskıların doğurduğu "piyango tipi spekülasyon". Geçmişte bu ikisi genellikle ayrı ayrı etkili olurken, şimdi aynı anda hızlanıyor.
AI, her iki spekülasyon motorunu da aynı anda harekete geçiriyor. Bir yandan teknoloji devlerinin yüz milyarlarca dolarlık sermaye harcamaları hesaplama gücü, elektrik ve veri merkezi inşasını tetikleyerek demiryolu ve internet çağına benzer bir teknoloji yatırım dalgası oluşturuyor; diğer yandan AI enerji maliyetlerini yükseltiyor, mali ve finansman baskılarını artırıyor ve gençlerin istihdam beklentilerini sarsarak dolaylı yoldan insanların yüksek riskli, yüksek getirili fırsat arayışı motivasyonunu güçlendiriyor.
Kripto para, spekülasyon faaliyetlerinin altyapısı haline geliyor. AI spekülasyona gerekçe sağlıyorsa, kripto teknolojisi de araçları sağlıyor. Sürekli vadeli işlemler, Meme coin'ler, tahmin piyasaları ve tokenize edilmiş varlıklar, finansal ürünlerin oluşturulması ve işlem görme eşiğini büyük ölçüde düşürerek giderek daha fazla varlığın 7/24 ve küresel olarak işlem görmesini sağlıyor.
Spekülasyon talebi geleneksel varlık sınıflarını aşıyor. Spor bahisleri, aynı gün vadeli opsiyonlar, tahmin piyasaları, kripto para ve sosyal ticaret farklı piyasalara ait görünse de aslında aynı talebi yansıtıyor: yatırımcılar gelecekteki olaylara ilişkin değerlendirmelerini işlem görebilir, potansiyel getiri sunan pozisyonlara dönüştürmek istiyor. Bu faaliyetler giderek aynı işlem platformlarında toplanıyor.
Temel yatırım stratejisi "fişi değil, kumarhaneyi satın al"dır. Bir sonraki başarılı AI şirketine, bir sonraki fırlayacak token'a veya bir sonraki popüler olaya bahis oynamak yerine, işlem faaliyetlerinden sürekli gelir elde edebilen platformlara odaklanmak gerekir. Rapor, Robinhood, Hyperliquid, Lighter ile Kalshi, Polymarket gibi işlem mecralarının iş modellerini ve büyüme potansiyelini ele alıyor.
İşlem platformları kesin kazanç anlamına gelmez. İşlem hacmi artışı mutlaka kâra dönüşmez; komisyon rekabeti, düzenleyici riskler, hacim şişirme teşvikleri ve piyasa döngüleri platform değerini aşındırabilir. Özellikle işlem platformu hisseleri ile platform token'ları arasındaki ayrımı yapmak gerekir: token'lar komisyon geri alım mekanizmasına sahip olsa bile bu, borsa hissesi tutmakla eşdeğer değildir.
Uzun vadeli fırsat, belirli bir piyasa döngüsünde değil, spekülasyon altyapısında yatıyor. Tarihteki demiryolu ve internet balonları büyük sermaye kayıplarına yol açtı, ancak uzun vadede değerli altyapılar bıraktı. Delphi Digital'a göre, gelecekte spekülatif balonlar hâlâ patlayabilir, ancak hayatta kalmayı başaran eşleştirme, takas ve dağıtım ağlarının, sürekli işlem talebini yakalayan temel varlıklar haline gelmesi bekleniyor.
Aşağıda orijinal metin yer alıyor:
Spekülasyon tarih boyunca iki güç tarafından yönlendirildi. Bugün ise bu iki motor, eşi benzeri görülmemiş bir güçle aynı anda çalışıyor ve aynı teknolojiler tarafından ortaklaşa destekleniyor.
1841'de İskoç gazeteci Charles Mackay, "Olağanüstü Popüler Yanılsamalar ve Kalabalıkların Çılgınlığı" (Memoirs of Extraordinary Popular Delusions) adlı kitabını yayımladı. Kitabın en çok alıntılanan cümlesi giriş bölümünde yer alıyor: "İnsanlar her zaman sürü halinde düşünür, sürü halinde çıldırır, ancak akıllarına yavaşça, tek tek geri dönebilirler."
Bu kitap, Mississippi Balonu'nu, Güney Denizi Balonu'nu, Hollanda Lale Çılgınlığı'nı, cadı avlarını, simyacıları ve Haçlı Seferleri'ni kaydediyor. Sonraki 185 yıl boyunca bu cümle, demiryolu hisseleri, radyo konsept hisseleri, internet hisseleri, gayrimenkul, Meme hisseleri, kripto para birimleri ve aynı gün vadeli opsiyonlar gibi birbiri ardına gelen spekülasyon çılgınlıklarını tanımlamak için kullanıldı.
Mackay'in sürü davranışına ilişkin gözlemi doğruydu, ancak bu davranışın insan toplumundaki yerini yanlış değerlendirdi. Grup davranışını normal yaşamdan sapma olarak tanımladı, insanların bu davranışa kapıldığını ve sonunda akıllarına geri döndüğünü düşündü.
Ancak piyasalarda sürü davranışı başlı başına normdur. Kimse gelecekte ne olacağını bilmediğinde, fiyatlar birbirini gözlemleyen ve birbirinin davranışını tahmin eden insanlar tarafından birlikte belirlenir. Piyasaların doğuşundan bu yana bu kural hiç değişmedi.
Finans gazetecisi Edwin Lefèvre bunu daha az didaktik bir şekilde tanımladı. "Bir Borsa Spekülatörünün Anıları" (Reminiscences of a Stock Operator) adlı kitabında, efsanevi trader Jesse Livermore'u temel alarak yarattığı anlatıcı şöyle diyor: "Wall Street'te yeni bir şey yoktur ve olamaz. Çünkü spekülasyon dağlar kadar eskidir. Bugün borsada olan her şey geçmişte de oldu ve gelecekte tekrar olacak."
Finansal araçlar sürekli değişiyor, ancak bu araçlar etrafında şekillenen insan davranışı temelde değişmiyor.
İnsanlar gelecekteki getiriler üzerinde bir hak talebini alıp satabildiği sürece spekülasyon var olacaktır. Farklı dönemler arasındaki gerçek fark, spekülasyonun yoğunluğunda ve insanların aslında ne satın aldıklarını düşündüklerinde yatıyor.
Bu makale basit bir sorudan doğdu: Spekülasyon, toplumun teknolojik değişime tepkisi mi, yoksa siyasi ve parasal düzenin gerilemesine tepkisi mi?
Tarih, her iki faktörün de spekülasyonu tetikleyebileceğini, ancak ünlü spekülasyon olaylarının çoğunun esas olarak bu güçlerden biri tarafından yönlendirildiğini gösteriyor. Bazen yeni bir teknoloji, geleceğin olasılıklarını şimdikinden çok daha geniş gösterir; bazen de baskı altındaki mali ve siyasi sistemler, halkı sistemin kendisi tarafından tasarlanan ve pazarlanan spekülatif işlemlere katılmaya iter.
Bugün bu iki güç aynı anda yüksek hızda çalışıyor ve aynı teknoloji her ikisine de güç veriyor. Spekülasyonun kendisini yatırım yapılabilir bir tema olarak görmemizin nedeni tam da budur. Belirli bir spekülatif varlığa doğrudan bahis oynamak yerine, bu işlemlere aracılık ve takas hizmeti sunan platformlara sahip olmak daha mantıklıdır.
I. Spekülasyonun Hayaleti
Warren Buffett'ın hocası Benjamin Graham, yatırım ile spekülasyon arasındaki farkı acı bir bedelle öğrenmişti.
1929'dan 1932'ye kadar yönettiği yatırım ortaklığı yaklaşık %70 zarar etti. Kariyerinin büyük bölümünde, insanların "yatırım" kelimesini yeni aldıkları herhangi bir varlığa gelişigüzel uygulamalarını engellemeye çalıştı.
1934'te Graham ve David Dodd'un "Menkul Kıymet Analizi" (Security Analysis) kitabında ortaya koyduğu tanım, bugün hâlâ yatırım ile spekülasyonu ayıran klasik ölçüt olmaya devam ediyor: "Yatırım işlemi, derinlemesine analiz yoluyla anaparanın güvenliğini ve tatmin edici bir getiri sağlanmasını garanti eden bir işlemdir. Bu gereklilikleri karşılamayan işlemler spekülasyondur."
Ancak Graham, Wall Street'in bu kelimeleri asla bu ölçüte sıkı sıkıya bağlı kalarak kullanmayacağını çok iyi biliyordu. Daha sonra şöyle yazdı: "Wall Street'in o geniş tabirine göre, hangi menkul kıymeti, hangi amaçla, hangi fiyattan alıp satarsa satsın, ister nakit ister marj işlemi olsun, menkul kıymet alıp satan herkes yatırımcı olur."
Ancak Graham spekülasyonu hiçbir zaman bir günah olarak görmedi. "Akıllı Yatırımcı" (The Intelligent Investor) kitabında şöyle yazdı: "Saf spekülasyon ne yasadışıdır ne de ahlaka aykırıdır ve çoğu insan için cüzdanlarını da şişirmez."
Dahası, belirli bir düzeyde spekülasyonun hem gerekli hem de kaçınılmaz olduğunu belirtti. Sonuçta, modellerle tamamen ortadan kaldırılamayan riskleri üstlenmesi gereken birileri olmalı. Gerçekte karşı çıktığı şey kavramların karıştırılmasıydı.
1929 borsa çöküşünde servetinin büyük bölümünü kaybeden Wall Street taciri Fred Schwed, 1940'ta yayımlanan "Müşterilerin Yatları Nerede?" (Where Are the Customers' Yachts?) kitabında bu farkı iki cümleyle özetledi: "Spekülasyon, küçük bir parayı büyük bir paraya dönüştürmeye çalışmaktır, gerçi başarısız olma ihtimali yüksektir. Yatırım ise büyük bir paranın küçük bir paraya dönüşmesini önlemeye çalışmaktır ve bunun başarılabilmesi gerekir."
John Maynard Keynes'in kendisi de kişisel servetini büyük ölçüde spekülasyon için kullanmıştı. Odaklandığı şey spekülasyonun ahlaki niteliği değil, işleyiş mekanizmasıydı.
Keynes, "İstihdam, Faiz ve Paranın Genel Teorisi"nin (The General Theory) on ikinci bölümünde profesyonel yatırımı, dönemin gazetelerinin düzenlediği bir güzellik yarışmasına benzetir: Okuyucuların yüz fotoğraf arasından en güzel altı yüzü seçmesi gerekmektedir ve kazanan, objektif olarak en güzel yüzleri seçen kişi değil, seçimi tüm katılımcıların ortalama seçimine en yakın olan kişidir.
Keynes şöyle açıklar: "Sorun, kendi gerçekten en güzel bulduğunuz yüzü seçmek değil, hatta kamuoyunun genel olarak en güzel bulduğu yüzü seçmek bile değildir. Artık üçüncü katmana girmiş bulunuyoruz: Kendi zekânızı kullanarak, kamuoyunun diğer kamuoyunun nasıl değerlendireceğini tahmin etmek."
Bazılarının dördüncü, hatta beşinci katman tahminler yaptığını da ekler. Bu açıdan bakıldığında spekülasyon, özünde diğer insanların nasıl değerlendireceğini yargılamaktır ve varlığın nakit akışı yalnızca referans faktörlerden biridir.
Yale Üniversitesi ekonomisti ve Nobel Ekonomi Ödülü sahibi Robert Shiller, bu beklentilerin nasıl yayıldığını daha sonra ayrıntılı olarak açıklamıştır.
"İrrasyonel Coşku" (Irrational Exuberance) ve "Anlatı Ekonomisi" (Narrative Economics) adlı eserlerinde, hikâyelerin yayılma hızının genellikle finansal verilerden daha hızlı olduğunu öne sürer. Varlık fiyatlarını gerçekten hareket ettirebilen şey ise genellikle "yeni dönem" anlatılarıdır: Konut fiyatları yalnızca yükselecektir; internet her şeyi değiştirecektir; hükümetin keyfi olarak basamayacağı bir para birimi, itibari paradan daha iyidir.
Doğru ya da yanlış, bir hikâye yeniden anlatılmaya yeterince elverişli olduğu sürece fiyat değişimlerini tetikleyebilir.
1992'de sterlini vurarak ün kazanan George Soros ise kariyerini bu geri bildirim döngüsünü işlem yaparak inşa etmiştir. Bu mekanizmaya "Refleksivite" (Reflexivity) adını verir.
Soros 2009'daki bir konuşmasında şöyle belirtmiştir: "Her balon iki bileşen içerir: Gerçekte var olan bir temel eğilim ve bu eğilimle ilgili yanlış bir algı."
İkisi birbirini güçlendirdiğinde, yükselen fiyatlar mevcut yargıyı destekleyen kanıtlar gibi görünmeye başlar. Soros'un tanımına göre, refah aşaması "uzun ve yavaştır", çöküş aşaması ise "kısa ve diktir, çünkü mantıksız pozisyonların zorunlu tasfiyesi düşüşü daha da güçlendirir."
Trend tersine dönmeden önce, kalabalıklar Mackay'in ima ettiği kadar aptal değildir. Sadece bir süre boyunca istikrarlı getiri sağlayan bir sürece katılmışlardır ve bu getiriler genellikle oldukça kayda değerdir. Soros'un kendi başarısı bunun kanıtıdır.
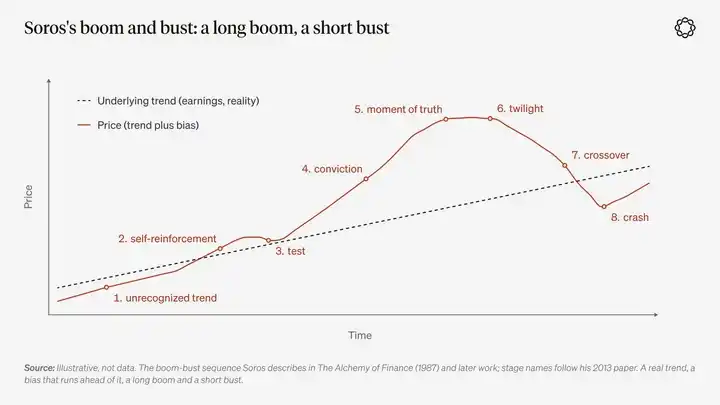
Bu dört düşünür birçok konuda farklı görüşlere sahipti, ancak sürü davranışı söz konusu olduğunda, sonunda vardıkları sonuçlar kendi metodolojilerinin ima ettiğinden birbirine daha yakındı: kısa vadeli fiyatlar, piyasa katılımcılarının diğerlerinin davranışlarına ilişkin beklentileri tarafından belirlenir. Bu davranış getiri sağlamaya devam ettiği sürece, kalabalık rasyonel görünür.
Ancak hiçbiri bir soruyu tam olarak yanıtlamadı: başlangıçta sürü eylemini tam olarak ne tetikler?
İki, İki Büyük Spekülasyon Motoru
Kalabalığın bir eylem gerekçesine ihtiyacı vardır ve bu gerekçe genellikle iki dünya arasındaki uçurumdan kaynaklanır: varlık fiyatlarının halihazırda yansıttığı gerçek dünya ile gelecekte ortaya çıkabilecek dünya.
Tarihsel olarak, bu uçurum esas olarak iki şekilde oluşmuştur.
Birincisi teknolojik dönüşümdür.
Demiryolları ulaşım ve mesafe maliyetlerini büyük ölçüde düşürdü, elektrik fabrika üretimini yeniden düzenledi ve bugün okuyup yazabilen AI modelleri, insanların beyaz yakalı emeğinin değerine ilişkin algısını yeniden şekillendiriyor.
İnsanlar dönüşümün ne zaman gerçekleşeceği ve yeni gelirlerin nihayetinde kim tarafından elde edileceği konusunda görüş ayrılığı yaşar ve likit piyasalar bu görüş ayrılıklarının fiyatlandırıldığı ve işlem gördüğü yerlerdir.
Bunu inşa spekülasyonu (Construction Speculation) olarak adlandırabiliriz.
Birileri eninde sonunda yepyeni bir endüstri haritası inşa edecektir, ilk ulaşanlar statü ve getiri elde edecektir ve sermaye genellikle hızlı ama kaba bir şekilde akın eder. Fiber optik ağlar tam olarak bu şekilde döşendi, veri merkezleri de bu şekilde inşa edildi. Aynı zamanda, büyük miktarda sermaye de bu süreçte yok olacaktır.
İkinci güç siyaset ve para sisteminden kaynaklanır.
Bir ülke mali baskıyla karşılaştığında veya bir politika rejiminin kendine özgü hedefleri olduğunda, halka bir tür bahis pazarlamaya başlar: savaş borçlarını şirket hisselerine dönüştürmek; konut alımı ulusal politika olduğu için gayrimenkul satın almak; ya da nakit dışında herhangi bir varlığa sahip olmak.
Hane düzeyinde, bu değişim şu şekilde tezahür eder: mevcut normal yaşam yolu, insanların gelecekte insanca bir yaşam sürdürebileceklerine dair güven duymalarını artık sağlayamaz. Paranın gerçek satın alma gücü, resmi verilerin gösterdiğinden daha hızlı düşüyor gibi görünmektedir ve ücret gelirleri artık önceki nesil gibi aynı yaşam evresinde bir konuta dönüşememektedir.
Buna piyango tipi spekülasyon diyebiliriz.
Bu durumda, sabırla beklemek giderek daha fazla varlığı zaten elinde bulunduranların verdiği bir tavsiye gibi kulağa geliyor. Geriye kalan tek seçenek bir piyango gibi görünüyor: çok düşük olasılıklı büyük bir kazanç tutturulursa hayat tamamen değişebilir; başarısız olunursa sonuç, spekülatörün zaten içinde bulunduğu yaşam durumundan pek de farklı olmaz.
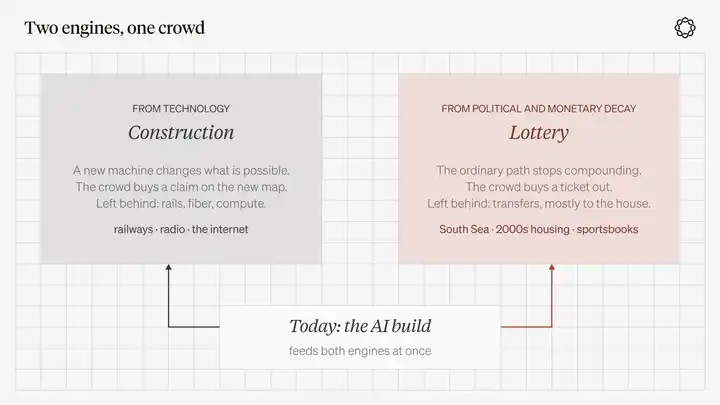
Grafik açıklaması: Bunlar, bir grubun ortak bir anlatı oluşturmasının iki yoludur. Benzer davranışlar, farklı sonuçlar bırakır.
Bu iki kavramın hiçbiri küçümseyici değildir; insanların hangi varlıkları satın aldıklarını değil, neden spekülasyona katıldıklarını tanımlarlar.
1845'teki bir demiryolu hissesi ağırlıklı olarak inşa tipi anlatıya aittir, ancak içinde piyango tipi ani zengin olma hayali de vardır. Bir spor kombine bahis kuponu özünde bir piyangodur, yalnızca finansal piyasaların dilini kullanmayı öğrenmiştir. Bir endeks sürekli vadeli işlem sözleşmesi ise, karşı tarafın kim olduğuna ve piyasaya neden girdiklerine bağlı olarak bu ikisinden herhangi birine ait olabilir.
Mackay aslında bu iki gücü gözlemlemişti, yalnızca onlara isim vermemişti.
Haçlı Seferleri bölümünün başında, her çağın kendine özgü bir çılgınlığı olduğunu yazar: «Bir plan, proje veya hayal, kâr arzusu, heyecan ihtiyacı ya da saf taklit gücü nedeniyle insanları kendine çeker. Bu faktörlerin hiçbiri yoksa, siyasi veya dini nedenler ya da ikisinin birlikte etkisi de insanları bir tür çılgınlığa sürükler.»
Projeler etrafında oluşan kâr arzusu inşa tipi spekülasyona karşılık gelir; siyasi güçlerin itici gücü ise ikinci motora karşılık gelir. Taklit, sürü davranışının kendisidir ve süreci başlatan gücün başlangıçta hangisi olduğuyla ilgilenmez.
William Quinn ve John Turner, 2020'de yayımlanan Boom and Bust adlı kitaplarında benzer bir ayrım önerdiler.
Önerdikleri «balon üçgeni» üç unsuru içerir: varlıkların işlem görebilirliği, para ve kredi ile spekülasyon. Bunun yanı sıra, bir balonun bir kıvılcıma da ihtiyacı vardır ve bu kıvılcım genellikle yeni bir teknoloji veya hükümet politikasıdır.
Analizlerine göre, banka finansmanıyla desteklenen balonlar genellikle en ciddi hasara yol açar; teknolojik ilerlemenin tetiklediği balonlar ise patladıktan sonra gerçekten işe yarayan bir şeyler bırakma olasılığı en yüksek olanlardır.
III. Tarihteki spekülatör grupları aslında ne yapıyordu?
Eğer Lefèvre'ın söylediği gibi "Wall Street'te yeni bir şey yok" doğruysa, o zaman tarihi incelemenin en değerli yolu, her spekülatif çılgınlık dalgasının nedenlerini ayırt etmek, sonunda geride ne bıraktıklarını incelemek ve iki büyük motorun aynı anda güçlü bir şekilde çalıştığı durumların aslında ne kadar nadir olduğunu fark etmektir.
Lale Çılgınlığı: Zengin bir cumhuriyette yeni bir işlem aracı
1636-1637 yılları arasındaki Hollanda Lale Çılgınlığı, insanların en aşina olduğu finansal balon hikayelerinden biridir ve tarihçilerin yeniden araştırmak için en çok çaba harcadığı olaylardan biridir.
Tarihçi Anne Goldgar, 2007'de yayımlanan "Tulipmania" adlı kitabında, o dönemde ticarete katılanların esas olarak Haarlem ve Amsterdam'daki küçük bir tüccar ve yetenekli zanaatkar grubu olduğunu ve aralarında bir lüks mal ticareti yaptıklarını ortaya koydu.
Daha sonra şöyle dedi: "Bu yüzden iflas eden tek bir kişi bile bulamadım."
Bu çılgınlığın verdiği zarar esas olarak güven ve itibar düzeyinde yoğunlaştı. Ancak o dönemde gerçekten üç koşul ortaya çıkmıştı: yeni bir estetik tüketim malı, henüz topraktan çıkarılmamış soğanlar üzerine vadeli sözleşmeler ve gelecekteki taahhütleri işlemeye olanak tanıyan eksiksiz yasal mekanizmalara sahip zengin bir ticari cumhuriyet.
Lale bir teknolojik yenilik değildi, ancak yenilikler inşa edici spekülasyonun daha küçük bir dalı olarak görülebilir. Yeni bir mal ve bir vadeli işlem piyasası, siyasi düzenin normal şekilde işlediği bir ortamda spekülatif bir grup yaratmaya yeterliydi.
Normal bir boğa piyasasında "balon" olarak adlandırılan olguların çoğu aslında buna benzer ve gerçekte yol açtıkları zarar genellikle sonraki nesillerin anlatılarında abartılandan çok daha azdır.
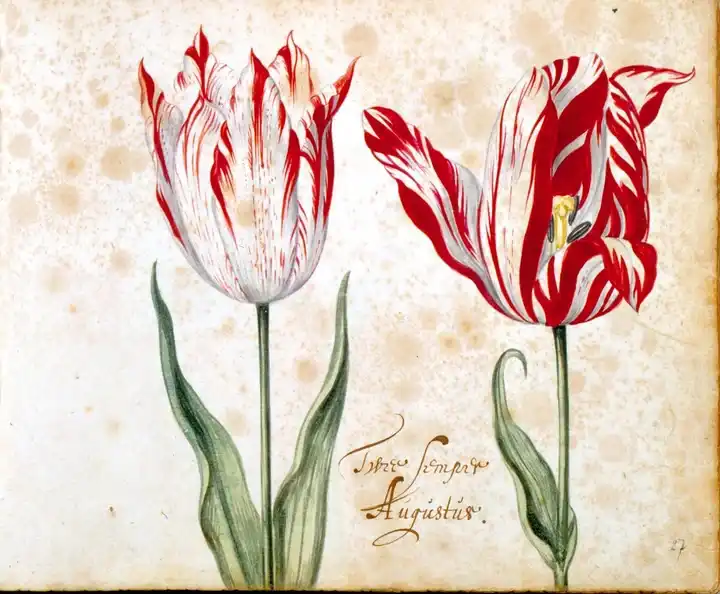
Açıklama: Semper Augustus, 1636-1637 lale ticaretindeki en ünlü çeşit; görsel 17. yüzyıldan bir lale kataloğundan alınmıştır.
Güney Denizi Balonu ve John Law: Devlet maliyesi borçlarını hisse senedine dönüştürmek
1720'de durum tamamen farklıydı; teknolojinin neredeyse hiçbir rolü yoktu. İngiltere ve Fransa, İspanyol Veraset Savaşı'nın sona ermesinin ardından mevcut vergi sistemiyle kolayca ödenemeyecek büyük borçlar altına girmişlerdi. Her iki ülke de borçlarını ticaret şirketleri aracılığıyla yeniden finanse etmeye çalıştı.
Londra'da Güney Denizi Şirketi, borç-hisse dönüşümü yoluyla devlet borçlarını kamu bilançosundan çıkarmayı önerdi. Hisse fiyatlarının yükselmesi, borç sahiplerinin hisse değişimini kabul etme isteğini artırdı; bu da hisse fiyatlarını daha da yükselterek bir sonraki borç dönüşümünü kolaylaştırdı.
Güney Denizi Şirketi'nin hisse fiyatı o yılın Ocak ayında yaklaşık 128 sterlinden Haziran sonunda yaklaşık 1.000 sterline yükseldi. Yaz aylarında hisse devir kaydı askıya alındığı sırada piyasa hâlâ vadeli fiyat kotasyonları üzerinden işlem görüyordu. Ancak sonbahara gelindiğinde hisse fiyatı kazançlarının büyük kısmını geri vermişti.
Paris'te John Law daha da ileri gitti. Bir kraliyet bankasını, kâğıt para sistemini ve Mississippi Şirketi'ni tek bir birleşik finansal mekanizmada bütünleştirdi.
Birkaç ay boyunca bu mekanizma, mali açıdan çöküşün eşiğindeki bir ülkenin zeki bir İskoçyalının elinde yeniden finanse edilmesini sağlamış gibi görünüyordu. Ancak sonunda kâğıt paranın, sonsuza dek daha fazla kâğıt para basarak değil, kâğıt paranın ötesindeki gerçek değere dönüştürülmesi gerekiyordu.
Fransa bu krizden İngiltere'den daha ağır yaralandı, çünkü para sistemi spekülasyon planının bir parçasıydı.
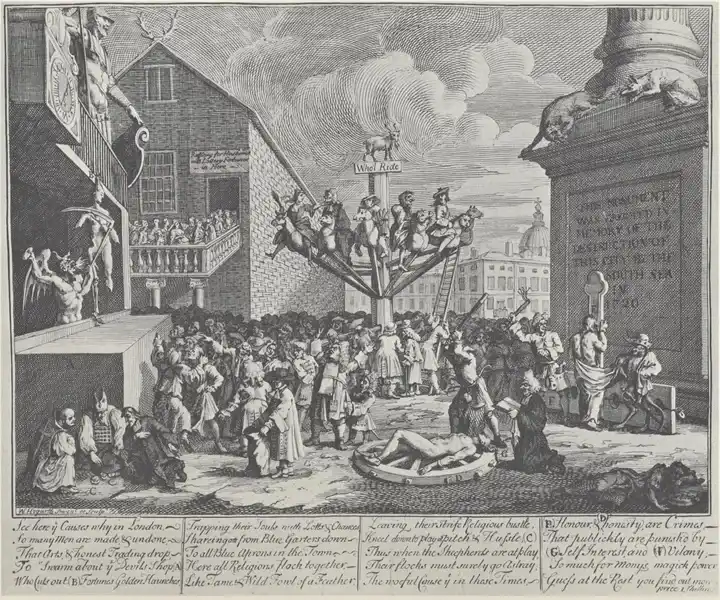
Görsel açıklaması: William Hogarth'ın 1721'de yarattığı ve 1724'te yayımlanan "Güney Denizi Balonu Karikatürü". Spekülatörler "Kim binmek ister?" yazan tabelanın altında atlıkarıncaya biniyor, kötülük şerefi kırbaçlıyor, kişisel çıkar dürüstlüğü işkence çarkına bağlayıp eziyet ediyor ve anıt yeniden Güney Denizi Şirketi'nin şehre verdiği zarara adanıyor.
Bu, ikinci tür spekülasyon motorunun tipik modelidir. Kamu borcu özel kâr fırsatına dönüştürülür ve sonunda riski kamu üstlenmek zorunda kalır.
2000'lerin konut politikası, ipotek kredileri aracılığıyla bu modelin bir başka versiyonunu sergiledi. Kripto paranın para anlatısı ise tam tersi yönde gelişti: Resmi para sürekli değer kaybederken piyasa başka bir para birimini yarışırcasına benimsemeye başladı.
İçindeki neredeyse inanç benzeri anlatıyı kabul etmeseniz bile arkasındaki yapıyı anlamak zor değil. Bir grup resmi değer saklama aracına artık güvenmediğinde, daha iyi bir alternatif hakkındaki hikâyeyi satın almaya istekli olur.
Demiryolu Çılgınlığı: Gerçek Teknoloji, Ucuz Para ve Hızla Onay Veren Parlamento
19. yüzyılın ortalarındaki Britanya, sonraki her teknoloji spekülasyon çılgınlığının tarihsel prototipiydi.
Buharlı lokomotif gerçek bir teknolojiydi. 1830 gibi erken bir tarihte Liverpool-Manchester Demiryolu ücretli yolcu taşımacılığına başlamıştı. Ardından para giderek ucuzladı.
1844'te İngiltere Bankası faiz oranını %4'ten %2,5'e indirdi; yatırımcılar küçük bir peşinat ödeyerek demiryolu hisselerine abone olabiliyordu; Britanya Parlamentosu yeni demiryollarını onaylama hızında mühendislerin hat etütlerini tamamlama hızını bile geride bırakıyordu.
Demiryolu tarihi arşivleri üzerine uzun süredir çalışan matematikçi Andrew Odlyzko'nun istatistiklerine göre, İngiliz Parlamentosu tarafından onaylanan yeni demiryolu hattı uzunluğu 1844'te 805 mil iken, 1845'te 2.700 mile, 1846'da ise 4.538 mile yükseldi.
1847'ye gelindiğinde, İngiltere'nin demiryolu inşaatına yıllık harcaması yaklaşık 44 milyon sterlin iken, o dönemde tüm merkezi hükümetin yıllık bütçesi yalnızca yaklaşık 50 milyon sterlindi.
Dickens, Dombey ve Oğul (Dombey and Son) romanında demiryolu unsurlarıyla dolu bir dönemi betimler: «Demiryolu otelleri, demiryolu ofis binaları, demiryolu kiralık evleri ve pansiyonları; demiryolu planları, haritaları, manzara resimleri, ambalaj kâğıtları, şişeleri, sandviç kutuları ve tren tarifeleri.»
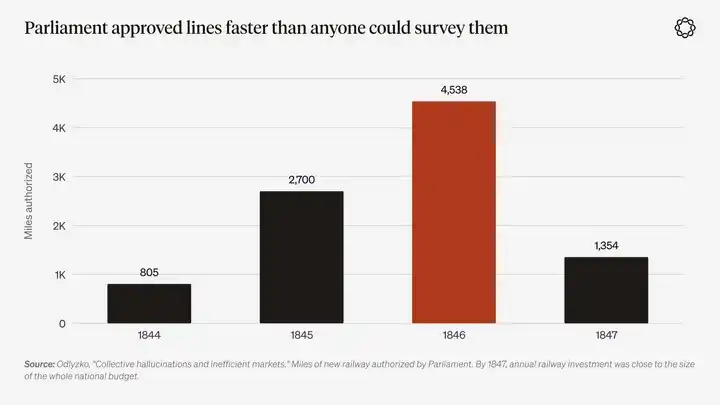
Grafik açıklaması: İngiliz Parlamentosu tarafından onaylanan yeni demiryolu hattı uzunluğu; veriler Odlyzko'nun Kolektif Yanılsama ve Verimsiz Piyasalar adlı çalışmasından alınmıştır. 1847'ye gelindiğinde, yıllık demiryolu yatırımının büyüklüğü neredeyse tüm merkezi hükümetin bütçesine yaklaşmıştı.
Mackay'in bu çılgınlıktaki rolü, finans tarihinde oldukça ironik bir kesittir.
Odlyzko, Mackay'in 1844-1847 yılları arasında editörlüğünü yaptığı Glasgow Argus gazetesini yeniden incelediğinde, en ünlü kitle çılgınlığı eserinin yazarının aynı zamanda «demiryolu çılgınlığının en coşkulu savunucularından biri» olduğunu keşfetti.
Ekim 1845'te, demiryolu piyasası zirveye yaklaşırken, Mackay'in gazetesi hâlâ okuyucularına şöyle sesleniyordu: «Uyarıda bulunanlar yanılıyor; herhangi bir meşru demiryolu spekülasyonu için korkulacak hiçbir neden yok.»
Ancak 1852'de kitabını revize ederken, Mackay bizzat yaşadığı bu en ciddi spekülasyon çılgınlığından yalnızca bir dipnotta söz etti.
Eğer sürü davranışı üzerine özel olarak çalışan bir kişi, sürünün içindeyken onu göremiyorsa, o zaman diğerleri de kitle çılgınlığını tanıma yeteneklerini abartmamalıdır.
Odlyzko'nun diğer araştırma sonuçları günümüz için daha da fazla referans değeri taşımaktadır. Onun deyimiyle, demiryolu hissedarları sonunda «son derece ciddi bir hayal kırıklığı» yaşadılar.
Ancak demiryolu ağı yine de inşa edildi ve İngiltere'ye Odlyzko'nun «dünyanın en iyi ulaşım altyapısı» olarak adlandırdığı mirası bıraktı. Sermaye israfı esas olarak yatırım zamanlaması ve hat seçiminde yaşandı; yoktan değersiz şeyler yaratılmadı. Bu, inşa odaklı spekülasyonun klasik biçimidir.
Yapay zeka yatırımları için tarihin verdiği ders, «demiryolları sonunda başarılı oldu, o halde yapay zeka laboratuvarları satın alınmalı» değildir.
Gerçek ders şudur: Genel amaçlı bir teknoloji, ucuz finansman ve inşaat projelerine siyasi destek sağlamaya hevesli karar alıcılar bir araya geldiğinde, hem kapasite fazlası hem de uzun vadede kullanılabilecek bir altyapı ağı ortaya çıkar.
Seçtiğiniz yatırım aracı kazanan olabilir ya da sonunda sıfıra inebilir, ancak büyük ölçekli inşaatın kendisi işe yarar fiziksel altyapı bırakır.
1920'ler: Borçla finanse edilen yeni teknoloji patlaması
20. yüzyılın 20'li yıllarında aynı spekülasyon motoru yeniden çalıştı, ancak bu kez kaldıraç oranı daha yüksekti.
Radyo, otomobil, elektrifikasyon ve büyük ölçekli endüstriyel üretim, tıpkı demiryolları gibi gerçek teknolojik ilerlemelerdi. American Radio Company (RCA), o dönemin «yeni çağ» anlatısının temsili hissesi haline geldi. Bugün, birkaç bellek yongası ve yarı iletken şirketi ile bunları destekleyen öncü yapay zeka laboratuvarları benzer bir rol üstleniyor.
Harvard Üniversitesi ekonomisti John Kenneth Galbraith, bir nesil sonra «1929 Büyük Çöküşü» (The Great Crash, 1929) kitabını yazarken, bu denli büyük bir patlamayı basitçe Fed'in tek bir faiz indirimine bağlamayı reddetti.
Ona göre daha önemli olan, dönemin toplumsal ruh halıydı: İnsanlar, sıradan insanların da zengin olmayı hak ettiğine yaygın olarak inanıyordu. Onlarca yıl sonra, daha önce pek dikkat çekmeyen iki faktörü daha ekledi: «Finansal hafıza son derece kısadır» ve «parayı zekayla yanlış biçimde ilişkilendirmek».
Bu çılgınlığı besleyen yakıt krediliydi ve maliyeti yüksek bir krediydi. Aracı kurum kredileri 8,5 milyar doları aştı; Mart 1929'da kısa vadeli borç verme faiz oranı bir ara %20'ye ulaştı.
İnsanlar bu denli yüksek faizleri ödemeye razıydı, çünkü yatırım getirisinin borçlanma maliyetinin birkaç katına ulaşacağını bekliyorlardı. Yatırım tröstleri birbirlerinin hisselerini satın alıyor ve bu döngüsel hisse sahipliğini değer yaratımı olarak paketliyordu.
Viktorya dönemi «The Economist» editörü Walter Bagehot, bu olgunun temel bileşenlerini 70 yıl önce tanımlamıştı: «Belirli anlarda, çok sayıda aptal insanın elinde çok miktarda aptal para bulunur.»
Onun açıklamasına göre bu fonlar, kendilerini yutacak kişileri aramaya başlar; bu aşamaya «para fazlası» denir; bir hedef bulduklarında «spekülasyon» oluşur; ve para nihayetinde yutulduğunda «panik» ortaya çıkar.
Eylül 1929'dan Temmuz 1932'ye kadar Dow Jones endeksi %89 düştü.
Bugün, 1920'lerin marjlı işlemlerine karşılık gelen şey, kendilerini asla kredi olarak adlandırmayan kaldıraç araçlarıdır: aynı gün vadeli opsiyonlar, sürekli vadeli işlem fonlama oranı mekanizması ve sadece telefonla işlem yaparak nominal olarak nakit sayılan teminatla kurulabilen on kat kaldıraçlı pozisyonlar.
Balon patladıktan sonra, resmi anlatı genellikle bir kötü adam bulmak zorundadır; ister açığa satıcılar, ister yabancılar veya merkez bankacıları olsun. Çünkü tüm toplumun bir "güzellik yarışmasına" katıldığını kabul etmek, "servetin zekayı ölçebileceği" fikriyle pek bağdaşmaz.
Fransız düşünür René Girard, taklit davranışına özellikle ilgi duymuş ve taklit ile günah keçisi mekanizması etrafında kültürel taklit teorisini kurmuştur. Daha sonra diğer akademisyenler bu teoriyi ekonomiye taşımıştır.
Peter Thiel, Stanford Üniversitesi'nde Girard'ın öğrencisi olmuş ve Facebook'un ilk dış yatırımcısı haline gelmiştir. Bu yatırımı açıklamak için Girard'ın teorik çerçevesini kullanmıştır. Refah ve çöküş döngüleri bu teoriyle büyük ölçüde örtüşmektedir.
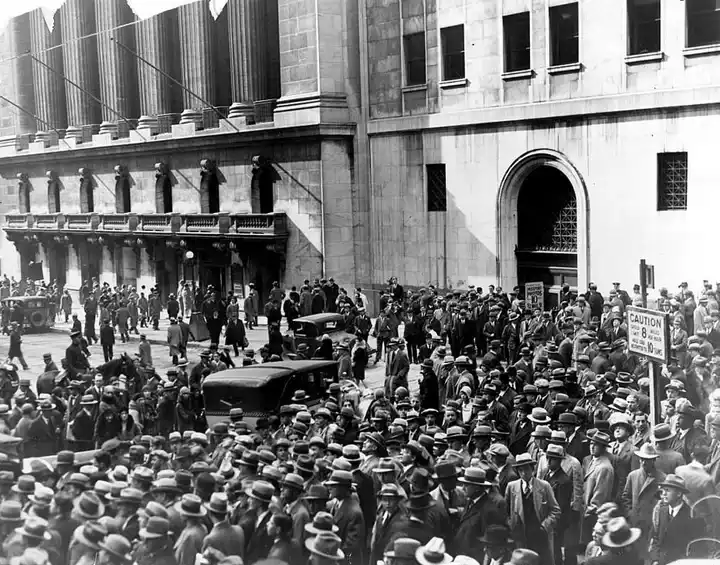
Görsel açıklaması: 1929 borsa çöküşünün ardından New York Borsası önünde toplanan kalabalık.
Dot-com balonu ve emlak balonu: iki farklı itici güç
1990'ların sonundaki dot-com balonu, fare çağına giren demiryolu çılgınlığı olarak nitelendirilebilir.
İnternet gerçekten de dünyayı kalıcı olarak değiştirdi ve Shiller'in tanımladığı "yeni çağ" anlatısı, Keynesyen beklenti oyununu tetikledi: piyasa katılımcıları, diğerlerinin de geleneksel değerleme araçlarının artık geçerli olmadığına inanacağına inanıyordu.
Mart 2000'den Ekim 2002'ye kadar Nasdaq Bileşik Endeksi %78 düştü, halka açık şirketlerin çoğu sonunda piyasadan çekildi, ancak yeraltına döşenen fiber optik kablolar hâlâ yerinde duruyor.
Amazon, piyango tarzı spekülasyon aşamasını başarıyla atlatan bir inşa projesidir. Pets.com ise aynı pazarlama söylemiyle satılan bir piyango biletidir. Balon gelişirken, kalabalık ikisini gerçek zamanlı olarak ayırt edemez. Ve bu belirsizlik, "güzellik yarışmasının" devam etmesinin temelidir.
Ardından gelen emlak patlaması ise başka bir motor tarafından yönlendirildi ve politika aracılığıyla sürekli ivme kazandı.
Shiller'e göre, ev sahipliği bir ulusal kalkınma hedefi olarak şekillendirildi; yapılandırılmış finansal ürünlere dönüştürülmeden çok önce var olan bulaşıcı bir toplumsal anlatıydı.
Dot-com balonu patladıktan sonra Fed para politikasını gevşetti; devlet destekli ipotek kuruluşları ve siyasi baskı konut finansmanı kanallarını genişletti; bankalar ve gölge bankacılık sistemi ise büyük miktarda kaldıraç üstlendi.
2000'den 2006'daki zirveye kadar ABD genelinde konut fiyatları yaklaşık %85 arttı, ardından %27 düştü. Bu, Quinn ve Turner'ın banka finansmanı balonu riskine ilişkin uyarılarının en tipik örneğidir.
Kripto para: Başından beri iki büyük motoru aynı anda barındırıyor
Bir varlık olarak kripto para, doğuşundan itibaren iki büyük spekülatif motor tarafından ortaklaşa yönlendirilmiştir.
Bitcoin'in kurucu anlatısı, özünde nakit tutanların servetlerinin sürekli eridiğini hissetmesine yol açan bir para sistemine karşı bir protestodur. Stablecoin'ler ise Lagos ve São Paulo gibi şehirlerdeki sakinlerin ABD banka hesabı açmadan dolar tutmasının bir yolu haline gelmiştir.
Daha 2020 Mayıs'ında şunu belirtmiştik: «Geniş çaplı para değer kaybının koşulları gözümüzün önünde adım adım oluşuyor.»
Aynı yılın Aralık ayında ise Bitcoin'i «geniş çaplı para değer kaybına karşı belki de en yüksek kaldıraç maruziyetine sahip varlık» olarak nitelendirdik.
Chainalysis'in en son yıllık raporuna göre, sınır ötesi stablecoin fon akışlarının hacmi yaklaşık 220 milyar dolar olup bir önceki yıla göre %78 artmıştır. Stablecoin'ler şu anda ülkeler içindeki eşler arası transfer değerinin %96'sını oluşturmaktadır.
Kripto paranın altında yatan teknoloji de bir inşa anlatısıdır. Yaklaşık 300 milyar dolarlık stablecoin'i taşımakta ve hiç kapanmayan emir defteri işlem sistemlerini desteklemektedir.
Aynı kripto varlık kodu genellikle iki anlatıyı birlikte taşır. Bitcoin'in bir teknoloji mi, bir korunma aracı mı yoksa bir inanç mı olduğu tartışması asla bitmeyecektir, çünkü bu tartışmaya katılan gruplar hiçbir zaman bu açıklamalar arasında seçim yapmak zorunda kalmamıştır.
Ancak bu makalenin temel yatırım mantığı açısından kripto paranın ikinci rolü daha önemlidir: Kripto para aynı zamanda spekülatif faaliyet üreten bir teknolojidir.
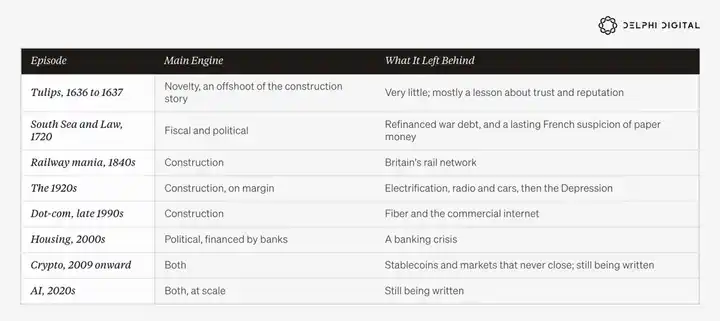
Yukarıdaki tarihe bakıldığında, her büyük spekülatif çılgınlığın esas olarak belirli bir motor tarafından yönlendirildiği görülebilir.
Lale, demiryolları, radyo ve internet, genel olarak düzgün işleyen siyasi ve parasal sistemler içinde ortaya çıkan inşa anlatılarıdır. 1920'lerin refah dönemi ise borç alınan fonlarla teknoloji inşasını desteklemiş ve sonunda ciddi bir krizle sonuçlanmıştır.
Güney Denizi Balonu, John Law'un finansal sistemi ve emlak patlaması, büyük ölçüde yeni teknolojiler içermeyen politika güdümlü anlatılardı.
Bu örneklerde spekülatif fırsatlar, ister devlet devlet borcunu yeniden finanse etmek istesin ister hükümet ev sahipliği oranını artırmak istesin, üst katmanlar tarafından halka pazarlanıyordu.
Kripto para aynı anda iki güç tarafından yönlendiriliyor, ancak yakın zamana kadar hacmi tüm ekonomiye kıyasla hâlâ küçüktü.
Bugün ise iki şey değişti.
Birincisi, iki büyük motor aynı anda güçlü bir şekilde çalışıyor. İkincisi, siyasi ve parasal motor artık yalnızca üst katmanlar tarafından değil, aynı zamanda taban haneler tarafından da güçlü bir şekilde yönlendiriliyor; çünkü giderek daha fazla hane, geleneksel yaşam gelişim yolunun işe yarayabileceğine artık inanmıyor.
İkinci değişiklik, spekülatif talebin bugün bu kadar yaygın olmasının önemli bir nedenidir.
Dört, İki Büyük Spekülasyon Motoru Aynı Anda Çalışıyor
Piyango Tipi Motor: Konut, Borç ve İstihdam
2008 finansal krizinin ardından ve 2020 pandemisinin ardından politika, bütün bir nesle iki sinyal verdi: nakitin satın alma gücü sürekli eriyecek ve varlık piyasalarındaki düşüşler, kamu politikası müdahalesi gerektiren acil durumlar olarak ele alınacak.
Mali açıklar artık istisnai bir durum değil, normalleşmiş bir politika rejimi haline geldi.
2025 mali yılında ABD federal mali açığı 1,8 trilyon dolara ulaştı ve GSYİH'nın yaklaşık %5,8'ini oluşturdu; o dönemde ABD ekonomisi resesyona girmemişti. ABD Kongre Bütçe Ofisi, Eylül'de sona eren 2026 mali yılında mali açığın yaklaşık 2 trilyon dolara genişlediğini tahmin ediyor.
Şu anda ABD federal borcunun yıllık net faiz gideri yaklaşık 1 trilyon dolara ulaşmış olup savunma harcamalarını aşmıştır.
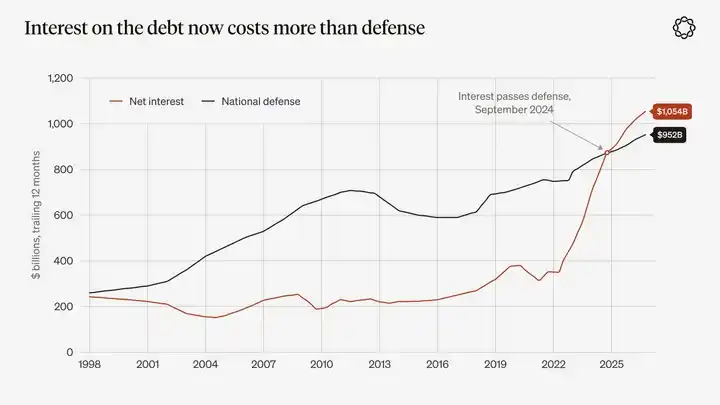
Grafik açıklaması: ABD federal hükümetinin net faiz gideri ve savunma harcamaları, son 12 aylık kümülatif toplam. Kaynak: ABD Hazine Bakanlığı Aylık Hazine Raporu. Net faiz gideri ilk kez Eylül 2024'te savunma harcamalarını aştı ve Aralık 2024'ten bu yana sürekli olarak savunma harcamalarının üzerinde seyrediyor.
2010'lar boyunca tüketim malları fiyatları genel olarak ılımlı seyretti, ancak aşırı likidite varlık piyasalarına aktı: konut, uzun vadeli hisse senetleri ve çeşitli kıtlık özelliği taşıyan varlıklar. 2020 sonrasında ise enflasyon baskısı hem tüketim mallarında hem de varlık fiyatlarında aynı anda ortaya çıktı.
Arazi imar düzenlemeleri ve konut arzı yetersizliği, ABD konut sorununu açıklayan önemli faktörlerdir. Ayrıca 2008'den bu yana reel faiz oranları her yıl sıfır civarında olmamıştır.
Ancak bu makalenin asıl odaklandığı nokta şu: Ücret geliri bir ailenin önceki neslin zaman çizelgesine göre ilk evini satın almasına artık imkân tanımadığında, geriye hangi seçenekler kalıyor?
Pew Research Center'ın ölçüm yöntemi en doğrudan olanıdır.
1975 ile 2000 yılları arasında, hane halkı reisi 40 yaşın altında olan ailelerin konut değeri medyanının hane geliri medyanına oranı uzun süre yaklaşık 2,5 kat seviyesinde kaldı. Bu oran 2006'da emlak balonunun zirvesinde 3,6 kata ulaştı, 2019'da 2,9 kata geriledi, 2022'de yeniden 3,6 kata yükseldi ve 2024'te hâlâ 3,5 kat seviyesinde.
Harvard Üniversitesi Konut Araştırmaları Ortak Merkezi, tüm hane gelirlerini konut satış fiyatlarıyla karşılaştırarak 2024'te ABD'de müstakil konutların ulusal satış fiyatı medyanının hane geliri medyanının 5 katına denk geldiğini tespit etti. San Jose, Los Angeles, San Francisco ve Honolulu'da bu oran 10 katı aşıyor.
ABD Ulusal Emlakçılar Birliği'nin son araştırması, ilk kez ev satın alanların toplam konut işlemleri içindeki payının rekor düzeyde düşük bir oran olan %21'e gerilediğini, ilk kez ev satın alanların medyan yaşının ise rekor düzeyde 40'a yükseldiğini gösteriyor.
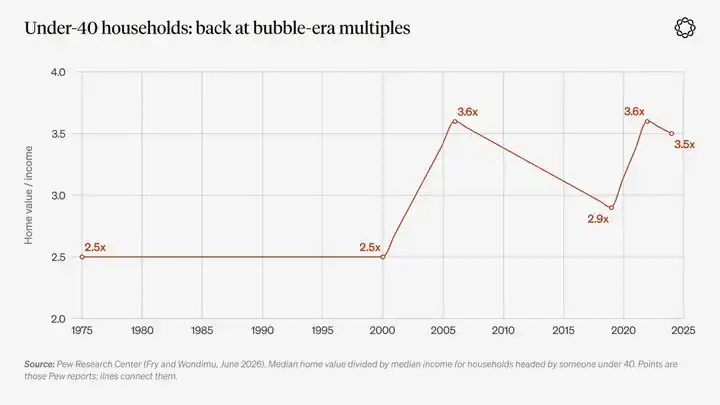
Grafik açıklaması: Hane halkı reisi 40 yaşın altında olan ailelerde konut değeri medyanının gelir medyanına oranı. Kaynak: Pew Research Center, Fry ve Wondimu, Haziran 2026.
Bu fiyat düzeyinde tasarrufun ekonomik anlamı değişmeye başlıyor. Bir aile için sıfır dolar ile on bin dolar arasında pek bir fark yok gibi görünüyor, çünkü her iki durumda da peşinat ödemeye yetmiyor. Ancak on bin dolar ile bir konut arasında hâlâ devasa bir mesafe var.
Pek çok açıdan bakıldığında, geçmişteki o toplumsal sözleşme—sıkı çalışmak, tasarruf biriktirmek, konut satın almak ve ardından varlık değer artışıyla servet büyütmek—siyasi ve para politikası tercihleriyle paramparça edilmiş durumda. Bu da sıradan insanların hangi davranışı rasyonel gördüğünü değiştirdi.
Bunu en yoğun hissedenler gençler ve bunların içindeki genç erkekler, kitlesel olarak spor bahis platformlarına, opsiyon ticareti uygulamalarına ve tahmin piyasalarına akın ediyor.
Pew Research Center, son bir yılda 30 yaş altı erkeklerin %36'sının spor bahislerine katıldığını, ABD'deki yetişkinlerin genel oranının ise %22 olduğunu tespit etti. ABD Finansal Sektör Düzenleme Kurumu (FINRA) Vakfı'nın araştırması, 35 yaş altı yatırımcıların %43'ünün opsiyon işlemi yaptığını; 55 yaş ve üzeri yatırımcılarda bu oranın yalnızca %10 olduğunu gösteriyor.
Biyolojik ve kültürel faktörler bu farklılıkların bir kısmını açıklayabilir. Genç erkekler, mevcut para sisteminin ortaya çıkmasından önce bile daha yüksek risk alma eğiliminde olmuşlardır. Ancak geleneksel varlık birikimi yollarının tıkanması, bu tür davranışların hızla yayılmasının nedenlerinden biri olabilir; diğer iki neden ise kumarın yasallaşması ve akıllı telefonların yaygınlaşmasıdır.
Mayıs 2024'te, Meme coin çılgınlığının zirvesindeyken bu olguyu şöyle tanımlamıştık: "Ağır borçlar, ulaşılmaz konut fiyatları ve enflasyonun hızla erittiği ücretlerle" karşı karşıya kalan bir nesil genç için, "bu yeni servet yarışını kazanmanın tek yolu 100 kat getiri elde etmek gibi görünüyordu."
İnsanlara neden yüksek riskli yatırımları tercih ettikleri sorulduğunda, cevapları oldukça açıktı.
Northwestern Mutual'ın 2026 tarihli bir araştırması, yüksek riskli varlıklara ilgi duyan Z kuşağı katılımcılarının %80'inin, kişisel finansal durumlarının geride kaldığını hissettikleri için bu tür yatırımlara katıldıklarını belirttiğini ortaya koydu.
Ancak bu, tüm bir neslin geleneksel servet birikimi yöntemlerinden vazgeçtiği anlamına gelmiyor. Urban Institute, son bir yılda Z kuşağının yalnızca %17'sinin spor bahislerine katıldığını ve gençlerin çoğunun hâlâ geleneksel yöntemlerle tasarruf yaptığını tespit etti.
Ancak bu yatırım temasının nüfusun büyük çoğunluğunu çekmesi gerekmiyor. Yeterince büyük, yeterince güçlü motivasyona sahip ve hepsinin akıllı telefonu olan bir azınlık katılımcı grubuna ihtiyaç duyuyor.
American Gaming Association verilerine göre, ABD'de yasal spor bahislerine yapılan bahis tutarı 2018'de 6,6 milyar dolardan 2025'te 166,9 milyar dolara yükseldi.
Mayıs 2018'de ABD Yüksek Mahkemesi'nin Murphy v. NCAA davasındaki kararı, spor bahislerinin yasal ortamını değiştirdi. Talep zaten mevcuttu ve bu karar talebe yasal bir kanal sağladı ve eyalet hükümetleri için yeni bir vergi kaynağı yarattı.
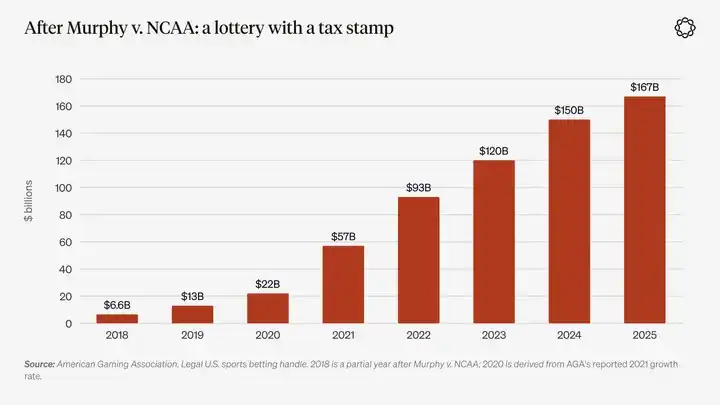
Grafik açıklaması: ABD'de yasal spor bahislerine yapılan bahis tutarı, Kaynak: American Gaming Association. 2018 yalnızca ilgili karar sonrası kısmi yıllık verileri içermektedir; 2020 verileri, derneğin açıkladığı 2021 büyüme oranına göre tahmin edilmiştir.
Bu yılın ilk yarısında parasal faktörlerin spekülasyonu tetikleme etkisi bir miktar azaldı. Ancak 19 Ağustos'ta ABD Hazine Bakanlığı, uzun vadeli devlet tahvilleri için "likidite desteği" geri alım hacmini en az iki katına çıkaracağını duyurarak bu faktörü yeniden güçlendirdi.
Haberin duyurulduğu gün, Delphi'den Scott Freeman bu işlemi şöyle nitelendirdi: «Niceliksel gevşemeyle aynı konsolide bilanço operasyonu, sadece uygulamak için başka bir bina seçilmiş.»
Ekim 2025'te, JPMorgan'ın bir araştırma raporu «debasement trade» (para birimi değer kaybı ticareti) ifadesinin yaygınlaşmasını sağladı. Birkaç gün sonra altın fiyatı ons başına 4.000 doları aştı.
Aslında bu ticaret mantığını 2019'dan beri tartışıyoruz. O yılın aralık ayındaki makro görünümümüzde, «yeni bir küresel fiat para birimi değer kaybı politikası dalgasının erken aşamalarında olduğunu» öne sürmüştük.
Ocak 2025'te, altın fiyatı ons başına 2.700 dolara yaklaşırken, bunu yeniden «şu anda en çok dikkat edilmesi gereken grafiklerden biri» olarak adlandırdık.
Ocak 2026'da altın fiyatı ons başına 5.600 dolar civarında zirve yaptı. Ardından altın, kazancının yaklaşık dörtte birini geri verdi, Fed 2023'ten bu yana ilk kez faiz artırdı ve 10 yıllık ABD Hazine tahvili getirisi ekim başında %5,3'ün üzerinde kapanarak yirmi yılı aşkın sürenin en yüksek seviyesine ulaştı.
Nakit tutmak artık yeniden bir miktar getiri sağlayabiliyor ve para birimi değer kaybı ticaretini altının tek yönlü yükseliş trendi olarak yorumlayanlar da piyasadaki düzeltmeyi kabul etmiş durumda.
Ancak daha yüksek faiz oranları, geleneksel servet birikimi merdivenini yeniden açmadı. Konut fiyatlarının hane gelirinin 3,5 katına ulaştığı alıcılar için daha yüksek faiz oranları, ipotek kredilerinin daha da karşılanamaz hale gelmesi anlamına geliyor.
Aynı zamanda ABD ekonomisi tam istihdam durumundayken, mali açık hâlâ GSYİH'nın yaklaşık %6'sına yakın seyrediyor. Hükümet artık borcunu daha yüksek faiz oranlarıyla yeniden finanse etmek zorunda ve hızla genişleyen AI finansman talebi de aynı tasarruf havuzu için rekabet ediyor.
Dolayısıyla bugünün piyango tipi spekülasyon motoru artık esas olarak altına değil, daha çok konut, istihdam ve mali baskıya dayanıyor. Ve AI bu üç alanı aynı anda etkiliyor.
İnşa motoru: On yıllardır görülen en büyük özel sermaye inşa dalgası
Bu on yılın inşa anlatısının net bir adı var: AI. Yoksa artık SI (süper zeka) mı demeliyiz?
Her halükârda, Microsoft, Alphabet, Amazon ve Meta'nın 2025'teki toplam sermaye harcamaları yaklaşık 416 milyar dolar oldu ve 2024'e göre yaklaşık üçte iki oranında arttı.
Bu dört şirketin açıkladığı performans rehberliğine göre, 2026 yılı toplam sermaye harcamalarının 720 milyar ila 745 milyar dolar arasında olması bekleniyor ve buna Oracle'ın harcamaları dahil değil.
Bu ölçek, ABD GSYİH'sinin yaklaşık %2,3'üne denk geliyor; ancak yatırımların bir kısmı yurt dışında gerçekleşiyor ve büyük miktarda donanım ithal edilmesi gerekiyor. Bu oran, telekomünikasyon yatırım patlamasının zirve dönemindeki GSYİH'nin yaklaşık %1'inin iki katından fazla ve ABD'nin 1870'ler ve 1880'lerdeki demiryolu yatırımlarının büyüklüğüyle aynı düzeyde. Bugün bu yatırım dalgasını ayakta tutan şey ise esas olarak dört şirketin bilançoları.
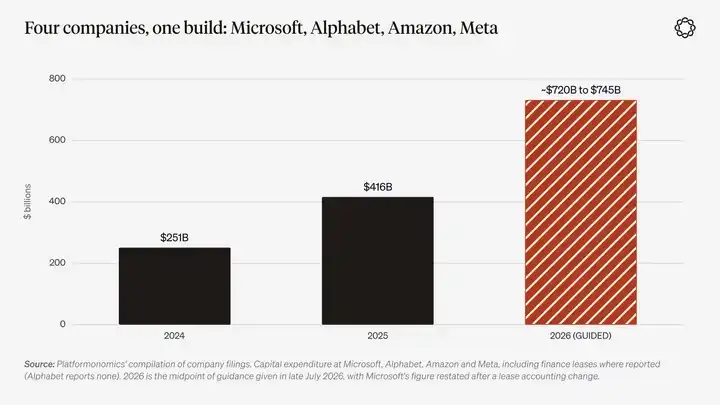
Grafik açıklaması: Microsoft, Alphabet, Amazon ve Meta'nın sermaye harcamaları, açıklanan finansal kiralama harcamaları dahil. 2024 ve 2025 verileri Platformonomics'in şirket finansal raporlarından derlediği verilerden; 2026 için o yılın temmuz sonundaki şirket rehberliğinin orta değeri kullanılmıştır.
Ekonomist Jason Furman'ın hesaplamasına göre, 2025'in ilk yarısında bilgi işlem ekipmanı ve yazılım yatırımları ABD GSYİH büyümesinin %92'sini oluşturdu. Ancak bu rakam brüt katkıdır.
Donanımın büyük ölçüde ithalata bağlı olması nedeniyle Goldman Sachs ve Fed ekonomistleri, ithalat faktörü düşüldükten sonra net katkının çok daha küçük olduğunu belirtiyor.
Her halükarda, bu inşaat dalgasının ölçeği tüm ekonomi sistemini, elektrik şebekesini ve hükümeti kaynak tahsisi yapmaya zorlayacak kadar büyük.
Soros, burada gerçek bir temel eğilimin var olduğunu düşünebilir: hesaplama gücü ve elektrik altyapısının genişlemesi. Ancak aynı zamanda yanlış bir algı da olabilir: piyasa, ilgili gelirlerin varlık amortismanıyla uyumlu bir takvimde gerçekleşeceğine inanıyor.
Yükselen varlık fiyatları daha fazla inşaat projesini finanse ediyor ve sürekli artan yatırım, mevcut anlatıyı daha da inandırıcı kılıyor.
Sonuçta, çoğu hisse senedi yatırımı tıpkı o dönemki demiryolu hisseleri gibi hayal kırıklığı yaratabilir, ancak kısmi sermaye harcamalarıyla oluşan altyapı uzun süre varlığını sürdürecek, tıpkı demiryolu ağının nihayetinde korunması gibi.
En doğrudan yatırım stratejisi, bu inşaat dalgasının temel varlıklarını doğrudan elde tutmaktır; bunlar arasında elektrik, çipler ve nihayetinde ayakta kalan AI laboratuvarları yer alıyor.
Patlama sona erdikten sonra neyin kalacağı açısından bakıldığında bu yaklaşım doğrudur. Bunu gelecek yılki görünüm serisi raporlarımızda daha doğrudan ele alacağız. Ancak bu strateji, inşaat dalgasının tüm izleyiciler üzerindeki etkisini göz ardı ediyor.
Bir teknolojinin yarattığı gelecek olasılıkları ne kadar fazlaysa, insanların farklı gelecek sonuçlarına bahis oynayabileceği finansal sözleşmelere olan talebi de o kadar büyüktür.
Çip hisseleri, faiz kararları ve AI haberleri etrafında şekillenen sürekli vadeli işlemler, aynı gün vadeli opsiyonlar ve olay sözleşmeleri, yatırımcıların bu belirsizlikle başa çıkma yöntemleridir. Sonuçta, bugün AI altyapı inşasına katılan şirketlerden hangisinin Amazon, hangisinin Pets.com olacağını kimse önceden bilemez.
İki Büyük Motorun Kesişim Noktası
Geçmişteki spekülatif olayların çoğunda, teknoloji motoru ve siyaset motoru temel olarak farklı raylarda işliyordu. Ancak bugün, AI inşa dalgasının ölçeği her ikisini aynı anda harekete geçirecek kadar büyük.
Bu etki temel olarak dört kanal aracılığıyla ortaya çıkıyor: elektrik faturaları, hükümet, tahvil piyasası ve işgücü piyasası.
İlk kanal elektrik faturaları.
2023'te veri merkezleri ABD elektrik tüketiminin yaklaşık %4,4'ünü oluşturuyordu. Lawrence Berkeley Ulusal Laboratuvarı şu anda bu oranın 2030'a kadar %12'ye yaklaşacağını öngörüyor.
PJM elektrik şebekesi, ABD'de 13 eyalet ve Washington D.C.'yi kapsıyor ve yaklaşık 67 milyon kişiye hizmet veriyor. Şebeke her yıl gelecekteki üretim kapasitesi için fiyat belirlemek üzere ihaleler düzenliyor.
2024/25 teslimat yılında kapasite piyasası takas fiyatı megavat-gün başına 28,92 dolardı. 2025/26 yılında bu fiyat 269,92 dolara yükseldi ve o zamandan beri yaklaşık 330 dolarlık fiyat tavanı civarında seyrediyor.
PJM bağımsız piyasa gözetim kurumu, ilk büyük fiyat artışında veri merkezlerinin tek başına 9,3 milyar dolarlık ek maliyete katkıda bulunduğunu belirtiyor.
Mart 2026'ya kadarki beş yılda ABD'de konut elektrik fiyatları kümülatif olarak yaklaşık %40 arttı. Şebeke yükseltmeleri ve yakıt fiyatları başlıca itici faktörler olurken, kapasite piyasası fiyat artışlarının payı da giderek büyüyor.
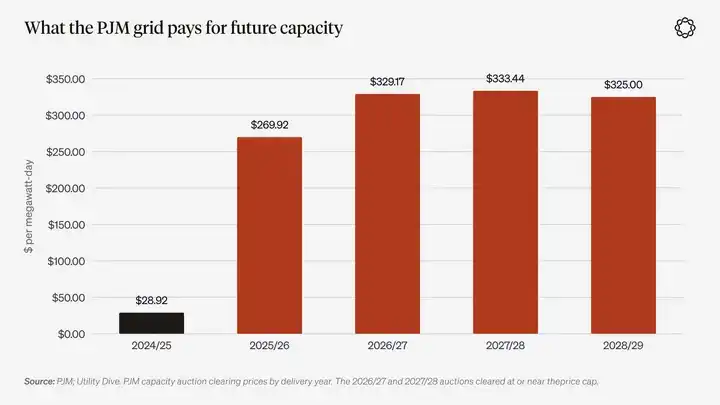
Grafik açıklaması: PJM kapasite piyasasının teslimat yıllarına göre ihale takas fiyatları. 2026/27, 2027/28 ve 2028/29 yıllarının üçü de fiyat tavanına ulaştı. Kaynak: PJM, Utility Dive.
Elektrik faturası sorunu kısa sürede siyasi bir meseleye dönüştü.
Kasım 2025'te New Jersey ve Virginia, elektrik maliyetlerini merkezi kampanya konusu haline getiren valiler seçti. New Jersey Valisi Mikie Sherrill "kamu hizmeti maliyeti acil durumu" ilan etme sözü verdi. Virginia Valisi Abigail Spanberger ise veri merkezlerinin kendi elektrik maliyetlerini üstlenmesini talep etme sözü verdi.
Bu yılın Ocak ayında ABD Başkanı, Amerikan halkının bunun bedelini ödememesi gerektiğini belirten bir açıklama yaptı. Ardından Microsoft, kendi elektrik maliyetlerinin tamamını üstleneceğini ve yerel vergi avantajlarını azaltacağını taahhüt etti.
2025 mali yılında Virginia eyaleti, veri merkezlerine sağladığı satış vergisi muafiyeti nedeniyle 1,6 milyar dolar vergi geliri kaybetti.
Veri merkezi inşaatına karşı çıkan yerel örgütler neredeyse her yerde mevcut. Data Center Watch'un istatistiklerine göre, yalnızca 2026'nın ilk çeyreğinde engellenen veya geciktirilen veri merkezi projelerinin büyüklüğü yaklaşık 130 milyar dolara ulaştı.
29 Eylül'de ABD Federal Enerji Düzenleme Komisyonu (FERC), PJM'in veri merkezleri için ek elektrik tedarikine yönelik yedek planını yalnızca kısmen onayladı ve maliyet paylaşım mekanizmasında değişiklik yapılmasını talep etti.
Komisyon başkanı, düzenleyici kurumların "ciddi kusurları olan, son anda aceleyle sunulan ve tüketicilere milyarlarca dolar etki edebilecek bir tedarik mekanizmasını kabul etmeye zorlanmayacağını" belirtti.
Burada oluşan model şudur: Getiri talep hakkı özel şirketlere aittir, ancak elektrik, iletim hatları ve hatta santrallerin maliyetlerinin bir kısmı nihayetinde kamu veya yarı-kamu sektörünün hesaplarına girer ve kullanıcı elektrik faturaları, vergi indirimleri ve vergi kredileri aracılığıyla ödenir.
Bu düzenlemeyi destekleyen anlatı şudur: Bu altyapılar ulusal rekabet için gereklidir.
Güney Denizi Balonu tam tersi yöndeydi; kamu borcunu özel sermaye olarak paketleyip halka satıyordu. Ancak ikisi arasında belirgin bir aile benzerliği vardır: Özel sektör potansiyel getirilerden yararlanırken, kamu sektörünün bilançosu destek sağlar.
Gayrimenkul bunu ipotek kredileri aracılığıyla gerçekleştirdi; yapay zeka ise elektrik şebekesi aracılığıyla benzer bir mekanizmayı hayata geçiriyor.
Elbette bu düzenleme dirençle karşılaşıyor. Ohio'daki AEP elektrik şirketi artık büyük veri merkezlerinden ayırdıkları kapasitenin en az %85'inin bedelini ödemelerini talep ediyor. PJM kapsamındaki eyaletlerin valileri de veri merkezlerinin ek elektrik arzının maliyetini üstlenmesini istiyor.
Dolayısıyla mevcut tartışmanın odak noktası, maliyetlerin ne kadarının veri merkezi operatörlerine yeniden dağıtılması gerektiğidir.
İkinci kanal, hükümetin rolündeki değişimdir.
Hükümet artık yalnızca yapay zeka inşaat dalgasının düzenleyicisi değil, aynı zamanda bu varlıkların bir kısmını doğrudan elinde tutmaya başlamıştır.
Ağustos 2025'te ABD federal hükümeti, Intel'in %9,9 hissesini edindi; fonun büyük kısmı daha önce tahsis edilmemiş CHIPS Yasası sübvansiyonlarından sağlandı.
Nvidia ve AMD, hükümete Çin'e yapılan çip satış gelirlerinin bir kısmını ödeme koşuluyla ihracat lisansı almayı kabul etti. Başlangıçta anlaşılan oran %15'ti; Nvidia H200'ün o yılın Aralık ayında ihracatı onaylandığında bu oran %25'e yükseltildi.
ABD hükümeti "Genesis Misyonu"nu "aciliyet ve hırs açısından Manhattan Projesi'ne denk" olarak nitelendirdi. Hükümet ayrıca büyük veri merkezlerinin onay sürecini hızlandırma talimatı verdi.
Aralık 2025'te ABD hükümeti, eyaletlerin yapay zeka yasalarına yargı yoluyla itiraz etmeye başladı. Daha önce Senato, eyalet düzeyindeki yapay zeka yasalarının uygulanmasının askıya alınmasına ilişkin maddeyi 99'a karşı 1 oyla bütçe tasarısından çıkarmıştı.
Bu arada, Leading the Future adlı bir yapay zeka sektörü süper siyasi eylem komitesi kuruldu ve başlangıç fonu 100 milyon doları aştı. Sadece bu yılın Haziran ayında New York eyaletindeki bir Temsilciler Meclisi ön seçiminde, yapay zeka konusundaki iki karşıt kampın ilgili grupları toplamda 27 milyon doların üzerinde harcama yaptı.
Bir hükümet çip üreticilerinin hisselerine sahip olmaya başladığında ve yapay zeka altyapı inşasını Manhattan Projesi'ne benzettiğinde, aslında piyasaya şu mesajı veriyor: Hükümet bu inşaat turunun başarısız olmasına izin vermeyecek.
Bu neredeyse inşaat odaklı spekülasyon anlatısına politik bir satım opsiyonu koruması sağlamakla eşdeğer. Aynı zamanda, veri merkezi bulunan her seçim bölgesinde yapay zeka, seçimleri gerçekten etkileyen bir konu haline geldi.
Üçüncü kanal tahvil piyasası.
Ağustos 2026 başı itibarıyla, büyük teknoloji şirketleri o yıl yaklaşık 220 milyar dolar tutarında tahvil ihraç etmişti; bu, 2025'in tamamındaki ihraç hacmini aşıyor.
Meta'nın Hyperion veri merkezi için topladığı 27 milyar dolarlık finansman, tarihin en büyük özel kredi işlemi oldu ve Meta'nın bilançosuna yansıtılmayan bir yapı kullanıldı.
Bu yılın sonbaharında, ABD 10 yıllık Hazine tahvili getirisi %5'in üzerine çıkarken, yapay zeka şirketlerinin borçlanma talebi piyasanın getiri artışını açıklamak için kullandığı faktörlerden biri haline geldi.
Fed, Mayıs ayında yayımladığı "Finansal İstikrar Raporu"nda piyasa katılımcılarının endişelerini aktardı: "Sermaye harcamalarının giderek daha fazla borç finansmanına dayanması, finansal sistemin kaldıraç düzeyini yükseltiyor."
Özel sektörün yapay zeka yatırım coşkusu ile hükümet borcu, aynı tasarruf havuzu için rekabet ediyor.
Dördüncü kanal ücretler ve istihdamdır.
Ağustos 2026'da Stanford Üniversitesi'nden Erik Brynjolfsson ve işbirlikçileri, "Kömür Madenindeki Kanaryalar" (Canaries in the Coal Mine) başlıklı araştırma makalesini güncelledi.
Araştırma, yapay zekadan en belirgin şekilde etkilenen mesleklerde, 22-25 yaş arası gençlerin istihdam düzeyinin, yapay zeka maruziyeti daha düşük olan akran gruplarının istihdam artışıyla paralel kaldığı varsayılan düzeye kıyasla %19 daha düşük olduğunu buldu. Araştırmacılar bunun nedensellik kanıtı değil, betimleyici bir bulgu olduğunu vurguladı.
New York Fed verilerine göre, yeni mezun üniversite öğrencilerinin işsizlik oranı %5,6 iken, tüm çalışanların işsizlik oranı yaklaşık %4,2'dir. Bu fark 2019'dan itibaren genişlemeye başlamıştı, yani ChatGPT'nin ortaya çıkışından önce; dolayısıyla yapay zeka açıkça tek neden değil.
Kariyer danışmanlığı şirketi Challenger, Gray & Christmas'ın verilerine göre, 2026'nın ilk dokuz ayında şirketler işten çıkarma duyurularında yapay zekayı gerekçe olarak gösterdikleri pozisyon sayısı yaklaşık 120 bin oldu; bu, 2025'in tamamının iki katından fazla.
Elbette bunların bir kısmı, şirketlerin zaten rutin olan işten çıkarmaları yapay zeka kaynaklı düzenlemeler olarak paketlemesinden ibaret olabilir.
2025'te Anthropic CEO'su Dario Amodei, yapay zekanın giriş seviyesi beyaz yakalı pozisyonların yarısını yok edebileceği uyarısında bulunmuştu.
Bu yaz yapılan Pew araştırması, 30 yaş altı yetişkinlerin %73'ünün yapay zekanın daha az iş fırsatı anlamına geleceğini düşündüğünü gösterdi.
Şu anda hiçbir araştırma, yapay zekanın tetiklediği istihdam kaygısı ile spor bahisleri veya aynı gün vadeli opsiyon işlemleri arasında doğrudan bir bağlantı olduğunu kanıtlamıyor. Dolayısıyla bu makalede öne sürülen ilişki, birden fazla bağımsız kanıta dayanan bir argümandır, doğrudan doğrulanmış bir nedensellik sonucu değildir.
Ancak bu kanıtlar gerçekten de aynı yönü işaret ediyor.
Yapay zeka inşa dalgası bir yandan piyasaya on yıllardır görülmemiş en büyük teknoloji inşa anlatısını sunarken; diğer yandan hane halkı elektrik faturalarını yükseltiyor, hükümetin doğrudan öz sermaye yatırımına ve sanayi politikasına katılımını teşvik ediyor, ABD Hazine Bakanlığı ile tasarruf fonları için rekabet ediyor ve 23 yaşındaki bir gencin, kariyer gelişiminin başlangıç noktası olması gereken giriş seviyesi pozisyonların gelecekte var olup olmayacağı endişesini yaşamasına neden oluyor.
Bu yılın Temmuz ayında Delphi Ventures bir soru ortaya atmıştı: Yaşlanan ve borç yükü ağır olan bu dünyanın geride bıraktığı yükü kim üstlenecek?
Verdikleri cevap şuydu: «En belirgin ve en olası çözüm, para biriminin değer kaybı ile hızlandırılmış otomasyonun birleşimidir.»
Yapay zeka, tarihte ilk kez hem piyango tipi spekülasyona hem de inşa tipi spekülasyona bu kadar doğrudan aynı anda ivme kazandıran büyük bir teknoloji patlaması olabilir.
Her şey tek bir telefonda toplanıyor
19. yüzyılda gerçekleştirilemeyen şey, inşa tipi yatırım bahisleri ile piyango tarzı spekülasyonu aynı mekâna koymaktı. Demiryolu izahnameleri ve bahis dükkânları, şehrin farklı bölgelerindeki farklı binalarda bulunuyordu.
Ancak bugün 25 yaşındaki bir genç, iki telefon bildirimi arasında çip üreticilerine, altına, futbol maçlarına ve merkez bankası faiz kararlarına ayrı ayrı bahis oynayabiliyor. Onun deneyiminde bu dört davranış arasında temel bir fark yok: hepsi bir şey hakkında yargıda bulunmak ve bu yargının nihayetinde kazanç getirmesini ummak.
Finansal ürünler de bu talebe uyum sağlıyor.
2022'de Chicago Opsiyon Borsası (Cboe), S&P 500 endeksi opsiyonlarının her işlem gününde vadesi dolan sözleşmelerini tamamladı.
SPX opsiyonlarının toplam işlem hacminde aynı gün vadesi dolan opsiyonların (0DTE) payı, 2016'daki yaklaşık %5'ten 2023'te %45'e yükseldi ve 2025'te %59'a ulaştı. Temmuz 2026'da bu oran %66 ile aylık rekor kırdı.
Cboe'nin kendi tahminine göre, bireysel yatırımcılar bu tür sözleşmelerin müşteri işlem hacminin yarısından fazlasını oluşturdu.
Bu artışın bir kısmı mekanik bir sonuçtur: her iş gününde vadesi dolan sözleşmeler olduğunda, aynı gün vadesi dolan opsiyonlar doğal olarak her gün mevcuttur. Ancak Cboe bu vadeleri ekledi çünkü piyasada yeterli talep vardı.
Haziran 2026'da düzenleyiciler ayrıca desen gün içi işlem yapanlar için 25.000 dolarlık minimum hesap varlığı şartını kaldırarak katılım eşiğini daha da düşürdü.
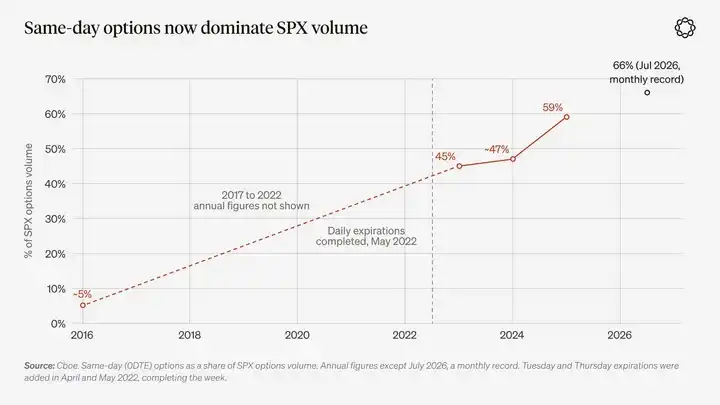
Grafik açıklaması: Aynı gün vadesi dolan opsiyonların SPX opsiyon işlem hacmindeki payı. Kaynak: Cboe. Temmuz 2026 aylık rekor olmak üzere, geri kalanı yıllık verilerdir.
Olay sözleşmelerinin gelişimi ise daha ileri gidiyor.
2025 yılının ortasında Kalshi ve Polymarket'in aylık toplam işlem hacmi yaklaşık 2 milyar dolardı. Pew Araştırma Merkezi'nin The Block verilerine dayalı analizine göre, Mayıs 2026'ya gelindiğinde iki platformun işlem hacmi 25,7 milyar dolara, Haziran'da 47,7 milyar dolara ve Temmuz'da 53 milyar dolara yükseldi.
Bu, Temmuz 2026'daki işlem hacminin 2025'in aynı dönemine göre yaklaşık 25 katı olduğu anlamına geliyor.
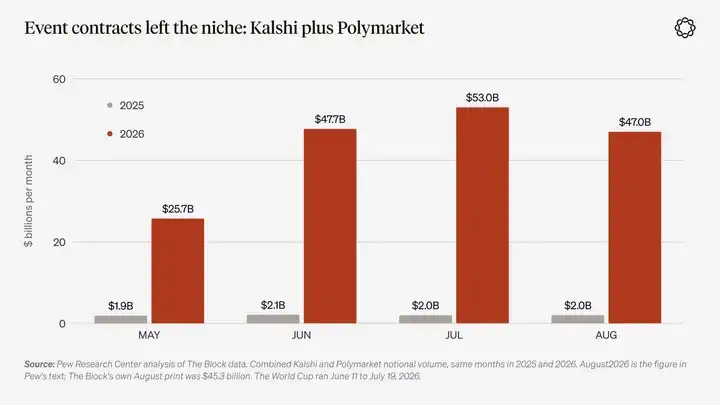
Grafik açıklaması: Kalshi ve Polymarket'in 2025 ve 2026 yıllarının aynı aylarındaki nominal işlem hacmi karşılaştırması. Kaynak: Pew Araştırma Merkezi, The Block. 2026 Dünya Kupası 11 Haziran - 19 Temmuz tarihleri arasında düzenlendi.
En yeni nesil işlem uygulamaları bir adım daha ileri giderek sürü davranışını doğrudan kullanıcıların ekranına taşıyor.
Mayıs 2025'te piyasaya sürülen kripto işlem uygulaması Fomo'nun temel tasarımı, diğer kullanıcıların doğrulanmış gerçek işlem akışlarını göstermek. Kullanıcılar diğer yatırımcıları takip edebiliyor, alım satımlarını ve gerçekleşen kâr-zararlarını görebiliyor ve aynı arayüz üzerinden doğrudan işlem yapabiliyor.
Fomo'nun sürekli vadeli işlem sözleşmeleri Hyperliquid üzerinden yürütülüyor. Hyperliquid, en büyük zincir üstü sürekli vadeli işlem borsası. Dolayısıyla bu sosyal ön yüz, halihazırda zincir üstü işlem platformunun altyapısı üzerine inşa edilmiş durumda.
Şirket, Haziran 2026 itibarıyla kullanıcı sayısının 600 bini aştığını ve kümülatif işlem hacminin 4 milyar doları geçtiğini belirtiyor. Aynı ay şirket 75 milyon dolarlık finansman turunu tamamladı ve bildirilen değerlemesi 550 milyon dolara ulaştı.
Ödeme ortağı Crossmint, yaklaşık 68 bin ilk kez kripto para satın alan kullanıcının Apple Pay ödeme kanalı üzerinden hesaplarına para yüklediğini söylüyor.
Keynes'in güzellik yarışması, katılımcıların diğerlerinin nasıl seçim yapacağını tahmin etmesini gerektirir. Sosyal işlem akışları ise kullanıcıların diğerlerinin gerçek zamanlı olarak hangi seçimleri yaptığını görmesini sağlıyor.
Spor bahisleri, kumarhane uygulamaları, sosyal işlem, meme coinler ve aynı gün vadeli opsiyonlar genellikle birbiriyle ilgisiz ve ayrı ayrı ahlaki panik yaratan beş olgu olarak görülür.
Ancak daha doğru bir anlayış, bunları aynı ihtiyacın farklı ürünlerdeki tezahürü olarak görmektir.
İki büyük spekülasyon motorunun aynı anda çalıştığı bir çağda, insanlar telefonlarında birkaç saniyelik bir işlemle herhangi bir beklentiyi bir işleme dönüştürebiliyor.
Kripto ne getirdi?
Yapay zeka insanlara esas olarak spekülasyon gerekçeleri sunuyorsa, kripto da onlara spekülasyon araçları sunuyor ve bu süreçte sürekli olarak yeni spekülatörler çekiyor.
Öncelikle spekülatif bir işlem başlatmanın maliyeti.
Geçmişte yeni bir işlem görebilir varlık yaratmak için avukatlar, borsa listeleme süreçleri ve aylar süren hazırlık gerekiyordu. Bugün Solana ekosistemindeki Meme coin ihraç platformu pump.fun'da bir token ihraç etmenin maliyeti 2 dolardan az.
Ocak 2024'ten bu yana platformda 19 milyondan fazla token oluşturuldu. Eylül ayı sonu itibarıyla tipik bir işlem gününde yeni token ihraç hacmi yaklaşık 33 bin adet.
Ancak tokenların yalnızca yaklaşık %1'i platformun başlangıçtaki birleşik eğri işlem aşamasını aşabiliyor ve çoğu token ihraç edildiği gün işlem görmeyi durduruyor.
Herhangi bir varlık için işlem piyasası yaratma süreci de benzer bir değişimden geçiyor. Bugün Hyperliquid'de herkes yeterli miktarda varlık stake ederek neredeyse her dayanak varlık için sürekli vadeli işlem piyasası oluşturabiliyor.
Bu arz genişlemesi kripto varlık alanının çok ötesine geçmiş durumda.
TokenInsight verilerine göre, kripto borsalarının sunduğu hisse senedi, emtia ve döviz sürekli vadeli işlemlerinin aylık işlem hacmi Ocak 2026'da yaklaşık 52 milyar dolardan Haziran'da yaklaşık 268 milyar dolara yükseldi.
Yalnızca Binance, altın, Tesla, henüz halka arz edilmemiş SpaceX ve Brezilya reali gibi dayanak varlıklar için sürekli vadeli işlemler listeledi.
Bu yaz, üçüncü taraf geliştiriciler tarafından konuşlandırılan piyasaların Hyperliquid işlem hacmi içindeki payı yaklaşık dörtte bir ile yarıdan fazla arasında dalgalandı.
Tokenize hisse senedi piyasasının büyüklüğü hâlâ küçük. rwa.xyz istatistiklerine göre toplam değeri yaklaşık 3,2 milyar dolar, ancak büyüyor.
Dikkat çekici olan, bu değişimler yaşanırken kripto paranın toplam piyasa değerinin Haziran itibarıyla 2025 zirvesine göre yaklaşık yarı yarıya küçülmüş olması. Bu, piyasa talebinin yalnızca kripto paranın kendisine değil, aynı zamanda bu işlem yapısına yönelik olduğunu gösteriyor.
Geleneksel finans da benzer bir yapıya doğru evriliyor.
Chicago Mercantile Exchange Group (CME) bu yıl Mayıs ayında kripto vadeli işlemleri ve opsiyonları için 7/24 işlem sunmaya başladı.
Aynı ay ABD Emtia Vadeli İşlemler Ticaret Komisyonu (CFTC), Kalshi'nin Bitcoin sürekli vadeli işlemlerini onayladı ve sürekli vadeli işlemlere ilişkin bir politika açıklaması yayımladı.
Bunun ardından Kalshi, Eylül ayında altın ve gümüş sürekli sözleşmelerini, Ekim ayında ise hisse senedi endeksi sürekli sözleşmelerini piyasaya sürdü ve bireysel hisse senedi sürekli sözleşmeleri için başvuruda bulundu.
ABD Saklama ve Takas Kurumu (DTCC), Haziran ayında iş günlerinde 7/24 takas hizmeti sunmaya başladı.
Nasdaq, Aralık ayında gece seansı başlatmayı planlıyor. Eylül ayında ABD Menkul Kıymetler ve Borsa Komisyonu (SEC), halka açık blokzincirlerde tokenize hisse senedi ticareti için muafiyet kapısı açtı.
Tüm bu değişiklikler, geleneksel piyasaları kripto ticaret platformlarının yıllardır sunduğu modele doğru yaklaştırıyor.
Kripto paralar aynı zamanda sürekli yeni spekülatörler yaratıyor.
2023 yılında Chartered Financial Analyst Institute (CFA Institute) ile FINRA Vakfı'nın ortaklaşa yayımladığı araştırmaya göre, ABD'deki Z kuşağı yatırımcılarının %44'ü kripto parayı ilk yatırım aracı olarak tercih ediyor; bu oran bireysel hisse senetlerini ilk yatırım olarak seçenlerden daha yüksek.
Uluslararası Ödemeler Bankası'nın (BIS) 95 ülkeyi kapsayan bir araştırması, Bitcoin fiyatındaki artışın yeni kullanıcıları kripto ticaret uygulamalarına çektiğini ve bu kullanıcıların yaklaşık %40'ının 35 yaş altı erkekler olduğunu ortaya koydu.
Airdroplar daha küçük ölçekte de benzer bir işlev görüyor.
Yakın tarihli bir araştırma, BONK airdropu alan cüzdanların Solana üzerindeki işlem aktivitesinin, benzer olup airdrop almayan cüzdanlara göre yaklaşık %80 daha yüksek olduğunu ve daha yüksek volatiliteye sahip tokenları işlemlemeye daha yatkın olduklarını buldu.
Airdropla elde edilen tokenların kendisi değer kaybetse bile bu davranış değişikliği devam ediyor.
Kripto piyasası içinde yaratılan getiriler de genellikle bir sonraki dalganın satın alma gücü haline geliyor. Ekim 2023'ten Mart 2024'e kadar SOL yaklaşık 20 dolardan yaklaşık 200 dolara yükseldi. Solana Meme coin çılgınlığı da bu yükselişe eşlik ederek gelişti.
Bu döngü aynı zamanda ticaret platformlarının kendisini de güçlendiriyor.
Platformlar kullanıcı çekmek için işlemcilere token dağıtıyor, işlemciler komisyon ödüyor ve platformlar komisyon gelirlerini kendi tokenlarını geri satın almak için kullanıyor.
2024 yılında Hyperliquid, HYPE tokenlarının %31'ini airdrop yoluyla dağıtarak bir grup işlemciyi kendine çekti. Ardından bu işlemcilerin ödediği komisyonlar, platformun 1,3 milyar doların üzerinde HYPE geri satın almasını destekledi.
Ancak spekülatif faaliyetin maliyeti de açıkça görülüyor.
10 Ekim 2025'te kripto piyasası 24 saat içinde yaklaşık 19 milyar dolarlık kaldıraçlı pozisyonu tasfiye etti; bu, yaklaşık 1,6 milyon trader'ı etkiledi ve tasfiye hacmi COVID çöküşü dönemindekinin on katını aştı.
Ocak 2025 itibarıyla pump.fun cüzdanlarının yalnızca yaklaşık %0,4'ü 10.000 doların üzerinde kâr elde etmişti. Uluslararası Ödemeler Bankası'nın araştırmasına göre, 2022 sonu itibarıyla perakende kullanıcıların yaklaşık dörtte üçü ilk Bitcoin alımlarında zarar etmiş olabilir. Yıkama işlemleri ve teşvik elde etmek için yapılan hacim şişirme işlemleri de bu alanda açıklanan işlem hacimlerini yukarı çekti.
CoinGecko verilerine göre 2026'da pump.fun'da kârlı cüzdanların oranı bir miktar arttı; ancak bu istatistik yalnızca gerçekleşmiş işlemleri kapsıyor ve işlem botlarını da içeriyor.
Bu arada Fed'in hanehalkı araştırması, ABD'de kripto kullanımının hâlâ 2021 seviyesinin altında olduğunu gösteriyor.
Spor bahislerinde olduğu gibi, bu yatırım mantığı toplumun çoğunluğuna değil, güçlü katılım motivasyonuna sahip küçük bir gruba dayanıyor. Onlar için kripto, spekülasyonu daha ucuz, daha hızlı ve daha küresel hale getiriyor. Uluslararası Ödemeler Bankası verileri, fiyatlar sürekli yükseldiğinde bu grubun daha da genişleyeceğini gösteriyor.
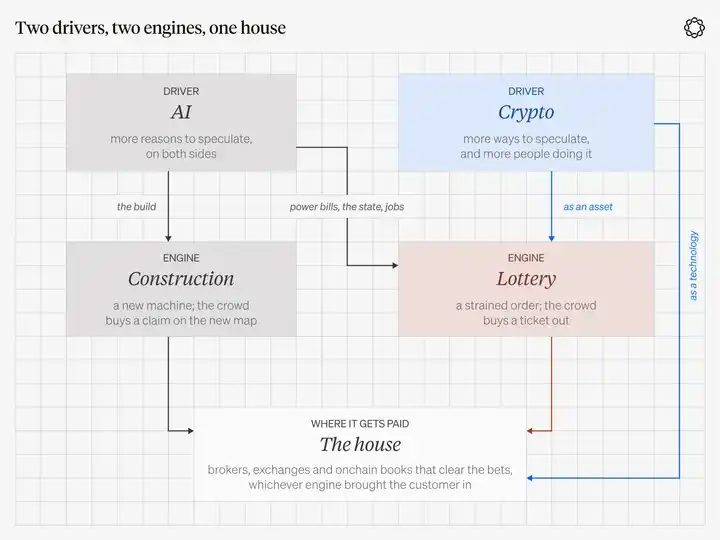
Grafik açıklaması: İki itici güç, iki büyük motor, sonunda aynı tür işlem platformunda birleşiyor. AI esas olarak spekülasyonun gerekçesini sağlıyor; kripto ise spekülasyonun araçlarını ve kısmen yeni katılımcıları sağlıyor.
Beş, kazananlara bahis oynamak yerine "kasa"ya yatırım yapmak
Eğer spekülasyon toplumun bir tür uçuruma verdiği tepkiyse ve bugün iki uçurum aynı anda mevcutsa, o zaman insanların bahis oynadığı nesneler sürekli değişecektir.
Geçen yıl inşa odaklı yatırım hikâyesinin gözde hedefi olan şey, gelecek ay bir piyango biletine dönüşebilir.
Gerçekten kazanan seçmek zorunda olmayan şirketler, tüm bu hedeflerin işlem görmesini sağlayan platformlardır.
Kumarhanenin ihtiyacı çarkın dönmeye devam etmesidir. Oyuncuların kazanma olasılığını gerçekten anlayıp anlamaması kumarhane için önemli değildir.
Borsanın ihtiyacı piyasa görüş ayrılığı, kaldıraç ve rekabette korunabilecek bir komisyon payıdır. İşlem gören varlığın arkasındaki hikâyenin sonunda gerçekleşip gerçekleşmemesi o kadar önemli değildir.
Graham, kamunun katıldığı şeyin yatırım mı yoksa spekülasyon mu olduğunu her zaman hatırlamasını istemiştir. Kasa için ise, trader'lar ister kâr etsin ister zarar etsin, her durumda ücret alır.
Elbette, makul bir karşı görüş şudur: "Kasa" stratejisi kulağa fazla basit geliyor. Tarih de bu şüpheyi destekliyor.
Geçmişte ABD'de "bucket shops" (kumarhane borsaları) olarak adlandırılan sokak üstü işlem mekânları vardı. Müşteriler, bu varlıkları gerçekten satın almadan hisse senedi ve tahıl fiyatlarının yükselip düşmesine bahis oynayabiliyordu.
1905'te ABD Yüksek Mahkemesi aleyhlerine bir karar vererek, düzenli borsaların bu kumarhane borsalarının faaliyetlerini sürdürmek için dayandığı piyasa verisi kaynaklarını kesmesine izin verdi. 1920'lere gelindiğinde, eyalet yasaları bu iş modelini tamamen sona erdirdi.
Ekim 2026'da Papertrade, Hyperliquid'in HyperEVM'i üzerinde piyasaya sürüldü ve yatırımcıların platformun ortak likidite havuzuna karşı bahis oynamasına olanak tanıdı. Eleştirmenler bunu şimdiden tarihteki kumarhane borsalarına benzetiyor.
Island, bir elektronik emir defteri işlem platformuydu; Nasdaq'ın geleneksel piyasa yapıcıları arasındaki kotasyon farkı tekelinin kırılmasına yardımcı oldu, ancak sonunda Instinet'e, ardından da Nasdaq sistemine entegre edildi.
FTX de bir kasaydı. Hisse senedi işlem komisyonları ise sonunda rekabet içinde sıfıra kadar düştü.
Dolayısıyla, bir işlem platformuna sahip olmak yalnızca tek bir durumda gerçek yatırım değeri taşır: bu platformun kopyalanması zor bir imtiyaz avantajına sahip olması gerekir.
Bu da şu anlama gelir: rakipler tarafından kolayca ele geçirilemeyen bir dağıtım kanalına sahip olmalı; diğer piyasalar kapalıyken açık kalabilen bir emir defteri sunmalı; spekülatörlerin ilgisi değiştikçe müşteri kaybetmeden ürün portföyünü uyarlayabilmeli; ve sübvansiyonlar ile teşvik programlarıyla gizlenmiş gelirlere değil, gerçekten sürdürülebilir şekilde tahsil edilebilen komisyonlara dayanmalıdır.
Ayrıca, kasa ancak yatırımcılar piyasaya sürekli katıldığında para kazanabilir. İşlem platformlarının gelirleri döngüseldir.
2025'in ikinci yarısında Hyperliquid'in aylık ortalama komisyon geliri yaklaşık 109 milyon dolardı; 2026'nın bugüne kadarki aylık ortalama komisyon geliri ise yaklaşık 71 milyon dolar.
Robinhood'un ikinci çeyrek kripto para iş kolu geliri yıllık bazda %38 düştü.
Dolayısıyla, kasaya yatırım yapmak, işlem hacminin döngüsel dalgalanmalarından kaynaklanan riski üstlenmek anlamına da gelir. Değerleme de aynı derecede önemlidir. Tüm yatırım temasının mantığı geçerli olsa bile, bir yatırımcı işlem hacmi zirvedeyken, zirve işlem hacmine karşılık gelen yüksek değerleme katlarıyla bir işlem platformu satın alırsa, sonunda yine de zarar edebilir.
Piyasa yapıcısına yatırım yapmak tam olarak ne anlama gelir?
Piyasa yapıcısına yatırım yapmak, piyasa görüşlerini gerçek işlemlere dönüştüren eşleştirme motorlarına, aracı kurum hesaplarına ve dağıtım kanallarına sahip olmak anlamına gelir; bu görüşlerin kendisine bahis oynamak değil.
Bu yatırım mantığını bozmanın en kolay yolu, portföyünüzü işlem platformlarının listelediği çeşitli spekülatif enstrümanlarla doldurmaktır: AI laboratuvarları, Meme'ler, kripto paralar veya spor takımları.
Spekülatör grubunun doğrudan bahis oynadığı şeyler tam olarak bunlardır ve spekülatör grubunu sonunda zararla oyundan çıkaran da bunlardır.
Şu anda piyasa yapıcısının bir başka avantajı daha var: Müşterileri hangi spekülasyon motorunun çektiği umurunda değildir.
Düzenlenmiş bir aracı kurum, sabah saat 10'da müşterilerine hisse senedi opsiyonları satabilir, spor müsabakası başladığında etkinlik sözleşmeleri satabilir ve ardından Pazar akşamı kripto para işlem çiftleri sunabilir.
Hem inşa tipi spekülasyondan hem de piyango tipi spekülasyondan gelir elde edebilir ve ikisini ayırt etmesine hiç gerek yoktur.
Aynı şekilde, zincir üstü vadeli işlem borsası, geleneksel piyasalar kapalıyken ham petrol işlemi sunabilir ve aynı anda hisse senedi endeksleri, altın ve kripto para sözleşmelerini listeleyerek geleneksel işlem saatleriyle sınırlı olmayan spekülatörlere hizmet verebilir.
Bu yatırım mantığı, bir sonraki popüler hikayenin ne olacağını tahmin etmeyi gerektirmez; yalnızca yeni piyasa anlatılarının sürekli ortaya çıkacağına ve bu anlatıların her zaman işlem yapılabilecek bir yere ihtiyaç duyacağına inanmayı gerektirir.
Delphi'nin uzmanlık avantajı kripto paralardadır. Bu nedenle, bu bölümün devamındaki analiz daha çok kripto piyasasına odaklanacak ve yakında yayınlayacağımız yıllık görünüm serisi raporlarımıza zemin hazırlayacaktır.
Ancak bu yatırım teması tek bir varlık sınıfıyla sınırlı değildir; geleneksel finans alanındaki işlem platformları da değerlendirmeye dahil edilmelidir.
Cboe, S&P 500 endeksi gün içi vadeli opsiyon işlemlerinde rekabet avantajına sahiptir.
CME, FanDuel Predicts'i destekleyen sözleşmeler sunmaktadır. Bu platform bu yılın Ocak ayında ABD'nin 50 eyaletinin tamamında faaliyete geçmiştir.
DraftKings, Haziran ayında tahmin ürününü kendi borsasına taşımıştır.
Coinbase, Kalshi aracılığıyla tahmin piyasası işlem hizmeti sunmaktadır. Coinbase, Ağustos 2025'te Deribit'i 2,9 milyar dolara satın almasının ardından dünyanın en büyük kripto para opsiyon borsasına da sahip olmuştur.
Interactive Brokers ise ForecastEx'i işletiyor.
Bu şirketlerin hepsi oldukça olgun iş modellerine ve güçlü rekabet hendeklerine sahip.
Zincir üstü işlem platformlarının dikkate değer olmasının nedeni ise başka bir dizi faktör. Neredeyse her varlığı listeleyebiliyor, 7/24 faaliyet gösterebiliyor ve dünya genelinde müşterilere hizmet verebiliyorlar. Hyperliquid örneğinde, protokol ücret gelirlerinin neredeyse tamamı platform token'ının geri alımı için kullanılıyor.
Dolayısıyla zincir üstü işlem platformları, aynı spekülatif talebe karşı daha yüksek beta katsayısına sahip bir yatırım maruziyeti sunuyor; elbette buna eşlik eden daha yüksek riskle birlikte.
Robinhood: Çeşitlendirilmiş işlem ürünleri nasıl gelir yaratıyor
2026'nın ikinci çeyreğinde Robinhood, olay sözleşmelerini ilk kez ayrı bir gelir kalemi olarak raporladı.
Bu iş kolu söz konusu çeyrekte 156 milyon dolar gelir yarattı; bu, hisse senedi işlemlerinin 129 milyon dolarını ve kripto para işlemlerinin 100 milyon dolarını aştı.
Opsiyonlar hâlâ en büyük işlemle ilgili gelir kaynağı olmayı sürdürüyor ve 342 milyon dolara ulaşıyor. Şirketin çeyrekteki toplam net geliri 1,31 milyar dolar oldu.
Oysa sadece bir yıl önce, olay sözleşmeleri iş kolu çeyrek başına yalnızca yaklaşık 10 milyon dolar gelir yaratıyordu.
Robinhood, para yatırmış 28,4 milyon müşterisinden yaklaşık 2 milyonunun olay sözleşmesi ürünlerini kullandığını, bunun da yaklaşık %7'lik bir penetrasyon oranına denk geldiğini belirtiyor.
Bu yılın eylül ayında Morgan Stanley, Robinhood hissesinin notunu yükseltirken özellikle bu penetrasyon oranı ile toplam müşteri tabanı arasındaki büyük farka dikkat çekti.
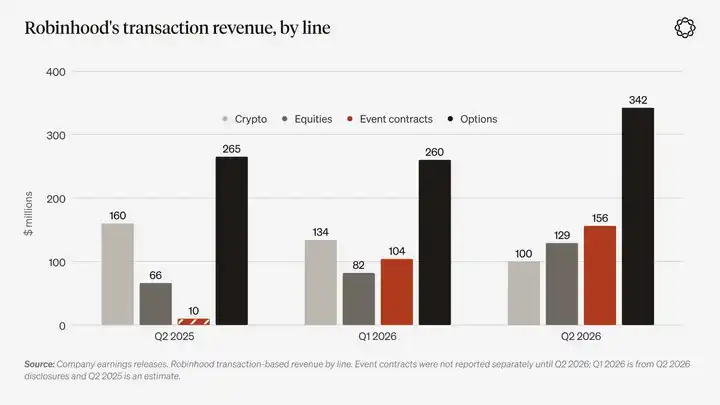
Grafik açıklaması: Robinhood'un iş kategorisine göre işlemle ilgili gelirleri. Kaynak: Şirket finansal raporları. Olay sözleşmeleri iş kolu ancak 2026'nın ikinci çeyreğinden itibaren ayrıca raporlanmaya başlandı; 2026'nın birinci çeyrek verileri ikinci çeyrek finansal raporundaki açıklamalardan alınmıştır, 2025'in ikinci çeyrek verileri ise tahmini değerlerdir.
Müşteriler, piyasa görüşlerini ifade edebilecekleri ve bundan gelir elde edebilecekleri bir yer arıyor.
Önceki döngüde kripto para bu rolü üstlenmişti. Yıllar boyunca opsiyonlar benzer bir işlev gördü. Bu döngüde ise olay sözleşmeleri yeni taşıyıcı haline geldi.
Olay sözleşmeleri, müşteri penetrasyonu %10'un altında kalırken işlemle ilgili gelirlerin yaklaşık beşte birine sürekli katkı sağlayabiliyorsa, o zaman izleyicileri gerçek yatırımcılara dönüştürme alanı hâlâ oldukça geniştir.
Kripto para piyasası yeniden güçlenirse, ilgili işlem talebi de aynı müşteri hesaplarına girecektir.
Düzenlenmiş finansal piyasalarda, piyasa yapıcının değeri çeşitli işlem ürünlerinin birleşiminden gelir. Yatırımcıların bu iş portföyünü tutması gerektiğinin nedeni, kimsenin gelecekte hangi ürün türünün en aktif olacağını önceden bilememesidir.
Ancak hukuki ihtilaflar gerçekten var olan ve hâlâ alevlenmeye devam eden bir risktir.
Bu yılın nisan ayında, ABD Üçüncü Temyiz Mahkemesi, Kalshi ile New Jersey arasındaki davada Kalshi lehine karar verdi.
Ancak ağustos ayında Dokuzuncu Temyiz Mahkemesi tam tersi yönde karar verdi. Kalshi davasında ve Robinhood'un açtığı ilgili davada mahkeme, spor olay sözleşmelerinin swap sözleşmesi kapsamına girmediğine ve dolayısıyla Nevada eyaletinin kendi kumar yasalarını bunlara uygulayabileceğine hükmetti.
Eylül ayında Altıncı Temyiz Mahkemesi, Ohio ve Tennessee'yi ilgilendiren davada yine Kalshi aleyhine karar verdi.
Şu anda hem New Jersey hem de Robinhood, ilgili hukuki ihtilafın ele alınması için ABD Yüksek Mahkemesi'ne başvuruda bulunmuştur.
Robinhood, Nevada'da spor olay sözleşmeleri sunmayı durdurmuş ve Michigan'da yeni spor olay sözleşmeleri başlatmayı durdurmayı kabul etmiştir. Eylül ayında Missouri Başsavcısı ayrıca altı platforma faaliyetlerini durdurma bildirimi göndermiştir.
Mahkemeler sonunda olay sözleşmeleri işinin gelişimini kısıtlarsa, ilgili müşteriler yine de Robinhood'un opsiyon işlemleri ve menkul kıymet aracılık sistemi içinde kalacaktır. Bu, yatırım mantığını daha karmaşık hale getirecek ancak tamamen çürütmeyecektir.
Ayrıca, ikinci çeyrekteki 156 milyon dolarlık olay sözleşmesi geliri, kısmen Dünya Kupası'nın getirdiği işlem hareketliliğinden de faydalanmış olabilir.
Robinhood, üçüncü çeyrek sonuçlarını 27 Ekim'de açıklayacak.
Gelecek birkaç çeyreğin verileri, yatırımcıların şu anda yaklaşık %7 olan ürün penetrasyonunun yeni bir işin henüz başlangıcında mı olduğunu yoksa yeni bir ürünün popülerliğinin zirveye ulaştığını mı gösterdiğini değerlendirmelerine yardımcı olacaktır.
Hyperliquid: Listeleme inceleme komitesine ihtiyaç duymayan işlem piyasası
Zincir üstü sürekli vadeli işlem sözleşmelerinin ortaya çıkışı, tıpkı o dönemdeki demiryolu izahnamelerinin artık parlamentonun onayına ihtiyaç duymaması gibiydi.
HYPE tokenının piyasaya sürülmesinden 11 gün sonra, "2025 Yılı Piyasa Görünümü" (Year Ahead for Markets 2025) raporunu yayımladık ve Hyperliquid'i temel yatırım temalarından biri olarak belirledik.
O dönemde Hyperliquid'in "zincir üstü Binance"i çağrıştıran bir kavramın eşanlamlısı olmayı hedeflediğini yazmıştık.
2025 yılında Hyperliquid'in işlem hacmi yaklaşık 3 trilyon dolar, yatırımcıların ödediği toplam komisyon ise yaklaşık 972 milyon dolara ulaştı.
DefiLlama'nın istatistiklerine göre, ekosistem geliştiricilerine ödenen komisyonlar ve diğer paylaşımlar düşüldükten sonra bunun yaklaşık 818 milyon doları protokol geliri olarak kaydedildi.
Protokol gelirinin neredeyse tamamı Yardım Fonu'na (Assistance Fund) aktarılıyor; bu fon HYPE'ı ikincil piyasada satın alıp dolaşımdan çekiyor.
2026'nın ilk dokuz ayında platformun komisyon geliri yaklaşık 643 milyon dolar oldu ve bu artış hızı 2025'in ikinci yarısının altında kaldı. Bu da yatırımcılara, işlem platformlarının gelirlerinin hâlâ kripto piyasa duyarlılığındaki değişimlere bağlı olarak dalgalanabileceğini bir kez daha hatırlatıyor.
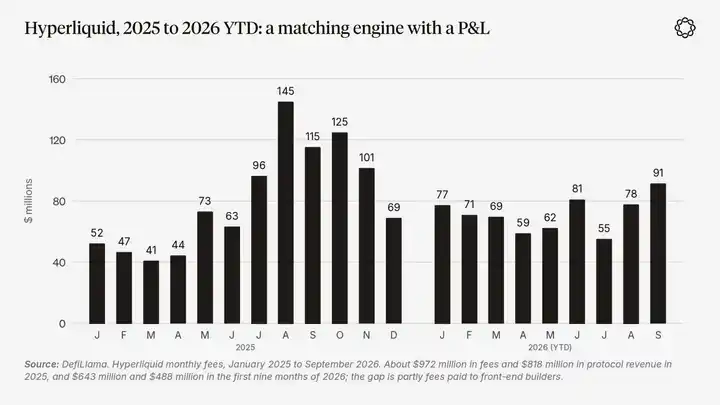
Grafik açıklaması: Hyperliquid'in Ocak 2025'ten Eylül 2026'ya kadar aylık komisyon geliri. Kaynak: DefiLlama. 2025'te komisyon geliri yaklaşık 972 milyon dolar, protokol geliri yaklaşık 818 milyon dolar; 2026'nın ilk dokuz ayında ise sırasıyla yaklaşık 643 milyon dolar ve 488 milyon dolar. Aradaki farkın bir kısmı ön uç geliştiricilerine ödenen komisyonlardan kaynaklanıyor.
Bu makalenin "iki büyük spekülasyon motoru" mantığına gerçekten uyan şey, yalnızca Hyperliquid'in mevcut kripto para işi değil, HIP-3.
Ekim 2025'ten bu yana, 500 bin HYPE stake eden herkes Hyperliquid üzerinde kendi sürekli vadeli işlem piyasasını kurabiliyor ve işlem komisyonu gelirinin en fazla yarısını elinde tutabiliyor.
Şu anda en büyük kurulumcu trade.xyz. Bu platform ham petrol, Brent petrol, altın, gümüş, borsa endeksleri, tek hisse senetleri ve halka açılmamış şirketlerle ilgili varlıkların işlemlerini sunuyor.
Farklı veri takip platformlarının istatistiklerine göre, 6 Ekim itibarıyla son 30 günde trade.xyz'in işlem hacmi yaklaşık 47 ila 58 milyar dolar arasında gerçekleşti.
28 Şubat Cumartesi günü ABD ve İsrail İran'a saldırı düzenlediğinde CME henüz açılmamıştı, ancak Hyperliquid üzerindeki ham petrol sürekli vadeli işlem sözleşmeleri hâlâ işlem görüyordu.
JPMorgan daha sonra, platformun ham petrol işlemlerinde günlük işlem hacminin zirvede 1,7 milyar dolara ulaştığını belirtti.
Yatırımcılar Cumartesi günü de açık bir ham petrol işlem piyasası olduğunu fark ederek işlem yapmaya başladı. Bu davranış sürdürülebilir hale gelirse, Hyperliquid'in iş döngüsü değişebilir. Çünkü kripto para sürekli vadeli işlemleri esas olarak piyasa risk iştahına göre dalgalanırken, emtia ve hisse senedi endeksi emir defterlerinin hareketliliği daha çok haber olaylarından ve genel ekonomik işlem talebinden etkilenir.
Elbette riskler hâlâ mevcut ve karmaşık değil. Komisyon kesinti oranı rekabet nedeniyle düşebilir. HIP-3'ün büyüme modeli, işlem hacmini çekmek için yeni piyasalardaki komisyonları %90 hatta daha fazla düşürdü. Yatırımcılar henüz belirlenmemiş puan ödülleri için işlem hacmi şişirebilir. Tek bir dağıtıcı tüm piyasaya hâkim olabilir. 2026'nın ikinci çeyreğinde trade.xyz, HIP-3 işlem hacminin yaklaşık %95'ini oluşturuyordu. Düzenlemeler de ABD'li müşterilerin bu emir defterlerine erişimini engelleyebilir.
Ayrıca, bir token komisyon gelirleriyle geri alım yapsa bile, yine de işlem platformunun hissesi değildir.
HYPE aynı zamanda aşağıdaki ilk yatırım ilkesinin her iki tarafında yer alıyor: bir yandan işlem platformunun ekonomik getirilerine dolaylı bir maruziyeti temsil ederken, diğer yandan çoğu sahibi için hâlâ spekülatif grubun elinde tuttuğu bir varlık olup fiyatı kripto piyasa duyarlılığıyla dalgalanır.
Hyperliquid'in bu yazıda özellikle ele alınmaya değer olmasının nedeni, en net ve hâlihazırda fiilen işleyen bir örneği sunmasıdır: bir işlem eşleştirme motoru, neredeyse her varlığın işlem görebildiği kapsamlı bir borsa olmaya çalışıyor ve bu, iki büyük spekülasyon motorunun birlikte çalışmasının işaret ettiği piyasa biçimidir.
Lighter: Piyasa neden birden fazla işlem platformunu barındırabiliyor?
Yalnızca bir işlem platformunun başarılı olması, tek bir şirketin hikâyesi olabilir. Ancak birden fazla platform aynı anda başarılı olursa, bu arkasında gerçek bir piyasa talebi olduğunu gösterir.
DefiLlama'nın Ekim başında hesapladığı son 30 günlük işlem hacmine göre Hyperliquid yaklaşık 203 milyar dolar, Variational 66 milyar dolar, Aster 60 milyar dolar ve Lighter 56 milyar dolar seviyesindeydi.
Bunun yanı sıra, çok sayıda daha küçük katılımcı da bulunmaktadır. Bu hacmin bir kısmı teşvik odaklı wash trading'den kaynaklanmaktadır. Ekim 2025'te DefiLlama, Aster'in işlem hacmi verilerine ilişkin şüpheler nedeniyle onu sıralamadan çıkarmıştı. Ancak bu hacimlerde belirli bir oranda indirim yapılsa bile, zincir üstü perpetual sözleşme piyasasının büyüklüğü birden fazla kazananı barındırmaya hâlâ yeterlidir.
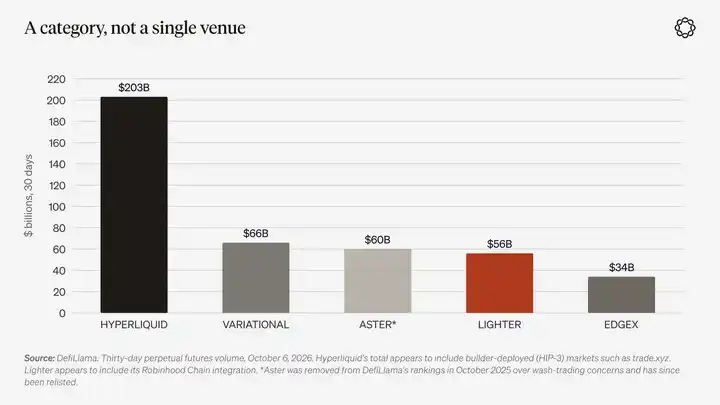
Grafik açıklaması: 6 Ekim 2026 itibarıyla son 30 günlük perpetual sözleşme işlem hacmi. Kaynak: DefiLlama. Hyperliquid'in toplam işlem hacmi, HIP-3 aracılığıyla dağıtılan trade.xyz gibi piyasaları içeriyor görünmektedir; Lighter verileri ise Robinhood Chain entegrasyon işini içeriyor görünmektedir. Aster, Ekim 2025'te karşılıklı işlem şüpheleri nedeniyle DefiLlama tarafından sıralamadan çıkarılmış, ardından yeniden listeye alınmıştır.
Lighter, şu anda en net ikinci yatırım adayıdır.
Emir eşleştirme sonuçları sıfır bilgi kanıtıyla doğrulanabilen bir emir defteri işletmekte, normal hesaplardan işlem ücreti almamakta ve kripto paraların yanı sıra hisse senetleri, emtialar ve forex işlemleri de sunmaktadır.
Robinhood, Lighter'ın Kasım 2025'teki finansman turuna katılmıştır.
Bu yılın Temmuz ayından bu yana, Robinhood Wallet'ın ABD dışındaki kullanıcılara sunduğu perpetual sözleşme işlemleri, Robinhood Chain üzerindeki Lighter aracılığıyla yürütülmekte olup taraflar gelir paylaşımı modeli kullanmaktadır.
Lighter'ın LIT tokeni Aralık 2025'te piyasaya sürülmüştür.
Perakende kullanıcılar ücretsiz işlem yapabildiğinden, Lighter gelirini premium hesaplara, dağıtım iş birliği anlaşmalarına ve tokenin yakalayabileceği ekonomik değere dayandırmak zorundadır.
20 Eylül'de Lighter'ın kanıt sisteminin kod tabanında "Binary options support" (ikili opsiyon desteği) adlı bir kod commit'i ortaya çıkmıştır. Bu güncelleme, sonuç tipi pozisyonları ve bunların takas işlevlerini eklemektedir.
Elbette bir kod deposunda bir özelliğin bulunması, onun ticari değere sahip olduğu anlamına gelmez. Bu kodlar ancak piyasanın diğer tarafında gerçek likidite ortaya çıktığında gerçek anlam kazanır.
Ancak en azından Lighter'ın gelecekteki piyasa talebinin hangi yöne doğru geliştiğini düşündüğünü göstermektedir.
Olay Sözleşmeleri: Akıllı Telefon Çağı İçin Tasarlanmış Finansal Ürünler
Tahmin piyasası sözleşmeleri ve opsiyonlar, iki farklı getiri talebini temsil eder.
Tahmin piyasalarında yatırımcılar, belirli bir tarihte doğrulanacak bir gerçeğe ilişkin "evet" veya "hayır" sözleşmesi satın alır. Sözleşme fiyatı, piyasanın olayın gerçekleşme olasılığına ilişkin fiyatlaması olarak anlaşılabilir. Yatırımcılar en fazla ödedikleri sözleşme maliyetini kaybeder, fonlama ücreti ödemek zorunda kalmaz ve zorunlu tasfiyeyle karşılaşmaz.
Toplumsal işlev açısından bu tür ürünler, piyango tipi spekülasyon motorlarına oldukça yakındır. İnsanlar zaten spor müsabakaları, seçimler, enflasyon verileri veya varlık fiyatları hakkında kendi yargılarını oluşturur; tahmin piyasaları ise gerçek nihayet ortaya çıkmadan önce bu yargıları potansiyel getiriye dönüştürmelerine olanak tanır.
Önceki birçok finansal ürüne kıyasla tahmin piyasaları özellikle mobil işlem için uygundur. Çünkü aynı hesap hem uzun vadeli olay yargılarını elinde tutabilir hem de cumartesi öğleden sonra bir spor müsabakası bahsine katılabilir.
Ocak 2023'te tahmin piyasalarını ilk kez ele aldığımızda, Kalshi ilgili ürünleri "piyasaya sürmeye hazırlanıyordu" ve Polymarket ise CFTC para cezasını yeni ödemiş ve ABD'li kullanıcılara hizmet vermeyi durdurmuştu.
Bugün Kalshi, ABD'de lisanslı bir tahmin piyasası işlem platformu haline geldi. Şirketin yaklaşık 40 milyar dolar değerleme üzerinden finansman aradığı bildiriliyor.
Polymarket ise küresel bir tahmin piyasası platformu olup birçok kişi tarafından artık haber kaynağı olarak bile görülüyor. Platform 2025 sonunda ABD pazarına yeniden giriş yaptı.
Robinhood ise distribütör rolünü üstleniyor ve olay sözleşmelerinin yarattığı gelirin kripto para işini aşabildiğini keşfetmiş durumda.
Bu platformlar birlikte, tahmin piyasalarına olan talebin kripto para alanının çok ötesine geçtiğini kanıtlıyor.
En yaygın karşı görüş şudur: Sözde tahmin piyasaları aslında sadece adı değiştirilmiş spor bahislerinden ibarettir.
Pew Araştırma Merkezi, Temmuz 2024 ile Nisan 2026 arasındaki işlem hacmi verilerini analiz etti. Sonuçlar, sporla ilgili sözleşmelerin Kalshi işlem hacminin %80'ini, Polymarket işlem hacminin ise %39'unu oluşturduğunu gösterdi.
Bu yaz, spor işlemlerinin payı daha da arttı. Pew Araştırma Merkezi, bu artışın basitçe Dünya Kupası'na bağlanamayacağını belirtiyor.
Bu işlem yapısı sürerse, tahmin piyasaları aslında daha iyi markalanmış ve aynı zamanda federal düzenlemeye tabi bir spor bahis platformundan ibaret olabilir.
Ancak buna rağmen, «yatırım bankacısı» mantığı hâlâ geçerliliğini koruyor. Yalnızca bu, bilgi piyasasına ilişkin bir yatırım mantığı değil, bahis işlem altyapısına ilişkin bir yatırım mantığı olacaktır.
Asıl sınav şudur: Spor etkinlikleri takvimi yoğun olmadığında, siyaset, makroekonomi ve kurumsal olay piyasaları büyümeye devam edebilecek mi?
Eğer edemezse, yatırımcılar ilgili yatırım pozisyonlarını spor bahis altyapısı mantığına göre belirlemelidir.
Piyasa işlem hacminin kalitesi de aynı derecede dikkate değerdir.
《Wall Street Journal》'ın haberine göre, CFTC, Kalshi'nin sözde karşılıklı işlem (wash trading) yaptığı iddialarını soruşturuyor. Kalshi iddiaları reddetti ve işlem hacmi teşvik programını sonlandırıyor.
Bu, yatırımcılara sektörün açıkladığı işlem hacminin bir kısmının aslında teşvik önlemleriyle satın alındığını bir kez daha hatırlatıyor.
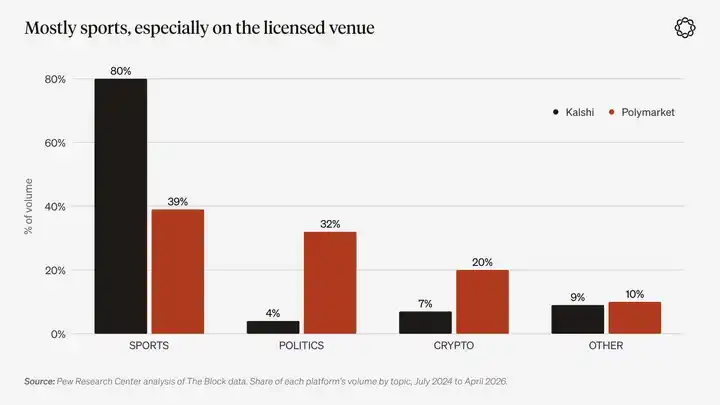
Grafik açıklaması: Temmuz 2024'ten Nisan 2026'ya kadar Kalshi ve Polymarket'in konu bazında işlem hacmi payları. Kaynak: Pew Araştırma Merkezi'nin The Block verileri üzerine analizi.
HIP-4, Hyperliquid'in olay sözleşmelerine yönelik sunduğu pazardır ve benzer ürünlerin izinsiz zincir üstü ortamda uygulanma biçimidir.
Sürekli sözleşme piyasasıyla birlikte Hyperliquid üzerinde çalışır, aynı teminatı kullanır ve genellikle 0 veya 1 sonucuna göre takas edilir.
2 Mayıs 2026'da, filtrelenmiş olay piyasaları resmen açıldı. İlk ürün, Dünya Koordineli Evrensel Zamanı 06:00'da takas edilen günlük takaslı Bitcoin ikili sözleşmesiydi.
29 Ağustos'ta HIP-4, tüm kullanıcılara piyasa dağıtımını açtı. Dağıtıcıların 500 bin HYPE stake etmesi gerekiyor. Eğer kurucular mantıksız piyasalar oluşturursa veya takası normal şekilde tamamlayamazsa, doğrulayıcılar stake edilen varlıkları ceza olarak kesebilir.
Outcome, Skew ve trade.xyz ilk dağıtıcılardı.
Ekim başı itibarıyla, farklı veri platformlarının istatistiklerine göre, HIP-4'ün kümülatif işlem hacmi yaklaşık 317 milyon ila 395 milyon dolar arasındaydı.
5 Ekim'e kadar olan son 30 günde işlem hacmi yaklaşık 45 milyon dolardı. Buna karşılık, yalnızca Kalshi platformunun bu yıl Eylül ayında 29'una kadar olan işlem hacmi yaklaşık 53 milyar dolara ulaştı.
HIP-4 şu anda hâlâ yalnızca temel bir finansal ilkel varlıktır. Bu aşamadaki işlem hacmini doğrudan ikinci bir Polymarket ile kıyaslamak, tek bir temel finansal araçtan yola çıkarak onu olgunlaşmış bir ticari işletme olarak tanımlamak anlamına gelir.
HIP-4'ün gerçekten getirdiği yenilik, hesap sisteminin birleştirilmesidir.
Gece saat 3'te bir yatırımcı, aynı emir defteri ve aynı teminat bakiyesi altında hem Bitcoin sürekli vadeli işlem sözleşmesinde uzun pozisyon hem de aynı işaret fiyatı belirli bir kullanım fiyatının altına düştüğünde getiri sağlayan bir ikili sözleşmede uzun pozisyon tutabilir.
Diğer platformlar da benzer bir yöne doğru ilerliyor. Polymarket Eylül ayında ABD dışında sürekli vadeli işlemleri ekledi, Kalshi ise Haziran ayından itibaren bu tür ürünler sunmaya başladı.
Tahmin piyasaları ile sürekli vadeli işlem platformları giderek birleşirken, HIP-4'ün uzun vadede koruması en muhtemel avantaj, yeni piyasaların izinsiz olarak listelenebilmesidir.
Ancak işlem ücretlerinin dağıtıcılarla paylaşılması gerekiyor. Bu nedenle, eğer bir geliştirici ana sözleşme şablonlarına hâkim olursa, Hyperliquid protokolü markayı koruyabilir ancak işlem ücreti gelirlerinin büyük kısmından feragat etmek zorunda kalabilir.
Bu, HIP-3'ün karşılaştığı riskin aynısıdır, yalnızca farklı bir sözleşme ürünü türünde ortaya çıkmaktadır.
Listelenen opsiyonlar: henüz olgunlaşmamış volatilite piyasası
Opsiyonlar, olay sözleşmelerinden inşa edilmesi daha zor bir finansal üründür.
Bir opsiyonun kullanım fiyatı, vade tarihi, Yunan harfi risk göstergeleri ve tam bir volatilite yüzeyi vardır. Birinin bu sözleşmeler için fiyat kotasyonu vermesi ve işlemin karşı tarafında yer almaya istekli olması gerekir. Bu, olay sözleşmelerinden farklı bir likidite sorununu beraberinde getirir.
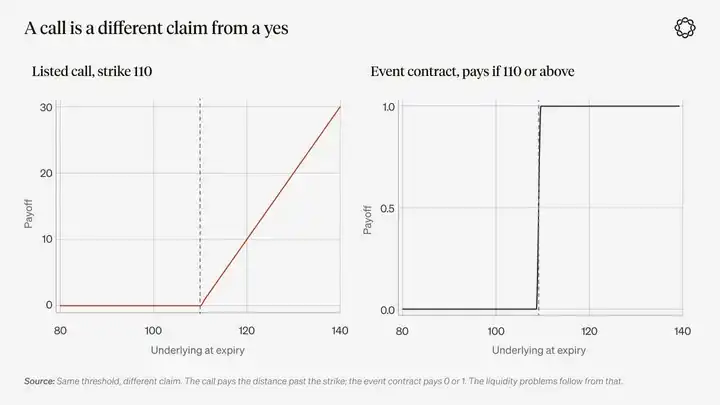
Grafik açıklaması: Aynı fiyat eşiği, farklı getiri talepleri. Alım opsiyonunun getirisi, dayanak fiyatın kullanım fiyatını aşma derecesine bağlıyken, olay sözleşmelerinin getirisi genellikle yalnızca 0 veya 1 olmak üzere iki sonuçtan oluşur. Bundan kaynaklanan likidite sorunu da farklıdır.
Perakende yatırımcılar, sınırlı kayıp ancak potansiyel getirisi dışbükey özellik taşıyan finansal ürünlere yönelik güçlü bir talep olduğunu yeterince kanıtlamıştır.
İster S&P 500 endeksinin aynı gün vadeli opsiyonları olsun, ister Robinhood'un 342 milyon dolara ulaşan çeyreklik opsiyon işlem geliri olsun, bu durumu ortaya koymaktadır.
Piyango tipi spekülatif talep, dışbükey getiri yapıları için ödeme yapmaya isteklidir; özellikle modern işlem platformlarının bu tür ürünleri son derece kolay erişilebilir hale getirdiği göz önüne alındığında. Ancak zincir üstü piyasalarda, gerçekten ölçekli opsiyon emir defterleri hâlâ çok küçüktür.
Derive, zincir üstü opsiyon ticaretinin önde gelen platformu haline geldi. Bu yılın Eylül ortası itibarıyla Derive, 2026 yılındaki toplam zincir üstü opsiyon primi işlem hacminin yaklaşık %87'sini oluşturuyordu. Açıklanan bir işlem gününe ait Eylül verilerine göre, Derive'in opsiyon işlem hacmi 163 milyon dolardı. Buna karşılık Deribit'in aynı günkü işlem hacmi 3,56 milyar dolardı. Deribit artık Coinbase'e ait ve küresel kripto opsiyon açık pozisyon toplamının yaklaşık %80'ini elinde tutuyor.
Bir diğer platform olan Paradex, Paradigm'in kurumsal ticaret ağı tarafından kuluçkaya alındı. Eylül ortasında Paradex, Paradigm'in teklif talebi (RFQ) motoruna bağlandı. Takip eden dört gün içinde opsiyon açık pozisyon büyüklüğü 2,6 katına çıkarak 202 milyon dolara ulaştı.
Tüm zincir üstü opsiyon ticaret platformları toplansa bile, büyüklükleri Deribit ile karşılaştırıldığında hâlâ neredeyse ihmal edilebilir düzeyde küçük.
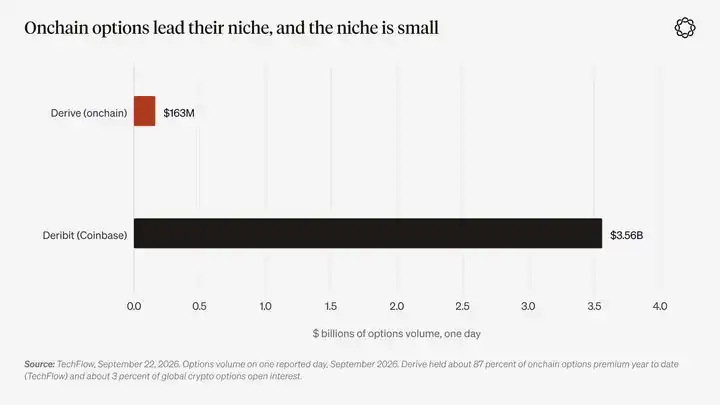
Grafik açıklaması: 2026 yılı Eylül ayında açıklanan bir işlem gününe ait opsiyon işlem hacmi. Kaynak: TechFlow, 22 Eylül 2026. Derive yıl başından bu yana zincir üstü opsiyon primi işlem hacminin yaklaşık %87'sini (Alea Research) ve küresel kripto opsiyon açık pozisyon toplamının yaklaşık %3'ünü oluşturuyor.
Zincir üstü opsiyonların volatilite yüzeyinin likiditeden yoksun olmasının nedeni esas olarak piyasa yapısının kendisinden kaynaklanıyor.
Sürekli vadeli işlemlerde her bir dayanak varlık için yalnızca bir emir defteri gerekir. Ancak opsiyonlarda her bir dayanak varlık, her bir kullanım fiyatı, her bir vade ve her bir opsiyon türü için ayrı emir defterleri gerekebilir. Bu nedenle likidite çok sayıda farklı sözleşmeye dağılır.
Kripto ticaret platformları opsiyon ticaretini S&P 500 endeksinin aynı gün vadeli opsiyonları kadar basit hale getirene ve gerçekten riskten korunmak isteyenlerin bulunduğu bir volatilite yüzeyi oluşturana kadar, borsada işlem gören opsiyonlar talebi gerçek ama emir defteri likiditesi ince olan bir niş pazar olarak kalmaya devam edecek.
Derive ve Paradex'i daha makul bir şekilde, gelecekte giderek şekillenecek opsiyon volatilite yüzeyine yönelik düşük maliyetli bir alım opsiyonu olarak görmek gerekir.
Bu arada ticaret platformları, daha kolay elde edilebilen konveksite getirisi talebinden başka yollarla da gelir elde edebiliyor: düzenlenmiş piyasalar aynı gün vadeli opsiyonlar sunarken, diğer ticaret yerleri olay sözleşmeleri sunuyor.
Hyperliquid, bu sorunu çözmeye çalışan ilk platformlardan biri olabilir.
Bu yılın Ekim ayı başlarında, Hyperliquid'in kurucusu Jeff Yan, Blockworks'un Empire podcast'inde verdiği röportajda, opsiyonların muhtemelen platformun bir sonraki gelişim yönü olduğunu belirtti.
HIP-4'ün ekosistem geliştiricilerine opsiyon protokolleri geliştirmeleri için net bir yol sunduğunu ve Hyperliquid'in mevcut spot emir defterini, portföy marj mekanizmasını ve sürekli vadeli işlem piyasası aracılığıyla Delta hedge yapma yeteneğini miras alabileceğini belirtti.
Ancak somut bir zaman çizelgesi vermedi.
Eğer sonunda birileri bu tür ürünleri başarıyla geliştirebilirse, en derin zincir üstü sürekli vadeli işlem likiditesine sahip işlem platformu, muhtemelen kademeli olarak eksiksiz bir opsiyon volatilite yüzeyi oluşturmak için en uygun yer olacaktır.
Portföy nasıl oluşturulur?
Bu tema etrafında oluşturulan bir portföy dört bölüme ayrılabilir.
Çekirdek pozisyonlar, gerçek kâr veya komisyon geliri elde eden ve rakiplerinin kolayca ele geçiremeyeceği dağıtım kanallarına sahip işlem platformları olmalıdır.
Uydu pozisyonlar, iş modeli ve ekonomik getirileri henüz doğrulanmamış daha yeni işlem platformlarına tahsis edilebilir.
Erken yatırım fırsatları ise zincir üstü opsiyon işlem platformları gibi temel finansal ilkellerden gelir. Bu ürünler gelecekte son derece önemli bir rol oynayabilir veya sonunda tamamen değersiz hale gelebilir.
Henüz halka açılmamış ve şu an yatırım yapılamayan özel işlem platformları ise önce izleme listesine alınabilir.
Spekülatif grubun doğrudan elinde tuttuğu varlıklar, yani işlem platformlarında listelenen AI laboratuvarları, Meme'ler, kripto paralar ve spor takımları gibi varlıklar ise bu portföyün dışında tutulmalıdır.
Spesifik yatırım ağırlıkları ve güven düzeyleri, yıllık görünüm raporumuzda daha ayrıntılı olarak ele alınacaktır.
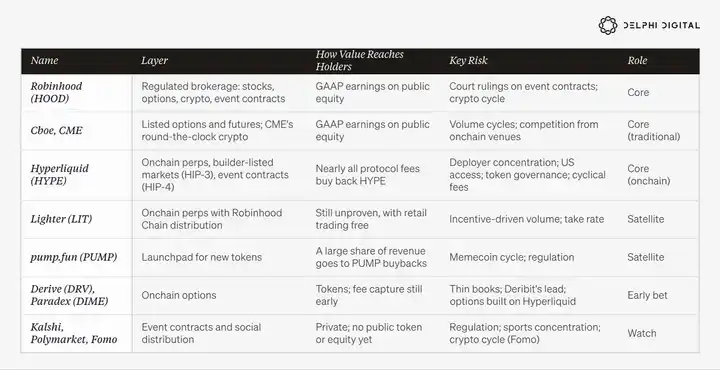
Bu portföyü yönetmek için beş ilkeye uyulması gerekir.
1. Kumarhane ile spekülatif grubun elinde tuttuğu varlıkları ayrı ayrı yönetin.
Eğer bir işletmenin geliri, başkalarının spekülatif işlemlerinden alınan komisyonlardan geliyorsa, o işletme kumarhanedir. Eğer bir varlık doğrudan spekülasyonun hedefi ise, o varlık spekülatif grubun elinde tuttuğu bir varlıktır.
Bazı enstrümanlar, örneğin HYPE, aynı anda iki özelliğe sahip olabilir. Bu nedenle, pozisyon boyutunu belirlerken bu ikili yapının tam olarak farkında olunması gerekir.
2. Yalnızca işlem hacmine değil, komisyon payı oranına ve gelir yapısına odaklanın.
Bagehot'un bahsettiği "aptal para", ücretsiz ürün sunan bir işlem platformunda şişirilmiş işlem hacimlerine yol açabilir.
Hyperliquid'in büyüme modeli, Lighter'ın perakende işlemlerden komisyon almayan mekanizması ve Robinhood'un emir akışı ödemesi (PFOF) modeli, aynı ticari soruna yönelik farklı çözümlerdir. Ancak her modelin kendine özgü başarısızlık şekilleri vardır.
Eğer muazzam işlem hacmi sonunda platformun gerçekten elde edebileceği gelire dönüşemiyorsa, o zaman bu sadece bir işlem faaliyetidir, yatırımcıların yakalayabileceği ekonomik değer değildir.
3. Düzenlemeyi iş modelinin bir parçası olarak görün.
Lisans sahibi bir işlem platformu, iş hacmi sınırlı olsa bile, tıpkı ABD'deki eyalet piyango işletmeleri gibi, yine de kaliteli bir işletme olabilir.
Lisansı olmayan bir işlem platformu ise offshore piyasalara taşınmak zorunda kalabilir, ancak yine de ABD piyasası kapalıyken faaliyetlerine devam edebilir.
Yatırımcı yalnızca bu modellerden birine bahis oynuyorsa, aslında mahkemelerin nasıl karar vereceğine de bahis oynuyor demektir.
4. İşlem altyapısı öz sermayesine en yakın yatırım araçlarını tercih edin.
Robinhood, ABD Genel Kabul Görmüş Muhasebe İlkeleri'ne (GAAP) uygun kâr verileri açıklar. Hyperliquid ise komisyon gelirlerini ve token geri alımlarını açıklar.
İkisi farklı türde yatırım araçlarıdır, farklı yönetişim yapılarına ve kuyruk risklerine sahiptir. Ancak ekonomik özellikler açısından benzerlikleri, herhangi birinin platformunda işlem gören spekülatif varlıklarla olan benzerliklerinden hâlâ daha yüksektir.
5. Pozisyonu tek bir çeyreğin performansına göre değil, uzun vadeli kültürel eğilimlere göre belirleyin.
Gerçeklik ile gelecek arasındaki uçurum daraldıkça spekülasyon kültürü de azalır. Örneğin, ücret gelirleri yeniden konut satın almayı desteklemeye yettiğinde, giriş seviyesi işler yeniden ortaya çıktığında veya yeni bir teknoloji sonunda elektrik gibi sıradan ve sıkıcı hale geldiğinde, spekülasyonu besleyen güçler zayıflar.
Ancak o zamana kadar çark dönmeye devam edecek, yalnızca çarktaki spekülasyon nesneleri sürekli değişecektir.
Bu eğilim sonunda nereye varacak?
Bu eğilimin temel olarak iki olası sonu vardır.
Birincisi, hayatta giderek daha fazla şeyin alınıp satılabilir nesnelere dönüşmesidir: seçimler, faiz kararları, hava durumu, bir şirketin bir sonraki ürün lansmanı veya bir sporcunun bir sonraki maçı.
Her bahsin boyutu daha küçük, uygulama hızı daha yüksek ve gerçekleşme sıklığı daha fazla olabilir; ayrıca giderek daha fazla işlem yazılım tarafından otomatik olarak gerçekleştirilecektir.
Kullanıcı adına görev yürüten bir AI ajanı, kullanıcının herhangi bir işlem uygulamasını açmasına gerek kalmadan, birden fazla işlem platformundaki onlarca sözleşme aracılığıyla aynı piyasa görüşünü ifade edebilir.
Bu, ekonomik değerin işlem eşleştirme motorlarının ve takas katmanının operatörlerinde daha da yoğunlaşmasını teşvik edecektir.
Bu yol izlendiğinde, spekülatif faaliyetin yoğunluğu piyasa döngüleriyle birlikte dalgalanmaya devam edecek, ancak altyapı sürekli genişleyecektir. Sonunda, kasa giderek daha çok temel kamu hizmeti sunan bir kamu kuruluşuna benzeyecektir.
İkinci son ise, bu makalede tartışılan her tarihsel spekülasyon çılgınlığının sonunda yaşadığı durumdur.
Bu ölçekteki spekülatif faaliyetler, tarihte istisnasız olarak çöküşle sonuçlanmıştır. Bu sefer farklı olacağına inanmak için yeterli bir neden yoktur. Asıl önemli olan, balon patladıktan sonra neyin hayatta kalacağıdır.
Demiryolları en tipik tarihsel örnektir: hissedarlar ağır kayıplar yaşadı, ancak demiryolu ağı korundu.
Elbette kasa da tamamen etkilenmeden kalmaz. FTX sonunda sıfıra indi ve spekülatif kitle piyasadan çekildiğinde işlem platformlarının gelirleri de büyük ölçüde düşer.
10 Ekim 2025'teki piyasa çöküşü, daha küçük ölçekli bir stres testiydi.
Kayıtlara geçen en büyük tek günlük tasfiye olayında Hyperliquid'in kurucusu, platformun %100 çalışma süresi sağladığını ve hiçbir batık alacak oluşmadığını belirtti.
Ancak borsa, iki yıldan uzun süredir ilk kez çapraz teminat otomatik pozisyon azaltma mekanizmasını devreye almak zorunda kaldı.
Piyasa çöküşü sırasında iyi işletilen bir işlem platformu gelir kaybedebilirken, spekülatif kitlenin elindeki varlıklar doğrudan sıfıra inebilir.
Bu iki gelişme yolu birbirini dışlamaz. Aslında en olası sonuç, ikisinin aynı anda gerçekleşmesidir: spekülatif balon bir noktada patlayacak, ancak ilgili altyapı çöküşün ardından varlığını sürdürecek ve belirli şirketlerin elinde olacaktır.
Şimdi, piyasanın hangi yolda ilerlediğini aşağıdaki göstergeler aracılığıyla değerlendireceğiz.
Hangi göstergeleri takip ediyoruz?
Önümüzdeki bir yıl boyunca aşağıdaki sinyalleri sürekli olarak izleyecek ve bunları kademeli olarak ölçümleyeceğiz.
1、Pazar payı.
Zincir üstü işlem platformları, büyük merkezi borsalardan sürekli olarak sürekli vadeli işlem hacmi kazanmaya devam edebilecek mi, yoksa yalnızca tüm sürekli vadeli işlem piyasasının büyümesinden mi faydalanıyor?
2、Dünya Kupası sonrası etkinlik sözleşmeleri piyasası.
Spor etkinlikleri takvimi yoğun olmaktan çıktığında, etkinlik sözleşmeleri aracı kurumlar için kalıcı bir gelir kaynağı olmaya devam edebilecek mi? Tahmin piyasalarının iş kapsamı spor etkinliklerinden daha fazla alana yayılabilecek mi?
3、Kripto altyapısı aracılığıyla geleneksel varlık ticareti.
Hisse senetleri, emtialar ve döviz zincir üstüne taşınmaya devam edecek mi? Aynı zamanda, geleneksel borsalar 7/24 işlem ve tokenize hisse senetleri aracılığıyla kripto işlem platformlarıyla aralarındaki farkı ne kadar hızlı kapatacak?
4、Mahkeme kararları.
Etkinlik sözleşmeleri sonunda vadeli işlem olarak mı kabul edilecek, yoksa kumar olarak mı görülecek? Bu hukuki nitelendirme, ABD içindeki işlem platformları ile offshore işlem platformlarının farklı gelişim yollarına girmesine yol açacak mı?
5、AI'nın elektrik faturaları ve seçimler üzerindeki etkisi.
AI altyapı inşaatının maliyeti hane halkı elektrik faturalarında ve siyasi seçimlerde yansımasını sürdürecek mi? Giriş seviyesi istihdam piyasası yeniden toparlanabilecek mi?
Hangi durumlar yargımızın yanlış olduğunu kanıtlar?
Reel faiz oranları uzun süre yüksek seviyede kalırken konut piyasası yeniden daha erişilebilir hale gelirse, piyango tipi spekülasyon motoru zayıflayabilir. Fed'in son faiz artırımları ve %5'i aşan ABD 10 yıllık tahvil getirisi bu yargıyı test ediyor.
AI inşaat dalgası sonunda piyasada yeni anlaşmazlıklar üretmek yerine geniş bir konsensüs oluşturursa veya AI sermaye harcamaları yavaşlamaya başlarsa, inşaat tipi spekülasyon motoru da zayıflar.
İşlem platformlarının komisyon payı rekabette sıfıra düşerse veya işlem hacmi yalnızca teşvik programları sayesinde korunursa, piyasada hâlâ yoğun işlem faaliyeti olsa bile elde tutmaya değer çok az gerçek ekonomik değer kalır.
Hükümet siyasi düzeyde tüm sektörü kısıtlanması gereken bir kötü alışkanlık olarak görmeye karar verir ve ilgili düzenlemeleri gerçekten uygularsa, piyasada sonunda daha az sayıda lisanslı işlem platformu kalabilir. ABD Yüksek Mahkemesi yakında ilgili kararlarla piyasayı bu yöne itme fırsatı bulabilir.
Ayrıca, "iki spekülasyon motoru" analiz çerçevesinin kendisinde de bir sorun var. Eğer tarihteki her spekülasyon olayı sonradan inşa tipi spekülasyon veya piyango tipi spekülasyon olarak açıklanabiliyorsa, bu çerçeve fazla geniş görünüyor ve yeterli açıklayıcı kısıtlayıcılıktan yoksundur.
Bu nedenle, gerçek test kriteri daha somut olmalıdır: Spekülatörlerin işlem yaptığı varlıklar sürekli değişiyor, ancak bu işlemleri eşleştiren ve takas eden platformlar sürdürülebilir gelir elde edebiliyor mu?
En olası hata, spekülatif grubun bahis oynadığı varlığa sahip olduğu halde kendisini kumarhane sahibi sanmaktır.
Altı, Bizim Cevabımız
Spekülasyon, toplumun teknolojik değişime tepkisi mi, yoksa siyasi ve parasal düzenin gerilemesine tepkisi mi? Bizim cevabımız: Spekülasyon, insanların belirli bir uçuruma tepkisidir ve yukarıdaki iki güç de bu uçurumu yaratabilir.
Teknolojik değişim bu uçurumu yukarıdan açar ve gruba gelecekteki inşa ve büyüme hikayesi sunar. Baskı altındaki siyasi ve parasal düzen ise bu uçurumu aşağıdan açar ve gruba bir piyango bileti uzatır.
Tarihsel olarak, bu iki güç çoğunlukla ayrı ayrı etkili olmuştur. Ayrıca, politika motoru devreye girdiğinde, genellikle devlet yukarıdan aşağıya halka bir tür spekülasyon fırsatı pazarlar.
Ancak bugün, iki motor aynı anda çalışıyor.
Piyango tipi spekülasyon yalnızca hükümet politikaları tarafından değil, aynı zamanda sıradan haneler tarafından aşağıdan yukarıya da destekleniyor. Ve aynı teknoloji, her iki spekülasyon faaliyetine aynı anda güç veriyor.
Piyasa ortamının kendisi de değişti. Geçmişte, inşa tipi spekülasyona katılmak için bir menkul kıymet komisyoncusu, piyango tipi spekülasyona katılmak için ise bir bahisçi gerekiyordu. Bugün, her iki faaliyet de aynı telefonla gerçekleştirilebiliyor. Ayrıca ikisi de henüz kesinleşmemiş bir hukuki statüyle karşı karşıya ve ilgili tartışmalar mahkemelerde sürüyor.
Aynı zamanda, yaklaşık son on beş yıllık politika pratiği, insanlarda giderek şu algıyı oluşturdu: Geleneksel yollarla servet biriktirmenin bileşik büyüme hızı artık yeterince hızlı değil.
İnsanların bahis oynadığı nesneler sürekli değişecek, popüler varlıkların isimleri de sürekli değişecek. Ancak spekülatif grup her zaman bahis oynayabileceği bir yere ihtiyaç duyar.
Ve asıl yatırım yapmaya değer kısım da burasıdır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia






