Hızlıca Göz Atın: Web3 Avukatı, Hisse Tokenleştirme Alanındaki En Son Değişiklikleri Yorumluyor
Orijinal Başlık: "Ön Cephe Vuruşu | Web3 Avukatı ABD Menkul Kıymetlerin Tokenleştirilmesindeki Son Değişikliği Açıklıyor!"
Orijinal Yazar: Guo Fangxin, Sha Jun, Şifreli Kum Sarmalı
Amerikan Zamanıyla 15 Aralık 2025 tarihinde, Nasdaq resmi olarak SEC'e Form 19b-4 sunarak, ABD Menkul Kıymetleri ve Borsa Komisyonu ve ticaret platformu ürünlerinin ticaret saatlerini 23/5'e (günde 23 saat, haftada 5 gün) uzatma başvurusunda bulundu.
Ancak Nasdaq'ın başvurduğu işlem süresi sadece uzatılmış değil, aynı zamanda iki resmi işlem periyoduna dönüştürülmüştür:
Gündüz İşlem Saatleri (Doğu ABD saati 4:00-20:00) ve Gece İşlem Saatleri (Doğu ABD saati 21:00-ertesi gün 4:00). 20:00-21:00 arasında işlem durdurulacak, tüm gerçekleşmeyen emirler bu süre zarfında iptal edilecektir.
Birçok okuyucu bu haberi görünce heyecanlandı ve bu, ABD'nin 24/7 ABD Menkul Kıymetlerin Tokenleştirilmesi ticareti için hazırlık yaptığı anlamına mı geliyor diye düşündü? Ancak Şifreli Kum Sarmalı dosyayı detaylı bir şekilde inceledi ve herkesle paylaşmak istiyor, çünkü Nasdaq dosyasında, gece işlem saatlerinde birçok geleneksel menkul kıymetler ticareti kuralının ve karmaşık emirlerin uygun olmadığını, bazı işlevlerin de kısıtlanacağını belirtti.
ABD Menkul Kıymetlerin Tokenleştirilmesine her zaman büyük ilgi gösterdik, bunun gerçek dünya varlıklarının tokenleştirilmesinin en önemli hedeflerinden biri olduğunu düşünüyoruz, özellikle ABD Menkul Kıymetler ve Borsa Komisyonu'nun (SEC) çeşitli resmi adımları, son zamanlarda birbiri ardına gerçekleşti.
Bu başvuru dosyası insanların ABD Menkul Kıymetlerin Tokenleştirilmesine ilişkin beklentilerini tekrar canlandırdı, çünkü ABD, menkul kıymetler ticaret saatlerini dijital varlık piyasasına 24/7'e yaklaştırmak istiyor gibi görünüyor. Ancak, detaylı bir inceleme yapıldığında:
Nasdaq'ın bu dosyası, tokenleştirmeyle ilgili hiçbir şeyden bahsetmedi, yalnızca geleneksel menkul kıymetler için kurumsal reform hakkında bilgi verdi.
Eğer herkesin Nasdaq'ın adımlarını daha derinlemesine anlamasını istiyorsa, Şifreli Kum Sarmalı özel olarak yazılmış bir makale daha hazırlayabilir. Ancak bugün, hala ABD Menkul Kıymetlerin Tokenleştirilmesi ile ilgili gerçekten ilgili gelişmeler hakkında konuşmak istiyoruz-
SEC resmi olarak ABD Menkul Kıymetlerin Tokenleştirilmesi hizmeti sunan büyük teminatçılar için izin veriyor.
Amerikan Zamanıyla 11 Aralık 2025 tarihinde, SEC Ticaret ve Piyasa İşleri Departmanı personeli, DTCC'ye bir "Eylem Alınmaması Mektubu (No-Action Letter, NAL)" çıkardı ve ardından SEC resmi web sitesinde yayınladı. Bu mektup net bir şekilde belirtiyor ki, belirli koşulların sağlanması durumunda, SEC DTC'nin emanet ettiği menkul kıymetlerle ilgili tokenleştirme hizmeti sunmasına ilişkin uygulamaya yönelik herhangi bir yasal işlem başlatmayacak.
Yani, bu mektup aslında ne yazıyor? Hisse Senetlerinin Jetonlaştırılması hakkındaki en son gelişmeler nereye kadar ilerledi? İlk olarak mektubun ana karakterinden bahsedelim:
DTCC, DTC Kimdir?
DTCC, Depository Trust & Clearing Corporation'ın tamamlayıcı kuruluşları arasında depolama, hisse senedi takası ve tahvil takası alanlarında faaliyet gösteren bir Amerikan grup şirketidir.
DTC, Depository Trust Company'nin kısaltmasıdır. Bu şirket, DTCC'nin bir yan kuruluşu olup, Amerika'nın en büyük menkul kıymetler merkezi saklama kuruluşudur. DTC, hisse senetleri, tahviller ve diğer menkul kıymetlerin tek elden saklanmasından ve tesliminden sorumlu olup, mevcut olarak 100 trilyon doların üzerinde menkul kıymet varlığını yönetmektedir. DTC'yi, Amerikan hisse senedi piyasasının genel hesap yöneticisi olarak düşünebiliriz.
DTC ile Hisse Senetlerinin Jetonlaştırması Arasındaki İlişki Nedir?
2025 Eylül'ünde, Nasdaq'ın menkul kıymetlerin jetonlaştırılmış şekilde ihraç edilmesi için SEC'e başvurduğu haberini hatırlıyor musunuz? O başvuruda, DTC'nin adı da geçiyordu.
Nasdaq, jetonlaştırılmış hisse senetleri ile geleneksel hisse senetleri arasındaki tek farkın, DTC'nin siparişlerin takasında ve hesaplaşmasında olduğunu açıkladı.
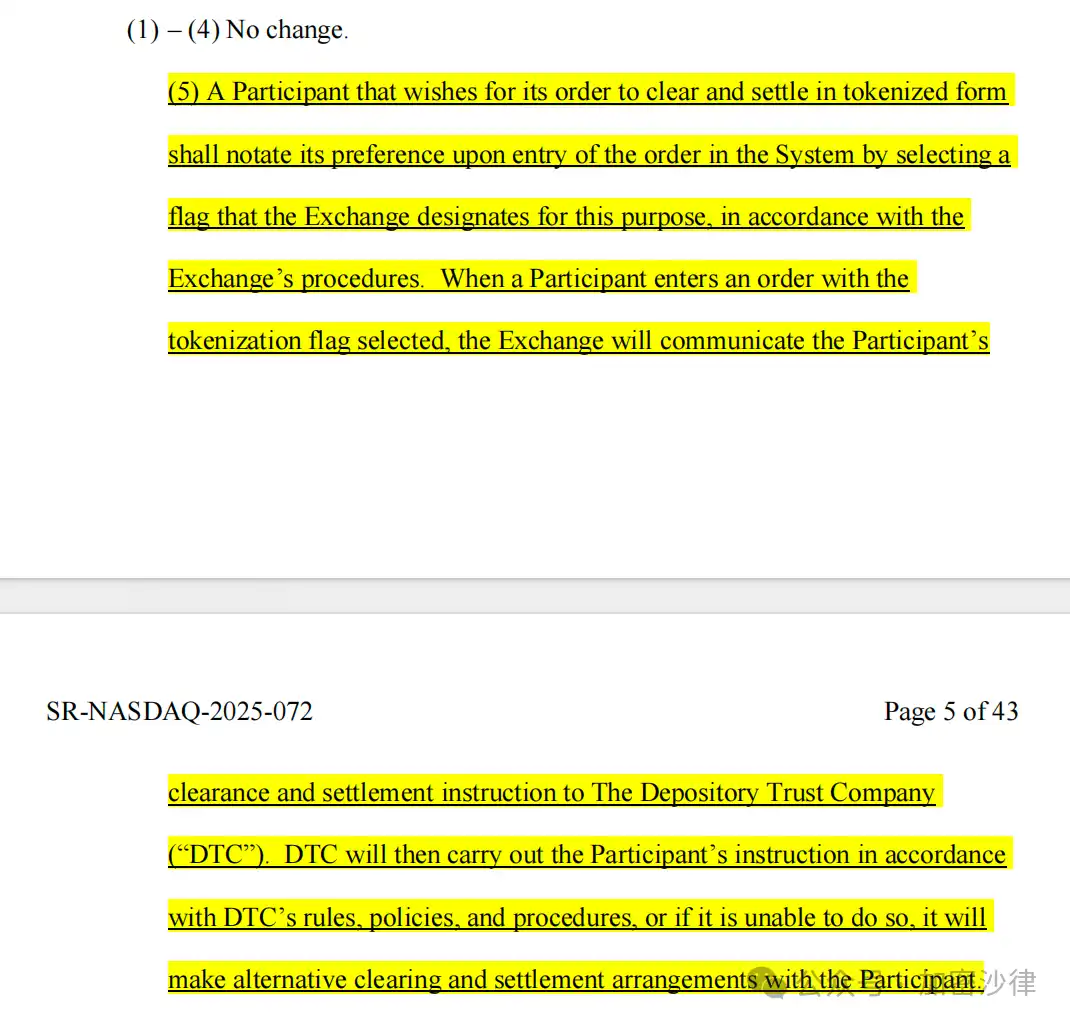
(Yukarıdaki resim, Nasdaq'ın başvuru önerisinden alınmıştır.)
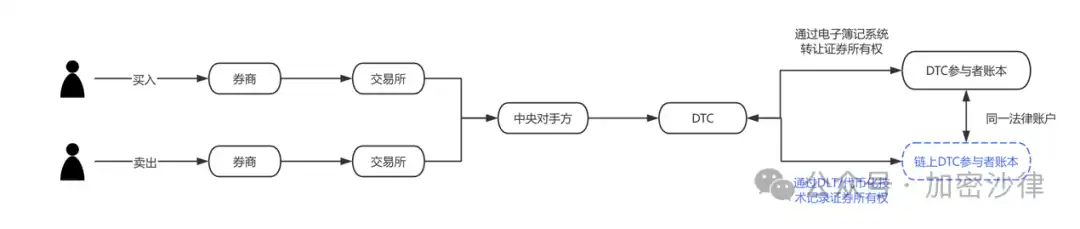
Bu konuyu daha iyi anlamanız için bir akış şeması hazırladık. Mavi bölüm, Nasdaq'ın Eylül ayındaki teklifinde değişiklik talep ettiği bölümdür. Açıkça görüleceği üzere, DTC, Amerikan hisse senetlerinin jetonlaştırılmasının temel gerçekleştirme ve operasyon kuruluşudur.
Mevcut "Eylem Almama Mektubu" Ne Hakkında Konuşuyor?
Birçok insan bu belgeyi doğrudan SEC'in DTC'nin blokzincirini kullanmasına izin verdiği şeklinde algılıyor, ancak bu tam olarak doğru değil. Bu konuyu doğru anlayabilmek için Amerikan "Menkul Kıymetler Borsası Yasası"nda bir hükmü anlamak gerekir:
"Menkul Kıymetler Borsası Yasası'nın (Securities Exchange Act of 1934) 19 (b) maddesi, herhangi bir öz denetim örgütünün (temizlik kurumu dahil) kurallarında değişiklik yaparken veya önemli iş düzenlemeleri yaparken, kuralları değiştirme başvurusunda bulunmak ve onay almak zorundadır."
Nasdaq'ın iki teklifi de bu kurala dayanarak sunulmuştur.
Ancak, kural bildirim süreci genellikle uzun sürer, birkaç ay gecikebilir ve en uzun süre 240 günü bulabilir. Her adım değişikliğinin yeniden başvuruyu ve onaylanmayı gerektirmesi durumunda, zaman maliyeti çok yüksek olacaktır. Bu nedenle, kendi menkul kıymet tokenleştirme pilot etkinliğinin sorunsuz bir şekilde ilerlemesini sağlamak için, DTC, menkul kıymet tokenleştirme pilotunun tamamında 19b bildirim sürecine tamamen uyma yükümlülüğünden muafiyet başvurusunda bulunmak için SEC'den izin almıştır.
Yani, SEC, aslında DTC'nin bazı prosedürel bildirim yükümlülüklerini geçici olarak muaf tutmuş olup tokenleştirme teknolojisinin menkul kıymet piyasasındaki uygulamasına aslında izin vermemiştir.
Peki bundan sonra, Amerikan hisse senedi tokenleştirilmesi nasıl gelişecek? Aşağıdaki iki soruyu anlamamız gerekiyor:
01. DTC'nin bildirime ihtiyaç duymadan hangi pilot etkinlikleri yürütülebilir?
Şu anda, Amerikan hisse senetlerinin saklaması ve hesap tutulması şöyle bir işleyişe dayanmaktadır: Diyelim ki bir aracı kurumun DTC'de bir hesabı var, DTC, her alım satım işleminde, payın her birini merkezi bir sistemde kaydeder. DTC bu sefer şunu öneriyor, acaba aracı kurumlara, bu payların tutulma kayıtlarını blok zincir tabanlı bir jeton şeklinde tekrar kaydetme seçeneği sunabilir miyiz?
Uygulamada, katılımcıların önce uygun, DTC tarafından tanınan bir Kayıtlı Cüzdan (Registered Wallet) kayıt etmelerine izin verilir. Katılımcı DTC'ye tokenleştirme emri verdiğinde, DTC şu üç şeyi yapacaktır:
a) Bu payların bir kısmını orijinal hesaptan toplu bir havuza taşır;
b) Blok zincirinde jetonları oluşturur;
c) Jetonları bu katılımcının cüzdanına gönderir ve bu katılımcının bu menkul kıymetlere olan haklarını temsil eder.
Bundan sonra, bu jetonlar, DTC'nin merkezi defteri üzerinden her bir transfer için geçmeye gerek olmadan bu aracı kurumlar arasında doğrudan transfer edilebilir. Ancak, tüm jeton transferleri, DTC tarafından LedgerScan adlı bir off-chain sistemiyle sürekli olarak izlenir ve kaydedilir ve LedgerScan'in kayıtları, DTC'nin resmi defterini oluşturacaktır. Katılımcılar, jetonlaştırma durumundan çıkmak istediklerinde, her zaman DTC'ye "jetonlaştırmayı kaldır" emri verebilirler, DTC jetonları imha eder ve menkul kıymet haklarını geleneksel hesaba geri kaydeder.
NAL'de, jetonlaştırma sistemi ve DTC çekirdek takas sistemi gibi teknik ve risk kontrol kısıtlamaları detaylı olarak açıklanmıştır, bunlar arasında: jetonların yalnızca DTC'nin onayladığı cüzdanlar arasında transfer edilebileceği, bu nedenle DTC'nin belirli durumlarda cüzdan içindeki jetonları zorunlu olarak transfer veya imha etme yetkisine dahi sahip olduğu, jeton sistemi ve DTC çekirdek takas sisteminin sıkı bir şekilde ayrıldığı noktalar gibi.
02. Bu Mektubun Önemi Nedir?
Hukuki açıdan, kripto mektubun vurgulaması gereken nokta şudur: NAL, yasal bir yetki veya kural değişikliği anlamına gelmez, genel hukuki bir etkiye sahip değildir, sadece SEC personelinin belirlenmiş gerçekler ve varsayımlar altında uygulama tutumunu temsil eder.
Amerikan menkul kıymetler hukuku sisteminde, "Blochain Muhasebesi Kullanımını Yasaklama" şeklinde tek bir madde yoktur. Düzenleme, yeni teknolojinin benimsenmesinden sonra mevcut piyasa yapısı, depolama sorumluluğu, risk yönetimi ve bildirim yükümlülüğünün hala karşılanıp karşılanmadığına daha fazla odaklanmaktadır.
Ayrıca, Amerikan menkul kıymetler düzenleme sisteminde, DTC gibi sistemik öneme sahip finansal kuruluşlar hedef alındığında, NAL gibi mektuplar uzun süredir düzenleyici duruşun önemli bir göstergesi olarak kabul edilmiştir; aslında sembolik anlamı, spesifik işlemden daha büyüktür.
Açıklama içeriğine göre, SEC'in bu muafiyeti açık bir şekilde belirli bir koşula bağlıdır: DTC'nin doğrudan blok zinciri üzerinde menkul kıymet çıkarmadığını veya ticaretini sağlamadığını, mevcut menkul kıymetlerin haklarının tokenleştirilmiş bir temsilini yaptığını belirtir.
Bu tür bir token aslında bir "hak Yansıması" veya "defter Temsili" dir, arka plan işlemlerinin verimliliğini artırmak için kullanılır, menkul kıymetin yasal özelliklerini veya mülkiyet yapısını değiştirmez. İlgili hizmetler, kontrol edilen bir ortamda ve lisanslı bir blok zinciri üzerinde çalışır; katılımcılar, kullanım kapsamı ve teknik yapı sıkı bir şekilde sınırlıdır.
Kripto yasaları, bu düzenleyici tutumun oldukça makul olduğunu düşünüyor. Blok zincir varlıklarının en yaygın olarak karşılaşılan sorunu, kara para aklama ve yasa dışı fon toplama gibi finansal suçlardır. Tokenizasyon teknolojisi yeni olsa da suçun yardımcısı olmamalıdır. Düzenleme, blok zincirin menkul kıymet altyapısındaki uygulama potansiyelini kabul ederken, mevcut menkul kıymet yasası ve depolama sisteminin sınırlarına bağlı kalmalıdır.
Amerikan Menkul Kıymetlerin Tokenleştirilmesine İlişkin Son Gelişmeler
Amerikan menkul kıymetlerin tokenleştirilmesi konusu, artık "uygun olup olmadığı"ndan "nasıl gerçekleştirileceği"ne doğru yavaş yavaş kaymaktadır. Mevcut piyasada uygulamaları ayrıştırırsak, en azından iki farklı ancak mantıksal olarak farklı yol şekillenmekte:
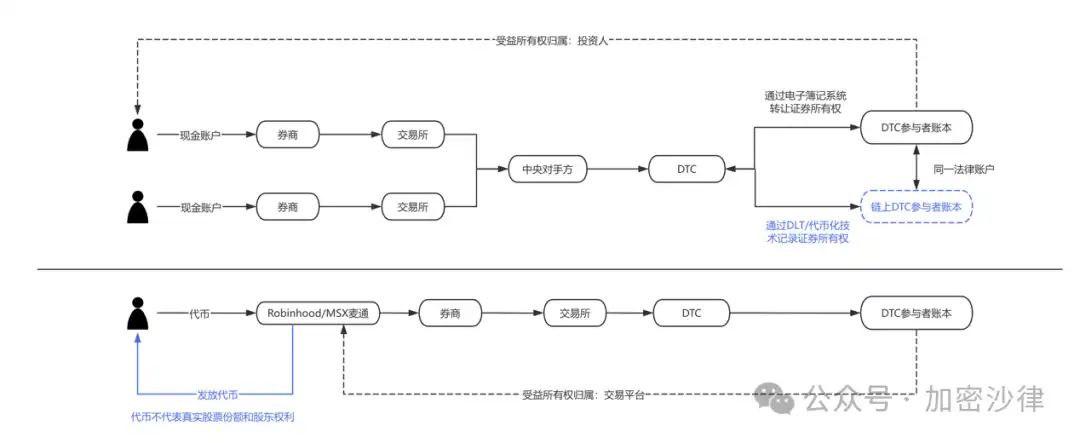
· DTCC ve DTC'yi temsil eden, resmi görüşler tarafından yönlendirilen tokenleştirme yolu, temel amacı, takas, mutabakat ve varlık akışı verimliliğini artırmaktır; hizmet nihai yatırımcılara değil, kurumsal ve toptan pazar katılımcılarına yöneliktir. Bu model altında, tokenleştirme neredeyse "görünmez"dir; son kullanıcılar için hisse senedi halen hisse senedidir, ancak arka sistemde teknik bir yükseltme gerçekleşir.
· Buna karşıt olarak, aracı kurumlar ve ticaret platformlarının rol oynayabileceği ön uç rolü. Robinhood, MSX Mediant gibi platformlar, son yıllarda kripto varlıklar, hisse senedi parçalı işlemler ve uzun süreli işlem saatleri gibi alanlarda ürün keşfi yapmaya devam etmektedir. Eğer Amerikan menkul kıymetlerin tokenleştirilmesi uygunluk düzeyinde olgunlaşırsa, bu tür platformlar, kullanıcı giriş kapısı olma avantajına sahiptir. Onlar için, tokenleşme iş modelini yeniden şekillendirme anlamına gelmez, daha çok mevcut yatırım deneyiminin teknolojik genişlemesi olabilir, örneğin daha gerçek zamanlı mutabakat, daha esnek varlık bölünmesi ve farklı pazarlar arası ürün formlarının birleşimi gibi. Tabii ki, tüm bunların öncülüğü, aşamalı olarak netleşen düzenleme çerçevesine dayanmaktadır. Bu tür keşifler genellikle regülasyon sınırında gerçekleşir, risk ve yenilik bir arada bulunur, değerleri kısa vadeli büyüklükte değil, gelecek nesil menkul kıymetler piyasasının doğrulamasında yatmaktadır. Somut bakış açısından, onlar kurumsal evrim için bir örnek sunma işlevini yerine getiriyor gibi görünmektedir, mevcut Amerikan menkul kıymetler piyasasını doğrudan değiştirmek yerine.
Herkesin daha iyi anlaması için aşağıdaki karşılaştırmalı grafiğe bakabilirsiniz:
Şifreli Salata Görüşü
Daha geniş bir bakış açısından, ABD Menkul Kıymetlerinin Tokenleştirilmesi aslında hisseleri "jetona" dönüştürmek değil, varlık dolaşım verimliliğini artırmak, işletme maliyetlerini düşürmek ve gelecekteki çapraz pazar işbirliği için arayüzler oluşturmak gibi, yasal belirsizliği ve sistem güvenliğini korurken çözmeye çalıştığı sorundur. Bu süreçte, uyumluluk, teknoloji ve piyasa yapısı uzun süreli olarak bir arada var olacak ve evrim geçirecektir. Gelişim yolu muhtemelen kademeli ve ani olmayacaktır.
Beklenen şey, ABD Menkul Kıymetlerinin Tokenleştirilmesinin Wall Street'in işleyişini temelde değiştirmeyeceği, ancak zaten ABD finansal altyapı gündeminin önemli bir parçası olduğudur. SEC ve DTCC arasındaki bu etkileşim, daha çok bir kurumsal düzeyde "deneme"ye benzemekte olup, daha geniş bir keşfe yönelik ilk sınırları belirlemektedir. Piyasa katılımcıları için, bu belki bir son değil, ama gerçekten sürekli izlenmeye değer bir başlangıç noktasıdır.
This article is a submitted contribution and does not represent the views of BlockBeats.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler