Doların Büyük Değer Kaybı Öncesi, Bitcoin Son Kıvılcımı Bekliyor
Orijinal Başlık: BTC: Onchain Veri Güncellemesi + Geçen Haftanın FOMC ve "Büyük Resim" Hakkındaki Görüşlerimiz
Orijinal Yazar: Michael Nadeau, The DeFi Report
Orijinal Çeviri: Bitpush Haberleri
Geçen hafta, Fed faiz oranlarını %3,50-%3,75 hedef aralığına düşürdü - Bu hamle tamamen piyasada sindirildi ve genelde beklenen bir şeydi.
Piyasayı gerçekten şaşırtan şey, Fed'in ayda 400 milyar dolarlık kısa vadeli Hazine bonosu (T-bill) satın alacağını duyurmasıydı, bu da hızla bazıları tarafından "Hafifletilmiş Nicel Genişleme (QE-lite)" etiketiyle tanımlandı.
Bu raporda, bu politika değişikliğinin neyi değiştirdiğini ve neyi değiştirmediğini ayrıntılı olarak ele alacağız. Ayrıca, bu farkın risk varlıkları için neden çok önemli olduğunu açıklayacağız.
Hadi başlayalım.
1. "Kısa Vadeli" Düzenleme
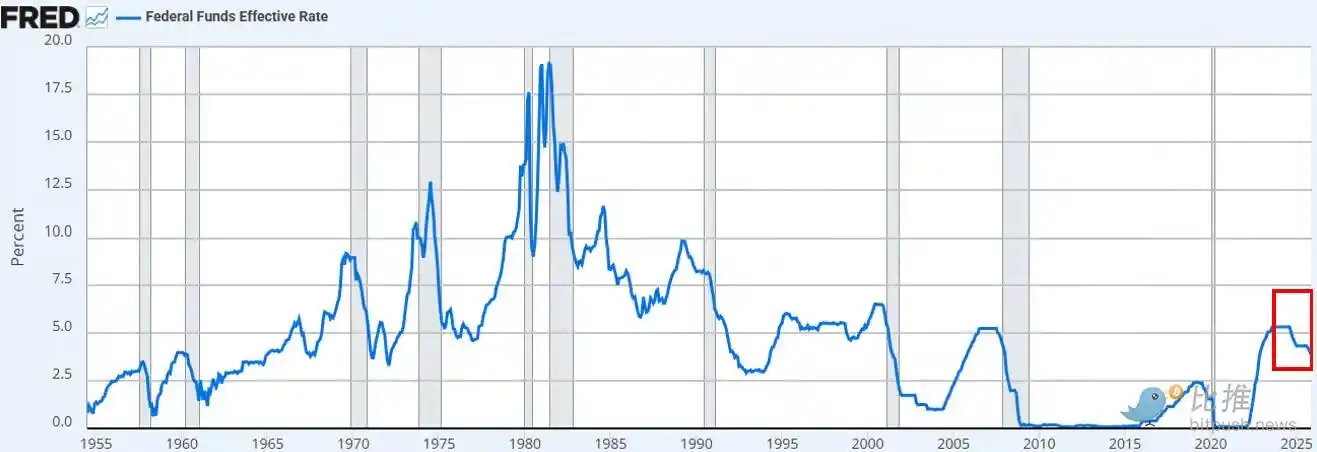
Fed beklenen şekilde faizi düşürdü. Bu yılın üçüncü faiz indirimi oldu ve 2024 Eylül'ünden bu yana altıncı faiz indirimi oldu. Toplamda faiz oranı 175 baz puan düşürüldü ve federal fon oranını yaklaşık üç yılın en düşük seviyesine getirdi.
Faiz indirimi dışında, Powell ayrıca Fed'in Aralık ayından itibaren ayda 400 milyar dolarlık bir hızda "Rezerv Yönetimi Alımları" kısa vadeli Hazine bonosunu başlatacağını duyurdu. Repo piyasasının ve bankacılık sektörünün sürekli bir likidite sıkışıklığı yaşadığı göz önüne alındığında, bu adım tamamen beklentilerimize uygun oldu.
Mevcut piyasa konsensüs görüşü (hem X platformunda hem de CNBC'de), bu durumun "güvercin" bir politika değişikliği olduğuna inanıyor.
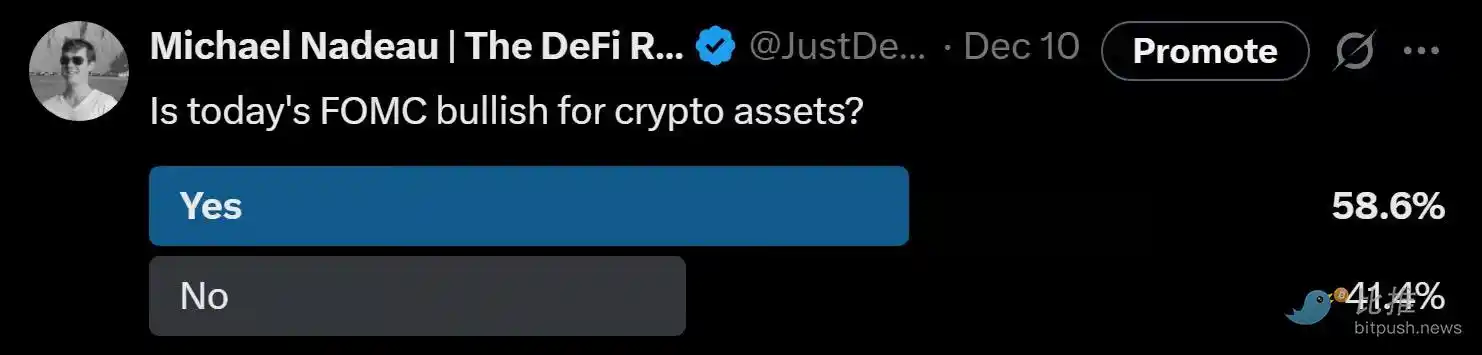
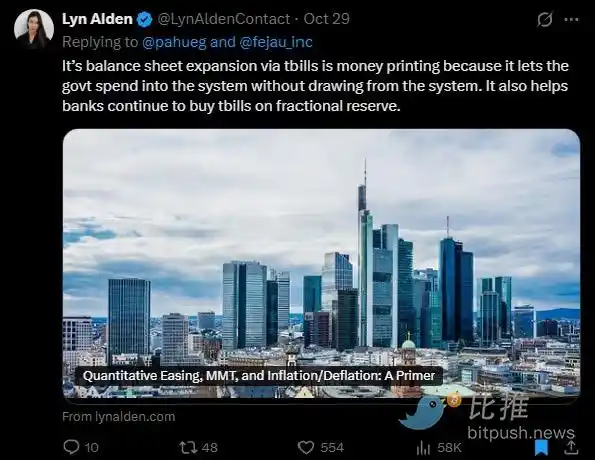
Fed'in duyurusunun "para basma", "QE" veya "QE-lite" ile eşdeğer olup olmadığına dair tartışma hemen sosyal medyanın zaman çizelgesini kapladı.
Görüşlerimiz:
\"Piyasa Gözlemcisi\" olarak, piyasanın psikolojik durumunun hala \"Risk-On\" eğiliminde olduğunu gözlemliyoruz. Bu durumda, yatırımcıların genellikle politika başlıklarını aşırı derecede önemsediklerini ve boğa görünümlü mantığı oluşturmaya çalıştıklarını, ancak politikaların finansal koşullara dönüşümünü göz ardı ettiklerini tahmin ediyoruz.
Standımız şudur: Fed'in yeni politikaları \"Finansal Piyasa Kanalı\" için olumlu olsa da, risk varlıkları için olumlu değildir.
Bizim ve genel piyasa algısı arasındaki farklar nerededir?
Görüşlerimiz şöyledir:
· Kısa Vadeli Hazine Tahvili Alımları ≠ Piyasa Uzunluğu Emilimi
Fed, kısa vadeli Hazine tahvilleri (T-Bills) satın almaktadır, uzun vadeli faiz ödemeli tahviller (kuponlar) değil. Bu, piyasanın faiz duyarlılığını (uzunluk) ortadan kaldırmamaktadır.
· Uzun Vadeli Getiri Oranlarını Baskılamamıştır
Kısa vadeli alımların gelecekteki uzun vadeli tahvil ihraçlarını hafifçe azaltabileceği düşünülse de, bu vade primini sıkıştırmaya yardımcı olmaz. Şu anda devlet tahvillerinin yaklaşık %84'ü kısa vadeli bono olduğundan, bu politika yatırımcıların karşılaştığı uzunluk yapısını özünde değiştirmez.
· Finansal Koşullar Tamamen Esnememiştir
Repo piyasasını ve banka likiditesini stabilize etmeyi amaçlayan rezerv yönetimi alımları, reel faiz oranlarını, şirket borçlanma maliyetlerini, mortgage faiz oranlarını veya hisse senedi iskonto oranlarını sistematik olarak düşürmeyecektir. Etkisi yerel ve işlevsel olup, yaygın para politikası gevşemesi değildir.
Dolayısıyla, hayır, bu QE değil. Bu finansal baskı değil. Kesin olması gereken şey, kısaltmanın önemli olmamasıdır, dilerseniz bunu para basma olarak adlandırabilirsiniz, ancak uzun vadeli getiri oranlarını sıkıştırarak yatırımcıları risk eğrisinin yüksek ucuna yöneltmek yerine, uzunluğu kaldırmak için bilinçli bir şekilde yapılmamıştır.
Şu anda bu durum mevcut değildir. Geçen çarşambadan bu yana, BTC ve Nasdaq endeksi fiyatlarındaki trendler de bunu doğrulamıştır.
Görüşümüzü ne değiştirebilir?
BTC'nin (ve daha geniş anlamda risk varlıklarının) parlak anları olacağına inanıyoruz. Ancak bunlar QE'den sonra gerçekleşecek (veya Fed'in bir sonraki aşama için finansal baskıyı nasıl adlandıracağı) durumda olacaklardır.
Aşağıdaki durumlar gerçekleştiğinde, o an gelmiş olacaktır:
· Fed, getiri eğrisinin uzun ucunu yapay olarak baskıladığında (veya piyasaya bir sinyal verdiğinde).
· Gerçek Faiz Oranlarının Düşmesi (Enflasyon Beklentilerinin Yükselmesi Nedeniyle).
· Kurumsal Kredi Maliyetlerinin Düşmesi (Teknoloji Hisse Senetlerinin / Nasdaq'ın Güçlenmesi).
· Vade Priminin Daralması (Uzun Vadeli Faiz Oranlarının Düşmesi).
· Hisse Senedi İskontosunun Düşmesi (Yatırımcıları daha uzun vadeli riskli varlıklara yönlendiren).
· Konut Kredisi Faizlerinin Düşmesi (Uzun Vadeli Faiz Oranı Baskısı ile).
Bu noktada, yatırımcılar "Finansal Bastırma" kokusunu alacak ve yatırım portföylerini ayarlayacaklar. Şu anda bu ortamda değiliz, ancak yaklaşmakta olduğuna inanıyoruz. Zamanlama her zaman zordur ancak temel varsayımımız şudur: Volatilite, gelecek yılın ilk çeyreğinde belirgin şekilde artacaktır.
Bu, bizim kısa vadeli görünüm olarak düşündüğümüz şeydir.
2. Daha Geniş Bir Bakış Açısı
Daha derin sorun, ABD Merkez Bankası'nın kısa vadeli politikalarında değil, küresel ticaret savaşında (para savaşı) ve dolar sistemine içkin gerilimde yatmaktadır.
Neden?
Amerika, stratejik bir sonraki aşamaya ilerlemektedir: Üretimin geri getirilmesi, küresel ticaret dengesinin yeniden şekillendirilmesi ve yapay zeka gibi stratejik zorunlu sektörlerde rekabet edilmesi. Bu hedef, dünya rezerv para birimi olarak doların rolüyle doğrudan çatışmaktadır.
Rezerv para birimi statüsü, ABD'nin sürekli ticaret açığı vermesi durumunda sürdürülebilir. Mevcut sistemde, dolar yurtdışına mal almak için gönderilir, ardından yabancılar tarafından sahip olunan tahviller ve riskli varlıklar aracılığıyla ABD sermaye piyasalarına geri döner. Bu, "Triffin Çıkmazı"nın doğasını oluşturur.
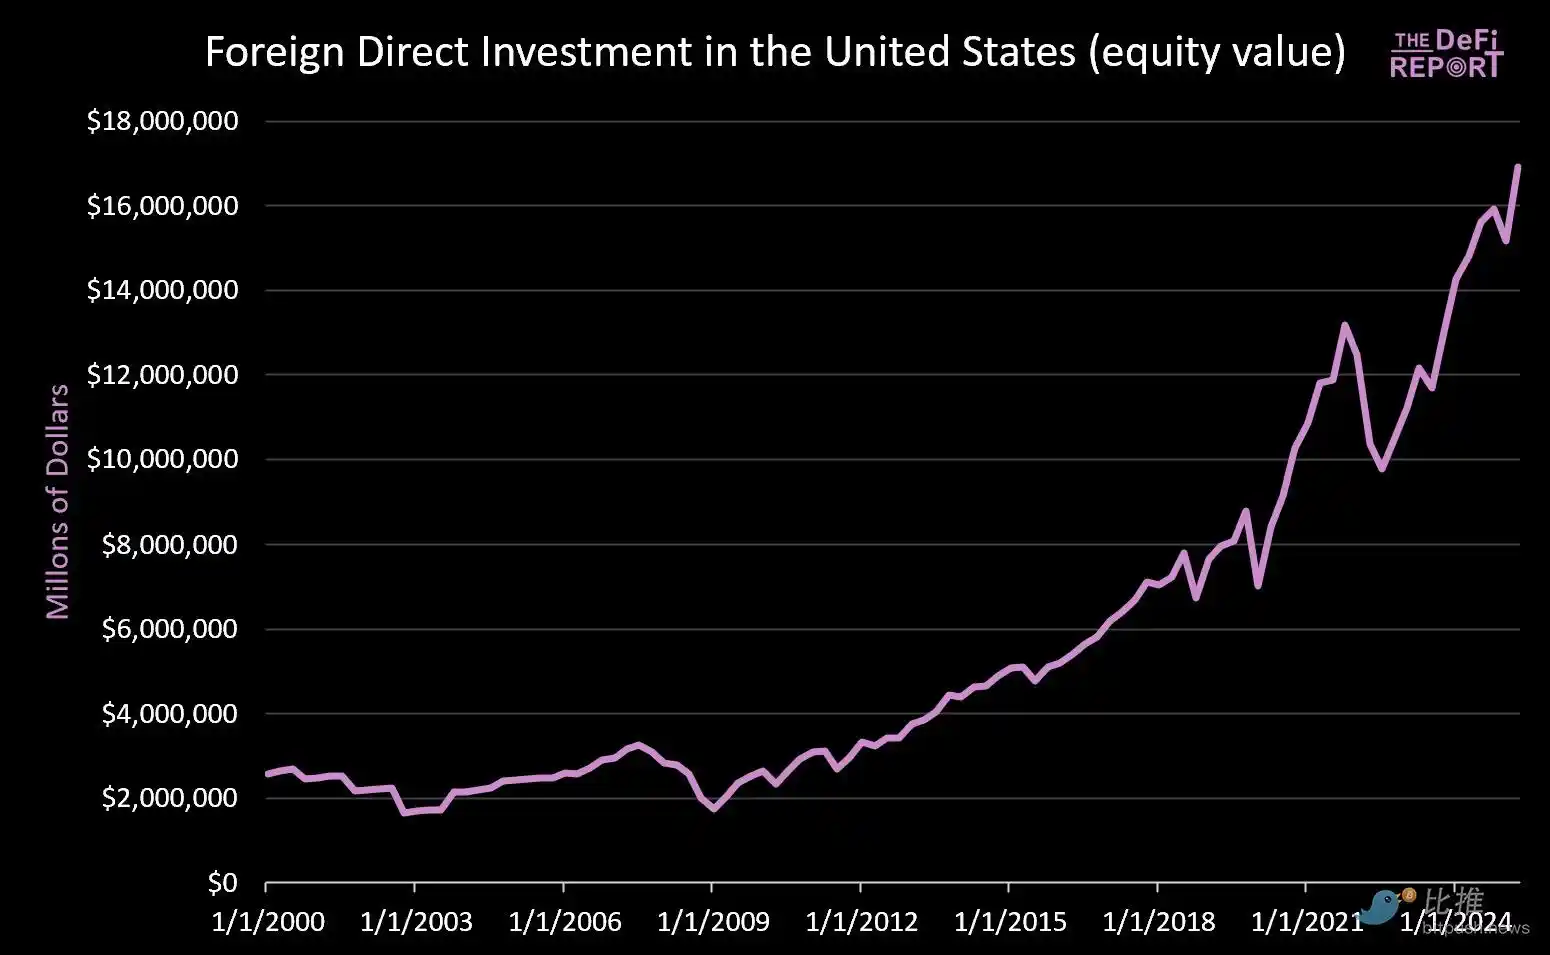
· 2000 yılı 1 Ocak'tan bu yana: ABD sermaye piyasalarına 14 trilyon doların üzerinde giriş yapıldı (henüz yurtdışındaki 9 trilyon dolarlık tahvilleri eklememiş durumdayız).
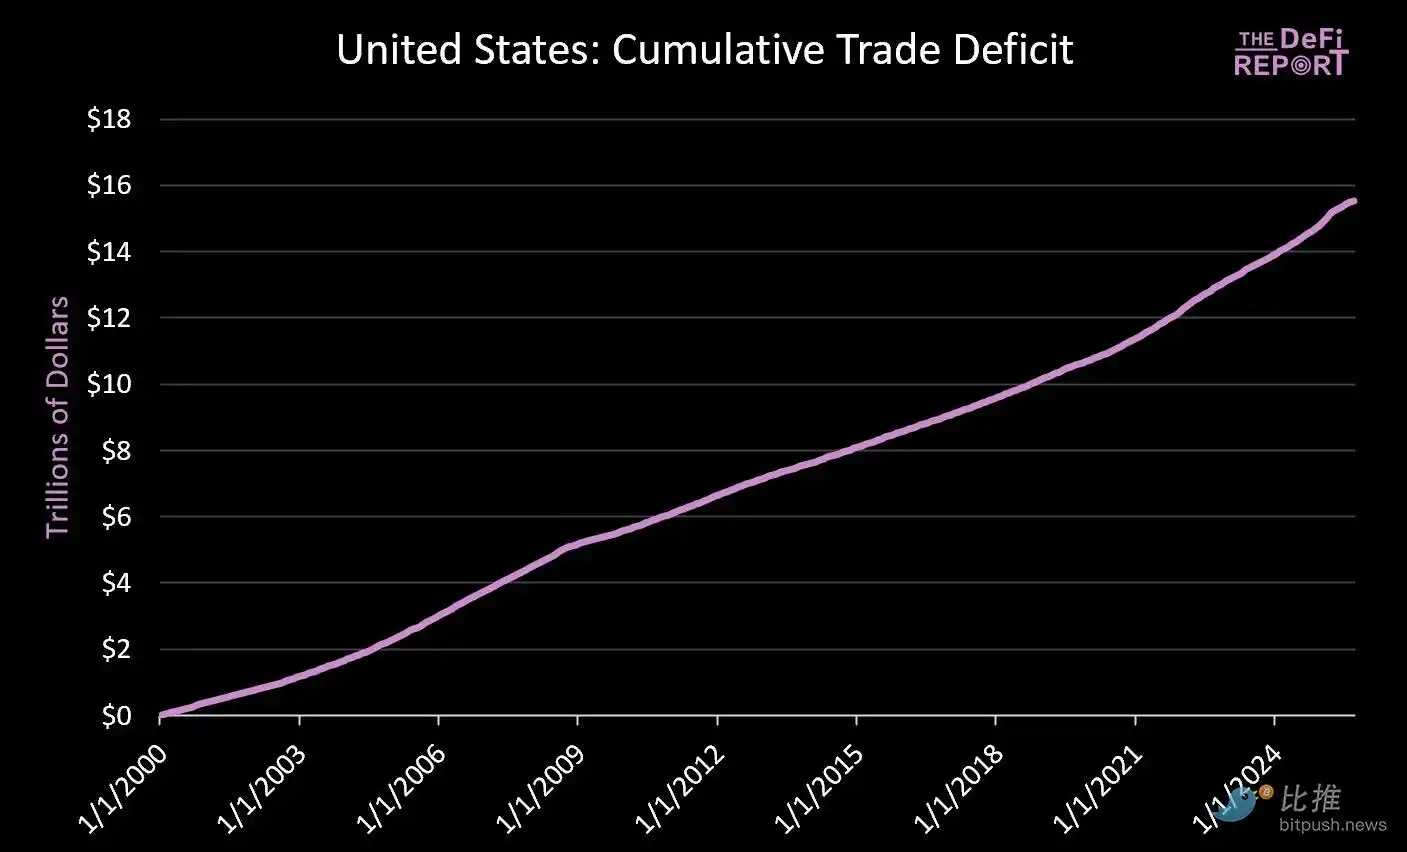
· Aynı zamanda, mal ödemek için yaklaşık 16 trilyon dolar yurtdışına çıktı.
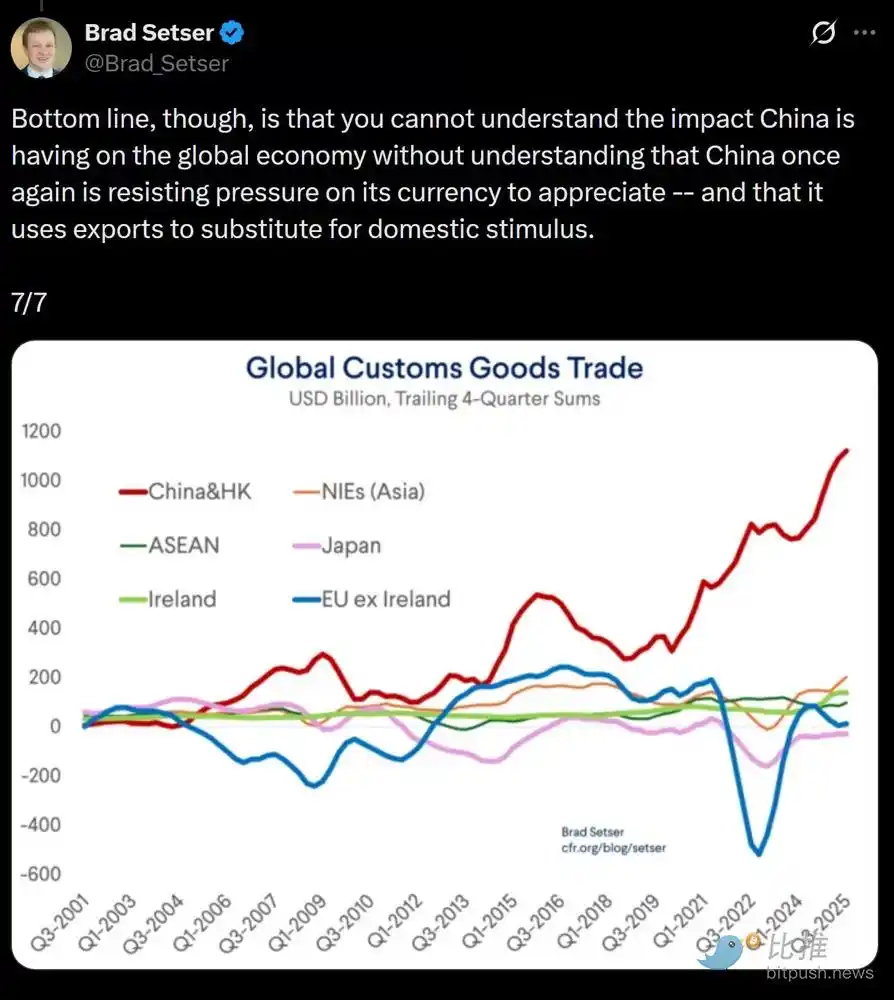
Ticaret açığını azaltma çabaları, ABD piyasalarına döngüsel sermaye geri dönüşünü azaltacaktır. Trump, Japonya gibi ülkelerin "ABD sanayisine 550 milyar dolar yatırım yapmayı taahhüt ettiklerinden" söz ediyor, ancak söylemediği şey, Japonya'nın (ve diğer ülkelerin) sermayesinin hem imalat sanayinde hem de sermaye piyasasında aynı anda olamayacağıdır.
Bu tür bir gerilimin dengeli bir şekilde çözüleceğini düşünmüyoruz. Aksine, daha yüksek volatilite, varlık fiyatlarının yeniden belirlenmesi ve nihayetinde para birimi ayarlamalarının (yani doların değer kaybetmesi ve ABD Hazine bonolarının reel değerinin azalması) ortaya çıkmasını bekliyoruz.
Temel görüş şudur: Çin, Çin'in dışa yönelik ürünlerine yapay bir fiyat avantajı sağlamak için Çin yuanını yapay olarak düşük tutarken, dolar yabancı sermaye yatırımları nedeniyle yapay bir şekilde değerlenmektedir (ithal ürünlerin nispeten ucuz olmasına yol açar).
Şuna inanıyoruz ki, bu yapısal dengesizliği çözmek için zorunlu bir dolar değer kaybı muhtemelen yakındır. Bize göre, bu küresel ticaret dengesizliği sorununu çözmenin tek gerçekçi yolu budur.
Yeni bir finansal baskı döneminde, piyasa nihayet hangi varlıkların veya piyasaların 'değer saklama' niteliğine sahip olduğuna karar verecek.
Anahtar sorun şudur: Toz dumanı yerine çöktüğünde, ABD Hazine tahvillerinin küresel rezerv varlık olarak rolünü sürdürebilecek mi?
Biz, Bitcoin ve altın gibi küresel, egemen olmayan değer saklama araçlarının (örneğin altın) şu anda olduğundan çok daha önemli bir rol oynayacağına inanıyoruz. Nedeni şudur: Bunlar kıtlığa sahiptir ve herhangi bir politika kredisine bağlı değildirler.
Bunlar, gördüğümüz "makro görünüm"ün ayarlandığı şeydir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler