Kripto para hazine şirketleri, fonlama çarkının durmasıyla dipten alım yapma yeteneklerini kaybediyorlar.
Orijinal başlık: "Çaresiz Bir Mücadele: Kripto Hazine Şirketleri Dipte Satın Alma Yeteneğini Kaybediyor"
Orijinal yazar: Frank, PANews
Nisan ayında başlayan kısa süreli yükseliş sırasında, kripto hazine şirketleri büyük alıcılar gibi davranarak istikrarlı bir likidite akışı sağladı. Ancak, hem kripto piyasası hem de hisse senedi fiyatları düştüğünde, bu kripto hazine şirketleri topluca sessizliğe gömülmüş gibi göründü.
Fiyatlar geçici bir dip seviyeye ulaştığında, bu finans kuruluşlarının dipten alım yapması için mükemmel bir zaman olmalı. Ancak gerçekte, alım faaliyetleri yavaşlamış, hatta durmuştur. Bu toplu sessizlik, yalnızca zirvedeki "mühimmat" tükenmesinden veya panikten değil, düşüş trendi sırasında primlere büyük ölçüde bağımlı olan finansman mekanizmasının sistematik olarak felç olmasından ve onlara "kullanamayacakları para" bırakmasından kaynaklanmaktadır.
Yüz milyarlarca "mühimmat" kilitlendi
Bu DAT şirketlerinin neden "paraya sahip olup da onu kullanamama" ikilemiyle karşı karşıya kaldığını anlamak için, kripto hazine şirketlerinin finansman kaynaklarına dair derinlemesine bir analiz yapmamız gerekiyor.
Örnek olarak, günümüzün önde gelen kripto para hazine şirketi Strategy'yi ele alalım. Finansman kaynakları temel olarak iki kaynaktan geliyor: Birincisi, kripto para satın almak için borç para almak amacıyla son derece düşük faiz oranlarıyla tahvil ihraç etmeyi içeren "dönüştürülebilir tahviller". Diğeri ise, Strategy'nin hisse senedi fiyatının elindeki kripto varlıklara göre primli olduğu durumlarda, şirketin Bitcoin varlıklarını artırmak için yeni hisseler ihraç ederek fon sağlayabildiği Piyasada (ATM) mekanizması.
2025 öncesinde, Strategy'nin temel finansman kaynağı dönüştürülebilir tahvillerdi. Şubat 2025 itibarıyla Strategy, daha fazla Bitcoin satın almak için dönüştürülebilir tahvillerden 8,2 milyar dolar toplamıştı. 2024'ten itibaren Strategy, piyasadaki (ATM) hisse senedi arzlarını büyük ölçekte benimsemeye başladı. Bu yöntem daha esnektir ve hisse fiyatı, elindeki kripto varlıkların piyasa değerini aştığında kripto varlıkları satın almak için piyasa fiyatından yeni hisse senedi ihraç edilmesine olanak tanır. Strategy, 2024'ün üçüncü çeyreğinde 21 milyar dolarlık bir ATM hisse senedi arz planını ve ardından Mayıs 2025'te 21 milyar dolarlık ikinci bir ATM planını duyurdu. Şu anda, bu plan kapsamında kalan toplam tutar 30,2 milyar dolardır.
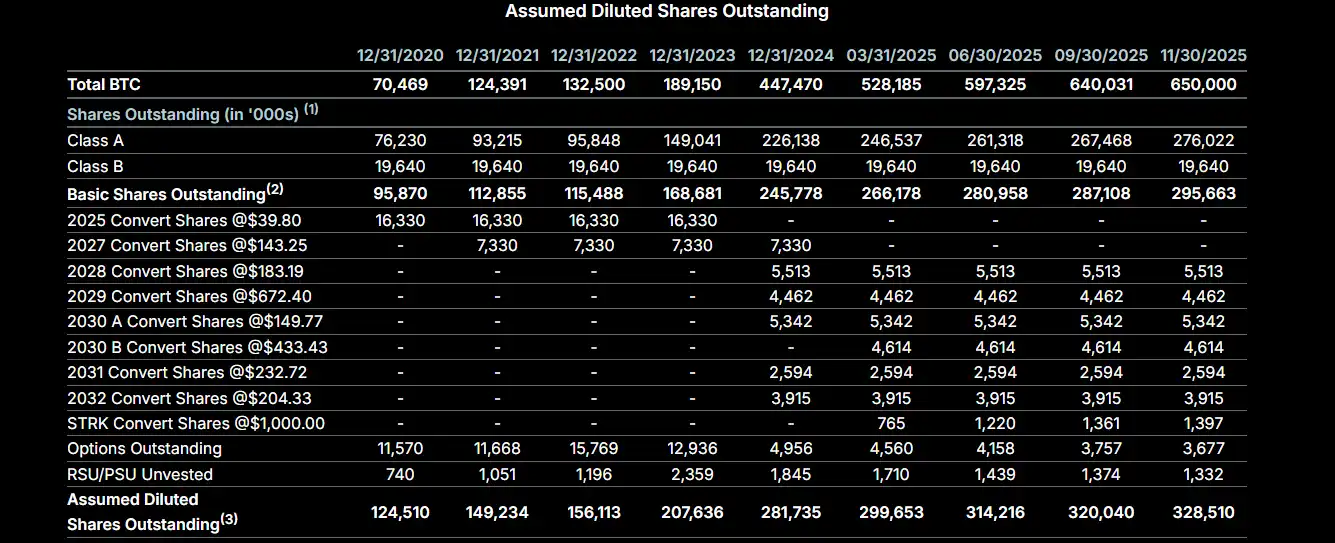
Ancak bu kotalar nakit değil, satışa hazır A Sınıfı imtiyazlı ve adi hisse senedi kotalarıdır. Strategy'nin bu kotaları nakde çevirebilmesi için bu hisseleri piyasada satması gerekir. Hisse senedi fiyatı primli olduğunda (örneğin, 200 dolar olduğunda, her hisse 100 dolar değerinde Bitcoin içerir), hisseleri satmak, yeni ihraç edilen hisseleri 200 dolara nakde çevirmeye ve ardından 200 dolar değerinde Bitcoin satın almaya, böylece hisse başına Bitcoin içeriğini artırmaya eşdeğerdir; bu, Strategy'nin önceki sınırsız mühimmatının arkasındaki çark mantığıdır. Ancak, Strategy'nin mNAV'ı (mNAV = dolaşımdaki piyasa değeri / Bitcoin tutma değeri) 1'in altına düştüğünde durum tersine döner; hisse satışı iskonto haline gelir. Kasım ayından sonra, Strategy'nin mNAV'ı uzun bir süre 1'in altında kaldı. Bu nedenle, bu süre zarfında, Strategy'nin satışa hazır çok sayıda hissesi olmasına rağmen, Bitcoin satın alamadı.
Üstelik Strategy, son dönemde dip seviyeden alım yapmak için fon çekmeyi başaramadığı gibi, imtiyazlı hisse senedi temettü ödemelerini ve mevcut borçların faiz ödemelerini desteklemek için bir temettü rezerv havuzu oluşturmak amacıyla hisseleri iskontolu satarak 1,44 milyar dolar toplamayı da seçti.
Kripto hazineleri için standart bir şablon olarak, Strateji mekanizması çoğu hazine şirketi tarafından benimsenmiştir. Dolayısıyla, kripto varlıklar düştüğünde, bu hazine şirketlerinin dipten alım yapmak için piyasaya girmemelerinin sebebinin isteksizlik değil, hisse senedi fiyatının çok fazla düşmesi ve "mühimmat depolarının" kilitlenmesi olduğunu görebiliriz.
Görünüşte bol ateş gücüne sahipler, ancak gerçekte "silahları var ama cephaneleri yok".
Peki, stratejinin yanı sıra diğer şirketlerin ne kadar satın alma gücü var? Sonuçta, bu piyasada halihazırda yüzlerce kripto para hazine şirketi var.
Mevcut piyasa perspektifinden bakıldığında, çok sayıda kripto hazine şirketi bulunsa da, daha fazla satın alma potansiyelleri önemli değil. İki ana senaryo mevcut: Birincisi, şirketin ana faaliyet alanının halihazırda bir kripto varlık sahibi olması ve kripto varlık varlıklarının, tahvil ihraçları yoluyla yeni alımlar yerine mevcut varlıklarından kaynaklanması. Dolayısıyla, tahvil ihraçları yoluyla fon toplama yeteneği ve motivasyonu güçlü değil. Örneğin, Cantor Equity Partners (CEP), 1,28'lik bir mNAV ile Bitcoin varlıklarında üçüncü sırada yer alıyor. Bitcoin varlıklarının büyük kısmı Twenty One Capital ile birleşmesinden kaynaklanıyor ve Temmuz ayından bu yana herhangi bir satın alma işlemi gerçekleştirmedi.
Başka bir şirket türü de benzer bir strateji izliyor, ancak hisse senedi fiyatlarındaki son sert düşüş nedeniyle ortalama mNAV değerleri genellikle 1'in altına düştü. Bu şirketler için ATM limitleri de kilitli ve çark ancak hisse senedi fiyatı 1'in üzerine çıkarsa tekrar çalıştırılabiliyor.
Tahvil ihraç edip hisse senedi satmanın ötesinde, doğrudan bir "mühimmat deposu" daha var: nakit rezervleri. Örnek olarak, Ethereum'un en büyük DAT şirketi olan BitMine'ı ele alalım. mNAV'ı (mNV) 1'in altında olmasına rağmen, şirket son zamanlarda satın alma planını sürdürdü. 1 Aralık verilerine göre BitMine, elinde hala 882 milyon dolar teminatsız nakit bulunduğunu belirtti. BitMine Başkanı Tom Lee, yakın zamanda yaptığı açıklamada, "Ethereum fiyatının dip seviyeye ulaştığına inanıyoruz ve BitMine birikim stratejisine devam ederek geçen hafta yaklaşık 100.000 ETH satın aldı; bu miktar önceki iki haftanın iki katı." dedi. BitMine'ın ATM limitleri de aynı derecede etkileyici; Temmuz 2025'te toplam limit 24,5 milyar dolara çıkarıldı ve şu anda hala yaklaşık 20 milyar dolarlık kullanılabilir fonu bulunuyor.
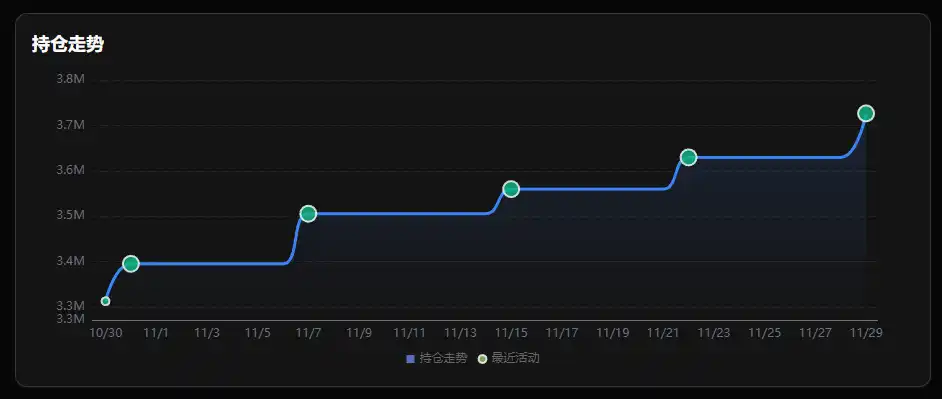
BitMine Holdings Değişiklikleri
Ayrıca, CleanSpark, Kasım ayı sonunda Bitcoin satın almak için yıl içinde 1,15 milyar dolarlık dönüştürülebilir tahvil ihraç edeceğini duyurdu. Japonya'da halka açık bir şirket olan Metaplanet, Kasım ayından bu yana Bitcoin destekli krediler veya Bitcoin satın almak için hisse senedi ihraçları yoluyla 400 milyon doların üzerinde para toplayan bir diğer aktif Bitcoin hazine şirketidir.
Toplam hacim açısından, şirketlerin defterlerinde yüz milyarlarca dolarlık "nominal mühimmat" (nakit + ATM kredisi) bulunuyor ve bu, önceki boğa piyasasını fazlasıyla aşıyor. Ancak, "etkili ateş gücü" açısından, atılabilecek gerçek mermi sayısı azaldı.
"Kaldıraçlı genişleme"den "en güçlünün hayatta kalması"na
Bu kripto para hazine şirketleri, cephanelerini kilitlemenin yanı sıra yeni yatırım stratejileri de araştırıyor. Piyasa yükselişleri sırasında çoğu şirket basit bir strateji izliyordu: gelişigüzel alım yapmak, kripto hisseleri yükseldikçe daha fazla fon toplamak ve ardından alıma devam etmek. Ancak durum değiştikçe, birçok şirket yalnızca fon toplamada değil, aynı zamanda daha önce ihraç edilmiş tahvillerin faizini ödeme ve işletme maliyetlerini yönetme konusunda da daha büyük zorluklarla karşı karşıya kalıyor.
Bu nedenle birçok şirket, kripto varlıklar için çevrimiçi staking faaliyetlerine katılarak elde edilen nispeten istikrarlı staking getirileri olan ve bu getirileri finansman için gereken faiz ve işletme maliyetlerini ödemek için kullanan "kripto getirilerine" yönelmeye başladı.

BitMine, ETH staking'i mümkün kılmak için 2026'nın ilk çeyreğinde MAVAN'ı (ABD merkezli bir doğrulayıcı ağı) başlatmayı planlıyor. Bunun BitMine için yıllık 340 milyon dolar getiri sağlaması bekleniyor. Solana ağında faaliyet gösteren Upexi ve Sol Strategies gibi benzer şirketler ise yıllık yaklaşık %8 getiri sunuyor.
mNAV 1,0'ın üzerine çıkamadığı sürece, hazine şirketleri için borç vadelerini karşılamak üzere nakit biriktirmenin ana tema haline geleceği öngörülebilir. Bu eğilim, varlık seçimini de doğrudan etkiliyor. Bitcoin'de doğası gereği yüksek getiri olmaması nedeniyle, saf Bitcoin hazine tahvillerinin birikimi yavaşlarken, faiz maliyetlerini karşılamak için hisse senedi alım satımı yoluyla nakit akışı yaratabilen Ethereum, hazine tahvili birikiminde istikrarlı bir tempoyu korudu.
Varlık tercihlerindeki bu değişim, esasen hazine şirketlerinin likidite zorluklarını gidermek için verdikleri bir tavizdir. Hisse senedi fiyat primleri aracılığıyla ucuz fon elde etme kanalı kapandığında, faiz getiren varlıklar bulmak, sağlıklı bir bilançoyu korumak için tek can simidi haline gelir.
Sonuç olarak, "sınırsız mühimmat", hisse senedi fiyat primlerine dayalı, döngüsel bir yanılsamadan başka bir şey değildir. İskontolar nedeniyle çark kilitlendiğinde, piyasa acı bir gerçekle yüzleşmek zorunda kalır: Bu finans şirketleri her zaman trendleri güçlendiren, onlara karşı kurtarıcı olmayan şirketler olmuştur. Sermaye vanaları ancak piyasa ilk toparlandığında yeniden açılabilir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler