Tahmin piyasalarının kumar platformları olmadığı neden söyleniyor?
Orijinal başlık: Tahmin Piyasaları Neden Gerçekte Kumar Platformları Değildir?
Orijinal yazar: Planet Flower, Odaily Planet Daily
Son iki yılda tahmin piyasaları, kripto dünyasında uç bir kavram olmaktan çıkıp hızla teknoloji girişim sermayesi ve finansal sermayenin ana akımına dönüştü.
Uyumluluk alanında yükselen bir yıldız olan Kalshi, yakın zamanda 1 milyar dolarlık E Serisi finansman turunu tamamlayarak, yatırım sonrası değerlemesini 11 milyar dolara çıkardı. Yatırımcıları arasında Paradigm, Sequoia, a16z, Meritech, IVP, ARK Invest, CapitalG ve Y Combinator gibi en etkili firmalar yer alıyor.
Sektör lideri Polymarket, ICE'den 9 milyar dolarlık değerlemeyle stratejik yatırım aldı ve ardından Founders Fund liderliğindeki 12 milyar dolarlık bir fonlama turunda 150 milyon dolar topladı. Şu anda 15 milyar dolarlık bir değerlemeyle tekrar fon topluyor.
Sermayenin büyük akışına rağmen, piyasayı öngören derinlemesine makaleler yayınladığımızda, yorumlar bölümünde kaçınılmaz olarak şu ifade yer alıyor: "Bu, farklı bir kılığa bürünmüş kumar."
Spor gibi kolayca karşılaştırılabilir sektörlerde, tahmin piyasaları ve bahis platformlarının oyun tarzlarında yüzeysel benzerlikler olduğu kabul edilmelidir. Ancak, daha temel ve daha geniş bir düzeyde, işleyiş mantıklarında yapısal farklılıklar vardır.
Daha derin gerçek şu ki, üst düzey sermayenin devreye girmesiyle, bu "yapısal farkın" düzenleyici kurallara yazılması ve yeni sektör dili haline gelmesi için baskı yapacaklar. Sermaye, kumara değil, tamamen yeni bir varlık sınıfı olan etkinlik türev işlem platformlarının (DCM'ler) altyapı değerine güveniyor.
Düzenleyici bir bakış açısıyla:
ABD kumar pazarı, eyalet düzeyinde düzenlemeler (bireysel olarak önemli farklılıklar gösterse de), yüksek vergiler (birçok eyalet için önemli bir gelir kaynağıdır), sıkı uyumluluk gereklilikleri ve çok sayıda kısıtlama ile karakterize edilir.
Yeni tahmin piyasası = finansal türevler ticaret platformu, federal olarak düzenlenmiş (CFTC/SEC), ülke çapında, ölçek olarak sınırsız ve daha hafif bir vergi sistemine sahip.
Kısacası: Varlık sınıflarının sınırları hiçbir zaman akademik tartışmalarla veya felsefi tanımlarla ilgili olmamıştır; daha ziyade düzenleme ve sermaye arasındaki güç dağılımıyla ilgilidir.
I. Yapısal farklılıklar nelerdir?
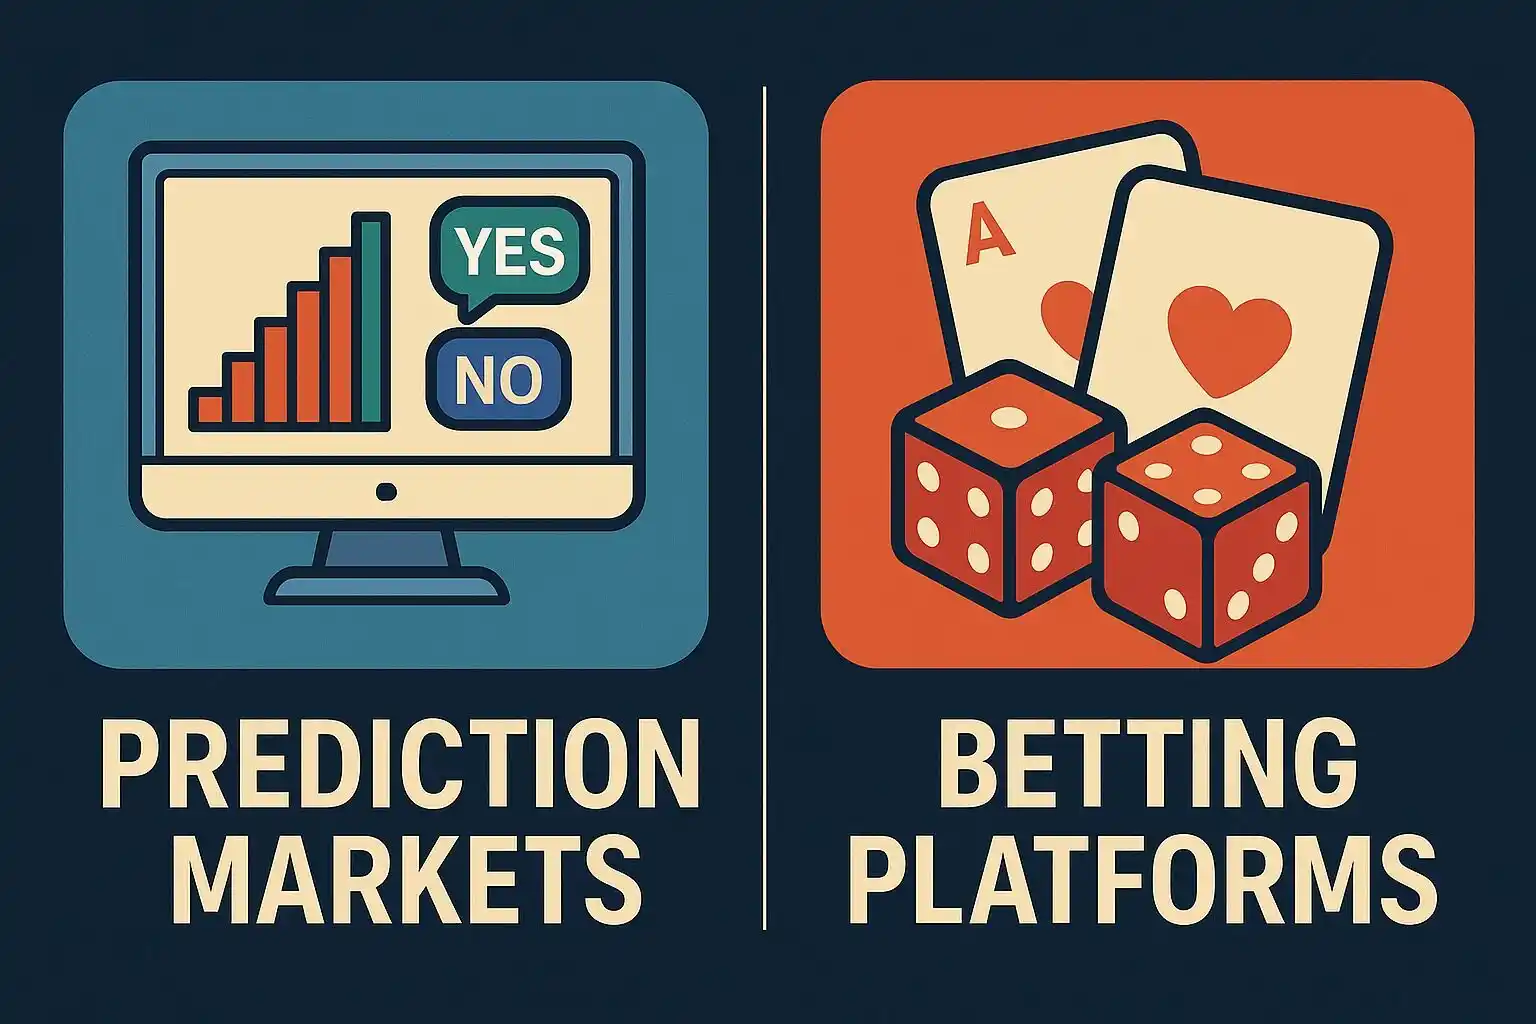
Öncelikle nesnel gerçekleri açıklığa kavuşturalım: Piyasa tahmini neden kumar değildir? Çünkü en temelde, bunlar tamamen farklı iki sistemdir.
1. Farklı fiyat oluşum mekanizmaları: piyasa ve spekülatörler
Şeffaflık farkı özünde şu şekildedir: Tahmin piyasalarında kamu düzeni defterleri ve denetlenebilir veriler bulunur; bahis oranları dahili olarak hesaplanır ancak görünür değildir ve platform bunları istediği zaman ayarlayabilir.
• Tahmin Piyasası : Fiyatlar, alıcılar ve satıcılar tarafından belirlenen finansal türevler için piyasa bazlı fiyatlandırma kullanılarak bir emir defteriyle eşleştirilir. Platform olasılıkları belirlemez veya riski üstlenmez; yalnızca işlem ücreti alır.
• Bahis platformları : Oranlar, platform tarafından belirlenir ve yerleşik bir kasa avantajı vardır. Sonuç ne olursa olsun, platform genellikle olasılık tasarımında güvenli bir kâr marjı korur. Platformun mantığı "uzun vadeli zafer garantilidir" şeklindedir.
2. Amaç Farklılıkları: Eğlence ve Ekonomik Önem
Tahmin piyasası tarafından üretilen gerçek veriler ekonomik değere sahiptir ve finansal karar alma süreçlerinde riskten korunma amacıyla kullanılır. Hatta medya anlatıları, varlık fiyatlandırması, kurumsal kararlar ve politika beklentileri gibi gerçek dünya üzerinde ters etki bile yaratabilir.
• Tahmin Piyasaları : Tahmin piyasaları, makroekonomik olayların olasılığını, kamuoyunu ve politika beklentilerini, kurumsal risk yönetimini (hava durumu, tedarik zinciri, düzenleyici olaylar, vb.), finansal kurumlar, araştırma kurumları ve medya için olasılıksal referans hedeflerini değerlendirmek için kullanılanlar gibi veri odaklı ürünler üretebilir ve hatta arbitraj ve korunma stratejilerinin temeli olarak hizmet edebilir.
En bilinen örnek elbette ABD başkanlık seçimleridir. Birçok medya kuruluşu, anketlerinde Polymarket verilerini referans olarak kullanmıştır.
• Bahis platformları : Tamamen eğlence amaçlıdır; bahis oranları ≠ gerçek olasılıktır, veri taşma değeri yoktur.
3. Katılımcı Yapısı: Spekülatif Kumarbazlar ve Bilgi Arbitrajcıları
Kumarın likiditesi tüketimdir, tahmin piyasasının likiditesi ise bilgidir.
Tahmin piyasaları : Kullanıcılar arasında veri modeli araştırmacıları, makro yatırımcılar, medya ve politika araştırmacıları, bilgi arbitrajcıları, yüksek frekanslı yatırımcılar ve kurumsal yatırımcılar (özellikle uyumlu piyasalarda) yer almaktadır.
Bu, tahmin piyasasının bilgi yoğunluğunun yüksek ve ileriye dönük (örneğin, seçim gecesi, TÜFE açıklanmadan önce) olduğunu belirler. Likidite "aktif ve bilgi odaklıdır" ve katılımcılar arbitraj, fiyat keşfi ve bilgi avantajı için gelirler. Likiditenin özü "bilgisel likidite"dir.
• Bahis platformları : Öncelikle duygusal bahislere yatkın ve tercihlerle (kayıp peşinde koşma/kumar yanılgısı) hareket eden sıradan kullanıcılara yöneliktir; örneğin "favori oyuncuları" destekler, ciddi tahminlere değil duygulara veya eğlenceye dayalı bahisler yapar.
Likiditenin yönsel bir değeri yoktur; oranlar "akıllı para" sayesinde değil, bahisçinin algoritmik ayarlamaları sayesinde daha doğru hale gelecektir. Fiyat keşfi yaratmaz; bahis piyasası gerçek olasılıkları keşfetmekle değil, bahisçinin riskini dengelemekle ilgilidir; özünde "eğlence tüketimi likiditesi" yatar.
4. Düzenleyici Mantık: Finansal Türevler ve Bölgesel Oyun Endüstrisi
• Tahmin Piyasaları : Kalshi, Amerika Birleşik Devletleri'nde CFTC tarafından bir Olay Türevleri Ticaret Platformu (DCM) olarak belirlenmiştir. Finansal düzenleyiciler piyasa manipülasyonuna, bilgi şeffaflığına ve riske maruz kalmaya odaklanır ve tahmin piyasaları finansal ürün vergilendirmesine tabidir. Dahası, kripto para ticaret platformları gibi, tahmin piyasaları da doğası gereği küresel olarak uygulanabilirdir.
Kumar platformları : Kumar, tüketiciyi koruma, kumar bağımlılığıyla mücadele ve yerel vergi geliri elde etme odaklı düzenleyici kurumlar olan eyalet kumar düzenleyicilerinin yetki alanına girer. Kumar, kumar vergisine ve eyalet vergisine tabidir. Kumar, bölgesel bir lisanslama sistemi tarafından sıkı bir şekilde düzenlenir ve bölgesel bir iştir.
II. "Benzer görünme" olasılığı en yüksek örnekler: Spor tahminleri
Tahmin ve kumar arasındaki farkı ele alan birçok makale, yalnızca siyasi eğilimleri ve makroekonomik verileri tahmin etmek gibi sosyal nitelikli örneklere odaklanıyor. Bu, kumar platformlarından tamamen farklı ve herkesin anlayabileceği bir şey.
Ancak bu yazıda, en çok eleştirilen örnek olan, başta bahsettiğim "spor tahminleri"nden bahsetmek istiyorum. Birçok taraftarın gözünde, tahmin piyasası ve bahis platformları da bu noktada farklı görünmüyor.
Ancak ikisinin sözleşme yapıları aslında farklı.
Günümüzde tahmin piyasaları YES/NO ikili sözleşmelerini kullanmaktadır, örneğin:
Lakers bu sezon şampiyonluğu kazanacak mı? (Evet/Hayır)
Warriors normal sezonda 45 veya daha fazla galibiyete ulaşabilecek mi? (Evet/Hayır)
Veya ayrık aralıklar (aralık sözleşmeleri):
"Oyuncunun skoru >30 mu?" (Evet/Hayır)
Esasında, her ikili finansal sözleşmenin bağımsız bir piyasa olduğu ve sınırlı bir yapıya sahip olduğu standartlaştırılmış bir EVET/HAYIR'dır.
Kumar platformu sözleşmeleri sonsuz şekilde alt bölümlere ayrılabilir ve hatta özelleştirilebilir, örneğin:
Örnekler arasında belirli skorlar, devre arası ve tam zaman karşılaştırması, her oyuncunun attığı serbest atış sayısı, atılan toplam üç sayılık atışlar, 2 ayaklı parlay, 3 ayaklı parlay, özel parlay, puan farkları, üst/alt, tek/çift, oyuncu performansı, korner vuruşları, faul, kırmızı ve sarı kartlar, sakatlık süresi ve canlı bahis (dakika başına handikap oranları) yer alır...
Olay ağaçları yalnızca sonsuz derecede karmaşık olmakla kalmaz, aynı zamanda son derece parçalıdır ve temelde sonsuz parametreli ince ayrıntılı olay modellemesini temsil eder.
Dolayısıyla, görünüşte benzer temalarda bile mekanizmalardaki farklılıklar, daha önce tartıştığımız dört yapısal farklılığa yol açıyor.
Spor müsabakalarında tahmin piyasası, esasen alıcılar ve satıcılar tarafından oluşturulan ve piyasa tarafından yönlendirilen bir emir defteridir; bu da onu bir opsiyon piyasasına daha çok benzetir. Uzlaşma kuralları da yalnızca resmi istatistiki verilere dayanır.
Bahis platformlarında, oranlar her zaman bahisçi tarafından belirlenir/ayarlanır, yerleşik bir kasa avantajına sahiptir ve "riski dengelemeyi ve bahisçinin kârını garantilemeyi" amaçlar. Sonuçlandırma sürecinde oranların yorumlanması vardır, oranlar bir miktar belirsizliğe sahiptir ve parçalı etkinlikler için bile farklı platformlar farklı sonuçlar verebilir.
III. Nihai Soru: Düzenleyici Gücün Yeniden Dengelenmesi
Sermayenin tahmin piyasasına hızla milyarlarca dolar yatırmasının nedeni karmaşık değil: "spekülatif anlatılarla" ilgilenmiyor, düzenleyiciler tarafından henüz resmen tanımlanmamış küresel bir olay türevleri piyasasıyla ilgileniyor; vadeli işlemler ve opsiyonların yanında yer alma potansiyeli olan yeni bir varlık sınıfı.
Bu piyasayı geride tutan şey eski ve muğlak bir tarihsel sorudur: Tahmin piyasası bir finansal araç mıdır yoksa kumar mıdır?
Bu çizgi net çizilmezse piyasa hareketlenmeyecektir.
Düzenleyici yargı yetkisi, endüstrinin büyüklüğünü belirler; bu eski bir Wall Street mantığıdır, ancak bu yeni yola uygulanmıştır.
Kumarın üst sınırı eyalet düzeyindedir; bu da parçalı düzenlemeler, ağır vergi yükleri, tutarsız uyum ve kurumsal fonların katılım sağlayamaması anlamına gelir. Büyüme yolu doğası gereği sınırlıdır.
Tahmin piyasalarının tavanı federal sistemdedir. Türevler çerçevesine dahil edildiğinde, vadeli işlem ve opsiyonların tüm altyapısını yeniden kullanabilir: küresel erişilebilirlik, ölçeklenebilirlik, endekslenebilirlik ve kurumsallaşma .
O zaman artık bir "tahmin aracı" olmayacak, işlem yapılabilir olay risk eğrilerinin tam bir seti olacak.
Polymarket'in büyüme sinyallerinin bu kadar hassas olmasının nedeni budur. 2024 ve 2025 yılları arasında aylık işlem hacmi defalarca 2-3 milyar doları aştı ve spor sözleşmeleri büyümenin temel itici güçlerinden biri haline geldi. Bu durum, "bahis piyasasını yok etmek" değil, geleneksel spor bahis sitelerinin kullanıcı ilgisini doğrudan çekmek anlamına geliyor ve finans piyasalarında, dikkatteki bir değişim genellikle ölçekteki bir değişimin habercisidir .
Eyalet düzenleyicileri, tahmin piyasalarını federal düzenlemeye tabi tutmaya son derece dirençlidir, çünkü bu aynı anda iki şeyin gerçekleşmesi anlamına gelir: kumar oynayanların sermayesi sömürülmekte ve federal hükümet doğrudan eyalet kumar vergisi gelirlerini ellerinden almaktadır . Bu sadece bir piyasa sorunu değil, aynı zamanda mali bir sorundur.
Tahmin piyasaları CFTC/SEC'nin yetki alanına girdiğinde, eyalet hükümetleri yalnızca düzenleyici güçlerini kaybetmekle kalmayacak, aynı zamanda "en kolay ve en istikrarlı" yerel vergilerden birini de kaybedecekler.
Son zamanlarda bu oyun kamuoyuna duyuruldu ve New York Güney Bölgesi, Kalshi'yi herhangi bir eyalet bahis lisansı almadan spor bahis sözleşmeleri satmakla suçlayan ve "esasen kullanıcıları bahis şirketine karşı bahis oynamaya iten" piyasa yapıcılığı yapısını sorgulayan bir toplu davayı kabul etti. Birkaç gün önce Nevada Oyun Komisyonu da Kalshi'nin spor "etkinlik sözleşmelerinin" esasen lisanssız bahis ürünleri olduğunu ve CFTC'nin düzenleyici korumasından yararlanmaması gerektiğini belirtti. Federal Yargıç Andrew Gordon duruşmada şöyle dedi: " Kalshi'den önce kimse spor bahislerini finansal bir ürün olarak görmezdi ."
Bu bir ürün anlaşmazlığı değil; düzenleyici otorite ile mali çıkarlar arasındaki bir çatışma ve fiyatlandırma gücü için verilen bir mücadeledir .
Sermaye açısından asıl soru piyasanın büyüyüp büyüyemeyeceği değil, ne kadar büyümesine izin verileceğidir .
Orijinal bağlantı
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler