CZ'nin konuşmasının tamamı: DEX, 10 yıl içinde CEX'ten daha büyük olacak
Orijinal Kaynak: MetaEra
27 Ağustos'ta düzenlenen "Çin Hong Kong Kripto Finans Forumu"nda, dünyanın en büyük dijital varlık ticaret platformu Binance'in kurucusu Changpeng Zhao (CZ), sektörün gelecekteki gelişimine ilişkin ileriye dönük düşüncelerini sistematik bir şekilde özetledi.
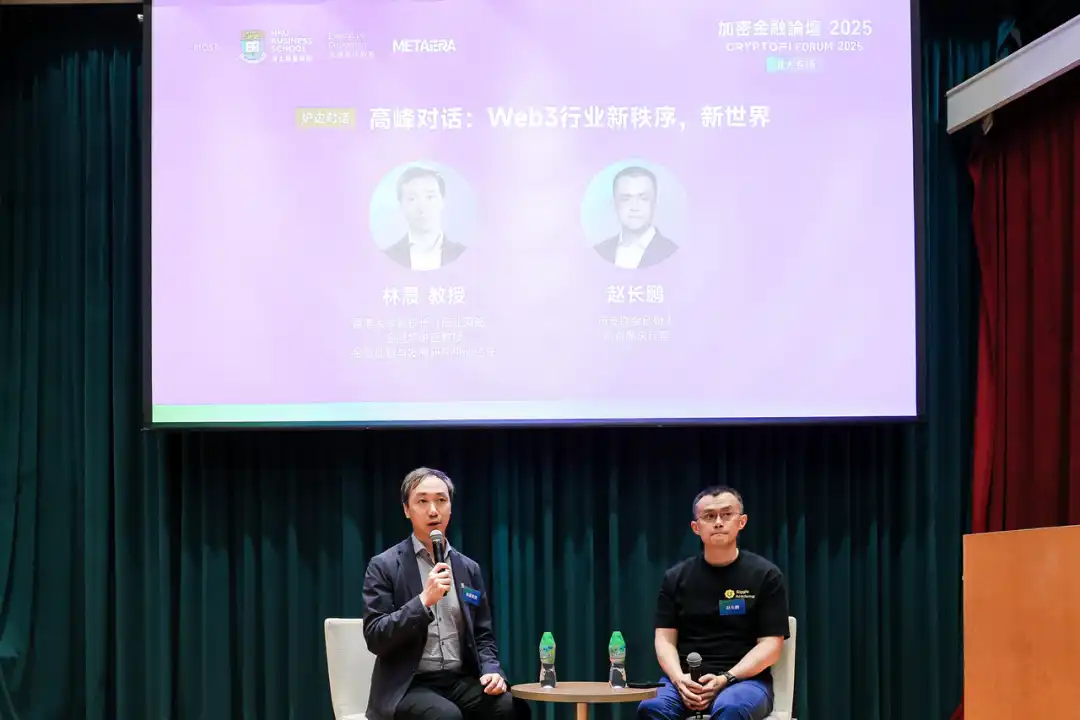
CZ'nin tartışması beş temel konuya odaklandı: stabilcoin'lerin evrimi ve ABD dolarının stratejik konumu, RWA'ların düzenlenmesi ve likidite darboğazları, merkezi olmayan borsaların potansiyeli, DeFi Hazine (DAT) modelinin geleneksel yatırımcılar için sunduğu yeni yatırım yönü ve Yapay Zeka ile Web 3.0'ın entegrasyonunun getirdiği ticaret modellerinin dönüşümü.
CZ'nin bakış açıları yalnızca mevcut kripto paralara ilişkin derin içgörüsünü değil, aynı zamanda Sektördeki gelişmelerin yanı sıra dijital finansın gelecekteki görünümüne dair stratejik düşünceleri de önemli. Bu içgörüler, kripto finans sektöründeki gelişme trendlerini ve yatırım fırsatlarını anlamak için değerlidir. Aşağıdaki bilgiler, Changpeng Zhao'nun (CZ) açıklamalarına dayanmaktadır ve CZ'nin orijinal dilini korumaya çalıştım. Changpeng Zhao (CZ) Stablecoin'ler Hakkında: Volatilite "Güvenli Limanı"ndan Küresel Dolar Aracına Stablecoin alanında uzman değilim, ancak Binance küresel stablecoin işlem hacminin yaklaşık %70'ini yönetiyor ve bu da bizi sektörün en önemli stablecoin dağıtım kanalı yapıyor. Stablecoin'lerin tarihini kısaca açıklayayım. Stablecoin teknolojisinin en eski prototipi, Bitcoin topluluğu tarafından keşfedilen en eski "zincir üstü varlık" yaklaşımlarından biri olan "Renkli Paralar"dı. USDT, 2014 yılında Brock Pierce tarafından piyasaya sürüldü. İlk geliştirme süreci yetersizdi ve Pierce daha sonra istifa ederek liderliği Craig Sellars'ın da aralarında bulunduğu mevcut USDT ekibine devretti. Proje, 2017 yılına kadar büyük ölçüde sıradan kaldı.
Binance 2017'de kurulduğunda, Bitcoin ile Ethereum ve BNB gibi işlem çiftlerini destekleyerek kripto para ticareti yapmaya odaklanmıştık, ancak itibari para ticareti yeteneklerimiz eksikti. Bu durum bir kullanıcı deneyimi sorununa yol açtı: Bitcoin fiyatı düştüğünde, kullanıcılar Bitcoin'lerini yalnızca itibari parayla değiştirmek için diğer itibari para borsalarına çekebiliyordu ve bu fonların platformumuza geri dönüp dönmeyeceği konusunda büyük bir belirsizlik vardı.
Aynı zamanda, bu durum kullanıcı deneyimi açısından da son derece olumsuzdu. Kullanıcı deneyimini iyileştirmek için, piyasa düştüğünde "güvenli liman" olarak USDT'yi desteklemeye karar verdik. O zamanlar, stablecoin'leri kısa vadeli bir değer saklama aracı olarak görüyorduk, bu nedenle USDT'yi destekleme kararı nispeten basitti; karmaşık bir iş birliği anlaşması imzalanmadı veya stratejik bir iş birliği de değildi, sadece bu ürünün entegrasyonuydu.
Bu dönemde USDT hızlı bir büyüme dönemine girdi: İlk olarak, 2017'den sonra kripto para borsası hızlı bir gelişim dönemine girdi. Binance de dahil olmak üzere birçok platform USDT'yi desteklemeye başladı ve bu da USDT'nin hızlı büyümesini sağladı. Ardından USDT ikinci bir büyüme dalgası yaşadı: Birçok Asyalı kullanıcı ABD dolarına talep duyuyordu, ancak doğrudan dolar hesabı açmakta zorlanıyordu. USDT onlara bir alternatif sundu. Tether her zaman oldukça kârlı olmuştur, ancak ABD düzenleyici baskısı ve bankacılık ortaklıkları sağlamadaki zorluklar nedeniyle nispeten düşük bir profil sergilemiştir. 2019'da, ABD uyumluluk firması Paxos, bir stablecoin ihraç etmek için iş birliği yapma teklifiyle bize ulaştı ve bu da BUSD'nin yaratılmasına yol açtı. 2019'dan 2023'e kadar BUSD'nin piyasa değeri 23 milyar dolara ulaştı. Bu dönemde, nispeten az kaynak yatırdık ve öncelikle marka desteğine ve "ücretsiz çekim" kampanyası gibi tanıtım faaliyetlerine odaklandık. 2023 yılında ABD hükümeti BUSD projesini durdurdu. BUSD devam etseydi, o dönemdeki büyüme hızı USDT ve USDC'yi geride bırakarak önemli bir büyüme elde edebilirdi. BUSD projesi kapatıldığında tüm kullanıcı fonlarının tamamen iade edildiğini ve bunun BUSD'nin uyumlu, şeffaf ve güvenli bir proje olduğunu tam olarak gösterdiğini belirtmekte fayda var. Stabil kripto paralar ve borsalar, kripto finans sektöründe en çok kâr getiren sektörlerden biri haline geldi. İş modelleri oldukça basitleştirilmiş: Düzenleyici bir lisans aldıktan sonra, kullanıcılar para yatırıyor ve platform token ihraç ediyor; kullanıcılar tokenları kullandığında, platform nakit değişimi sunuyor. Bu model, düşük giriş engelleri, yüksek likidite ve muazzam piyasa potansiyeli sunarak önemli uzun vadeli kârlılık sağlıyor. Ulusal stratejik bir bakış açısından, ABD hükümetinin stablecoin'lere yönelik duruşu son yıllarda önemli bir değişim geçirdi. Mevcut ABD yönetimi son derece zeki. İş geçmişinden yola çıkarak, Tether'in doların küresel konumu için stratejik değerini derinlemesine anlıyor. Şu anda, 100 milyardan fazla USDT ABD Hazine bonoları satın almak için kullanılıyor ve Tether dünya çapında yaygın olarak kullanılıyor. En önemlisi, Amerikalıların stablecoin'lere kendilerinin ihtiyacı yok; ABD doları işlemleri için doğrudan bankalarının ACH sistemini kullanabilirler. USDT kullanıcılarının neredeyse tamamı ABD dışında ve bu da doların küresel etkisini etkili bir şekilde artırıyor. Bu, Çin'in renminbinin uluslararası etkisini genişletme arzusuyla mükemmel bir şekilde örtüşüyor. Stablecoin'ler, özünde, tüm ülkeler için oldukça cazip olması gereken, altta yatan para biriminin küreselleşmesine yardımcı olan araçlardır. Elbette, serbestçe dolaşan blok zinciri varlıkları olarak stablecoin'ler döviz kontrollerine zorluklar çıkarıyor, ancak bu zorluklar aşılabilir. Konuştuğum bir düzine kadar ülke, itibari para birimlerini bir blok zincirine yerleştirmeyi umarak yerel stablecoin'ler geliştirmeye güçlü bir ilgi gösterdi.Amerika Birleşik Devletleri Temmuz ayında GENIUS Yasası'nı geçirdiğinde, merkez bankası dijital para birimlerinin (CBDC) geliştirilmesini kısıtlamayı önermişti. Bu hamle, doların küresel hakimiyetine doğru geniş kapsamlı bir stratejik değişimi yansıtıyor. Stabil kripto paralar, yüksek serbest dolaşım oranları ve mükemmel kullanıcı deneyimleri nedeniyle popülerdir. Ancak, devlet tarafından ihraç edilen bazı dijital paralar daha sıkı düzenleme ve denetime tabi olabilir ve bu durum piyasa kabulünü olumsuz etkileyebilir. Nitekim 2014'ten bu yana 20'den fazla ülke CBDC ihraç etmeye çalıştı, ancak hiçbiri gerçek bir piyasa başarısı elde edemedi. Blockchain teknolojisi temelde bir muhasebe teknolojisidir ve temel uygulama senaryosu finanstır. Bu nedenle, stablecoin'ler blockchain teknolojisinin doğal bir uygulamasıdır. Şu anda, ABD doları cinsinden stablecoin'lerde yalnızca nispeten olgun bir gelişme görüyoruz; diğer para birimlerine dayalı stablecoin'ler henüz ortaya çıkmadı ve bu da bu sektörde gelecekte muazzam bir büyüme potansiyeli olduğunu gösteriyor. Artık her ülke stablecoin geliştirmeye istekli. Her ülkenin en azından birkaç stablecoin'e sahip olması gerektiğine inanıyorum.Changpeng Zhao (CZ) RWA'lar Hakkında: Likidite, Düzenleme ve Mekanizmaların Üçlü Zorluğu
RWA (gerçek dünya varlık tokenleştirme) sektörü geniş bir pazar potansiyeline sahip olsa da, uygulanması beklenenden çok daha zorludur. Spesifik zorluklar şu şekilde özetlenebilir:
1. Likidite İkilemi
Pratik açıdan bakıldığında, güçlü finansal özelliklere sahip ürünlerin tokenleştirilmesi nispeten kolaydır; bunun başlıca nedeni, geleneksel finansal ürünlerin doğası gereği yüksek işlemsel özelliklere ve nispeten olgun bir dijital temsile sahip olmasıdır. Ancak, finansal olmayan varlıkların tokenleştirilmesi temel engellerle karşı karşıyadır. Teorik olarak her şeyi "tokenleştirmek" mümkün olsa da (her şehir, her bina, her birey bir token çıkarabilir), pratik uygulama sorunlarla doludur.
Örneğin gayrimenkul sektörünü ele alalım. Dalgalı Hong Kong gayrimenkul piyasası bile Bitcoin'e kıyasla nispeten istikrarlı kalıyor. Bu düşük volatiliteli varlıkların ihracından sonra, düşük volatilite nedeniyle işlem faaliyeti düşük ve emir defteri yeterince derin değil. Bu durum düşük likiditeye yol açıyor ve yatırımcılar çok fazla emir vermekten çekiniyor, bu da kısır bir döngü yaratıyor: sığ bir emir defteri düşük işlem hacmine yol açıyor. Yüz milyonlarca yuanlık fon transferi yapmaya çalışan yatırımcılar, bunu gerçekleştirmenin neredeyse imkansız olduğunu görüyor. Varlıklar zincire girdikten sonra bile likidite yetersiz kalıyor ve bu da onları beklenmedik dalgalanmalara ve hatta kısa vadeli manipülasyona karşı daha duyarlı hale getiriyor. 2. Düzenleme Karmaşıklığı Finansal özelliklere sahip ürünler genellikle şu temel soruyu gündeme getiriyor: Bu bir menkul kıymet mi? Bir menkul kıymet mi, bir emtia mı, yoksa tamamen başka bir şey mi? Büyük veya finansal olarak gelişmiş ülkelerde net tanımlar ve farklı düzenleyici kurumlar bulunur. Daha küçük ülkelerde ise tek bir düzenleyici kurum her şeyi denetleyebilir. Birden fazla düzenleyici kurum söz konusu olduğunda uyumluluk gereklilikleri daha karmaşık hale gelir. Şirketlerin farklı lisanslara başvurması gerekir: vadeli işlem lisansları, spot işlem lisansları, dijital para lisansları, banka saklama lisansları vb. Çok fazla lisansınız olduğunda, iş modeliniz daha sınırlı olacak ve çoğu zaman hiçbir işletmeyi yürütemeyeceksiniz.
3. Ürün Mekanizmasındaki Kusurlar Bana göre, ABD menkul kıymet tokenizasyonu şu anda ürün düzeyinde sürdürülemez. xStocks gibi mevcut hisse senedi tokenizasyon ürünleri, token fiyatlarını gerçek hisse senedi fiyatına bağlamıyor ki bu mantıksız. Teorik olarak, ikisi arasında bir fiyat farkı varsa, yatırımcılar arbitraj yoluyla kâr elde edebilirler. Ancak gerçekte bu fiyat farkı devam ediyor; bu da temeldeki ürün mekanizmalarının çalışmadığını gösteriyor. Başka bir deyişle, mevcut hisse senedi tokenizasyonu ortamında, tokenler ve hisse senetleri arasında gerçek bir bağlantı yok ve bu da tüm modeli ürün düzeyinde savunulamaz hale getiriyor. ABD çeşitli tokenizasyon yöntemlerini denese de, henüz gerçekten uygulanabilir bir çözüm bulunamadı. Bu zorluklara rağmen, gerçekten uygulanabilir bir RWA modeli mevcut: stablecoin'ler. Stablecoin'ler öncelikle ABD Hazine bonoları gibi geleneksel finansal araçlara dayanıyor. Bu modelin başarısı, finansal varlıkların tokenleştirilmesinin uygulanabilirliğini gösteriyor. ABD doları, stablecoin'ler aracılığıyla halihazırda zincire oturtulmuştur. Mevcut blok zinciri ekosisteminde, neredeyse tüm varlıklar ABD doları cinsindendir ve avro ve renminbi bu sektörde büyük ölçüde yer almamaktadır. Dünyanın en büyük borsası olan ABD, blok zinciri teknolojisi sayesinde küresel yatırımcıları hisse senetlerine çekebilir ve bu da ekonomik gelişimi için son derece faydalıdır. ABD hisseleri de başarılı bir şekilde zincire oturtulabilirse, bu durum ABD'nin küresel finans piyasasındaki baskın konumunu daha da sağlamlaştıracaktır. Rasyonel bir bakış açısından, ABD bu gelişmeyi aktif olarak desteklemelidir; bu dönüşüme katılmayan diğer ülkeler de dışlanma riskiyle karşı karşıya kalabilir. Örneğin, küresel etkiye sahip büyük bir borsa olan Hong Kong Borsası, bu reform turundan uzak kalırsa etkisinin giderek azaldığını görebilir. Şanghay Borsası gibi diğer Asya borsaları da benzer stratejik seçimlerle karşı karşıyadır. Ekonomik açıdan bakıldığında, bu kesinlikle gereklidir; aksi takdirde eskimeye yol açacaktır. Tıpkı Çin'in e-ticaret pazarının Alibaba olmadan tamamen Amazon tarafından domine edilmesi gibi, fintech sektöründeki yokluğu da benzer şekilde geniş kapsamlı ekonomik sonuçlar doğuracaktır.Düzenleyici zorluklara rağmen, bu eğilimin derin ekonomik etkileri vardır ve tüm ülkeler ilgili stratejileri ciddi şekilde değerlendirmelidir. Asyalıların bilgeliği ve yenilikçiliğiyle bu sorunlar sonunda çözülecektir ve anahtarlardan biri zamanlamada yatmaktadır.
İşletmeler ve girişimciler için, piyasa pencerelerindeki ritmi doğru bir şekilde kavramak çok önemlidir: Çok erken girmek hayatta kalma baskılarıyla karşılaşabilirken, çok geç girmek fırsatı kaçırabilir.
Ve şimdi nadir bulunan bir altın pencere. ABD politikası, sanal para birimlerine eşi benzeri görülmemiş bir destek gösterdi ve bu durum, ekonomilerini geliştirmek isteyen diğer ülkeleri de kaçınılmaz olarak benzer adımlar atmaya teşvik edecektir. Asya'nın köklü bir finans merkezi ve Hong Kong hükümetinin destekleyici tutumuyla, Çin'in Hong Kong şehri, nadir görülen tarihi bir fırsat sunmaktadır. Bu nedenle herkesin bu stratejik fırsatı en iyi şekilde değerlendirmesi gerekiyor.
Borsa Dönüşümü: Merkeziyetsizlik Kaçınılmaz Olarak Merkezileşmeyi Geçecek. Hong Kong ve Çin Fırsatı Nasıl Yakalayabilir?
1. Borsaların Niteliği ve Gelecek Vizyonu
Borsaların alınıp satılabilir varlıkları kısıtlamaması gerektiğine inanıyorum; tüm varlıklar aynı platformda serbestçe dolaşabilmelidir.
Zincir üzerinde olduklarında, tüm varlıklar yalnızca token'lardır. Bir borsanın teknik bakış açısından, kripto yerel varlıklar ile gerçek dünya varlıkları (RWA'lar) arasında gerçek bir fark yoktur. Yeni bir varlık sınıfı eklemek genellikle karmaşık bir geliştirme gerektirmez; mevcut bir zincirde desteklemek yeterlidir. Şu anda çoğu RWA projesi özel bir blok zinciri gerektirmiyor; bunun yerine Ethereum, BNB veya Solana gibi halka açık zincirlere dayalı token'lar yayınlıyorlar. Bu nedenle, bunları cüzdanlarda ve borsalarda desteklemek asgari düzeydedir. Asıl fark uyumlulukta yatıyor: Hangi düzenleyici kurumdan lisans başvurusunda bulunmanız gerektiği ve onay alıp almayacağınız. Lisanslama süreci tamamlandıktan sonra, çok az teknik engel kalıyor. Uzun vadede, gelecekteki borsalar her türlü küresel varlığın tek bir platformda işlem görmesini sağlamalı. İster bir bina, ister bir ünlünün gelecekteki fikri mülkiyet hakları, hatta bir bireyin net değeri olsun, hepsi tek bir piyasada işlem görebilir. Bu sadece likiditeyi en üst düzeye çıkarmakla kalmaz, aynı zamanda fiyat keşfini de daha verimli hale getirir. Elbette, RWA'lar bazı benzersiz zorluklar da sunar. Örneğin, bir binayı tokenleştirdikten sonra, daha sonra satmak isterseniz, yalnızca bir kısmını satabilirsiniz. Token çıkarıldıktan sonra, bir yatırımcı yalnızca bir birimi elinde tutar ve satmayı reddederse, binanın tamamını geri alamaz veya önemli maliyetlere katlanamazsınız. Bu, bir "zincir ertelemesi" olarak düşünülebilir. "Küresel varlık blok zincirlerinin" hayata geçirilmesi zaman alacak olsa da, dünya ülkelerinin %90'ı için ulaşılabilir durumdadır. Son derece karmaşık düzenleyici sistemlere sahip bazı büyük ülkelerle karşılaştırıldığında, birçok ülkenin birleşik uluslararası standartları doğrudan benimseme olasılığı daha yüksektir ve bu sayede küresel blok zinciri entegrasyonunu ve varlıkların serbest dolaşımını teşvik etmede öncülük ederler.
2. Hong Kong'un Dünya Standartlarında Bir Borsa Geliştirme Yolculuğu Üzerine Düşünceler
Hong Kong'un dünya standartlarında bir borsayı nasıl inşa edebileceği konusunda mantıklı bir analiz sunabilirim. Kripto düzenlemesinin ilk aşamalarında, birçok ülke ve bölge genellikle riski azaltmak ve güvenliği sağlamak için sıkı kontroller uygulamayı tercih eder. Düzenleyiciler, hatalardan korkarak genellikle tüm operasyonların yerel olarak yürütülmesini gerektirir: yerel lisanslar, yerel ofisler, yerel çalışanlar, yerel uyumluluk departmanları, yerel sunucular, yerel veri depolama, yerel eşleştirme motorları, yerel kullanıcı tabanları ve yerel cüzdan altyapısı, yabancı operasyonlardan tamamen bağımsızdır.
Bu yaklaşım, kasalar ve fiziksel izolasyon gibi geleneksel fiziksel dünyada uygulanması nispeten kolaydır. Ancak dijital para birimi sektöründe bu ayrım daha az anlamlıdır. Sunucu Hong Kong'da, Singapur'da veya Amerika Birleşik Devletleri'nde olsun, her şey çevrimiçi çalıştığı için bir bilgisayar korsanı saldırısı riski aynıdır.
Daha da önemlisi, operasyonlar bölünecek olsaydı, yalnızca güvenli bir cüzdan altyapısı oluşturmak genellikle milyarlarca dolarlık bir yatırım gerektirirdi. Sorun sadece finansman değil, aynı zamanda yetenek eksikliğidir; bu altyapıyı oluşturmak için yüzlerce üst düzey küresel güvenlik uzmanını tekrar tekrar işe almak zordur. Eksiksiz bir sistemi kopyalamanın maliyeti, dünya standartlarında uluslararası bir borsa inşa etmeye eşdeğerdir. Likidite açısından bakıldığında, yalnızca yerel sakinlerin ticaret yapmasına izin verilseydi, örneğin 8 milyonluk nüfusu olan Hong Kong veya 200.000 ila 300.000 aktif kullanıcı tabanına sahip daha küçük bir ülke yeterli işlem hacmi üretemezdi. Likidite olmadan, fiyat dalgalanmaları aşırı olurdu ve bu da kullanıcılar için aslında zararlıdır. Gerçek kullanıcı koruması, yeterince derin bir emir defterinden gelir; yüz milyonlarcalık büyük emirler fiyatı düşürmez ve vadeli işlem fiyatları dalgalandığında, yeterli piyasa likiditesi zorunlu tasfiyeleri önler. Düşük likiditeye sahip bir borsadan 10 Bitcoin satın almak, kullanıcılar için önemli bir kaymaya ve daha yüksek maliyetlere neden olur. Bu nedenle, büyük ve küresel borsalar en temel kullanıcı korumasını sağlayabilir: işlem maliyetlerini düşürerek.Her ülke bağımsız bir sistem kurmaya çalıştığında, bu kaçınılmaz olarak karmaşık yönetim zorluklarına yol açar ve ticari olarak uygulanabilir değildir. Dahası, birçok ülke işlem gören varlıklara kısıtlamalar getirmektedir. Örneğin, Hong Kong'da şu anda listelenen para birimleri üzerinde birçok kısıtlama bulunmakta ve bu da ürün kapsamını sınırlamaktadır. Bildiğim kadarıyla, Hong Kong'daki lisanslı borsaların çoğu şu anda zararla faaliyet göstermektedir. Bu durum kısa vadede yönetilebilir olsa da, uzun vadede bu zarar getiren model sürdürülemez.
Ancak Hong Kong'un avantajları da var: hızla gelişiyor. Hong Kong'un Mayıs ayında, Amerika Birleşik Devletleri'nden bile önce yeni bir stablecoin taslağı başlattığını gördük. Hükümet, sektördeki bizler de dahil olmak üzere sektör katılımcılarıyla aktif olarak iletişim halindedir. Hong Kong önceki yıllarda nispeten muhafazakar davranmış olabilir ki bu tamamen anlaşılabilir bir durumdur. Ancak küresel durum değiştikçe Hong Kong artık oldukça proaktif.
Şimdi iyi bir başlangıç noktası olduğuna inanıyorum. Geçmişteki kısıtlamalar, gelecekte de her zaman kısıtlamalar olacağı anlamına gelmiyor. Aksine, fırsatları keşfetmek için mükemmel bir zaman. İşte tam da bu nedenle, ben de dahil olmak üzere birçok Web 3.0 uygulayıcısı, Çin, Hong Kong'daki fırsatları araştırıyor.
Merkezi Olmayan Borsalardaki Gelecekteki Trendler
Merkezi olmayan borsaların gelecekte merkezi borsalardan kesinlikle daha büyük olacağına inanıyorum. Binance şu anda daha büyük olsa da, her zaman en büyük borsa olacağını düşünmüyorum.
Merkezi olmayan borsaların şu anda herhangi bir KYC gereksinimi yok ve cüzdan kullanmayı bilen kullanıcılar için kullanımı çok rahat ve hızlı. Ayrıca yüksek derecede şeffaflığa sahiptirler; ancak bazen çok şeffaftırlar ve herkes diğerlerinin siparişlerini görebilir.
Düzenleyici açıdan bakıldığında, merkezi borsalardaki yetersiz KYC (müşterini tanı) prosedürlerinin bedelini ağır ödedik. Ancak ABD'de şu anda DeFi üzerinde çok fazla düzenleyici denetim yok gibi görünüyor ve bu da DeFi'ye potansiyel olarak fayda sağlayabilir. Ancak, tarihsel nedenlerden dolayı, şahsen bu alana girmeyi zor buluyorum. Kullanıcı deneyimi açısından, merkezi olmayan borsalar iyi bir kullanıcı deneyimi sunar, ancak kullanıcıların bir cüzdanı nasıl kullanacaklarını anlamaları gerekir. Geçmişte merkezi borsaları kullanmış olan herkes, kullanıcı deneyiminin ideal olmadığını bilir. Arayüz, adresler ve sözleşmeler gibi sayılar ve anlamsız ifadelerle dolu olduğundan, blok gezginlerinin sık sık kontrol edilmesini ve MEV saldırılarına ve diğer küçük sorunlara karşı dikkatli önlemler alınmasını gerektirir. Ben şahsen öğrenirken birkaç kez saldırılarla karşılaştım. Bu nedenle, Web 2.0'dan Web 3.0'a geçiş yapan kullanıcıların çoğu, e-posta ve parola oturum açma yöntemi ve müşteri desteği onlara daha tanıdık geldiği için merkezi borsaları tercih edecektir. Ancak zamanla, bazı kullanıcılar cüzdanlara daha aşina hale geldikçe, merkezi olmayan borsalara yönelebilirler. Şu anda, merkezi olmayan borsa ücretleri merkezi borsalardan daha pahalı, ancak uzun vadede, teknoloji ilerledikçe, merkezi olmayan borsa ücretleri daha ucuz hale gelecektir. Birçok merkezi olmayan borsanın şu anda, token ihracını bir teşvik olarak kullanan kendi token teşvik mekanizmaları bulunmaktadır. Ancak, sınırsız token ihracının mümkün olmaması nedeniyle bu teşvikler sonunda ortadan kalkacaktır; sınırsız ihracın mevcut coin'lerin fiyatının düşmesine neden olacağı düşünülmektedir. Bu nedenle, piyasa hala nispeten erken bir aşamadadır ve bu token teşvikleri hala mevcuttur. Ancak uzun vadede, merkezi olmayan borsaların beş ila on yıl içinde çok büyük hale geleceğine inanıyorum. On ila yirmi yıl içinde, merkezi olmayan borsaların ölçeğinin kesinlikle merkezi borsaların ölçeğini aşacağına inanıyorum. Bu, gelecekteki trenddir. Her ne kadar ilgili projelere artık liderlik etmeyecek olsam da, yatırım açısından bakıldığında, küçük hisselerle de olsa birçok benzer projeye yatırım yaptık ve şu anda destek sağlıyoruz. Bu sektörün hala gelecekteki gelişim için önemli bir potansiyele sahip olduğuna inanıyorum. Changpeng Zhao (CZ), Kripto Varlık Hazine Stratejileri (DAT'ler) Hakkında: Geleneksel Yatırımcıların Kripto Dünyasına Girişi İçin Bir Köprü Birçok kişi DAT (kripto varlık hazine stratejileri) kavramını aşırı basitleştirme eğilimindedir, ancak gerçekte bu sektör çeşitlidir. Nihayetinde temel mantık, dijital para birimlerini hisse senedi olarak paketleyerek geleneksel yatırımcıların erişimine sunmaktır. DAT sektörü çeşitli düzeylerde ve biçimlerde mevcuttur ve tıpkı geleneksel şirketler gibi, çeşitli modeller bir arada var olabilir. Kripto ETF'leri öncelikli olarak Amerika Birleşik Devletleri'nde ihraç edilir, ancak birçok yatırımcının ABD hisse senedi hesabı yoktur veya yüksek işlem ve yönetim maliyetlerini üstlenmek istemez. Buna karşılık, Strategy gibi halka açık şirketler, doğrudan dijital para birimlerini tutarak genellikle daha düşük maliyetli varlık tahsisi elde edebilirler. Dahası, ABD, Hong Kong ve Japonya gibi pazarlarda fon toplayarak daha çeşitli finansman yöntemlerine sahiptirler. Farklı bölgelerdeki halka açık şirketler arasındaki finansman kanalları ve yatırımcı yapıları arasındaki farklılıklar da benzersiz pazar manzaralarını şekillendirir.
Halka açık şirketler arasında DAT'lar temel olarak aşağıdaki şekillerde faaliyet gösterir:
1. Pasif Tek Varlık Tutma
Örneğin strateji, tek bir varlık olan Bitcoin'i pasif olarak tutmaya odaklanır. Bu model nispeten basittir ve nispeten düşük yönetim ve karar alma maliyetleriyle Bitcoin fiyat dalgalanmalarından bağımsız olarak yerleşik stratejilere bağlı kalmasını sağlar.
2. Aktif Tek Varlık Alım Satımı
Benzer şekilde yalnızca bir coin tutarken, yönetim stratejisi tamamen farklıdır. Bu şirketler fiyat dalgalanmalarını tahmin etmeye ve aktif olarak alım satım yapmaya çalışırlar; bu da yöneticilerin alım satım yeteneklerinin değerlendirilmesini gerektirir. Bu, öznel bir yargı gerektirdiğinden, bu modelin sonuçları hem olumlu hem de olumsuz olabilir. 3. Çok Varlıklı Portföy Yönetim Modeli: Daha karmaşık DAT şirketleri, birden fazla farklı dijital para birimine sahiptir. Yöneticiler karmaşık kararlar almak zorundadır: ne kadar Bitcoin, ne kadar BNB, ne kadar Ethereum vb. ve portföyün ne sıklıkla ve ne zaman yeniden dengeleneceği gibi kararlar; bunların hepsi de yöneticilerin yeteneklerini sınar. 4. Ekosistem Yatırım ve Geliştirme Modeli: Bu en karmaşık modeldir. Dijital para birimlerine sahip olmanın yanı sıra, fonların %10, %20 veya daha fazlası ekosistem gelişimine yatırılır. Örneğin, Ethereum'a odaklanan bir şirket, yatırım yoluyla tüm Ethereum ekosisteminin gelişimini desteklemeyi hedefleyebilir ve bu da bu modeli daha da ilgi çekici hale getirir. BNB gibi diğer dijital varlık ekosistemlerini destekleyen projeler de benzer uygulamaları benimser, ancak bu durum yönetim yeteneklerine daha fazla talep getirir. Bu nedenle, DAT'lar yalnızca "dijital para birimi bulundurmaktan" daha fazlasıdır. Farklı modeller, farklı yönetim maliyetlerine ve gereksinimlerine karşılık gelir. Şu anda desteklediğimiz DAT şirketleri, en basit, ilk biçimi tercih etme eğilimindedir. Tek bir varlığa, özellikle de BNB'ye odaklanan şirketleri tercih ediyoruz çünkü karar vermesi daha kolaydır ve günlük yönetime çok fazla dahil olma gerektirmez. Boğa piyasasında, borsada işlem gören şirketler genellikle kazançlı çıkar, ancak ayı piyasasında, özellikle Amerika Birleşik Devletleri'nde, şirketler genellikle davalara karşı daha savunmasızdır. Strateji yeterince açık ve basitse, dava riski nispeten azalacak ve şirketin yasal maliyetleri de buna bağlı olarak azalacaktır; sonuçta davalar son derece pahalıdır.
Amacımız, uzun vadeli tutma kavramını teşvik ederken işletme maliyetlerini en aza indirmektir. Şirketlerin ek yatırımlar yapmak için fon kullanmasını istemiyoruz, bunun yerine ekosistemin gelişimini desteklemeye daha fazla katkıda bulunabilmelerini umuyoruz.
İşlemler de daha küresel hale gelecek. Çin, Hindistan ve dünyanın dört bir yanından mühendis ve tasarımcılar işe alabilirim ve yapay zeka, ödemeleri ve ödemeleri otomatik olarak halleder. Ancak, Web 3.0 alanındaki sözde "yapay zeka aracıları"nın çoğu hâlâ Memecoin tarzı sözde ürün aşamasında takılıp kalmış durumda: ön uç bazı yeni içerikler görüntülerken, arka uç ChatGPT gibi olgun, büyük ölçekli model API'lerini çağırıyor ve gerçek pratik değerden yoksun. Gerçekten ihtiyacımız olan şey, görevleri gerçekten tamamlayabilen ve ekonomik değer yaratabilen yapay zeka araçları ve önde gelen büyük ölçekli model şirketleri de bu yönü keşfetmek için yoğun bir şekilde çalışıyor.
Ancak, yapay zekanın geliştirilmesi muazzam bir sermaye gerektiriyor. Büyük modeller için işlem gücü rekabeti şiddetli ve maliyetler dudak uçuklatıyor. OpenAI'nin şu anda yaklaşık 1-2 petabayt işlem gücüne sahip olduğu ve her bir petabaytın yıllık maliyetinin yaklaşık 6,5 milyar dolar olduğu bildiriliyor. Genişleme planları, çip maliyetleri hariç astronomik bir yatırım olan 10 ila 100 katlık bir artış gerektiriyor. Hiçbir girişim sermayesi şirketi, şirket veya ülke böylesine büyük bir finansal yükü tek başına üstlenemez; bu nedenle yapay zeka sektörü, Web 3.0 merceğinden yeni finansman yolları araştırıyor. Temelde, yapay zeka bir kamu malı olarak kabul edilmelidir. Birçok büyük model şu anda fazlasıyla kapalı. Token sahiplerinin kârdan pay almasına izin vermek, modelleri daha açık, merkezi olmayan ve herkes için erişilebilir hale getirmek daha mantıklı bir yol olabilir. Bunu birkaç büyük ölçekli model kurucusuyla görüştüm. Henüz erken olsa da, bu eğilim kaçınılmaz. Yapay zeka ve Web 3.0'ın entegrasyonu henüz mükemmel olmasa da, gelecekteki gelişme beklentileri hala merakla bekleniyor.BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler