AAVE V4 Güncellemesi Açıklandı: Modülerlik Borç Vermeyi Yeniden Şekillendiriyor, Legacy Coin Yeniden Canlanabilir mi?
Orijinal Başlık: "AAVE V4 Yükseltmesi Açıklandı: Modülerlikle Borç Vermeyi Yeniden Şekillendirmek, Eski Para Yeni Bir Dönem Görebilir mi?"
Orijinal Yazar: Umbrella, TechFlow
25'inin akşamı, AAVE kurucusu Stani'nin AAVE V4'ün yaklaşan lansmanını duyuran yazısı kısa sürede önemli miktarda ilgi ve tartışma yarattı. AAVE ve WLFI arasında önerilen %7 token tahsisi konusunda yaşanan son anlaşmazlık da piyasada sıcak bir konu haline geldi.
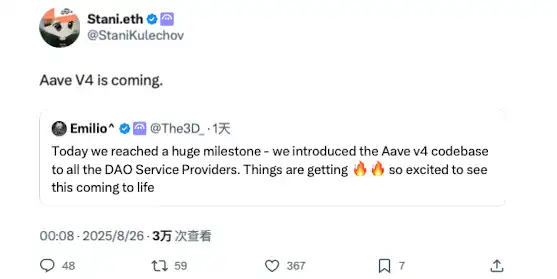
Bir süredir piyasanın dikkati, köklü bir kredi protokolü olan AAVE'ye odaklanmıştı.
AAVE ve WLFI arasındaki anlaşmazlık henüz çözülememiş olsa da, bu "saçmalık" farklı bir hikayeyi ortaya koyuyor gibi görünüyor: "Yeni coin'ler gelip geçebilir, ancak AAVE kalır." Zincir üstü token kredilerine olan istikrarlı talebin de etkisiyle giderek daha fazla yeni coin'in ortaya çıkmasıyla, AAVE şüphesiz güçlü temellere ve katalizörlere sahip. Bu V4 güncellemesi, DeFi alanındaki gelecekteki rekabet gücüne ve büyüyen iş hacminin temel nedenlerine ışık tutabilir. Kredi Protokolünden DeFi Altyapısına AAVE V4'ü tartışırken, öncelikle şu önemli soruyu anlamamız gerekiyor: Piyasa bu güncelleme konusunda neden bu kadar heyecanlı? 2017'deki ETHLend'den, bugünün 38,6 milyar dolarlık TVL'ye sahip DeFi devine kadar, köklü bir protokol olan AAVE, her sürüm güncellemesiyle kendini sürekli olarak optimize ederek zincir içi varlıkların likiditesini ve oynanabilirliğini önemli ölçüde etkiledi. AAVE'nin sürüm geçmişi, özünde DeFi borç verme sürecinin evrimini yansıtıyor. V1, 2020'nin başlarında piyasaya sürüldüğünde, DeFi'deki toplam kilitli değer 1 milyar doların altındaydı. AAVE, P2P modelinin yerine bir likidite havuzu benimseyerek borç vermeyi "eşleşmeyi beklemekten" "anında işlemlere" dönüştürdü. Bu değişiklik, AAVE'nin hızla pazar payı kazanmasına yardımcı oldu. V2, 2020'nin sonunda, flaş krediler ve borç tokenleştirme alanındaki temel yeniliklerle piyasaya sürüldü. Flaş krediler, bir arbitraj ve tasfiye ekosistemi yaratarak protokol için önemli bir gelir kaynağı haline geldi. Borç tokenleştirme, pozisyonları devredilebilir hale getirerek sonraki getiri toplayıcılarının önünü açtı. 2022 yılında piyasaya sürülecek olan V3, zincirler arası etkileşime odaklanacak ve daha fazla zincir içi varlığın AAVE'ye girmesine olanak sağlayarak çok zincirli likidite için bir bağlayıcı haline gelecek.Daha da önemlisi, AAVE bir fiyatlandırma ölçütü haline geldi. DeFi protokolleri, faiz oranlarını tasarlarken AAVE'nin arz ve talep eğrisini referans alır. Yeni projeler de teminat oranlarını seçerken AAVE'nin parametrelerini ölçüt alır. Ancak, bir altyapı olmasına rağmen, V3'ün mimari sınırlamaları giderek daha belirgin hale geliyor. En büyük sorun parçalanmış likiditedir. AAVE'nin şu anda Ethereum'da 60 milyar dolarlık TVL'si var, Arbitrum'un sadece 4,4 milyar doları var ve Base'in daha da azı var. Her zincir bağımsız bir krallıktır ve bu da fonların verimli akışını engeller. Bu sadece sermaye verimliliğini düşürmekle kalmaz, aynı zamanda daha küçük zincirlerin gelişimini de kısıtlar. İkinci sorun, inovasyon darboğazıdır. Herhangi bir yeni özellik, tekliften uygulamaya kadar genellikle aylar süren kapsamlı bir yönetişim sürecinden geçmelidir. Hızla yinelenen DeFi ortamında, bu hız açıkça piyasa talebine ayak uyduramaz. Üçüncü sorun, özelleştirilmiş gereksinimleri karşılayamamaktır. RWA projeleri KYC gerektirir, GameFi NFT staking gerektirir ve kurumların ayrılmış havuzlara ihtiyacı vardır. Ancak V3'ün birleşik mimarisi bu çeşitli ihtiyaçları karşılamakta zorlanıyor. Ya hep ya hiç, orta yol yok. V4'ün ele almayı hedeflediği temel sorun şu: AAVE güçlü ama katı bir üründen esnek ve açık bir platforma nasıl dönüştürülebilir? V4 Yükseltmesi: Kamuya açık bilgilere göre, V4'ün temel iyileştirmeleri, mevcut teknik tasarımı ve hatta iş modelini dönüştürmek için bir merkez-ve-dağıtım modeli kullanan bir "Birleşik Likidite Katmanı" sunmaya odaklanıyor.
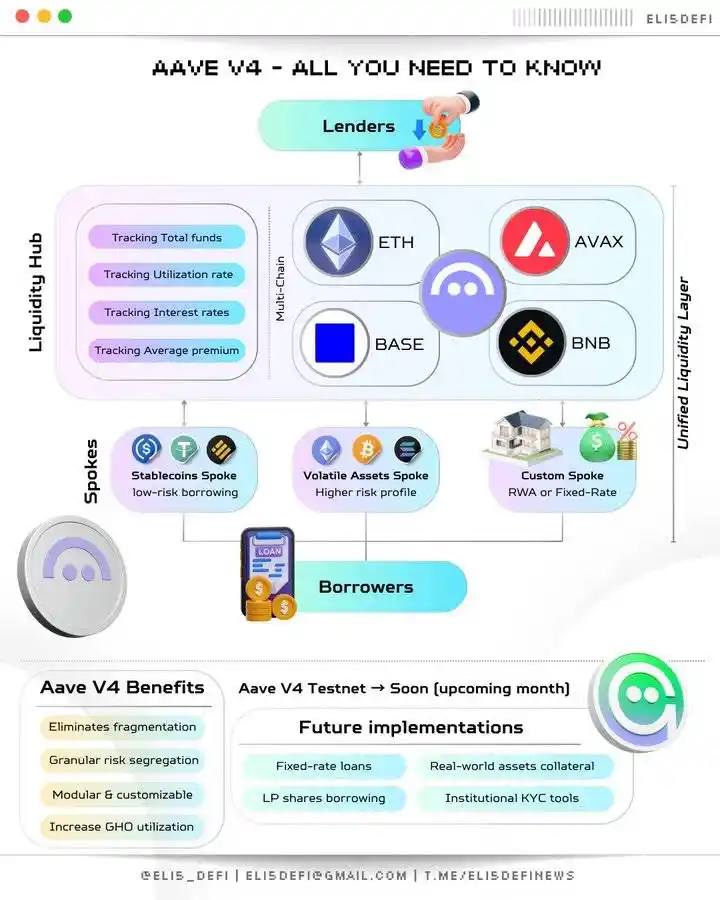
Görsel kaynağı @Eli5DeFi
Hub-Spoke: Her İkisine Sahip Olmanın Sorununu Çözmek
Basitçe söylemek gerekirse, Merkez tüm likiditeyi toplarken, Spoke'lar belirli iş operasyonlarını yönetir. Kullanıcılar her zaman Spokes aracılığıyla etkileşim kurar ve her Spoke'un kendi kuralları ve risk parametreleri olabilir.
Bu ne anlama geliyor? Bu, AAVE'nin artık herkese tek bir kural seti sunmak zorunda olmadığı, bunun yerine farklı Spoke'ların farklı ihtiyaçları karşılamasına izin verebileceği anlamına gelir.
Örneğin, Frax Finance yalnızca frxETH ve FRAX'ı teminat olarak kabul eden ve daha agresif parametreler belirleyen özel bir Spoke oluşturabilir; bu arada, "kurumsal bir Spoke" yalnızca BTC ve ETH'yi kabul edebilir, KYC gerektirebilir ancak daha düşük faiz oranları sunabilir.
İki Spokes, aynı Hub'ın likiditesini paylaşırken risk izolasyonunu korur. Bu mimarinin yaratıcılığı, "her şeyi isteme" ikilemini çözme becerisinde yatar: derin likidite ve risk izolasyonu; birleşik yönetim ve esnek özelleştirme. Bu gereksinimler daha önce AAVE'de çatışıyordu, ancak Hub-Spoke modeli bunların bir arada var olmasına olanak tanır. Hub-Spoke mimarisine ek olarak, V4, kredi faiz oranlarının nasıl belirlendiğini kökten değiştiren dinamik bir risk primi mekanizması sunar. V3'ün birleşik faiz oranı modelinin aksine, V4 faiz oranlarını teminat kalitesine ve piyasa likiditesine göre dinamik olarak ayarlar. Örneğin, WETH gibi yüksek likit varlıklar bir taban faiz oranından yararlanırken, LINK gibi daha değişken varlıklar ek bir prim öder. Akıllı sözleşmelerle otomatikleştirilen bu mekanizma, yalnızca protokol güvenliğini artırmakla kalmaz, aynı zamanda adil borçlanma maliyetlerini de sağlar. V4'ün Akıllı Hesaplar özelliği, işlemleri daha verimli hale getirir. Daha önce kullanıcılar farklı zincirler veya piyasalar arasında cüzdan değiştirmek zorunda kalıyordu ve bu da karmaşık pozisyonların yönetimini zaman alıcı ve zahmetli hale getiriyordu. Akıllı Hesaplar artık çok zincirli varlıkların ve kredi stratejilerinin tek bir cüzdandan yönetilmesine olanak tanıyarak adım sayısını azaltıyor. Bir kullanıcı, aynı arayüz üzerinden Ethereum'daki WETH teminatını ve Aptos'taki borçlanmayı ayarlayarak manuel zincirler arası transferlere olan ihtiyacı ortadan kaldırıyor. Bu akıcı deneyim, DeFi'yi hem bireysel yatırımcılar hem de profesyonel yatırımcılar için daha erişilebilir hale getiriyor. Zincirler Arası ve RWA: DeFi'nin Sınırlarını Genişletmek. V4, saniyeler içinde zincirler arası etkileşimleri etkinleştirmek için Chainlink CCIP'den yararlanıyor, Aptos gibi EVM olmayan zincirleri destekliyor ve daha fazla varlığı AAVE'ye sorunsuz bir şekilde entegre ediyor. Örneğin, bir kullanıcı tek bir işlemde Polygon'da varlıkları teminatlandırabilir ve Arbitrum'da borçlanabilir. Dahası, V4, tokenleştirilmiş hazine bonoları gibi gerçek dünya varlıklarını (RWA'lar) entegre ederek kurumsal sermayenin DeFi'ye girmesi için yeni yollar açıyor. Bu, yalnızca AAVE'nin varlık tabanını genişletmekle kalmıyor, aynı zamanda kredi piyasasını daha kapsayıcı hale getiriyor.Piyasa Tepkisi
AAVE, bu hafta genel kripto para piyasasıyla birlikte sert bir düşüş yaşasa da, bugünkü toparlanması diğer önde gelen DeFi varlıklarından önemli ölçüde daha güçlüydü.
Kripto para piyasasındaki bu haftaki düşüşün ardından, AAVE'nin ağ genelindeki işlem hacmi 24 saat içinde 18,72 milyon dolara ulaşarak Uni'nin 7,2 milyon dolarını ve LDO'nun 3,65 milyon dolarını önemli ölçüde aştı. Bu, yatırımcıların protokolün yeniliğine verdiği olumlu tepkiyi yansıtıyor ve artan işlem faaliyetleri likiditeyi daha da artırdı.
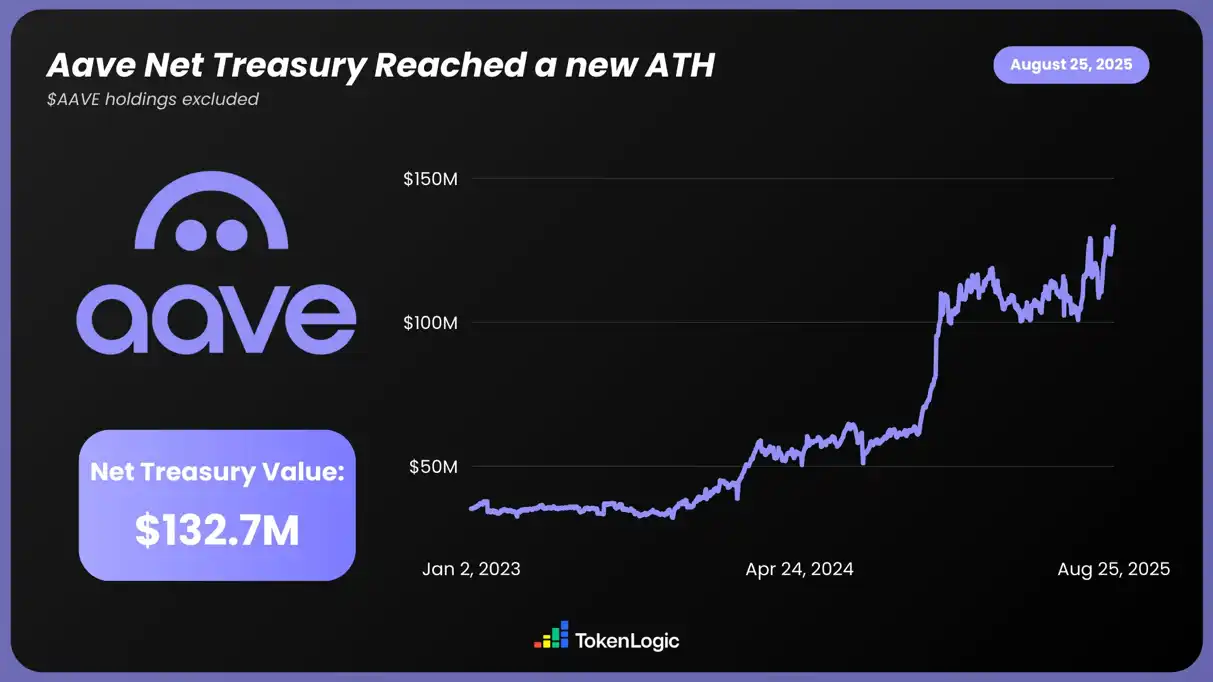
TVL, piyasanın tanınırlığını daha doğrudan yansıtıyor. Ağustos başıyla karşılaştırıldığında, AAVE'nin TVL'si bu ay %19 artarak yaklaşık 70 milyar dolarlık rekor seviyeye ulaştı. Şu anda ETH zincirinde TVL'de ilk sırada yer alıyor. Bu büyüme, DeFi piyasa ortalamasının çok üzerinde. TVL'deki artış, AAVE V4'ün çoklu varlık destek stratejisinin etkinliğini de doğruluyor ve belki de kurumsal fonların sessizce piyasaya girdiğini gösteriyor.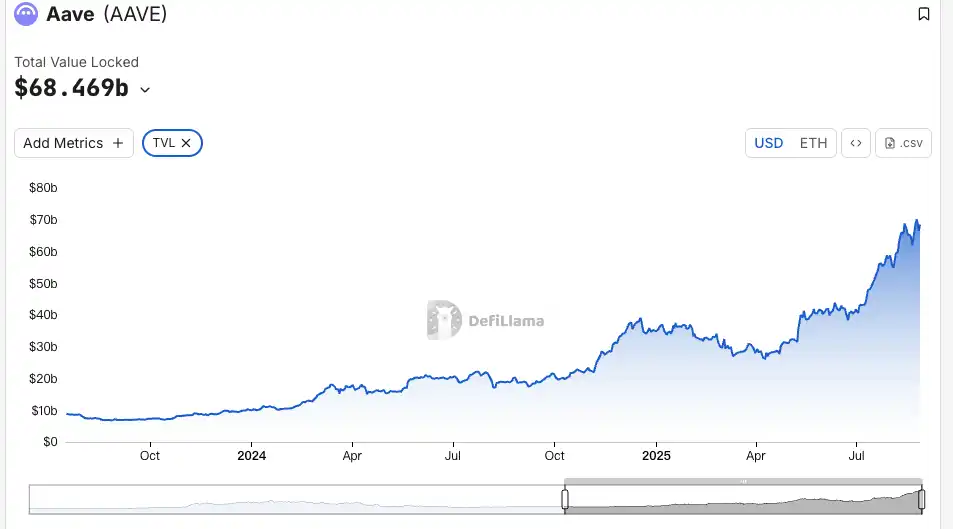 TokenLogic verilerine göre, AAVE'nin toplam net varlıkları (AAVE token varlıkları hariç) 132,7 milyon dolarlık yeni bir zirveye ulaştı ve bu, geçen yıla göre yaklaşık %130'luk bir artışa işaret ediyor.
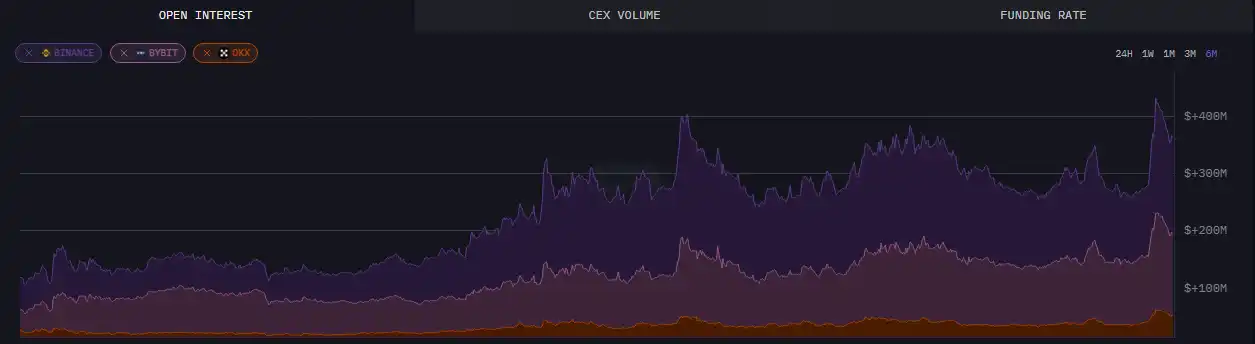
Zincir üstü veriler açısından, 24 Ağustos itibarıyla AAVE'deki açık faiz, altı aylık zirve olan 430 milyon doları aştı.
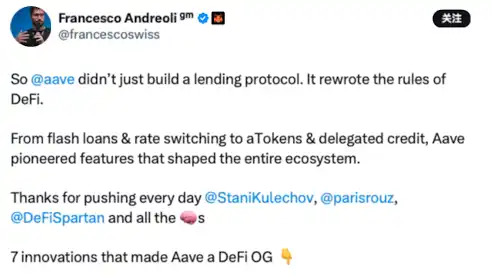
Sezgisel verilere ek olarak, AAVE yükseltmesi toplulukta yaygın bir tartışmayı da ateşledi. V4 tarafından yayınlanan ön bilgiler de, özellikle sermaye kullanımı ve birleştirilebilir DeFi açısından büyük destek ve takdir gördü ve piyasanın daha fazla olasılık ve potansiyel görmesini sağladı.
DeFi'yi yeniden harika yapın
Şimdiye kadar açıklanan güncellemelere dayanarak, AAVE'nin yükseltmesinin DeFi piyasasını bir üst seviyeye taşıması muhtemel. Modüler mimarisi, zincirler arası genişlemesi ve RWA entegrasyonu, yalnızca piyasa coşkusunu ateşlemekle kalmadı, aynı zamanda fiyatları ve TVL'yi de artırdı.
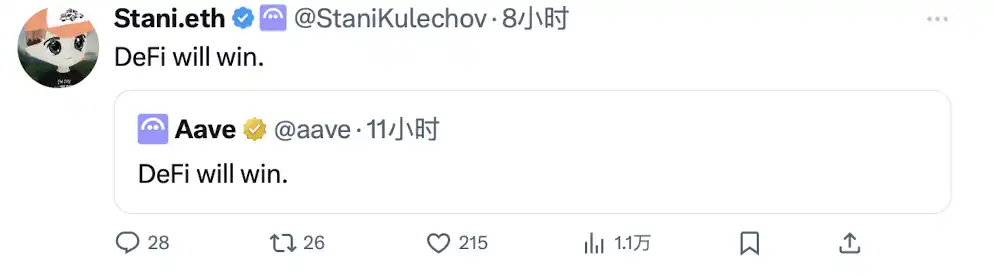
Kurucusu Stani ise V4 yükseltmesinin DeFi sektörü üzerindeki etkisinden emin görünüyor.
Belki de yakın gelecekte AAVE, kripto boğa piyasasının likidite artışından yararlanarak yükselecek ve sonsuz olasılıkların kilidini açacaktır. Orijinal bağlantı
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler