



Layer1'in alacakaranlığı mı? Appchain, önde gelen uygulamaların genel zincirlerin değerini "tüketmesine" nasıl olanak tanıyor?
Orijinal Başlık: "IOSG Haftalık Özet | Ayrılma ve Bağımsızlık: Appchain Tezini Yeniden Ele Almak #288"
Orijinal Yazar: Jiawei, IOSG Ventures
Üç yıl önce Appchain hakkında bir makale yazmıştık. İlham, dYdX'in merkezi olmayan türev protokolünü StarkEx L2'den Cosmos Chain'e taşıyacağını ve Cosmos SDK ve Tendermint konsensüsüne dayalı bağımsız bir blok zinciri olarak 4. sürümü piyasaya süreceğini duyurmasıyla geldi.
2022'de Appchain nispeten marjinal bir teknoloji seçeneği olabilirdi. 2025'e girerken, özellikle Unichain ve HyperEVM olmak üzere giderek daha fazla Appchain'in piyasaya sürülmesiyle, pazarın rekabet ortamı sessizce değişiyor ve Appchain'leri merkez alan bir trend oluşuyor. Bu makale, Appchain Tezimizi bu perspektiften inceleyecektir. Unichain fikri 2022 yılına dayanmaktadır. Yeni kurulan kurucu Dan Elitzer, Uniswap'ın ölçeğini, markasını, likidite yapısını ve performans ile değer yakalama ihtiyacını vurgulayan "UNIchain'in Kaçınılmazlığı" başlıklı makaleyi yayınlayarak Unichain'in piyasaya sürülmesinin gerekliliğine işaret etmiştir. Unichain hakkındaki tartışmalar o zamandan beri devam etmektedir. Unichain resmi olarak Şubat ayında piyasaya sürülmüştür ve 100'den fazla uygulama ve altyapı sağlayıcısı halihazırda Unichain üzerine inşa etmektedir. Mevcut TVL'si (TVL) yaklaşık 1 milyar dolar olup, onu en iyi beş L2 platformu arasında yer almaktadır. 200 ms blok sürelerine sahip Flashblock'lar ve Unichain doğrulama ağı gelecekte piyasaya sürülecektir.
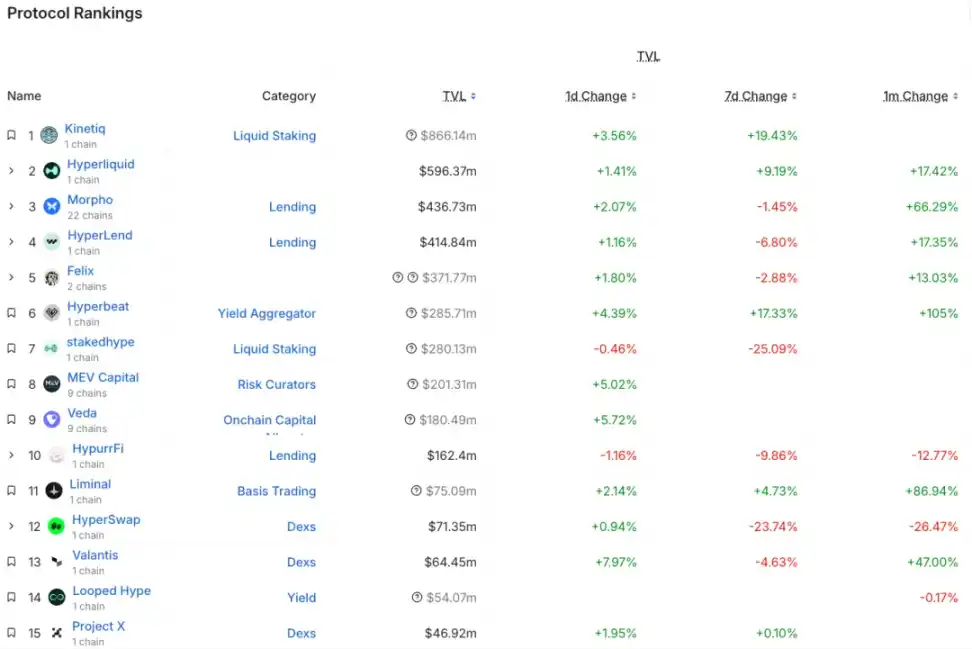
Kaynak: DeFiLlama
Bu yol daha verimli ve sürdürülebilirdir. Yüksek geliştirici teşvikleriyle ekosistemi "satın almak" yerine, temel ürünlerinin ağ etkileri ve teknolojik avantajları aracılığıyla ekosistemi "çekiyorlar". Geliştiriciler, belirsiz teşvik vaatleri nedeniyle değil, yüksek frekanslı işlem kullanıcıları ve gerçek talep senaryoları nedeniyle HyperEVM'i geliştirmeyi tercih ediyor. Bu, açıkça daha organik ve sürdürülebilir bir büyüme modeli.
Son üç yılda neler değişti?
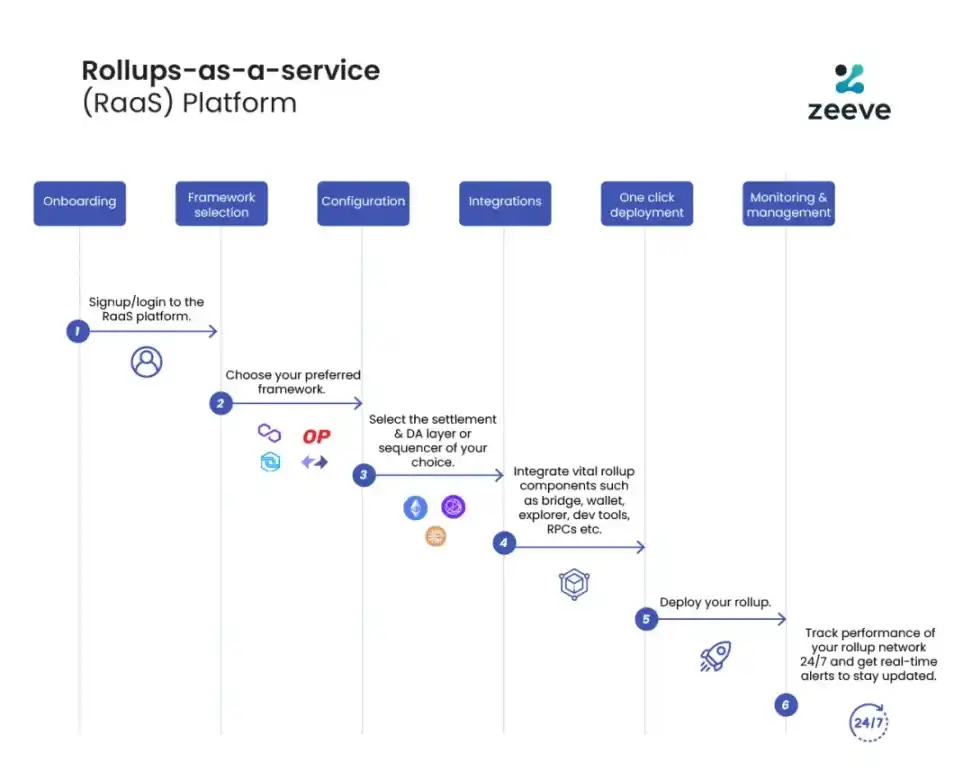
Kaynak: zeeve
İlk olarak, teknoloji yığınının olgunluğu ve üçüncü taraf hizmet sağlayıcılarının gelişimi. Üç yıl önce, bir Appchain oluşturmak için ekiplerin tüm blockchain teknoloji yığınında uzmanlaşması gerekiyordu. Ancak, OP Stack, Arbitrum Orbit ve AltLayer gibi RaaS hizmetlerinin geliştirilmesi ve olgunluğuyla, geliştiriciler tıpkı bulut hizmetlerini kullanır gibi, modülleri isteğe bağlı olarak yürütme ve veri kullanılabilirliğinden ödeme ve birlikte çalışabilirliğe kadar birleştirebiliyor. Bu, bir Appchain oluşturmak için gereken mühendislik karmaşıklığını ve ilk sermaye yatırımını önemli ölçüde azaltıyor. İşletme modellerindeki altyapının şirket içinde oluşturulmasından hizmet satın alınmasına geçiş, uygulama katmanı inovasyonu için esneklik ve uygulanabilirlik sağlıyor.
İkincisi, marka ve kullanıcı zihin payı. Hepimiz biliyoruz ki dikkat kıt bir kaynaktır. Kullanıcılar, bir uygulamanın temel teknolojisine değil, markasına sadık olma eğilimindedir: Kullanıcılar Uniswap'ı Ethereum üzerinde çalıştığı için değil, ürün deneyimi için kullanırlar. Çok zincirli cüzdanların yaygınlaşması ve kullanıcı deneyimindeki (UX) gelişmelerle birlikte, kullanıcılar farklı zincirler arasındaki farkların neredeyse farkında bile olmayacaklar; ilk temas noktaları genellikle cüzdanlar ve uygulamalar olacaktır. Uygulamalar kendi zincirlerini oluşturduklarında, kullanıcıların varlıkları, kimlikleri ve kullanım alışkanlıkları uygulama ekosistemine entegre edilerek güçlü bir ağ etkisi yaratır.
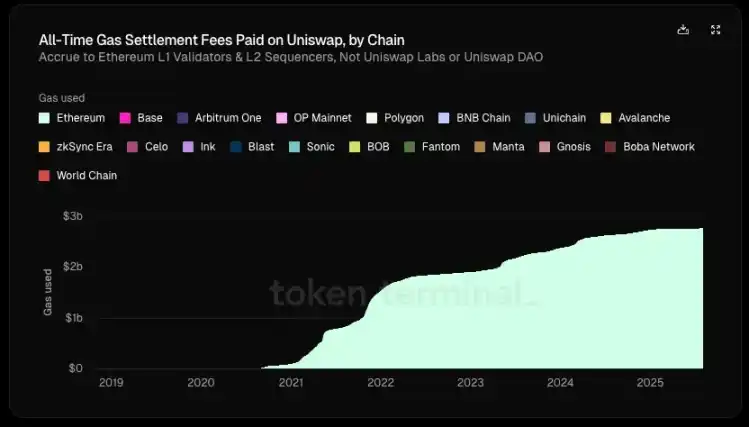
Kaynak: Token Terminal
En önemlisi, uygulamaların ekonomik egemenlik arayışı giderek daha belirgin hale geliyor. Geleneksel L1/L2 mimarisinde, değer akışının açık bir "yukarıdan aşağıya" eğilimi gösterdiğini görebiliriz:
· Uygulama katmanı değer yaratır (Uniswap işlemleri, Aave kredisi)
· Kullanıcılar uygulamaları kullanmak için ücret öder (uygulama ücretleri + gas ücretleri), bunun bir kısmı protokole, bir kısmı da LP'lere veya diğer katılımcılara gider
· Gas ücretlerinin %100'ü L1 doğrulayıcılarına veya L2 sıralayıcılarına akar
· MEV, arama yapanlar, oluşturucular ve doğrulayıcılar arasında farklı oranlarda bölünür
· Sonuç olarak, L1 token'ları, uygulama ücretlerinin yanı sıra, stake etme yoluyla başka değerler de elde eder
Bu zincirde, en çok değeri yaratan uygulama katmanı en az değeri elde eder.
Token Terminal'e göre, Uniswap'ın toplam 6,4 milyar dolarlık değer yaratımının (LP getirileri, gas ücretleri ve daha fazlası dahil) %1'inden azını protokol/geliştiriciler, öz sermaye yatırımcıları ve token sahipleri aldı. Lansmanından bu yana Uniswap, Ethereum için 2,7 milyar dolarlık gas geliri üretti; bu, Ethereum'un ödeme ücretlerinin yaklaşık %20'sine denk geliyor. Bir uygulamanın kendi zinciri varsa ne olur? Gas ücretleri toplayabilir ve kendi token'larını gas token'ı olarak kullanabilirler. Ayrıca, MEV'yi içselleştirebilir, sıralayıcıyı kontrol ederek kötü amaçlı MEV'yi en aza indirebilir ve kullanıcılara sağlıklı MEV'yi döndürebilirler. Alternatif olarak, ücret modellerini özelleştirebilir ve daha karmaşık ücret yapıları uygulayabilirler. Bu nedenle, değeri içselleştirmek uygulamalar için ideal bir seçenek haline gelir. Bir uygulama yeterli pazarlık gücüne sahip olduğunda, doğal olarak daha fazla ekonomik fayda talep eder. Bu nedenle, yüksek kaliteli uygulamalar temel zincire zayıf bir bağımlılığa sahipken, temel zincir yüksek kaliteli uygulamalara güçlü bir bağımlılığa sahiptir.Özet
Kaynak: Dune@reallario
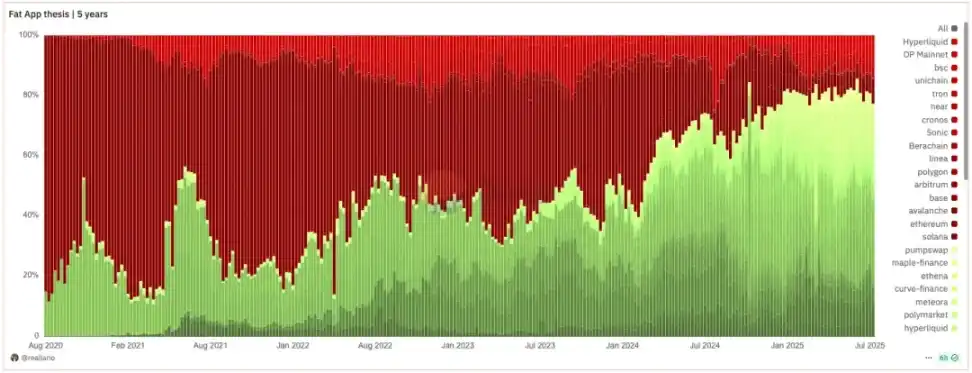
Yukarıdaki grafik, 2020'den bu yana protokollerin (kırmızı) ve uygulamaların (yeşil) gelirlerini kabaca karşılaştırmaktadır. Uygulamaların yakaladığı değerin kademeli olarak arttığını ve bu yıl yaklaşık %80'e ulaştığını açıkça görebiliyoruz. Bu, Joel Monegro'nun ünlü "kalın protokoller, ince uygulamalar" teorisini bir dereceye kadar altüst edebilir.
"Kalın protokol" teorisinden "kalın uygulama" teorisine doğru bir paradigma değişimine tanık oluyoruz. Tarihsel olarak, kripto projelerinin fiyatlandırma mantığı öncelikle "teknik atılımlar" ve temel altyapının geliştirilmesine odaklanmıştır. Gelecekte, fiyatlandırma kademeli olarak marka, trafik ve değer yakalama yeteneklerine dayalı bir yönteme kayacaktır. Uygulamalar modüler hizmetlere dayalı kendi zincirlerini kolayca kurabilirse, L1'in geleneksel "kiralama toplama" modeli sorgulanacaktır. SaaS'ın yükselişi geleneksel yazılım devlerinin pazarlık gücünü azalttığı gibi, modüler altyapının olgunluğu da L1'in tekel konumunu zayıflatmaktadır.
Gelecekte, lider uygulamaların piyasa değeri şüphesiz çoğu L1'in piyasa değerini aşacaktır. L1'in değerleme mantığı, "ekosistemin toplam değerini yakalamak"tan, istikrarlı ve güvenli, merkezi olmayan bir "altyapı hizmet sağlayıcısına" dönüşecektir. Değerleme mantığı, ekosistemin değerinin çoğunu yakalayabilen "tekelci" devler yerine, istikrarlı nakit akışı yaratan halka açık ürünlere daha yakın olacaktır. Değerleme balonu bir dereceye kadar sönecektir. L1'in ayrıca konumunu yeniden değerlendirmesi gerekmektedir.
Appchain ile ilgili görüşümüz, markası, kullanıcı farkındalığı ve son derece özelleştirilmiş zincir içi yetenekleri sayesinde Appchain'in uzun vadeli kullanıcı değerini daha iyi yakalayabileceği yönündedir. "Kalın uygulamalar" çağında, bu uygulamalar yalnızca yarattıkları doğrudan değeri yakalamakla kalmaz, aynı zamanda etraflarına blok zincirleri kurarak bu değeri daha da dışsallaştırır ve altyapının değerini yakalar. Bunlar hem son kullanıcılara hem de diğer geliştiricilere hizmet eden ürünler ve platformlardır. Ekonomik egemenliğin yanı sıra, önde gelen uygulamalar başka egemenlik hakları da arayacaktır: protokol yükseltmeleri, işlem siparişi ve sansüre karşı dayanıklılık ve kullanıcı verilerinin mülkiyeti hakkında karar verme hakkı. Elbette, bu makale öncelikle Appchain'i halihazırda kullanıma sunmuş olan Uniswap ve Hyperliquid gibi önde gelen uygulamalara odaklanmaktadır. Appchain'in gelişimi hala erken aşamalarındadır (Uniswap, Ethereum'daki TVL'nin %71,4'ünü oluşturmaktadır). Sarılmış varlıklar ve teminatlar içeren ve zincir içi bileşenlere büyük ölçüde dayanan Aave gibi protokoller Appchain için pek uygun değildir. Nispeten, tek dış gereksinimleri kahinler olan suçlular Appchain için daha uygundur. Ayrıca, Appchain orta seviye uygulamalar için en iyi seçim değildir ve her bir vakanın özel olarak analiz edilmesini gerektirir. Bu konuyu burada ayrıntılı olarak ele almayacağım.BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia







