



ETH Yeni Dağıtıcısı: Neden SBET'e bahis oynuyoruz?
Orijinal kaynak: Primitive Ventures
Yazan: Yetta (Primitive Ventures Yatırım Ortağı) ve Sean (Primitive Ventures Likidite Ortağı)
SharpLink Gaming, Inc. (NASDAQ: SBET) ile 425 milyon dolarlık bir PIPE (Halka Açık Hisse Senedine Özel Yatırım) işlemine katılımımızı duyurmaktan büyük mutluluk duyuyoruz. Bu işlem, Ethereum protokolüne dayalı bir kurumsal hazine yönetimi çözümüne farklı bir maruz kalma olanağı sağlıyor ve yapısı, opsiyon esnekliği ile uzun vadeli sermaye değer artışı potansiyelini birleştiriyor. Bu yatırım, Ethereum'un ABD sermaye piyasalarındaki önemli rolüne olan güçlü inancımızı yansıtıyor ve kripto varlıkların ana akım finans sistemine entegre edileceği yönündeki temel görüşümüzü daha da destekliyor.
Neden yatırım yapıyoruz?
ETH ve BTC: Üretken değer arasındaki fark
ETH, staking ve DeFi ekosisteminde kâr elde etme konusunda doğal bir yeteneğe sahiptir ve gerçekten üretken bir varlıktır; Bitcoin ise bu tür mekanizmalardan yoksundur. MicroStrategy tarafından temsil edilen BTC modeli, coin satın almak için daha çok borç finansmanına dayanır ve dayanak varlıklarının gelir çıktısı yoktur, bu nedenle kaldıraç riski daha yüksektir. SBET'in, faiz büyümesini bileşik hale getirmek ve hissedarlar için gerçek ve ölçülebilir getiriler elde etmek amacıyla ETH'nin zincir içi mekanizmasını doğrudan kullanması bekleniyor.
Şu anda düzenleyiciler herhangi bir ETH staking ETF'sini onaylamadığından, geleneksel piyasaların ETH'nin gelir katmanına doğrudan erişmesi zordur. SBET'in bu yola ulaşmak için yenilikçi bir yol olduğuna inanıyoruz. Consensys ile iş birliği yaparak, protokol tabanlı bir strateji yürütmesi, önemli zincir içi getiriler sağlaması ve gelecekteki ETH staking ETF'lerini geride bırakması bekleniyor.
Ayrıca, ETH'nin örtük oynaklığı (69), BTC'den (43) çok daha yüksek olup, dönüştürülebilir arbitraj ve yapılandırılmış türevler için daha yüksek bir opsiyon değeri oluşturarak oynaklığı saf bir riskten ziyade alınıp satılabilir bir varlık haline getiriyor.
Consensys'in stratejik katılımı
Toplam 425 milyon dolar tutarındaki bu PIPE yatırımına katılmak üzere Consensys ile çalışmaktan onur duyuyoruz. Consensys, Ethereum'un ticarileştirilmesini teşvik eden en güçlü güçtür. Teknik gücü, ürün ekolojisi ve operasyonel ölçeği, SBET'in Ethereum'a özgü bir kurumsal taşıyıcı haline gelmesinin temel itici güçleridir.
Ethereum'un kurucu ortağı Joe Lubin tarafından 2014 yılında kurulan Consensys, Ethereum'un açık kaynaklı temelini ölçeklenebilir gerçek dünya uygulamalarına dönüştürmeye kendini adamıştır - Ethereum Sanal Makinesi'nden (EVM), zkEVM'den (Linea) on milyonlarca kullanıcının Web3'e erişmesine yardımcı olan MetaMask'a kadar. Consensys bugüne kadar ParaFi ve Pantera gibi önde gelen yatırım kuruluşlarından 700 milyon dolardan fazla yatırım almıştır ve stratejik satın almalarda mükemmel bir uygulama geçmişine sahiptir. Mevcut Ethereum ekosistemindeki en derin yerleşik operasyonel kuruluştur.
Joe Lubin'in başkan olarak atanması sembolik bir tepkiden daha fazlasıdır. Ethereum'un temel tasarımının mimarlarından ve ekosistemdeki en kritik altyapı şirketlerinin dümencilerinden biri olan Joe, Ethereum'un ürün yol haritası ve varlık mekanizmaları hakkında kapsamlı bir anlayışa sahiptir. Wall Street'teki erken dönem deneyimi, SBET'i kurumsal düzeyde bir finansal çerçeveye yönlendirmek için gereken sermaye piyasası okuryazarlığını da kazandırdı.
SBET'te, benzersiz bir varlık ve en yetenekli yatırımcıların bir birleşimini görüyoruz. Bu sinerji, güçlü ve olumlu bir çark oluşturuyor: protokol tabanlı liderlik tarafından yönlendirilen protokol tabanlı hazine stratejileri. Consensys liderliğinde, SBET'in Ethereum üretken sermayesinin geleneksel sermaye piyasalarında nasıl kurumsallaştırılıp ölçeklendirilebileceğinin amiral gemisi bir örneği haline gelmesi bekleniyor.
Piyasa Değerleme Karşılaştırması ve Analizi
SBET'in fırsatını daha iyi anlamak için, onu farklı kripto hazine stratejilerinin değerleme dinamiklerinden analiz etmeye çalışıyoruz.
MicroStrategy: Kripto Varlık Stratejilerinde Öncü
MicroStrategy, Mayıs 2025 itibarıyla 580.250 Bitcoin'lik kümülatif varlığı ve yaklaşık 63,7 milyar dolarlık piyasa değeriyle kripto hazine stratejileri için sektör standartlarını belirlemiştir. MSTR'nin stratejisi, düşük maliyetli borç ve öz sermaye finansmanı yoluyla BTC varlıklarını artırmaktır; bu model, birçok şirketi bu yolu izlemeye ve kripto varlıkların rezerv varlık olarak uygulanabilirliğini doğrulamaya teşvik etmiştir.
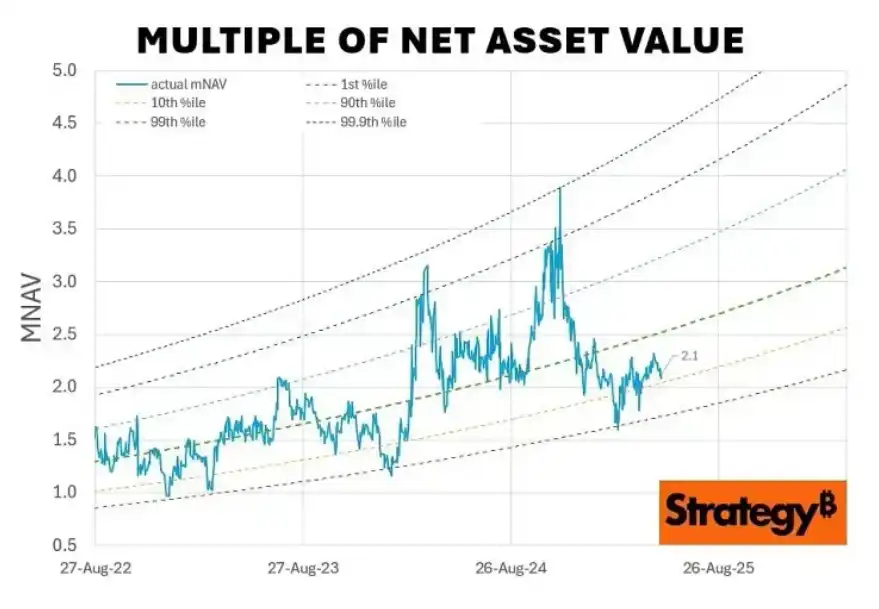
Mayıs 2025 itibarıyla MSTR'nin piyasa değeri, Bitcoin net varlık değerinin (mNAV) yaklaşık 1,78 katıdır ve bu da listelenmiş hisse senetleri şeklinde kripto varlıklara kaldıraçlı maruz kalma konusundaki güçlü talebi vurgulamaktadır. Bu prim, üç faktörün üst üste gelmesiyle elde edilir: kaldıraçla sağlanan yükseliş potansiyeli, endekse dahil olma uygunluğu ve doğrudan coin tutmaya kıyasla daha uygun bir yatırım yolu.
Tarihsel olarak, MSTR'nin mNAV çarpanı, Ağustos 2022 ile Ağustos 2025 arasında 1x ile 4,5x arasında dalgalanmıştır ve bu, piyasa duyarlılığının değerlemeleri nasıl yönlendirdiğini yansıtır. En yüksek seviyeleri (örneğin 4,5x) genellikle BTC boğa döngüleri ve MSTR'nin büyük ölçekli birikimi sırasında meydana gelir ve bu da güçlü yatırımcı coşkusunu gösterir; 1x'e düşüş ise piyasa konsolidasyon dönemine karşılık gelir ve yatırım güveninin döngüsel yapısını ortaya koyar.
Eş Karşılaştırma Analizi
Şu anda kripto hazine stratejilerini benimseyen birkaç halka açık şirketin yatay karşılaştırmalı analizini gerçekleştirdik:
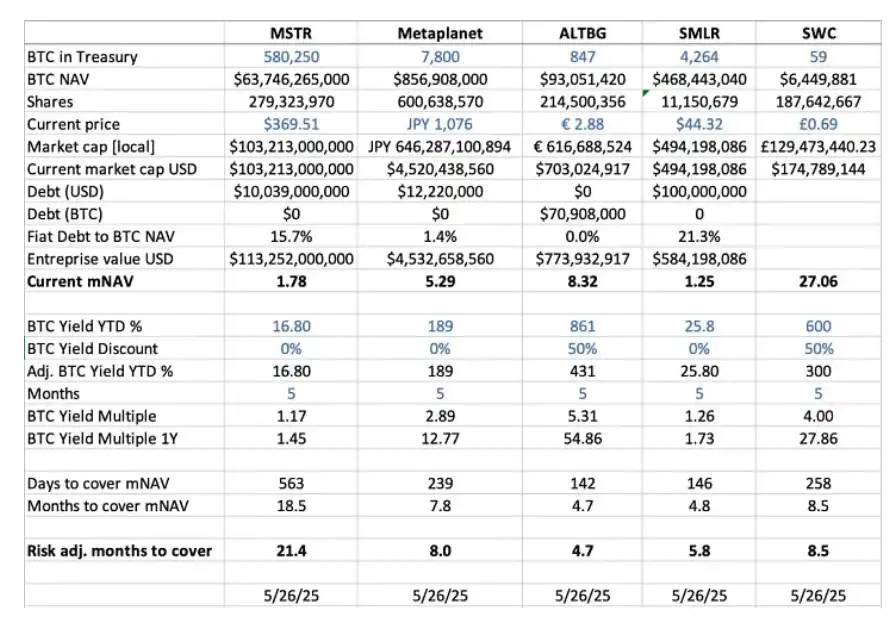
· BTC Net Varlık Değeri (NAV): şirketin Bitcoin varlıklarının toplam dolar değeri. MicroStrategy, 580.250 BTC (yaklaşık 63,7 milyar ABD doları) ile ilk sırada yer aldı; ardından Metaplanet (7.800 BTC, 857 milyon ABD doları), SMLR (4.264 BTC, 468 milyon ABD doları), ALTBG (847 BTC, 93 milyon ABD doları) ve SWC (59 BTC, 6,4 milyon ABD doları) geldi.
· mNAV çarpanı (Piyasa Değeri / BTC NAV): Bir şirketin piyasa değeri ile net BTC varlıkları arasındaki çarpan, işlem primini yansıtır. SWC, esas olarak sınırlı BTC varlıkları ve piyasa duyarlılığının etkisiyle 27,06 kata ulaşarak en yüksek primi elde eder; ALTBG (8,32 kat) ve Metaplanet (5,29 kat) da yüksek primlerini korur; MSTR (1,78 kat) ve SMLR (1,25 kat), daha büyük ölçekleri ve daha yüksek kaldıraçları nedeniyle nispeten ılımlı primlere sahiptir.
· BTC yılbaşından bugüne getirisi (YTD%): Seyreltmeden arındırılmış, hisse başına BTC büyüme oranı. Küçük sermayeli şirketler, ALTBG'nin %431'i ve SWC'nin %300'ü gibi daha aktif BTC birikim eylemleri nedeniyle daha yüksek birim çıktı verimliliği gösterme eğilimindedir. Bu veriler yatırımcılara sermaye verimliliği ve bileşik faiz yeteneği hakkında önemli ipuçları sağlar.
· mNAV'a yakınsama için gereken süre (ay): Yani, mevcut BTC büyüme oranına göre, şirketin mevcut piyasa değerinin ima ettiği NAV seviyesine ulaşmak için yeterli Bitcoin biriktirmesi ne kadar sürer? BTC'nin yıllık getirisine dayanarak, ALTBG ve SMLR teorik olarak 5 ay içinde değerleme yakınsamasına ulaşabilir ve bu da NAV sıkıştırma işlemleri ve göreceli fiyatlandırma hataları için arbitraj alanı sağlar.
Risk faktörleri: MSTR ve SMLR'nin borçları, NAV'ın sırasıyla %15,7'sini ve %21,3'ünü oluşturur ve bu da BTC fiyatları düştüğünde şoklara karşı daha savunmasızdır. ALTBG ve SWC kaldıraç kullanmaz ve daha güçlü risk direncine sahiptir.
Japon Metaplanet Örneği: Makro Piyasa Perspektifinden Bir Değerleme Gözlemi
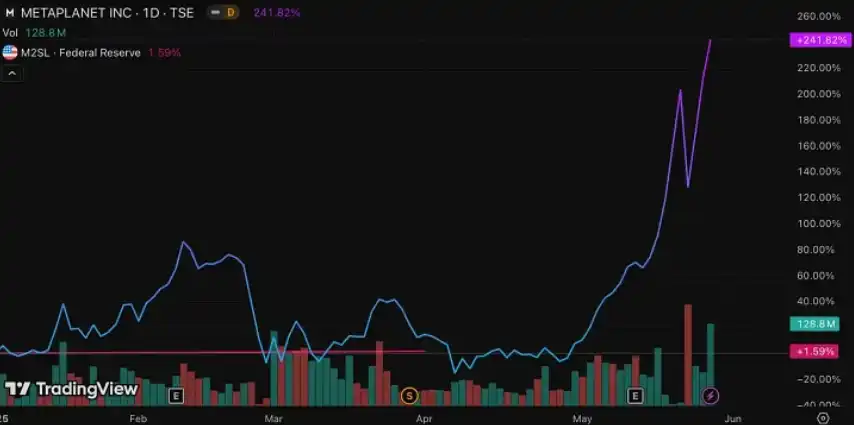
Değerleme farklılıkları genellikle varlık rezervi büyüklüğü ve sermaye tahsis yapısındaki farklılıklardan kaynaklanır, ancak bölgesel sermaye piyasası dinamikleri de aynı derecede kritiktir ve varlıkların piyasa fiyatlarını doğrudan etkiler. Metaplanet örneği oldukça temsili bir örnektir; genellikle "MicroStrategy'nin Japon versiyonu" olarak adlandırılır.
Metaplanet'in yüksek değerleme primi, hem sahip olduğu Bitcoin varlıklarından hem de Japon yerel piyasasının kurumsal tasarımının getirdiği yapısal avantajlardan kaynaklanmaktadır:
NISA sistemi temettüsü: Japon perakende yatırımcılar, NISA (Japon Kişisel Tasarruf Hesabı) aracılığıyla büyük miktarlarda Metaplanet hissesi satın almaktadır. Sistem, bireylerin yaklaşık 25.000 ABD dolarına kadar sermaye kazancı vergisi muafiyetinden yararlanmalarını sağlar. Doğrudan BTC tutmanın %55'e varan sermaye kazancı vergisiyle karşılaştırıldığında, NISA hisse senedi tahsisinin vergi cazibesini önemli ölçüde artırıyor. Japonya'nın SBI Menkul Kıymetler verilerine göre, Metaplanet, 26 Mayıs 2025 tarihinde sona eren haftada NISA hesaplarında en çok satın alınan hisse senedi oldu ve hisse fiyatı geçtiğimiz ay %224 arttı.
Japon tahvil piyasasında yapısal bozulma: Japonya'nın borç seviyesi GSYİH'nın %235'ine kadar yükselirken, 30 yıllık Japon devlet tahvillerinin getirisi %3,20'ye yükseldi ve tahvil piyasasında önemli bir yapısal baskı var. Bu bağlamda, yatırımcılar Metaplanet'in 7.800 BTC'sini giderek daha fazla yenin değer kaybına ve iç enflasyon riskine karşı bir koruma olarak görüyor.
SBET: Piyasalar Arası Hakimiyete Doğru
Halka açık piyasada, bölgesel sermaye akışları, vergi yapıları, yatırımcı psikolojisi ve makroekonomik koşullar genellikle temel varlıkların kendisi kadar önemlidir. Kripto varlıklar ve geleneksel piyasaların kesiştiği noktadaki asimetrik yatırım fırsatlarından yararlanmak için, farklı yargı bölgelerinin kurumsal ayrıntılarını ve piyasa davranışlarını derinlemesine anlamak gerekir.
Ethereum sermayesini temel alarak oluşturulan ilk halka açık araç olan SBET, "yargı bölgesi arbitrajı" stratejisiyle öncü olma avantajını daha da artırması beklenen benzersiz bir konumdadır. SBET'in, Asya piyasalarında bölgesel likiditeyi açığa çıkarırken, değerlemedeki anlatımsal değişimlerin yol açtığı sulanmalara karşı koymak için Hong Kong Borsası'nda (HKEX) veya Japonya'nın Nikkei endeksinde çift listeleme gibi liderlik konumunu daha da sağlamlaştırabileceğine inanıyoruz.
SBET, bu çapraz piyasa düzeni sayesinde, yalnızca sektörde sembolik öneme sahip olmakla kalmayıp aynı zamanda kurumsal uyumluluk ve kurumsal erişilebilirliğe de sahip, küresel sermaye piyasasında yeni bir kripto-finansal araç türü haline gelen, gerçek anlamda küresel bir Ethereum yerel listeleme hedefi olma potansiyeline sahiptir.
Kripto sermaye yapısının kurumsallaşması
CeFi (merkezi finans) ve DeFi'nin (merkezi olmayan finans) entegrasyonu, kripto piyasasının olgunluğunun bir göstergesidir ve aynı zamanda bu yeni ortaya çıkan varlık sınıfının daha geniş finansal sisteme hızla yerleştiği anlamına gelir. Bir bakıma, bu trend "kripto finans"ın "kurumsal finans"a dönüşümünü hızlandırmaktadır.
Bir yandan, Ethena ve Bouncebit gibi protokoller CeDeFi'nin yeni bir paradigmasını temsil ediyor: merkezi bileşenleri zincir içi mekanizmalarla organik olarak entegre etmek, kripto varlıklarının uygulanabilirliğini ve erişim kapsamını genişletmek ve kurumsal katılımcılar için daha dost canlısı bir kanal sağlamak.
Öte yandan, kripto ve geleneksel sermaye piyasaları arasındaki bağlantı, makro-finansal yapının daha derin bir evrimini yansıtıyor: kripto varlıklar, marjinal varlıklardan "kurumsallaştırılabilir varlık sınıflarına" doğru kademeli olarak büyüyor. Bu kurumsallaşma yolu, esas olarak yapısal ve finansal mühendislik düzeyinde bir geçişi temsil eden üç aşamadan geçti:
· GBTC: Orijinal kurumsal giriş ancak katı yapı
BTC'ye en erken uyumlu maruz kalmalardan biri olan GBTC, düzenleyici çerçeve dahilinde piyasaya erişim sağlıyor, ancak bir geri ödeme mekanizmasının olmaması nedeniyle fiyatı uzun süredir net değerden sapmış durumda. Bu aşama, kripto çağında geleneksel finansal araçların yapısal sınırlamalarını ortaya koyuyor.
· Spot Bitcoin ETF: Likidite devrimi ama yine de pasif
Ocak 2024'te SEC tarafından onaylanmasından bu yana, spot BTC ETF'si, NAV'ı (National Value Value) sıkı bir şekilde sabitleyen ve kurumsal katılım ve piyasa verimliliği eşiğini önemli ölçüde iyileştiren günlük bir abonelik/geri ödeme mekanizması getirdi. Ancak, pasif yönetim özelliği, aynı zamanda doğal gelir tavanı olan kripto varlıkların zincir içi gelirini ve aktif değer yaratımını yakalamayı imkansız hale getiriyor.
· Kurumsal Hazine Stratejileri: Aktif Gelir Paradigmasının Yükselişi
MicroStrategy, Metaplanet ve şimdi de SharpLink, kripto varlıklarını kurumsal hazine sistemine dahil ediyor. Bu sistem artık sadece "tutma" ile sınırlı değil; aynı zamanda zincir içi staking, gelir bileşikleme, tokenleştirilmiş finansman ve zincir içi nakit akışı tasarımı yoluyla sermaye verimliliğini ve hissedar getirisi modellerini yeniden yapılandırıyor. Bu aşama, "kriptoya özgü sermayenin" kurumsallaştırılması ve sürdürülmesi için kilit noktadır.
GBTC'nin tek yönlü yapısından, ETF'lerin likidite artışına ve SBET gibi şirketler tarafından temsil edilen "gelir optimizasyonlu kurumsal hazine modeline" kadar, bu evrimsel yol, kripto sermaye yapısının modern finansal sisteme nasıl kademeli olarak dahil edildiğini, daha yüksek likidite, daha güçlü yapısal tasarım yetenekleri ve daha zengin değer yaratma yolları sağladığını göstermektedir.
Temkinli bir şekilde iyimser kalıyoruz
SBET'in uzun vadeli beklentilerine güvenmemize rağmen, potansiyel risklerin de farkındayız:
Prim Sıkıştırma Riski: SBET'in hisse senedi fiyatı uzun süre net değerinin altında kalırsa, yeni hisse senedi ihracı yoluyla finansman mekanizması bir seyreltme etkisine yol açabilir. Bu durum, GBTC'nin ETF'ye dönüştürülmeden önceki uzun vadeli iskonto aşamasında bir emsal teşkil etmiştir.
ETF Yamyamlık Riski: Ethereum spot ETF'leri gelecekte hisse senedi geliri için lisanslanırsa ve yönetim ölçekleri genişlemeye devam ederse, yatırımcılar gelir kapasiteleri sınırlı olsa bile "daha basit ve daha uyumlu" yolları nedeniyle ETF'lere yönelebilirler. Piyasanın "önce kolaylık" tercihi, fonları SBET'ten uzaklaştırabilir.
Buna rağmen, SBET tarafından benimsenen ETH yerel gelir stratejisinin uzun vadede ETH ETF'lerinden daha iyi performans göstereceğine ve yatırımcılara hem büyüme hem de gelir dağılımı fırsatları sunacağına inanıyoruz.
Son Sözler
SharpLink Gaming'e yapılan 425 milyon dolarlık PIPE yatırımına katılımımız, Ethereum'un kurumsal hazine alanındaki dönüştürücü potansiyeline dair derin anlayışımıza dayanmaktadır. Consensys'in teknik derinliği ve Joe Lubin'in ileriye dönük liderliğiyle SBET, "yeni kripto değer yaratma döngüsüne" liderlik etmek için gereken tüm unsurlara sahip.
CeFi ve DeFi entegrasyonu hızlandıkça, kripto varlıklar daha geniş piyasa sisteminde daha önemli bir rol oynayacak. SBET'in vizyonuna katılmaktan ve onu desteklemekten gurur duyuyoruz ve bu yapısal değişimde öne çıkabilecek yüksek potansiyelli fırsatları kararlılıkla aramaya devam edeceğiz.
Bu makale bir katkıdır ve BlockBeats'in görüşlerini temsil etmemektedir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia







