Arthur Hayes Bitcoin 2025 Konferansı Konuşması: BTC'nin 1 Milyon Dolara Giden Yolu

Orijinal kaynak: Arthur Hayes'in Bitcoin 2025'teki açılış konuşması "Bu F**king Matematik"
Orijinal çeviri: Altın Finans
ABD Hazine Bakanı'nın misyonu
Yeni ABD Hazine Bakanı, George Soros ile birlikte çalışan ve çeşitli egemen para birimi sabitlemelerini kırmaya yardımcı olan Bessent'tir. Tüm bu sorunlar göz önüne alındığında, ABD'nin ekonomik olarak başarılı olması için ne yapılması gerektiği konusunda oldukça iyi bir fikre sahip olduğu açık.
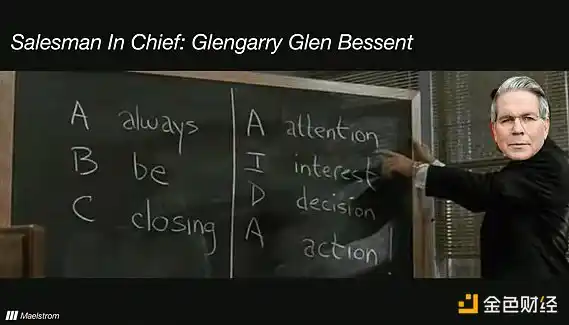
Bu, Bessent'in bir satış sunumu yaptığı bir fotoğraf. Eminim bazılarınız Glengarry Glenn Ross filmini ve o ikonik sahneyi izlemiştir... Oyuncunun adını unuttum, orada durup satış temsilcisine ABC - Always Be Closing diyor. Peki Scott Bessant'ın mesleği nedir? Dolayısıyla onu her televizyonda gördüğünüzde, onun kullanılmış araba satıcısı olduğunu ve size bir şey satmaya çalıştığını hayal edin. Sana ne satıyor? Tahviller. Onun işi tahvil satmaktı çünkü patronu olan ABD hükümetinin kendini finanse etmesi gerekiyordu.
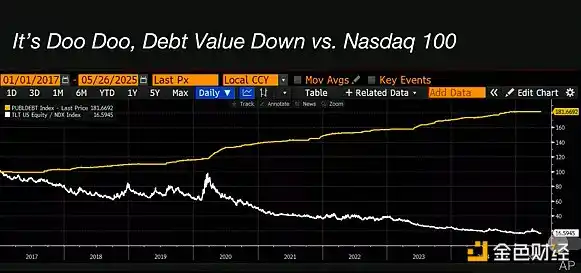
Peki tahviller neden kötü bir yatırımdır? Burada sarı renkte, 2017'den başlayarak toplam ABD ulusal borcunun bir grafiği yer alıyor. 100 baz alındığında, borç arzının yaklaşık %80 arttığını görebilirsiniz. Daha sonra bu endeksi, uzun vadeli Hazine tahvillerini takip eden bir ETF olan TLT'nin Nasdaq 100 Endeksi'ne bölünmesiyle karşılaştırdım. Yani eğer grafik aşağıyı gösteriyorsa bu Nasdaq'ın tahvillerden daha iyi performans gösterdiği anlamına geliyor. 2017'den bu yana Nasdaq, tahvillerden yaklaşık yüzde 80 daha iyi performans gösterdi. Yani evet, elinizdeki tahvillerin kuponlarından para kazanmış olabilirsiniz, ancak parayı borsaya yatırmış olsaydınız %80 daha fazla kazanmış olurdunuz.
Aynı grafiğe Altın ile karşılaştırmalı olarak bakalım. Benzer durum. Hazine bonosu tutmasaydınız ve altın satın alsaydınız, yaklaşık yüzde 80 daha iyi bir kazanç elde etmiş olurdunuz. Açıkçası bu bir altın veya borsa konferansı değil. Burada Bitcoin'den bahsediyoruz. Peki Bitcoin'e kıyasla performansı nasıl? Bu daha da dikkat çekici olurdu. Tahvil yerine Bitcoin satın alarak tahvillerden daha iyi performans gösterebilirsiniz.
Dolayısıyla, çıkıp size, tahvil piyasasının önümüzdeki bir veya iki yıl içinde iyi performans göstereceğini ve bunun gibi şeyler söyleyecek çok sayıda yatırım uzmanı olsa da, bu doğru olabilir. Tahvil tutarak para kazanabilirsiniz, ancak başka bir şey tutarak daha fazla para kazanırsınız. Yatırım yapmanın amacı, mevcut ortamda kazandığınız parayı en üst düzeye çıkarmaktır ve devlet tahvili tutmak iyi bir yatırım değildir.
Şimdi, bu açıkça Bessant'ın çok zor bir işi olduğuna dair mesajıma geri dönüyor çünkü giderek daha fazla yatırımcı bu grafikleri okudukça ve eğer devlet tahvillerini tutmaya devam ederlerse kendileri ve müşterileri için kazanabileceklerinden çok daha kötü bir sonuç alacaklarını anladıkça, ABD hükümetinin kendini finanse edebilmesini sağlamak için daha fazla hükümet eylemine ihtiyaç duyulacak. Dolayısıyla Trump yönetimi göreve geldiğinde ABD hükümetinin harcama sorunu olduğundan söz ettiler.
ABD Borç Açığı ve Enflasyon
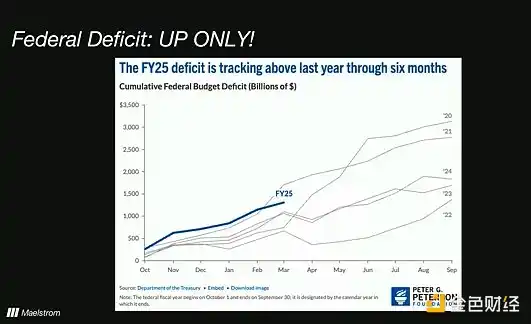
Bu Peterson Enstitüsü'nden bir grafiktir. ABD'de mali yıl ekim ayında başlar. Bu yılın Mart ayı itibarıyla, ABD'deki aşırı kamu harcamalarını dizginlemeye yönelik tüm çabalara ve söylemlere rağmen, 2025 mali yılında, zaten rekor açıkların yaşandığı 2024 mali yılına kıyasla daha fazla harcama yaptığımızı görüyoruz.
Açıkçası medyada birisinin - birazdan o kişiye geleceğiz - dolandırıcılığı ve suistimali ortadan kaldırarak hükümet harcamalarını kontrol edeceğinden çokça bahsediyoruz. Bir süre bu konu hakkında konuştuk ve sonra bu çabanın kahramanı, Doge "öncüsü" Musk ortadan kayboldu. Bir süredir kendisinden haber alamıyoruz çünkü bu kötü bir politika. Hükümetin harcadığı her dolar başkasının cebine giriyor. Eğer çıkıp trilyonlarca dolarlık açığı keseceğimizi söylerseniz, bunun pek çok insan ve işletme üzerinde olumsuz bir etkisi olacağı açıktır. Medyada ve bireylerde buna yönelik olumsuz tepkiler gördük. Sonunda politikacıların bunun iyi bir siyasi strateji olmadığını fark ettiğini düşünüyorum. "Saldırı köpeğimizi" geri çağıralım ve onun spot ışıklarından uzaklaşıp kendi özel şirketini yönetmesine izin verelim.
Ancak bu, açığı anlamlı bir şekilde azaltamazlarsa, hesapları nasıl dengeleyeceksiniz? Son dönemde Scott Bessant medyada boy gösteriyor, büyümeye odaklandığından bahsediyor. Büyümek için elinden geleni yaptı. Peki büyük bir açıkla karşı karşıyaysanız bu ne anlama geliyor? Bu, faiz maliyetlerinizi aşan nominal GSYİH büyümesine sahip olmanız gerektiği anlamına gelir ki bu, ekonomideki kredi miktarını artırmayı planlamıyorsanız çok zordur.
Birçoğunuz Amerikalısınız veya Kuzey Amerika'da uzun süre kaldınız. Yetişkin hayatımın çoğunu Çin'de geçirdim. Çin'de yaşadığınızda, GSYİH'nın veya büyümenin, ekonomiye ne kadar kredi vermeye istekli olduğunuzun çıktısı olduğunu anlarsınız. Trump yönetiminin -ve sanırım herhangi bir yönetimin- bu matematiksel gerçeklere nasıl tepki vereceğini anlamak istiyorsak, bu ekonominin krediye dayandığını anlamamız gerekir. Yani sisteme daha fazla kredi pompalamaya gönüllüyseniz, istediğiniz büyüme hedefine ulaşabilirsiniz. Peki Besant %6 veya %7 nominal GSYİH büyümesi istiyorsa, harika, ne kadar kredi yaratacaksınız? Ne kadar kredi yaratmayı planladıklarını merak ediyoruz çünkü Bitcoin'in itibari para cinsinden diğer tüm varlıklardan daha iyi performans göstermesinin nedeni budur.
Peki kalıcı %7 açığın ötesine nasıl geçeceğiz? Ne yapabilirler? Genellikle yetkililer bir başka finansal balonu şişirirler. Belki de bunlar Bitcoin ve kripto paralardır. Politikacılar çok hoşgörülü bir duruş sergiliyor ve "Hey, kripto kardeşlerimizin çok zengin olmasını, sermaye kazancı vergisi ödemesini ve çok harcama yapmasını ve ekonomik performansı iyileştirmesini istiyoruz." diyorlar. Birkaç ay önce yazdığım bir makalede "yoksullar için niceliksel genişleme" olarak adlandırdığım bankacılık sistemini reel ekonomiye kredi vermeye teşvik edebilirler. Temel olarak, bankacılık sistemi finansal mühendislik yapmak yerine bilançosunu normal şirketlere kredi vermek için kullansaydı, bu durum istihdam ve ekonomik büyüme yaratırdı.
Şimdi, bu iki şeyin de sorunu enflasyonun olmasıdır. Bilançonun dengelenmesi için enflasyona ihtiyaç vardır. Siyasette ve ekonomide pek de hoş karşılanmayan bir kelime olduğunu biliyorum ama enflasyon, hükümetlerin büyük borçlarını finanse edebilmeleri için gereklidir. Yani enflasyon yaşanacak ve açıkçası burada herkes Bitcoin'in buna karşı en iyi korunma yöntemi olduğunu biliyor. Ama bu mesajı tüm dünyaya yaymamız gerekiyor.
Bitcoin'in 1 Milyon Dolara Giden Yolu
Son olarak birkaç şeyden bahsetmek istiyorum. Bitcoin'in 1 milyon dolara giden yolculuğunda üç ana unsur olduğuna inanıyorum.
Birincisi sermaye kontrolleri ve tarifeler. Yakın zamanda, gümrük vergilerinin neden kötü bir politika olduğunu düşündüğümü derinlemesine anlatan bir makale yazdım; çünkü bunlar enflasyonu teşvik ediyor ve ortalama bir Amerikalının hoşlanmadığı mağaza raflarını boşaltıyor. Ancak ekonomiyi yeniden dengeleme hedefine sermaye kontrolleri kullanarak da ulaşabilirsiniz. Dolayısıyla, yakında ana akıma girecek bazı uç ekonomistlerin, yabancıların ABD'ye yatırım yapmaları karşılığında elde ettikleri belirli vergi avantajlarını nasıl ortadan kaldırabileceklerinden ve bu gelirin bir kısmını seçmenlere nasıl yeniden dağıtabileceklerinden veya belirli bir vadedeki Hazine tahvilleri satın almak için nasıl kullanabileceklerinden bahsettiklerini görmeye başlıyorsunuz.
İkinci husus ise bankalar için ek kaldıraç oranının (SLR) muafiyetidir, bunu daha sonra detaylı olarak açıklayacağım. Scott Bessant bu konuyu birçok röportajında dile getirdi ve hatta son zamanlarda Bloomberg ve Fox News'e verdiği röportajlarda söylemini daha da sertleştirerek, tıpkı büyük bankaların pandemi sırasında sınırsız kaldıraçla Hazine tahvilleri satın alabilmesi gibi, bu oranın da bu yaz kaldırılacağını düşündüğünü söyledi.
Son olarak, giderek artan bir endişe alanı, tekrar izin verilmesi halinde ipotek piyasasına büyük miktarda para pompalayabilecek olan iki hükümet destekli kuruluş (GSE) olan Fanny Mae ve Freddie Mac'tir.
Bu üç sütuna bir bakalım. "Yabancılar ödemeli" iyi bir siyasi stratejidir. Eğer seçmenlere, "Size bir şey vereceğim" diyecekseniz, bunun parasını başkasının ödemesi elbette daha iyidir. İşte dünyada siyaset böyle işliyor. 1984'te ABD hükümetinin başka bir sorunu daha vardı, aynı sorun: İnsanların borcumuzu satın almasını nasıl sağlarız? O dönemde 30 yıllık Hazine tahvillerinin getirisi yüzde 12 civarındaydı. "Yabancı tahvil sahiplerini neden stopaj vergisinden muaf tutmuyoruz?" dediler. Şimdi, eğer Amerikalıysanız, Hazine tahvillerinden elde ettiğiniz tüm faiz belli bir oranda vergilendirilir, sanırım %20 ile %30 arasında bir yerde. Şimdi eğer yabancıysanız bu vergiyi ödemenize gerek yok.
Dolayısıyla şu anda çeşitli amaçlara ulaşmak için bu muafiyetin kaldırılması hakkında tartışmalar var. Birincisi, esasen yabancıların elde ettiği gelirin vergilendirilmesiyle, on yıl içinde bir trilyon dolardan fazla gelir elde edilebilir. Şimdi, tabii ki, eğer vergi ödüyorsanız, muhtemelen Hazine tahvillerine sahip olmak istemezsiniz. Bir fikir şu: Uzun vadeli Hazine bonoları (Bessant'ın satması zor olan şeyler) için çok düşük bir vergi oranı ve para piyasası hesabınızda tutabileceğiniz nakit benzeri araçlar olan Hazine bonoları (kısa vadeli Hazine bonoları) için çok yüksek bir vergi uygulayabilir miyiz? Herkes bunu istiyor, herkes yüksek getirili nakit hesabı istiyor. Yani kısa vadeli Hazine tahvilleri tuttuğunuz için sizi cezalandıralım, ancak uzun vadeli Hazine tahvilleri tutmanıza izin verelim. Bu, getiri eğrisi kontrolünün hafif bir biçimidir. Yabancıların uzun vadeli tahvillere talebi nasıl oluyor? Sadece vergi oranını değiştirin.
Şimdi asıl soru, borcun marjinal sahibi olarak yabancıların yerini kimin alacağıdır. Bu da, yabancıların bu borçlara yatırım yapmaması nedeniyle kaybedilen parayı telafi etmek için para basacakları anlamına geliyor.
Bir de bankaların tahvil alım çılgınlığı var. Tamamlayıcı Kaldıraç Oranı (SLR), bu konuşmadan başka hiçbir şey hatırlamasanız bile, lütfen bunu hatırlayın. Bu, bankaların sınırsız kaldıraçla tahvil satın alabilmesinin bir yoludur. Küresel mali krizden sonra uygulamaya konulan Basel III adlı çok karmaşık bir düzenleme var ve mantıklı bir şey yaptı. Diyor ki, "Hey bankalar, sermayeniz çok fazla değil, neden size daha fazla sermaye vermiyoruz?" Yani eğer bir tahvil sahibiysem, kendi öz sermayemin bir kısmını yatırmam gerekiyor. Mantıklı. Bu, ABD bankalarının satın alabilecekleri ABD Hazine tahvili miktarında kısıtlamalarla karşı karşıya kalacağı anlamına geliyor. Unutmayın, Bessant her yıl iki trilyon veya daha fazla tahvil satmak zorunda ve bunların birileri tarafından satın alınmasını sağlamak zorunda. Yani bu muafiyeti kaldırırsam, ticari bankaların sınırsız kaldıraçla Hazine tahvilleri satın alabilmelerine olanak tanınıyor. Bunu başardıklarında karları da artıyor çünkü ticari mevduatlara ödedikleri faiz oranları çok düşük. Görünen o ki, sevinçli Jaime Dimon bunun olmasını çok isterdi. Bankacılık sisteminin bu muafiyete ihtiyacı olduğuna inandığını birçok kez dile getirdi. Her zaman dediğim gibi Jamie Dimon istediğini elde eder.
Bir de stablecoin'ler son zamanlarda oldukça popüler bir konu. ABD bankaları tarafından piyasada ihraç edilen faiz ödemeyen USD stablecoin'leri, yani stablecoin'leri SLR muafiyetiyle birleştirirseniz, esasen Tether gibi oluyorlar. Bu stablecoin'lere yatırım yapan ve bunları para transferi için kullanan kişilere herhangi bir ücret ödemelerine izin verilmiyor ve daha sonra bu paraların tamamını ABD Hazine Bonolarına yatırabiliyorlar ve hiçbir sermaye gereksinimi olmuyor. Bu aslında sınırsız kârdır. Bu nedenle, bu muafiyetin geçmesi durumunda (ki geçeceğini düşünüyorum) büyük ABD bankalarının "turuncu stablecoin" (Bitcoin ile veya Bitcoin'i destekleyen bir banka ile ilişkilendirilen bir stablecoin) çıkarmak için çok yoğun bir çaba göstereceğini düşünüyorum çünkü bu onların çok fazla net faiz geliri elde etmesinin bir yolu.
Bu, Trump'ın Truth Social'da Fannie Mae ve Freddie Mac hakkında yazdığı bir yazıdır.
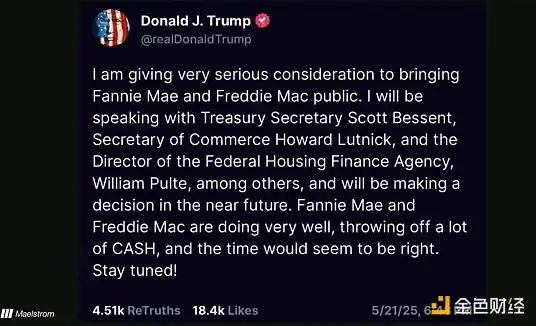
Temel olarak bunlar, 2008 mali krizinden önce ipotek veren kuruluşlardır. Bir zamanlar çok karlıydılar. Peki Fannie Mae ve Freddie Mac'i piyasaya sürdüğünüzde ne olacak? Temel olarak onları hükümetin müdahalesinden kurtarıyorsunuz. Anlaşma yaklaşık iki yıldır görüşülüyordu. Eğer 1 dolardan satın aldıysanız, bu şirketler şu anda piyasada 11 dolardan işlem görüyor olabilir. Ama siz onları hacizden kurtardınız ve öz sermayelerini kullanarak daha fazla borçlanmalarına, örtük hükümet garantileriyle 33 kat kaldıraç kullanmalarına izin verdiniz. Daha sonra 5 trilyon dolara kadar ipotek satın alabilirlerdi. Her iki kuruluşun da normal faaliyetlerine devam etmesine izin verirseniz, piyasaya 5 trilyon dolarlık likidite girecek.
Basit Hesaplama
Bitcoin'in 1 milyon dolara ulaşabileceği fikrine nereden kapıldım?
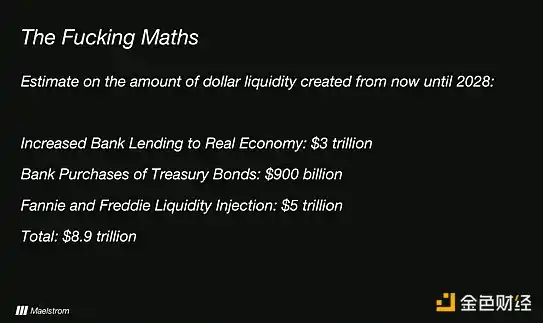
· "Yoksullar için niceliksel genişleme"yi - reel ekonomiye daha fazla banka kredisi - ele alırsak, 2028'e kadar 3 trilyon dolara kadar banka kredisi üretilebileceğini tahmin ediyorum. İzlenecek istatistik, Fed'in haftalık bilançosundaki "diğer mevduatlar ve yükümlülükler" kalemidir; burada bunun olacağını göreceğiz.
· Bankaların hazine tahvilleri satın almalarına izin verilirse, yaklaşık 900 milyar dolarlık dış talep ortadan kalkabilir. Bunun, artık sınırsız kaldıraçla bu devlet tahvillerini satın alabilen ticari bankalar tarafından yapılması gerekiyor.
· Son olarak, Fannie Mae ve Freddie Mac'i serbest bırakalım ve piyasaya 5 trilyon dolar likidite getirelim.
· Bu, 2028'e kadar yaklaşık 9 trilyon dolarlık para basımına yol açacaktır.
Bunu bağlamına oturtalım. ABD'de pandemi döneminde teşvik paketi ve finans sektörüne yapılan tüm yardımların toplamı yaklaşık 4 trilyon doları buldu. Bitcoin, Mart 2020'deki en düşük seviyesinden Kasım 2021'de 70.000 dolara çıkarak yaklaşık 10 kat arttı.
Unutmayın, fiyatlar marjlarla belirlenir. Önemli olan toplam stok değil, marjinal fiyattır. Dolayısıyla, ETF talebi nedeniyle borsalarda daha az Bitcoin olursa ve COVID salgını sırasında yaptığımızın iki katı kadar parayı 2028'e kadar basarsak, Bitcoin için 1 milyon dolar kolay olacaktır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler