



AAVE, Pendle ve Ethena'nın PT kaldıraçlı getiri çarkının mekanizmasını ve risklerini analiz etmek
Orijinal başlık: "İndirim oranı riskine dikkat: AAVE, Pendle ve Ethena'nın PT kaldıraçlı gelir çarkının mekanizması ve riskleri"
Orijinal yazar: @Web3_Mario
Özet: Son zamanlarda işte biraz meşguldüm, bu yüzden güncellemeyi bir süre erteledim. Artık haftalık güncelleme sıklığına geri döndüm ve bana destek olan tüm dostlarıma teşekkür etmek istiyorum. Bu hafta DeFi alanında ilginç bir strateji geniş ilgi ve tartışmaya konu oldu. Gelir kaynağı olarak Ethena'nın staking gelir sertifikası sUSDe ve Pendle'daki sabit gelir sertifikası PT-sUSDe'yi, fon kaynağı olarak ise AAVE borç verme protokolünü kullanarak faiz oranı arbitrajı yapıyor ve kaldıraçlı gelir elde ediyor. X platformundaki bazı DeFi Kol'lar bu strateji hakkında nispeten iyimser yorumlarda bulundular, ancak bence mevcut piyasa bu stratejinin arkasındaki bazı riskleri göz ardı etmiş gibi görünüyor. Bu nedenle sizlerle paylaşmak istediğim bazı deneyimlerim var. Genel olarak, AAVE+Pendle+Ethena'nın PT kaldıraçlı madencilik stratejisi risksiz bir arbitraj stratejisi değildir. PT varlıklarının iskonto oranı riski hala mevcuttur. Dolayısıyla katılımcı kullanıcıların objektif değerlendirmeler yapması, kaldıraç oranlarını kontrol etmesi ve tasfiyeden kaçınması gerekmektedir.
PT kaldıraçlı gelir mekanizmasının analizi
Öncelikle bu gelir stratejisinin mekanizmasını kısaca tanıtalım. DeFi'ye aşina olan arkadaşlar bilmelidir ki, merkezi olmayan bir finansal hizmet olarak DeFi'nin TradFi'ye kıyasla temel avantajı, temel iş yeteneklerini taşımak için akıllı sözleşmelerin kullanılmasıyla ortaya çıkan sözde "birlikte çalışabilirlik" avantajıdır. Çoğu DeFi uzmanı veya DeFi Dejenerinin genellikle üç görevi vardır:
· DeFi protokolleri arasında faiz oranı arbitraj fırsatlarını keşfetmek;
· Kaldıraçlı fon kaynaklarını bulmak;
· Yüksek faizli ve düşük riskli gelir senaryolarını keşfetmek;
PT kaldıraçlı gelir stratejisi bu üç özelliği daha kapsamlı bir şekilde bünyesinde barındırmaktadır. Stratejide Ethena, Pendle ve AAVE olmak üzere üç DeFi protokolü yer alıyor. Bu üçü de günümüz DeFi kulvarında popüler projelerdir ve biz burada sadece kısa bir tanıtım yapacağız. Öncelikle Ethena, düşük riskli merkezi işlem platformlarında sürekli sözleşme piyasasındaki kısa vadeli oranları yakalamak için Delta Neutral hedging stratejisini kullanan getiri üreten bir stablecoin protokolüdür. Boğa piyasasında, perakende yatırımcılar arasında uzun pozisyonlara yönelik son derece güçlü talep nedeniyle, daha yüksek ücret maliyetlerine katlanmaya isteklidirler, dolayısıyla bu stratejinin getirisi daha yüksektir ve sUSDe bunun gelir belgesidir. Pendle, sentetik varlıklar kullanarak değişken faizli getiri sertifikası token'ını, sıfır faizli tahvillere benzer şekilde Ana Token (PT) ve getiri sertifikasına (YT) ayrıştıran sabit faizli bir sözleşmedir. Yatırımcılar gelecekteki faiz oranı değişiklikleri konusunda karamsarlarsa, YT satarak (veya PT satın alarak) faiz oranı seviyesini gelecekte belirli bir süre sabitleyebilirler. AAVE, kullanıcıların teminat olarak belirlenmiş kripto paraları kullanabilecekleri ve finansal kaldıraçlarını artırmak, korunmak veya kısa satış yapmak için AAVE'den başka kripto paralar ödünç alabilecekleri merkezi olmayan bir borç verme protokolüdür.
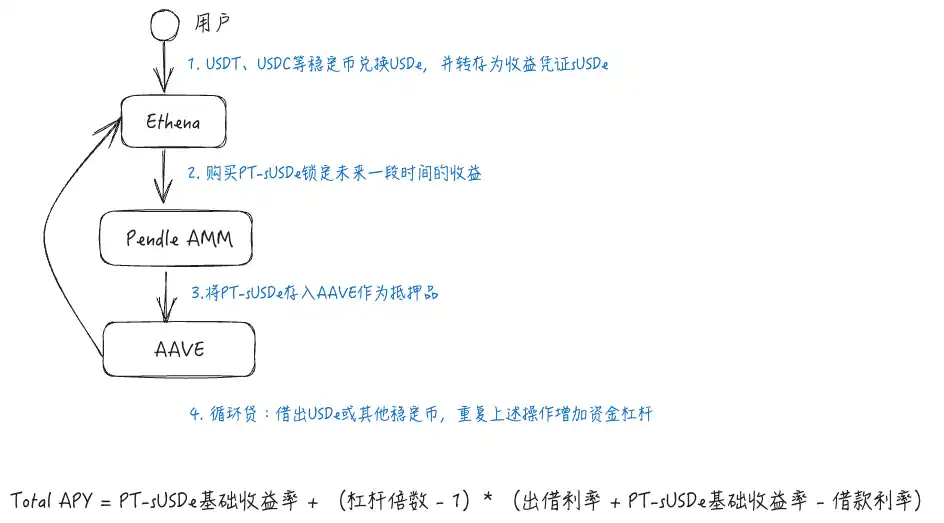
Bu strateji, Ethena'nın staking gelir sertifikası sUSDe'yi Pendle'ın sabit gelir sertifikası PT-sUSDe'de bir gelir kaynağı olarak kullanmak ve AAVE borç verme protokolünü faiz oranı arbitrajı yapmak ve kaldıraçlı gelir elde etmek için bir fon kaynağı olarak kullanmak olan üç protokolün entegrasyonudur. Spesifik süreç şu şekildedir: öncelikle kullanıcılar Ethena'dan sUSDe alabilir ve bunu Pendle protokolü aracılığıyla faiz oranını kilitlemek için PT-sUSDe ile tamamen değiştirebilirler. Daha sonra, PT-sUSDe'yi teminat olarak AAVE'ye yatırın ve dönen krediler yoluyla USDe veya diğer stablecoin'leri ödünç alın. Sermaye kaldıracını artırmak için yukarıdaki stratejiyi tekrarlayın. Getiri hesaplaması esas olarak üç faktör tarafından belirlenir: PT-sUSDe'nin temel getirisi, kaldıraç oranı ve AAVE'deki spread.
Bu stratejinin piyasa durumu ve kullanıcı katılımı
Bu stratejinin popülaritesi, en fazla fona sahip kredi protokolü olan AAVE tarafından PT varlıklarının teminat olarak tanınmasına ve bu sayede PT varlıklarının finansman kapasitesinin serbest bırakılmasına kadar uzanmaktadır. Aslında bundan önce Morpho, Fuild gibi diğer DeFi protokolleri teminat olarak PT varlıklarını destekliyordu ancak AAVE daha bol miktarda borç verilebilir fonla daha düşük borçlanma oranları sağlayabilir, bu da bu stratejinin getirisini artırır ve AAVE'nin kararı daha semboliktir.
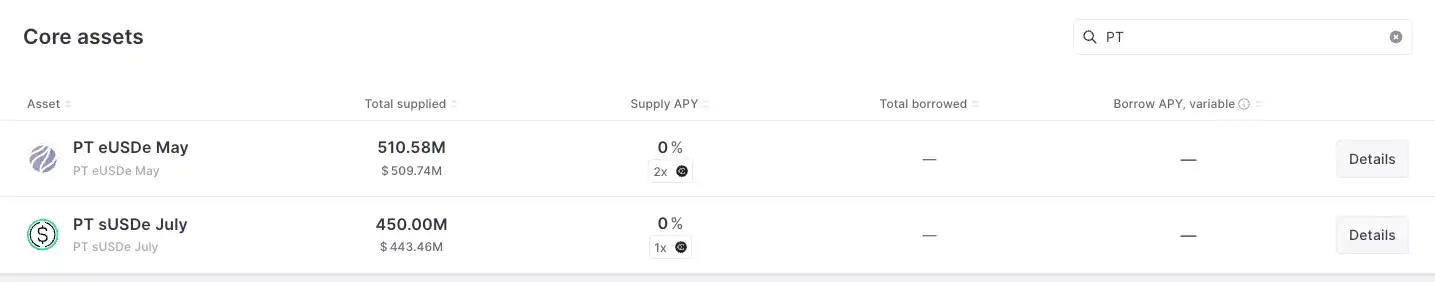
AAVE'nin PT varlıklarını desteklemesinden bu yana, taahhüt edilen fonlar hızla arttı; bu da bu stratejinin DeFi kullanıcıları, özellikle de bazı büyük balina kullanıcıları tarafından tanındığını gösteriyor. AAVE şu anda iki PT varlığını, PT sUSDe July ve PT eUSDe May'i destekliyor ve toplam arz yaklaşık 1 milyar dolara ulaştı.
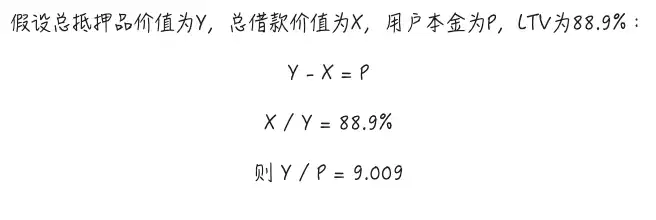
Şu anda desteklenen maksimum kaldıraç oranı, E-Modunun Maksimum LTV'sine dayanarak hesaplanabilir. Örnek olarak PT sUSDe Temmuz ayını ele aldığımızda, bu varlığın E-Mod'da teminat olarak maksimum LTV'si %88,9'dur; bu da, döner krediler aracılığıyla kaldıraç oranının teorik olarak yaklaşık 9 katına çıkarılabileceği anlamına gelir. Spesifik hesaplama süreci aşağıdaki şekilde gösterilmiştir. Yani, Gas ve rotatif kredilerden kaynaklanan flash kredi veya fon değişim maliyetleri hariç, kaldıraç en büyük olduğunda, örneğin sUSDe stratejisini ele aldığımızda, stratejinin teorik getiri oranı %60,79’a ulaşabilmektedir. Ve bu getiri oranına Ethena puan ödülleri dahil değil.
Şimdi, yine AAVE'deki PT-sUSDe fon havuzunu örnek alarak katılımcıların gerçek dağılımına bir göz atalım. Toplam 450 milyonluk arz 78 yatırımcı tarafından sağlanıyor. Balinaların yüksek bir orana sahip olduğu ve kaldıraç oranının da düşük olmadığı söylenebilir.
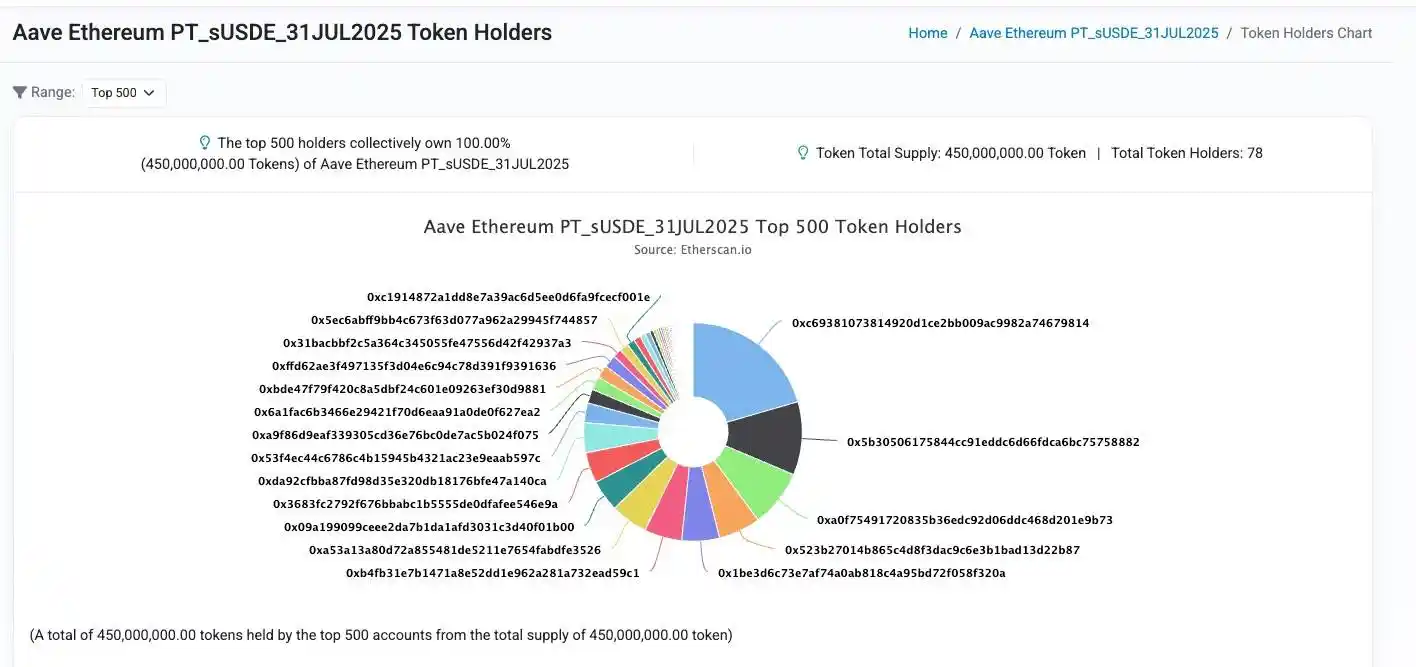
İlk dört adrese baktığımızda, ilk hesap olan 0xc693...9814'ün kaldıraç oranı 9 kat, anapara ise yaklaşık 10M'dir. İkinci hesap 0x5b305...8882'nin kaldıraç oranı 6,6 kat ve anaparası yaklaşık 7,25M'dir. Üçüncü hesap olan analytico.eth'nin kaldıraç oranı 6,5 kat ve anaparası yaklaşık 5,75M'dir. Dördüncü hesap 0x523b27...2b87'nin kaldıraç oranı 8,35 kat ve anaparası yaklaşık 3,29M'dir.
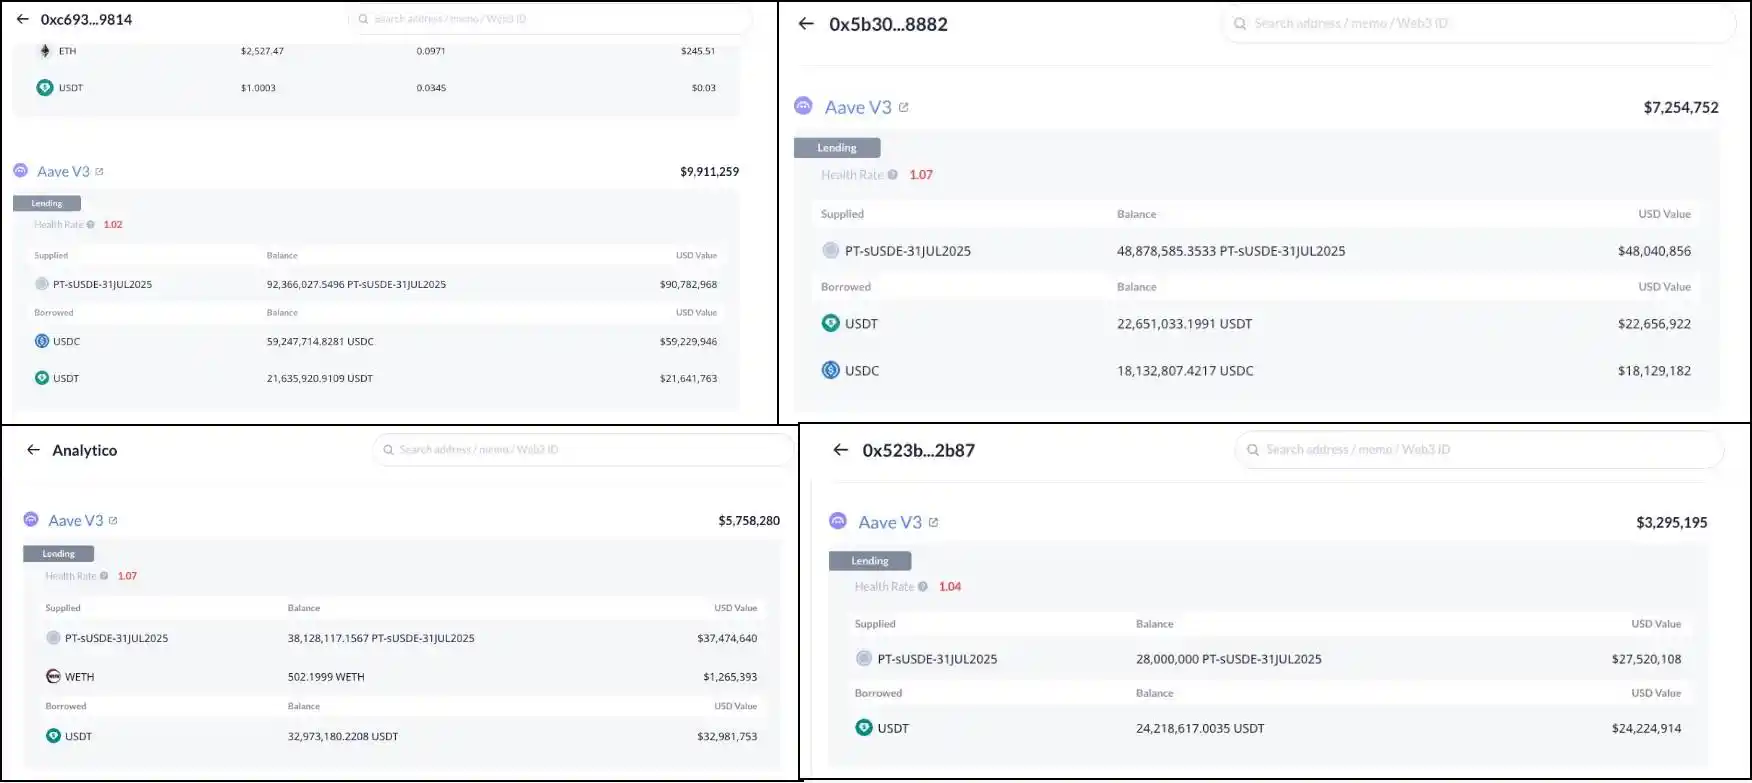
Bu nedenle, çoğu yatırımcının bu stratejiye daha yüksek sermaye kaldıracı ayırmaya istekli olduğunu görebiliriz. Ancak yazar, piyasanın biraz fazla agresif ve iyimser olabileceğini düşünüyor. Duygulardaki ve risk algısındaki bu önyargı, kolaylıkla büyük ölçekli izdiham tasfiyelerine yol açacaktır. O halde bu stratejinin risklerini analiz edelim.
İndirim oranı riski göz ardı edilemez
Çoğu DeFi analiz hesabının bu stratejinin düşük riskli doğasına vurgu yaptığını ve hatta bunu risksiz bir arbitraj stratejisi olarak etiketlediğini gördüm. Ancak durum böyle değil. Kaldıraçlı madencilik stratejilerinde iki ana risk olduğunu biliyoruz:
Döviz kuru riski: Teminat ile kredi hedefi arasındaki döviz kuru küçüldüğünde, likidasyon riski ortaya çıkar; bu, teminat oranının bu süreçte daha düşük hale gelmesi nedeniyle anlaşılması daha kolaydır.
Faiz oranı riski: Borçlanma faiz oranı arttığında, stratejinin genel getirisi negatif olabilir.
Çoğu analist, bu stratejinin döviz kuru riskinin son derece düşük olduğuna inanıyor, çünkü nispeten olgun bir stablecoin protokolü olan USDe, piyasa tarafından test edilmiş ve fiyat ayrışması riski düşük. Dolayısıyla kredi hedefi stablecoin türü olduğu sürece kur riski düşüktür. Ayrışma yaşansa bile, kredi hedefi USDe olduğu sürece, göreli döviz kurunda önemli bir düşüş yaşanmayacak.
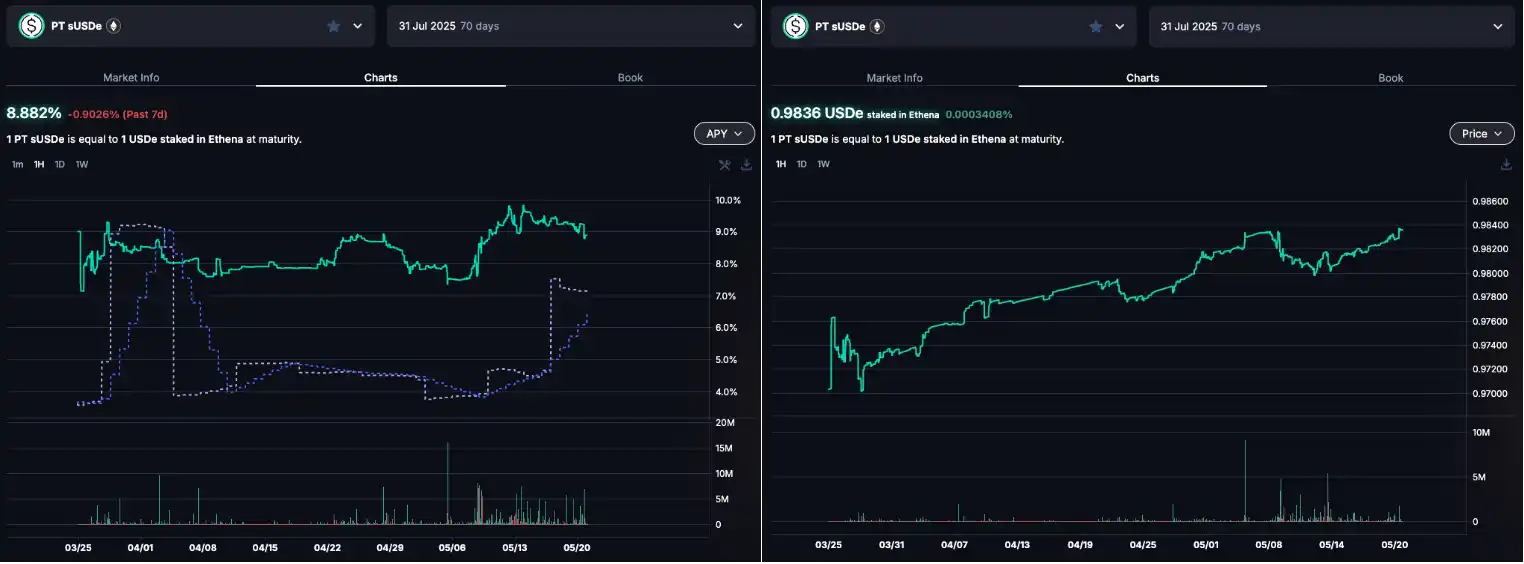
Ancak bu karar, PT varlıklarının özelliğini göz ardı ediyor. Bir kredi sözleşmesinin en kritik işlevinin, alacakların zamanında tasfiye edilerek kötü alacakların önlenmesi olduğunu biliyoruz. Ancak PT varlıklarının bir yaşam süresi kavramı vardır. Yaşam süresi boyunca, ana varlıklarınızı peşin olarak geri almak isterseniz, yalnızca Pendle tarafından sağlanan AMM ikincil piyasası aracılığıyla indirimli işlemler gerçekleştirebilirsiniz. Dolayısıyla işlemler PT varlıklarının fiyatını veya PT getirisini etkileyecektir. Dolayısıyla PT varlıklarının fiyatı işlemlerle sürekli değişmekte ancak genel yön giderek 1'e yaklaşacaktır.
Bu özelliği açıkladıktan sonra, AAVE'nin PT varlık fiyatı kahini için tasarımına bir göz atalım. Aslında AAVE PT'yi desteklemeden önce strateji esas olarak kaldıraçlı fon kaynağı olarak Morpho'yu kullanıyordu. Morpho'da PT varlıklarının fiyat kahini PendleSparkLinearDiscountOracle adı verilen bir tasarım benimsedi. Basitçe ifade etmek gerekirse, Morpho, tahvilin ömrü boyunca PT varlıklarının yerel varlıklara göre sabit bir faiz oranıyla getiri sağlayacağına ve piyasa işlemlerinin faiz oranları üzerindeki etkisini göz ardı edeceğine inanıyor. Bu, PT varlıklarının yerli varlıklara göre döviz kurunun doğrusal olarak artmaya devam ettiği anlamına geliyor. Dolayısıyla döviz kuru riskinin göz ardı edilmesi doğaldır.
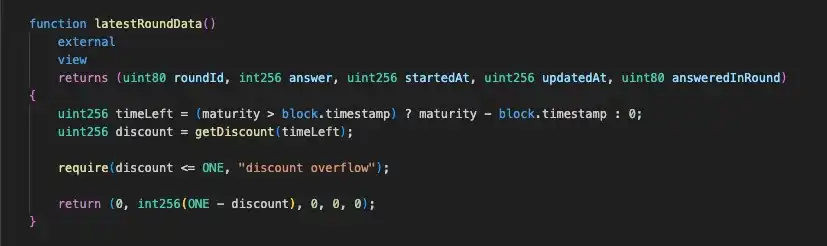
Ancak, PT varlıkları için oracle çözümü üzerindeki araştırma süreci sırasında AAVE, bunun iyi bir tercih olmadığına inanıyor, çünkü çözüm getiriyi kilitliyor ve PT varlığının ömrü boyunca ayarlanamıyor; bu da modelin aslında piyasa işlemlerinin veya PT varlıklarının temel getirisindeki değişikliklerin PT fiyatı üzerindeki etkisini yansıtamadığı anlamına geliyor. Kısa vadede piyasa duyarlılığı faiz oranı değişikliklerine karşı olumluysa veya temel getiride yapısal bir yükseliş eğilimi varsa (teşvik tokenlerinin fiyatında keskin bir artış, yeni bir kar dağıtım planı vb.), Morpho'daki PT varlıklarının oracle fiyatı gerçek fiyattan çok daha yüksek olabilir ve bu da kolayca kötü alacaklara yol açabilir. Morpho, bu riski azaltmak için genellikle piyasa faiz oranından çok daha yüksek bir referans faiz oranı belirler; bu da Morpho'nun PT varlıklarının değerini aktif olarak düşüreceği ve daha geniş bir dalgalanma alanı belirleyeceği anlamına gelir; bu da düşük sermaye kullanım sorununa yol açacaktır.
AAVE, bu sorunu en aza indirmek için, kısa vadede piyasa manipülasyonu riskinden kaçınırken, oracle fiyatının PT faiz oranındaki yapısal değişikliklerin hızını mümkün olduğunca takip etmesini sağlayabilen zincir dışı bir fiyatlandırma çözümü benimsiyor. Burada teknik detaylara girmeyeceğiz. Bu konu hakkında AAVE forumunda özel bir tartışma var. İlgilenenler bunu X'teki yazarla da tartışabilirler. Burada sadece AAVE'de PT Oracle'ın olası fiyat takip etkisini sunuyoruz. AAVE'de Oracle fiyat performansının piyasa faiz oranını takip eden parçalı bir fonksiyona benzeyeceği görülebilir. Morpho'nun doğrusal fiyatlandırma modeliyle karşılaştırıldığında, bu modelin sermaye verimliliği daha yüksektir ve şüpheli alacak risklerini daha iyi hafifletebilir.
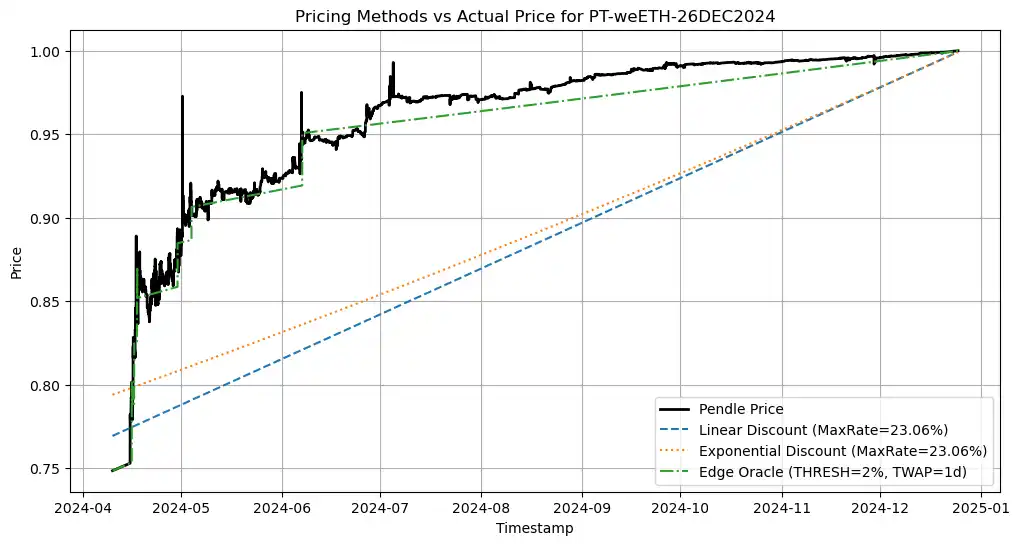
Bu, PT varlıklarının faiz oranında yapısal bir ayarlama olması durumunda veya piyasanın kısa vadede tutarlı bir faiz oranı değişikliği yönü varsa, AAVE Oracle'ın bu değişikliği takip edeceği anlamına gelir. Dolayısıyla bu durum stratejiye iskonto oranı riski getirmektedir, yani PT faiz oranının herhangi bir nedenle arttığı varsayıldığında, PT varlıklarının fiyatı buna bağlı olarak düşecek ve stratejinin aşırı kaldıraçlı olması likidasyon riski doğurabilecektir. Bu nedenle, kaldıracı rasyonel bir şekilde ayarlayabilmemiz ve risk ile getiriyi etkili bir şekilde dengeleyebilmemiz için AAVE Oracle'ın PT varlıkları için fiyatlandırma mekanizmasını açıklığa kavuşturmamız gerekiyor. Dikkate almanız gereken bazı önemli özellikler şunlardır:
1. Pendle AMM'nin mekanizma tasarımı gereği likiditenin zaman içerisinde cari faiz oranında yoğunlaşması, piyasa işlemlerinin getirdiği fiyat değişimlerinin giderek daha az belirgin hale gelmesi veya kaymanın giderek küçülmesi anlamına gelecektir. Dolayısıyla vade tarihi yaklaştıkça piyasa davranışlarından kaynaklanan fiyat değişimleri giderek küçülecektir. Bu özellik göz önüne alındığında AAVE Oracle, fiyat güncellemelerinin sıklığını belirtmek için kalp atışı kavramını kurmuştur. Son kullanma tarihine yaklaştıkça kalp atışı hızı artarken güncelleme sıklığı düşüyor, bu da iskonto oranı riskinin düşmesi anlamına geliyor.
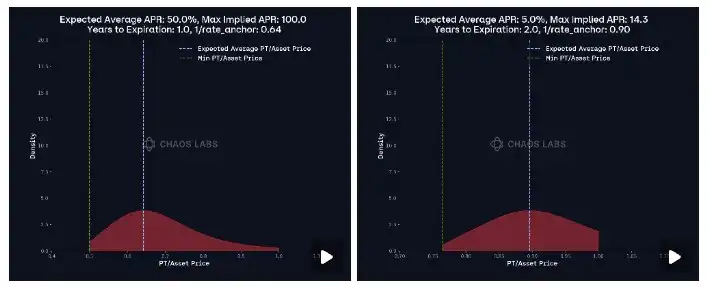
2. AAVE Oracle, fiyat güncellemelerinde bir diğer ayarlama faktörü olarak %1'lik faiz oranı değişimini takip edecek. Piyasa faiz oranı Oracle faiz oranından %1 saptığında ve sapma süresi kalp atış hızını aştığında fiyat güncellemesi tetiklenecektir. Dolayısıyla bu mekanizma aynı zamanda kaldıraç oranının zamanında ayarlanması ve likidasyondan kaçınılması için bir zaman penceresi de sağlamaktadır. Dolayısıyla bu stratejiyi kullananların faiz oranlarındaki değişimleri takip etmeye ve kaldıraç oranını buna göre ayarlamaya çalışmaları gerekmektedir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia







