Uygulama zincirlerinin yükselişiyle L1 ucuz bir meta haline mi gelecek?
Orijinal başlık: The Fat App Thesis: L1'ler Tekel Değil, Emtiadır
Orijinal yazar: @0x_Arcana, Crypto Research Institute
Orijinal çeviri: Ludong Xiao deep
Editörün notu: "Fat App Thesis", blok alanının maliyeti sıfıra yaklaştıkça L1 blok zincirinin tekelden emtiaya dönüşeceğine ve değerin temel protokol katmanından (Ethereum ve Solana gibi) uygulama katmanına kayacağına inanmaktadır. Başarılı uygulamalar, dikey entegrasyon, sipariş akışının kontrolü ve MEV aracılığıyla daha fazla gelir elde edilmesiyle egemen uygulama zincirleri haline gelir. Piyasa L1/L2 fiyatlarını yeniden belirliyor ve gelecekteki kazananlar, yüksek TPS peşinde koşan zincirler yerine talebe yakın davranan ve pratikliğe odaklanan uygulamalar olacak.
Aşağıdaki orijinal içeriktir (orijinal içerik daha kolay okunup anlaşılması için yeniden düzenlenmiştir):
Şifreleme altyapısı aşaması marjinal maliyet sonrası bir dünyaya giriyor. Bant genişliği ve işlem gücü gibi, blok alanının fiyatı da hızla sıfıra doğru yönelecektir. Hayatta kalabilen tek zincirler şunlardır: · Bugün sübvansiyonlarla büyüme sağlamak · Yarın enflasyonsuz gelir elde etmek · Uygulamaların kolayca kopyalayamayacağı veya terk edemeyeceği altyapı sağlamak · Uygulamaların kolayca kopyalayamayacağı veya terk edemeyeceği altyapı sağlamak · Yarın enflasyonsuz gelir sağlamak · Yarın enflasyonsuz gelir elde etmek · Yarın enflasyonsuz gelir elde etmek · Yarın enflasyonsuz gelir elde etmek · Yarın enflasyonsuz gelir elde etmek · Yarın enflasyonsuz gelir elde etmek · Yarın enflasyonsuz gelir elde etmek · Yarın enflasyonsuz gelir elde etmek · Yarın enflasyonsuz gelir elde etmek Bunun yerine, emtia haline geldiler - performans, birlikte çalışabilirlik ve maliyet etkinliğine dayalı ekonomik faaliyet için rekabet etmek için değiştirilebilir araçlar.
Değerleri artık uygulama süreçlerine ne kadar iyi entegre edildiklerine ve vazgeçilmez veya dış kaynak kullanımı mümkün olmayan hizmetler sağladıklarına bağlı. Bir zamanlar yüksek değerlemeleri yönlendiren "protokol primi" azalıyor ve yerini gerçek fayda ve performansa olan talep alıyor. Mevcut piyasa koşullarında pek çok L1/L2'nin yeniden fiyatlandırılması bu eğilimi yansıtıyor.
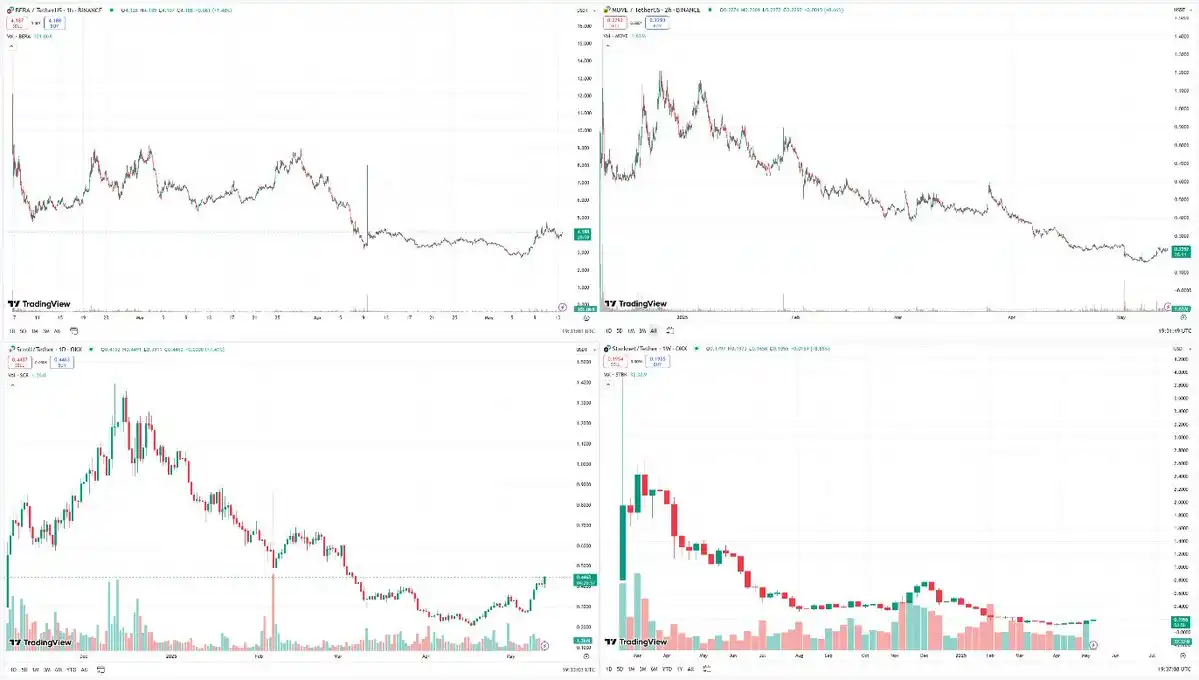
Grafikler şunları içerir: BERA, MOVE, SCR, STRK
Şişman Protokolü Teorisi Yanlış mı?
Joel Monegro, 2016 yılında kripto ağlarında değerin çoğunun uygulama katmanından ziyade temel protokol katmanında (Ethereum, Solana, vb.) yoğunlaştığını belirterek Şişman Protokol Teorisini ortaya attı. Bu durum, Facebook, Google ve Amazon gibi uygulamaların değerin çoğunu ele geçirdiği, HTTP, TCP/IP ve diğerleri gibi protokollerin ise meta haline geldiği Web2 modeliyle tamamen zıttır.
Şişman Protokolü Teorisi son sekiz yıldır kesinlikle doğru. Bu durum, altyapı ve uygulamalar arasındaki değerleme ve gelir çarpanlarındaki büyük farktan da anlaşılabilir. Ortalama olarak, uygulama işlem değerlemeleri gelire kıyasla altyapıdan önemli ölçüde düşük kalmaya devam ediyor.
Bu model kapsamında kripto altyapısına çok fazla fon ve risk sermayesi sağlandı. Aslında bu o kadar yaygındır ki, kurucular ve geliştiriciler, risk sermayesinin bunu destekleyeceğini bildikleri için başka bir alternatif L1 veya genel amaçlı Rollup başlatmaya neredeyse teşvik edilirler.
Son raporumda, veri erişilebilirliğinin (DA) giderek meta haline geldiğini ve kaçınılmaz olarak sıfıra doğru gittiğini yazmıştım. Aynı mantıkla, altyapı yığınının tüm parçalarının sonunda meta haline geleceğini ve değer çıkarılacağını varsayabiliriz. Sebebi nedir?
1. Şişman Uygulama Teorisi: Uygulamalar, egemen "uygulama zincirleri" haline gelerek ve tüm yığını dikey olarak entegre ederek daha fazla değer elde edebileceklerini fark ederler.
2. Uygulamaya özel sıralama: Uygulamalar kendi işlem sıralamalarını ve dahil etme süreçlerini kontrol edebilirler. Bu, sıfırdan bir uygulama zinciri oluşturmak istemeyen uygulamalar için alternatif bir yoldur.
Şişman Uygulama Teorisi
Şişman Uygulama Teorisi, başarılı kripto uygulamalarının, altta yatan blok zinciri protokolünden daha fazla değer elde edeceğine inanmaktadır. Bunun basit nedeni şudur: Uygulamalar ticari kuruluşlardır ve ticari kuruluşlar gelirlerini maksimize etmeyi önceliklendirirler.
Bu alandaki en başarılı uygulamalar, pumpfun, Hyperliquid, Jupiter ve Uniswap gibi sürekli gelir üreten uygulamalardır. Ortak özellikleri nelerdir? Komisyon geliri. Bu ticari kuruluşların kendi sipariş akışlarını ve MEV yakalamalarını kontrol etmek istemeleri veya birçok durumda egemen uygulama zincirleri haline gelmek istemeleri tamamen makuldür.
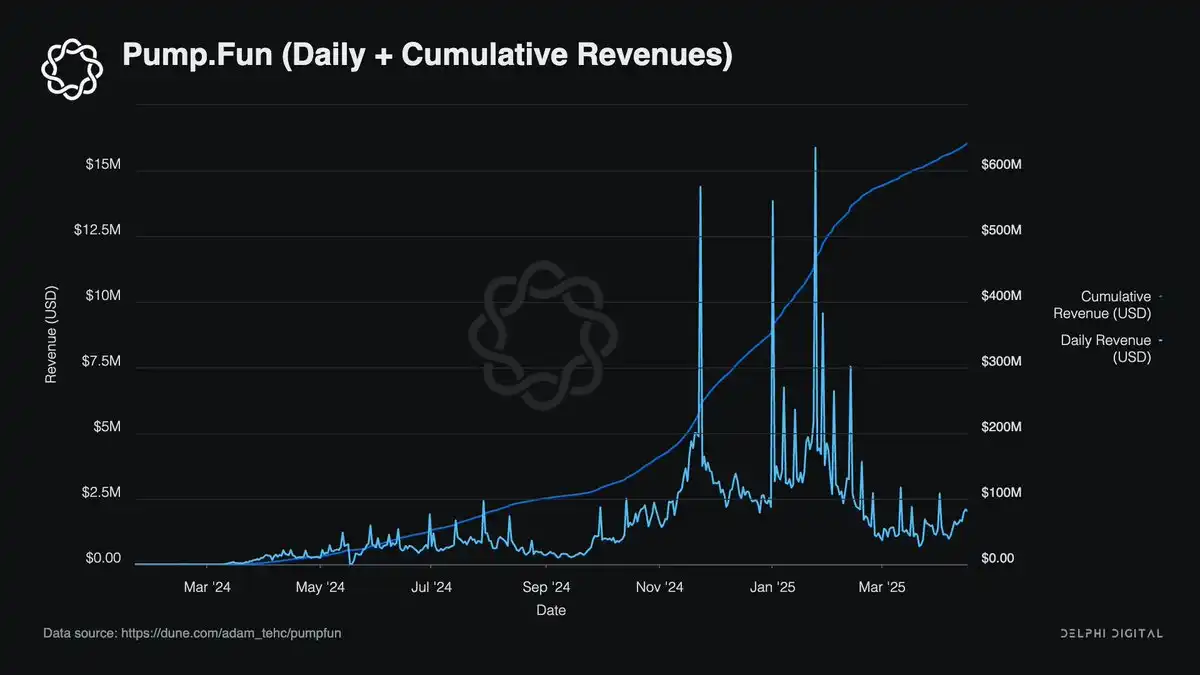
Dikey entegrasyon, değer kaybını gidermek için en uygun maliyetli yol gibi görünüyor. Uygulamanız büyüdükçe bunu yapmamanın fırsat maliyeti de artacaktır. Bu uygulamalar için iyi bir durum ama Ethereum gibi altta yatan altyapılar için pek de iyi değil. Bu eğilimin açık işaretlerini Unichain ve JupNet'te gördük.
Protokol katmanında geriye ne kaldı?
Temel protokol katmanının gelecekteki değer birikimi konusunda iki görüş vardır:
1. Temel ücretler ve işlem ücretleri zamanla sıfıra doğru eğilim gösterecektir. Geriye kalan tek gelir kaynağı olan MEV, tüm değeri içselleştirmeyi amaçlayan uygulamalar tarafından soyutlanacak. Protokol katmanları (örneğin Ethereum, Solana) bir ödeme katmanı olarak değer sağlayacak ancak HTTP ve TCP/IP'ye benzer şekilde herhangi bir değeri yakalayamayacak.
2. Ucuz blok alanı, talebin artmasına ve başvuruların artmasına yol açacaktır. Dolayısıyla işlem hacmi, düşük taban ücretlerini telafi etmek ve protokol katmanına değer kazandırmak için artacaktır.
İlk senaryoyu parçalayalım:
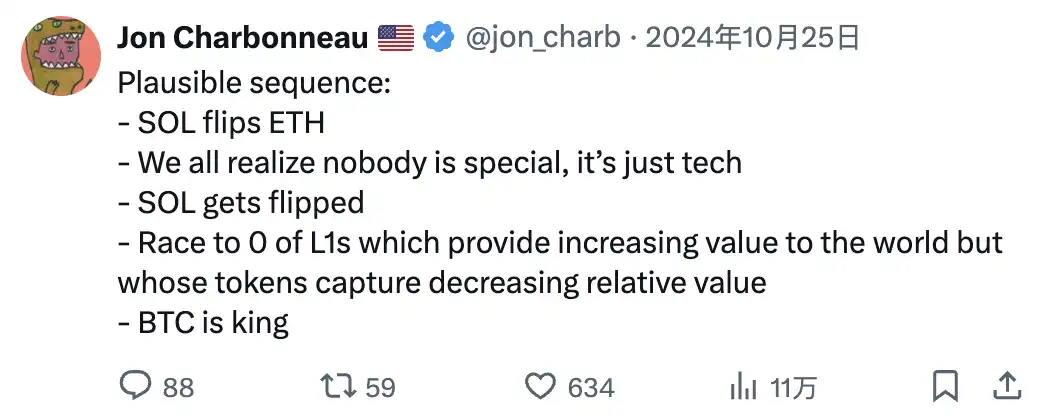
Bir dizi olası durum: · SOL, ETH'yi geride bırakıyor · Hepimiz kimsenin özel olmadığını, sadece teknolojinin özel olduğunu biliyoruz · SOL geride bırakılıyor · L1'in değeri dünyaya giderek daha fazla şey sağlıyor, ancak token'ı nispeten daha az değer yakalıyor · BTC kral oluyor
Bu görüş, altyapının tamamen meta haline geldiği varsayımına dayanmaktadır. Veri kullanılabilirliği, ücretler veya hesaplama maliyetleri ne olursa olsun, yığının tüm parçaları zamanla sıfırlanma eğiliminde olacaktır. Rollup ve DA katmanlarından gelen ucuz ve bol blok alanı, Ethereum'un işlem tekelini aşındırıyor.
Blob tabanlı veri dahil etme (EIP-4844), yürütmeyi uzlaşmadan ayırır ve L2 alternatif DA çözümlerini seçer, bu da sıralama ve veri depolamanın kalan değerinin geçen yıl boyunca daha da azalmasına neden olur.
Ancak bu yöndeki en önemli kanıt, L1 blok önerenlerin yakaladığı MEV payındaki düşüştür. 2024 yılında MEV'lerin çoğu Ethereum doğrulayıcıları yerine Flashbot gibi sistemler aracılığıyla arama motorları ve aktarıcılar tarafından yakalanacak. Şu anda Ethereum bloklarının %90'ı MEV-Boost önerileri aracılığıyla işleniyor ve bunların önemli bir kısmı Flashbot'larla ilişkili röleler aracılığıyla işleniyor.
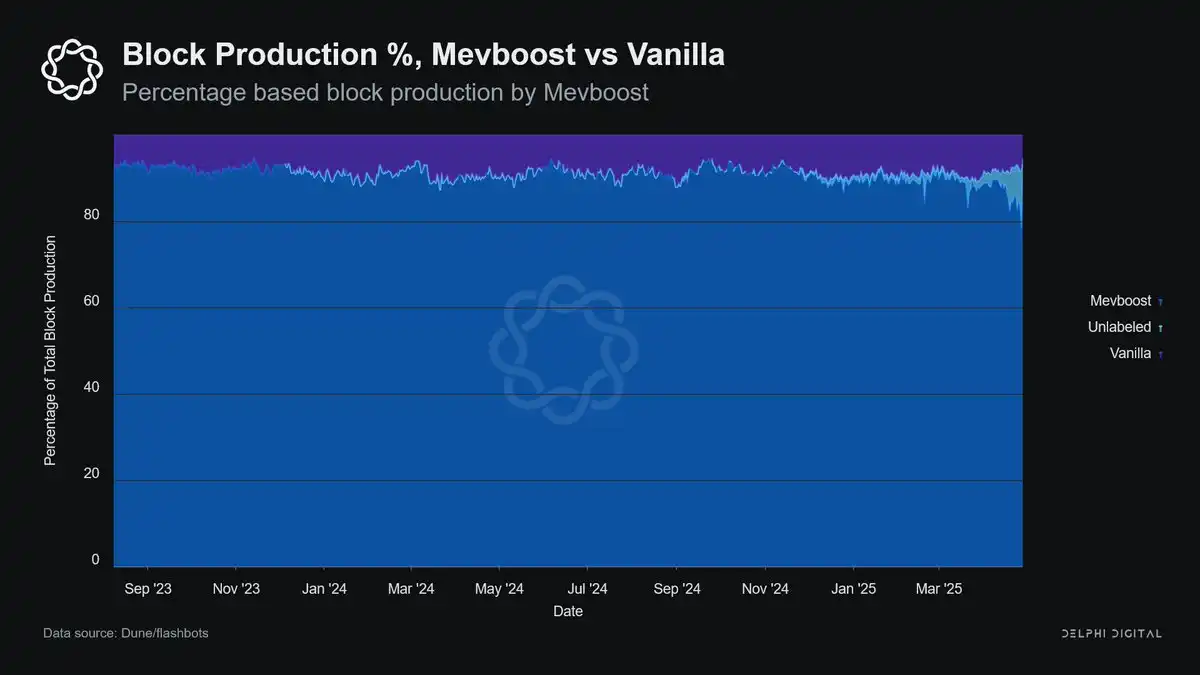
Bu, eşleştirme ve yürütmeyi zincir dışında işlemek için çözücülerden oluşan bir ağ kullanan ve genel bellek havuzunu ve ilişkili MEV'yi tamamen atlayan CoW Swap gibi uygulamaları hesaba katmaz.
İkinci senaryo ise neredeyse sıfıra yakın ücretlerin getirdiği talep artışına ve işlem hacmine büyük ölçüde bağımlı. Ucuz blok alanının bolluğunun deflasyonist bir etkiden ziyade tüketimin artmasına yol açacağı varsayılmaktadır.
Tıpkı düşen bilgi işlem maliyetlerinin İnternet patlamasına yol açması gibi, daha düşük işlem ücretleri de yeni uygulama kategorilerinin ve kullanım durumlarının önünü açacaktır. Buradaki temel benzetme, genel amaçlı hesaplama ve orkestrasyon katmanının HTTP'den çok AWS veya Linux'a benzemesidir. Ethereum ve Solana yalnızca işlemleri "yerleştirmekten" daha fazlasını yapar; Ölçekte programlanabilir durum koordinasyonuna olanak sağlarlar.
Kullanım arttıkça ve maliyet engelleri azaldıkça, güvensiz bilgi işlemi destekleme yeteneği daha da değerli hale geliyor, daha az değil. Düşük ücretler değeri sıfıra doğru çekmez, aksine blok alanı için hedef pazarın genişlemesini sağlar.
· Düşük maliyet > Artan ağ talebi
· Ağ üzerindeki artan talep > Toplam ücret geliri
Token değerlemeleri - bu benim yatırımım için ne anlama geliyor?
Bunu tek bir cümleyle özetlemek gerekirse şunu söylerdim: Sermaye dağılımı, 2016/17'den bu yana pek çok kişiye yabancı gelecek bir şekilde değişecek.
Şişman protokol teorisi ne yazık ki, yüz milyonlarca dolarlık risk sermayesiyle sübvanse edilen bir L1 primi yanılsamasını aşılamaktadır. Ancak şu anda değer dağılım eğrisinde bir dönüm noktasındayız ve uygulama gelirleri protokol katmanına kıyasla önemli ölçüde büyüyor.
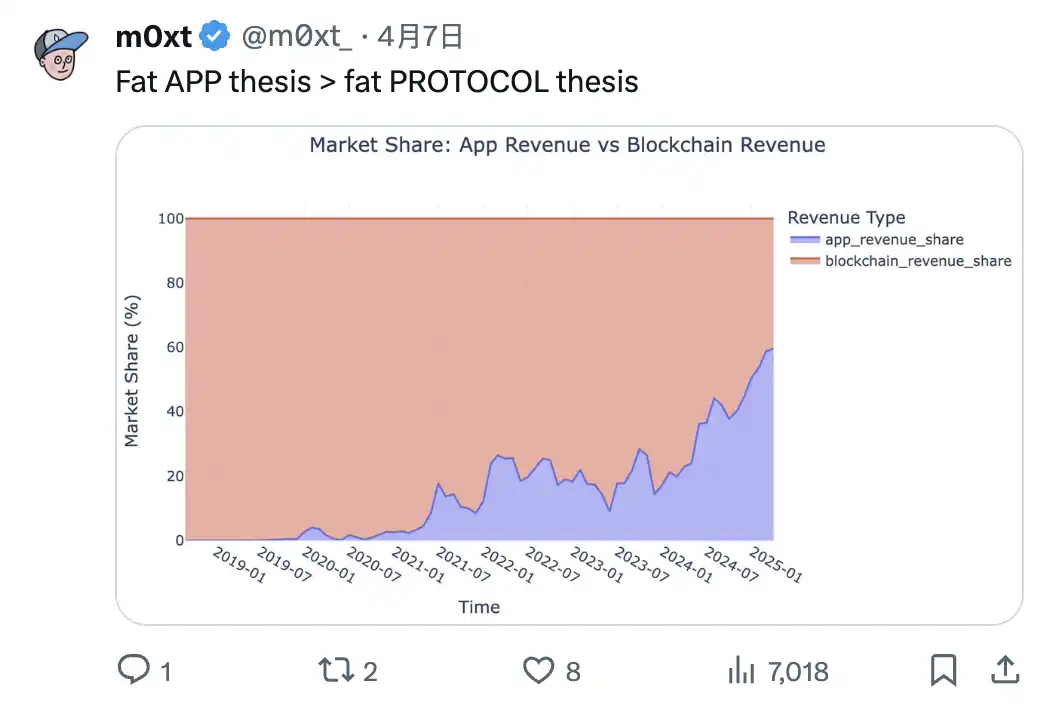
Kalın Uygulamalar > Şişman Protokoller
L1 değerlemeleri söz konusu olduğunda bu anlatıyı o kadar kötüye kullandık ki, bu token'lar TGE sonrası fiyatları artık sürdüremez hale geldi. Ana ağın lansmanından önce yüz milyonlarca dolarlık finansman ve milyar dolarlık değerlemeler L1/L2 için norm haline geldi. Çoğu yeni protokolde görülen ortak eğilim, fiyatların yalnızca düşmesi, yükselmemesidir.
Bu, altyapının önemsiz hale geleceği anlamına gelmiyor; ancak piyasanın olgunlaştığına dair açık işaretler var. Ancak L1/L2 işlemleri doymuş durumdadır. Düşük tirajlı, yüksek FDV hissiyatı bunu yansıtıyor. Yeni tanıtılan L1'in FDV'si, önceki döngüye göre birkaç kat daha yüksektir. Monad, Bera ve Story Protocol, lansman öncesinde dokuz haneli rakamlar topladılar. Solana ise 45 milyon dolar (kamu token satışı dahil) topladı.
Bir sonraki döngü, 100.000 TPS'ye ulaşmak için yarışan zincirler tarafından yönetilmeyecek. Mimari yerine kullanıma, abartı yerine sürdürülebilirliğe odaklanan, odaklanmış, birleştirilebilir uygulamalar tarafından yönlendirilecek. Kazananlar, talep kaynağına en yakın olan başvurular olacak.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler