



L1 Değeri Yakalama Büyük Bir Daralma Yaşıyor, ETH, SOL, HYPE Zirve Fiyatlarına Zor Geri Dönüyor
Orjinal Metin Başlığı: L1 Değer Yakalamanın Sıkıştırılması
Orjinal Metin Kaynağı: Pine Analytics
Orjinal Metin Çeviren: Ethan, Odaily 星球日报
Editör Notu: Son birkaç yılda, kripto piyasası bir süre L1 genel zincirlerin işlem ücreti gelirinin, jeton değerini destekleyen temel nakit akışı olduğuna inandı. Ancak, bu araştırma, geriye dönük zincir verileri kullanarak farklı bir gerçeği ortaya çıkardı: Bitcoin'in tıkanma dönemleri, Ethereum'un DeFi ve NFT zirveleri veya Solana'nın memecoin çılgınlığı olması fark etmeksizin, tüm işlem ücreti bolluklarının sonunda yeniliğe sıkıştırılacağını gösterdi. Talep patlaması gelir zirvesini beraberinde getirir, bu zirve alternatif çözümleri teşvik eder ve kazanç sistemli bir şekilde dışarı atılır. L1 değer yakalamanın sıkıştırılması, döngüsel bir olay değil, açık ağın yapısal bir sonucudur.
2026 pazarı artık L1'e fiyatlandırma yaparken sadece "işlem ücreti yakalama" kavramını kullanmıyor. ETH ve SOL'nin fiyat yönlendirmesi, artık L1 ücret mantığından staking getirilerine, ETF fon akışlarına, RWA anlatısına, protokol güncelleme beklentilerine ve makro likidite ortamına doğru kayıyor. Sıkıştırma eğilimi devam ediyor, ancak fiyatlandırma referans noktası değişti. Gerçekten üzerinde düşünülmesi gereken şey, işlem ücretlerinin devam eden düşüşe geçip geçmeyeceği değil, ancak: Piyasa artık L1'i "çevrimiçi kazanç" ile fiyatlandırmadığında, ancak "varlık anlatısı" ve "yapısal fon akışı" ile fiyatlandırdığında, bu yeni mantığın ne kadar kırılgan olduğu; ve anlatının zayıfladığı zaman, fiyatın hangi temel desteğe döneceği.
L1 blok zincirler, ölçeklenebilirlik aşamasında, işlem ücretlerinden sürekli ve istikrarlı bir şekilde kazanç elde etmek konusunda zorlanmaktadır. Her birinin bulduğu her ana gelir kaynağı, işlem ücretlerinden MEV'ye kadar, sonunda hizmet ettiği kullanıcılar tarafından çeşitli arbitraj yöntemleriyle azar azar tüketilecektir. Bu, tek bir zincirin başarısız olduğu anlamına gelmez, ancak açık ve izin gerektirmeyen ağın doğal bir sonucudur: L1 işlem ücretinden kazanılan paranın belirli bir seviyeye ulaşması durumunda, işlemle ilgili taraflar yeni yollar bulacak ve bu geliri sıkıştıracak hatta doğrudan sıfıra indirecektir.
Bitcoin, Ethereum ve Solana, kripto alanının en başarılı ağları olarak kabul edilir. Ancak ilginç olan şu ki, her biri her gün milyarlarca dolarlık değer akışını işleme koyarken, bu üçü neredeyse aynı yolculuğa çıktı: İşlem ücreti geliri kısa bir süre içinde aniden yükseldi, herkesin dikkatini çekti, ancak kısa bir süre sonra bu gelir L2 (ikinci katman ağı), özel sipariş akışı, MEV'yi algılayabilen yönlendirme araçları veya uygulama katmanının yeni oyunları tarafından işten çıkarıldı ve gelir paylaşıldı. Bu durum, kripto endüstrisinde her işlem ücreti modelinde, her MEV dalgalanmasında ve her ölçeklendirme çözümünde tekrar tekrar ortaya çıkıyor ve yavaşlama belirtisi göstermiyor.
Bu makaleye göre, L1 işlem ücretlerinin sıkıştırılması, uzun süredir var olan ve hala hızlanmakta olan bir durumdur. Bu makale, farklı aşamalarda, karlılığı sıkıştırabilen belirli yenilikçi oyunları ve hala "sürekli olarak işlem ücretleriyle para kazanma" fikrini değerleme olarak hesaba katan L1 jetonları için ne anlama geldiğini incelemektedir.
Bitcoin
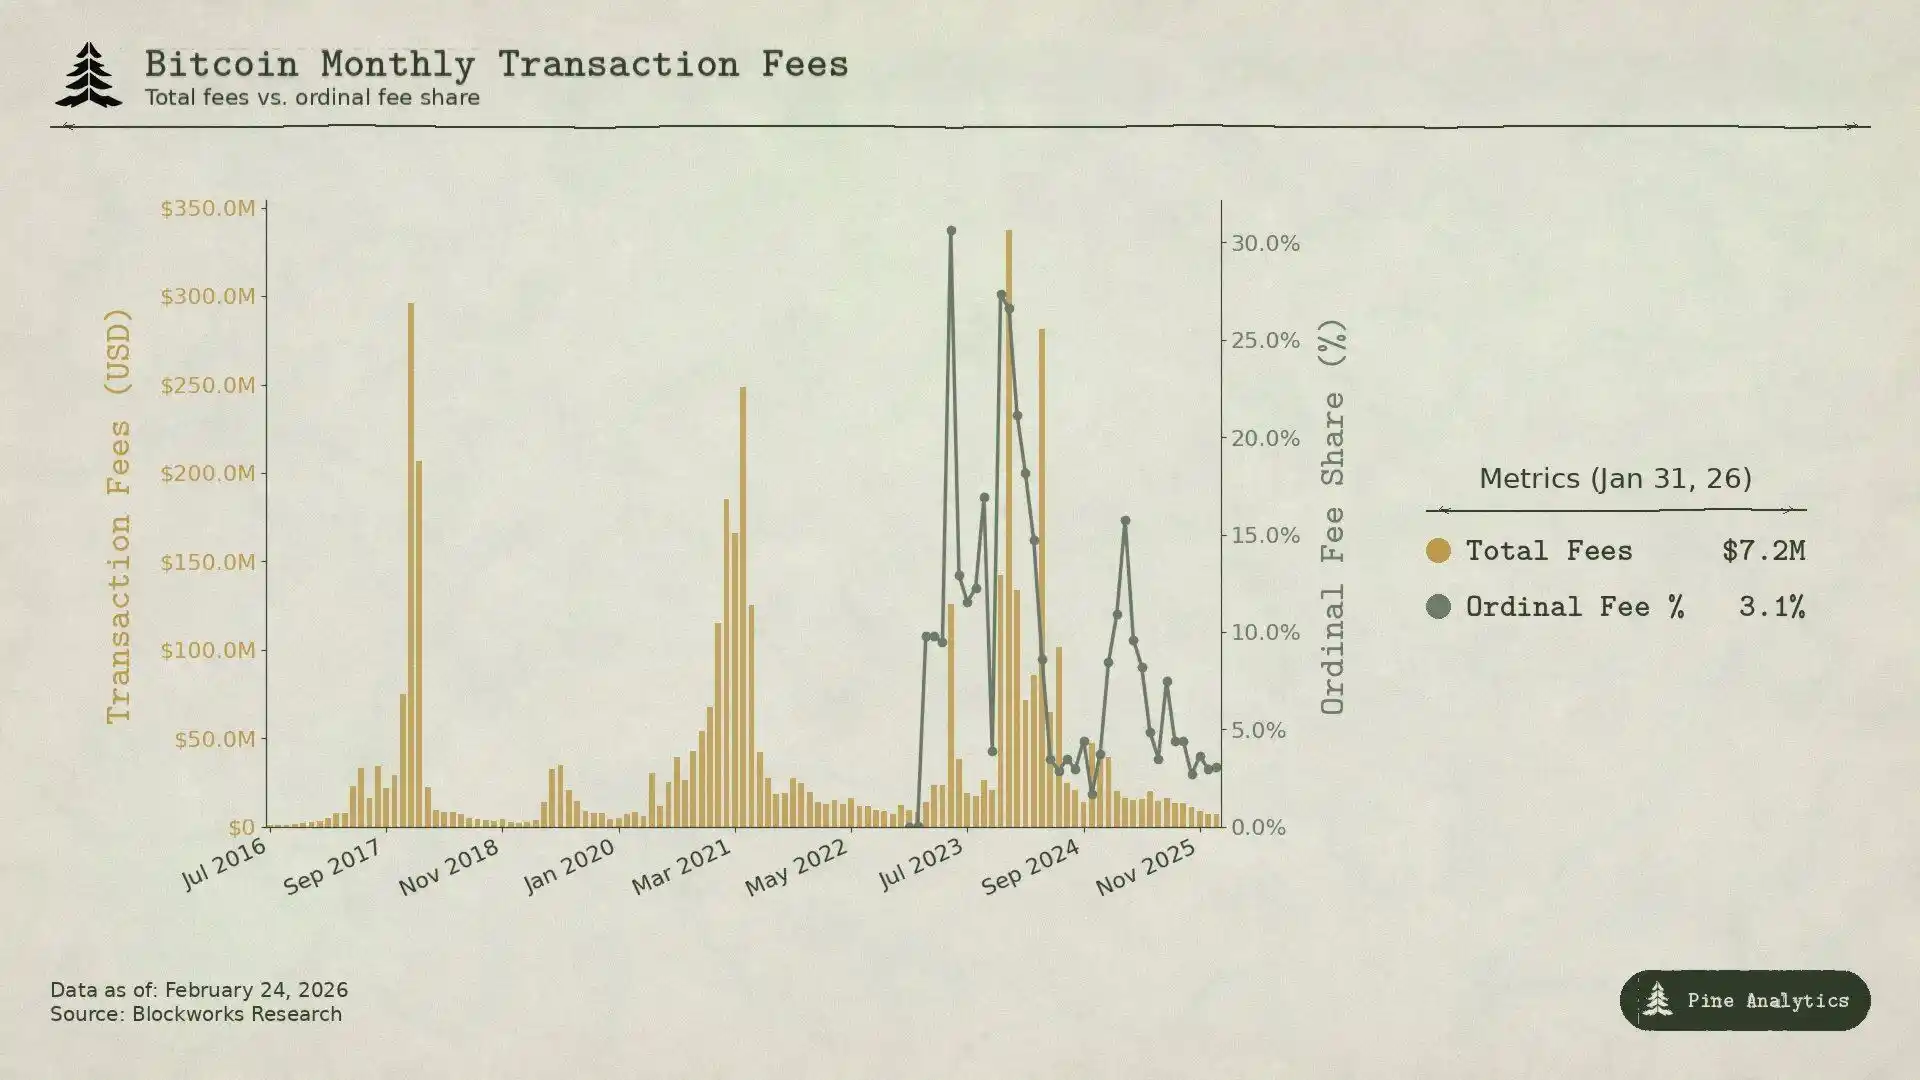
Bitcoin'in işlem ücretleri, neredeyse incelemeler sırasındaki BTC transferlerinden elde edilmektedir - herkes transfer yapmak için yarıştığında, işlem ücretleri doğal olarak artar. Ve çünkü Bitcoin'in akıllı sözleşmeleri yok, ağda neredeyse hiç MEV bulunmamaktadır. Ana sorun şudur: BTC fiyatı her yükseldiğinde işlem ücretleri arttığında, o dönemdeki ekonomik faaliyet ölçeğine kıyasla, işlem ücretleri önceki döngüye göre daha az artmıştır.
2017'de BTC'nin 4000 dolardan 20000 dolara yükseldiği zaman, ortalama işlem ücreti de 0.40 dolardan 50 dolardan fazlaya fırlamıştır. 22 Aralık'taki zirvede, işlem ücretleri madenci blok ödülünün %78'ini oluşturuyordu: sadece işlem ücretleri yaklaşık 7268 BTC civarındaydı ve blok ödülünün dört katına yakındı. Ancak sadece üç ay içinde işlem ücretleri %97 düştü ve eski haline döndü.
Piyasa çok hızlı tepki verdi ve hemen çözümler geliştirildi. 2018'in başlarında, SegWit işlemleri sadece %9 iken, yıl ortasına gelindiğinde bu oran %36'ya yükselmişti; bu tür işlemler toplam işlem hacminin üçte birinden fazlasını oluşturmasına rağmen sadece işlem ücretlerinin %16'sını sağlıyordu. Borsalar da toplu işlemleri kullanmaya başladı, yüzlerce çekim işlemini birleştirerek bir işlem haline getirdiler ve böylece ciddi miktarlarda işlem ücreti tasarrufu sağladılar. Bu faktörler bir araya geldiğinde, altı ay içinde işlem ücretleri %98 düştü. Ayrıca, Lightning Network 2018'in başlarında resmen faaliyete geçti ve küçük miktarlı işlemlerin işlem ücreti sorununu çözmeye odaklandı; diğer zincirlerdeki Sarılı BTC de kullanıcıların BTC'ye maruziyetini sağlamak için Bitcoin ana zincirinde işlem yapmadan yapabilmelerini sağlar.
2021'deki BTC fiyat zirvesine geldiğimizde, fiyat 64000 dolara yükseldiğinde, aylık işlem ücret geliri 2017'den daha düşük oldu. O dönemde daha az sayıda ağda yapılan işlem olmasına rağmen, dolar cinsinden yapılan transferlerin ölçeği, 2017'ye göre 2.6 katı arttı - yani basitçe, ağ içi transferler arttı, kazanılabilecek işlem ücreti artmadı, hatta azaldı.
Şu andaki bu döngü, bu eğilimin kesinlikle durdurulamayacağını daha iyi açıklamaktadır. BTC'nin 25000 dolardan 100000 dolardan fazlaya yükseldiği bir dönemde, fiyatlar yaklaşık 3 kat artmış olabilir (orijinal metinde 4 kat denmiştir, gerçek fiyat aralığıyla biraz değişiklik yapılarak orijinal anlamı değiştirmeden ayarlandı), ancak standart transfer işlem ücretleri, önceki dönemlerde olduğu gibi patlama yaşamadı. 2025 sonunda, günlük işlem ücretlerinin yaklaşık 300.000 dolar olacağı tahmin edilmektedir, toplam madencilik gelirinin %1'inden azdır. 2024'te Bitcoin'in yıllık toplam işlem ücreti 922 milyon dolar olabilir, ancak çoğu Ordinalar ve Runes'ın kısa vadeli popülerliğinden gelir, bu da geleneksel BTC transferlerinden gelen istikrarlı gelir değildir. 2025 yılının ortalarına gelindiğinde, spot Bitcoin ETF'si Bitcoin arzının %6'sına denk gelen 1.29 milyon BTC'ye sahip olacak ve piyasaya yüksek miktarda BTC maruziyeti sağlayacak, ancak ağdaki işlem ücreti doğurmaz. Bitcoin varlıklarına erişim için gereken ağ içi etkileşimler, büyük ölçüde mühendislikle giderilmiştir.
Ordinals ve Runes, 2024 Nisan ayında, işlem ücretinin madenci gelirine oranını%50'ye çıkarmıştı, ancak ilgili araçların giderek olgunlaşmasıyla, 2025 yılının ortasına gelindiğinde, bu oran tekrar %1'in altına düştü. Bu tür kısa vadeli ani yükselişler, daha çok MEV'nin getirdiği tesadüfi gelir gibi görünmektedir, bu, tıkanıklıktan kaynaklanan istikrarlı bir gelir değil, daha çok yeni varlık etrafında olgunlaşmamış araçlar sisteminden kaynaklanmaktadır ve BTC hesaplaşmasına gerçek bir talepten ziyade.
Bu kural aslında oldukça açıktır: Yalnızca Bitcoin, işlem ücretinden kazandığı parayla yeterince çok ve dikkat çekerse, ekosistemde daha ucuz alternatifler ortaya çıkar. L1, her bir talepten yalnızca bir kez kısa vadeli bir işlem ücreti zirvesi kazanabilir, ardından bu kar sürekli olarak yenilikler tarafından yavaşça tüketilir.
Ethereum
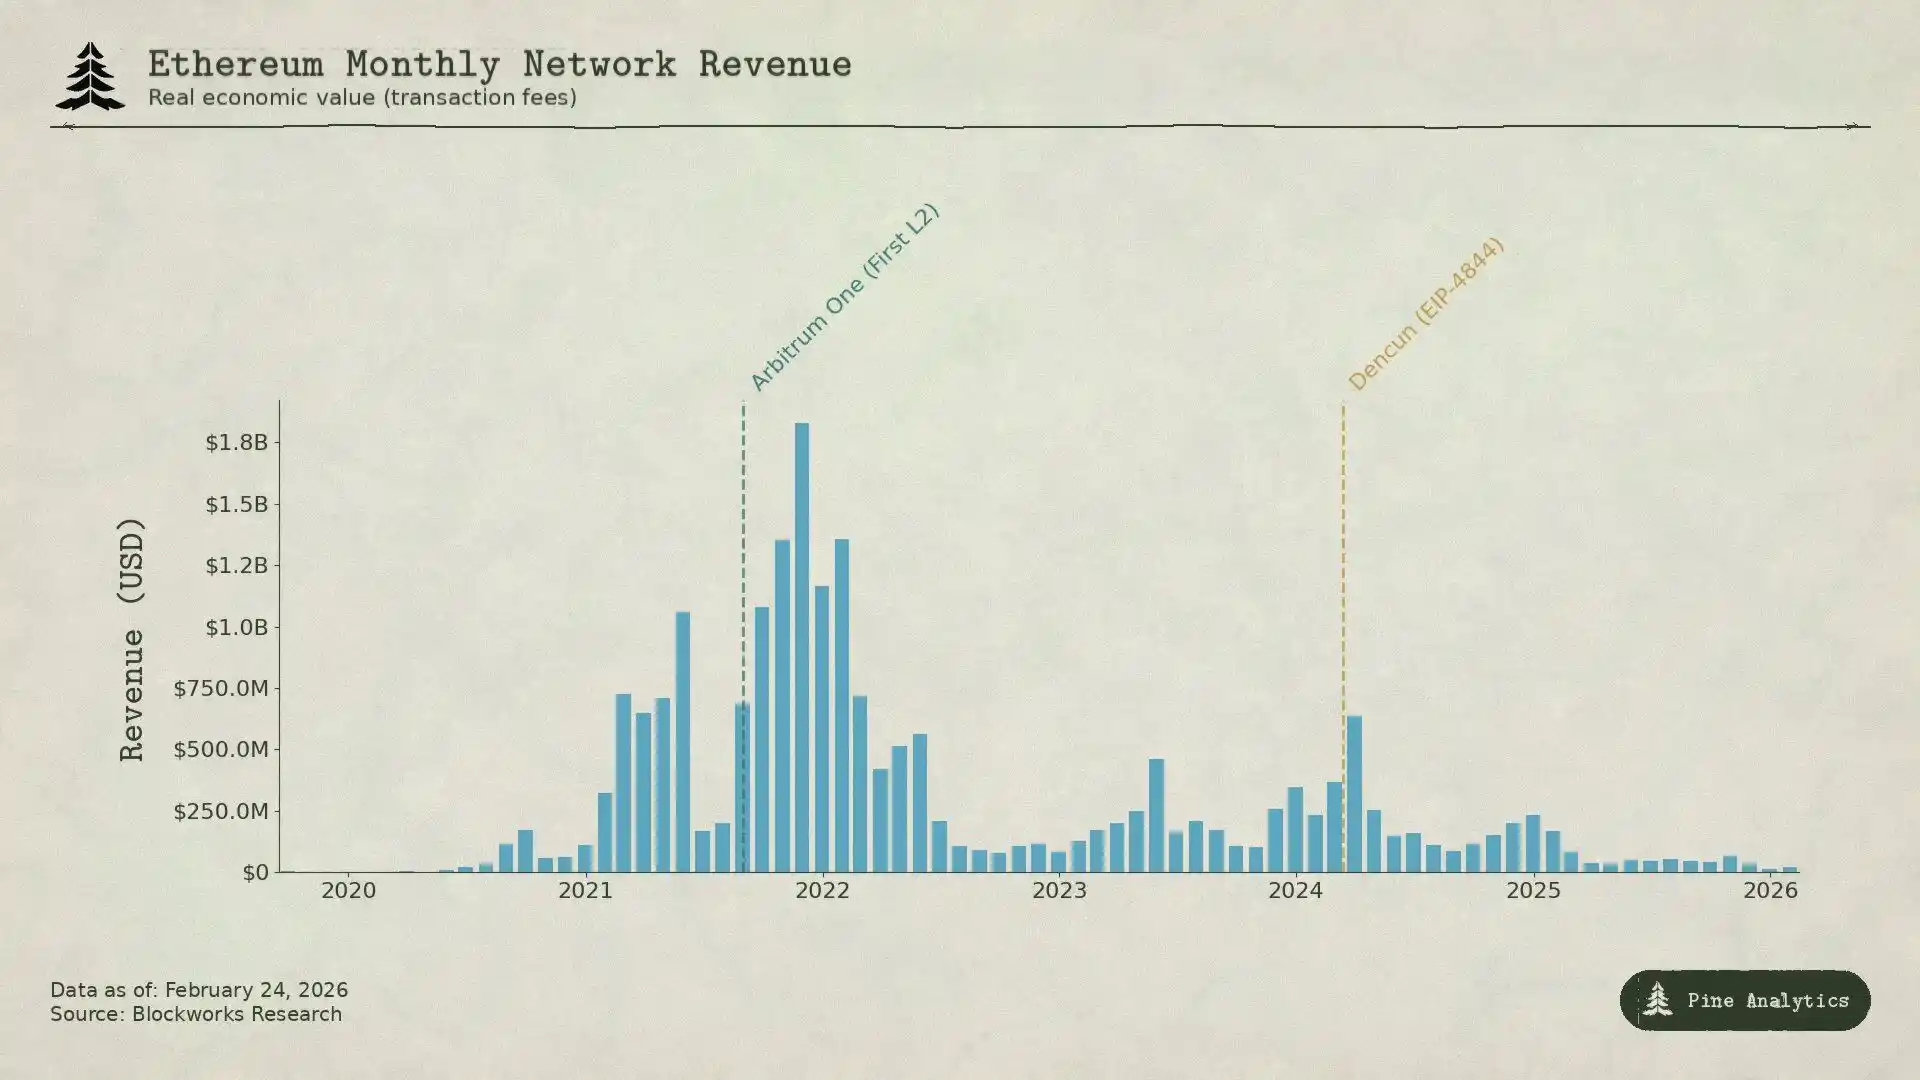
Ethereum'un işlem ücreti hikayesi daha dramatiktir. Çünkü bu zincir bir zamanlar gerçek değeri ele geçirmiş ve ardından onu sistemsel olarak parçalanmış görmüştür.
2020 yılının ortasında, "DeFi Yazı" Ethereum'u yeni finansal sistemdeki merkez haline getirdi. Uniswap'ın aylık işlem hacmi Nisan ayındaki 169 milyon dolar seviyesinden Eylül ayındaki 150 milyar dolar seviyesine fırladı. TVL, 10 milyar doların altından 2020 yıl sonundaki 150 milyar dolar seviyesine yükseldi. 2020 yılının Eylül ayında, Ethereum madenci işlem ücreti geliri 166 milyon dolarlık bir rekora imza attı ve Bitcoin madencilerinin altı katı oldu. Bu aynı zamanda akıllı sözleşme platformunun, gerçek ekonomik faaliyetlerden sürekli ve önemli gelir elde ettiği ilk kez oldu.
2021 yılında, NFT'ler DeFi'nin üzerine eklenmişti. Ortalama işlem ücretleri, zirve dönemlerinde 53 doları gördü. 2020'nin dördüncü çeyreğindeki 2.31 milyar dolarlık işlem ücreti geliri, 2021'in dördüncü çeyreğinde 43 milyar dolara yükseldi, artış oranı %1,777. Ağustos 2021'de uygulanan EIP-1559, temel işlem ücreti yakma mekanizmasını tanıttı ve bazı işlem ücretlerinin sürekli olarak piyasadan çıkarılmasını sağladı. O zamanlar, Ethereum'un L1'in para kazanamama sorununu gerçekten çözdüğü görünüyordu.
Ancak aslında, bu işlem ücretleri esasen "tıkanıklık ücreti"dir: Kullanıcılar, işlem başına 20 ila 50 dolar harcamaktadırlar, çünkü işlemin kendisi bu kadar değerli değil, herkes zinciri kullanmak için birbiriyle yarıştığı için, Ethereum'un saniyede yaklaşık 15 işlem (15 TPS) işleme kapasitesini aştı. Bu doğuştan gelen zayıflık, daha ucuz alternatifler için bolca alan bırakmıştır.
Solana, Avalanche, BNB Chain gibi diğer L1'ler, birkaç sent karşılığında işlem hizmeti sunabilirken; Ethereum'un L2 Rollup'ları, Arbitrum ve Optimism gibi, birçok işi çalmıştır - onlar kendi ağlarında işlemi yürütür, ardından sıkıştırılmış işlemleri Ethereum ana ağına geri ileterek hızlı ve ucuz bir şekilde işlem yaparlar.
Ardından, Ethereum bir "kendini zayıflatma" işlemi gerçekleştirdi. 13 Mart 2024'te gerçekleşen Dencun güncellemesi, Blob işlemlerini (EIP-4844) tanıttı ve L2 için daha uygun maliyetli bir veri yayınlama yolunu sağladı. Bu güncellemeden önce, L2, her megabayt başına yaklaşık 1.000 dolar olan calldata'ı kullanıyordu. Güncellemeden sonra, Arbitrum'un tek işlem ücreti 0,37 dolardan 0,012 dolara düştü; Optimism ise 0,32 dolardan 0,009 dolara indi. Blob'un ortanca işlem ücreti neredeyse sıfıra düştü. Ethereum, bu sayede kullanıcıları elinde tutmayı planlamıştı, ancak beklenmedik bir şekilde en önemli işlem ücreti gelir kaynağını zayıflattı.
Verilere bakmak daha açıklayıcı olacaktır. 2024 yılında, L2, 277 milyon dolar gelir elde etti, ancak Ethereum'a sadece 113 milyon dolar ödedi. 2025'e gelindiğinde, L2 geliri 129 milyon dolara düştü ve Ethereum'a geri dönen miktar yaklaşık 10 milyon doları geçmedi, L2 gelirinin %10'undan az. 2025'in dördüncü çeyreğinde, aylık olarak 1 milyar doların üzerinde olan L1 işlem ücreti geliri, 2025 yılının sonunda 15 milyon doların altına düştü. Bir dönemde bir çeyrekte 4,3 milyar dolar gelir elde eden bu ağ, sadece dört yıl sonra gelirinin yaklaşık %95'i büyümüştü.
Bitcoin'in geliri sıkıştı çünkü insanlar artık zincir üstünde olmadan da BTC alabiliyorlar; Ethereum'un geliri ise iki dalga halinde sıkıştı:
İlk dalga, diğer alternatif ağlara zaten yüksek ücretlerden kaçmak isteyen kullanıcıları çekti;
İkinci dalga, Ethereum'un kendi ölçeklendirme planıydı, L2'nin veri iletim maliyetini neredeyse sıfıra indirdi ve artık uzlaşma üzerinden gelir elde edemiyor. Hangisi olursa olsun, her ikisi de L1'in kendi yarattığı veya gelirinin gasp edilmesine izin verdiği araçlar tarafından sıkıştırıldı.
Solana
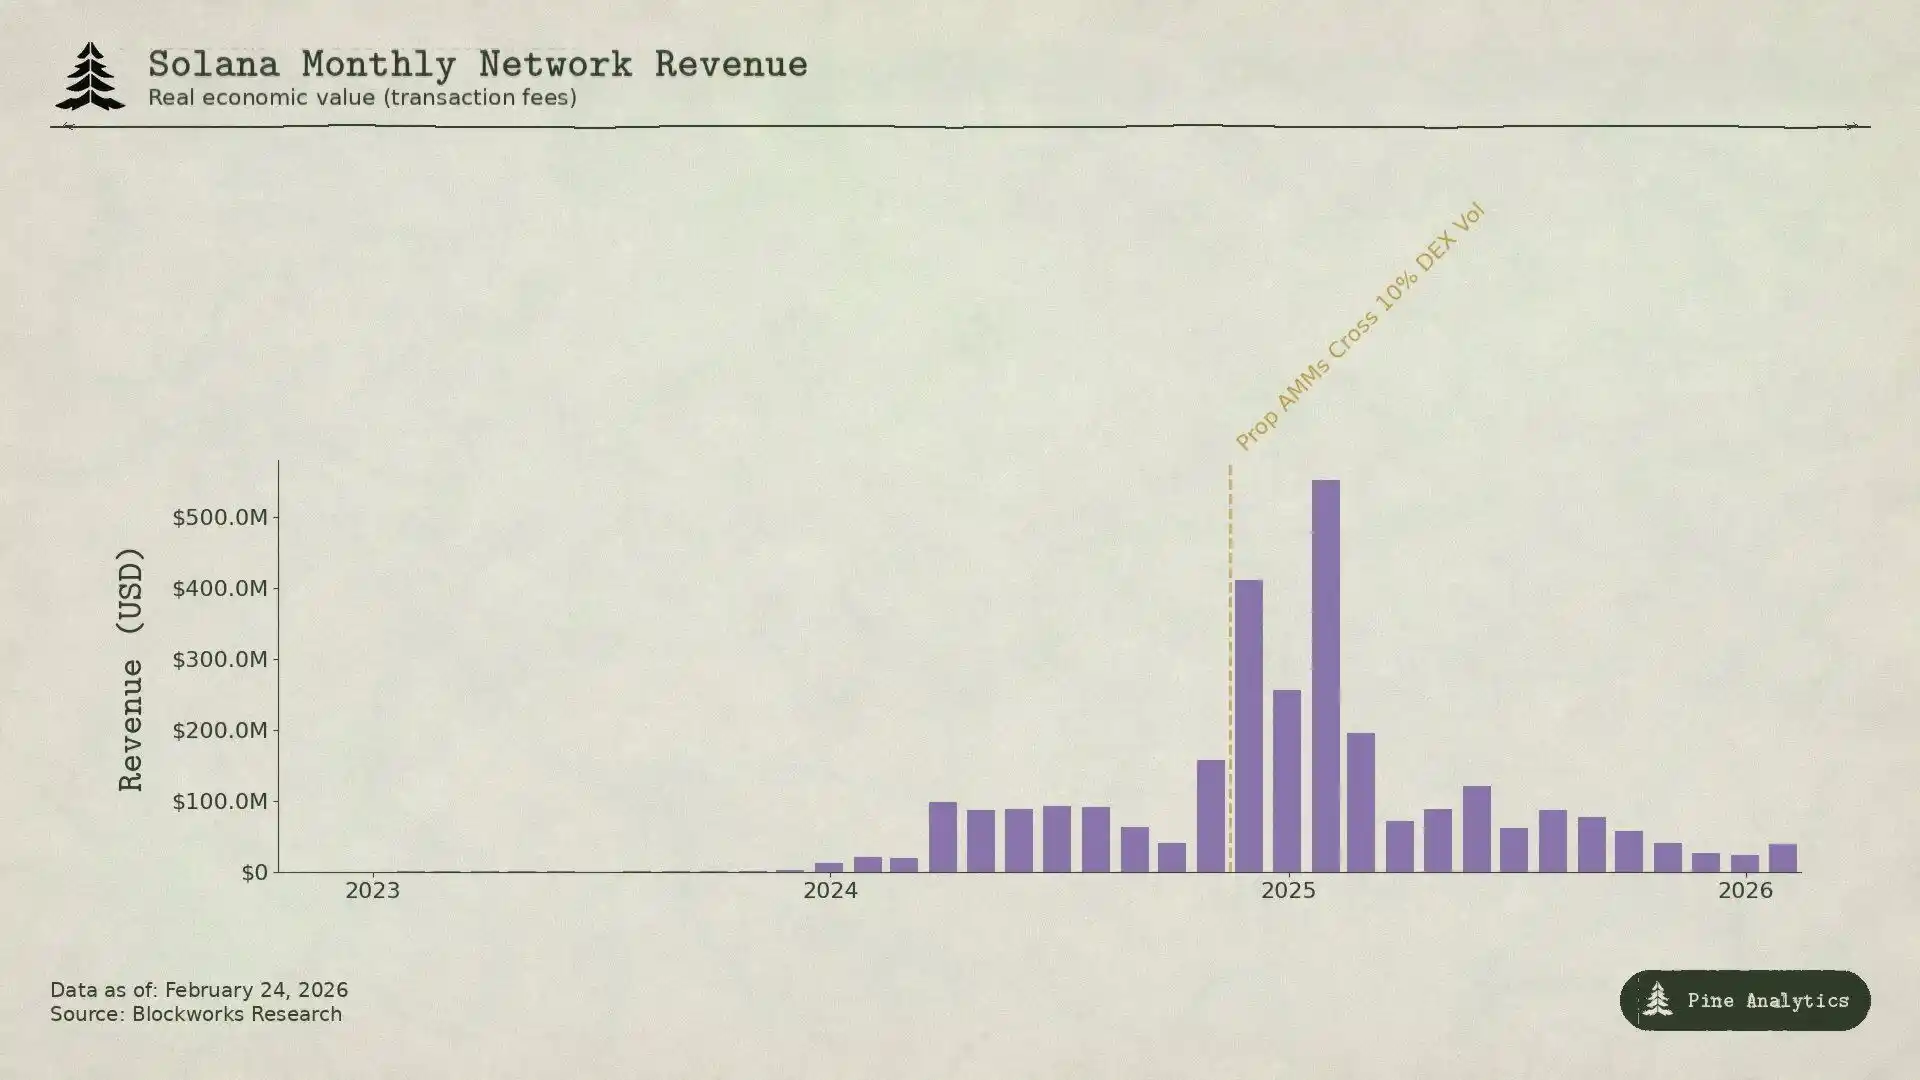
Solana'nın gelir elde etme mantığı, Bitcoin ve Ethereum'dan tamamen farklıdır—neredeyse hiçbir şekilde sıkışıklıktan elde edilen işlem ücretlerine dayanmaz. Temel işlem ücreti imza başına 0,000005 SOL olarak sabittir ve neredeyse ihmal edilebilecek kadar ucuzdur. Yaklaşık %95'lik işlem ücreti geliri, öncelik ücretlerinden ve Jito blok motoru aracılığıyla ödenen MEV bahşişlerinden gelmektedir. 2025'in ilk çeyreğinde, Solana'nın "gerçek ekonomi değeri" (REV) 816 milyon doları bulmuş ve bunun %55'i MEV bahşişlerinden gelmiştir. 2024'te, doğrulayıcılar yaklaşık 1,2 milyar dolar kazanabilirken, işletme maliyetleri sadece yaklaşık 70 milyon dolardı, bu da aslında kar marjının oldukça büyük olduğu anlamına gelir.
Solana Ücret Patlamasının Anahtarı, memecoin işlemleridir. 2024 yılında yayınlanan Pump.fun, sadece 18 ay içinde 6 milyar doların üzerinde protokol geliri elde etmiş, zirve döneminde memecoin arzının %99'undan fazlasını oluşturmuştur. DEX'in günlük işlem hacmi bir ara 380 milyar doları aşmıştır. 2025 yılında TRUMP jetonu yayınlandığında, günlük öncelikli ücretler 122.000 SOL'ye yükselmiş, MEV bahşişi ise 98.120 SOL'e ulaşmıştır. 2024 yılında, memecoin işlemlerinin en üst %1'lik kısmı, toplam memecoin ücretinin neredeyse %80'ini oluşturan 13,58 milyar dolarlık bir ücret ödemiştir. Hemen hemen tamamı MEV tarafından yönlendirilmiştir.
Şu anda, bu geliri sıkıştırmak için iki tür yenilik var.
İlk tür, özel AMM'dir. HumidiFi, SolFi, Tessera, ZeroFi, GoonFi gibi protokoller, profesyonel likidite sağlayıcıları tarafından yönetilen özel kasaları benimsemekte, dahili fiyatlandırma yapmakta ve saniyede çok kez fiyatları güncellemektedir. Likiditenin dışa açık olmadığı için MEV robotları arasında önleyici işlemler gerçekleştirmek mümkün değildir. Daha da önemlisi, özel AMM'ler, Jupiter gibi toplama yönlendirme cihazları aracılığıyla işlem yapmakta, aktif bir şekilde işlem ortağı seçmektedir, genel havuzlarda olduğu gibi herhangi bir MEV bahşişi ödemeye istekli olan katılımcılara pasif olarak maruz kalmamaktadır. Fiyatlandırmayı gizli tutarak ve sürekli olarak güncelleyerek, onlar "eski fiyatlandırma" sorununu ortadan kaldırmaktadır - bu, tam da Solana'nın büyük miktardaki MEV gelirinin kaynağıdır. HumidiFi, çevrimiçi olduktan sonraki ilk beş ayda yaklaşık 1 trilyon dolarlık işlem hacmini işlemiştir. Şu anda, özel AMM'ler Solana DEX işlem hacminin %50'sinden fazlasını oluşturmakta, yüksek likidite işlem çiftleri gibi SOL/USDC içinde daha büyük bir paya sahip olmaktadır.
İkinci tür, Hyperliquid'in en karlı spot işlem faaliyetlerini doğrudan Solana'dan çıkarmasıdır. Kendi geliştirdiği HyperCore teknolojisine dayanarak, Solana'daki jetonların Hyperliquid'e yatırılabileceği, geri çekilebileceği ve kendi spot emir defterinde işlem yapabileceği özgün bir köprü aracı oluşturmuştur. 2025 yılında Pump.fun PUMP jetonunu piyasaya sürdüğünde, fiyatları belirlemek için herkes Hyperliquid üzerindeydi, Solana DEX'te değil, ve ardından HyperCore çapraz zincir köprüleme ile. Bundan önce, Hyperliquid zaten SOL'un kendisi ve FARTCOIN gibi jetonlar üzerinde bu modeli denemişti - fiyat henüz açıklanmamışken, fark en fazla, oynaklık en yüksek ve MEV kazanımı en kolay olan dönemde, yavaş yavaş Solana'dan çıkıyordu.
Bu iki oyun biçimi, Solana'nın gelirini her iki yönden de sıkıştırıyor: Özel AMM, Solana'da kalan MEV işlemlerini azalttı, Hyperliquid ise MEV para kazanma potansiyeli en yüksek olan spot işlemleri doğrudan off-chain'e taşıdı. 2025'in ikinci çeyreğine gelindiğinde, Solana'nın REV'i bir önceki çeyreğe göre %54 düştü ve sadece 272 milyon dolar kaldı; günlük MEV ücreti, Ocak ayındaki zirveden %90'dan fazla düştü ve günde 10000 SOL'un altına düştü.
Aslında, kural ve önceki iki zincirle aynıdır, sadece para kazanma şekilleri farklıdır:
Solana'nın işlem ücretleri, temelde yeni işlem oyunu henüz ortaya çıkmış ve hala oldukça karmaşık olduğu zamanlarda MEV'ye dayalı kısa vadeli para kazanma üzerineydi. Özel AMM işlem verimliliğini optimize ettiğinde, Hyperliquid yüksek değerli emirleri çekince, bu kâr hızla azaldı. L1, piyasa çılgınlığı sırasında güzel bir kazanç elde edebilir, ancak piyasa hızla yeni yöntemler geliştirir ve bu tür kısa vadeli kazancın sürekli devam etmesine izin vermez.
Token Fiyatına Etkisi
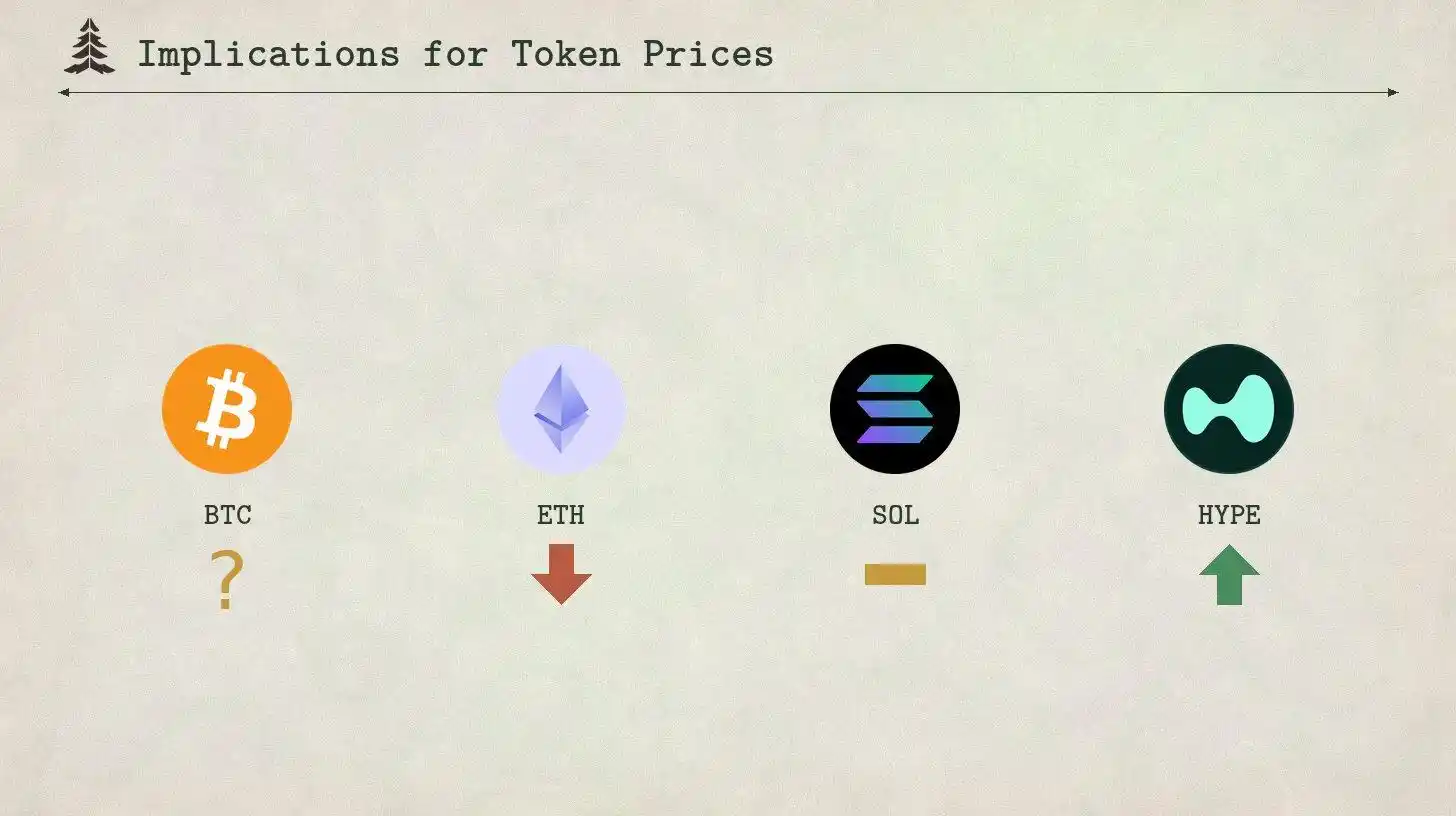
Yukarıdaki üç zincirin sergilediği model, sadece sonradan yapılan bir açıklama değildir, belirli bir dereceye kadar öngörüye sahiptir. Her L1 işlem ücreti mekanizması aynı izlenimi takip eder: Yeni talep gelir zirvesini getirir, zirve yeniliği çeker, yenilik kârı sıkıştırır ve bu sıkıştırma bir kez gerçekleştiğinde geri döndürülmesi zor olur. Bu düşünce yapısını takip ederek, dört tokenin geleceği hakkında genel bir tahminde bulunabiliriz.
· Ethereum: Sürekli Ücret "Çöküşü"
Ethereum'un işlem ücretleri henüz net bir dip görmedi. 2024'te, L2 Ethereum ana ağına 113 milyon dolar ödedi; ancak 2025'e gelindiğinde, bu rakam yaklaşık 10 milyon dolara ani bir şekilde düştü, %90'dan fazla düştü. Yeni bir L2 daha devreye girince, herkes Ethereum ana ağı blok boşluğuna olan talebinde bir miktar azalma yaşar ve Ethereum'un kendi ölçeklendirme planı da sürekli olarak veri aktarım maliyetini düşürür. EIP-4844 bir seferlik bir fiyat yeniden belirleme değil, Ethereum'un etkin bir şekilde faaliyetlerini, merkezi olmayan altyapı araçlarına yönlendirmesi için yapısal bir dönüştürme noktasıdır.
Şu anda, aylık L1 işlem ücreti geliri 15 milyon doların altına düştü ve aşağı yönlü hareketi yönlendiren güçler giderek güçleniyor. Ethereum yeni bir L1 doğal talep kaynağı yaratamazsa, token fiyatı bu sıkışma eğilimini yansıtmaya devam edecektir. ETH şu anda daha çok düşük gelirli bir altyapı varlığına benziyor, eski yüksek büyüme potansiyeline sahip akıllı kontrat platformu değil.
· Solana: Aktivasyon Yüksek, Fiyat Belirsiz
Solana'nın neredeyse kesinlikle bir sonraki döngüde, on-chain aktivasyonunda yeni bir zirve yaşayacağı söylenebilir - ekosistemi derin, geliştiricileri bol, altyapısı da olgun, ancak işlem ücreti geliri mutlaka artmayacak. 2024 sonunda ve 2025'in başında memecoin çılgınlığı, Solana için, Bitcoin'in "SegWit anı"na denk geliyor: Yeni taleple desteklenen bir işlem ücreti zirvesi, ardından hızla yenilik tarafından sıkıştırıldı.
Şu anda, özel AMM, toplam DEX işlem hacminin %50'sinden fazlasını işledi, MEV'yi büyük ölçüde azalttı. Hyperliquid'in HyperCore teknolojisi, en karlı fiyatlandırma adımını off-chain'e taşımaya devam ediyor. 2025'in Ocak ayına kıyasla on-chain aktivitesi 2 ila 3 kat artsa da, işlem ücreti sistemi o kadar olgunlaştı ki, bu aktivasyonu doğrulayıcı gelire dönüştürmek çok zor. Şu anda günlük ortalama MEV bahşişi, zirve değerinden %90'dan fazla düştü, ancak on-chain aktivite hala oldukça sağlıklı. Değerlemeyi destekleyecek yeterli işlem ücreti geliri olmadığı için, Solana'nın kullanım oranı ne kadar artarsa artsın, SOL'ün bir sonraki döngüde tarihî zirveleri aşma olasılığı çok düşüktür.
· Hyperliquid: Refah ve Sıkıştırmanın Ön ve Arka Ucu
Hyperliquid, dikkate değer en iyi örneklerden biridir, çünkü bu, "kazançlı- sıkıştırılmış" döngünün bir sonraki aşamasını temsil ediyor ve piyasa henüz bu döngünün ikinci yarısının nasıl ilerleyeceğinin farkında değil.
Hyperliquid şu anda geleneksel finansal varlık perpetual swap işlemlerinin önde gelen merkezi olmayan borsasıdır. Son dönemde gümüş volatilitesi zirve yaparken, HIP-3'ün başlattığı pazar, küresel gümüş işlem hacminin yaklaşık %2'sini ele geçirdi ve perakende ölçekli işlemler için alım-satım aralığı (spread) COMEX'ten daha iyiydi. Bazı dönemlerde, platformun işlem hacminin yaklaşık %30'unu geleneksel finansal enstrümanlar oluşturdu, günlük nominal işlem hacmi 5 milyar dolardan fazlaydı. 2025'te platform geliri yaklaşık 600 milyon dolar oldu, bunun %97'si HYPE geri alım ve yakma işlemleri için kullanıldı.
Hyperliquid'in muhtemelen TradFi varlıklarının perpetual swap işlemlerini yönlendirmeye devam edeceğini tahmin ediyoruz. Ürünleri gerçekten avantajlı: Emtia ve hisse senetleri 7/24 işlem görebilir, geleneksel piyasa kapandığında bile faaliyet gösterebilir; HIP-3 teklifi sayesinde onay olmadan yeni işlem pazarları ekleyebilir; CME'nin %18 başlangıç marjı talep ettiği varlıklarda, en fazla 20 katı kaldıraç sağlayabilir. Bir sonraki boğa piyasasında, eğer işlem hacmi ve işlem ücretleri sürekli artarsa, HYPE tokeni muhtemelen Solana'nın boğa pazarından düşük seviyeden tepki verdiği gibi yeniden fiyatlandırılacaktır. Geleneksel finansal varlıkların işlem hacmi genişlemeye devam ederse, HYPE'in muhtemelen benzer bir yola gireceğini tahmin ediyoruz. Yatırımcılar, gelecekteki yüksek geliri değerlendirmek için bir çeyrekte elde edilen yüksek gelire dayalı tahminlerde bulunma eğiliminde olabilirler.
Ancak Hyperliquid'in ücret modeli, sıkıştırılmış bir tohum ekti. Platform, maker tarafından alınan nominal değer işlem ücretini %4,5 olarak belirler ve işlem hacmine ve teminatın sağladığı en fazla %40 indirime sahiptir. Bu, geleneksel finansal türev ürün fiyatlandırma mantığından tamamen farklıdır. CME'de, bir E-mini S&P 500 sözleşmesinin borsa ücreti yaklaşık olarak tek taraflı olarak 1,33 ABD Dolarıdır ve sözleşmenin nominal değeri 275.000 ABD Dolarından bağımsızdır, yaklaşık olarak 0,001 baz puanı geçemez. 10 milyon ABD Doları nominal pozisyon için: CME ücreti yaklaşık olarak 2,5 ABD Doları iken, Hyperliquid için 4.500 ABD Dolarıdır, fark yaklaşık olarak 1.800 kat.
Bu farkın var olma nedeni, Hyperliquid'in mevcut kullanıcılarının perakende ve kripto doğal kullanıcı kitlesi olmasıdır. Ancak TradFi sürekli ürünleri, TradFi beklentisini beraberinde getirecektir. İşlem hacmi genişledikçe, kurumsal katılımcılar girdikçe, CME benzeri bir ekonomik modele doğru yaklaşma baskısı önemli ölçüde artacaktır. Hyperliquid'in kendi fiyatlandırma yapısı, yönü açığa çıkarmıştır: HIP-3 büyüme modeli, yeni pazar için maker ücretini %90'dan fazla indirecek, en düşük seviye %0,0045'e kadar düşebilecek; en iyi işlemciler %0,0015'in altına dahi düşebilir. Protokol, aktif olarak ücret sıkıştırmasını teşvik etmektedir. Rekabetçi sürekli DEX'ler ve gelecekte zincir üstü ürünler sunacak geleneksel ticaret yerleri, bu süreci daha da hızlandıracaktır.
Sonuçta iki seçenek var: Ya Hyperliquid, yüksek ücretlerden dolayı işlem hacmini kaybeder; ya da ücretleri CME'ye benzer sabit bir ücret modeline dönüştürür. Hangisi olursa olsun, yatırımcıların şu anda beklediği uzun vadeli yüksek geliri elde etmek oldukça zor olacaktır, HYPE jetonunun fiyatı hızla düşebilir.
· Bitcoin: Fiyatın önce ücretten artması gerekiyor
Bu dört varlık arasında, Bitcoin en özeldir, çünkü fiyatı ve jetonun fiyatı arasındaki mantıksal ilişki tersine dönmüştür. Ethereum, Solana ve Hyperliquid için, mantık şudur: Ücret geliri kazanır, gelir değeri destekler, ücret sıkıştırılır, jetonun fiyatı düşer; ancak Bitcoin farklıdır, mantık tersinedir. Madencilerin, her blok ödülü yarılanmasından sonra ayakta kalabilmeleri için kripto fiyatının sürekli artması gerekmektedir - çünkü ücret gelirinin, blok ödülü azalışıyla açılan boşluğu doldurmakta yetersiz olduğu kanıtlanmıştır.
2024 yılındaki yarılanma, blok ödülünü 6,25 BTC'den 3,125 BTC'ye düşürecek ve günlük arzı 900 BTC'den 450 BTC'ye düşürecektir. 2025 yılı sonuna kadar, günlük ortalama işlem ücreti yaklaşık 300.000 ABD Doları olacak, madencilerin toplam gelirinin %1'inden azını oluşturacaktır. 2024 yılında Bitcoin'in yıllık toplam ücret geliri 922 milyon ABD Dolarına ulaşsa da, bunun büyük çoğunluğu aşamalı yüksek seviyelerden geldi ve sürdürülebilir doğal ücret talebinden değildir. Şu anda mevcut ücret katkısı neredeyse göz ardı edilebilir, madencilerin geliri neredeyse tamamen blok ödüllüğüne dayanmaktadır ve blok ödülü her dört yılda bir yarılanmaktadır ve BTC cinsinden ödenmektedir. Madencilerin yarılanma döneminde karlı kalabilmesinin tek yolu, Bitcoin'in dolar karşısındaki fiyatının yakın zamanda yaklaşık %100 artmasıdır, böylece BTC cinsinden gelirin %50 azalması etkisini telafi eder.
Tarihte bu durum geçerli oldu. Ancak bu temel çok kırılgandır. Zincirin güvenlik bütçesi, kullanım miktarı tarafından değil, varlık fiyatının sürekli artışı tarafından desteklenir. Bir kez yarılanma gerçekleştikten sonra, fiyat artmazsa madencilik zarar eder, hash rate düşer, ağ güvenliği etkilenir ve hatta 「Fiyat Düşerse → Hash Rate Düşer → Güvenlik Zayıflar → Fiyat Daha da Düşer」 kötü bir döngüye girebilir.
Bu durum, Bitcoin'in "sürdürülebilirliğini" görece çok daha kırılgan hale getiriyor. Fiyat, neredeyse hiçbir işlem ücreti olmadan ağı destekleyebilir, bu da başka zincirlerin kopyalayamayacağı bir mekanizmadır, çünkü Bitcoin öncelikle bir para varlığıdır, bir akıllı sözleşme platformu değildir.
Herkes BTC alırken, onu tutmak amacıyla alır, onun blok alanını kullanmak için değil. Bu, Bitcoin'e başka üç zincirde olmayan bir avantaj sağlar: Herkesin para talebine dayalı fiyat artışını destekleyerek, işlem ücreti çok düşük olsa bile ağ güvenliğini sürdürebilir.
Ancak bu durum aynı zamanda Bitcoin'in uzun vadeli güvenliği için tek bir varsayıma dayandığı anlamına gelir - fiyatın sürekli olarak artacağı varsayımı, ancak bu konuda kimse garanti veremez. Bu zincir, güvenli bir hesaplama katmanı olarak sürekli olarak hizmet verebilir mi, işlem ücreti kazandıran bir uygulama geliştirip geliştiremeyeceği değil, herkesin BTC alma isteğini ve piyasa ortamını sürekli olarak koruyup koruyamayacağına bağlıdır. Şu ana kadar, bu model normal bir şekilde işliyor, ancak blok ödülünün 3.125 BTC'den 1.5625 BTC'ye, 0.78125 BTC'ye daha fazla düşmesi ve gelecekte üç veya dört kez yarılanması durumunda, fiyat artışıyla bu açığı doldurabilecek mi, kripto alanının en önemli bilinmeyenlerinden biri olacak.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia



