RWA sürekli ürün krizi: GLP modeli RWA sürekli gelişimini desteklemede neden başarısızlığa mahkumdur?
Orijinal başlık: The Genesis Story: How Crypto Found Me
Orijinal yazar: @hmalviya9
Orijinal çeviri: zhouzhou, BlockBeats
Editörün notu: RWA sürekli ürünlerinin (örneğin Ostium) kullanımı artmış olsa da, yüksek fonlama oranları, yatırımcılar ile LP'ler arasındaki sıfır toplamlı oyun ve platformun genişlemesini sınırlayan korunma mekanizmalarının eksikliği nedeniyle GLP tarzı likidite modeli sürdürülemezdir. Buna karşılık Hyperliquid, daha esnek olan HLP modunu kullanarak daha iyi performans gösteriyor. Ostium'un gelecekte uzun vadeli sağlıklı bir büyüme sağlayabilmesi için emir defteri modeline geçmesi, ücretleri düşürmesi ve piyasa verimliliğini artırması gerekiyor.
Aşağıdaki metin orijinal metindir (kolay okunup anlaşılması için düzenlenmiştir):
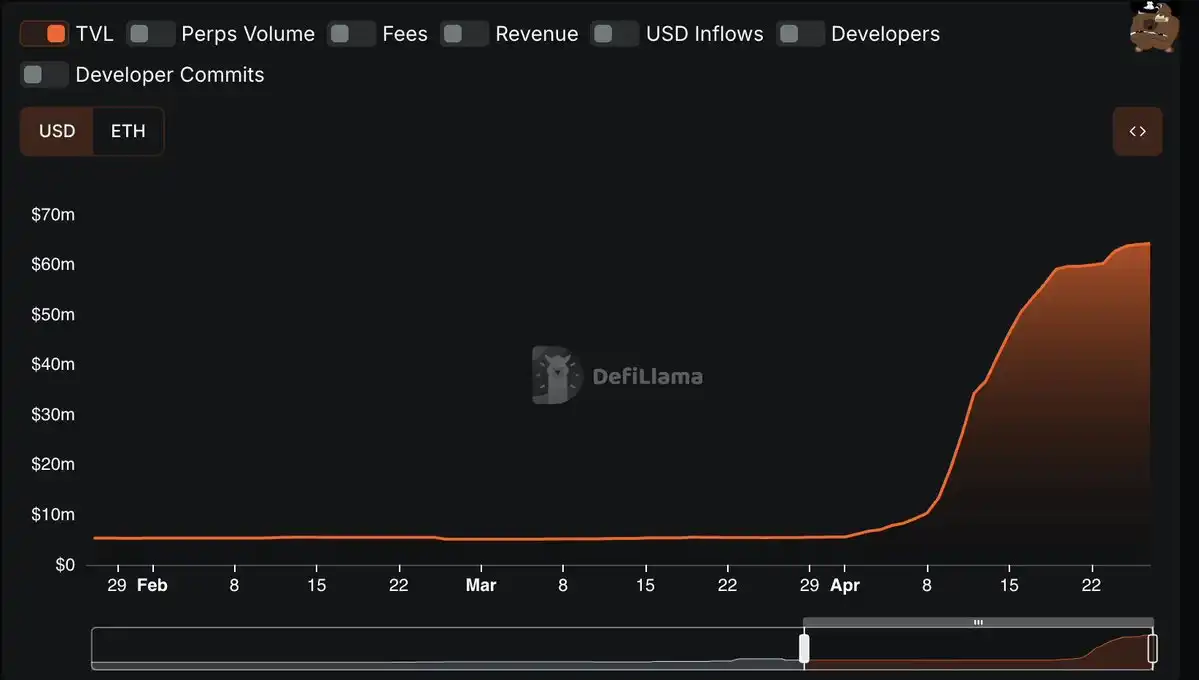
Geçtiğimiz ay, gümrük vergisi krizi yaklaşırken, döviz piyasaları sallanırken ve borsa bir elektrokardiyogram gibi dalgalanırken, RWA sürekli sözleşmelerinin kullanımında şaşırtıcı bir artış görüldü. @OstiumLabs'daki toplam mevduat, sadece bir ayda 6 milyon doların altındaki istikrarlı seviyeden 60 milyon doların üzerine çıktı. İşlem hacimlerinde de sert artışlar yaşandı. HyperLiquid ayrıca @Paxos’un PAXG sürekli sözleşme pazarını da başlattı.
Kripto türevleriyle uzun veya kısa RWA'ya yönelme talebi halihazırda oldukça belirgin. Soru şu: Mevcut çözümler yeterince iyi mi? Yeterli değilse nasıl geliştirilebilir?
Bu çözümler neden iyi olmayabilir?
Açılış bölümünde, görünüşte birbiriyle çelişen iki bakış açısına değindim: Bir yandan, tüccarlar gerçekten de RWA ürünlerini kullanıyorlar; Öte yandan mevcut çözümlerin yeterince iyi olup olmadığını sorguladım.
Kullanıcıların bu platformları seçmesi, mevcut RWA sürekli sözleşmelerinin yeterince iyi olmadığı anlamına gelmiyor mu diye düşünenler olabilir. Ama durum böyle değil. Bunu birkaç veriyle açıklayayım.
Ostium'daki fonlama oranına baktığımızda, altın işlem çifti (XAU/USD) için fonlama oranının %30'a kadar çıktığını ve şu anda hala %13 olduğunu görebiliriz.
Karşılaştırma yapacak olursak, Bybit'teki mevcut BTC fonlama oranı Ostium'un yaklaşık yarısı iken, Binance ve OKX'teki BTC fonlama oranı Ostium'un yalnızca dörtte biri kadardır. Bunun altının daha iyi performans göstermesinden kaynaklandığı düşünülebilir, ancak durum her zaman böyle değildir.
Altın bu yıl şu ana kadar yaklaşık %50 oranında değer kazanırken, Bitcoin de benzer bir miktarda değer kazandı.
Üstelik kripto para piyasasını geleneksel finans piyasalarıyla (CME gibi) karşılaştırdığımızda aradaki fark daha da belirginleşiyor. CME'de uzun vadeli altın pozisyonundaysanız ve pozisyonunuzu yenilerseniz, yıllık maliyet yaklaşık %6'dır; bu da Ostium'un en düşük fonlama oranının yalnızca yarısıdır, 600 baz puanlık bir farktır.
Böyle büyük bir fiyat farkı gören, delta nötr (yön riski olmayan) işlem yapan okuyucular, çok büyük bir arbitraj alanı olduğunu düşünebilirler: örneğin, Ostium'u açığa satıp %13'lük bir finansman oranı talep etmek, CME'yi uzun pozisyona alıp yıllık %6 maliyet ödemek gibi. Ama aslında durum böyle değil.
Ostium, GLP'ye (GMX'in likidite havuzu) benzer bir model benimsediğinden, Ostium'da short pozisyon açarsanız, şu anda %13'lük bir finansman oranı ödemeniz gerekiyor.
Bu durum, ne delta nötr yatırımcıların ne de piyasa yapıcılarının likidite sağlama konusunda herhangi bir teşvike sahip olmamasıyla sonuçlanıyor. Bu bir tesadüf değil, Ostium'un tasarımındaki temel bir sorundur.
GLP modelinin sürdürülemezliği
Ostium ve @GainsNetwork_io tarafından kullanılan GLP modeli, basit bir ifadeyle ölçeklenemez.
GLP modelinin özü, tüm yatırımcıların protokolün fonlama havuzuna karşı bahis oynamasıdır. İlk olarak GMX tarafından başlatılan bu girişimin fon havuzuna GLP adı veriliyor. Ostium'da buna OLP denir; Kazançlar üzerinde çeşitli g (varlık) kasaları bulunmaktadır.
GLP/OLP modeli ile @HyperliquidX'in HLP modelinin aslında çok farklı olduğunu belirtmek önemlidir. HLP'nin fiyatlandırma modeli gizli ve dinamik olarak değişirken, GLP'nin fiyatlandırması sabit ve statiktir.
Bu, HyperLiquid'in temel likidite sağlayıcıları olmasına rağmen, temel LP'nin tek karşı taraf olmadığı ve fonlama oranı mekanizmasının piyasayı daha verimli hale gelmeye teşvik etmeye devam edebileceği anlamına gelir. Ostium'un OLP modelinde, OLP likidite sağlayıcılarının para kazanması için yatırımcıların para kaybetmesi gerekir. Bu, başından sonuna kadar sıfır toplamlı bir oyundur.
Ve zincirdeki riski kısmen koruyabilen HLP modelinin aksine, OLP modeli altında RWA'nın risk maruziyetini korumak için istikrarlı bir mekanizma bulunmamaktadır.
OLP modeli Ostium'un ilk günlerde likiditesini hızla artırmasına yardımcı olsa da, artık şirketin sürekli büyümesinin önünde bir engel haline geldi. Tıpkı HyperLiquid'in sonunda HLP'nin kullanıcı işlemleri üzerindeki mutlak karşı taraf kontrolünü bırakması gerektiği gibi, Ostium'un da daha büyük bir genişleme elde etmek için gelecekte OLP'nin fiyatlandırma üzerindeki hakimiyetini gevşetmesi gerekecektir.
Bir uyarı vakası şimdiden ortaya çıktı: Altın piyasasındaki göreceli pay açısından, Ostium'un şu anda altın piyasasında sadece 4 milyon dolar tuttuğu, HyperLiquid'in yeni açılan PAXG piyasasının ise 15 milyon dolarlık bir tutması var (ve fonlama oranı ile açılış maliyeti de daha düşük).
Ayrıca, Ostium'un şu anki toplam kilitli tutarı 65 milyon ABD dolarıdır ve bunun 57 milyon ABD doları veya fonların %86'sı OLP'de yoğunlaşmıştır. HyperLiquid de yüksek olmasına rağmen, sadece %60 civarında bir orana sahip, bu da kıyaslandığında daha sağlıklı.
Özetle, bu model sürdürülebilir değildir.
Olası Gelecekteki Yönler
Yukarıdaki sorunlar kontrol altına alınmadığı takdirde ciddi sonuçlar doğurabilir ancak teoride paradigmayı değiştirerek bunların hepsi çözülebilir.
Ostium emir defteri modeline geçebilirse işlem ücretleri düşebilir ve piyasa verimliliğinin artması nedeniyle fonlama oranı da düşebilir. Aynı zamanda platform işlem ücreti alarak kar elde edebilir.
OLP de varlığını sürdürebilir, ancak daha dinamik ve esnek bir biçimde çalışması gerekir.
Kişisel fikrime göre, RWA sürdürülebilirliği kavramını seven biri olarak, bu yalnızca Ostium için değil, aynı zamanda Gains ve ilgili tüm projeler için de RWA sürdürülebilir ürünleri için tek sürdürülebilir uzun vadeli modeldir.
GLP/"casino tarzı" model yalnızca soğuk başlangıç aşamasında kullanılabilir ve uzun vadeli geliştirme için gerçekçi değildir; bu durum birçok kez doğrulanmıştır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler