Coinbase raporu: 200 günlük hareketli ortalama kaybedildi, bu yeni bir "kripto kışı" turunun başlangıcı mı?
Orijinal başlık: Aylık Görünüm: Kripto Ayı Piyasasını Nasıl Tanımlarsınız?
Orijinal yazar: David Duong, CFA - Küresel Araştırma Başkanı
Orijinal çeviri: Daisy, ChainCatcher
Önemli noktalar:
Nisan ortası itibarıyla, Bitcoin hariç kripto para birimlerinin toplam piyasa değeri, Aralık 2024'teki 1,6 trilyon dolarlık zirveden %41 düşüşle 950 milyar dolara düştü. Ayrıca, girişim sermayesi yatırımları da 2021-2022 seviyelerine göre yüzde 50 ila yüzde 60 oranında düştü.
Mevcut aşamada muhafazakar bir risk yanıt stratejisinin benimsenmesi gerektiğine inanıyoruz. Ancak kripto para piyasası fiyatlarının 2025'in ikinci çeyreğinin ortalarında ve sonlarında istikrara kavuşmasını ve üçüncü çeyrekte toparlanmanın zeminini hazırlamasını bekliyoruz.
Genel Bakış
Birçok faktör bir araya gelerek potansiyel olarak yeni bir "kripto kışı"nın gelişini müjdeliyor. Küresel tarife politikalarının uygulamaya konulması ve daha da artırılmasıyla birlikte piyasa duyarlılığı önemli ölçüde kötüleşti. Nisan ortası itibarıyla Bitcoin hariç kripto para birimlerinin toplam piyasa değeri, Aralık 2024'teki 1,6 trilyon dolarlık zirveden %41 ve yıllık bazda %17 düşerek 950 milyar dolara geriledi. Dikkat çekici olan, bu seviyenin Ağustos 2021'den Nisan 2022'ye kadar olan hemen hemen tüm dönemin piyasa değeri performansından bile daha düşük olmasıdır.
2025'in ilk çeyreğinde, kripto sektöründeki risk sermayesi bir önceki çeyreğe göre toparlandı, ancak yine de 2021-2022'deki zirveden %50 ila %60 daha düşüktü. Bu durum, özellikle altcoin sektöründe ekosisteme yeni sermaye girişini önemli ölçüde kısıtlıyor. Yukarıda belirtilen yapısal baskılar esas olarak mevcut makroekonomik belirsizliklerden kaynaklanmaktadır. Mali sıkılaştırma ve gümrük tarifeleri politikaları geleneksel riskli varlıkları baskılamaya devam ediyor ve yatırım kararlarının durgunlaşmasına neden oluyor. Düzenleyici ortam belli bir ölçüde destek sağlasa da, borsadaki genel zayıflık nedeniyle kripto para piyasasının toparlanma yolu hâlâ zorlu.
Birden fazla faktörün iç içe geçmesi, dijital varlık piyasasını ciddi bir döngüsel görünümle karşı karşıya bıraktı ve kısa vadede (önümüzdeki 4 ila 6 hafta içinde olması bekleniyor) hala dikkatli olunması gerekiyor. Ancak yatırımcıların piyasa dalgalanmalarına karşı esnek taktikler benimsemeleri gerektiğine inanıyoruz. Zira piyasa duyarlılığı bir kez düzeldiğinde, toparlanma hızla başlayabilir. 2025 yılının ikinci yarısında piyasa performansına ilişkin iyimserliğimizi koruyoruz.
Boğa Piyasası ve Ayı Piyasasının Ayrılması
Borsa piyasasında, yakın dönemdeki en düşük seviyeden itibaren %20'lik bir artış veya en yüksek seviyeden itibaren %20'lik bir düşüş, genellikle boğa piyasasını veya ayı piyasasını değerlendirmek için deneysel bir standart olarak kullanılır. Ancak bu kriter doğası gereği özneldir ve yüksek oynaklığa sahip kripto para piyasaları için geçerli değildir. Kripto varlıklarda kısa bir zaman dilimi içerisinde %20'nin üzerinde fiyat dalgalanmaları yaşanabiliyor ancak bu durum piyasa trendlerinde köklü bir değişim anlamına gelmiyor. Tarihsel veriler, örneğin Bitcoin'in bir haftada %20 düşebileceğini ve yine de uzun vadeli bir yükseliş trendinde olabileceğini, bunun tersinin de geçerli olabileceğini gösteriyor.
Ayrıca, kripto para piyasaları 7/24 işlem gördüğünden, geleneksel finans piyasalarının kapalı olduğu gece veya hafta sonları gibi dönemlerde küresel risk algısının bir barometresi haline gelir. Dolayısıyla kripto varlık fiyatları küresel acil durumlara daha güçlü tepki verme eğiliminde oluyor. Örneğin, Fed'in agresif bir faiz oranı artırım politikası benimsediği Ocak-Kasım 2022 döneminde, ABD borsası (S&P 500 endeksi ile temsil edilir) toplamda %22 düştü; Bitcoin ise benzer bir dönemde kümülatif olarak %76'lık bir düşüşle Kasım 2021 gibi erken bir tarihte düşmeye başlamıştı; bu da aynı dönemde ABD borsasında yaşanan düşüşün yaklaşık 3,5 katına denk geliyor.
Çelişkideki gerçek
Geleneksel olarak boğa piyasalarını ve ayı piyasalarını tanımlamak için kullanılan "yüzde 20 kuralı"nın esasen sadece bir kural olduğu ve şu ana kadar ortak bir standart bulunmadığı belirtilmelidir. ABD Yüksek Mahkemesi Yargıcı Potter Stewart, "müstehcen olan nedir" konusunda yorum yaparken şöyle demişti: "Bunu tanımlayamıyorum, ama gördüğümde tanırım." Benzer şekilde, piyasa eğilimlerinin belirlenmesi çoğu zaman katı hesaplama modellerine göre daha çok deneyime ve sezgiye dayanır.

Bununla birlikte, yargımızı daha sistematik hale getirmek için, önemli piyasa geri dönüşlerini belirlemek amacıyla bir yıllık dönen pencerede S&P 500 endeksinin kapanış zirvelerine ve diplerine atıfta bulunuyoruz. Bu yaklaşıma göre, ABD borsası son on yılda yaklaşık dört boğa piyasası ve iki ayı piyasası yaşadı - Mart sonu ile Nisan başındaki son düşüş hariç (modelimiz o zaman ayı piyasası sinyali vermeye başladı). Ayrıntılar için Şekil 1'e bakınız.
Ancak, "yüzde 20 eşiği" aynı zamanda piyasa duyarlılığı üzerinde önemli bir etkiye sahip olan, ancak yüzde 10 ile 20 arasında düşüşe neden olan en az iki geri çekilme olayını da göz ardı ediyor. Örneğin, 2015 yılı sonlarında Çin borsasında yaşanan çalkantının yol açtığı oynaklığın artması ve 2018 yılında küresel ticaret sürtüşmelerinin yoğunlaşmasıyla oluşan piyasa şokları (Fed’in küresel ticaret politikası belirsizliği göstergesi yükseldi). Ayrıntılar için Şekil 2'ye bakın.
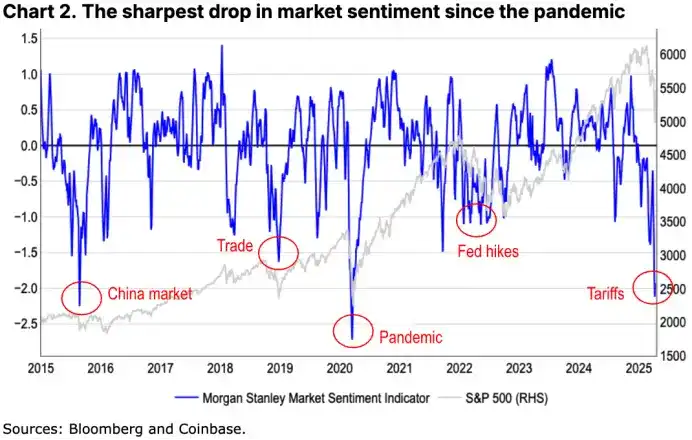
Geçmişte, duygu odaklı piyasa düşüşlerinin, düşüşler yapay %20 eşiğine ulaşmasa bile, sıklıkla savunmacı portföy ayarlamalarını tetiklediğini gördük. Başka bir deyişle, ayı piyasalarının, yalnızca fiyat düşüşlerinin büyüklüğünden ziyade, temel unsurların bozulması ve likiditenin azalmasıyla karakterize edilen piyasa yapısındaki bir değişimin yansıması olduğuna inanıyoruz. Ayrıca, "yüzde 20 kuralı", tarihte sıklıkla büyük düşüş döngülerinin habercisi olan zayıflayan piyasa derinliği ve savunma sektörü rotasyonu gibi bazı erken uyarı işaretlerini göz ardı ettiği için felç edici bir güç olma riski taşıyor.
Alternatif Göstergeler
Bu nedenle, hem hisse senetleri hem de kripto varlıklar için geçerli olan, fiyat eğilimleri ile yatırımcı psikolojisi arasındaki ilişkiyi daha doğru şekilde yansıtabilen alternatif göstergeler bulmaya çalışıyoruz. Ayı piyasasının tanımı sadece varlık getirilerini değil aynı zamanda piyasa duyarlılığını da içerir; bu da genellikle yatırımcıların düşüş eğiliminin devam edip etmeyeceğine inanıp inanmadıklarını ve stratejilerini buna göre ayarlayıp ayarlamadıklarını belirler. Bu kavram daha karmaşıktır çünkü basit sürekli yükselişler veya düşüşler değil, uzun vadeli trendlerdeki dönüm noktalarını gözlemliyoruz. Örneğin COVID-19 salgını, piyasanın hızlı ve sert bir düşüş yaşadığı ve ardından hızla toparlandığı tipik bir örnekti. Elbette, bu ayı piyasasının kısa sürmesi büyük ölçüde çeşitli hükümetler tarafından daha sonra uygulamaya konulan geniş çaplı mali ve parasal teşvik politikalarının yatırımcıların uzun vadeli bir düşüşe düşmesini engellemesinden kaynaklandı.
“Yüzde 20 kuralı” gibi genel kurallara güvenmek yerine, iki tür risk ayarlı gösterge kullanmayı tercih ediyoruz: (1) standart sapma ile ölçülen risk ayarlı performans; ve (2) 200 günlük hareketli ortalama (200DMA). Örneğin, Kasım 2021'den Kasım 2022'ye kadar Bitcoin, önceki 365 gündeki ortalama performansına kıyasla 1,4 standart sapma düştü; Aynı dönemde ABD hisse senetleri de 1,3 standart sapma düştü. Risk ayarlı bir bakış açısıyla, Bitcoin'in %76'lık düşüşü, S&P 500'ün %22'lik düşüşüne benzer büyüklükte kabul edilebilir.

Standart sapma göstergesi doğal olarak kripto piyasasının yüksek oynaklığını yansıttığından, z-puanı (standart puan) kripto varlık analizi için oldukça uygundur. Ancak bunun da bazı sınırlamaları var: Bir yandan hesaplama nispeten karmaşık; Öte yandan, piyasa trendi nispeten istikrarlı olduğunda, daha az sinyal olur ve trend değişikliklerine verilen tepki yeterince hassas olmayabilir. Örneğin, modelimiz en son boğa piyasası döngüsünün Şubat ayı sonlarında sona erdiğini ve o tarihten bu yana piyasa durumunun "nötr" olarak sınıflandırıldığını gösteriyor; bu da modelin aşırı piyasa oynaklığı dönemlerinde yaşayabileceği gecikmeyi yansıtıyor.

Buna karşılık, 200 günlük hareketli ortalama (200DMA), devam eden piyasa eğilimlerini belirlemek için daha özlü ve sağlam bir yol sağlar. Uzun vadeli veriler baz alınarak hesaplandığı için kısa vadeli dalgalanmaları etkili bir şekilde yumuşatabilir ve son fiyat eğilimlerine göre zamanında ayarlamalar yapabilir, böylece daha net momentum sinyalleri sağlayabilir.
Yargılama yöntemi de nispeten sezgiseldir:
· Fiyat sürekli olarak 200DMA'nın üzerindeyse ve buna yukarı yönlü bir momentum eşlik ediyorsa, genellikle boğa piyasası olarak kabul edilir;
· Fiyat uzun süre 200DMA'nın altındaysa ve buna aşağı yönlü bir momentum eşlik ediyorsa, genellikle ayı piyasasının oluştuğu anlamına gelir.
Bu yaklaşım, yalnızca "yüzde 20 kuralı" ve z-puanı modelleri tarafından yansıtılan geniş trend sinyalleriyle uyumlu olmakla kalmıyor, aynı zamanda dinamik bir piyasa ortamında içgörülerin pratikliğini ve geleceğe dönük doğasını da geliştiriyor. Örneğin, 2020'deki pandeminin erken aşamaları ve Fed'in 2022'den 2023'e kadar olan faiz artırım döngüsü gibi önemli düşüşleri başarıyla yakalarken, aynı zamanda 2018'den 2019'a kadar olan kripto kışını ve 2021'de Çin madencilik yasağının neden olduğu geri çekilmeyi de yansıttı.
Görüşümüze göre, bu yaklaşım yalnızca "yüzde 20 kuralı" ve z-puanı modellerinde somutlaştırılan geniş trend sinyalleriyle tutarlı olmakla kalmıyor, aynı zamanda dinamik piyasa ortamlarında eyleme dönüştürülebilir içgörüler çıkarma doğruluğunu da artırıyor.
Ayrıca, 200DMA'nın farklı dönemlerdeki yatırımcı duyarlılığındaki keskin dalgalanmaları daha iyi yansıtabildiğini de tespit ettik. Ayrıntılar için Şekil 5 ve 6'ya bakın.


Kripto Kışı mı?
Peki kripto ayı piyasasına mı girdik? Önceki analizler esas olarak Bitcoin'e odaklanmıştı çünkü Bitcoin, ABD borsası gibi geleneksel piyasalarla karşılaştırma yapmaya yetecek kadar tarihsel veriye sahipti. Ancak kripto varlık sınıfı gelişmekte olan alanlara (Meme coin'ler, DeFi, DePIN, AI aracıları vb.) doğru genişlemeye devam ettikçe, Bitcoin giderek genel piyasa eğilimini tam olarak temsil edemez hale geliyor.
Örneğin, Bitcoin'in 200DMA modeli, Mart sonundan bu yana yaşanan sert düzeltmenin ayı piyasası bölgesine girdiğini gösteriyor. Aynı model kullanılarak COIN50 endeksi (piyasa değerine göre ilk 50 token'ı kapsayan) analiz edildiğinde, genel varlık sınıfının Şubat ayının sonundan bu yana açıkça ayı piyasasında olduğu bulundu. Bu durum, Bitcoin hariç kripto para birimlerinin toplam piyasa değerinin Aralık 2024'teki zirveden %41 düşerek 950 milyar dolara gerilediği eğilimiyle tutarlıdır; Buna karşılık Bitcoin aynı dönemde %20'den daha az düşüş yaşadı. Bu boşluk, altcoin'lerin risk eğrisinin sonunda daha yüksek oynaklığını ve risk primini yansıtıyor.

Sonuç
Bitcoin'in "değer depolama" nitelikleri güçlenmeye devam ettikçe, gelecekte kripto piyasasının genel performansını değerlendirmek, özellikle giderek daha çeşitli varlık sınıfları bağlamında boğa veya ayı piyasası durumunu daha doğru bir şekilde tanımlamak için daha sistematik ve kapsamlı bir yaklaşıma ihtiyaç duyulacağına inanıyoruz. Bununla birlikte, hem Bitcoin hem de COIN50 endeksi artık kendi 200 günlük hareketli ortalamalarının altına düştü; bu da piyasanın uzun vadeli bir düşüş trendinin erken aşamalarında olabileceğinin bir işareti. Bu durum, olası bir "kripto kışı"nın gelişinin önemli belirtileri olan toplam piyasa değerinin düşmesi ve risk sermayesinin küçülmesi eğilimiyle tutarlıdır.
Bu nedenle bu aşamada defansif risk yönetim stratejisinin sürdürülmesini öneriyoruz. Yine de kripto varlık fiyatlarının 2025'in ikinci çeyreğinin ortası ile sonu arasında istikrara kavuşmasını ve üçüncü çeyrekte iyileşmenin temellerinin atılmasını bekliyoruz. Günümüzde karmaşık makroekonomik ortam yatırımcıların hâlâ oldukça temkinli olmasını gerektiriyor.BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler