CEX takas verilerindeki boşluk çok büyük, gerçek piyasa durumu daha kötü olabilir mi?
Orijinal başlık: Tasfiyeler, her yerde tasfiyeler!
Orijinal yazar: threesigmaxyz Orijinal çeviri: zhouzhou, BlockBeats
Editörün notu: Bu makale, CEX tarafından bildirilen takas verileri ile gerçek takas faaliyeti arasındaki büyük farkı araştırıyor. Hyperliquid'in şeffaf takas verilerini CEX'in bildirdiği verilerle karşılaştırarak, CEX'in piyasa oynaklığını maskelemek veya kamuoyunun algısını yönetmek için takas verilerini eksik bildirebileceğini ortaya koyuyor. Makalede ayrıca piyasa ve sistemsel riskleri anlamak için şeffaflığın önemi vurgulanıyor ve Bybit gibi borsaların takas verilerini yayınlamak için daha açık adımlar atarak sektörü daha fazla şeffaflığa doğru ittiği belirtiliyor.
Aşağıdaki orijinal metindir (orijinal içerik daha kolay okunup anlaşılması için yeniden düzenlenmiştir):
Tüccarlar tasfiye edildi ve milyarlarca dolar buharlaştı. Peki ya gerçek tasfiye rakamı bildirilenin 19 katıysa? Verileri çektik ve düşündüğünüzden daha kötü.
1. Marj Çağrısı
İster sözde "mentörler" tarafından verilen gösterişli kurslar aracılığıyla, ister geleneksel işlere bir alternatif olarak olsun, ticaret dünyası ortalama bir insan için giderek daha erişilebilir hale geliyor; ticaret, bir bilgisayar aracılığıyla kendi evinizin rahatlığında önemli bir gelir elde etme potansiyeli sunuyor.
Ancak bu hiç de kolay değil. Eğer bu kadar basit olsaydı, herkes başarılı olurdu. Gerçek şu ki, bu sektöre giren insanların çoğu para kaybediyor ve en sonunda hesaplarını boşaltıyor. Peki bu kayıplara ne sebep oldu? Çoğu zaman, her yatırımcının korktuğu tek bir belirleyici olayla karşılaşırız: teminat çağrısı.
Marj çağrısı, kaldıraçlı ticarette önemli bir mekanizmadır. Bir tüccarın marjının açık pozisyonların kayıplarını karşılamaya yetmediği durumlarda ortaya çıkar. Bu durumda borsa devreye girerek pozisyonu otomatik olarak kapatacak ve yatırımcının veya platformun daha fazla kayba uğramamasını sağlayacaktır.
Marj eksikliğinin ciddiyetine ve platformun risk yönetim mekanizmasına bağlı olarak likidasyon farklı biçimler alabilir. Bunlar genel olarak iki türe ayrılabilir:
· Kısmi likidasyon: Bir yatırımcının pozisyonunun bir kısmını azaltırken, kalan kısmının aktif kalmasını içerir. Bu, yatırımcıların piyasada kalmalarını sağlarken, ilişkili riskleri de azaltmalarına olanak tanır.
·Tam likidasyon: Tüm pozisyon kapatılır ve yatırımcının maruz kalma riski tamamen ortadan kaldırılır. Tam likidasyon, küçük bir fiyat dalgalanmasının yatırımcının marjını tamamen ortadan kaldırabileceği, kaldıraç oranının yüksek olduğu ortamlarda daha yaygındır.
Marj Çağrısının Arkasındaki Temel Faktörler
Marj çağrısının birçok nedeni vardır ve bunların hepsi risk ile marj arasındaki hassas denge etrafında döner:
· Kaldıraç: Kaldıraç, yatırımcıların daha az sermayeyle daha büyük pozisyonları kontrol etmelerini sağlar, ancak potansiyel kârların bu şekilde artması daha yüksek risklerle birlikte gelir. Kaldıraç ne kadar yüksek olursa, marj çağrısını tetiklemek için gereken fiyat hareketi o kadar küçük olur. Örneğin, 50x kaldıraç kullanıldığında trendin tersine sadece %2'lik bir fiyat hareketi, teminat mevduatınızın tamamını kaybetmenize neden olur. Bu durum kaldıraçlı işlemlerde risk yönetimini hayati öneme sahip kılıyor.
·Bakım Marjı: Her borsa, yatırımcıların bir pozisyonu açık tutmak için koruması gereken asgari bir marj gereksinimi belirler; bu bakım marjı bir güvenlik tamponu görevi görür. Zarar nedeniyle marj bu eşiğin altına düştüğünde, borsa daha fazla zararı önlemek için pozisyonu kapatır. Bu gerekliliklerin göz ardı edilmesi veya takip edilmemesi durumunda, yatırımcılar hızla zorunlu likidasyonla karşı karşıya kalabilirler.
· Piyasa oynaklığı: Ani ve aşırı fiyat dalgalanmaları, özellikle yüksek kaldıraçlı pozisyonlarda, bir yatırımcının en büyük düşmanıdır. Volatilite, mevcut marjı hızla tüketebilir ve yatırımcıların tepki vermesi için çok az zaman bırakabilir. Ayrıca, yüksek oynaklık dönemleri sıklıkla zincirleme reaksiyon tasfiyelerine yol açar; bu tasfiyelerden biri diğer tasfiyeleri tetikler ve fiyatları daha da yanlış yöne sürükler.
Sıkışma
Sıkışma, genellikle fiyatlar keskin bir şekilde dalgalandığında ve piyasadaki karşıt yatırımcıları pozisyonlarını kapatmaya zorladığında ortaya çıkan, marj çağrısının en şiddetli ve hızlı tetikleyicilerinden biridir. Bu tür olaylar genellikle yüksek kaldıraç ve düşük likidite tarafından yönlendirilir ve fiyat hareketlerini hızlandıran ve piyasa oynaklığını artıran bir kartopu etkisi yaratır.
Fiyatlar hızla yükseldiğinde, kısa pozisyon tutan yatırımcılar, teminatlarının işlemi desteklemeye yetmemesi nedeniyle kendilerini sorun içinde bulabilirler. Daha fazla zarara uğramamak için varlık geri alımı yaparak pozisyonlarını kapatmak zorunda kalıyorlar, bu da fiyatlar üzerinde daha fazla yukarı yönlü baskı yaratıyor. Bu dinamik, sıklıkla hızla bir tasfiyeler dizisine dönüşür; bir yatırımcının tasfiyesi fiyatların yükselmesine ve diğerlerinin de pozisyonlarını tasfiye etmeye zorlanmasına neden olur.
Tersine, uzun pozisyonlar tutan yatırımcılar, fiyatlar aniden düştüğünde aynı riskle karşı karşıya kalırlar. Marjları daraldıkça, bakım marjı gereksinimlerini karşılamak için pozisyon satmak zorunda kalıyorlar ve bu da aşağı yönlü ivmeyi daha da körüklüyor. Bu satış baskısı fiyat düşüşünü daha da artırarak daha fazla marj çağrısının tetiklenmesine ve aşağı yönlü bir sarmal oluşmasına neden olur.
Ancak, özellikle Reddit'teki WallStreetBets gibi toplulukların yönlendirdiği perakende yatırımcıların koordineli satın alımları, hisse senedi fiyatlarının beklenmedik şekilde yükselmesine neden oldu. Fiyat yükseldikçe, kısa vadeli satıcılar hisseleri geri satın almak zorunda kalıyor ve fiyat tırmanmaya devam ederek fiyatı daha da yukarı taşıyor.
Bu geri bildirim döngüsü, en sonunda tarihi bir olaya dönüştü ve GameStop'un hisse senedi fiyatı, Ocak 2021'in başlarında yaklaşık 20 dolardan ay sonunda 483 dolarlık günlük zirveye çıktı. Sıkışıklık, kısa pozisyonlarda sıkışan birçok kurumsal yatırımcının milyarlarca dolar kaybetmesine neden oldu.

2. API ve Tasfiye
Kripto para alanında, tarihte birçok önemli tasfiye olayı yaşandı. Ancak en akılda kalıcı ve etkili olanlar genellikle düşüş piyasalarında meydana gelen "uzun sıkışmalar"dır. Bu olaylar daha büyük ölçeklidir ve tüccarlar ile piyasalar üzerinde daha geniş kapsamlı etkilere sahiptir.
Kripto para tarihindeki en büyük tasfiyelerden bazıları şunlardır:
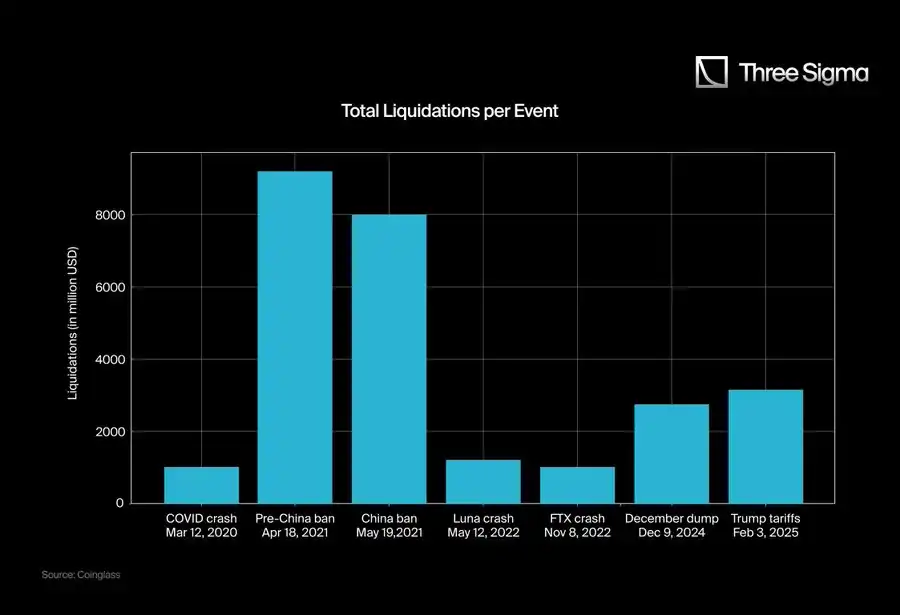
Anonim, olağandışı bir şey mi görüyorsun? FTX çöküşünün veya Luna faciasının bu yıl gördüğümüz tasfiyelerden daha zararlı olduğunu düşünüyor musunuz? Haklısınız.
FTX veya Luna çöküşünden daha ciddi olan son tasfiye olayının arkasında üç temel faktör var:
Toplam Piyasa Değeri
Mart 2020'de tüm pazarın piyasa değeri 266 milyar ABD dolarına ulaştı ve 2025 yılına gelindiğinde piyasa değeri 3,71 trilyon ABD dolarına ulaşmıştı. Bu tasfiyelerin ölçeğini gerçekten anlayabilmek için, sadece tasfiyelerin mutlak sayılarını değil, tasfiyelerin piyasa değerine oranını da dikkate almalıyız. Sadece rakamlar bile son patlamanın gerçekte olduğundan daha şiddetli görünmesine neden olabilir.
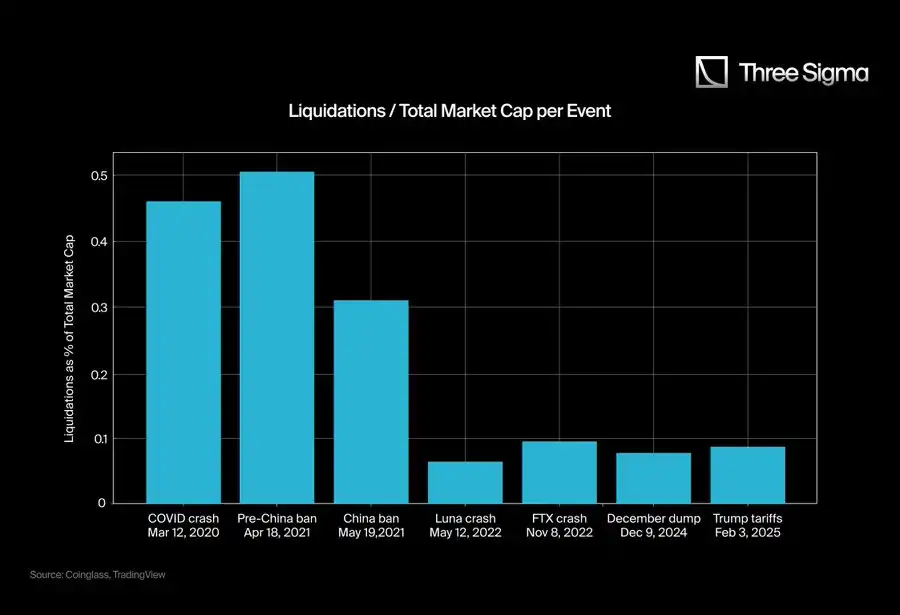
Bu grafik, tasfiyenin ölçeğini ve etkisini daha net görmemizi sağlıyor, ancak verilerin bir kısmı hala doğru değil; ikinci sorun da burada yatıyor.
CEX WebSocket API'sinin Sınırlamaları
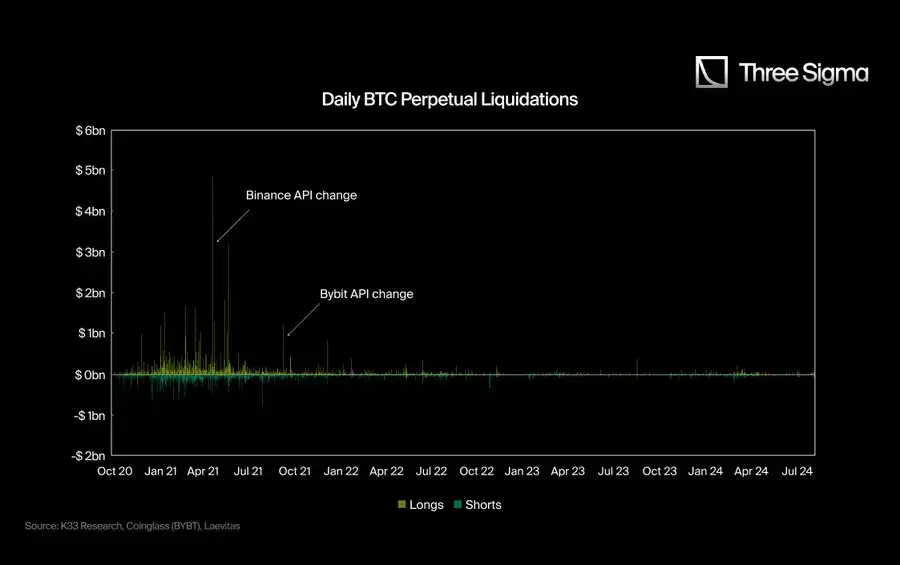
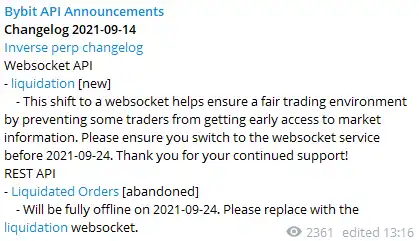
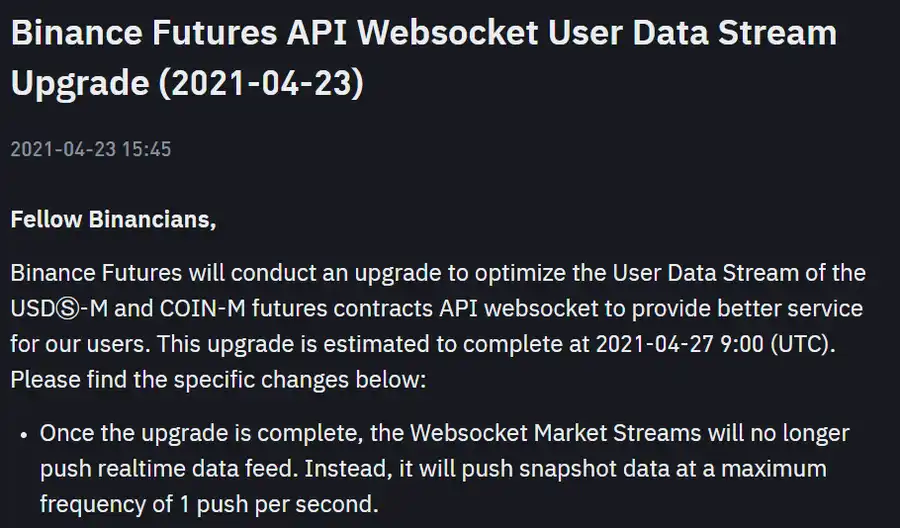
2021'in ikinci çeyreğine kadar çoğu CEX, her tasfiyeyi raporlayarak API'ler aracılığıyla doğru tasfiye verileri sağlıyordu. Ancak 2021 yılından itibaren, gerçekte kaç tane tasfiye gerçekleştiğine bakılmaksızın, tasfiye verilerinin saniyede bir tasfiye ile sınırlandırılmasına yönelik kısıtlamalar getirildi.
Bu değişiklik, bildirilen tasfiye sayılarını önemli ölçüde azalttı ve 2021 sonu verilerinin 2021 öncesi verilere göre daha küçük ve daha az etkili görünmesine neden oldu.
@K33Research bu durumu açıklayan bir araştırma makalesi yazdı ve bunu iki basit ama etkili grafikle sundu:
İlk grafikte, API değişikliğinden sonra likidasyon sayısının önemli ölçüde yavaşladığını ve toplam piyasa değerinin 2021'i çok aşmasına rağmen likidasyon verilerinin düşük seviyede kaldığını görebilirsiniz.
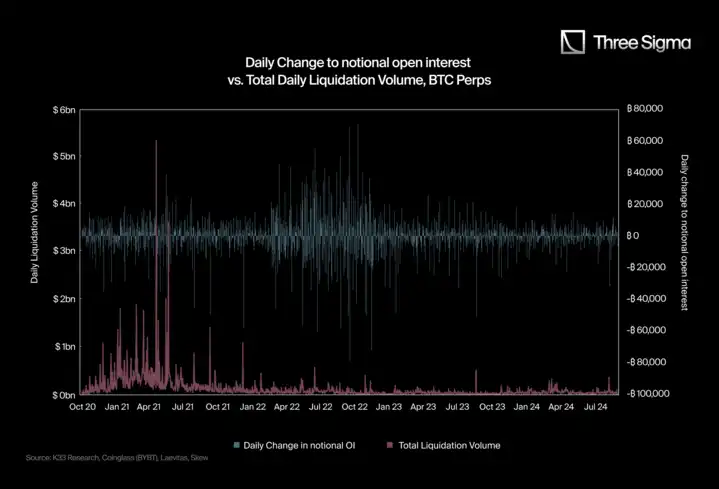
İkinci grafikte, yazar toplam likidasyon hacmini günlük varsayımsal açık faizdeki (OI) değişiklikle karşılaştırıyor.
Notional açık faizdeki büyük günlük hareketler genellikle çok sayıda likidasyonu tetikler, ancak grafikte de görebileceğimiz gibi, 2021'in ikinci çeyreğinden sonra bu kadar büyük OI hareketlerinin olduğu günlerde likidasyonlarda belirgin bir artış olmadı.
Bu API değişikliklerinin arkasındaki resmi gerekçe: "'Adil bir ticaret ortamı' sağlamak (Bybit, Eylül 2021) ve 'kullanıcı veri akışını optimize etmek' (Binance, Nisan 2021)", ancak bazı kişiler bunun yalnızca aşırı paniğe neden olmaktan kaçınmak için halkla ilişkiler amaçlı olduğunu ve aynı zamanda gerçek verileri kendileri için saklama uygulaması olduğunu düşünüyor.
Gerçek bir platform olarak Hyperliquid
Hyperliquid, CEX ile rekabet edebilecek yeterli işlem hacmine ulaşan ilk Katman 1 blok zinciri sürekli DEX'idir. Hyperliquid, CEX'lerin aksine, verileri kamuya açık olduğundan tüm likidasyon olaylarının tamamen şeffaf ve sınırsız raporlamasını sağlar.
Bu, bir yandan CEX'in likidasyon verilerinin sınırlı olduğu (raporlama kısıtlamaları nedeniyle) ve diğer yandan Hyperliquid'in verilerinin sınırlı olmadığı benzersiz bir ortam yaratır. Sonuç olarak, Hyperliquid’in şeffaflığı sayesinde bildirilen toplam tasfiyeler önemli ölçüde arttı.
Bu şeffaflığın daha geniş ticaret ekosistemi için önemli etkileri vardır. Geleneksel merkezi borsalarda, likidasyon verileri genellikle seçici olarak raporlanır veya toplanır, bu da tüccarların piyasa dinamiklerini gerçek zamanlı olarak analiz etme yeteneğini sınırlar. Hyperliquid, her likidasyon olayının kamuya açık bir şekilde görülebilmesini sağlayarak kaldıraçlı işlem faaliyetleri hakkında daha doğru ve kapsamlı bir anlayış sağlıyor.
Tüccarlar için bu, piyasa koşullarına ilişkin daha iyi bir anlayış anlamına gelir; bu da onların olası sıkışma senaryolarını belirlemelerine, risk seviyelerini izlemelerine veya piyasa duyarlılığını ölçmelerine olanak tanır. Araştırmacılar ve analistler ayrıca, oynaklık kalıpları, risk davranışları ve likidasyonlara yönelik piyasa tepkileri hakkında değerli bilgiler sağlayan filtrelenmemiş zincir içi likidasyon verilerinden de yararlanır.
Verilere bu şekilde sınırsız erişim sağlanması, tüm katılımcıların bilgiye eşit erişime sahip olduğu daha adil ve daha verimli bir ticaret ortamının oluşmasını sağlar. Hyperliquid, sürekli ticaret için yeni bir şeffaflık standardı belirleyerek yalnızca CEX'lerin gizliliğine meydan okumakla kalmıyor, aynı zamanda likidasyon verilerinin genel güvenilirliğini de artırarak, yatırımcıların daha fazla güven ve daha zengin piyasa içgörüleriyle faaliyet göstermelerine olanak tanıyor.
3. Gerçek likidasyon verileri
3.1 Hyperliquid oranlarının hesaplanması
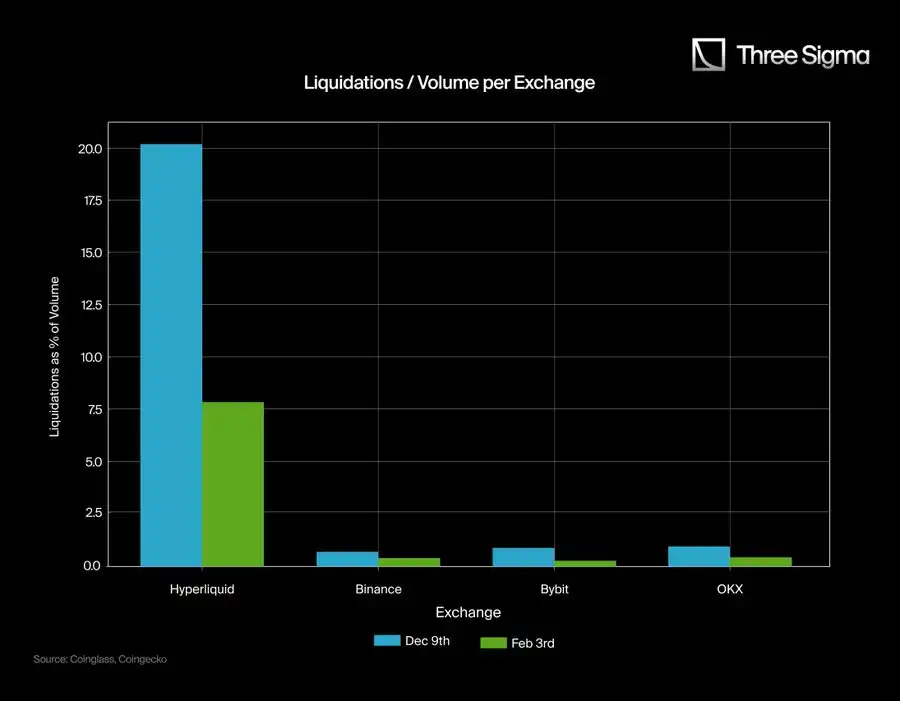
Hyperliquid'in şeffaflığı ve kapsamlı ölçümleri, uzun bir zaman diliminde neler olduğunu görmemizi sağlarken, CEX'in türevler bölümü API sınırlamaları nedeniyle gerçeklikle uyumlu sayıları bildirmede başarısız oluyor. Grafiklerde görülen verilerdeki tutarsızlık bu sorunu daha da doğruluyor; CEX'in Hyperliquid'e kıyasla çok daha büyük açık pozisyon ve hacmi olmasına rağmen, bildirdikleri likidasyon rakamları hâlâ gerçekçi olmayan derecede düşük.
Hyperliquid sayesinde artık CEX likidasyon raporlarının bozulma derecesini karşılaştırmak için doğrulanabilir ve doğru bir veri setine sahibiz.
Medyaya sunulan veriler, sınırlı API'lere dayalı oldukları ve tasfiyenin tüm koşullarını yansıtmadıkları için çoğu zaman eksik bir resim sunmaktadır. Buna karşılık, Hyperliquid'in kısıtlanmamış raporları, tüm tasfiye olaylarının şeffaf ve ayrıntılı bir kaydını sunarak, CEX tasfiye faaliyetinin kamuya açıklanan rakamlardan çok daha yüksek olabileceğini kanıtlıyor.
3.2 Hyperliquid oranlarını kullanarak CEX likidasyon verilerinin ayarlanması
CEX'teki "gerçek" likidasyon sayılarını tahmin etmek için Hyperliquid'in likidasyon/hacim oranını ve likidasyon/açık faiz oranını kıstas olarak kullanıyoruz. Daha sonra bu oranları CEX'in iki belirli tarihte (9 Aralık ve 3 Şubat) bildirdiği verilerle karşılaştırarak bir ayarlama faktörü belirledik.
Hyperliquid için ortalama oranı hesaplayın:
Tasfiyeler / Açık Faiz (Hyperliquid)
9 Aralık: 1,07B / 3,37B ≈ 0,3175
3 Şubat: 1,42B / 3,08B ≈ 0,461
Ort. ≈ 0,389 (%38,9)
Tasfiyeler / Hacim (Hyperliquid)
9 Aralık: 1,07B / 5,30B ≈ 0,2021
3 Şubat: 1,42B / 18,0B ≈ 0,0789
Ort. ≈ 0,14 (%14)
Diğer borsaların Hyperliquid ile benzer oranları izlemesi durumunda likidasyon verilerinin nasıl görünebileceğini değerlendirmek için bu sayıları (%38,9 ve %14) referans noktaları olarak kullanıyoruz.
Bu oranları Binance, Bybit ve OKX'e uygulayarak:
Her CEX için iki "ayarlanmış" likidasyon rakamı hesaplıyoruz:
Hyperliquid kullanılarak Liaoning/Hacim oranı
Hyperliquid kullanılarak Liaoning/Açık Faiz oranı
Daha sonra her tarih için bu iki ayarlanmış sonucun ortalamasını alıyoruz.
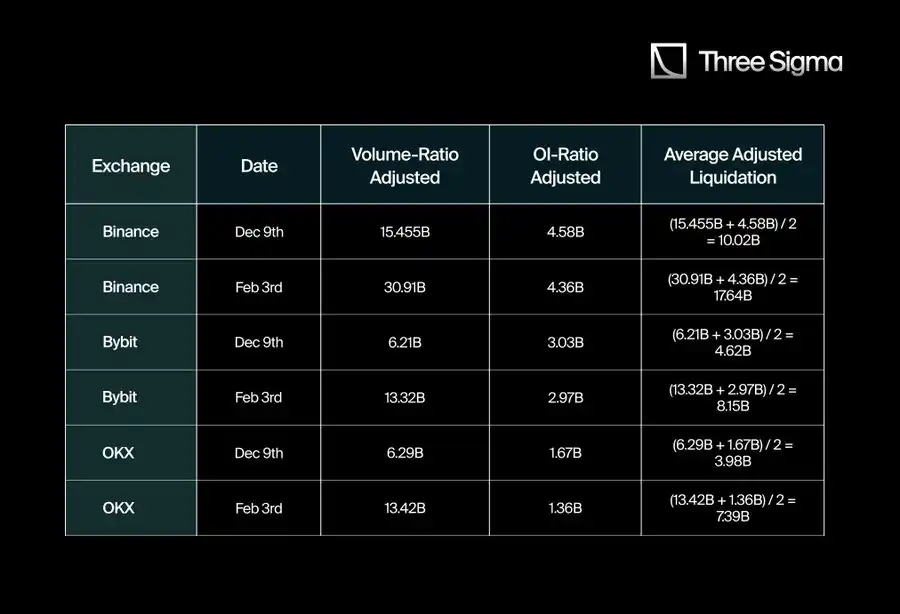
Bu nedenle, CEX'ler tarafından bildirilen likidasyon rakamları (genellikle yüz milyonlarca dolar olarak ölçülür), Hyperliquid oranının ima ettiği milyarlarca dolarlık aralıktan çok daha düşüktür.
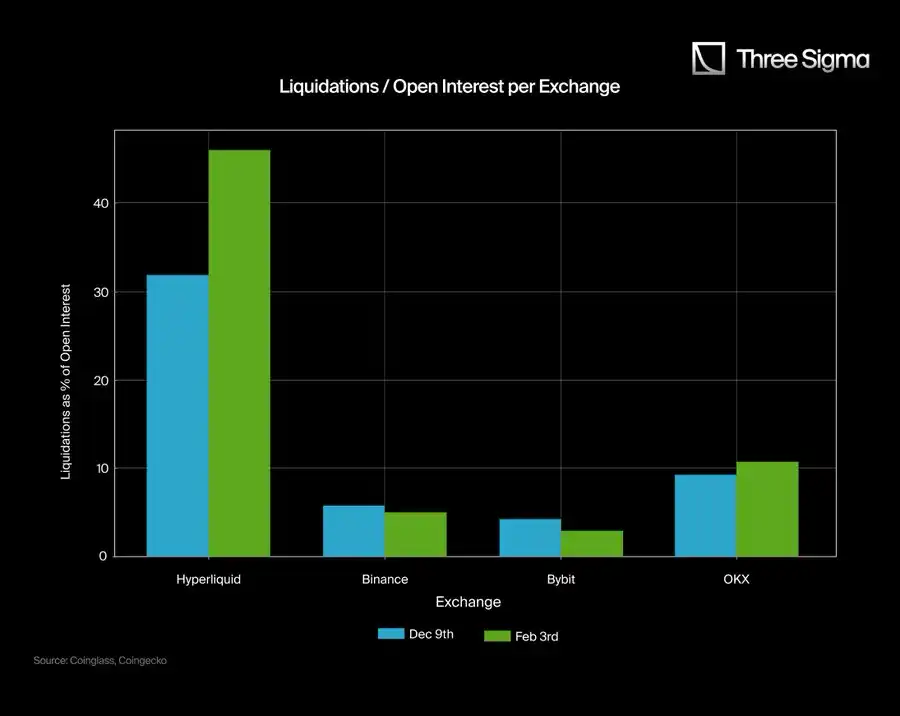
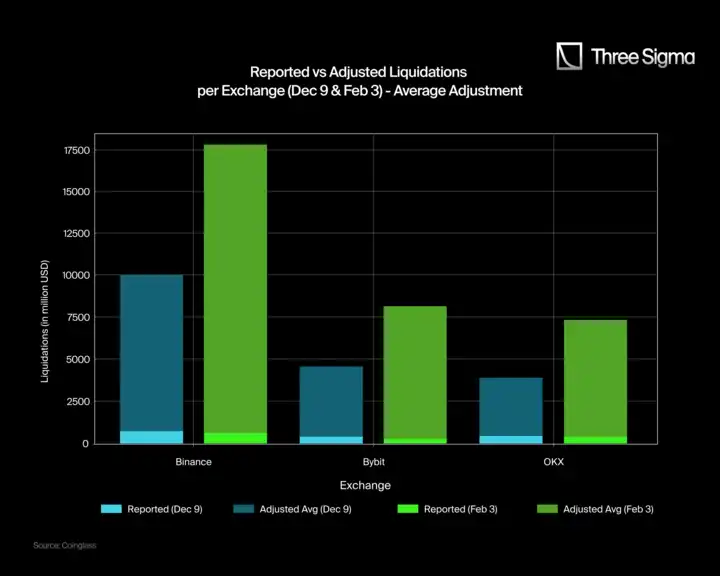
Aşağıda 9 Aralık ve 3 Şubat'a ait raporlar ve düzeltilmiş tasfiye verisi grafikleri yer almaktadır. Her borsada iki çubuk bulunur; açık mavi ve açık yeşil renkler bildirilen likidasyon verilerini, koyu mavi ve koyu yeşil renkler ise düzeltilmiş likidasyon verilerini temsil eder.
Ayarlanmış değer, Hyperliquid'in patlama/hacim oranı ve patlama/açık faiz oranının ortalamasının bir ölçüt olarak kullanılmasıyla hesaplanır. Bu durum, likidasyon verilerindeki olası farklılıklara ilişkin daha net bir görünüm sağlasa da, borsalar arasında piyasa yapısı, perakende katılım ve piyasa yapıcı faaliyetlerindeki farklılıklar nedeniyle yine de bazı farklılıklar olabilir.
Önemli Yorumlar:
Binance, Bybit ve OKX'in tasfiye verileri ciddi şekilde eksik bildiriliyor: bildirilen tasfiye verileri (açık mavi/açık yeşil), düzeltilmiş verilerden (koyu mavi/koyu yeşil) çok daha düşük, bu da gerçek tasfiye verilerinin kamuoyuna açıklanan rakamlardan çok daha yüksek olabileceğini gösteriyor.
Binance yaklaşık 17.640 milyon likidasyon verisi bildirmeli: Düzenlenmiş veriler, Binance'in 3 Şubat'taki gerçek likidasyon verilerinin bildirilen 611 milyon yerine 17.640 milyona yakın olması gerektiğini gösteriyor; bu da büyük bir tutarsızlığa işaret ediyor. Binance'in 9 Aralık'ta 739 milyon değil 10.020 milyon bildirmesi gerekiyordu.
Bybit ve OKX aynı modeli izliyor: Bybit'in 3 Şubat'taki düzeltilmiş likidasyon verileri bildirilen 247 milyon yerine 8.150 milyondu; 9 Aralık'ta ise 370 milyon yerine 4.620 milyondu. OKX'te de önemli farklılıklar görülüyor; 3 Şubat'ta 7.390 milyon, 9 Aralık'ta ise 3.980 milyon düzeltilmiş likidasyon verisi bildirilirken, sırasıyla 402 milyon ve 425 milyon bildirildi.
3.3 Büyük tasfiye olayları ve bunların "gerçek" tahminleri
Hyperliquid'in tasfiye verilerini büyük CEX'ler tarafından bildirilen sınırlı verilerle karşılaştırdıktan sonra önemli farklılıklar bulduk. Bu farkı ölçmek için 9 Aralık ve 3 Şubat tarihlerinde Binance, Bybit ve OKX raporlarından veri topladık ve özellikle likidasyon/hacim ve likidasyon/açık faiz oranlarını analiz ettik.
Gerçek likidasyon verilerini tahmin etmek için Hyperliquid için ortalama likidasyon/işlem hacmi oranlarını hesapladık ve ardından bu oranları CEX verilerine uyguladık. Basit bir aritmetik ortalama kullanmak yerine, her borsanın her tarihteki hacminin oranına göre ağırlıklandırılan likidasyon oranını hesapladık. Bu yaklaşım, piyasanın genel likidasyon faaliyetinin daha doğru bir yansımasını sağlar.

Her borsa için (Binance: 21.19, Bybit: 22.74, OKX: 13.87) ilk ayarlama katlarını hesapladığımızda, basit bir ortalama 19.27x'lik bir küresel ayarlama kat sayısı verdi. Ancak borsalar arası hacim ağırlıklandırmasındaki farklılıklar dikkate alındığında, daha doğru ağırlıklı ortalama 19,22x'tir.
Bu, CEX'in gerçek takas rakamlarının resmi olarak bildirilenden yaklaşık 19 kat daha yüksek veya kısıtlayıcı API'leri aracılığıyla kamuya açık olandan en az 19 kat daha yüksek olabileceğini düşündürmektedir.
Bu 19,22x ayarlanmış çarpanla, Hyperliquid ile aynı şeffaflığa sahip olsalardı gerçek likidasyon verilerinin ne olabileceğini tahmin etmek için kripto para geçmişindeki bazı önemli likidasyon olaylarını analiz ettik. Aşağıdaki tabloda, genel tasfiye tutarları düzeltilmiş 19,22x kullanılarak ayarlanan tutarlarla karşılaştırılmıştır:
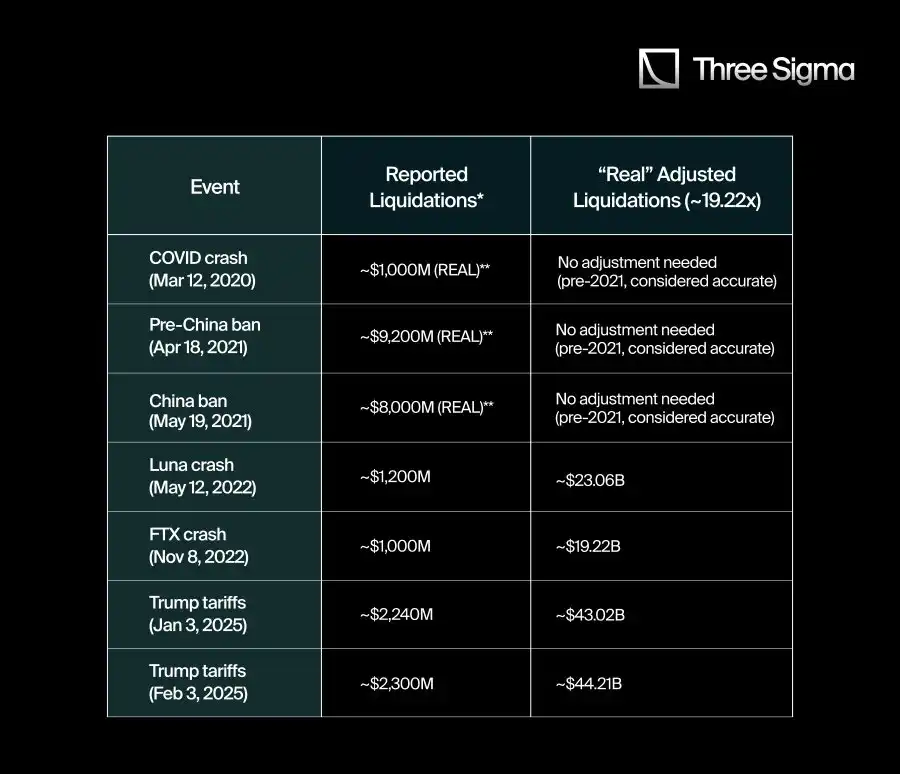
“Raporlanan”, toplayıcılarda, sosyal medyada veya sınırlı API'lerde yayınlanan sayıları ifade eder.
2021'in 2. çeyreğinden önceki etkinlikler için, API sınırlamaları olmadığından likidasyon verileri çok daha güvenilirdir.
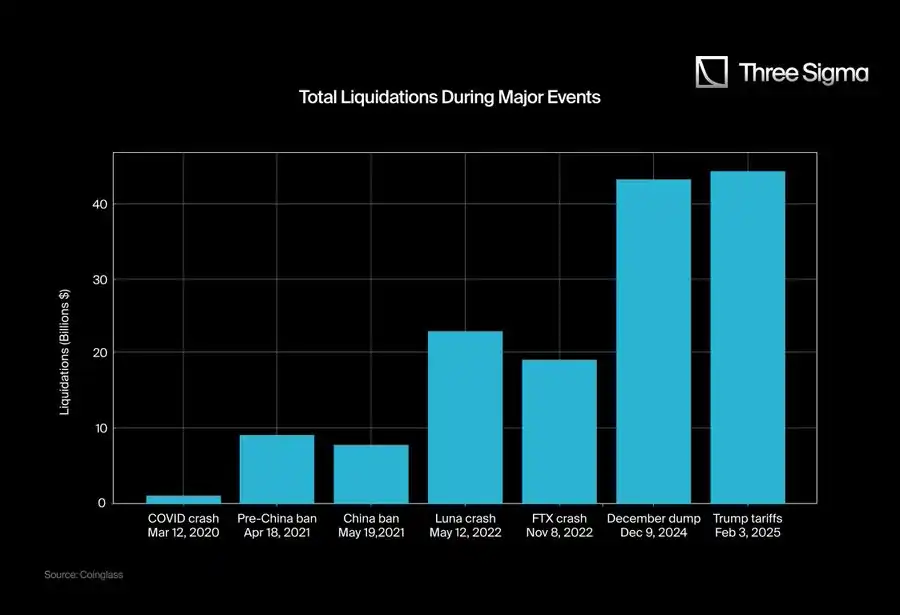
Bu grafikte de görüldüğü gibi, CEX tarafından bildirilen veri kaynaklarından elde edilen 2021 sonrası tasfiye rakamlarının birçoğunun gerçek koşulları önemli ölçüde hafife alma olasılığı yüksektir. Hyperliquid’in tam şeffaflığından türetilen çarpanlar uygulandığında, bu olaylardaki tasfiyelerin ölçeği resmi rakamların varsaydığından çok daha büyüktür.
3.4. Tasfiyelerin Toplam Piyasa Değeriyle Karşılaştırılması
Daha fazla bağlam sağlamak için, bu olaylara ilişkin toplam "gerçek" tasfiyeleri o zamanki toplam piyasa değeriyle karşılaştırdık. Oran şu şekilde hesaplanır: (likidasyon tutarı/piyasa değeri) × 100.
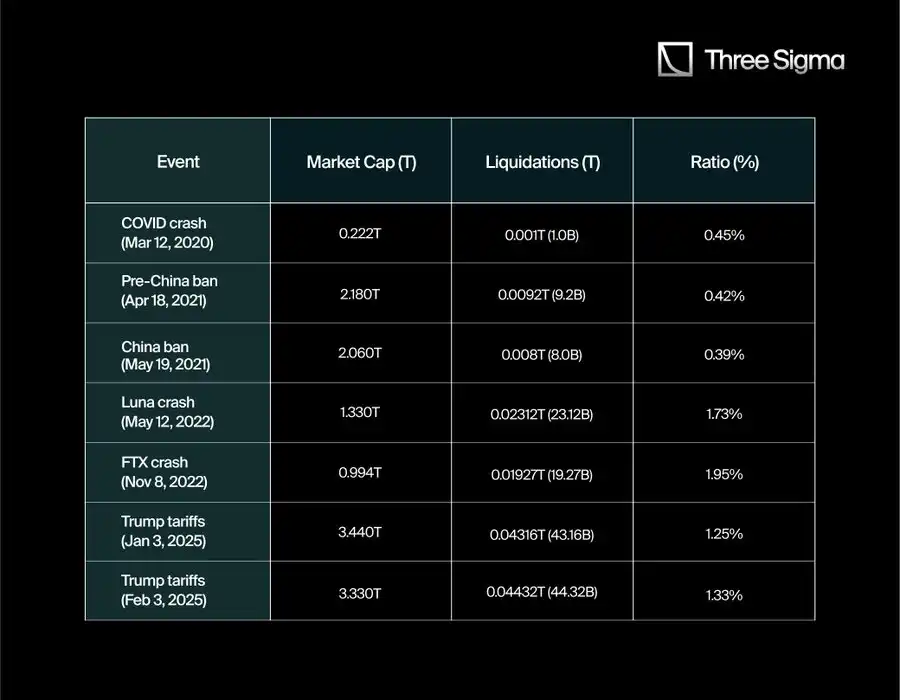
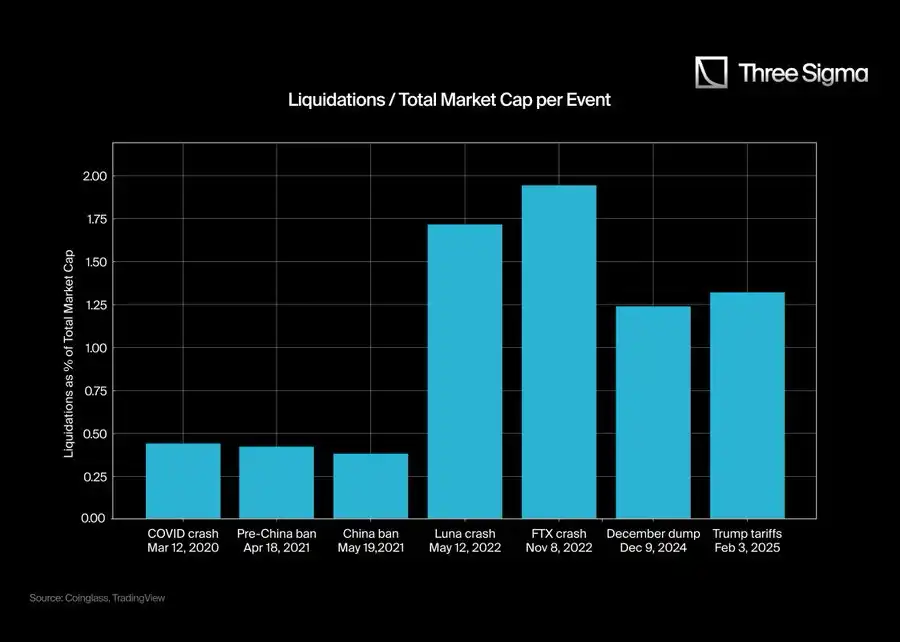
"Gerçek" likidasyon verilerini daha geniş kripto para piyasası kapitalizasyonuyla karşılaştırarak, her bir olayın piyasa dinamikleri üzerindeki etkisine dair daha ayrıntılı bir anlayış elde edebiliyoruz. Bu durum, kısa bir sürede yok olan sermayenin ölçeğini göstermesinin yanı sıra, kaldıraç etkisi ortadan kalktığında piyasa duyarlılığının ne kadar büyük ölçüde değişebileceğini de yansıtıyor.
Birçok durumda, oranlar ayarlamadan sonra daha anlamlıydı; bu da katılımcıların başlangıçta görünenden daha fazla sistemik riske maruz kalmış olabileceğini düşündürmektedir. Dolayısıyla, bu likidasyon-piyasa değeri oranlarının anlaşılması, aşırı oynaklık dönemlerinde piyasa psikolojisi ve likidite koşullarının nasıl değiştiğine dair daha net bir bakış açısı sağlayabilir.
4. Sonuç
Yukarıdaki tüm verilerden ve karşılaştırmalardan, bir kalıp açıkça görülebilir: CEX'ler tarafından kamuoyuna bildirilen sayılar genellikle "gerçek" takas faaliyetinden çok daha düşüktür. Hyperliquid'e göre şeffaf olan oranlara göre ayarlandığında, Luna ve FTX çöküşleri gibi olaylar resmi verilerin önerdiğinden daha büyük etkileri ortaya koyuyor ve bu da merkeziyetçi borsaların oynaklığı maskelemek veya kamuoyunun algısını yönetmek için likidasyon verilerini eksik bildiriyor olabileceği fikrini daha da güçlendiriyor.
Tarihsel olaylar göz önünde bulundurulduğunda, bu karşıtlık özellikle belirginleşiyor: 2020 COVID çöküşü, o dönemde önemli bir piyasa olayı olmasına rağmen, şu anda nispeten küçük görünüyor çünkü o dönemde kaldıraç kullanan katılımcı sayısı daha azdı. Kaldıraç daha yaygın hale geldikçe, likidasyonların mutlak ve göreceli boyutu büyümeye devam ediyor, ancak resmi veri akışlarındaki sınırlamalar, yatırımcılara ve analistlere sistemik risk konusunda çarpık bir bakış açısı sunabiliyor.
Borsalar ayrıca sıklıkla "veri akışının optimize edilmesi" veya "adil ticaret koşullarının sağlanması" gibi gerekçeler öne sürüyorlar, ancak gerçek zamanlı takas verilerinin yayınlanmasının sınırlandırılmasının daha geniş bir çıkarı sağlayabileceğini görmek zor değil. Tasfiye verilerinin eksik bildirilmesi, yeni perakende yatırımcıların korkusunu azaltırken, borsaların da piyasanın genel risk maruziyeti hakkında özel bilgiler edinmesine olanak sağlıyor.
Bu girişimler bildirilen veriler ile gerçek likidasyon faaliyeti arasındaki boşluğu kapatmaya yardımcı olsa da Hyperliquid'in tamamen zincir üzerinde, kısıtlanmamış raporlaması, kaldıraçlı kripto ticareti dünyasında gezinmek isteyen herkes için gerçek şeffaflığın ne kadar önemli olduğunu vurgulamaktadır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler