SEC yenilikçi muafiyet ilan etti, hangi varlıklar dikkat çekiyor
SEC'in bir "yenilikçi muafiyet" kararı, piyasada yeni bir düzenleyici teşvik dalgası beklentisi yarattı ve DeFi token'ları hızla yükseldi.
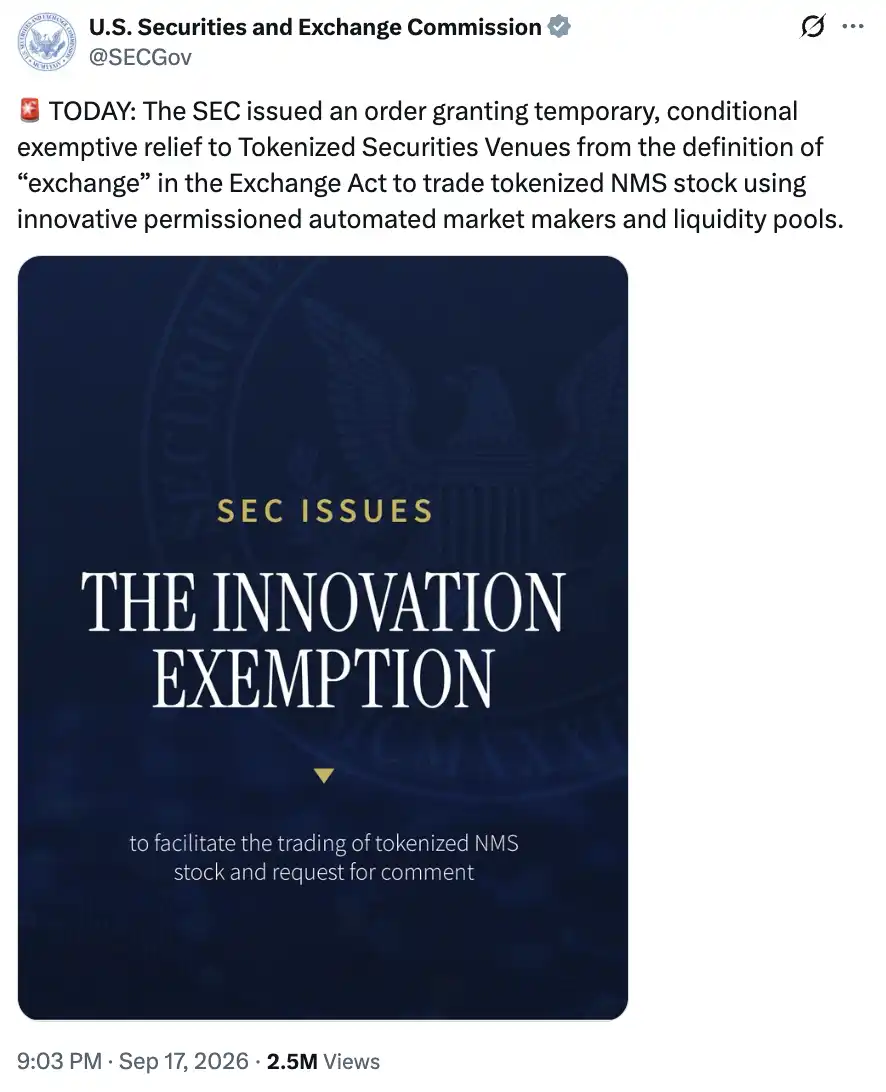
17 Eylül'de SEC bir duyuru yayınlayarak, koşulları karşılayan tokenleştirilmiş menkul kıymet ticaret platformlarının AMM likidite havuzları aracılığıyla belirli hisse senetlerini işlem görmesine izin verdi ve geçici, koşullu bir borsa tanımı muafiyeti sağladı; hisse senedi token likiditesi sağlayan bazı kuruluşlar da satıcı tanımı muafiyetinden yararlanabilecek. Muafiyet süresi, duyurunun yayınlanmasından itibaren beş yıldır.
Ancak piyasa, "ABD'nin yeni bir zincir üstü hisse senedi piyasasını denemesine izin verildiğini" kolayca "şu anda zincir üstü hisse senedi yapan tüm projeler artık ABD'ye girebilir" şeklinde yorumlayabiliyor.
Oysa ikisi arasında aslında çok büyük bir fark var.
Robinhood'un hisse senedi token'ları, Ondo ve xStocks'un hisse senedine bağlı ürünleri ve Hyperliquid üzerindeki hisse senedi sürekli vadeli işlem sözleşmeleri, muafiyetin tam olarak dışında tutuluyor. Kripto piyasasının şimdiden hararetle yürüttüğü işler ile SEC'in bu kez izin vermeye razı olduğu şeyler arasında temel bir fark var.
Hisse fiyatının zincire taşınması vs hisse senedinin zincire taşınması
"Hisse senedi tokenleştirmesi" yanıltıcı olması çok kolay bir isimdir.
İşlem arayüzünde bir token, halka açık bir şirketin adını taşır, fiyatı ABD hisse senetlerini takip eder ve hatta arkasında tam miktarda hisse senedi rezervi olduğunu iddia eder; yatırımcılar bunu doğal olarak "cüzdandaki ABD hisse senedi" olarak anlar. Ancak böyle bir token'a sahip olmak, sahibinin şirket hissedarlarıyla aynı yasal haklara sahip olduğu anlamına gelmez.
Örneğin, bir sözleşme belirli bir hisse senedinin fiyatına göre yatırımcıya getiri ödenmesini kararlaştırabilir. Hisse yükselirse sözleşmenin değeri de yükselir; hisse düşerse yatırımcı da zararı üstlenir. İhraççı, ödeme yükümlülüğünü desteklemek için gerçek hisse senedi de tutabilir. Tüm süreç yalnızca yatırımcı ile ürün ihraççısı arasındaki sözleşme ilişkisidir ve şirketin kendisiyle hiçbir ilgisi yoktur. Bunlar "synthetics", yani sentetiklerdir; hisse senedinin ekonomik riskini kopyalarlar ve sahibi belirli ürün sözleşmesinde kararlaştırılan hakları elde eder.
SEC'in kararı, üçüncü tarafların kendi menkul kıymetlerini ihraç ederek temel menkul kıymetin sentetik riskini sunma modelini, hisse senedine bağlı menkul kıymetler ve menkul kıymet türü swap'lar dahil olmak üzere açıkça dışlamaktadır. Muafiyet koşullarını karşılayan hisse senedi token'ları ise aynı türdeki geleneksel hisse senetleriyle aynı hakları sağlamak zorundadır.
Şirket genel kurul toplantısı düzenlediğinde ilgili haklar token sahiplerine ulaşabilmelidir; şirket temettü dağıttığında sahipler ilgili haklara sahip olmalıdır.
Mevcut yaygın hisse senedi token ürünleriyle karşılaştırıldığında fark çok netleşiyor.
Robinhood'ın ilgili hisse tokenları borç senedi yapısı kullanır; Ondo ve xStocks'un ilgili ürünleri yalnızca hisse fiyatına maruz kalma sağlar, yatırımcılar temel şirketin hissedarı değildir.
İşlemlerde hâlâ engeller var
Öyleyse, DeFi heyecanı temelsiz mi? Pek de değil.
Bu muafiyet, teknoloji yoluna yönelik tanımayı oldukça net biçimde ortaya koyuyor. SEC, ilgili akıllı sözleşmelerin açık, denetlenebilir ve kamuya açık, izinsiz dağıtık defterler üzerinde konuşlandırılmasını talep ediyor. Securitize'dan Carlos Domingo özellikle bunu olumlu buluyor: Ethereum, Solana, Avalanche gibi kamu zincirleri, gerekliliklere uygun tokenleştirilmiş menkul kıymet işlem platformlarını barındırma fırsatına sahip.
Bu, menkul kıymet işlemlerinin kripto sektörünün hâlihazırda geliştirdiği altyapıyı kullanabileceği anlamına geliyor. AMM, işlemleri algoritma ve likidite havuzları aracılığıyla gerçekleştirir; likidite sağlayıcıları havuza varlık koyar, yatırımcılar havuzla varlık takas eder. Bu mekanizmanın hisse senetlerine uygulanması, bu inovasyon muafiyetinin takdir edilmesi gereken kısmıdır.
Ancak "izinsiz" nitelemesi yalnızca alttaki kamu zincirini tanımlıyor.
Bu hisse havuzlarına giren yatırımcılar ve likidite sağlayıcıları yine de izin almak zorunda. Platformlar, erişim standartları belirlemeli (örneğin Uniswap V4'ün Hook'u aracılığıyla KYC sonrası erişim) ve ilgili uyum yükümlülüklerini yerine getirmeli. Herhangi bir cüzdanın istediği zaman bağlanabildiği, herkesin istediği zaman likidite ekleyebildiği kullanım deneyimine izin verilmedi.
Muafiyet ayrıca menkul kıymet sayısı, işlem hacmi ve işlem durdurma bağlantısı gibi kısıtlamaları da koruyor. Temel hisse senedi ana borsada işleme kapatılırsa, zincir üzerindeki karşılık gelen hisse işlemleri de durdurulmalı. Sözde 7/24 işlem, temel menkul kıymet piyasasının kısıtlamalarından kurtulmak anlamına gelmiyor.
Wintermute'un CEO'su Evgeny Gaevoy bunu çok yerinde değerlendirdi: Muafiyeti almak güzel bir şey, ancak kutlama yapanlar bunun büyük olasılıkla mevcut (neredeyse tüm) ürünlere uygulanmayacağının farkında olmayabilir. Bu hâlâ yalnızca ilk adım.
AMC'nin hayır deme hakkı var
Bu "inovasyon muafiyeti", kısa süre önce yaşanan bir tartışmanın kazananını belirledi.
Halka açık şirket AMC'nin CEO'su Adam Aron, Robinhood'dan AMC hissesine bağlı tokenları sunmayı durdurmasını talep etmiş ve SEC'e başvurmakla tehdit etmişti. Yatırımcıların satın aldıkları hakları karıştırmasından endişe ediyor ve şirketin katılımı olmadan AMC adını kullanan bir sentetik hisse piyasasının oluşmasına karşı çıkıyordu.
Robinhood CEO'su Vlad Tenev, şirketin hisselere bağlı hakları kontrol etmesi gerektiğini, ancak halka açık işlem gören hisselere bağlı bağımsız finansal ürünler üzerinde genel bir veto hakkına sahip olmaması gerektiğini düşünüyor. Robinhood zinciri üzerindeki AMC token'larının, sahiplerini şirketin hissedar siciline eklemediğini ve temel hisselerin haklarını değiştirmediğini vurguladı.
Tarafların tartıştığı şey aslında sentetik ürünler ile gerçek hisse hakları arasındaki ilişki. Vlad, ürünün temel hisseden bağımsız hukuki yapısını savunuyor ve bu bağımsızlık, mevcut ürünün bu hisse token muafiyetinden doğrudan yararlanmasını tam da bu nedenle imkânsız kılıyor.
SEC belgede açıkça şöyle yazıyor: «İşlem platformu, temel hisse ihraççısına önceden bildirimde bulunmalı ve ihraççının bildirimi almasından itibaren en az 30 gün beklemelidir; ihraççı belirlenen süre içinde yazılı olarak itiraz ederse, platform bu muafiyet kapsamında ilgili işlemleri gerçekleştiremez.»
Bu inovasyon muafiyeti çerçevesinde AMC'nin CEO'su haklı; kendi (hissedar haklarına sahip) tokenleştirilmiş hisselerinin dolaşımını «yazılı itiraz» yoluyla engelleme hakkına sahipler.
Sınırlı iyi niyet, gerçek fırsat
Bu belgenin değeri, ABD'de zincir üstü hisse ticaretinin somut olarak tartışılabilecek ve somut olarak inşa edilebilecek bir pazar biçimine kavuşmasını sağlamasında yatıyor.
Hissedar haklarını tamamen koruyan tokenleştirilmiş hisseler, kamu zincirlerindeki AMM'lere girmeyi deneyebilir; ilgili şirketler varlık, saklama, erişim ve ticaret etrafında ürünleri yeniden tasarlayabilir. Teknoloji şirketleri ile menkul kıymet hizmet sağlayıcıları arasında da daha net bir işbirliği yönü oluştu.
Ancak mevcut kripto projeleri için kat edilecek yol hâlâ çok uzun. Geçmişte sentetik ürünlerle hisse fiyatı riskini hızla kopyalama yöntemi, ihraççılarla tek tek iletişim kurma ve hissedar haklarını ele alma gibi birçok işi atlıyordu; bu muafiyetin kapsadığı pazara girmek için bu sorunlarla yeniden yüzleşmek gerekiyor.
SEC bir adım ileri gitti. Ama devrim henüz başarıya ulaşmadı.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia